
塩素化パラフィン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.16 十億米ドル |
| 市場規模 (2031) | 2.58 十億米ドル |
| Growth Rate (2026 - 2031) | 3.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩素化パラフィン市場分析
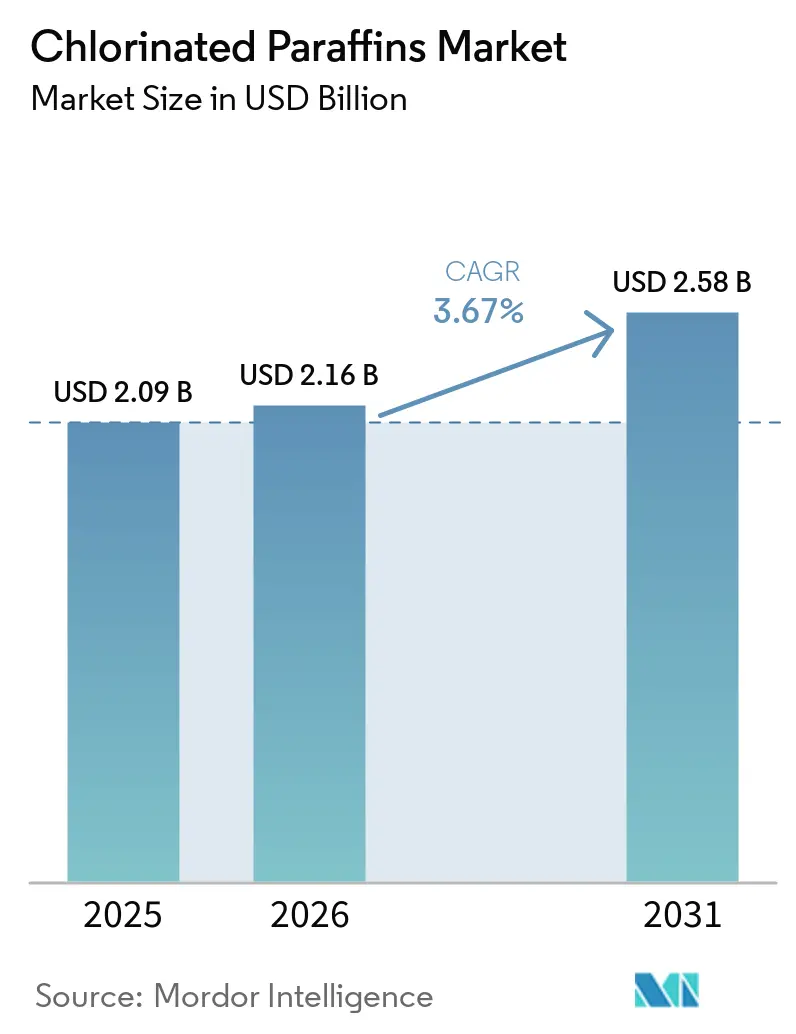
塩素化パラフィン市場規模は2025年に20.9億米ドルに達し、2026年の21.6億米ドルから2031年には25.8億米ドルへと、予測期間(2026年~2031年)にCAGR 3.67%で成長する見込みです。軟質PVC生産、金属加工液の配合、およびポリマーにおける難燃用途が市場成長を支えています。2025年5月のストックホルム条約における中鎖塩素化パラフィンの掲載は、需要を完全に消滅させるのではなく、長鎖および低塩素化グレードへとシフトさせています。この動向は規制対象地域を混乱させる一方、進化る登録・文書化要件に準拠したグレードへの投資を支援しています。統合型生産者は、塩素とパラフィンの供給源が同一の生産システム内にある場合、原料の安定調達を確保できます。過酷な金属加工作業においては、代替品が同等の境界潤滑を提供できない場合に、コストパフォーマンスの観点から塩素化パラフィンの重要性が維持されています。[1]国連環境計画、「新規POPs、中鎖塩素化パラフィンがCOP12で掲載」、ストックホルム条約、pops.int.
レポートの主要ポイント
- 製品タイプ別では、中鎖塩素化パラフィンが2025年の塩素化パラフィン市場シェアの46.72%を占め、長鎖塩素化パラフィンは2031年までにCAGR 4.23%で最も急成長する製品タイプになると予測されています。
- 塩素含有量別では、低塩素化グレードが2031年までにCAGR 4.31%で最高の成長率を記録すると予測され、中塩素化グレードは2025年の塩素化パラフィン市場シェアの46.56%を占めました。
- 用途別では、金属加工液が2025年に最大の用途であり、潤滑添加剤は2031年までにCAGR 4.78%で最高の成長率を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の塩素化パラフィン市場シェアの31.27%を占め、2031年までにCAGR 4.18%で最も急速に拡大する地域になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の塩素化パラフィン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軟質PVC需要 | +0.8% | 世界全体、アジア太平洋および中南米に集中 | 長期(4年以上) |
| 金属加工液消費 | +0.7% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| ポリマーおよびテキスタイルの防火安全要件 | +0.4% | 北米、欧州、韓国、日本 | 中期(2~4年) |
| 新興国における建設・製造業の拡大 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 統合型塩素・パラフィン供給の安定性 | +0.3% | アジア太平洋、北米 | 中期(2~4年) |
| 準拠MCCPおよびLCCP配合へのグレード移行 | +0.4% | 欧州、北米、およびアジア太平洋における供給側のシフト | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軟質PVC需要
軟質PVCは塩素化パラフィンの世界最大の消費チャネルであり続けています。メーカーは、DINPやDEHPなどの主要フタル酸エステルと並んで、塩素化パラフィンを二次可塑剤および難燃補助剤として使用しています。ケーブル絶縁材、自動車内装材、床材、保護シートからの需要は、建設および電化活動と密接に連動しています。主要可塑剤の価格上昇は、コンパウンダーが低コストの二次可塑剤を使用するよう促し、原料価格が変動する時期の需要を支えます。2035年までの東南アジアの都市人口増加予測は、住宅、パイプ、プロファイル、ケーブル絶縁材の将来需要を支えると期待されています。2024年8月、Reliance Industriesは統合型PVC生産能力の拡大計画を発表し、塩素化パラフィン市場におけるPVCの役割を強化しました。
金属加工液消費
塩素化パラフィンは、切削、研削、成形、深絞り液における極圧添加剤として機能します。接触圧力が多くの代替化学品の能力を超える用途において、境界潤滑を提供します。その結果、自動車部品製造、航空宇宙部品加工、精密工学は塩素化パラフィン市場の主要な需要源であり続けています。北米における製造業の国内回帰、インドおよび東南アジアにおけるCNC加工能力の拡大が、これらの用途全体の需要を支えています。ストックホルム条約は、2036年12月31日まで、専門的・産業的な重作業用金属加工液へのMCCP使用に対して期限付き適用除外を設けています。この適用除外は、最も過酷な切削・成形用途に対して技術的に同等の代替品が存在しないことを反映しています。
ポリマーおよびテキスタイルの防火安全要件
建設、輸送、電子機器における防火規制は、ポリマー、ゴム化合物、技術的テキスタイルにおける塩素化パラフィンの需要を引き続き支えています。高塩素グレードは、強化された耐火性を必要とする用途において難燃性能を発揮します。韓国の電子機器製造基盤は、電線・ケーブルジャケット、コンベヤーベルト、テキスタイルバックコーティングにおける難燃剤の需要を支えています。衣料用テキスタイルには規制が適用されますが、建設用ポリマー、電気ケーブル、自動車部品に使用される量の製品には大きな影響を与えません。2026年6月30日に発効するカナダのSCCP禁止は、塩素化パラフィン市場における配合開発を準拠MCCPおよびLCCPグレードへと誘導しています。ケーブルの耐火性能要件は、インフラプロジェクトにおけるハロゲン系難燃剤の需要を引き続き支えています。
新興国における建設・製造業の拡大
南アジアおよび東南アジア全域のインフラ投資は、特にPVC可塑剤および金属加工液において、塩素化パラフィン市場の需要を支えています。インドネシアの国家開発計画、ベトナムの住宅活動、フィリピンのインフラプログラム、インドのスマートシティ・ミッションが、パイプ、プロファイル、ケーブル絶縁材の需要を増大させています。
ベトナム、タイ、バングラデシュにおける製造業の拡大も、切削・成形液の追加需要を生み出しています。電子機器組立、衣料機械製造、自動車部品生産は、極圧添加剤を必要とする用途において塩素化パラフィン市場を支えています。東南アジアの多くは中国メーカーからの輸入に依存しており、中国の輸出志向型生産システムを強化しています。ブラジルの石油化学拡大とサウジアラビアの産業多角化は、需要基盤を南米および中東へとさらに拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SCCPおよびMCCPの規制上の制限 | -0.9% | 世界全体、欧州および北米で最も深刻 | 短期(2年以内) |
| 非塩素化添加剤による代替 | -0.5% | 欧州、北米、韓国、アジア太平洋への波及あり | 中期(2~4年) |
| 分析上の曖昧さと試験コスト | -0.3% | 世界全体、特にEUおよび北米のコンプライアンス地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
短鎖塩素化パラフィンおよび中鎖塩素化パラフィンの規制上の制限
2025年5月に提案された中鎖塩素化パラフィン(MCCP)の附属書A掲載は、塩素化パラフィン市場にとって重大な規制強化を意味します。この決定は、2025年の世界収益の46.72%を占めたMCCPへと、短鎖塩素化パラフィン(SCCP)を超えた規制措置を拡大するものです。期限付き適用除外により、2036年12月31日まで金属加工液へのMCCP使用が、2041年12月31日まで防衛・航空宇宙用途への使用が許可されます。ただし、これらの適用除外は、締約国管轄区域全体でのより広範なMCCP使用の段階的廃止計画を確立するものです。塩素化パラフィン市場で事業を展開する欧州の配合業者は、物質、混合物、成形品に対して0.1% w/wの濃度制限案に備える必要があります。非締約国市場がMCCP使用に対してより広い余地を保持するため、需要は地理的にますます分断される可能性があります。[2]欧州連合理事会、「ストックホルム条約締約国会議第12回会合において欧州連合を代表して取るべき立場に関する2025年4月23日付理事会決定EU 2025/868」、EUR-Lex、eur-lex.europa.eu.
非塩素化添加剤による代替
代替は、重作業用金属加工作業よりも中程度の作業用途においてより実現可能です。代替化学品は、深絞り、ブローチ加工、過酷な成形用途において、塩素化パラフィンのコストと性能に匹敵することが多くの場合できません。配合業者は、高分子エステル、硫化ポリイブチレン、リン酸エステル、vLCCPを潜在的な代替品として評価しています。特定の高分子エステル配合物は、切削・プレス加工用途において有効な極圧特性と熱安定性を示しています。CONDATは、ステンレス鋼線材およびコイルプレス加工用途向けに、SCCPおよびMCCPを含まない特定の引き抜き油およびグリースを再配合しました。したがって、塩素化パラフィン市場は、すべての用途での即時代替ではなく、規制対象地域での緩やかな侵食を経験すると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:規制の乖離がLCCPポートフォリオのアップグレードを促進
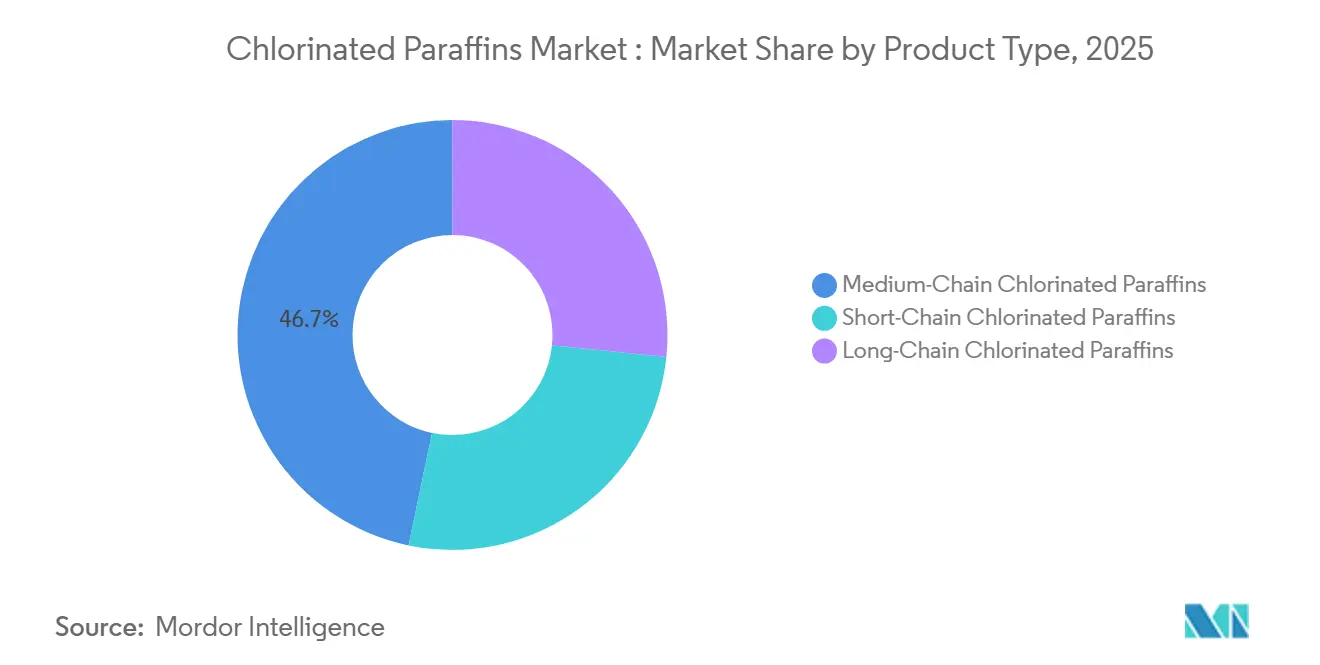
中鎖塩素化パラフィンは2025年の世界収益の46.72%を占めました。塩素化パラフィン市場における重要な地位は、PVC二次可塑剤、金属加工液における極圧添加剤、ポリマー配合における難燃添加剤としての用途に起因しています。バランスの取れた粘度と相溶性の特性が、これらの用途全体での使用を支えています。コストパフォーマンスの優位性は、アジア太平洋の価格に敏感な建設・ケーブル市場において特に重要です。短鎖塩素化パラフィン(SCCP)の需要は、2017年以降残留性有機汚染物質として掲載されているため、規制市場では減少しています。残存するSCCP需要は、同等の規制を実施していない管轄区域に集中しています。
長鎖塩素化パラフィンは、2026年~2031年にCAGR 4.23%で最も急成長する製品タイプになると予測されています。欧州および北米の配合業者が製品登録を更新し、中鎖塩素化パラフィン(MCCP)の規制リスクへのエクスポージャーを低減するにつれて、市場シェアを拡大しています。長鎖グレードの塩素化パラフィン市場規模は、準拠した特殊配合へのシフトから恩恵を受けると予測されています。Vantage LeunaはC14からC17のMCCPグレードおよびC17からC30のLCCPグレードを、異なる安定剤構成で提供しています。Caffaro IndustrieはTorviscosa施設でMCCPおよびLCCPグレードを製造しており、LCCPは製品ポートフォリオの増加するシェアを占めています。規制が緩やかなアジア太平洋市場では、コストと用途性能が規制分類よりもグレード選択に強く影響し続けています。


塩素含有量別:低塩素グレードがコンプライアンスの追い風を受けて市場を上回る成長
低塩素化グレードは、2026年~2031年にCAGR 4.31%で最高の成長率を記録すると予測されています。この成長は、制限的な規制枠組みが対象とする塩素化閾値を下回るポジションを反映しています。これらの製品は、塩素化パラフィン市場において二次可塑剤および低負荷潤滑剤の添加剤として引き続き機能しています。欧州の規制提案は、平均塩素含有量だけでなく、特定の分子式に基づいて制限を定義しています。その結果、コンジェナー組成と技術文書がサプライヤーにとって重要となっています。低塩素化グレードは、規制市場において川下の購買者により大きな調達柔軟性を提供できます。
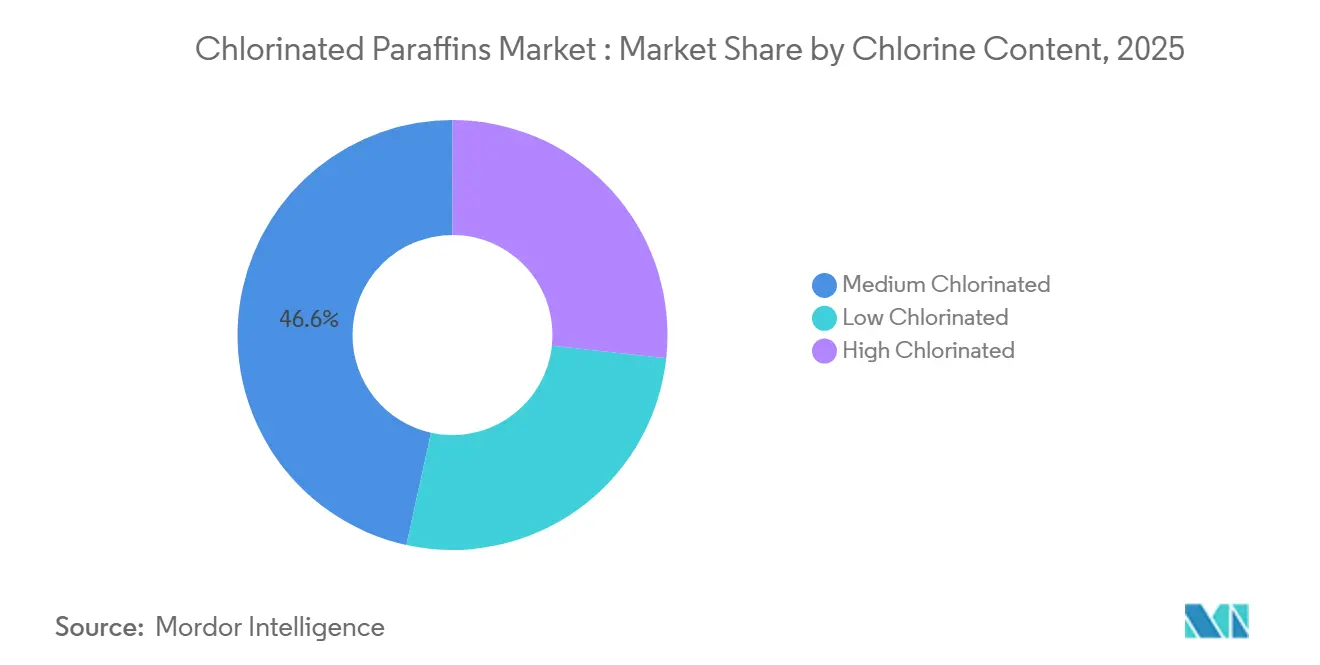
中塩素化グードは2025年の塩素化パラフィン市場の商業的基盤であり続け、2025年の最大収益シェア46.56%を占めました。CP-52グレードは中国のPVC可塑剤および金属加工産業において特に重要です。高塩素化グレードは、耐火性能要件が引き続き重要な難燃・特殊ゴム用途に対応しています。高塩素製品の需要は、規制の発展が遅れている管轄区域や非ハロゲン系代替品のコストが高い地域で継続しています。韓国の防火安全要件も、電子機器および輸送部品における中塩素化グレードの特殊需要を支えています。欧州連合に輸出するメーカーは、製品のコンジェナープロファイルが関連する分子式閾値に準拠していることを証明する必要があり、試験・文書化要件が増加しています。
用途別:金属加工液が数量を支え、潤滑添加剤が成長をリード
金属加工液は2025年に最大の用途シェア35.21%を占めました。塩素化パラフィン市場は、切削、研削、穿孔、成形作業においてこれらの液体に依存しています。ステンレス鋼の深絞り、航空宇宙合金の機械加工、精密ねじ成形などの用途は、金属・工具界面での信頼性の高い境界潤滑を必要とします。合成エステル代替品は、同等の粘度とコスト条件下でCP系配合物の性能に一貫して匹敵することができません。2036年12月31日まで有効な金属加工適用除外は、より広範な禁止タイムラインを超えて欧州の需要を支えています。PVC可塑剤は金額ベースで第2位の用途を占め、アジアの建設活動と密接に連動し続けています。
潤滑添加剤は2031年までにCAGR 4.78%で最高の成長率を記録すると予測されています。インド、ベトナム、インドネシアにおける機械加工能力の拡大が、塩素化パラフィン市場の成長を支えています。これらの製造拠点における自動車および一般産業メンテナンス用途では、CP強化潤滑剤配合の採用が増加しています。難燃剤、ゴム、エラストマーは依然として重要な用途ですが、欧州ではより大きな代替圧力に直面しています。「その他」カテゴリーには、南アジアおよび東南アジアの皮革産業からの需要に支えられた皮革加工、接着剤、特殊コーティングが含まれます。OEKO-TEX スタンダード100の要件も、輸出志向のメーカーにおける皮革仕上げおよびテキスタイルコーティングの調達決定に影響を与えています。
地域分析
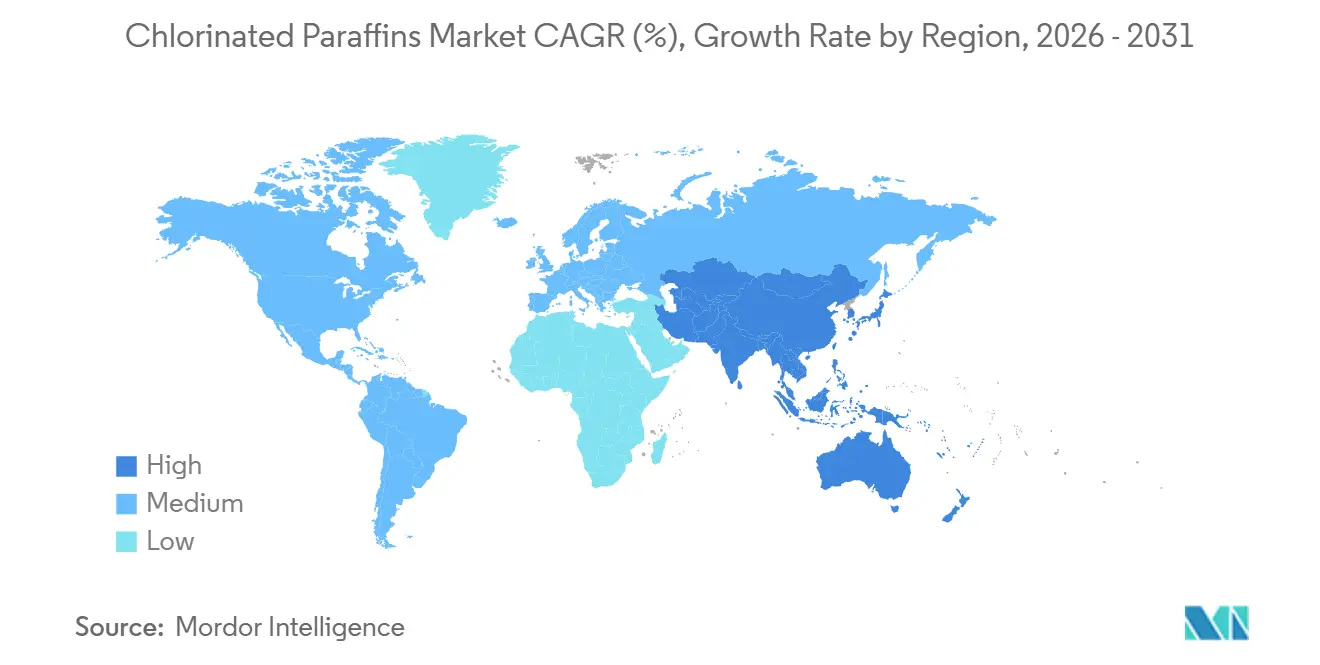
アジア太平洋は2025年の世界収益の31.27%を占め、2031年までCAGR 4.18%で最も急成長する地域であり続けると予測されています。中国は山東省、江蘇省、浙江省の製造クラスターを通じて地域の生産と消費を牽引しています。ただし、環境コンプライアンスコストと原料制約により、中国中部・西部の一部施設では稼働率が低下しています。インドはアジア太平洋地域で第2位の消費国であり、最も急成長している主要生産国です。PVCケーブル生産、自動車部品、皮革加工、金属加工用途がインドの需要を支えています。Lords Chloro Alkaliは2024年12月にCPW生産能力を20 TPDから50 TPDに拡大し、続いて2025年6月に100 TPDへのさらなる拡大を計しており、3億インドルピー(360万米ドル)の設備投資に支えられています。
ベトナム、タイ、インドネシアを含む東南アジア諸国は、中国メーカーからの製品の重要な純輸入国であり続けています。この貿易パターンは、塩素化パラフィン市場における価格形成における中国の役割を強化しています。金属加工液およびPVC用途が北米の需要を維持しています。米国はC21+炭素鎖を持つvLCCPを国内製造向けに承認しており、特定の産業用途にコンプライアンス経路を提供しています。MCCPへの規制が進む中、欧州はより制限的な事業環境に直面しています。2026年8月、INEOS InovynはRuncorn MCP Limitedの残り50%の株式および関連EDC資産を取得する予定であり、英国における統合サプライチェーンを強化します。
南米、中東、アフリカは、規制枠組みが発展の初期段階にある地域として需要の受け皿を提供しています。ブラジルのPVC加工および建設活動は、塩素化パラフィン市場における二次可塑剤の需要を支えています。サウジアラビアと南アフリカは中東・アフリカにおける重要な需要センターです。NCP Chlorchemはガウテン州でPlasticlor塩素化パラフィン製品を製造し、鉱業、プラスチック、産業化学用途に対応しています。Nuberg EPCは2025年11月にオマーンの塩素アルカリ拡張プロジェクトの契約を受注する見込みであり、下流の塩素化パラフィンワックス生産能力を含んでいます。これらの地域は、欧州および北米で規制が強化されている用途を吸収することができます。

競合環境
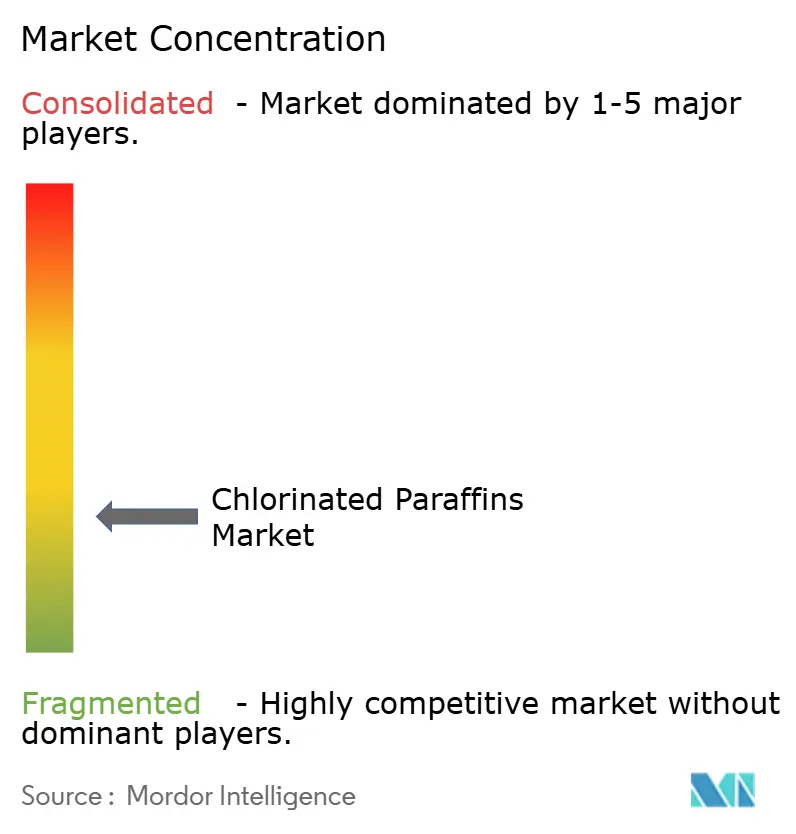
世界の塩素化パラフィン市場は中程度に分散しており、地域によって集中度は異なります。中国には、統合度と環境コンプライアンスのレベルが異なる数百のメーカーが存在します。アジアのPVCおよび金属加工用途における汎用グレード製品の競争は、生産能力と輸出志向の経済性に牽引され、特に激しくなっています。INEOS InovynとKLJ Groupは、塩素アルカリ統合と幅広い製品ポートフォリオを持つグローバルに展開するメーカーです。KLJ Groupはインド、タイ、カタールに施設を運営しており、多くの競合他社よりも広い製造フットプリントを持っています。塩素とパラフィン原料への統合アクセスを持つメーカーは、原料リスクを低減し、供給信頼性を向上させることができます。
欧州および北米では、特殊グレード製品の競争は登録、配合能力、サプライチェーン文書化を中心に展開しています。Vantage Leunaの2026年製品カタログは、ロイナサイトにおけるISO 9001:2015およびISO 50001認証を示しています。これらの認証は、欧州の特殊入札における品質・エネルギー管理のポジショニングを支えています。また、2025年7月にCaffaro Industrieが施設アップグレードと医薬品中間体開発のために受領した500万ユーロ(582万米ドル)の投資についても言及しています。この投資は、塩素化能力を活用しながら塩素化パラフィンへの依存度を低減します。確立されたコンプライアンス実績を持つサプライヤーは、MCCPのより長い適用除外期間を保持する防衛・航空宇宙用途に対応するうえで有利な立場にあります
クリーン生産プロセスとREACH登録に投資する中国メーカーは、プレミアムLCCPセグメントでより直接的に競争できる可能性があります。確立された欧州サプライヤーは、より広い製品ポートフォリオ、登録能力、顧客サポートを通じて対応しています。INEOS Inovynの2026年ランコーン取引は、供給安全保障戦略の一例として言及されています。KLJ Groupのカタールにおける1億2,500万米ドルの塩素アルカリコンプレックスは、コスト耐性を支える後方統合のもう一つの例です。Caffaroの施設アップグレードは、ポートフォリオの多様性と生産能力の強化に焦点を当てた第3の戦略的取り組みです。市場集中スコアは10点中3点であり、中程度の分散と数百の中国メーカーの存在を反映しています。入手可能な証拠は、主要企業がより高いスコアを支えるために必要な合算市場シェアを保有していることを示していません。
塩素化パラフィン産業のリーダー企業
INEOS
Dover Chemical Corporation
Aditya Birla Chemicals Limited
KLJ Group
NCP Chlorchem (Pty) Ltd
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:INEOS Inovynは、2025年に管財人管理下に入ったVynova Runcorn Limitedから、Runcorn MCP Limitedの残り50%の株式およびエチレンジクロライド(EDC)生産資産を取得することに合意しました。この取引により、英国の塩素アルカリおよびEDCバリューチェーンがINEOS Inovynの下に完全統合され、英国の飲料水処理に使用される塩素の98%を供給するランコーンサイトが確保されます。この買収は、下流の塩素化誘導体生産の継続性を維持するうえで重要です。
- 2025年6月:Lords Chloro Alkali Limitedは、ラジャスタン州施設における塩素化パラフィンワックス製造能力を50 TPDから100 TPDに拡大する計画を発表しました。同社は内部留保と既存のクレジットラインを通じて調達した3億インドルピー(360万米ドル)の設備投資を割り当てました。自家塩素利用率の改善と国内産業需要への対応のため、2026年度末までに拡張を稼働させることを目指しています。


世界の塩素化パラフィン市場レポートの調査範囲
塩素化パラフィンは、二次可塑剤、難燃剤、極圧潤滑添加剤として広く使用される塩素化炭化水素の複合混合物です。
塩素化パラフィン市場は、製品タイプ、塩素含有量、用途、地域別にセグメント化されています。製品タイプ別では、市場は短鎖塩素化パラフィン、中鎖塩素化パラフィン、長鎖塩素化パラフィンにセグメント化されています。塩素含有量別では、市場は低塩素化、中塩素化、高塩素化にセグメント化されています。用途別では、市場は金属加工液、潤滑添加剤、PVC可塑剤、難燃剤、ゴム・エラストマー、その他にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。本レポートは、主要地域の15カ国における塩素化パラフィン市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 短鎖塩素化パラフィン |
| 中鎖塩素化パラフィン |
| 長鎖塩素化パラフィン |
| 低塩素化 |
| 中塩素化 |
| 高塩素化 |
| 金属加工液 |
| 潤滑添加剤 |
| PVC可塑剤 |
| 難燃剤 |
| ゴムおよびエラストマー |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 短鎖塩素化パラフィン | |
| 中鎖塩素化パラフィン | ||
| 長鎖塩素化パラフィン | ||
| 塩素含有量別 | 低塩素化 | |
| 中塩素化 | ||
| 高塩素化 | ||
| 用途別 | 金属加工液 | |
| 潤滑添加剤 | ||
| PVC可塑剤 | ||
| 難燃剤 | ||
| ゴムおよびエラストマー | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年における塩素化パラフィンの予測市場規模は?
市場規模は2026年の21.6億米ドルから、CAGR 3.67%で成長し、2031年までに25.8億米ドルに達すると予測されています。
2025年に最大のシェアを占めた塩素化パラフィンの製品タイプは何ですか?
中鎖塩素化パラフィンが2025年の世界収益の46.72%を占めました。
最も急成長している塩素含有量グレードはどれですか?
低塩素化グレードは2026年から2031年にかけてCAGR 4.31%で成長すると予測されています。
需要と成長をリードしている地域はどこですか?
アジア太平洋は2025年の世界収益の31.27%を占め、2031年まで最も急速に拡大する地域になると予測されています。
最終更新日:



