
Marktgröße und Marktanteile für chlorierte Paraffine
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 2.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für chlorierte Paraffine von Mordor Intelligence
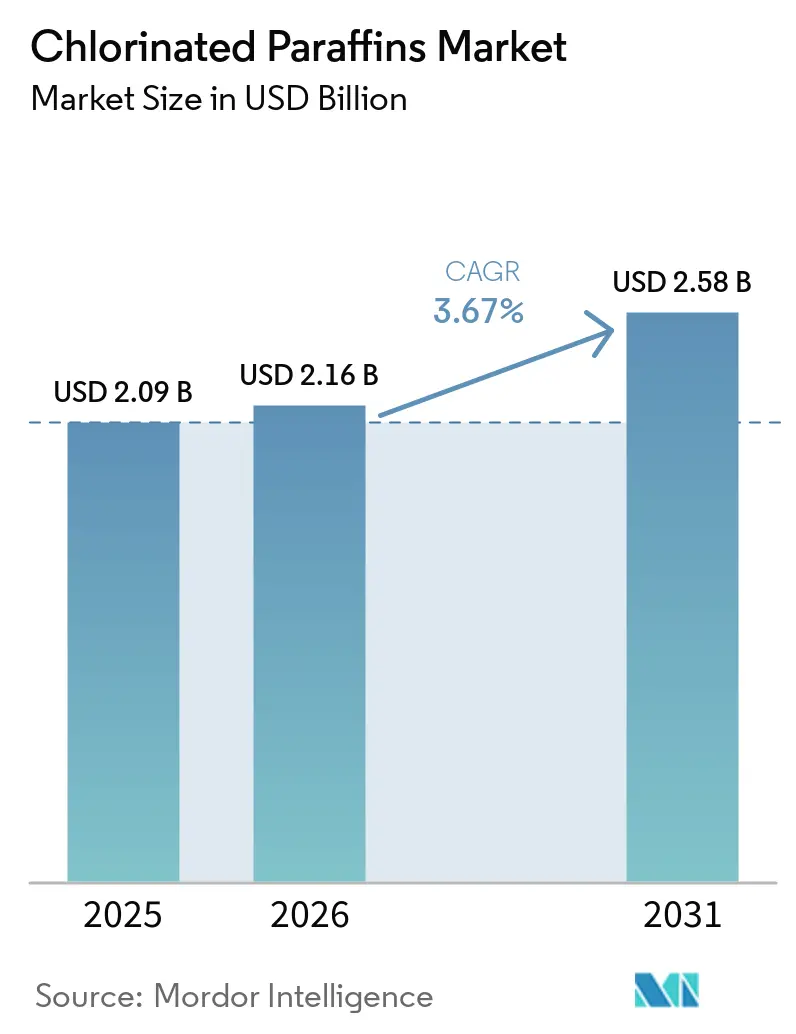
Die Marktgröße für chlorierte Paraffine belief sich 2025 auf 2,09 Milliarden USD und soll von 2,16 Milliarden USD im Jahr 2026 auf 2,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,67 % während des Prognosezeitraums (2026–2031). Die Produktion von flexiblem PVC, die Formulierung von Metallbearbeitungsflüssigkeiten und flammhemmende Anwendungen in Polymeren unterstützen das Marktwachstum. Die Aufnahme mittelkettiger chlorierter Paraffine in die Stockholmer Konvention im Mai 2025 verlagert die Nachfrage hin zu langkettigen und niedrig chlorierten Qualitäten, anstatt die Nachfrage vollständig zu eliminieren. Diese Entwicklung stört regulierte Regionen, unterstützt jedoch Investitionen in Qualitäten, die den sich weiterentwickelnden Registrierungs- und Dokumentationsanforderungen entsprechen. Integrierte Hersteller können die Verfügbarkeit von Rohstoffen sichern, wenn Chlor- und Paraffinversorgung innerhalb desselben Produktionssystems bezogen werden. Bei anspruchsvollen Metallbearbeitungsvorgängen stützen Kosten-Leistungs-Überlegungen auch die Relevanz chlorierter Paraffine, wo Alternativen keine vergleichbare Grenzflächenschmierung bieten können.[1]Umweltprogramm der Vereinten Nationen, "Die neuen POPs, mittelkettige chlorierte Paraffine auf der COP12 gelistet," Stockholmer Konvention, pops.int.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten mittelkettige chlorierte Paraffine im Jahr 2025 einen Marktanteil von 46,72 % am Markt für chlorierte Paraffine, während langkettige chlorierte Paraffine mit einem CAGR von 4,23 % bis 2031 der am schnellsten wachsende Produkttyp sein dürften.
- Nach Chlorgehalt werden niedrig chlorierte Qualitäten voraussichtlich den höchsten prognostizierten CAGR von 4,31 % bis 2031 verzeichnen, während mittel chlorierte Qualitäten im Jahr 2025 einen Marktanteil von 46,56 % am Markt für chlorierte Paraffine hielten.
- Nach Anwendung waren Metallbearbeitungsflüssigkeiten im Jahr 2025 die größte Anwendung, während Schmierstoffadditive voraussichtlich den höchsten prognostizierten CAGR von 4,78 % bis 2031 verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 31,27 % am Markt für chlorierte Paraffine und dürfte mit einem CAGR von 4,18 % bis 2031 die am schnellsten wachsende Region sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für chlorierte Paraffine
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach flexiblem PVC | +0.8% | Global, konzentriert in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Verbrauch von Metallbearbeitungsflüssigkeiten | +0.7% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Brandschutzanforderungen für Polymere und Textilien | +0.4% | Nordamerika, Europa, Südkorea, Japan | Mittelfristig (2–4 Jahre) |
| Bau- und Fertigungsexpansion in aufstrebenden Volkswirtschaften | +0.6% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Versorgungssicherheit bei integriertem Chlor und Paraffin | +0.3% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualitätsmigration hin zu konformen MCCP- und LCCP- Formulierungen | +0.4% | Europa, Nordamerika und angebotsseitige Verschiebungen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach flexiblem PVC
Flexibles PVC bleibt der weltweit größte Verbrauchskanal für chlorierte Paraffine. Hersteller verwenden chlorierte Paraffine als sekundäre Weichmacher und flammhemmende Hilfsmittel neben primären Phthalaten wie DINP und DEHP. Die Nachfrage aus Kabelisolierungen, Kraftfahrzeuginnenräumen, Bodenbelägen und Schutzfolien ist eng mit der Bau- und Elektrifizierungsaktivität verknüpft. Höhere Preise für primäre Weichmacher können Compoundierer dazu veranlassen, kostengünstigere sekundäre Weichmacher einzusetzen, was die Nachfrage in Zeiten der Rohstoffpreisvolatilität stützt. Das prognostizierte Wachstum der städtischen Bevölkerung in Südostasien bis 2035 dürfte die künftige Nachfrage nach Wohngebäuden, Rohren, Profilen und Kabelisolierungen unterstützen. Im August 2024 kündigte Reliance Industries Pläne zur Erweiterung seiner integrierten PVC-Kapazität an und bekräftigte damit die Rolle von PVC im Markt für chlorierte Paraffine.
Verbrauch von Metallbearbeitungsflüssigkeiten
Chlorierte Paraffine dienen als Hochdruckadditive in Schneid-, Schleif-, Umform- und Tiefziehflüssigkeiten. Sie bieten Grenzflächenschmierung in Anwendungen, bei denen die Kontaktdrücke die Leistungsfähigkeit vieler alternativer Chemikalien übersteigen. Folglich bleiben die Fertigung von Kraftfahrzeugkomponenten, die Luft- und Raumfahrtfertigung sowie die Präzisionstechnik wichtige Nachfragequellen für den Markt für chlorierte Paraffine. Die Rückverlagerung der Fertigung nach Nordamerika sowie die erweiterte CNC-Kapazität in Indien und Südostasien stützen die Nachfrage in diesen Anwendungen. Die Stockholmer Konvention sieht eine zeitlich begrenzte Ausnahmeregelung für die Verwendung von MCCPs in professionellen und industriellen Hochleistungs-Metallbearbeitungsflüssigkeiten bis zum 31. Dezember 2036 vor. Diese Ausnahmeregelung spiegelt das Fehlen technisch gleichwertiger Alternativen für die anspruchsvollsten Schneid- und Umformanwendungen wider.
Brandschutzanforderungen für Polymere und Textilien
Brandschutzvorschriften im Bauwesen, im Transportwesen und in der Elektronik stützen weiterhin die Nachfrage nach chlorierten Paraffinen in Polymeren, Gummimischungen und technischen Textilien. Hochchlor-Qualitäten bieten flammhemmende Leistung in Anwendungen, die eine erhöhte Brandbeständigkeit erfordern. Die Elektronikindustriebasis Südkoreas stützt die Nachfrage nach Flammschutzmitteln in Kabel- und Leitungsummantelungen, Förderbändern und textilen Rückenbeschichtungen. Obwohl für Bekleidungstextilien Einschränkungen gelten, beeinflussen diese die größeren Mengen, die in Baupolymeren, Elektrokabeln und Kraftfahrzeugkomponenten verwendet werden, nicht wesentlich. Kanadas Verbot von SCCPs, das am 30. Juni 2026 in Kraft tritt, lenkt die Formulierungsentwicklung im Markt für chlorierte Paraffine auf konforme MCCP- und LCCP-Qualitäten. Anforderungen an die Brandschutzleistung von Kabeln stützen weiterhin die Nachfrage nach halogenhaltigen Flammschutzmitteln in Infrastrukturprojekten.
Bau- und Fertigungsexpansion in aufstrebenden Volkswirtschaften
Infrastrukturinvestitionen in Süd- und Südostasien stützen die Nachfrage im Markt für chlorierte Paraffine, insbesondere für PVC-Weichmacher und Metallbearbeitungsflüssigkeiten. Indonesiens nationaler Entwicklungsplan, Vietnams Wohnbautätigkeit, das Infrastrukturprogramm der Philippinen und Indiens Smart Cities Mission erhöhen den Bedarf an Rohren, Profilen und Kabelisolierungen.
Die Fertigungsexpansion in Vietnam, Thailand und Bangladesch erzeugt zusätzliche Nachfrage nach Schneid- und Umformflüssigkeiten. Die Elektronikfertigung, die Herstellung von Bekleidungsmaschinen und die Produktion von Kraftfahrzeugteilen stützen den Markt für chlorierte Paraffine in Anwendungen, die Hochdruckadditive erfordern. Ein Großteil Südostasiens bleibt von Importen chinesischer Hersteller abhängig, was Chinas exportorientiertes Produktionssystem stärkt. Brasiliens petrochemische Expansion und Saudi-Arabiens industrielle Diversifizierung erweitern die Nachfragebasis weiter auf Südamerika und den Nahen Osten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Einschränkungen für SCCPs und MCCPs | -0.9% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Substitution durch nicht chlorierte Additive | -0.5% | Europa, Nordamerika, Südkorea, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Analytische Mehrdeutigkeit und Prüfkosten | -0.3% | Global, insbesondere in den Compliance-Regionen der EU und Nordamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschränkungen für kurzkettige chlorierte Paraffine und mittelkettige chlorierte Paraffine
Die vorgeschlagene Aufnahme mittelkettiger chlorierter Paraffine (MCCPs) in Anhang A im Mai 2025 stellt eine erhebliche regulatorische Eskalation für den Markt für chlorierte Paraffine dar. Die Entscheidung würde die Kontrollmaßnahmen über kurzkettige chlorierte Paraffine (SCCPs) hinaus auf MCCPs ausweiten, die 2025 einen Anteil von 46,72 % am globalen Umsatz ausmachten. Zeitlich begrenzte Ausnahmeregelungen würden die Verwendung von MCCPs in Metallbearbeitungsflüssigkeiten bis zum 31. Dezember 2036 und in Verteidigungs- und Luft- und Raumfahrtanwendungen bis zum 31. Dezember 2041 erlauben. Diese Ausnahmeregelungen legen jedoch einen geplanten Ausstieg aus der breiteren MCCP-Nutzung in den Unterzeichnerstaaten fest. Europäische Formulierer, die im Markt für chlorierte Paraffine tätig sind, müssen sich auf einen vorgeschlagenen Konzentrationsgrenzwert von 0,1 % w/w für Stoffe, Gemische und Erzeugnisse vorbereiten. Die Nachfrage dürfte zunehmend geografisch fragmentiert werden, da Nicht-Unterzeichnerstaaten ein breiteres Zeitfenster für die MCCP-Nutzung behalten.[2]Rat der Europäischen Union, "Ratsbeschluss EU 2025/868 vom 23. April 2025 über den im Namen der Europäischen Union auf der zwölften Tagung der Konferenz der Vertragsparteien des Stockholmer Übereinkommens einzunehmenden Standpunkt," EUR-Lex, eur-lex.europa.eu.
Substitution durch nicht chlorierte Additive
Die Substitution ist in Anwendungen mit mittlerer Beanspruchung praktikabler als bei Hochleistungs-Metallbearbeitungsvorgängen. Alternative Chemikalien können häufig nicht mit den Kosten und der Leistung chlorierter Paraffine beim Tiefziehen, Räumen und anspruchsvollen Umformvorgängen mithalten. Formulierer evaluieren polymere Ester, sulfuriertes Polyisobutylen, Phosphatester und vLCCPs als potenzielle Substitute. Bestimmte polymere Esterformulierungen haben wirksame Hochdruckeigenschaften und thermische Stabilität in Schneid- und Stanzanwendungen nachgewiesen. CONDAT hat ausgewählte Ziehmittel und Schmierfette ohne SCCPs oder MCCPs für das Ziehen von Edelstahldraht und das Stanzen von Coils neu formuliert. Daher wird erwartet, dass der Markt für chlorierte Paraffine in regulierten Regionen eher eine schrittweise Erosion als eine sofortige Ablösung in allen Anwendungen erfahren wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Regulatorische Divergenz treibt LCCP-Portfolioerweiterungen voran
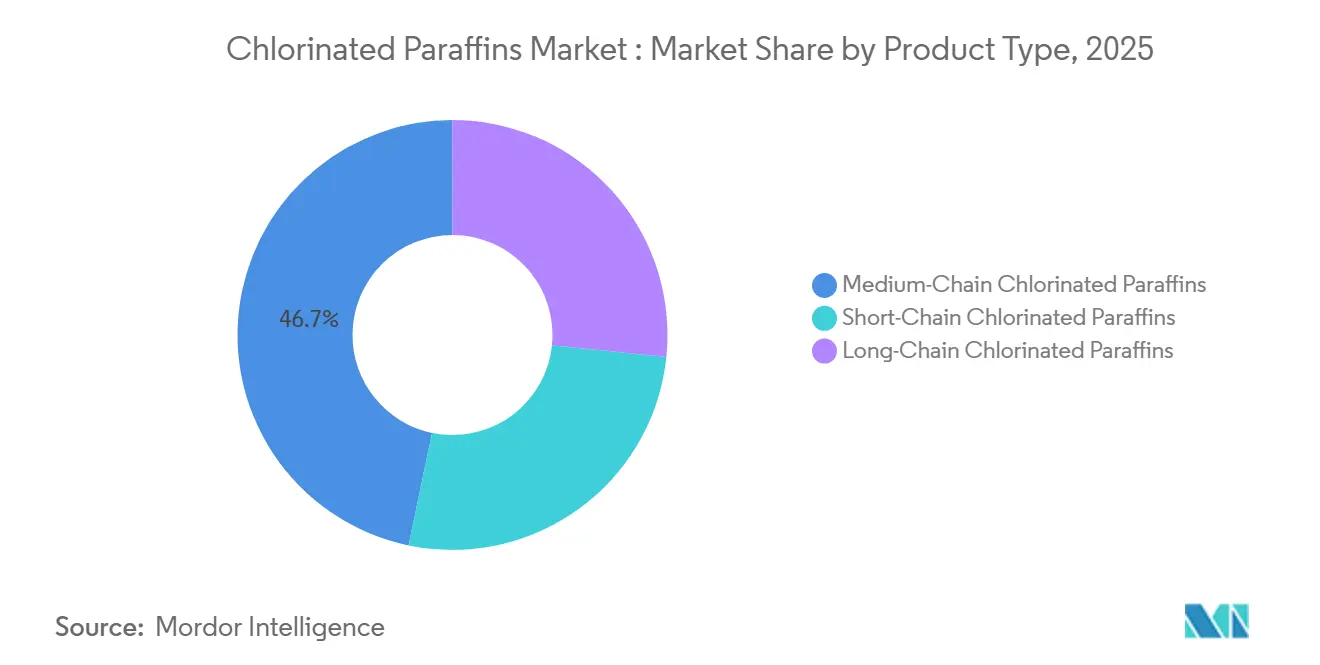
Mittelkettige chlorierte Paraffine machten 2025 einen Anteil von 46,72 % am globalen Umsatz aus. Ihre bedeutende Stellung im Markt für chlorierte Paraffine ergibt sich aus ihrer Verwendung als sekundäre PVC-Weichmacher, Hochdruckadditive in Metallbearbeitungsflüssigkeiten und flammhemmende Additive in Polymerformulierungen. Ihre ausgewogenen Viskositäts- und Kompatibilitätseigenschaften unterstützen ihre Verwendung in diesen Anwendungen. Ihr Kosten-Leistungs-Vorteil ist besonders wichtig in preissensiblen Bau- und Kabelmärkten in Asien-Pazifik. Die Nachfrage nach kurzkettigen chlorierten Paraffinen (SCCPs) geht in regulierten Märkten zurück, da sie seit 2017 als persistente organische Schadstoffe gelistet sind. Die verbleibende SCCP-Nachfrage konzentriert sich auf Länder, die keine gleichwertigen Einschränkungen eingeführt haben.
Langkettige chlorierte Paraffine dürften im Zeitraum 2026–2031 mit einem CAGR von 4,23 % der am schnellsten wachsende Produkttyp sein. Sie gewinnen Marktanteile, da Formulierer in Europa und Nordamerika Produktregistrierungen aktualisieren und das Risiko durch Einschränkungen für mittelkettige chlorierte Paraffine (MCCPs) reduzieren. Die Marktgröße für chlorierte Paraffine bei langkettigen Qualitäten dürfte von der Verlagerung hin zu konformen Spezialformulierungen profitieren. Vantage Leuna bietet MCCP-Qualitäten von C14 bis C17 und LCCP-Qualitäten von C17 bis C30 mit unterschiedlichen Stabilisatorkonfigurationen an. Caffaro Industrie stellt MCCP- und LCCP-Qualitäten in seiner Anlage in Torviscosa her, wo LCCPs einen wachsenden Anteil am Produktportfolio ausmachen. In weniger regulierten Märkten in Asien-Pazifik beeinflussen Kosten und Anwendungsleistung die Qualitätsauswahl weiterhin stärker als die regulatorische Einstufung.


Nach Chlorgehalt: Niedrig chlorierte Qualitäten übertreffen den Markt dank regulatorischer Rückenwind
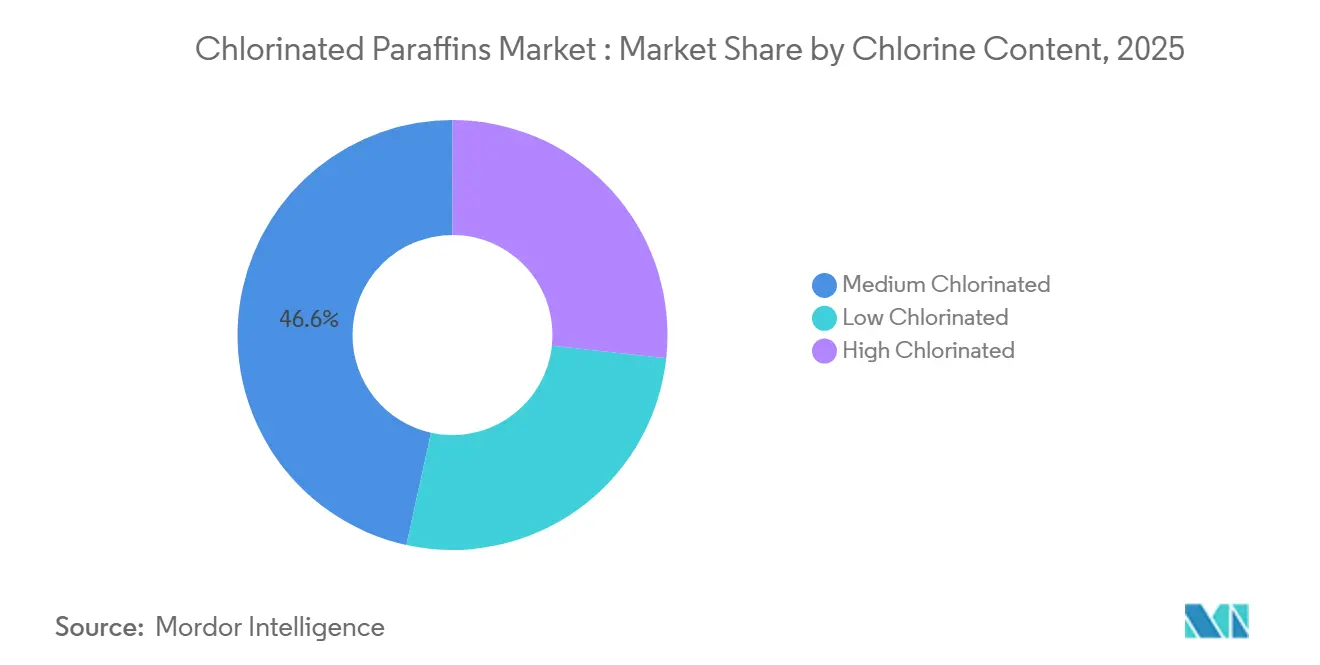
Niedrig chlorierte Qualitäten werden voraussichtlich den höchsten CAGR von 4,31 % im Zeitraum 2026–2031 verzeichnen. Dieses Wachstum spiegelt ihre Position unterhalb der Chlorierungsschwellenwerte wider, auf die restriktive Regulierungsrahmen abzielen. Diese Produkte dienen weiterhin als sekundäre Weichmacher und Additive für Schmiermittel mit geringerer Beanspruchung im Markt für chlorierte Paraffine. Europäische Regulierungsvorschläge definieren Einschränkungen auf der Grundlage spezifischer Molekülformeln und nicht allein des durchschnittlichen Chlorgehalts. Daher sind die Kongenerzusammensetzung und die technische Dokumentation für Lieferanten entscheidend. Niedrig chlorierte Qualitäten können nachgelagerten Käufern in regulierten Märkten eine größere Beschaffungsflexibilität bieten.
Mittel chlorierte Qualitäten blieben 2025 das kommerzielle Rückgrat des Marktes für chlorierte Paraffine mit dem größten Umsatzanteil von 46,56 % im Jahr 2025. CP-52-Qualitäten sind besonders wichtig in Chinas PVC-Weichmacher- und Metallbearbeitungsindustrien. Hoch chlorierte Qualitäten dienen flammhemmenden und Spezialgumimanwendungen, bei denen Brandschutzanforderungen weiterhin entscheidend sind. Die Nachfrage nach hochchlorierten Produkten hält in Ländern mit weniger entwickelten Einschränkungen und dort an, wo nicht halogenierte Alternativen kostspielig bleiben. Südkoreanische Brandschutzanforderungen stützen auch die spezialisierte Nachfrage nach mittel chlorierten Qualitäten in Elektronik- und Transportkomponenten. Hersteller, die in die Europäische Union exportieren, müssen nachweisen, dass die Kongenerzusammensetzung ihrer Produkte den relevanten Formelgrenzwerten entspricht, was die Prüf- und Dokumentationsanforderungen erhöht.
Nach Anwendung: Metallbearbeitungsflüssigkeiten sichern das Volumen, Schmierstoffadditive führen das Wachstum an
Metallbearbeitungsflüssigkeiten machten 2025 den größten Anwendungsanteil von 35,21 % aus. Der Markt für chlorierte Paraffine ist auf diese Flüssigkeiten für Schneid-, Schleif-, Bohr- und Umformvorgänge angewiesen. Anwendungen wie das Tiefziehen von Edelstahl, die Bearbeitung von Luft- und Raumfahrtlegierungen und die Präzisionsgewindeformung erfordern eine zuverlässige Grenzflächenschmierung an der Metall-Werkzeug-Grenzfläche. Synthetische Esteralternativen erreichen nicht durchgängig die Leistung CP-basierter Formulierungen unter vergleichbaren Viskositäts- und Kostenbedingungen. Die Metallbearbeitungsausnahmeregelung, die bis zum 31. Dezember 2036 gilt, stützt die europäische Nachfrage über den allgemeinen Verbotszeitraum hinaus. PVC-Weichmacher stellten die zweitgrößte Anwendung nach Wert dar und blieben eng mit der Bautätigkeit in Asien verknüpft.
Schmierstoffadditive werden voraussichtlich bis 2031 den höchsten CAGR von 4,78 % verzeichnen. Die Erweiterung der Bearbeitungskapazitäten in Indien, Vietnam und Indonesien stützt das Wachstum im Markt für chlorierte Paraffine. Kraftfahrzeug- und allgemeine industrielle Wartungsanwendungen in diesen Fertigungszentren setzen zunehmend CP-angereicherte Schmierstoffformulierungen ein. Flammschutzmittel, Gummi und Elastomere bleiben bedeutende Anwendungen, stehen jedoch in Europa unter stärkerem Substitutionsdruck. Die Kategorie „Sonstige” umfasst Lederverarbeitung, Klebstoffe und Spezialüberzüge, gestützt durch die Nachfrage aus der Lederindustrie in Süd- und Südostasien. Die Anforderungen des OEKO-TEX Standard 100 beeinflussen auch die Beschaffungsentscheidungen für Lederveredelung und Textilbeschichtungen bei exportorientierten Herstellern.
Geografische Analyse
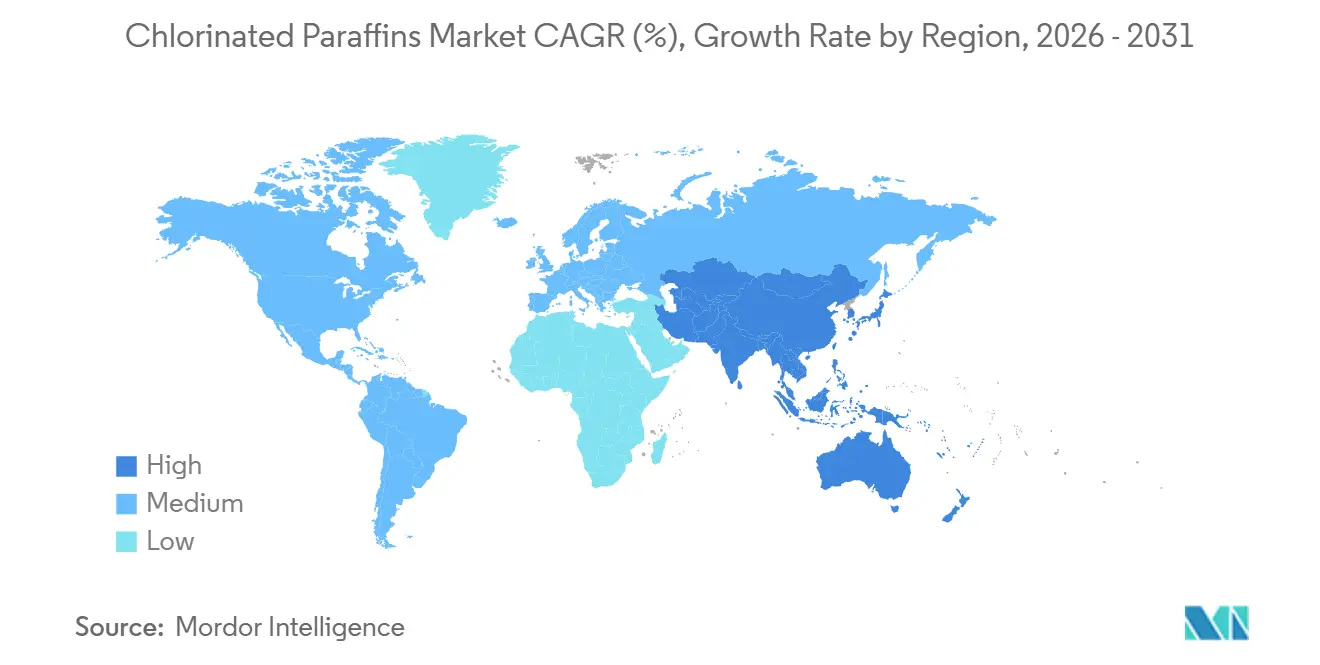
Asien-Pazifik machte 2025 einen Anteil von 31,27 % am globalen Umsatz aus und dürfte bis 2031 mit einem CAGR von 4,18 % die am schnellsten wachsende Region bleiben. China verankert die regionale Produktion und den Verbrauch durch Fertigungscluster in Shandong, Jiangsu und Zhejiang. Umwelt-Compliance-Kosten und Rohstoffengpässe reduzieren jedoch die Auslastungsraten einiger Anlagen in Zentral- und Westchina. Indien ist der zweitgrößte regionale Verbraucher und das am schnellsten wachsende große Produzentenland in Asien-Pazifik. Die PVC-Kabelproduktion, Kraftfahrzeugkomponenten, Lederverarbeitung und Metallbearbeitungsanwendungen stützen die Nachfrage in Indien. Lords Chloro Alkali plant, seine CPW-Kapazität von 20 auf 50 TPD im Dezember 2024 zu erweitern, gefolgt von einer weiteren Erweiterung auf 100 TPD im Juni 2025, unterstützt durch Investitionsausgaben von 300 Millionen INR (3,6 Millionen USD).
Südostasiatische Länder, darunter Vietnam, Thailand und Indonesien, bleiben bedeutende Nettoimporteure von Produkten chinesischer Hersteller. Dieses Handelsmuster stärkt Chinas Rolle bei der Preisbildung im Markt für chlorierte Paraffine. Metallbearbeitungsflüssigkeits- und PVC-Anwendungen stützen die Nachfrage in Nordamerika. Die Vereinigten Staaten haben vLCCPs mit C21+-Kohlenstoffketten für die inländische Fertigung zugelassen und bieten damit einen Compliance-Pfad für bestimmte industrielle Anwendungen. Europa sieht sich einem restriktiveren Betriebsumfeld gegenüber, da die Kontrollen für MCCPs voranschreiten. Im August 2026 wird INEOS Inovyn voraussichtlich die verbleibenden 50 % der Anteile an Runcorn MCP Limited und damit verbundene EDC-Anlagen erwerben und damit seine integrierte Lieferkette im Vereinigten Königreich stärken.
Südamerika, der Nahe Osten und Afrika bieten Nachfragekanäle, in denen sich die Regulierungsrahmen noch in einem früheren Entwicklungsstadium befinden. Brasiliens PVC-Verarbeitung und Bautätigkeit stützen die Nachfrage nach sekundären Weichmachern im Markt für chlorierte Paraffine. Saudi-Arabien und Südafrika sind bedeutende Nachfragezentren im Nahen Osten und in Afrika. NCP Chlorchem stellt Plasticlor-Produkte aus chlorierten Paraffinen in Gauteng für Bergbau-, Kunststoff- und Industriechemikalienanwendungen her. Nuberg EPC wird voraussichtlich im November 2025 einen Auftrag für ein Chlor-Alkali-Erweiterungsprojekt in Oman erhalten, das nachgelagerte Produktionskapazitäten für chloriertes Paraffinwachs umfasst. Diese Regionen können Anwendungen aufnehmen, die in Europa und Nordamerika zunehmenden Einschränkungen unterliegen.

Wettbewerbslandschaft
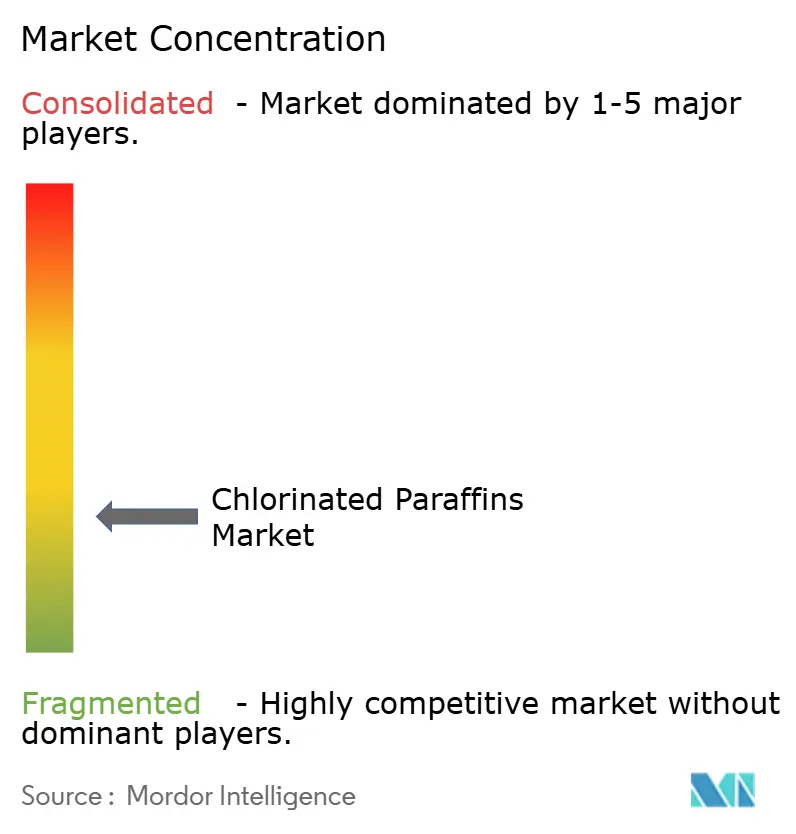
Der globale Markt für chlorierte Paraffine ist mäßig fragmentiert, obwohl die Konzentration je nach Region variiert. China verfügt über Hunderte von Herstellern, die auf unterschiedlichen Integrations- und Umwelt-Compliance-Niveaus tätig sind. Der Wettbewerb bei Standardqualitätsprodukten ist besonders intensiv in asiatischen PVC- und Metallbearbeitungsanwendungen, getrieben durch Produktionskapazität und exportorientierte Wirtschaft. INEOS Inovyn und KLJ Group sind global aufgestellte Hersteller mit Chlor-Alkali-Integration und breiten Produktportfolios. KLJ Group betreibt Anlagen in Indien, Thailand und Katar und verfügt damit über einen breiteren Fertigungsstandort als viele Wettbewerber. Hersteller mit integriertem Zugang zu Chlor- und Paraffinrohstoffen können das Rohstoffrisiko reduzieren und die Versorgungszuverlässigkeit verbessern.
In Europa und Nordamerika konzentriert sich der Wettbewerb bei Spezialqualitätsprodukten auf Registrierungen, Formulierungsfähigkeiten und Lieferkettenunterlagen. Der Produktkatalog 2026 von Vantage Leuna weist ISO 9001:2015- und ISO 50001-Zertifizierungen an seinem Standort in Leuna aus. Diese Zertifizierungen stützen seine Qualitäts- und Energiemanagementpositionierung bei europäischen Spezialausschreibungen. Der Entwurf verweist auch auf eine Investition von 5 Millionen EUR (5,82 Millionen USD), die Caffaro Industrie im Juli 2025 für Anlagenaufrüstungen und die Entwicklung pharmazeutischer Zwischenprodukte erhalten hat. Diese Investition verringert die Abhängigkeit des Unternehmens von chlorierten Paraffinen und nutzt gleichzeitig seine Chlorierungsfähigkeiten. Lieferanten mit etablierten Compliance-Nachweisen sind besser positioniert, um Verteidigungs- und Luft- und Raumfahrtanwendungen zu bedienen, die eine längere Ausnahmeregelung für MCCPs behalten.
Chinesische Hersteller, die in sauberere Produktionsprozesse und REACH-Registrierungen investieren, könnten direkter in Premium-LCCP-Segmenten konkurrieren. Etablierte europäische Lieferanten reagieren mit breiteren Produktportfolios, Registrierungsfähigkeiten und Kundensupport. Der Entwurf verweist auf die Runcorn-Transaktion von INEOS Inovyn im August 2026 als Beispiel für eine Versorgungssicherheitsstrategie. KLJ Groups 125-Millionen-USD-Chlor-Alkali-Komplex in Katar ist ein weiteres Beispiel für Rückwärtsintegration, die die Kostenresilienz stützt. Caffaros Anlagenaufrüstungen stellen eine dritte strategische Initiative dar, die auf die Stärkung der Portfoliodiversität und der Produktionsfähigkeiten ausgerichtet ist. Der Marktkonzentrationsindex beträgt 3 von 10, was eine mäßige Fragmentierung und die Präsenz von Hunderten chinesischer Hersteller widerspiegelt. Die verfügbaren Belege deuten nicht darauf hin, dass führende Unternehmen die kombinierten Marktanteile halten, die für einen höheren Wert erforderlich wären.
Marktführer der Branche für chlorierte Paraffine
-
INEOS
-
Dover Chemical Corporation
-
Aditya Birla Chemicals Limited
-
KLJ Group
-
NCP Chlorchem (Pty) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: INEOS Inovyn stimmte dem Erwerb der verbleibenden 50 % der Anteile an Runcorn MCP Limited sowie der Produktionsanlagen für Ethylendichlorid (EDC) von Vynova Runcorn Limited zu, das 2025 in die Verwaltung übergegangen war. Die Transaktion integriert die Chlor-Alkali- und EDC-Wertschöpfungskette des Vereinigten Königreichs vollständig unter INEOS Inovyn und sichert den Standort Runcorn, der 98 % des für die Trinkwasseraufbereitung im Vereinigten Königreich verwendeten Chlors liefert. Diese Akquisition ist entscheidend für die Aufrechterhaltung der Kontinuität der nachgelagerten Produktion chlorierter Derivate.
- Juni 2025: Lords Chloro Alkali Limited gab Pläne zur Erweiterung seiner Produktionskapazität für chloriertes Paraffinwachs an seinem Werk in Rajasthan von 50 TPD auf 100 TPD bekannt. Das Unternehmen stellte 300 Millionen INR (3,6 Millionen USD) an Investitionsausgaben bereit, finanziert durch interne Rücklagen und bestehende Kreditlinien. Es strebt an, die Erweiterung bis Ende des Geschäftsjahres 2026–27 in Betrieb zu nehmen, um die interne Chlornutzung zu verbessern und die inländische Industrienachfrage zu befriedigen.


Berichtsumfang des globalen Marktes für chlorierte Paraffine
Chloriertes Paraffin ist ein komplexes Gemisch chlorierter Kohlenwasserstoffe, das weitgehend als sekundärer Weichmacher, Flammschutzmittel und Hochdruckschmierstoffadditiv eingesetzt wird.
Der Markt für chlorierte Paraffine ist nach Produkttyp, Chlorgehalt, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in kurzkettige chlorierte Paraffine, mittelkettige chlorierte Paraffine und langkettige chlorierte Paraffine segmentiert. Nach Chlorgehalt ist der Markt in niedrig chloriert, mittel chloriert und hoch chloriert segmentiert. Nach Anwendung ist der Markt in Metallbearbeitungsflüssigkeiten, Schmierstoffadditive, PVC-Weichmacher, Flammschutzmittel, Gummi und Elastomere sowie Sonstige segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für chlorierte Paraffine in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Kurzkettige chlorierte Paraffine |
| Mittelkettige chlorierte Paraffine |
| Langkettige chlorierte Paraffine |
| Niedrig chloriert |
| Mittel chloriert |
| Hoch chloriert |
| Metallbearbeitungsflüssigkeiten |
| Schmierstoffadditive |
| PVC-Weichmacher |
| Flammschutzmittel |
| Gummi und Elastomere |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kurzkettige chlorierte Paraffine | |
| Mittelkettige chlorierte Paraffine | ||
| Langkettige chlorierte Paraffine | ||
| Nach Chlorgehalt | Niedrig chloriert | |
| Mittel chloriert | ||
| Hoch chloriert | ||
| Nach Anwendung | Metallbearbeitungsflüssigkeiten | |
| Schmierstoffadditive | ||
| PVC-Weichmacher | ||
| Flammschutzmittel | ||
| Gummi und Elastomere | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert werden chlorierte Paraffine bis 2031 voraussichtlich erreichen?
Der Wert wird voraussichtlich bis 2031 auf 2,58 Milliarden USD steigen, ausgehend von 2,16 Milliarden USD im Jahr 2026 bei einem CAGR von 3,67 %.
Welcher Produkttyp chlorierter Paraffine hatte 2025 den größten Marktanteil?
Mittelkettige chlorierte Paraffine hielten 2025 einen Anteil von 46,72 % am globalen Umsatz.
Welche Chlorgehalt-Qualität wächst am schnellsten?
Niedrig chlorierte Qualitäten werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 4,31 % wachsen.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik hielt 2025 einen Anteil von 31,27 % am globalen Umsatz und wird voraussichtlich bis 2031 die am schnellsten wachsende Region sein.
Seite zuletzt aktualisiert am:



