
Tamaño y Participación del Mercado de Verificación de Titularidad Real
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
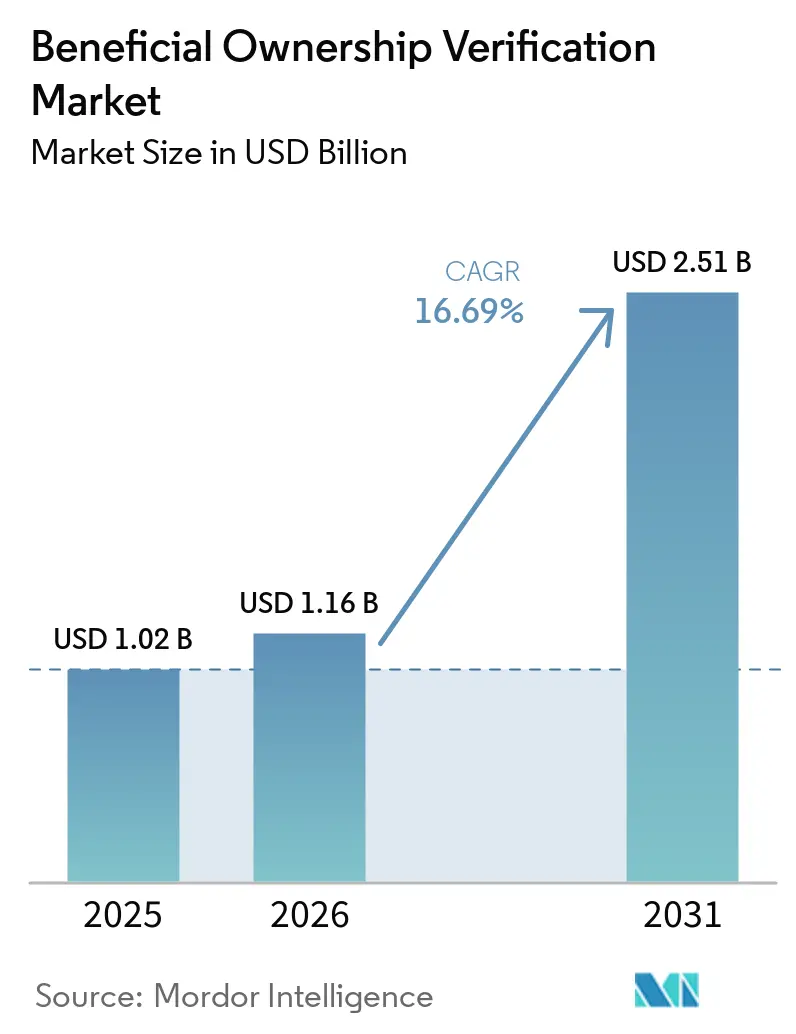
| Tamaño del Mercado (2026) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Verificación de Titularidad Real por Mordor Intelligence
El tamaño del mercado de verificación de titularidad real fue valorado en 1,02 mil millones de USD en 2025 y se estima que crecerá desde 1,16 mil millones de USD en 2026 hasta alcanzar los 2,51 mil millones de USD en 2031, a una CAGR del 16,69% durante el período de pronóstico (2026-2031). El mercado de verificación de titularidad real está siendo moldeado por normativas que exigen a las instituciones identificar a las personas que en última instancia controlan las entidades jurídicas. Estos requisitos están desplazando la verificación desde una simple declaración empresarial hacia comprobaciones en registros, documentos y registros de titularidad. La incorporación digital de empresas también está ampliando el número de eventos de verificación, en particular cuando las plataformas admiten nuevos comerciantes o usuarios corporativos. Los proveedores están respondiendo combinando datos de entidades, mapeo de titularidad y funciones de gestión de casos en un único flujo de trabajo. Las limitaciones de acceso a datos y las normas nacionales de residencia de datos siguen dificultando la prestación transfronteriza en el mercado de verificación de titularidad real.
Conclusiones Clave del Informe
- Por componente, el software representó el 67,49% de la participación del mercado de verificación de titularidad real en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 19,26% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 69,73% de la participación del mercado de verificación de titularidad real en 2025 y se espera que crezca a una CAGR del 21,83% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 64,82% de los ingresos en 2025, mientras que se proyecta que las pymes crecerán a una CAGR del 20,91% hasta 2031.
- Por usuario final, las instituciones bancarias y financieras representaron el 36,51% de los ingresos en 2025, mientras que se proyecta que los mercados, plataformas y empresas de comercio electrónico se expandirán a una CAGR del 22,73% hasta 2031.
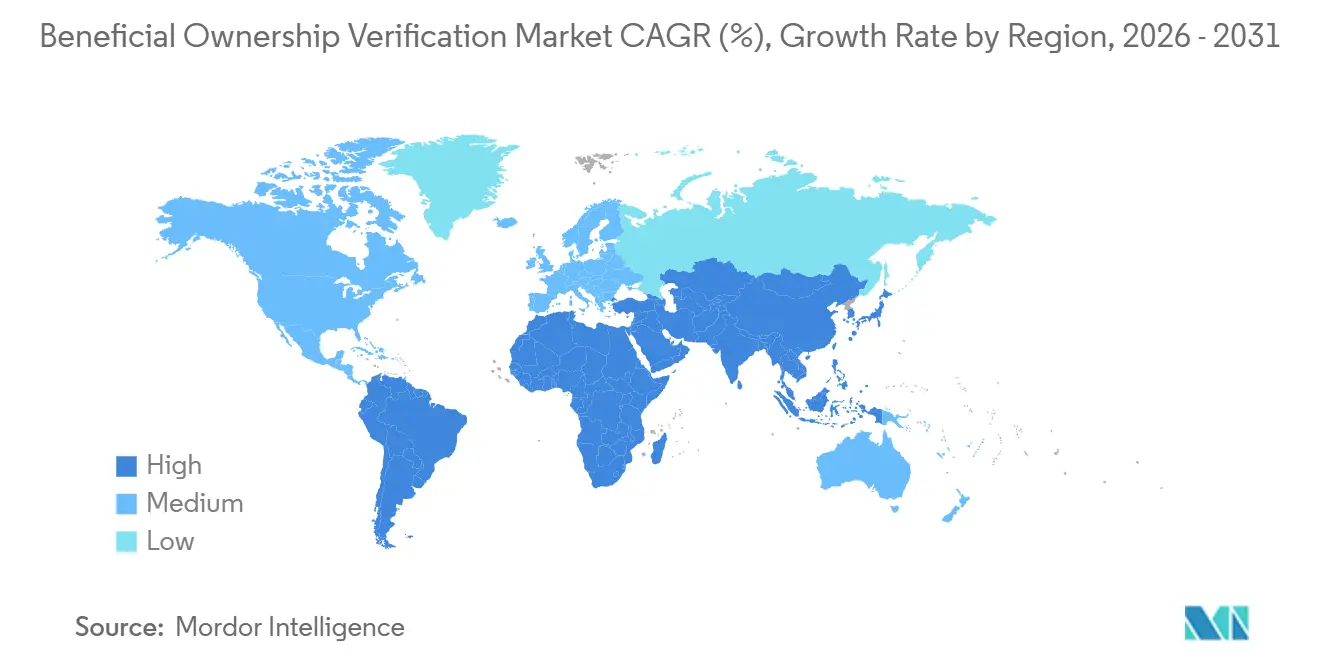
- Por geografía, América del Norte representó el 39,72% de los ingresos en el mercado de verificación de titularidad real en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a una CAGR del 23,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Verificación de Titularidad Real
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Normas Más Estrictas de Transparencia en la Titularidad Real | +5.0% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Incorporación Digital de Empresas | +4.2% | Global, con repercusión en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de Entidades Transfronterizas | +3.0% | Global | Largo plazo (≥ 4 años) |
| Adopción de Monitoreo Continuo | +2.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Las Brechas en la Normalización de las API de Registros Generan Gasto en Verificación | +1.6% | Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Verificación Activada por Riesgo tras el Alivio de la Norma CDD de EE. UU. | +0.9% | América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Normas Más Estrictas de Transparencia en la Titularidad Real
El GAFI revisó las Recomendaciones 24 y 25 en 2022, y su guía de 2023 estableció expectativas más claras para que la información sobre titularidad real sea adecuada, precisa y actualizada.[1] La guía respalda el uso de varias fuentes de información en lugar de depender de una única autodeclaración. Este enfoque aumenta la necesidad de comprobaciones de la cadena de titularidad, conciliación de registros y evidencia auditable en el mercado de verificación de titularidad real. El Reglamento UE 2024/1624 se aplicará a partir del 10 de julio de 2027 y considera titular real a la persona que posea exactamente el 25% de las acciones o derechos de voto. La AMLA programó trabajos sobre normas técnicas de titularidad real a nivel de grupo para su presentación antes del 10 de julio de 2026, lo que añadió urgencia para los grupos financieros transfronterizos. Los registros oficiales sirven como verificaciones cruzadas dentro del marco de la UE, respaldando flujos de trabajo de verificación de múltiples fuentes.
Expansión de la Incorporación Digital de Empresas
La captación de clientes empresariales en entornos digitales está acercando las comprobaciones de titularidad real al momento en que un cliente o comerciante se incorpora a un servicio. El artículo 30 de la Ley de Servicios Digitales de la UE exige a las plataformas en línea obtener, verificar y registrar la información de los comerciantes. Este requisito incluye información relevante sobre la identidad empresarial y extiende la actividad de verificación más allá de las instituciones financieras establecidas. El Banco Asiático de Desarrollo detectó marcos de divulgación de titularidad real desiguales en Asia y el Pacífico en su evaluación de 2024.[2] Los diferentes sistemas nacionales hacen que la agregación de registros sea útil para las empresas que operan en múltiples jurisdicciones. Los mayores volúmenes de eventos de incorporación de menor tamaño favorecen los servicios basados en la nube y la adquisición por uso en el mercado de verificación de titularidad real.
Complejidad de Entidades Transfronterizas
Las estructuras de titularidad en capas requieren una revisión separada de cada empresa, vínculo de titularidad y registro de respaldo. Un grupo puede tener entidades a través de zonas francas, registros en territorio continental y sociedades holding offshore, cada una sujeta a autoridades y normas de divulgación distintas. Esto aumenta la cantidad de evidencia necesaria para la debida diligencia del cliente. Transparencia Internacional informó sobre deficiencias en el mantenimiento de registros y la verificación en muchas jurisdicciones encuestadas de Oriente Medio y Norte de África en 2024. El Reglamento (UE) 2024/1624 exige que las participaciones en cadenas separadas se agreguen al evaluar el control. El mercado de verificación de titularidad real necesita, por tanto, herramientas capaces de resolver entidades vinculadas en lugar de tratar cada búsqueda en un registro como una respuesta completa.
Adopción de Monitoreo Continuo
Las instituciones reguladas están sustituyendo las revisiones periódicas por sistemas capaces de responder a cambios en la titularidad y actualizaciones de sanciones. Esto convierte la verificación en una tarea operativa continua en lugar de una actividad puntual de incorporación. Fenergo y Moody's anunciaron en noviembre de 2025 una asociación para integrar la API de Verificación de Entidades de Moody's en el sistema FinCrime OS de Fenergo para el KYC perpetuo. La integración abarcó más de 600 millones de empresas y 1.700 millones de vínculos de titularidad en más de 200 jurisdicciones. El monitoreo continuo puede reducir la probabilidad de que un cambio material en la titularidad pase desapercibido hasta la próxima revisión programada. La Norma de Debida Diligencia del Cliente de FinCEN sigue exigiendo el monitoreo continuo de las relaciones con los clientes, lo que respalda el uso recurrente de plataformas en América del Norte.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Acceso Fragmentado a Registros y Calidad de los Datos | -1.5% | Global | Largo plazo (≥ 4 años) |
| El Retroceso Regulatorio en EE. UU. Reduce la Demanda de Informes Domésticos | -1.2% | América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de Privacidad y Residencia de Datos | -1.1% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Los Registros No Digitales Limitan la Evidencia de Titularidad | -0.8% | Oriente Medio y África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Fragmentado a Registros y Calidad de los Datos
La infraestructura de registros sigue siendo desigual, incluso en economías desarrolladas con requisitos establecidos contra el lavado de dinero. El Transparenzregister de Alemania no admite consultas automatizadas mediante API, y los equipos deben utilizar el Handelsregister conforme al artículo 20(2) de la GwG.[3] Esta situación puede introducir retrasos y generar discrepancias en flujos de datos que de otro modo serían automatizados. El mercado de verificación de titularidad real debe, por tanto, recurrir a más de 1 fuente cuando los datos del registro están incompletos o no disponibles. Las comprobaciones múltiples elevan los costos operativos por cliente y pueden ralentizar la incorporación de grandes volúmenes. También limitan el grado de procesamiento directo que los proveedores pueden ofrecer en jurisdicciones con registros restringidos o no digitales.
Requisitos de Privacidad y Residencia de Datos
Las sentencias WM y Sovim del Tribunal de Justicia de la Unión Europea pusieron fin al acceso público irrestricto a los registros de titularidad real en la Unión Europea. Francia introdujo posteriormente el Decreto N.º 2026-310, que exige al solicitante de acceso disponer de un certificado válido del Institut national de la propriété industrielle antes de consultar el registro de titularidad real. Estos controles añaden tiempo de tramitación a las consultas que anteriormente tenían un acceso más abierto. Las normas de residencia de datos en India, China y Vietnam también obligan a los proveedores a gestionar los datos en entornos geográficos separados. La Ley de Inteligencia Artificial de la UE añade obligaciones de explicabilidad para determinados usos de inteligencia artificial de alto riesgo, lo que aumenta el trabajo de implementación para los compradores más pequeños. El mercado de verificación de titularidad real debe equilibrar la automatización con los controles de acceso, la ubicación de los datos y las decisiones documentadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas de Software Respaldan los Flujos de Trabajo de Cumplimiento Normativo Principales
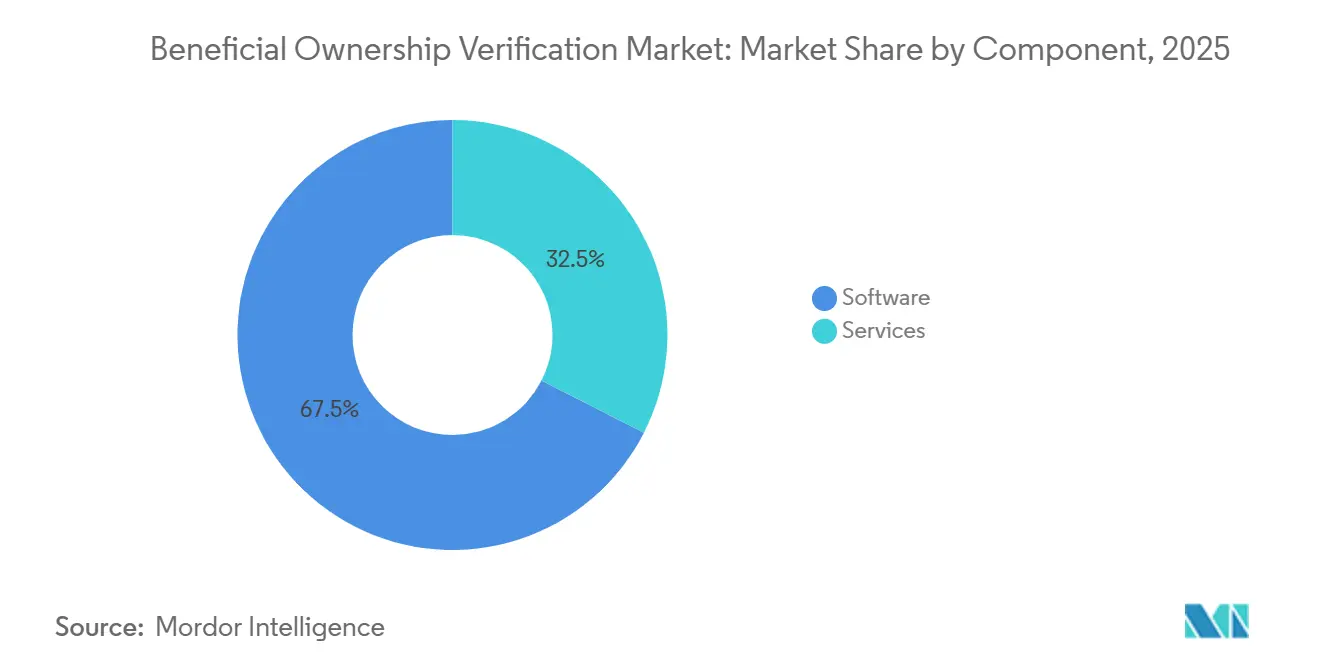
El software representó el 67,49% de la participación del mercado de verificación de titularidad real en 2025. Los equipos de cumplimiento normativo utilizan software para motores de verificación, resolución de grafos de titularidad, gestión de casos y administración de registros de auditoría. Estas funciones se sitúan en el centro de los procesos de conocimiento del negocio (KYB), en particular para las instituciones que gestionan relaciones corporativas complejas. La reverificación manual resulta costosa cuando las empresas deben comprobar repetidamente grandes poblaciones de entidades jurídicas. El tamaño del mercado de verificación de titularidad real para el software sigue respaldado por la necesidad de comprobaciones repetibles y documentadas. El software también ayuda a los equipos a aplicar los mismos controles en diferentes unidades de negocio y jurisdicciones.
Se proyecta que los servicios se expandirán a una CAGR del 19,26% hasta 2031. Los compradores medianos y las plataformas digitales suelen recurrir a proveedores de servicios para configurar flujos de trabajo en lugar de crear equipos especializados internamente. Encompass Corporation lanzó EC360 en febrero de 2025, combinando automatización de datos públicos, comunicación corporativa y capacidades de identidad digital para respaldar el cumplimiento normativo bancario. Fenergo lanzó Fen-AI en julio de 2026 como un sistema continuo para la gestión del ciclo de vida de clientes regulados con un Marco de Interoperabilidad Agente a Agente.[4] Estos cambios en los productos muestran cómo los proveedores están incorporando más capacidades de integración y flujo de trabajo en su software. Se espera que el marco eIDAS 2.0 aumente el interés en plataformas capaces de incorporar credenciales verificables del Identificador de Entidad Jurídica entre 2026 y 2027.


Por Modo de Implementación: La Entrega en la Nube Permite Actualizaciones Frecuentes
La implementación basada en la nube representó el 69,73% de la participación del mercado de verificación de titularidad real en 2025. También se proyecta que se expandirá a una CAGR del 21,83% hasta 2031. Los sistemas en la nube pueden distribuir cambios en las normas de titularidad, datos de sanciones y controles de identidad sin que cada cliente deba gestionar un proceso de lanzamiento independiente. Esto ayuda a las organizaciones a mantener prácticas de verificación más coherentes en todas sus ubicaciones. El mercado de verificación de titularidad real se beneficia de la entrega en la nube cuando los clientes necesitan procesar notificaciones frecuentes de cambios en los registros. La infraestructura en la nube también respalda la supervisión centralizada de múltiples entidades jurídicas y regiones operativas.
Los sistemas locales siguen siendo relevantes para las instituciones con estrictos requisitos de residencia de datos y control interno. La entrega híbrida está ganando atención entre los bancos globales que deben cumplir tanto las normas europeas de protección de datos como los requisitos de localización de Asia-Pacífico. Estos proyectos híbridos pueden requerir integración personalizada, soporte continuo y una gestión de cuentas más estrecha. También pueden dificultar el cambio de proveedor tras una implementación compleja. El monitoreo continuo requiere sistemas capaces de recibir y procesar grandes volúmenes de señales de cambio sin retrasos significativos. Las decisiones de implementación en la industria de verificación de titularidad real dependen, por tanto, de los controles de datos del cliente, su presencia regional y la necesidad de actualizaciones compartidas.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes se Expanden
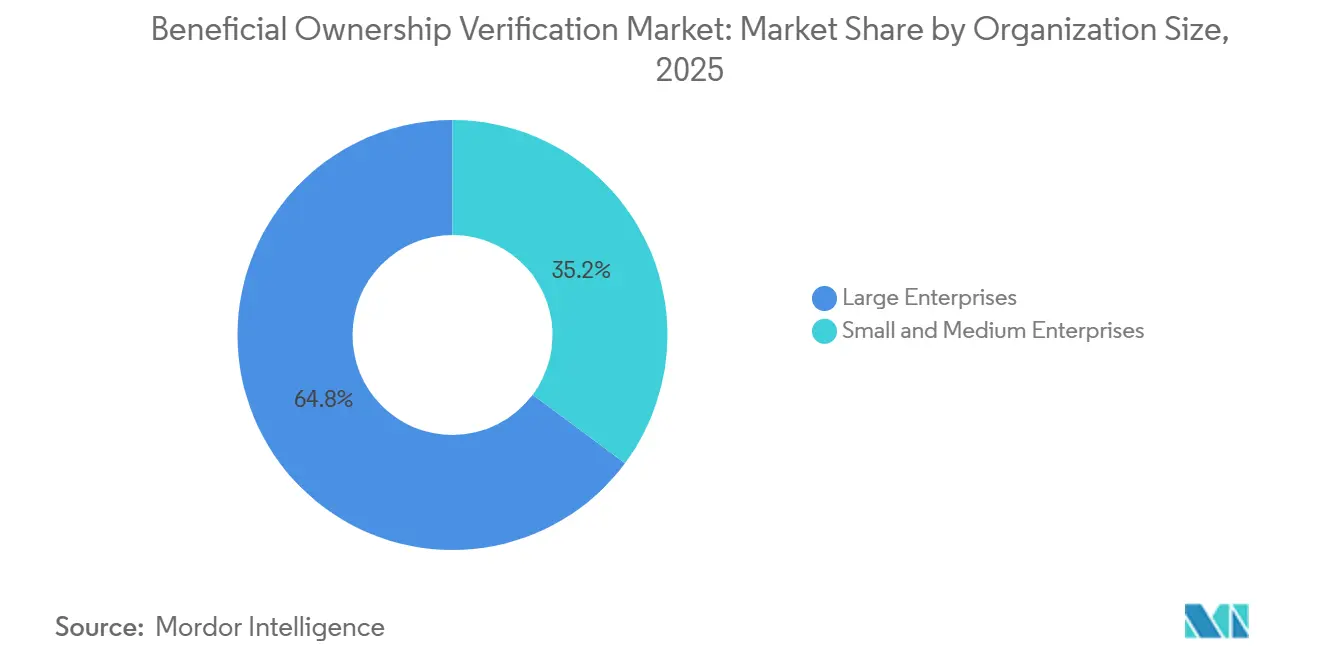
Las grandes empresas representaron el 64,82% de los ingresos en 2025. Las instituciones financieras globales deben evaluar a los clientes corporativos con diferentes niveles de riesgo, niveles de titularidad, productos y jurisdicciones. Sus programas establecidos de debida diligencia del cliente las convierten en compradores sustanciales de plataformas de verificación empresarial. Los grandes bancos también influyen en los requisitos impuestos a sus comerciantes, socios de pago y otras contrapartes. Esto genera una necesidad más amplia de comprobaciones documentadas de titularidad real. El mercado de verificación de titularidad real sigue atrayendo demanda de empresas que necesitan políticas coherentes en poblaciones de clientes complejas.
Se proyecta que las pymes se expandirán a una CAGR del 20,91% hasta 2031. Los requisitos regulatorios están alcanzando a empresas fintech, de criptoactivos y de mercados que pueden no contar con sistemas de cumplimiento normativo consolidados. Las normas de las redes de pago pueden exigir la verificación de la titularidad real de los comerciantes antes de que una empresa obtenga acceso a la liquidación. Los compradores más pequeños suelen dar importancia a la velocidad de implementación y a una fijación de precios transparente basada en el uso. La Ley de Inteligencia Artificial de la UE puede añadir trabajo de gobernanza para empresas sin equipos dedicados, lo que aumenta el valor de los registros de decisiones integrados. La industria de verificación de titularidad real está favoreciendo, por tanto, los servicios nativos en la nube y basados en API para las pymes que necesitan cumplir los requisitos con recursos internos limitados.
Por Usuario Final: Las Instituciones Financieras Lideran Mientras las Plataformas Digitales se Aceleran
Las instituciones bancarias y financieras representaron el 36,51% del mercado de verificación de titularidad real en 2025. Estas organizaciones tienen obligaciones de debida diligencia del cliente de larga data y deben evaluar a los clientes corporativos en función de productos, niveles de riesgo y múltiples jurisdicciones. Los proveedores de servicios fintech y de pago constituyen otro grupo de demanda sustancial, ya que sus comerciantes y clientes de banca como servicio generan una exposición similar. Las compañías de seguros, los despachos jurídicos y contables y los organismos gubernamentales también necesitan información sobre la titularidad para sus distintas funciones de cumplimiento normativo, divulgación o investigación. Ninety One seleccionó la plataforma unificada de gestión del ciclo de vida del cliente de Fenergo en septiembre de 2026 para automatizar la revisión periódica y la debida diligencia reforzada. Este caso de uso refleja la sustitución de procesos heredados dentro de organizaciones financieras reguladas.
Se proyecta que los mercados, plataformas y empresas de comercio electrónico se expandirán a una CAGR del 22,73% hasta 2031. Estas empresas necesitan verificar a los comerciantes y usuarios empresariales para respaldar la trazabilidad de los comerciantes y el control de riesgos. Trulioo lanzó su Agente de Descubrimiento de Titulares Reales en julio de 2026 para el descubrimiento de titularidad real dentro de su flujo de trabajo KYB.[5] Una plataforma global de comercio social en Malasia, Vietnam y el Reino Unido implementó inicialmente el producto. Los proveedores de servicios de criptoactivos autorizados bajo MiCA se convertirán en entidades obligadas por el Reglamento contra el Lavado de Dinero a partir de julio de 2027. Esto amplía los requisitos completos de identificación de titularidad real y debida diligencia del cliente a un grupo adicional de empresas digitales.
Análisis Geográfico
América del Norte representó el 39,72% de la participación del mercado de verificación de titularidad real en 2025. La región cuenta con un grupo concentrado de instituciones financieras reguladas, prácticas establecidas de adquisición de software empresarial y obligaciones en capas bajo la Ley de Secreto Bancario y la Norma de Debida Diligencia del Cliente de FinCEN. FinCEN emitió la Orden de Alivio Excepcional para Apertura de Cuentas FIN-2026-R001 en febrero de 2026, limitando los desencadenantes de reverificación a la apertura inicial de cuentas y a los eventos activados por riesgo.[6] FinCEN eximió permanentemente a las empresas domésticas estadounidenses de la obligación de informar directamente sobre la titularidad real en agosto de 2026. Este cambio desplaza la atención desde las herramientas de informes centralizados hacia la verificación específica de cada institución y activada por riesgo. Los requisitos de FINTRAC de Canadá también respaldan la inversión transfronteriza de empresas con operaciones en América del Norte.
Europa es el segundo mercado regional más grande para la verificación de titularidad real. El paquete de lucha contra el lavado de dinero de la UE, que incluye el Reglamento contra el Lavado de Dinero, la Sexta Directiva contra el Lavado de Dinero y la Autoridad de Lucha contra el Lavado de Dinero, está modificando los requisitos de debida diligencia del cliente en 27 estados miembros entre julio de 2025 y julio de 2027. El programa 2026-2028 de la AMLA estableció el 10 de julio de 2026 como fecha límite para las normas técnicas de titularidad real a nivel de grupo. Francia designó al INPI como su organismo de certificación de acceso en virtud del Decreto N.º 2026-310. El régimen de Personas con Control Significativo del Reino Unido crea un requisito de cumplimiento normativo independiente para las empresas que operan tanto en el Reino Unido como en la Unión Europea. Asia-Pacífico está formalizando rápidamente su marco normativo, y el Banco Asiático de Desarrollo identificó 9 países que están desarrollando sistemas digitales de verificación de titularidad real en 2024.
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 23,61% hasta 2031. La SAMA de Arabia Saudita exigió a las instituciones financieras supervisadas que se integraran con la plataforma Wathiq del Ministerio de Comercio en marzo de 2026. El requisito incluye obligaciones de notificación de discrepancias y sigue las normas de titularidad real efectiva de Arabia Saudita de 2025. El marco de los Emiratos Árabes Unidos bajo la Resolución del Gabinete N.º 58 de 2020 exige informes semanales y respalda la demanda de información de titularidad actualizada. Transparencia Internacional constató que las deficiencias en el mantenimiento de registros y la verificación persistían en muchas jurisdicciones encuestadas de la región MENA en 2024. El activo registro de Personas con Control Significativo de Sudáfrica y el umbral de divulgación del 5% de Nigeria crean diferentes necesidades de verificación en toda África.

Panorama Competitivo
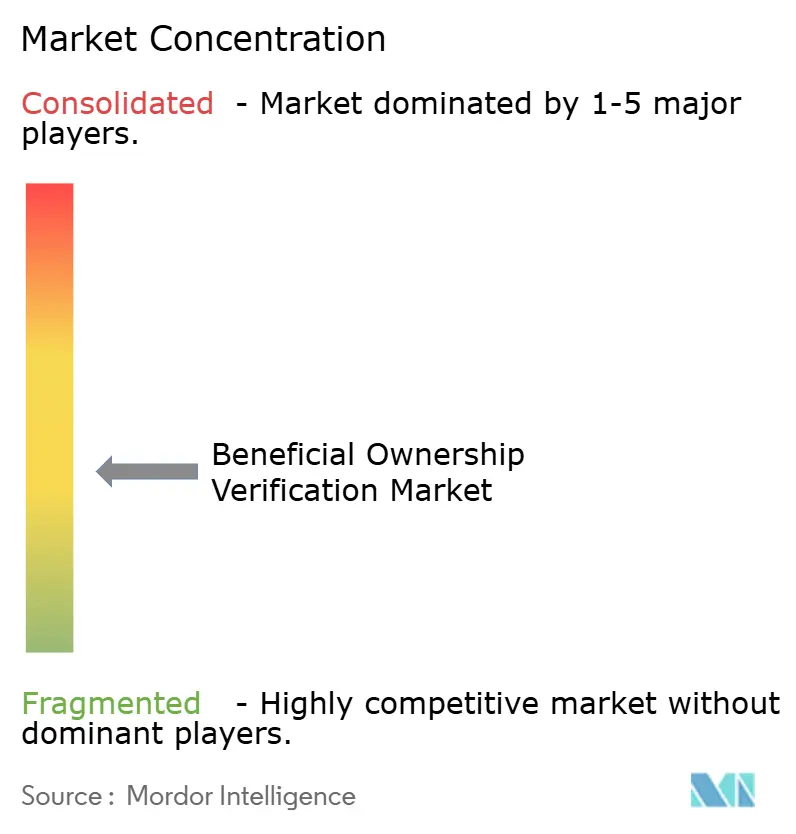
El mercado de verificación de titularidad real está moderadamente fragmentado. La competencia incluye proveedores globales de datos y análisis, plataformas especializadas en identidad corporativa y KYB, y nuevos proveedores centrados en necesidades específicas de flujo de trabajo. Moody's Analytics, LSEG, LexisNexis Risk Solutions, Thomson Reuters y Dun and Bradstreet utilizan amplias bases de datos y relaciones de larga data con instituciones financieras. Sus plataformas integran las comprobaciones de titularidad real dentro de servicios más amplios de gestión de delitos financieros y riesgos. Encompass Corporation, Fenergo, Trulioo y Sayari compiten a través de conexiones con registros, capacidades de cadena de titularidad y diseño flexible de flujos de trabajo. El mercado de verificación de titularidad real ofrece a los especialistas espacio para competir donde las soluciones integrales han prestado históricamente menos atención a los flujos de trabajo de identidad corporativa.
Los proveedores se están diferenciando mediante la resolución de entidades, la automatización de flujos de trabajo y la profundidad de la cobertura de registros. LexisNexis Risk Solutions completó la adquisición de IDVerse en febrero de 2025, añadiendo autenticación de documentos impulsada por inteligencia artificial y detección de deepfakes a sus plataformas en más de 190 países. Encompass Corporation cerró una ronda de financiación liderada por BNP Paribas en septiembre de 2025 para acelerar el desarrollo de su plataforma de identidad digital corporativa EC360. Veriff adquirió la especialista en KYB Vespia en febrero de 2026, añadiendo verificación empresarial e identificación de titularidad real a su plataforma de verificación de identidad. Estos movimientos muestran que los proveedores de verificación de identidad están ampliando sus capacidades hacia la verificación corporativa.
Sayari reconstruyó su Modelo Comercial Mundial en Snowflake en septiembre de 2026, consolidando 12.000 millones de registros de 715 fuentes en 250 jurisdicciones. La empresa informó de un ahorro proyectado en costos de infraestructura superior al 50%.[7] Este tipo de infraestructura de datos es difícil de reproducir para los nuevos participantes más pequeños en muchas jurisdicciones. Quedan áreas abiertas en el KYB perpetuo para pymes, la incorporación en mercados y las herramientas de cumplimiento normativo para criptoactivos. Los grandes actores establecidos han centrado gran parte de su actividad en implementaciones para instituciones financieras empresariales.
Líderes de la Industria de Verificación de Titularidad Real
-
Moody's Analytics, Inc.
-
London Stock Exchange Group plc
-
Dun & Bradstreet, LLC
-
Encompass Corporation Ltd.
-
GB Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Sayari completó la reconstrucción de su Modelo Comercial Mundial en Snowflake, consolidando 12.000 millones de registros de 715 fuentes en 250 jurisdicciones, con un ahorro proyectado en costos de infraestructura superior al 50%.
- Julio de 2026: Fenergo lanzó Fen-AI, un sistema continuo de gestión del ciclo de vida del cliente gobernado por inteligencia artificial, que incluye un Marco de Interoperabilidad Agente a Agente (A2A) para la conexión con agentes de inteligencia artificial de terceros.
- Julio de 2026: Trulioo lanzó el Agente de Descubrimiento de Titulares Reales para el descubrimiento de titularidad real dentro de su flujo de trabajo KYB, implementado inicialmente por una importante plataforma global de comercio social en 3 mercados.
- Marzo de 2026: La SAMA emitió la Circular N.º 472047799 que exige la integración con la plataforma Wathiq del Ministerio de Comercio para la verificación de titularidad real, incluidas las obligaciones de notificación de discrepancias.
- Noviembre de 2025: Fenergo y Moody's Corporation se asociaron con Moody's para integrar la API de Verificación de Entidades de Moody's, que abarca 600 millones de empresas y 1.700 millones de vínculos de titularidad, en el sistema FinCrime OS de Fenergo para el KYC perpetuo.


Alcance del Informe Global del Mercado de Verificación de Titularidad Real
El mercado de verificación de titularidad real comprende soluciones y servicios que identifican, verifican y monitorean a los titulares reales efectivos (UBO) y las estructuras de control de entidades corporativas, fideicomisos, fondos y otros arreglos jurídicos. Estas soluciones respaldan el cumplimiento de las normativas contra el lavado de dinero (AML) y de transparencia corporativa, incluida la Ley de Transparencia Corporativa (CTA) de EE. UU., los mandatos de registro de titularidad real de la UE y las Recomendaciones 24 (personas jurídicas) y 25 (arreglos jurídicos) del Grupo de Acción Financiera Internacional (GAFI). Integran datos de registros corporativos, sanciones y detección de personas políticamente expuestas (PEP), monitoreo de medios adversos, visualización de estructuras corporativas y detección de cambios para ayudar a las instituciones financieras y otras entidades reguladas a cumplir las obligaciones de debida diligencia del cliente (CDD) y debida diligencia reforzada (EDD), en particular para estructuras de titularidad complejas y transfronterizas.
El Informe del Mercado de Verificación de Titularidad Real está segmentado por Componente (Software y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Instituciones Bancarias y Financieras, Proveedores de Servicios fintech y de Pago, Compañías de Seguros, Empresas de Activos Digitales y Criptomonedas, Despachos Jurídicos, Contables y de Servicios Corporativos, Organismos Gubernamentales y Cuerpos de Investigación, Servicios Inmobiliarios y de Propiedad, Mercados, Plataformas y Empresas de Comercio Electrónico, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Instituciones Bancarias y Financieras |
| Proveedores de Servicios fintech y de Pago |
| Compañías de Seguros |
| Empresas de Activos Digitales y Criptomonedas |
| Despachos Jurídicos, Contables y de Servicios Corporativos |
| Organismos Gubernamentales y Cuerpos de Investigación |
| Servicios Inmobiliarios y de Propiedad |
| Mercados, Plataformas y Empresas de Comercio Electrónico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Usuario Final | Instituciones Bancarias y Financieras | ||
| Proveedores de Servicios fintech y de Pago | |||
| Compañías de Seguros | |||
| Empresas de Activos Digitales y Criptomonedas | |||
| Despachos Jurídicos, Contables y de Servicios Corporativos | |||
| Organismos Gubernamentales y Cuerpos de Investigación | |||
| Servicios Inmobiliarios y de Propiedad | |||
| Mercados, Plataformas y Empresas de Comercio Electrónico | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| Argentina | |||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de verificación de titularidad real?
El tamaño del mercado de verificación de titularidad real fue valorado en 1,02 mil millones de USD en 2025 y se estima que crecerá desde 1,16 mil millones de USD en 2026 hasta alcanzar los 2,51 mil millones de USD en 2031, a una CAGR del 16,69% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de verificación de titularidad real?
Las normas más estrictas de transparencia en la titularidad, la incorporación digital, las entidades transfronterizas complejas y el monitoreo continuo están aumentando la demanda.
¿Qué componente lidera el gasto en verificación de titularidad real?
El software lideró con el 67,49% de los ingresos en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 19,26% hasta 2031.
¿Por qué son importantes las plataformas en la nube para la verificación de titularidad?
La implementación basada en la nube representó el 69,73% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 21,83% hasta 2031, ya que respalda las actualizaciones compartidas y el monitoreo continuo.
¿Qué usuarios están creciendo más rápido en este campo?
Se proyecta que los mercados, plataformas y empresas de comercio electrónico se expandirán a una CAGR del 22,73% hasta 2031 a medida que aumentan las necesidades de verificación de comerciantes.
¿Qué región se está expandiendo más rápido en verificación de titularidad real?
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 23,61% hasta 2031, respaldados por normas formales de divulgación y controles conectados a registros.


 Sus datos están seguros y nunca se venden ni se comparten.
