
Tamaño y Participación del Mercado de Verificación Continua de Identidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 25.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
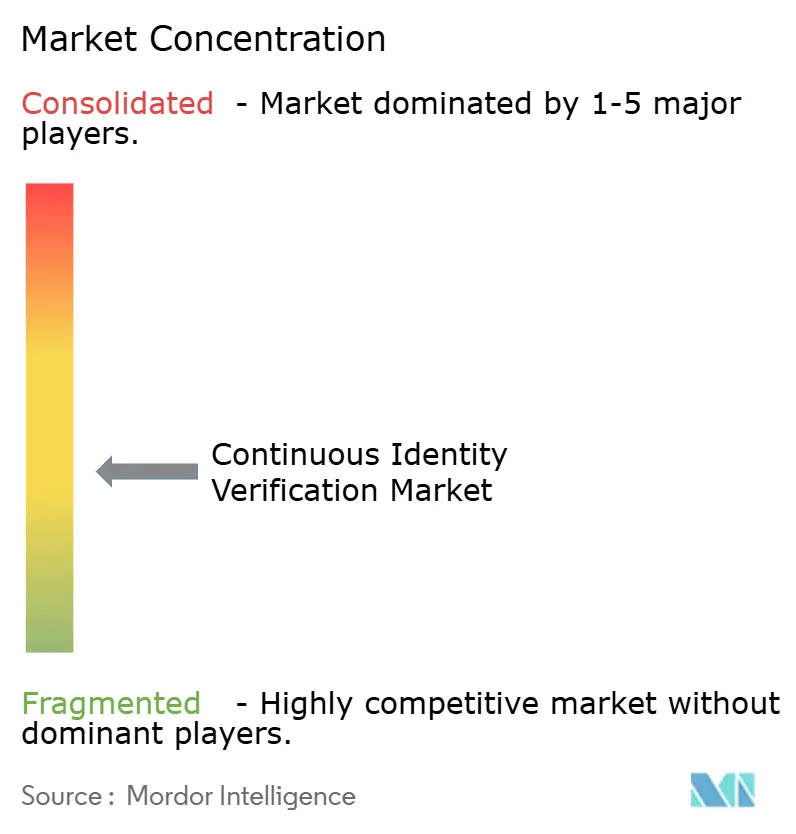
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Verificación Continua de Identidad por Mordor Intelligence
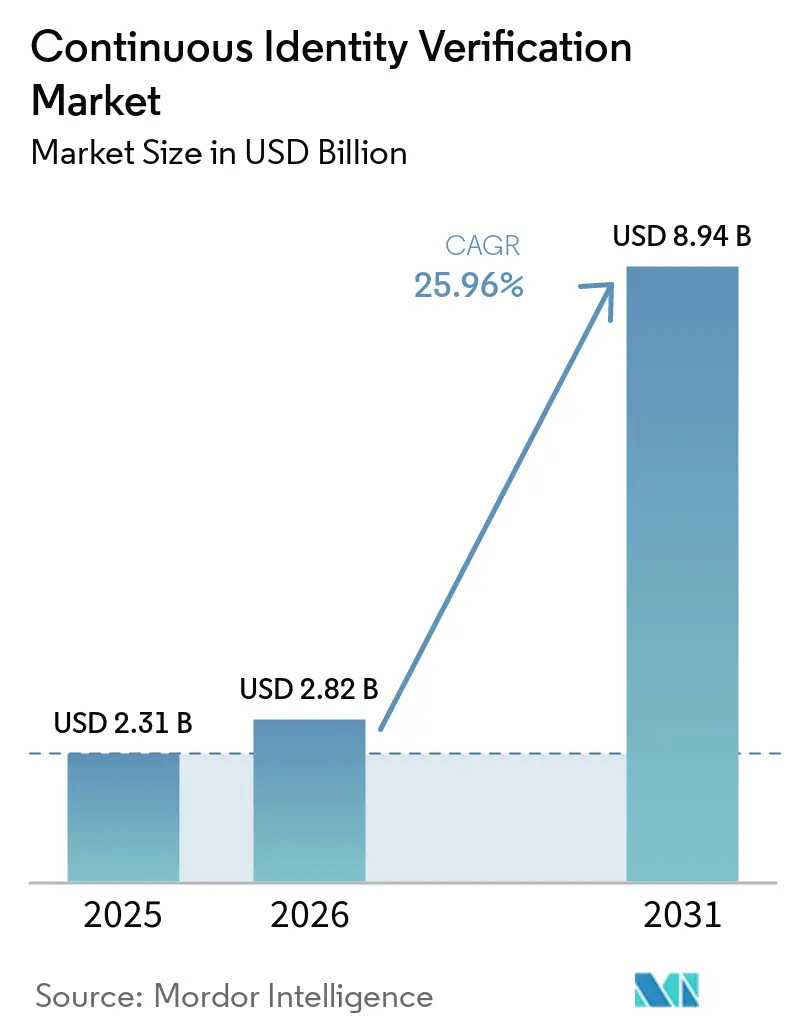
El tamaño del mercado de verificación continua de identidad fue valorado en 2,31 mil millones de USD en 2025 y se estima que crecerá desde 2,82 mil millones de USD en 2026 hasta alcanzar los 8,94 mil millones de USD en 2031, a una CAGR del 25,96% durante el período de pronóstico (2026-2031). El mercado de verificación continua de identidad se está expandiendo a medida que las empresas pasan de controles basados en perímetro a programas de seguridad centrados en la identidad. Las mayores pérdidas por apropiación de cuentas y la persistencia de tokens de sesión robados están aumentando la demanda de controles que continúen después del inicio de sesión. Los compradores están priorizando la biometría de comportamiento, la detección pasiva de vida y la inteligencia de dispositivo y sesión porque estas herramientas pueden evaluar el riesgo durante toda una sesión de cliente. Las grandes redes de pago están adquiriendo capacidades de inteligencia de comportamiento, lo que está cambiando las opciones de proveedores para los bancos que gestionan tanto carteras de Visa como de Mastercard. El mercado de verificación continua de identidad también ofrece espacio para proveedores que puedan admitir controles de privacidad, procesamiento en el dispositivo e implementación en entornos regulados.
Conclusiones Clave del Informe
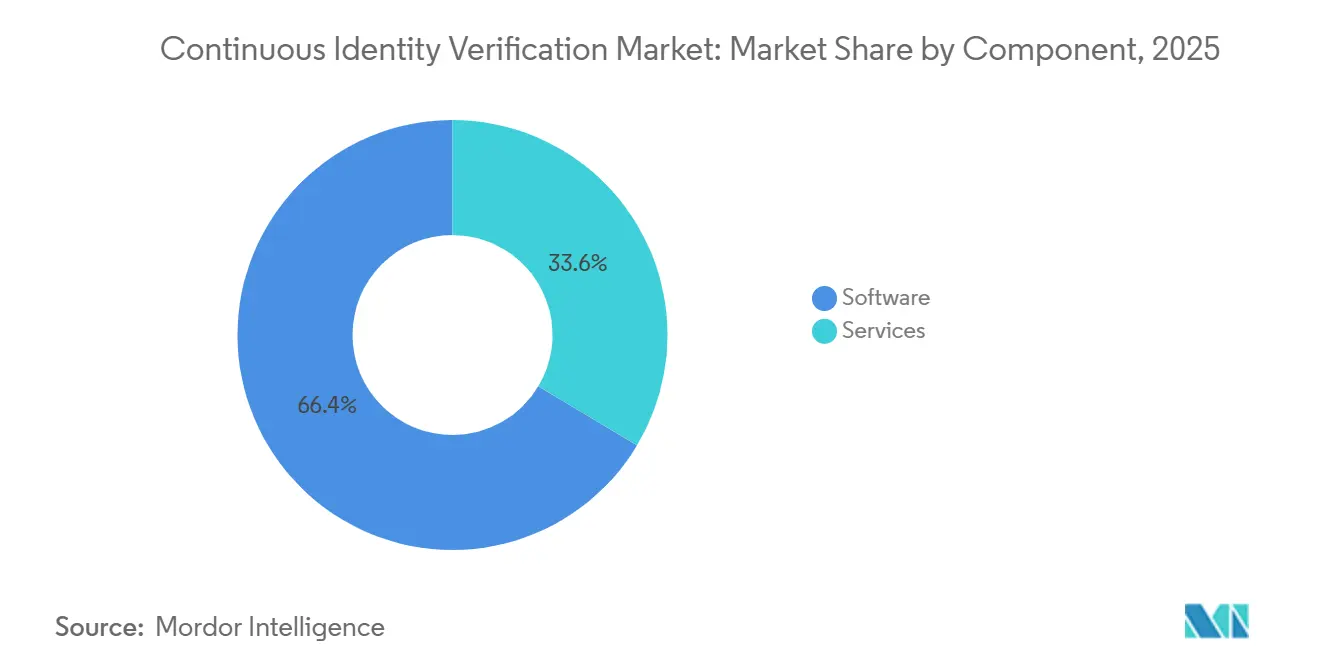
- Por componente, el software representó el 66,43% de la participación del mercado de verificación continua de identidad en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 27,81% hasta 2031.
- Por tipo de solución, las plataformas integradas de identidad continua multiseñal representaron el 37,26% de los ingresos en 2025, mientras que se proyecta que la biometría de comportamiento e interacción se expandirá a una CAGR del 31,29% hasta 2031.
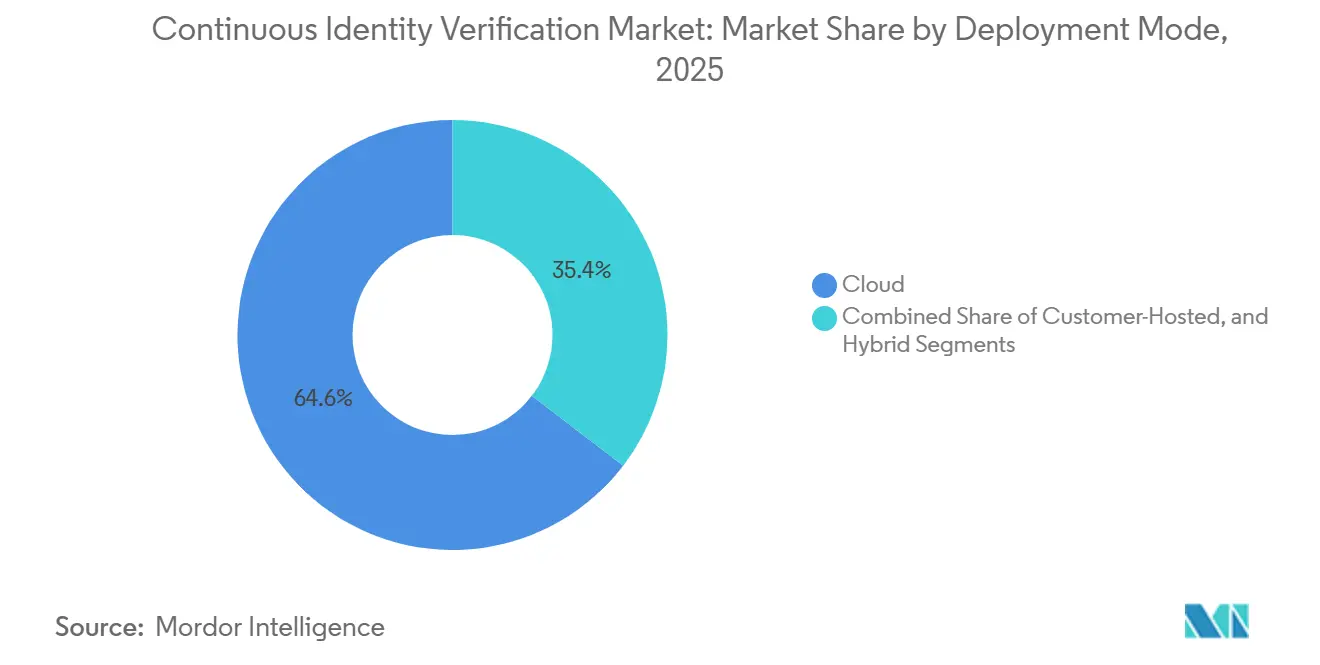
- Por modo de implementación, la implementación en la nube representó el 64,59% de los ingresos en el mercado de verificación continua de identidad en 2025, mientras que se proyecta que la implementación híbrida crecerá a una CAGR del 28,36% hasta 2031.
- Por usuario final, los bancos e instituciones financieras representaron el 34,53% de los ingresos en 2025, mientras que se proyecta que la atención médica y las ciencias de la vida se expandirán a una CAGR del 29,21% hasta 2031.
- Por geografía, América del Norte representó el 36,72% de los ingresos globales en el mercado de verificación continua de identidad en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 31,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Verificación Continua de Identidad
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de Arquitecturas de Confianza Cero e Identidad Primero | +6.5% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Escalada de Apropiación de Cuentas y Secuestro de Sesiones | +5.8% | Global, concentrado en América del Norte, el Reino Unido y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión Regulatoria para una Autenticación Sólida Basada en Riesgos | +4.3% | Unión Europea y el Reino Unido, América del Norte | Mediano plazo (2-4 años) |
| Demanda de Prevención del Fraude sin Fricciones | +3.7% | Global, con adopción más rápida en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Anclas de Humano Verificado Reutilizables para Acciones de Alto Riesgo | +2.5% | Global, con tracción temprana en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Modelado de Comportamiento en el Dispositivo con Preservación de la Privacidad | +2.0% | Global, con énfasis en la Unión Europea con estrictas normas de privacidad y los mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Arquitecturas de Confianza Cero e Identidad Primero
Los programas de confianza cero requieren verificación durante una sesión en lugar de una comprobación únicamente en el inicio de sesión. Este cambio sitúa los controles de identidad en el centro de las decisiones de acceso en el mercado de verificación continua de identidad, donde el sistema debe evaluar el contexto en lugar de simplemente validar una credencial previamente suministrada. La Agencia de Seguridad Nacional publicó su Guía de Implementación de Confianza Cero para Sistemas de Seguridad Nacional en enero de 2026, respaldando un enfoque común para los sistemas del sector público.[1] La Publicación Especial 1800-35 del NIST documentó 19 implementaciones de referencia construidas comercialmente en junio de 2025. IBM informó en su análisis de 2025 que las organizaciones con prácticas maduras de confianza cero incurrieron en 1,8 mil millones de USD menos en costos de brechas que los no adoptantes. Estos requisitos respaldan la asignación de presupuesto para herramientas que evalúen continuamente el riesgo de identidad, establezcan un patrón de control repetible y no dependan únicamente de un límite de red fijo.
Escalada de Apropiación de Cuentas y Secuestro de Sesiones
La apropiación de cuentas es una razón principal por la que los bancos y las empresas digitales están revisando los controles de identidad persistentes. La Reserva Federal describió la apropiación de cuentas como una amenaza persistente en febrero de 2026 y destacó la necesidad de medidas coordinadas de prevención del fraude.[2] Las credenciales y los tokens de sesión robados pueden permitir que un delincuente permanezca activo después de que un usuario complete un paso de autenticación inicial, dejando a los clientes expuestos incluso cuando un control de inicio de sesión funciona según lo previsto. Este problema otorga al mercado de verificación continua de identidad un papel en la supervisión de señales de dispositivo, comportamiento y sesión después de que se concede el acceso. ThreatMark ha descrito casos en los que un cliente coaccionado completa las comprobaciones esperadas mientras el fraude sigue ocurriendo, lo que extiende la necesidad desde la coincidencia de identidad hasta la detección de contextos de sesión inusuales. Las instituciones, por lo tanto, necesitan controles que puedan activar una revisión o una autenticación escalonada cuando una sesión válida cambia de comportamiento, un cambio que amplía el ámbito operativo más allá de la seguridad del inicio de sesión.
Presión Regulatoria para una Autenticación Sólida Basada en Riesgos
Las normas europeas de pago están fortaleciendo el argumento a favor de la autenticación basada en riesgos. La Autoridad Bancaria Europea reconoce los datos de comportamiento vinculados a características fisiológicas y procesos de comportamiento como un elemento de inherencia válido para la autenticación sólida de clientes. La Alianza FIDO solicitó requisitos de autenticación alineados con estándares en su carta de abril de 2025 a la Comisión Europea. El mercado de verificación continua de identidad se beneficia cuando los proveedores de pago necesitan documentar cómo responden las decisiones de autenticación a los cambios de riesgo y cómo sus controles cumplen con los estándares de autenticación reconocidos. Al mismo tiempo, la Ley de Inteligencia Artificial de la UE requiere controles en torno a los usos biométricos de alto riesgo, incluidas las obligaciones de supervisión y conformidad. Los proveedores con pruebas de ensayo establecidas, evidencia de auditoría y controles de políticas configurables están mejor posicionados para apoyar a los compradores que operan en múltiples jurisdicciones.
Demanda de Prevención del Fraude sin Fricciones
Los proveedores de servicios financieros necesitan limitar el fraude sin crear demoras innecesarias durante la incorporación o los pagos. Una identidad reutilizable puede permitir que un evento biométrico verificado previo respalde una reautenticación más discreta en sesiones posteriores. Jumio informó en septiembre de 2026 que sus implementaciones de selfie.DONE en Asia-Pacífico aumentaron las tasas de finalización de verificación en un 20%, con hasta el 60% de los usuarios completando la verificación sin presentar un documento. El resultado muestra por qué los compradores valoran los métodos que reducen la necesidad de solicitudes repetidas de documentos mientras se mantiene un registro de verificación y un proceso para gestionar eventos de mayor riesgo. El mercado de verificación continua de identidad puede beneficiarse cuando una línea de base de comportamiento reduce el costo operativo de las comprobaciones repetidas. La adopción sigue dependiendo del consentimiento transparente y de rutas de escalada claras para los clientes cuyo riesgo de sesión cambia.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Carga de Privacidad Biométrica, Consentimiento y Gobernanza Algorítmica | -3.4% | América del Norte, la Unión Europea y los mercados globales | Largo plazo (≥ 4 años) |
| Complejidad de Integración entre Sistemas de Identidad, Fraude y Sistemas Centrales | -2.8% | Global, especialmente grandes empresas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Deriva de Comportamiento y Verdad de Referencia Limitada para Nuevos Usuarios | -1.9% | Global | Mediano plazo (2-4 años) |
| Imitación Adversarial, Suplantación de Sensores y Evasión de Herramientas de Acceso Remoto | -1.5% | Global, con presión en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Privacidad Biométrica, Consentimiento y Gobernanza Algorítmica
Las normas de privacidad biométrica pueden ralentizar la implementación cuando los proveedores deben cumplir diferentes requisitos en cada ubicación operativa. La Ley de Privacidad de Información Biométrica de Illinois (BIPA) requiere aviso, consentimiento y prácticas de retención, y permite acciones legales privadas por presuntas infracciones. Estos requisitos hacen que la gobernanza, el mantenimiento de registros y la comunicación clara con los clientes sean consideraciones centrales de implementación. Los proveedores en el mercado de verificación continua de identidad deben gestionar los flujos de consentimiento, la configuración de residencia de datos y la documentación de sus modelos. Estas tareas se vuelven más exigentes en plataformas multiinquilino que atienden a clientes en varias jurisdicciones legales. Las arquitecturas que preservan la privacidad pueden reducir la carga, pero no eliminan la necesidad de gobernanza y comunicación con los clientes.
Complejidad de Integración entre Sistemas de Identidad, Fraude y Sistemas Centrales
Las grandes instituciones financieras a menudo conectan una plataforma de identidad a la banca central, la toma de decisiones sobre fraude, la gobernanza de identidad y los sistemas de autenticación heredados. No existe una interfaz de programación de aplicaciones estándar única para la telemetría de comportamiento a nivel de sesión. Como resultado, los equipos deben construir conectores, normalizar datos y conciliar políticas de riesgo entre sistemas que anteriormente se gestionaban por separado. ThreatMark se unió al programa de Detección de Patrones de Fraude y Anomalías de EBA CLEARING en marzo de 2026, permitiendo que su inteligencia de comportamiento se utilice dentro de los flujos de supervisión de pagos.[3] El mercado de verificación continua de identidad enfrenta ciclos de ventas más largos cuando la implementación requiere este nivel de integración y cuando los compradores deben alinear los equipos de seguridad, fraude y tecnología. Los proveedores con conectores existentes y capacidades de servicio gestionado pueden reducir el esfuerzo de implementación para los compradores con recursos internos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Respalda los Ingresos Mientras los Servicios Abordan las Necesidades de Implementación
El software representó el 66,43% de la participación del mercado de verificación continua de identidad en 2025. Esta posición refleja las licencias recurrentes para motores de inteligencia de comportamiento, módulos de puntuación de riesgo y plataformas de orquestación de identidad en los flujos de trabajo de incorporación de clientes, inicio de sesión y transacciones. Los proveedores de plataformas pueden agrupar señales de comportamiento, indicadores de dispositivo y funciones de gestión de casos en un entorno operativo, lo que ayuda a los bancos a aplicar políticas de manera consistente a medida que cambian los patrones de fraude. La capa de software respalda los ingresos recurrentes, pero los compradores aún necesitan trabajo de implementación antes de utilizar el conjunto completo de capacidades. Esta base de software duradera otorga al mercado de verificación continua de identidad una base práctica para programas de seguridad de identidad más amplios.
Se proyecta que los servicios registrarán una CAGR del 27,81% de 2026 a 2031, la tasa más rápida dentro de la división de componentes. La implementación, la detección gestionada, la asesoría de integración y la configuración de políticas representan esta demanda. El mercado de verificación continua de identidad está viendo cómo muchas organizaciones pasan de pilotos contenidos a implementaciones más amplias en unidades de negocio y recorridos del cliente. Estos programas requieren adaptación a los controles de fraude existentes y a las normas específicas de cada jurisdicción. InnaIT Technologies proporciona políticas de confianza de comportamiento configurables alineadas con las Directrices de Autenticación 2025 del Banco de la Reserva de India, lo que ilustra cómo las necesidades de cumplimiento local dan forma al trabajo de servicios.[4]


Por Tipo de Solución: Las Plataformas Integradas Lideran Mientras la Biometría de Comportamiento Crece Más Rápido
Las plataformas integradas multiseñal representaron el 37,26% de los ingresos en 2025. Las empresas seleccionan estas plataformas para combinar información de comportamiento, dispositivo, biométrica y de sesión en una única puntuación de riesgo y evitar gestionar controles separados para cada señal. BioCatch afirma que su plataforma evalúa más de 3.000 puntos de datos anonimizados por sesión, incluidos patrones de escritura, comportamiento táctil y señales de aplicación.[5] El mercado de verificación continua de identidad favorece las plataformas integradas cuando las empresas necesitan un proceso de decisión consistente desde la incorporación hasta la autorización de pagos. Un enfoque unificado también puede simplificar la revisión de casos cuando se detecta un evento de riesgo.
Se proyecta que la biometría de comportamiento e interacción crecerá a una CAGR del 31,29% de 2026 a 2031. En las implementaciones del mercado de verificación continua de identidad, estas herramientas abordan el secuestro de sesiones, el fraude con herramientas de acceso remoto y las estafas de pago autorizadas que pueden superar las comprobaciones biométricas estáticas o de dispositivo. Una investigación publicada en Mobile Networks and Applications en 2026 informó de un modelo de autenticación de dos factores de comportamiento que logró un área bajo la curva del 97,28% utilizando datos de sensores. La reverificación biométrica, la detección pasiva de vida, la inteligencia de dispositivo y sesión, y la puntuación continua de riesgo se están desarrollando como categorías de productos distintas. iProov obtuvo la certificación CEN/TS 18099 de Alto Nivel e Ingenium de Nivel 4 para la detección de ataques de inyección en febrero de 2026, ayudando a definir las expectativas para la adquisición de detección de vida en el sector regulado.
Por Modo de Implementación: La Nube Lidera Mientras los Modelos Híbridos Abordan los Controles de Datos
La implementación en la nube representó el 64,59% de los ingresos en 2025. El modelo admite actualizaciones automáticas, capacidad elástica y aprendizaje compartido a partir de señales de toda la base de clientes de un proveedor. Reduce el trabajo de infraestructura necesario para que un cliente comience a utilizar un nuevo control de identidad y es adecuado para los proveedores financieros que priorizan lo digital y necesitan una integración rápida basada en interfaces de programación de aplicaciones. Los sistemas en la nube pueden entregar modelos de riesgo revisados sin requerir que los clientes operen cada cambio localmente. El tamaño del mercado de verificación continua de identidad para las implementaciones en la nube está respaldado por estas ventajas operativas, aunque las políticas de manejo de datos siguen siendo importantes para los compradores regulados.
Se proyecta que la implementación híbrida se expandirá a una CAGR del 28,36% de 2026 a 2031. Estas configuraciones permiten a una institución separar el procesamiento local de la telemetría de comportamiento de la puntuación de riesgo y la orquestación basadas en la nube. Un estudio de IEEE Transactions on Services Computing en 2026 informó de más del 92,7% de precisión para un marco de autenticación de comportamiento de aprendizaje federado bajo protecciones de privacidad diferencial. Esta evidencia respalda enfoques que entrenan o procesan datos más cerca del dispositivo, en lugar de transferir centralmente información biométrica sin procesar. Dentro de las implementaciones del mercado de verificación continua de identidad, el diseño híbrido puede cumplir con los requisitos de privacidad mientras se retiene el análisis centralizado para las implementaciones reguladas por la Unión Europea y otros compradores con estrictos controles de datos biométricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Instituciones Financieras Lideran Mientras la Atención Médica y las Ciencias de la Vida se Aceleran
Los bancos e instituciones financieras representaron el 34,53% de los ingresos en 2025. Su posición de liderazgo refleja los altos volúmenes de transacciones, la exposición directa al fraude y las extensas obligaciones regulatorias. BioCatch atiende a más de 350 clientes bancarios a nivel mundial, incluidos 3 de los 4 bancos más grandes de Estados Unidos por activos a principios de 2026. Las empresas de tecnología financiera y los proveedores de pago utilizan plataformas del mercado de verificación continua de identidad porque necesitan controles basados en la nube que se adapten a las experiencias digitales de los clientes. Los seguros, el comercio minorista, el comercio electrónico, las telecomunicaciones y los programas gubernamentales utilizan controles de identidad persistentes para abordar la apropiación de cuentas, el fraude de fidelización y el acceso a beneficios digitales.
Se proyecta que la atención médica y las ciencias de la vida crecerán a una CAGR del 29,21% de 2026 a 2031. Los dispositivos clínicos compartidos, los requisitos de seguridad del paciente y la necesidad de controlar el acceso a los registros de salud electrónicos respaldan esta demanda. Estas condiciones crean la necesidad de controles que continúen después de un evento de verificación inicial, en lugar de depender únicamente de una única decisión de inicio de sesión. LexisNexis Risk Solutions introdujo una plataforma de gestión de identidad sanitaria en febrero de 2026, mientras que Ping Identity y OLOID anunciaron un modelo de confianza sin contraseña para el personal clínico de Estados Unidos en mayo de 2026. Estas iniciativas muestran por qué la atención médica se está convirtiendo en un área de crecimiento importante para el mercado de verificación continua de identidad.
Análisis Geográfico
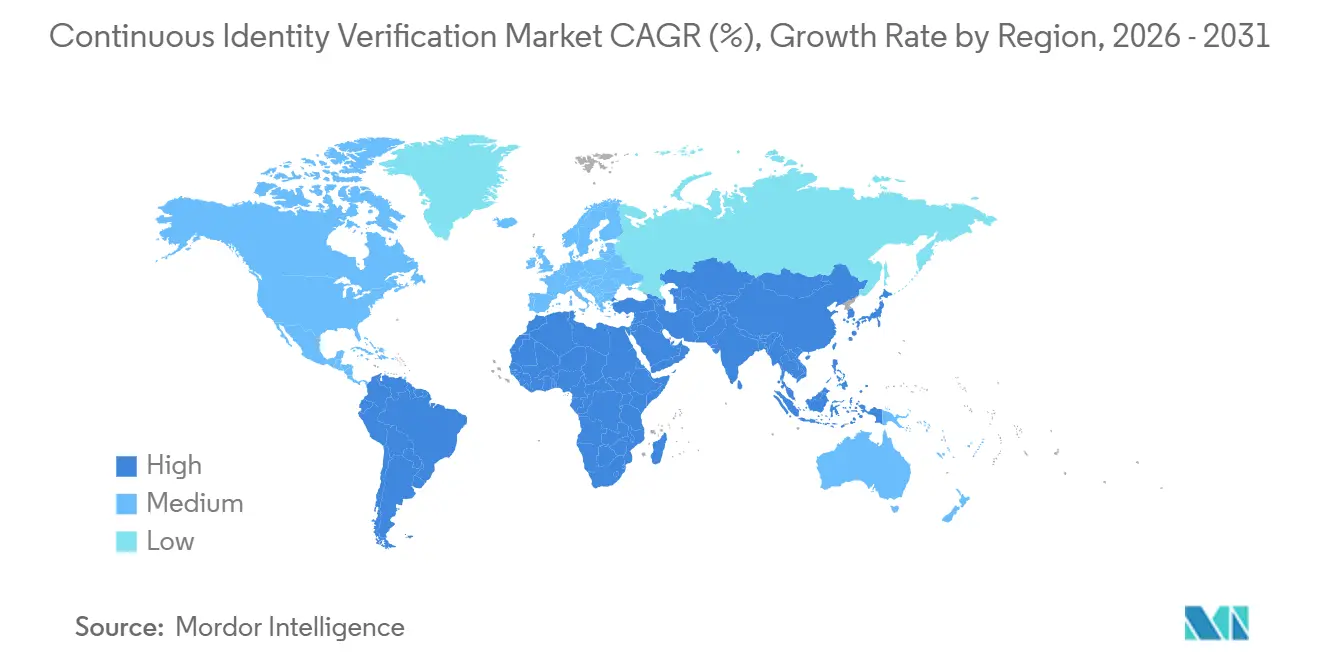
América del Norte representó el 36,72% de los ingresos globales en 2025. Las implementaciones bancarias establecidas recopilan y analizan señales de comportamiento a escala, mientras que la orientación de enero de 2026 de la Agencia de Seguridad Nacional y la Publicación Especial 800-63-4 del NIST respaldan enfoques de seguridad centrados en la identidad en entornos federales y comerciales. Las leyes biométricas estatales en Illinois, Texas y Washington están configurando los requisitos para la gestión del consentimiento, el procesamiento y el control en el dispositivo. La posición regional refleja la concentración de grandes instituciones financieras que requieren supervisión continua del fraude.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 31,86% de 2026 a 2031. La banca con prioridad móvil, los programas nacionales de identidad digital y el comercio transfronterizo impulsan la demanda de comprobaciones en tiempo real, beneficiando al mercado de verificación continua de identidad a través de la actividad digital de alto volumen. Jumio expandió selfie.DONE en Asia-Pacífico en septiembre de 2026, informando de un aumento del 20% en las tasas de finalización de verificación y hasta el 60% de finalización sin presentación de documentos. Facephi entró en Japón a través de Hancom en febrero de 2026 y contrató con Cyberlinks para eKYC y autenticación no presencial. India, Corea del Sur, China, Australia y otros mercados de Asia-Pacífico ofrecen oportunidades de alto volumen en servicios financieros y servicios digitales públicos.
Europa ocupó la segunda posición geográfica más grande en 2025. Los requisitos de autenticación sólida de clientes de PSD2 convirtieron la biometría de comportamiento en una inversión de infraestructura relevante, y la Autoridad Bancaria Europea proporciona una base regulatoria para su uso. ThreatMark se unió al programa de EBA CLEARING en marzo de 2026, y Entersekt se asoció con CGI en Noruega en junio de 2026 para la autenticación 3-D Secure basada en la nube. América del Sur está emergiendo, mientras que Oriente Medio y África son regiones en etapas más tempranas donde la digitalización financiera está creando demanda de plataformas basadas en la nube.

Panorama Competitivo
El mercado de verificación continua de identidad está moderadamente fragmentado en la capa de soluciones, pero se está consolidando en la capa de plataformas. Visa anunció un acuerdo definitivo en agosto de 2026 para adquirir BioCatch por 2,4 mil millones de USD, sujeto a aprobación regulatoria, y declaró que BioCatch procesa 19 mil millones de sesiones de usuario cada mes y reportó 185 millones de USD en ingresos recurrentes anuales en 2025. Esta adquisición plantea preguntas sobre la neutralidad del proveedor para las instituciones financieras que gestionan relaciones en redes de pago. Callsign y ThreatMark siguen siendo proveedores independientes importantes a escala bancaria. Los compradores, por lo tanto, están revisando las disposiciones de cambio de control y neutralidad durante la adquisición.
Las principales empresas están utilizando asociaciones localizadas para llegar a los mercados regulados. Facephi entró en Japón a través de Hancom y comenzó a trabajar con Cyberlinks en eKYC y autenticación no presencial.[6] Entersekt se asoció con CGI para proporcionar autenticación 3-D Secure basada en la nube para bancos emisores nórdicos. Jumio introdujo Jumio Watch en abril de 2026 para supervisar señales de comportamiento, dispositivo y red después de la incorporación. iProov lanzó su Suite de Soluciones para la Fuerza Laboral en marzo de 2026 para la contratación remota, el acceso a dispositivos compartidos, el acceso privilegiado y la recuperación de cuentas. Estas acciones muestran un cambio desde la verificación única hacia la supervisión recurrente y la garantía de la fuerza laboral.
La garantía técnica es una fuente importante de diferenciación en el mercado de verificación continua de identidad. La certificación de febrero de 2026 de iProov para la detección de ataques de inyección respalda su posición en la adquisición de detección de vida para el gobierno y las empresas reguladas. El aprendizaje federado y la privacidad diferencial son relevantes para los proveedores que se dirigen a mercados con estrictas normas de datos biométricos, como se examinó en la investigación de 2026 sobre autenticación de dinámica de ratón con preservación de la privacidad. Las oportunidades permanecen en la atención médica del mercado medio, los servicios digitales gubernamentales fuera de América del Norte y las plataformas de tecnología financiera más pequeñas que necesitan conectores prediseñados, controles claros de gobernanza de datos y soporte para la integración de múltiples proveedores.
Líderes de la Industria de Verificación Continua de Identidad
-
BioCatch Ltd.
-
Callsign Inc.
-
ThreatMark s.r.o.
-
Mastercard Incorporated
-
Facephi Biometria S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Jumio lanzó selfie.DONE en Asia-Pacífico, tras exitosas implementaciones en América del Sur y América del Norte. Las implementaciones mostraron un aumento del 20% en las tasas de finalización de verificación, con hasta el 60% de los usuarios verificándose únicamente mediante selfie, respaldado por un gráfico de identidad global de más de 75 millones de identidades que crece a 85.000 por día.
- Junio de 2026: Jumio se convirtió en el primer proveedor de inteligencia de identidad en habilitar la aceptación de identificación digital en más de 60 países a través de una única integración, incluidos los documentos de identidad electrónicos conformes con eIDAS en casi 20 países de la Unión Europea a través de una asociación con Trinsic. La capacidad elimina las relaciones con proveedores separados y los requisitos de acreditación país por país para la incorporación digital transfronteriza.
- Junio de 2026: Entersekt y CGI anunciaron una asociación en Noruega para ofrecer autenticación 3-D Secure basada en la nube para bancos emisores nórdicos, con Santander Noruega como primer cliente conjunto. El Servidor de Control de Acceso certificado por EMVCo de Entersekt ofrece toma de decisiones adaptativa basada en riesgos, incluida biometría, aprobación en la aplicación y autenticación FIDO.
- Mayo de 2026: iProov anunció iProov Verified Meetings, que permite la verificación biométrica en tiempo real de los participantes en videollamadas para detectar falsificaciones profundas generadas por inteligencia artificial y ataques de inyección. El producto forma parte de la Suite de Soluciones para la Fuerza Laboral de iProov para videoconferencias empresariales.


Alcance del Informe Global del Mercado de Verificación Continua de Identidad
El mercado de verificación continua de identidad comprende soluciones que autentican continuamente a los usuarios y evalúan el riesgo durante las sesiones activas, en lugar de hacerlo únicamente en la incorporación o el inicio de sesión. Estas soluciones detectan la apropiación de cuentas, el secuestro de sesiones y la actividad fraudulenta en tiempo real. El mercado utiliza biometría de comportamiento, inteligencia de dispositivo y sesión, detección pasiva de vida y puntuación continua de riesgo para mantener la confianza sin requerir una verificación escalonada intrusiva, como contraseñas de un solo uso (OTP) y preguntas de seguridad. Las soluciones se integran con sistemas de prevención del fraude, antilavado de dinero (ALD) y control de acceso para permitir una autenticación sin fricciones alineada con las exenciones PSD2/SCA y las directrices AAL del NIST. Atienden a los sectores de servicios bancarios, financieros y de seguros (BFSI), comercio electrónico, atención médica y servicios digitales, abordando el relleno de credenciales, la fijación de sesiones y los ataques de intermediario en el navegador, al tiempo que respaldan el mercado de biometría de comportamiento.
El Informe del Mercado de Verificación Continua de Identidad está segmentado por Componente (Software y Servicios), Tipo de Solución (Biometría de Comportamiento e Interacción, Reverificación Biométrica y Detección Pasiva de Vida, Inteligencia de Identidad de Dispositivo y Sesión, Puntuación Continua de Riesgo de Identidad y Orquestación de Decisiones, y Plataformas Integradas de Identidad Continua Multiseñal), Modo de Implementación (Nube, Alojado por el Cliente e Híbrido), Usuario Final (Bancos e Instituciones Financieras, Empresas de Tecnología Financiera y Proveedores de Servicios de Pago, Compañías de Seguros, Comercio Minorista, Comercio Electrónico y Mercados, Tecnología, Medios de Comunicación y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Gobierno y Administración Pública, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Biometría de Comportamiento e Interacción |
| Reverificación Biométrica y Detección Pasiva de Vida |
| Inteligencia de Identidad de Dispositivo y Sesión |
| Puntuación Continua de Riesgo de Identidad y Orquestación de Decisiones |
| Plataformas Integradas de Identidad Continua Multiseñal |
| Nube |
| Alojado por el Cliente |
| Híbrido |
| Bancos e Instituciones Financieras |
| Empresas de Tecnología Financiera y Proveedores de Servicios de Pago |
| Compañías de Seguros |
| Comercio Minorista, Comercio Electrónico y Mercados |
| Tecnología, Medios de Comunicación y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Tipo de Solución | Biometría de Comportamiento e Interacción | ||
| Reverificación Biométrica y Detección Pasiva de Vida | |||
| Inteligencia de Identidad de Dispositivo y Sesión | |||
| Puntuación Continua de Riesgo de Identidad y Orquestación de Decisiones | |||
| Plataformas Integradas de Identidad Continua Multiseñal | |||
| Por Modo de Implementación | Nube | ||
| Alojado por el Cliente | |||
| Híbrido | |||
| Por Usuario Final | Bancos e Instituciones Financieras | ||
| Empresas de Tecnología Financiera y Proveedores de Servicios de Pago | |||
| Compañías de Seguros | |||
| Comercio Minorista, Comercio Electrónico y Mercados | |||
| Tecnología, Medios de Comunicación y Telecomunicaciones | |||
| Atención Médica y Ciencias de la Vida | |||
| Gobierno y Administración Pública | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| Argentina | |||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de verificación continua de identidad?
El mercado de verificación continua de identidad fue valorado en 2,31 mil millones de USD en 2025 y se estima en 2,82 mil millones de USD en 2026. Se prevé que alcance los 8,94 mil millones de USD en 2031 a una CAGR del 25,96%.
¿Qué está impulsando la adopción de la verificación continua de identidad?
Los programas de confianza cero, el riesgo de apropiación de cuentas, las normas de autenticación basada en riesgos y la necesidad de reducir la fricción del cliente están respaldando la adopción.
¿Qué componente lidera los ingresos en la verificación continua de identidad?
El software lideró con el 66,43% de los ingresos en 2025. Se proyecta que los servicios crecerán más rápido a una CAGR del 27,81% hasta 2031.
¿Qué enfoque de implementación es el más utilizado?
La implementación en la nube representó el 64,59% de los ingresos en 2025 porque admite actualizaciones de modelos, escalabilidad e integración basada en interfaces de programación de aplicaciones.
¿Por qué la atención médica se está volviendo importante para los proveedores de garantía de identidad?
Se proyecta que la atención médica y las ciencias de la vida crecerán a una CAGR del 29,21% hasta 2031, ya que los proveedores abordan el acceso a dispositivos compartidos, la seguridad del paciente y la seguridad de los registros de salud electrónicos.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 31,86% hasta 2031, respaldado por la banca móvil, los programas de identidad digital y el comercio transfronterizo.


 Sus datos están seguros y nunca se venden ni se comparten.
