
Tamaño y Participación del Mercado de Poly (Butylene Adipate-Co-Terephthalate)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
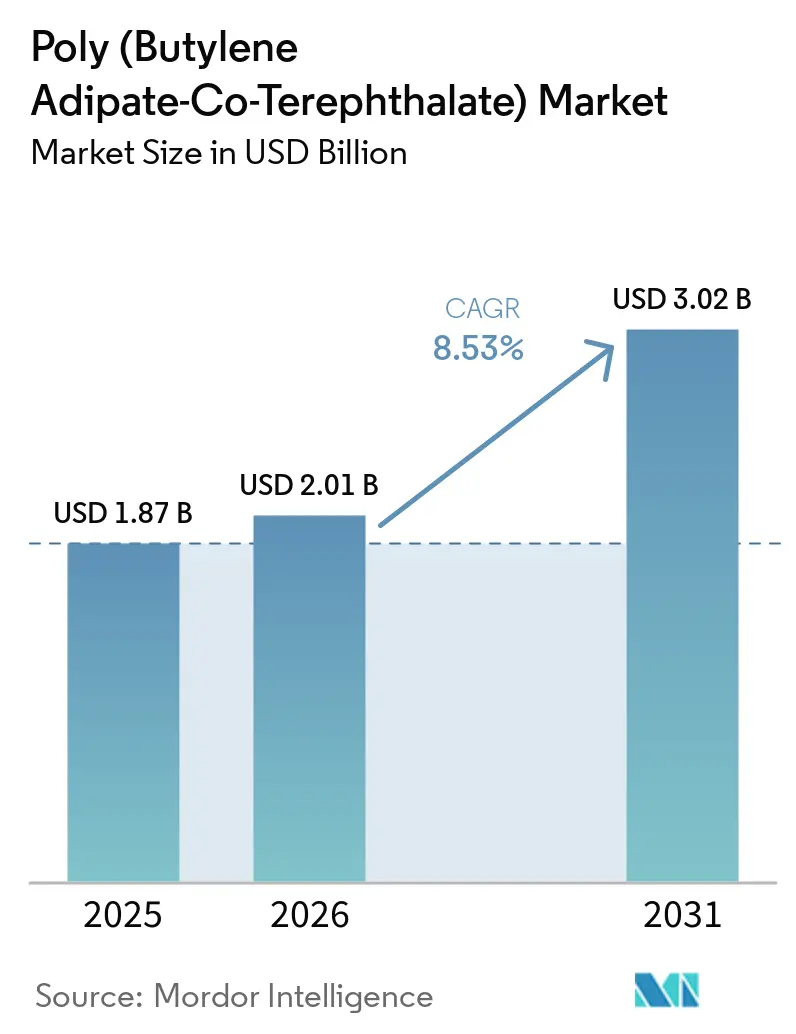
| Tamaño del Mercado (2026) | 2.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poly (Butylene Adipate-Co-Terephthalate) por Mordor Intelligence
El tamaño del mercado de poly (butylene adipate-co-terephthalate) (PBAT) fue valorado en 1,87 mil millones de USD en 2025 y se proyecta que crezca de 2,01 mil millones de USD en 2026 a 3,02 mil millones de USD en 2031, a una CAGR del 8,53% durante el período de pronóstico (2026-2031). Las regulaciones de envases están influyendo en el mercado de poly (butylene adipate-co-terephthalate) (PBAT) al convertir la compostabilidad certificada en un requisito de compra para determinados formatos y en una condición de acceso a aplicaciones reguladas. El Reglamento (UE) 2025/40 establece una vía para los envases compostables. Su fecha de aplicación en febrero de 2028 está impulsando a las marcas y convertidores a calificar materiales con anticipación. Las restricciones de China sobre ciertos productos plásticos no degradables también están apoyando la demanda de sustitución. Sin embargo, el exceso de oferta está ejerciendo presión sobre los precios de los materiales de grado básico y limitando la capacidad de los productores más pequeños para competir en precio. Las mejoras de rendimiento en las mezclas de PBAT están ampliando la gama de aplicaciones de envases flexibles, servicios de alimentación y agrícolas que cumplen los requisitos operativos mientras conservan las propiedades mecánicas que los convertidores requieren. El mercado de PBAT beneficia a los proveedores que ofrecen grados certificados, rendimiento de procesamiento consistente, acuerdos de suministro calificados y soporte de materiales durante todo el proceso de calificación del cliente.
Conclusiones Clave del Informe
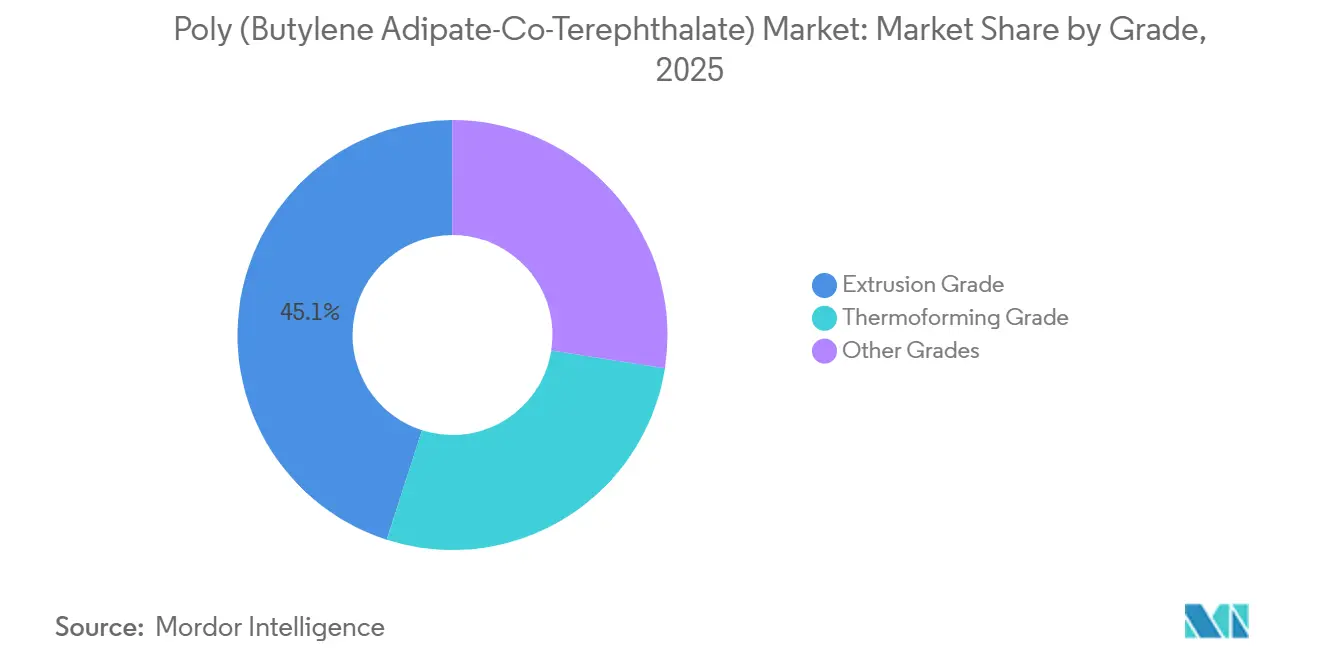
- Por grado, el grado de extrusión representó el 45,06% de la demanda mundial en 2025, mientras que se prevé que el grado de termoformado crezca a una CAGR del 8,94% hasta 2031.
- Por aplicación, las bolsas compuestas representaron el 27,35% de la demanda mundial en 2025, mientras que se prevé que las películas de acolchado se expandan a una CAGR del 9,14% hasta 2031.
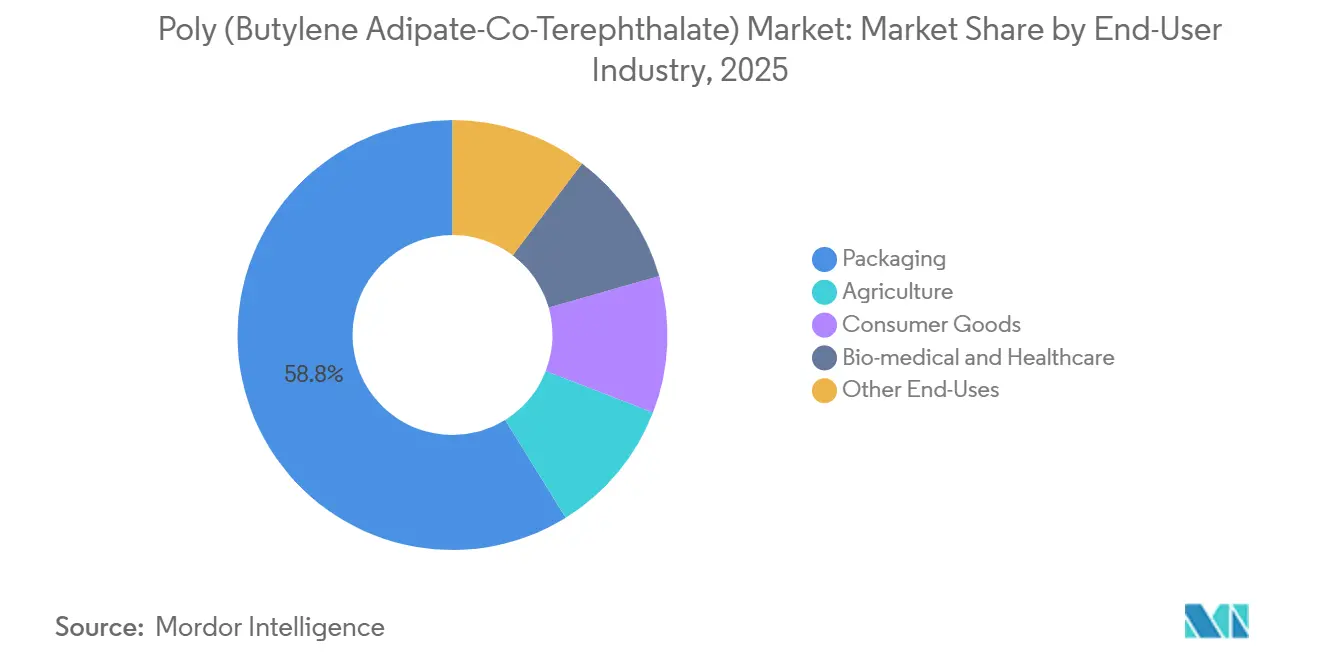
- Por industria de usuario final, los envases representaron el 58,83% de la demanda en 2025, mientras que se proyecta que la agricultura crezca a una CAGR del 9,73% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,17% de la demanda mundial en 2025 y se proyecta que se expanda a una CAGR del 9,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Poly (Butylene Adipate-Co-Terephthalate)
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulación de Envases y Mandatos de Compostabilidad | +2.0% | Global, incluida la UE, China, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Envases Flexibles Sostenibles | +1.8% | América del Norte y la UE, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Películas de Acolchado Agrícola Biodegradables | +1.5% | Núcleo de Asia-Pacífico, incluidos China e India, con extensión a la UE | Corto plazo (≤ 2 años) |
| Optimización de Mezclas de PBAT con Ácido Poliláctico (PLA) y Almidón | +1.2% | Global | Largo plazo (≥ 4 años) |
| Elegibilidad de Compostabilidad más Restrictiva que Crea Demanda Orientada a Especificaciones | +1.0% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulación de Envases y Mandatos de Compostabilidad
El mercado de poly (butylene adipate-co-terephthalate) (PBAT) está influenciado por regulaciones que vinculan formatos específicos de envases con requisitos de compostabilidad, convirtiendo la selección de materiales en una consideración de cumplimiento normativo. El Reglamento (UE) 2025/40 identifica formatos como bolsas de té, cápsulas de café y etiquetas de productos que deben cumplir los requisitos de compostabilidad EN 13432 a partir de febrero de 2028[1]Parlamento Europeo y Consejo, "Reglamento (UE) 2025/40 sobre Envases y Residuos de Envases," EUR-Lex, eur-lex.europa.eu.. Las marcas que vendan productos afectados en Europa necesitarán soluciones de materiales certificados o deberán reconsiderar estos formatos antes de la fecha límite. Este requisito aumenta la relevancia de la certificación y la documentación. Los Estados Miembros pueden extender los requisitos nacionales de compostabilidad a formatos adicionales hasta el 12 de agosto de 2026, creando condiciones de demanda variables entre países antes de la fecha de implementación más amplia. El marco de contaminación plástica de China apoya las alternativas biodegradables para bolsas y películas delgadas en las principales ciudades, reforzando la demanda de materiales que los fabricantes pueden procesar en estos formatos. EN 13432 y ASTM D6400 siguen siendo estándares de certificación clave porque vinculan las declaraciones de los materiales con los requisitos de cumplimiento de los compradores y proporcionan una base común para las evaluaciones de convertidores y propietarios de marcas.
Adopción de Envases Flexibles Sostenibles
Los minoristas y operadores de servicios de alimentación están adoptando cada vez más envases flexibles compostables más allá de los formatos directamente cubiertos por la legislación. Las obligaciones de responsabilidad del productor y los compromisos corporativos en materia de clima impulsan estas decisiones, particularmente en Europa y América del Norte, donde las marcas suelen revisar las especificaciones de envases a nivel corporativo. Los propietarios de marcas también están calificando grados de PBAT certificados antes de 2028 para reducir el riesgo de interrupciones en el suministro y permitir tiempo para pruebas de línea, pruebas de envases y aprobaciones de proveedores. La calificación anticipada puede apoyar niveles de producción predecibles incluso cuando la demanda spot a corto plazo es moderada, ya que los materiales calificados tienen más probabilidades de permanecer en las listas de compras aprobadas. En mayo de 2026, BASF amplió su gama Ecovio para envases flexibles de barrera, ofreciendo opciones diseñadas para vías de reciclaje orgánico o de papel. El mercado de poly (butylene adipate-co-terephthalate) (PBAT) depende del rendimiento de la película y la compostabilidad, ya que los convertidores requieren materiales que operen de manera confiable en líneas de alta producción mientras mantienen las propiedades de barrera requeridas para el producto envasado previsto.
Películas de Acolchado Agrícola Biodegradables
El acolchado agrícola representa el 13% del consumo doméstico de PBAT en China y es el segmento de uso final de más rápido crecimiento. Los productos certificados pueden cumplir con los estándares de biodegradabilidad en suelo, incluidos EN 17033 y TÜV AUSTRIA OK Biodegradable SOIL, lo que hace que la certificación sea relevante para las compras agrícolas y las aplicaciones de envases. Un estudio de campo de 2025 encontró que las películas de PBAT aumentaron el carbono orgánico del suelo en 0,16-0,48 g/kg y el carbono de la biomasa microbiana en 5,5-33,8 mg/kg en las condiciones reportadas. El estudio también informó que los rendimientos de maíz bajo película negra de PBAT fueron 2.550 kg/ha más altos que los de las parcelas de control sin película. Una investigación separada publicada en 2025 encontró que las plantas cultivadas con una película compuesta de PBAT/PLA/soja eran un 49% más altas que las cultivadas bajo controles convencionales. Estos beneficios agrícolas apoyan las decisiones de compra de películas de acolchado, ya que los agricultores evalúan el rendimiento de los cultivos y las condiciones del suelo junto con la sustitución de los plásticos convencionales. En consecuencia, esta aplicación va más allá del cumplimiento de las restricciones sobre plásticos.
Optimización de Mezclas de PBAT con PLA y Almidón
Los fabricantes comúnmente combinan PBAT comercial con ácido poliláctico (PLA), almidón termoplástico (TPS) o polibutileno succinato (PBS) para lograr propiedades mecánicas, de barrera y de degradación específicas para cada aplicación. Una revisión de 2026 informó que las mezclas de PBAT/PLA que contienen el extensor de cadena Joncryl ADR-4468 lograron una resistencia a la tracción de 60,6 MPa y un alargamiento en la rotura del 608,5% en la dirección de la máquina. Un estudio separado de 2026 informó que el poliisopreno líquido carboxilado mejoró la estabilidad de las mezclas de PBAT/TPS al reducir la separación de fases de glicerol y la recristalización del almidón. Estos desarrollos permiten la producción de grados para películas en contacto con alimentos, productos agrícolas y otras aplicaciones con especificaciones exigentes, en lugar de depender de una única formulación para todos los usos. El mercado de poly (butylene adipate-co-terephthalate) (PBAT) apoya a los productores con capacidades de compounding y formulaciones propietarias una vez que los clientes completan los ciclos de calificación, ya que los convertidores pueden encontrar más difícil cambiar mezclas calificadas que cambiar resinas básicas estándar.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo de Producción que los Plásticos Convencionales | -1.5% | Global | Corto plazo (≤ 2 años) |
| Infraestructura de Compostaje Industrial Inadecuada | -1.2% | América del Sur, Oriente Medio y África, y Asia-Pacífico fuera de China | Mediano plazo (2-4 años) |
| Normas de Envases que Priorizan el Reciclaje Limitando la Sustitución Amplia por Compostables | -0.8% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo de Producción que los Plásticos Convencionales
El PBAT generalmente cuesta entre dos y tres veces más producirlo que el LDPE convencional porque sus principales materias primas, BDO, ácido adípico y PTA, requieren síntesis petroquímica de múltiples etapas. Un análisis de 2024 de la Extensión de la Universidad Estatal de Washington encontró que las materias primas de base biológica cuestan entre dos y 2,5 veces más que sus equivalentes de base petroquímica para aplicaciones de acolchado biodegradable. El análisis también encontró que no se esperaba que los materiales totalmente de base biológica alcanzaran la paridad de precios con el acolchado de PE en el corto plazo[2]Mauldin et al., "Soil-Biodegradable Plastic Mulch: Suitability for Sustainable and Organic Agriculture," Washington State University Extension Publications, pubs.extension.wsu.edu.. Las adiciones de capacidad en China han reducido los precios spot para materiales de grado de extrusión básico. En respuesta, los productores están apuntando a grados de termoformado, películas de envases médicos y mezclas de PBAT/PLA, donde la presión de precios es menor y el rendimiento del producto apoya un posicionamiento diferenciado. La inversión en BDO de base biológica puede mejorar la posición de costos del PBAT con el tiempo; sin embargo, lograr competitividad comercial a escala requerirá reducciones de costos adicionales en el mercado de poly (butylene adipate-co-terephthalate) (PBAT).
Infraestructura de Compostaje Industrial Inadecuada
El PBAT puede obtener certificación de compostabilidad industrial bajo EN 13432 y ASTM D6400; sin embargo, la capacidad de tratamiento varía entre las regiones donde se venden los envases compostables. Gran parte de América del Sur, Oriente Medio y el Sudeste Asiático carece de instalaciones para procesar los envases compostables recolectados a escala o mantener flujos separados de residuos orgánicos. En estas regiones, los envases recolectados con residuos orgánicos pueden seguir siendo enviados a vertederos o incinerados, limitando la diferenciación del fin de vida útil para los envases compostables. Esta restricción limita la demanda de formatos compostables y complica la adopción en aplicaciones de bienes de consumo y agrícolas, donde los sistemas de recolección suelen ser más difíciles de gestionar que en entornos industriales definidos. El Reglamento (UE) 2025/40 requiere una infraestructura adecuada para la recolección y el tratamiento de biorresiduos para apoyar medidas de compostabilidad más amplias. Se espera que el mercado de poly (butylene adipate-co-terephthalate) (PBAT) permanezca restringido hasta 2029, ya que los sistemas de recolección y procesamiento no se corresponden adecuadamente con la disponibilidad de productos o el volumen de materiales compostables colocados en el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: El Grado de Extrusión Ancla la Demanda, el Termoformado se Expande
El grado de extrusión representó el 45,06% del mercado de poly (butylene adipate-co-terephthalate) (PBAT) en 2025. Los fabricantes utilizan este grado en películas sopladas para bolsas de compras, sobres compostables, forros de mensajería y laminados para envolver alimentos, que representan aplicaciones establecidas para el material. Su posición refleja la compatibilidad con las líneas de producción de películas flexibles calibradas para un comportamiento de fusión similar al polietileno de baja densidad (LDPE) y operación continua. El PBAT compuesto con almidón o ácido poliláctico (PLA) puede operar dentro de parámetros de procesamiento similares, lo que permite a los convertidores evitar inversiones en nueva maquinaria. Esta ventaja de la base instalada apoya la adopción, ya que los convertidores pueden introducir formulaciones de películas compostables mientras conservan equipos, prácticas operativas y procesos de calificación familiares. En consecuencia, la adopción puede ocurrir mediante la sustitución de materiales en líneas establecidas en lugar de la sustitución completa de equipos, lo cual es relevante para bolsas de compras, sobres, forros y envolturas de alimentos.
Se prevé que el grado de termoformado crezca a una CAGR del 8,94% de 2026 a 2031. Soporta bandejas de alimentos compostables, envases tipo clamshell, cubiertos desechables y tapas que enfrentan requisitos de sostenibilidad de los compradores de servicios de alimentación en Europa y América del Norte. Estas aplicaciones requieren resinas que equilibren rigidez, procesabilidad y el rendimiento de fin de vida útil esperado de los productos compostables. Un estudio de 2025 encontró que los compuestos de PBAT/PBS compatibilizados con una carga de talco del 30%-40% produjeron bandejas termoformadas que no se rompieron durante las pruebas de compresión reportadas. El estándar GB/T 32366-2025 de China entró en vigor el 1 de octubre de 2025, endureciendo las especificaciones de contenido de carboxilo e introduciendo el recuento de ojos de pez como métrica de calidad. El estándar revisado eleva los requisitos técnicos para los grados utilizados en aplicaciones como el termoformado y proporciona a los proveedores conformes una base para atender estas aplicaciones. Los productores deben gestionar la consistencia de la resina y las métricas de calidad visual junto con el rendimiento mecánico requerido para bandejas, envases tipo clamshell, tapas y otros formatos de servicios de alimentación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Bolsas Compuestas Lideran la Demanda, las Películas de Acolchado Impulsan el Crecimiento
Las bolsas compuestas representaron el 27,35% del mercado de poly (butylene adipate-co-terephthalate) (PBAT) en 2025. Los fabricantes utilizan ampliamente laminados de PBAT/PLA y PBAT/almidón en bolsas de venta al por menor y de supermercado en Europa y China porque estas formulaciones combinan resistencia con compostabilidad. Los requisitos de bolsas compostables de Italia y la Directiva de la UE sobre Bolsas de Transporte de Un Solo Uso han contribuido a establecer la escala de fabricación y la familiaridad del consumidor con estos productos. Las bolsas de basura utilizan PBAT para lograr la resistencia a la tracción y el alargamiento necesarios para soportar la recolección de residuos municipales, ya que los fallos de manipulación de otro modo limitan la adopción. Las películas adherentes se benefician del alargamiento y el bajo módulo del PBAT para la conservación en contacto con alimentos, mientras que los estabilizadores utilizan PBAT como componente de tenacificación o compatibilización en mezclas de biopolímeros frágiles. Estas aplicaciones incluyen tanto productos de envases flexibles terminados como PBAT utilizado en formulaciones de mezclas más amplias para mejorar el rendimiento del material.
Se proyecta que las películas de acolchado crezcan a una CAGR del 9,14% hasta 2031. Un estudio de 2025 desarrolló una película multicapa con capas exteriores de PBAT y un núcleo de almidón termoplástico que logró una pérdida de masa del 64% después de 365 días de compostaje en laboratorio, en comparación con el 12% de una película monolítica de PBAT. Este rendimiento aborda las preocupaciones de los usuarios agrícolas sobre los fragmentos de película que permanecen en el suelo después de la primera temporada de cultivo. La integración de Hengli Group Co., Ltd. en 1,4-butanodiol (BDO) y ácido tereftálico purificado (PTA) apoya la producción de grados de películas de acolchado competitivos en costos en China e India, donde la sensibilidad al precio a nivel de granja sigue siendo alta. Las telas no tejidas compostables y las espumas expandidas a base de PBAT siguen siendo aplicaciones de nicho, cada una representando menos del 2% de la demanda doméstica en China. Sin embargo, los avances en los métodos de procesamiento están creando oportunidades adicionales para estas aplicaciones. Aunque su escala actual es limitada, amplían la relevancia del PBAT más allá de bolsas, películas, bandejas y productos de acolchado a medida que los fabricantes perfeccionan las técnicas de producción relacionadas.
Por Industria de Usuario Final: Los Envases Dominan la Participación mientras la Agricultura se Acelera
Se proyecta que los envases representen el 58,83% del mercado de poly (butylene adipate-co-terephthalate) (PBAT) en 2025. Las aplicaciones de películas flexibles proporcionan al segmento una base establecida, que incluye bolsas de compras, sobres de mensajería, envolturas de alimentos y laminados relacionados. Los propietarios de marcas, convertidores y certificadores han pasado años calificando formulaciones de películas de PBAT para cumplir con los requisitos de contacto con alimentos y compostabilidad. Este proceso de calificación apoya la demanda sostenida de envases, ya que los materiales validados son difíciles de reemplazar rápidamente y las líneas de conversión requieren un rendimiento de película confiable. Los fabricantes de bienes de consumo también utilizan la infraestructura de extrusión y laminación relacionada para sobres de cuidado personal, películas de productos de limpieza e insertos de envases domésticos. Esta superposición permite a los convertidores aplicar la experiencia establecida en el procesamiento de películas de PBAT en múltiples aplicaciones de envases en lugar de desarrollar enfoques de procesamiento separados para cada producto de consumo.
Se prevé que la agricultura crezca a una CAGR del 9,73% hasta 2031. El segmento combina un rendimiento agronómico demostrado con un marco de certificación en expansión para el acolchado biodegradable, lo que hace que las decisiones de compra dependan tanto del rendimiento en campo como del cumplimiento del material. Las películas de acolchado pueden apoyar la producción de cultivos evitando los macrofragmentos persistentes asociados con las películas convencionales después de su uso. Una revisión esperada en 2026 evaluará la biocompatibilidad y la baja cristalinidad del PBAT como propiedades aplicables a apósitos para heridas a escala de laboratorio, películas quirúrgicas y matrices de liberación controlada de fármacos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
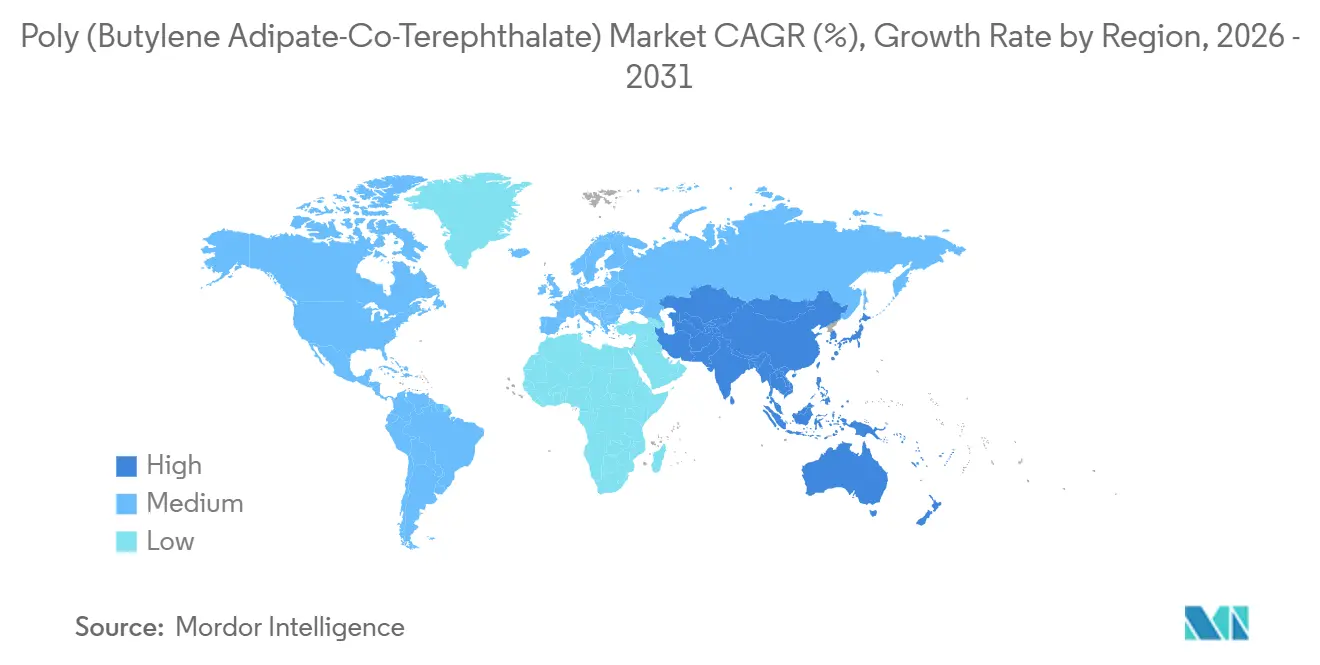
Asia-Pacífico representó el 40,17% del mercado de poly (butylene adipate-co-terephthalate) (PBAT) en 2025 y se prevé que crezca a una CAGR del 9,47% hasta 2031. China es la principal base de suministro y centro de demanda de la región, respaldada por su base manufacturera, capacidad de conversión y apoyo político para alternativas biodegradables en bolsas y aplicaciones de películas delgadas. Las restricciones sobre plásticos de un solo uso en India apoyan la demanda de alternativas compostables, mientras que el endurecimiento de las restricciones en los mercados de la ASEAN crea demanda adicional. La filial SK leaveo de SKC opera una instalación de PBAT reforzado de 70.000 toneladas por año en Haiphong, Vietnam. La instalación recibió una inversión de 40 millones de USD de la Corporación Financiera Internacional (CFI) en agosto de 2025. Apoya el suministro de materiales de PBAT para aplicaciones de envases y agrícolas regionales y demuestra la expansión de inversiones más allá de China.
Europa tiene una base de producción más pequeña pero sigue siendo relevante debido a los requisitos explícitos de compostabilidad y la infraestructura de recolección establecida. Alemania, Italia y Francia cuentan con sistemas de recolección y tratamiento de biorresiduos que apoyan la demanda de materiales certificados y proporcionan vías de eliminación para los envases compostables. El Reglamento (UE) 2025/40 establecerá requisitos comunes para determinados formatos de envases a partir de febrero de 2028. Las autoridades nacionales conservaron una discreción limitada para ampliar los requisitos de compostabilidad hasta agosto de 2026. Este entorno político requiere que los convertidores europeos mantengan opciones de materiales conformes, completen las actividades de calificación antes del plazo común y evalúen múltiples fuentes certificadas para los grados requeridos.
América del Norte está liderada por los Estados Unidos, donde los envases certificados según ASTM D6400 se utilizan en canales de servicios de alimentación, restaurantes y venta al por menor. Los programas de compras corporativas y las regulaciones a nivel estatal, incluidos los requisitos de California para la recolección orgánica y los productos de servicios de alimentación, influyen en la demanda más que un único marco federal. Esto crea un patrón de adopción específico por estado y cliente. Los proveedores y convertidores deben alinear las opciones de materiales con los requisitos de recolección locales y las especificaciones de envases de los principales propietarios de marcas. América del Sur se encuentra en una etapa más temprana, aunque los programas municipales en São Paulo y Río de Janeiro establecen marcos de política en Brasil. La penetración del PBAT sigue siendo menor en Oriente Medio y África debido a la limitada capacidad de compostaje industrial y la competitividad en costos. Sin embargo, la contratación pública verde del sector público para aplicaciones de servicios de alimentación y agrícolas en los países del Consejo de Cooperación del Golfo podría apoyar la demanda de polímeros biodegradables.

Panorama Competitivo
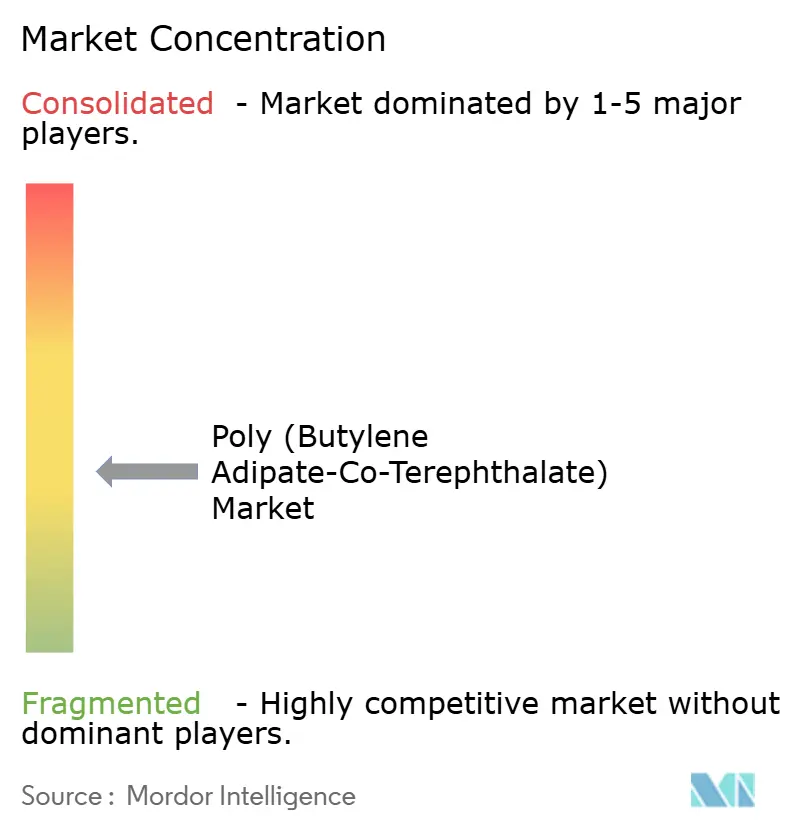
El mercado de poly (butylene adipate-co-terephthalate) (PBAT) está moderadamente fragmentado, con proveedores que satisfacen las especificaciones de los compradores en grados básicos y especializados. Los grados básicos compiten principalmente en precio, mientras que los grados certificados y orientados al rendimiento se diferencian a través de los requisitos de aplicación, certificación y procesamiento. En junio de 2024, BASF lanzó ecoflex F Blend C1200 BMB, un material de PBAT obtenido de materias primas renovables y verificado por un método de balance de masa certificado. BASF declaró que el producto tiene una huella de carbono del producto un 60% menor y cuenta con las certificaciones REDcert2 e ISCC PLUS. Esta estrategia se centra en un grado de menor contenido de carbono y refleja los requisitos de los compradores en materia de documentación, certificación y trazabilidad.
Novamont reportó 1.800 patentes activas y solicitudes de patentes en 149 familias de patentes en su informe de 2025. Su cartera de patentes apoya la diferenciación en formulaciones de compuestos, particularmente una vez que un convertidor ha validado el rendimiento para una aplicación específica de envases o agrícola. El BDO de base biológica ofrece otra opción para diferenciar los productos de PBAT a través de una menor intensidad de carbono y un mayor contenido renovable. SK leaveo desarrolló PBAT reforzado con nanocelulosa con el Instituto de Investigación de Tecnología Química de Corea para telas no tejidas, cubiertas agrícolas y aplicaciones de envases. Este desarrollo apunta a un mayor rendimiento de tracción y apoya aplicaciones más allá del mercado convencional de películas flexibles.
Los productores asiáticos de tamaño mediano se están expandiendo a través de programas de materiales biodegradables apoyados por el gobierno y asociaciones de compounding locales para atender a los convertidores regionales con requisitos de formulación específicos. El análisis identifica a JinHui ZhaoLong y GO YEN Chemical como participantes que buscan clientes en el Sudeste Asiático y Europa del Este, donde los requisitos de certificación pueden diferir de los de los mercados principales de la UE. Mitsubishi Chemical Corporation y Chang Chun Group utilizan la experiencia en el procesamiento de poliéster y las redes de cumplimiento de contacto con alimentos para atender nichos de envases especializados. Por lo tanto, el mercado de poly (butylene adipate-co-terephthalate) (PBAT) compite a nivel básico, mientras que las aplicaciones certificadas y especializadas implican plazos de calificación y experiencia en formulación.
Líderes de la Industria de Poly (Butylene Adipate-Co-Terephthalate)
BASF
Kingfa Sci. & Tech. Co., Ltd.
Novamont S.p.A.
JinHui ZhaoLong High Technology Co., Ltd.
Chang Chun Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La Unión Europea lanzó una investigación antidumping sobre los polímeros biodegradables PBAT y PBSeT de origen chino. La investigación puede afectar los flujos comerciales entre China y la UE, las estrategias de abastecimiento de los convertidores europeos y los precios de los productores chinos orientados a la exportación.
- Abril de 2026: Kingfa Sci. & Tech. Co., Ltd. presentó un material de recubrimiento por extrusión de PBS (polibutileno succinato) de base biológica y compostable en el hogar en CHINAPLAS 2026 en Shanghái. El producto amplió la cartera de polímeros biodegradables de Kingfa más allá del PBAT para aplicaciones que cumplen con los marcos de envases de la UE y de compostaje de California.


Alcance del Informe Global del Mercado de Poly (Butylene Adipate-Co-Terephthalate)
El tereftalato de adipato de polibutileno (PBAT) es un copolímero aleatorio biodegradable utilizado en aplicaciones que requieren materiales de envases flexibles. Sirve como alternativa al polietileno de baja densidad (LDPE) convencional en productos como películas, bolsas y envases compostables.
El mercado de poly (butylene adipate-co-terephthalate) está segmentado por grado, aplicación, industria de usuario final y geografía. Por grado, el mercado está segmentado en grado de extrusión, grado de termoformado y otros grados. Por aplicación, el mercado está segmentado en bolsas compuestas, bolsas de basura, películas de acolchado, películas adherentes, estabilizadores y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en envases, agricultura, bienes de consumo, biomédico y atención sanitaria, y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para poly (butylene adipate-co-terephthalate) en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Grado de Extrusión |
| Grado de Termoformado |
| Otros Grados |
| Bolsas Compuestas |
| Bolsas de Basura |
| Películas de Acolchado |
| Películas Adherentes |
| Estabilizadores |
| Otras Aplicaciones |
| Envases |
| Agricultura |
| Bienes de Consumo |
| Biomédico y Atención Sanitaria |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado de Extrusión | |
| Grado de Termoformado | ||
| Otros Grados | ||
| Por Aplicación | Bolsas Compuestas | |
| Bolsas de Basura | ||
| Películas de Acolchado | ||
| Películas Adherentes | ||
| Estabilizadores | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Envases | |
| Agricultura | ||
| Bienes de Consumo | ||
| Biomédico y Atención Sanitaria | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Industrial de Poly (Butylene Adipate-Co-Terephthalate)?
El tamaño del mercado de poly (butylene adipate-co-terephthalate) (PBAT) fue valorado en 1,87 mil millones de USD en 2025 y se proyecta que crezca de 2,01 mil millones de USD en 2026 a 3,02 mil millones de USD en 2031, a una CAGR del 8,53% durante el período de pronóstico (2026-2031).
¿Qué aplicación de PBAT está creciendo más rápido?
Se proyecta que las películas de acolchado se expandan a una CAGR del 9,14% hasta 2031, respaldadas por investigaciones sobre el rendimiento del suelo y los cultivos. El material se utiliza donde los agricultores también buscan evitar macrofragmentos persistentes después del uso de la película.
¿Qué sector de usuario final utiliza más PBAT?
Los envases representaron el 58,83% de la demanda en 2025 porque los formatos de películas flexibles ya cuentan con vías de calificación establecidas. Los propietarios de marcas, convertidores y certificadores han apoyado estas aplicaciones durante años de validación de contacto con alimentos y compostabilidad.
¿Qué región lidera la demanda global de PBAT?
Asia-Pacífico representó el 40,17% de la demanda mundial en 2025 y se prevé que crezca a una CAGR del 9,47% hasta 2031. La base manufacturera de China, las restricciones de India sobre determinados plásticos de un solo uso y la inversión regional apoyan esta posición.
Última actualización de la página el:



