
Tamaño y Participación del Mercado de Mobiliario Asistencial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
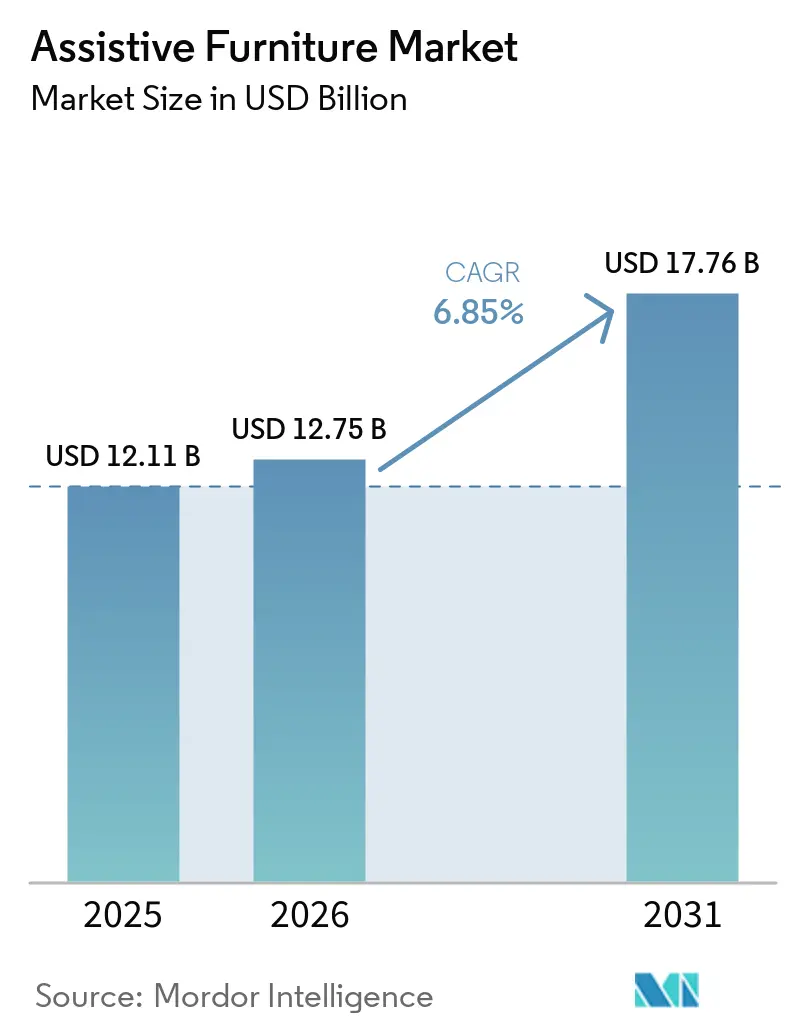
| Tamaño del Mercado (2026) | 12.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario Asistencial por Mordor Intelligence
Se espera que el tamaño del mercado de mobiliario asistencial aumente de 12,11 mil millones de USD en 2025 a 12,75 mil millones de USD en 2026 y alcance 17,76 mil millones de USD en 2031, creciendo a una CAGR del 6,85% durante 2026-2031. El mercado de mobiliario asistencial está siendo moldeado por el envejecimiento de la población, la prevalencia de discapacidades y el traslado de la atención desde entornos hospitalarios hacia hogares e instalaciones comunitarias. La población de 65 años o más superó a la población menor de 5 años entre 2020 y 2025, mientras que 1.300 millones de personas viven con una discapacidad significativa, lo que amplía la necesidad de productos que apoyen el movimiento, el posicionamiento y una atención diaria más segura[1]. Los proveedores están respondiendo mediante camas conectadas, equipos bariátricos y servicios que combinan el suministro de equipos con mantenimiento y actualizaciones. Los límites de reembolso, las diferentes normas de certificación y los costos operativos de los productos conectados continúan ralentizando la adopción en varios entornos. El mercado de mobiliario asistencial, por lo tanto, recompensa a los proveedores que pueden demostrar valor clínico, cumplimiento normativo y soporte práctico después de la instalación.
Conclusiones Clave del Informe
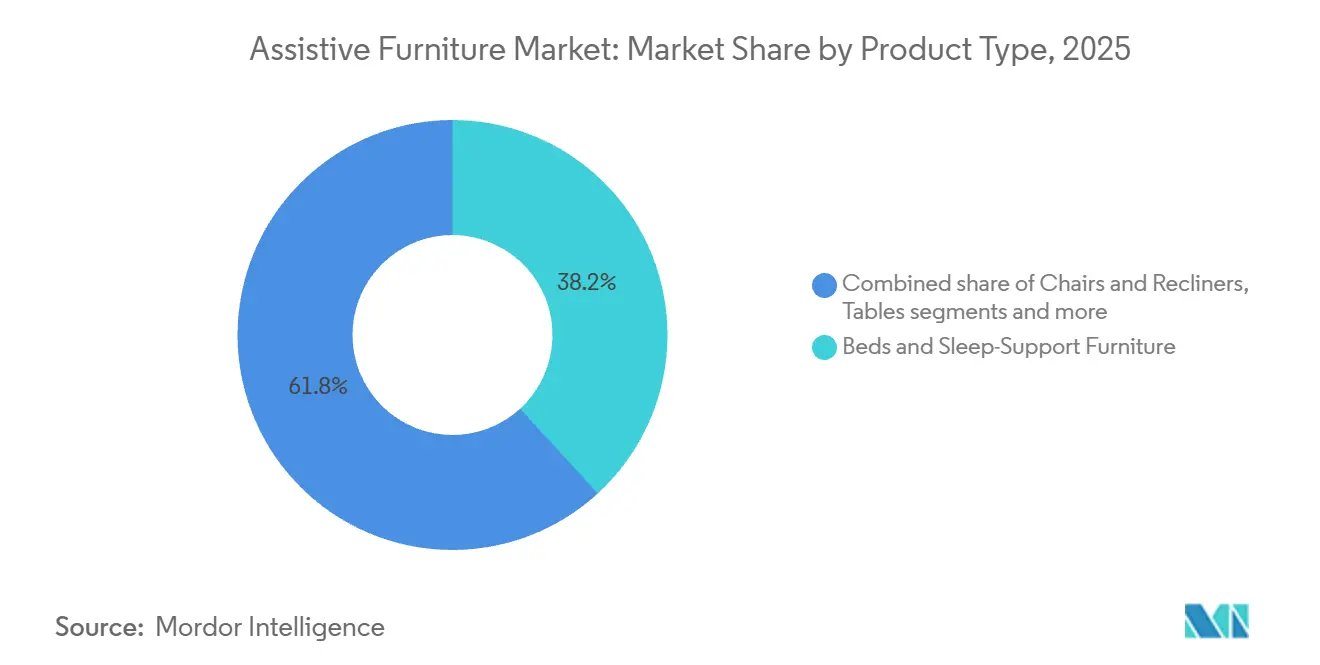
- Por tipo de producto, las camas y el mobiliario de apoyo al sueño lideraron con el 38,19% de la participación del mercado de mobiliario asistencial en 2025, mientras que el mismo segmento está proyectado para expandirse a una CAGR del 7,16% hasta 2031.
- Por forma y mecanismo de operación, el mobiliario semieléctrico representó el 33,24% de la participación del mercado de mobiliario asistencial en 2025. En contraste, se prevé que el mobiliario inteligente y habilitado con IoT se expanda a una CAGR del 7,57% hasta 2031.
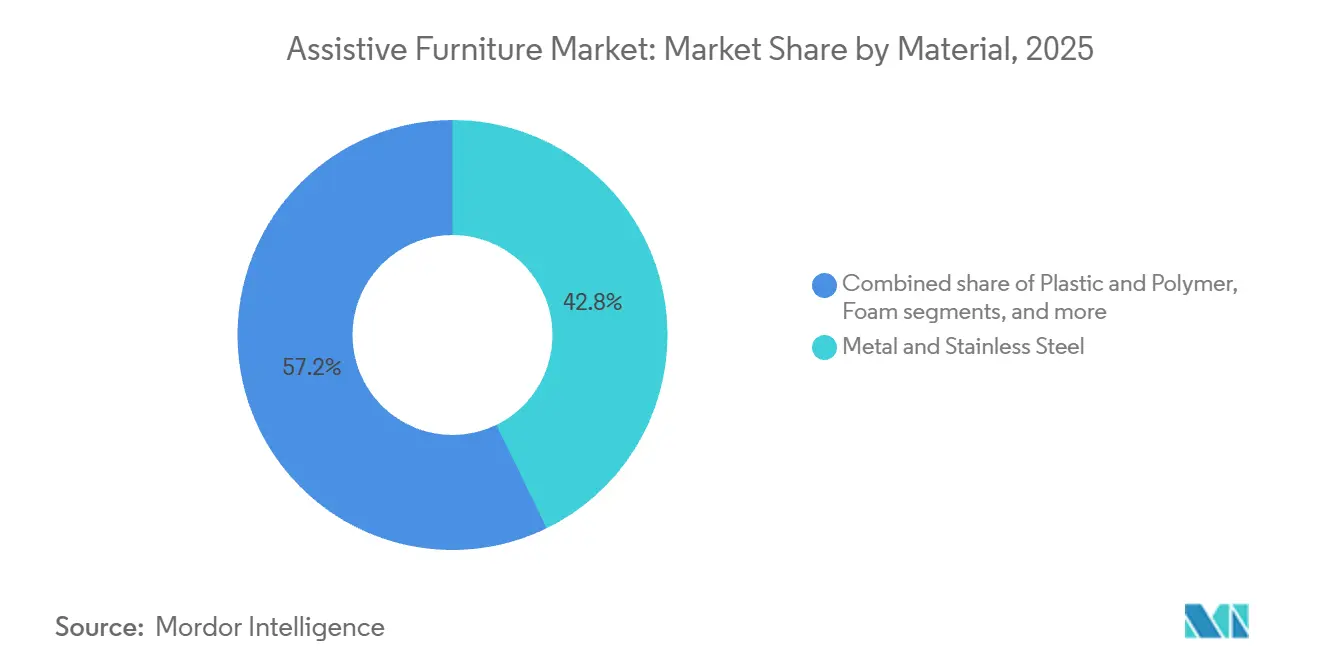
- Por material, el metal y el acero inoxidable representaron el 42,78% de la participación del mercado de mobiliario asistencial en 2025, mientras que se prevé que la madera y la madera de ingeniería se expandan a una CAGR del 7,82% hasta 2031.
- Por aplicación, el cuidado de personas mayores y el envejecimiento en el hogar lideraron con el 32,44% de la participación del mercado de mobiliario asistencial en 2025, mientras que el mismo segmento está proyectado para expandirse a una CAGR del 7,77% hasta 2031.
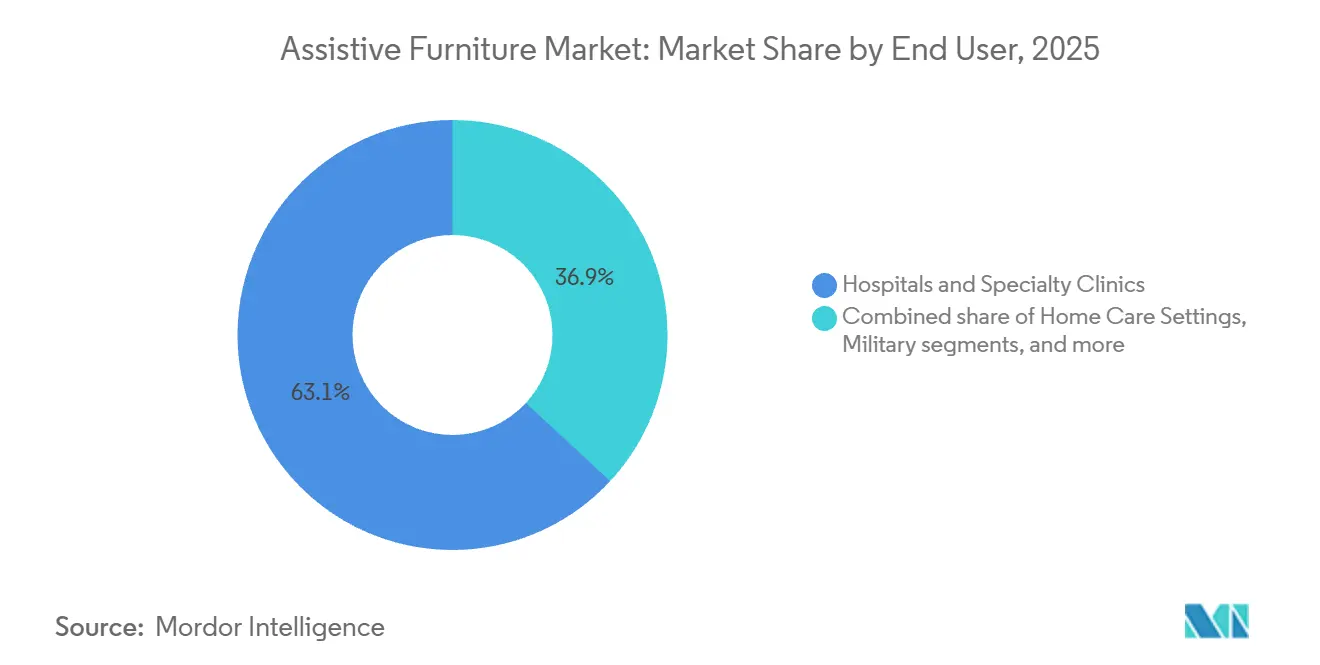
- Por usuario final, los hospitales y clínicas especializadas representaron el 63,11% de la participación del mercado de mobiliario asistencial en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios se expandan a una CAGR del 7,27% hasta 2031.
- Por canal de distribución, la venta minorista fuera de línea representó el 44,54% de la participación del mercado de mobiliario asistencial en 2025, mientras que se prevé que la venta minorista en línea y los catálogos digitales se expandan a una CAGR del 7,77% hasta 2031.
- Por modelo comercial, la compra de capital representó el 72,13% de la participación del mercado de mobiliario asistencial en 2025, mientras que se prevé que el alquiler de emergencia y a corto plazo se expanda a una CAGR del 7,83% hasta 2031.
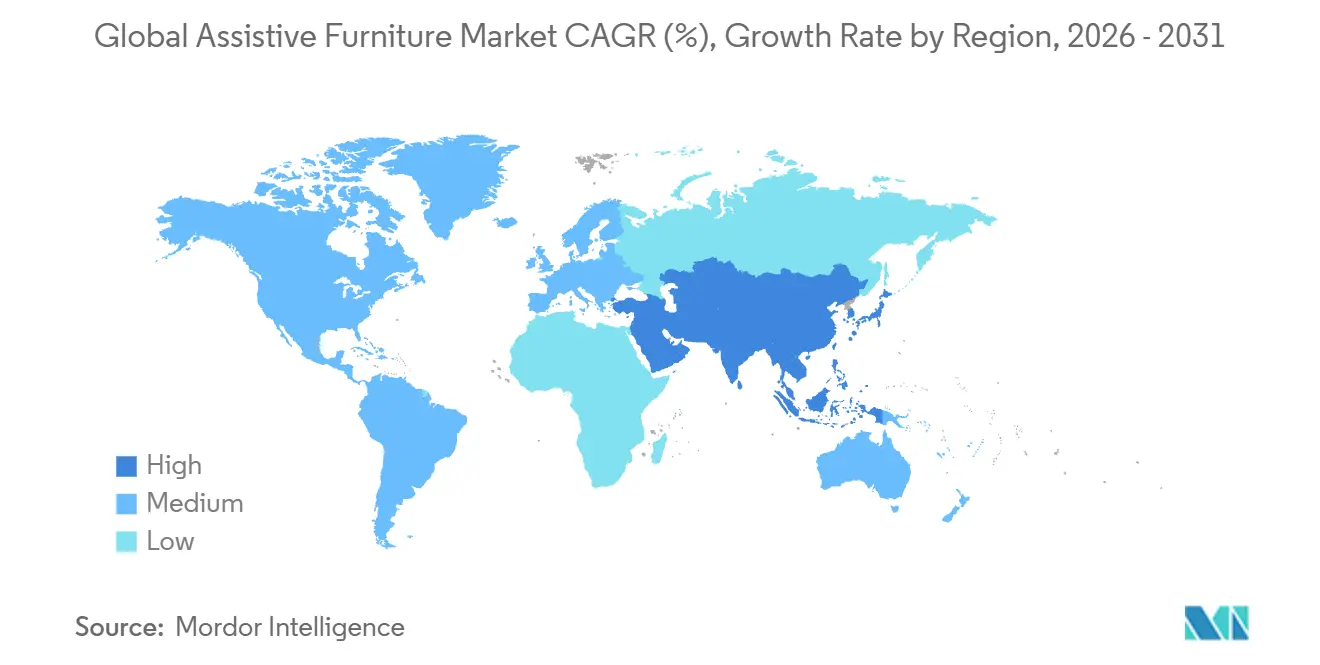
- Por geografía, América del Norte lideró con el 37,18% de la participación del mercado de mobiliario asistencial en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Mobiliario Asistencial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Envejecimiento en el Hogar y Vida Independiente | +2.60% | Global, con fuerte relevancia en América del Norte, Europa Occidental, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Crecimiento en la Prevalencia de Discapacidad y Limitación de Movilidad | +1.40% | Global, con la mayor necesidad absoluta en Asia-Pacífico y países de menores ingresos | Mediano plazo (2-4 años) |
| Expansión de la Atención Médica Domiciliaria y la Atención Rehabilitadora | +1.00% | América del Norte, Europa Occidental, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Camas Inteligentes, Prevención de Caídas e Integración del Flujo de Trabajo del Cuidador | +1.00% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Requisitos de Atención Bariátrica e Inclusiva | +0.80% | América del Norte, Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Modernización de Instalaciones de Atención Existentes | +0.40% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Envejecimiento en el Hogar y Vida Independiente
El mercado de mobiliario asistencial está avanzando hacia una demanda de reemplazo constante en los hogares, en lugar de compras periódicas únicamente por parte de instituciones. Se proyecta que el número de personas de 60 años o más aumente de 1.000 millones en 2020 a 1.400 millones en 2030, lo que incrementa la necesidad de residencias que puedan apoyar la atención cotidiana. Este cambio demográfico hace que la adaptación del hogar sea necesaria antes de que muchas personas ingresen a la atención institucional. El gasto público en salud también está bajo presión a medida que aumentan las necesidades de atención, lo que apoya el interés en soluciones que puedan mantener a las personas seguras en casa por más tiempo. Los proveedores de atención médica domiciliaria y rehabilitación están incorporando camas, sillas, mesas de cama y productos de traslado para satisfacer las necesidades de atención tras estancias hospitalarias más cortas. Las instalaciones de atención a largo plazo existentes también están reemplazando equipos más antiguos para mejorar la seguridad del cuidador y la movilidad del residente.
Los proveedores de atención necesitan cada vez más mobiliario que pueda satisfacer necesidades clínicas sin que los espacios residenciales parezcan institucionales. Esto amplía la demanda más allá de la adquisición hospitalaria tradicional y lleva productos de grado clínico a entornos domésticos. Las camas con posicionamiento ajustable, alturas bajas y traslados fáciles son importantes porque pueden reducir el esfuerzo tanto para los usuarios como para los cuidadores. Las sillas reclinables elevadoras y los productos de seguridad para el baño apoyan las actividades diarias de las personas con movilidad reducida. El mercado de mobiliario asistencial se beneficia cuando los proveedores pueden agrupar equipos, entrega, instalación y mantenimiento para familias y organizaciones de atención. Este modelo también crea un incentivo para que los proveedores mantengan redes de servicio locales en lugar de centrarse únicamente en la venta de productos.
Crecimiento en la Prevalencia de Discapacidad y Limitación de Movilidad
El mercado de mobiliario asistencial está respaldado por la magnitud de la discapacidad y las limitaciones de movilidad en todos los grupos de edad. La OMS informa que 1.300 millones de personas, o el 16,00% de la población mundial, experimentan una discapacidad significativa. La discapacidad afecta al 34,40% de los adultos de 60 años o más, concentrando la necesidad entre una población que está creciendo en la mayoría de las regiones. Eurostat informó que el 23,9% de los residentes de la Unión Europea de 16 años o más tenían una limitación de actividad de larga duración en 2024[2]. Estas cifras respaldan la demanda de equipos que hagan más seguros el movimiento, el traslado, el baño, el sueño y la rehabilitación. La necesidad no se limita a la atención residencial, ya que el apoyo a la movilidad es necesario en hospitales, centros de rehabilitación y hogares particulares.
Las limitaciones de movilidad son una preocupación importante en todas las áreas funcionales registradas en el Centro de Datos sobre Discapacidad del Banco Mundial. Esto convierte al mobiliario que apoya el movimiento seguro en una categoría prioritaria para los proveedores de atención. Los auxiliares de traslado, las superficies de altura ajustable, los cojines de alivio de presión y los productos de seguridad para el baño ayudan a los usuarios a gestionar tareas que de otro modo podrían requerir asistencia directa del cuidador. El mercado de mobiliario asistencial también se beneficia de la necesidad de reducir las lesiones evitables durante los traslados y el reposicionamiento. Los proveedores que ofrecen productos para varios puntos de una vía de atención pueden atender una mayor proporción de las necesidades de una instalación. Este requisito es especialmente importante cuando un solo paciente necesita apoyo coordinado en una cama, silla, área de baño y proceso de traslado.
Camas Inteligentes, Prevención de Caídas e Integración del Flujo de Trabajo del Cuidador
Las camas inteligentes y conectadas son cada vez más relevantes a medida que los hospitales buscan formas medibles de prevenir caídas y gestionar las cargas de trabajo de los cuidadores. Un estudio de 2024 con 1.300 pacientes encontró que un sistema integrado de salida de cama con IoT redujo las caídas junto a la cama en un 88% en comparación con los sistemas tradicionales y detectó 13,5 caídas potenciales por día con casi cero falsas alarmas[3]. Un estudio de 2026 reportó una precisión de clasificación de postura del 92,4% y una sensibilidad de riesgo de caída del 87,6% para una plataforma de cama inteligente que utiliza un modelo CNN-LSTM. Estos resultados están trasladando las características conectadas de especificaciones de equipos opcionales hacia requisitos formales de adquisición. El mercado de mobiliario asistencial se ve afectado porque las instalaciones pueden vincular la inversión en camas con objetivos de seguridad, dotación de personal y mantenimiento. Los datos conectados también pueden respaldar alertas remotas y una mejor coordinación con los sistemas de llamada de enfermería.
La prevención de caídas es un problema financiero y clínico para los hospitales y los proveedores de atención a largo plazo. LINET afirma que hasta el 89% de las caídas en la UCI son evitables, mientras que una caída puede costar 2.600 GBP (3.507,6 USD) por paciente y prolongar una estancia hasta 18 días[4]. Los datos de la cama pueden ayudar al personal a priorizar las habitaciones donde un paciente puede estar en riesgo de abandonar la cama sin apoyo. También puede ayudar a los proveedores a ofrecer mantenimiento predictivo para componentes motorizados y otro hardware. Joerns Healthcare lanzó las mejoras de EasyCare 2026 en abril de 2026, incluyendo AutoContour con integración ComfortChair y una mayor carga de trabajo segura para la atención bariátrica. Tales actualizaciones muestran cómo las plataformas semieléctricas e inteligentes pueden superponerse a medida que los proveedores buscan más funcionalidad en cada ciclo de reemplazo.
Requisitos de Atención Bariátrica e Inclusiva
Los requisitos de atención bariátrica están cambiando las especificaciones de los equipos en todas las instalaciones de atención. La OMS informó en 2024 que más de 1.000 millones de adultos vivían con obesidad, mientras que los Centros para el Control y la Prevención de Enfermedades informaron que la prevalencia de obesidad en adultos en los Estados Unidos superaba el 40% en diciembre de 2025. Los mismos datos de los Centros para el Control y la Prevención de Enfermedades mostraron que la obesidad severa afectaba al 9,40% de los adultos en los Estados Unidos. Un artículo de normas de 2025 afirmó que los entornos de atención deben proporcionar mobiliario que acomode a personas de todos los tamaños corporales, incluidas sillas reclinables elevadoras, mesas de exploración de alta capacidad y equipos de traslado de base ancha. Este requisito posiciona al mobiliario inclusivo como parte de la calidad clínica en lugar de un producto para casos excepcionales. El mercado de mobiliario asistencial está, en consecuencia, respaldado por la demanda de camas, sillas, sistemas de traslado, bancos de ducha y marcos de inodoro más resistentes.
Una vía de atención bariátrica puede requerir equipos compatibles en toda una sala o residencia de atención. Los proveedores necesitan camas con capacidad de carga adecuada, sillas que apoyen el movimiento seguro de sentado a de pie y productos de traslado que protejan al personal de lesiones. Los productos con accionamiento eléctrico también pueden apoyar los programas de manejo seguro de pacientes. Esto crea una necesidad de equipos más amplia que una sola cama o silla especializada. Los proveedores deben proporcionar clasificaciones de carga claras, soporte de mantenimiento y capacitación porque la seguridad depende de un entorno de atención completo. La industria de mobiliario asistencial también se ve afectada por la necesidad de productos que mantengan el rendimiento clínico sin hacer que un paciente se sienta señalado por el diseño. Esto respalda la demanda de modelos inclusivos que se adapten tanto a entornos de atención aguda como de atención residencial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Total de Propiedad y Brechas de Reembolso | -0.50% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas Fragmentadas y Requisitos de Adquisición | -0.30% | Global, con fuerte relevancia en Asia-Pacífico emergente, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Conciencia Limitada y Capacidad de Evaluación en Mercados Emergentes | -0.20% | África Subsahariana, Asia del Sur y Sudeste Asiático, y América Latina | Largo plazo (≥ 4 años) |
| Complejidad de Personalización, Mantenimiento y Repuestos | -0.20% | Global, con fuerte relevancia en entornos de atención domiciliaria distribuida | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad y Brechas de Reembolso
La incertidumbre en el reembolso puede limitar la compra de productos de mayor valor incluso cuando los proveedores de atención reconocen sus beneficios clínicos. El programa Medicare de los Estados Unidos generalmente reembolsa el equipo médico duradero a través de un enfoque de alquiler con opción a compra de 13 meses, mientras que los productos fuera del calendario DMEPOS pueden enfrentar denegaciones o revisiones de necesidad médica. Un informe de MACPAC publicado en abril de 2026 afirmó que los estados deben cubrir el equipo médico duradero bajo Medicaid, pero la cobertura para categorías específicas de tecnología de asistencia difiere entre los programas estatales. Esta variación complica las estrategias nacionales de producto y distribución. Los proveedores pueden retrasar las compras cuando no pueden determinar si un producto estará cubierto. El mercado de mobiliario asistencial debe, por lo tanto, abordar la brecha entre la necesidad clínica y las reglas del pagador.
El problema del costo se extiende más allá del precio de compra inicial. Las camas conectadas pueden requerir licencias de software, actualizaciones de firmware, conexiones de red y servicio técnico durante su vida útil. Los compradores con presupuestos limitados pueden no tener en cuenta completamente estos requisitos al comparar un producto básico con una plataforma conectada. El alquiler y la reacondicionamiento pueden reducir el costo inicial para algunos proveedores, pero estos enfoques aún dependen de la capacidad de servicio y la disponibilidad del producto. Arjo informó que su negocio de reacondicionamiento ReNu registró su trimestre más sólido hasta la fecha en el segundo trimestre de 2026, lo que indica interés en alternativas al reemplazo total. El mercado de mobiliario asistencial seguirá dependiendo del financiamiento, los acuerdos de servicio y la evidencia de que un producto de mayor valor reduce los costos de atención posteriores.
Normas Fragmentadas y Requisitos de Adquisición
Las diferentes normas y reglas de adquisición pueden aumentar el tiempo y el costo necesarios para llevar mobiliario motorizado a múltiples mercados. Los proveedores de equipos médicos pueden necesitar cumplir con los requisitos de seguridad eléctrica de la norma IEC 60601-1, las disposiciones de atrapamiento en camas de la norma EN 50637:2017 y los requisitos de la norma EN 60601-2-52 para camas médicas. Estas normas se aplican a través de diferentes sistemas regulatorios, incluidos el Reglamento de Dispositivos Médicos de la Unión Europea y los requisitos de la Administración de Alimentos y Medicamentos de los Estados Unidos. Los fabricantes pueden, por lo tanto, enfrentar validación repetida, documentación y revisión regulatoria para productos que sirven propósitos clínicos similares. El mercado de mobiliario asistencial tiende a favorecer a los proveedores con equipos regulatorios y sistemas de calidad establecidos. Los fabricantes más pequeños pueden encontrar más difícil ingresar a los canales institucionales o expandirse internacionalmente.
LINET lanzó el Essenza 300 Junior+ en mayo de 2026 como una plataforma diseñada para cumplir con los requisitos de las normas EN 50637:2017 y EN 60601-2-52 para pacientes pediátricos y adultos. El producto ilustra el trabajo de ingeniería necesario para cumplir con las expectativas de seguridad en todos los grupos de pacientes. La certificación local, las reglas de importación y los requisitos de licitación pueden dividir aún más la demanda en el sur y el sudeste de Asia y en Oriente Medio y África. La capacidad limitada de terapia ocupacional y la escasa conciencia de las prácticas formales de evaluación pueden reducir la calidad de la selección de productos en los mercados emergentes. Las redes de mantenimiento y el acceso a repuestos también son esenciales cuando un producto está personalizado o instalado en un entorno de atención domiciliaria distribuida. Estas barreras pueden favorecer las asociaciones de distribución local que combinan acceso a equipos, capacitación, instalación y soporte posventa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Camas Lideran en Valor y Crecimiento
Las camas y el mobiliario de apoyo al sueño representaron el 38,19% de la participación del mercado de mobiliario asistencial en 2025 y se proyecta que se expandan a una CAGR del 7,16% hasta 2031. Esta combinación de escala y crecimiento refleja el papel central de las camas en la prevención de caídas, el manejo de lesiones por presión, la ergonomía del cuidador y el posicionamiento del paciente. También se espera cada vez más que las camas hospitalarias y de atención se conecten con la información clínica y los sistemas de llamada de enfermería. Stryker lanzó la cama hospitalaria ProCeed para mercados fuera de los Estados Unidos en febrero de 2025 con un mecanismo de dirección de quinta rueda y una altura de cama baja para abordar el riesgo de caídas y el esfuerzo del cuidador. Las camas inteligentes, las camas bariátricas y los modelos a nivel del suelo son fuentes importantes de demanda dentro del segmento. Estos productos ofrecen a las instalaciones opciones para diferentes niveles de agudeza mientras se mantiene un enfoque común de seguridad y posicionamiento.
Las sillas y los sillones reclinables siguen siendo importantes para los usuarios que necesitan apoyo para sentarse, ponerse de pie y realizar actividades diarias. Los modelos reclinables elevadores, de elevación y bariátricos son relevantes en entornos de atención domiciliaria y a largo plazo. Las mesas y superficies de trabajo incluyen mesas de cama, productos ajustables y mesas de exploración para uso en rehabilitación y clínico. El mobiliario de seguridad para el baño gana atención porque las áreas de baño y aseo pueden crear un riesgo significativo de caídas. Los productos de traslado y posicionamiento apoyan el manejo seguro para los equipos de atención. Los cojines y las superficies de soporte de colchones siguen siendo importantes donde la redistribución de la presión puede reducir el riesgo de lesiones durante períodos más prolongados en cama o en atención sentada.


Por Forma y Mecanismo de Operación: Las Plataformas Inteligentes Ganan Terreno frente al Equipo Semieléctrico
El mobiliario semieléctrico representó el 33,24% de la participación del mercado de mobiliario asistencial en 2025. Su posición refleja el equilibrio que ofrece entre el ajuste motorizado y el menor costo de una plataforma totalmente eléctrica. Se espera que el mobiliario inteligente y habilitado con IoT registre una CAGR del 7,57% hasta 2031. Una síntesis revisada por pares de 2025 informó que los sistemas de prevención de caídas con inteligencia artificial lograron resultados de AUROC de 0,85 a 0,97 y que la vigilancia basada en sensores alcanzó una precisión del 89% al 96% con fusión de múltiples sensores. Estos resultados clínicos respaldan el uso de equipos conectados en la adquisición hospitalaria. El mercado de mobiliario asistencial está experimentando un movimiento gradual desde características de ajuste básicas hacia plataformas que generan información procesable.
Los productos totalmente eléctricos están ganando importancia donde las organizaciones necesitan una capacidad documentada de manejo seguro de pacientes. Pueden proporcionar un posicionamiento más controlado y reducir las demandas físicas sobre el personal. El mobiliario manual y de altura fija sigue sirviendo a los usuarios de atención comunitaria y domiciliaria sensibles al precio que conservan cierta capacidad para reposicionarse. Las plataformas conectadas pueden proporcionar alertas remotas para los cuidadores y ayudar a los proveedores a identificar los requisitos de mantenimiento antes de que un producto falle. Esto puede justificar una prima en la atención residencial de alta agudeza cuando el equipo reduce las cargas de supervisión. El cambio no elimina el papel del equipo semieléctrico, pero hace que las actualizaciones de características sean más importantes en el momento del reemplazo.
Por Material: El Metal Mantiene su Fortaleza Clínica Mientras la Madera Gana Interés
El metal y el acero inoxidable representaron el 42,78% de la participación del mercado de mobiliario asistencial en 2025. El material sigue siendo importante en los hospitales porque resiste la limpieza de grado hospitalario, soporta cargas elevadas y es compatible con los requisitos de seguridad eléctrica. Es particularmente relevante para usos en UCI y bariátricos donde la durabilidad y la capacidad son críticas. Se prevé que la madera y la madera de ingeniería crezcan a una CAGR del 7,82% hasta 2031. Un estudio de 2026 encontró que la madera contralaminada y la madera laminada encolada tenían impactos en el cambio climático más bajos y más estables que los enfoques de fabricación intensivos en metal. Esta evidencia respalda las consideraciones de sostenibilidad en la construcción de instalaciones de atención a largo plazo y la adquisición de mobiliario.
La madera también es relevante donde los proveedores quieren que los entornos de atención residencial se sientan menos clínicos. Swedish Wood documentó el uso de roble macizo en áreas clínicas del Hospital LHL en Gardermoen, Oslo, basándose en consideraciones de tacto, calidez y calma del paciente. Los materiales plásticos y poliméricos siguen siendo útiles en productos de seguridad para el baño y pediátricos porque son fáciles de limpiar y adecuados para entornos húmedos. Los materiales de espuma y alivio de presión son insumos esenciales para cojines y superficies de posicionamiento. La tela y la tapicería siguen siendo importantes para sillas y capas de confort. Stiegelmeyer introdujo su variante Libra deluxe en el verano de 2025 con opciones de telas, cuero de imitación y decoración de madera, lo que demuestra que la elección del material puede influir en las decisiones de compra en entornos de residencias de mayores.
Por Aplicación: El Cuidado de Personas Mayores y el Envejecimiento en el Hogar Impulsan la Adopción
El cuidado de personas mayores y el envejecimiento en el hogar representaron el 32,44% de la participación del mercado de mobiliario asistencial en 2025 y se espera que crezcan a una CAGR del 7,77% hasta 2031. Se espera que la población de 65 años o más aumente del 10,5% en 2025 al 19,6% en 2060. Esto está incrementando la necesidad de camas, sillas, auxiliares de traslado y productos para el baño que permitan una vida diaria más segura. La demanda se está canalizando a través de los canales de atención domiciliaria, así como de los entornos institucionales. Los productos que combinan comodidad con funcionalidad clínica son, por lo tanto, cada vez más relevantes. Esta aplicación respalda el movimiento más amplio hacia entornos de atención residencial que puedan gestionar necesidades complejas.
La asistencia para la discapacidad y la rehabilitación de lesiones también son aplicaciones importantes porque una proporción significativa de adultos mayores vive con discapacidades. La atención posquirúrgica y de transición crea demanda a medida que los períodos de recuperación se trasladan fuera de los entornos hospitalarios. La prevención de lesiones por presión es cada vez más importante donde los proveedores son responsables del daño evitable. El equipo de manejo y traslado seguro puede apoyar los objetivos de cumplimiento y reducir el esfuerzo de los cuidadores. La asistencia para la vida diaria sigue siendo una aplicación de volumen amplio para productos más simples, como asientos elevadores de inodoro y mesas de cama. La industria de mobiliario asistencial se beneficia cuando los proveedores pueden atender tanto las necesidades domésticas básicas como las necesidades clínicas más complejas a través de una gama de productos conectados.
Por Usuario Final: Los Hospitales Mantienen la Mayor Posición Mientras los Centros Quirúrgicos Ambulatorios se Expanden
Los hospitales y las clínicas especializadas representaron el 63,11% de la participación del mercado de mobiliario asistencial en 2025. Su poder adquisitivo refleja las necesidades de pacientes de alta agudeza, los requisitos formales de acreditación y la escala de la adquisición institucional. Estos entornos necesitan suites completas de productos que incluyan camas, mesas de exploración, productos de traslado y superficies de soporte. El cumplimiento del Reglamento de Dispositivos Médicos de la Unión Europea, la serie IEC 60601 y los requisitos de la Administración de Alimentos y Medicamentos favorece a los fabricantes con registros regulatorios establecidos. Esto respalda la posición de los proveedores establecidos en las categorías hospitalarias de alto valor. También otorga importancia a la capacitación técnica, el mantenimiento planificado y la documentación.
Se espera que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,27% hasta 2031. Estos centros necesitan equipos que apoyen una rotación eficiente, una recuperación segura y flujos de trabajo perioperatorios conectados. Getinge abrió un Centro Digital de Quirófano en Hamburgo en junio de 2026 para avanzar en la adopción de flujos de trabajo perioperatorios digitales y vincular dispositivos con flujos de datos clínicos estructurados. La atención domiciliaria tiene una población de usuarios más grande, pero típicamente genera valores de transacción promedio más bajos. Las residencias de mayores y las instalaciones de atención a largo plazo utilizan cada vez más acuerdos de servicio que combinan suministro, mantenimiento y reemplazo periódico. Los centros de rehabilitación necesitan mesas de exploración, mesas de terapia y sistemas de posicionamiento, mientras que los hospitales militares y de campaña requieren equipos duraderos para un despliegue rápido.
Por Canal de Distribución: Los Canales Fuera de Línea Lideran Mientras el Pedido Digital se Expande
La venta minorista fuera de línea representó el 44,54% de la participación del mercado de mobiliario asistencial en 2025. Esto refleja la necesidad de ajuste profesional, documentación de reembolso, demostraciones físicas y soporte posventa local para muchos productos clínicos. Las licitaciones directas y las ventas institucionales siguen siendo importantes para los hospitales y las instalaciones de atención. Los distribuidores y concesionarios dan a los proveedores alcance en mercados donde las redes de ventas directas son limitadas. Estos canales también pueden proporcionar instalación, capacitación y mantenimiento. El mercado de mobiliario asistencial sigue dependiendo de las capacidades de servicio físico para equipos complejos y vinculados a prescripción.
Se proyecta que la venta minorista en línea y los catálogos digitales se expandan a una CAGR del 7,77% hasta 2031. Los canales digitales son más adecuados para productos estándar, incluidas sillas de ducha, mesas de cama y barras de apoyo que no necesitan ajuste profesional. Los cuidadores familiares también están más dispuestos a utilizar la compra en línea para necesidades de atención doméstica reconocidas. El pedido en línea puede apoyar el descubrimiento de productos y las compras repetidas, mientras que la entrega local y la configuración clínica pueden abordar los requisitos prácticos. El cumplimiento combinado es, por lo tanto, útil para productos con complejidad moderada. Este canal se está expandiendo sin reemplazar completamente el papel de los distribuidores y los proveedores clínicos.
Por Modelo Comercial: La Propiedad Lidera y el Alquiler a Corto Plazo Crece Más Rápido
La compra de capital representó el 72,13% de la participación del mercado de mobiliario asistencial en 2025. Muchas organizaciones de atención médica prefieren la propiedad porque proporciona control sobre los activos y respalda las prácticas establecidas de presupuestación y depreciación. El arrendamiento a largo plazo ofrece una alternativa para las organizaciones de atención comunitaria que necesitan pagos predecibles sin grandes compromisos iniciales. La propiedad también permite a las instalaciones estandarizar equipos en varias salas o sitios. Esto puede simplificar la capacitación del personal y la gestión de repuestos. El mercado de mobiliario asistencial sigue dependiendo en gran medida de este enfoque de adquisición convencional.
Se prevé que el alquiler de emergencia y a corto plazo crezca a una CAGR del 7,83% hasta 2031. Este modelo apoya el despliegue de emergencia, la demanda estacional de rehabilitación y los proveedores que no pueden asegurar el financiamiento convencional de equipos. El alquiler puede dar a los proveedores comunitarios un acceso más rápido a camas y productos de traslado durante aumentos temporales de la necesidad. Los productos reacondicionados añaden otra opción para los compradores que evalúan el costo del ciclo de vida y la sostenibilidad. Arjo informó un sólido desempeño en su negocio de reacondicionamiento ReNu durante el segundo trimestre de 2026, lo que demuestra que los modelos circulares pueden operar a escala. Estos modelos extienden la vida útil de los activos al tiempo que permiten a los proveedores acceder a equipos sin costos de reemplazo total.
Análisis Geográfico
América del Norte representó el 37,18% de la participación del mercado de mobiliario asistencial en 2025. La región se beneficia de una gran población mayor, vías de reembolso establecidas y una amplia infraestructura de atención médica. La Oficina del Censo de los Estados Unidos informó en 2026 que los baby boomers tenían entre 61 y 79 años en 2025, creando una gran cohorte de usuarios por primera vez de productos que apoyan el envejecimiento en el hogar. Medicare proporciona una base de reembolso para el equipo médico duradero elegible, aunque la cobertura de Medicaid varía entre los estados. El mercado de mobiliario asistencial se beneficia en América del Norte de la demanda en hospitales, atención domiciliaria, atención a largo plazo y rehabilitación. Europa es la segunda área regional más grande, respaldada por la demanda de atención a largo plazo de Alemania y los requisitos de seguridad ocupacional para camas motorizadas.
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,10% hasta 2031. Japón tenía el 29,70% de su población de 65 años o más en 2025, la proporción más alta a nivel mundial. Esto crea una necesidad sostenida de mobiliario de atención premium en residencias de mayores y hospitales geriátricos. Paramount Bed Holdings lanzó ParaDrive en junio de 2025 como una opción de accionamiento motorizado para su serie de camas de UCI eléctricas ALiUS en Japón. China lideró el consumo regional por valor en 2025 a medida que los programas de modernización hospitalaria financiaron camas clínicas y equipos de manejo de pacientes. Se espera que Corea del Sur tenga la mayor proporción de población envejecida a nivel mundial en 2060, mientras que el Sudeste Asiático está experimentando una demanda creciente a través del aumento de la cobertura de seguros y la modernización de las redes hospitalarias.
América del Sur, Oriente Medio y África siguen siendo partes más pequeñas del mercado de mobiliario asistencial, pero todas tienen oportunidades en desarrollo. Brasil apoya la demanda regional a través de su población mayor, la adquisición de salud pública y la expansión de hospitales privados en São Paulo. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en la construcción de hospitales bajo planes de desarrollo nacionales, creando oportunidades para los proveedores que construyen asociaciones de distribución regional. Sudáfrica y Nigeria son mercados de atención médica importantes en el África Subsahariana, aunque las brechas en el financiamiento público y el servicio posventa limitan la penetración. La conciencia limitada y la capacidad insuficiente de terapia ocupacional también afectan la selección de productos en América Latina y partes de África. Los proveedores pueden abordar algunas de estas barreras a través de capacitación local, redes de servicio y productos adecuados a las condiciones presupuestarias.

Panorama Competitivo
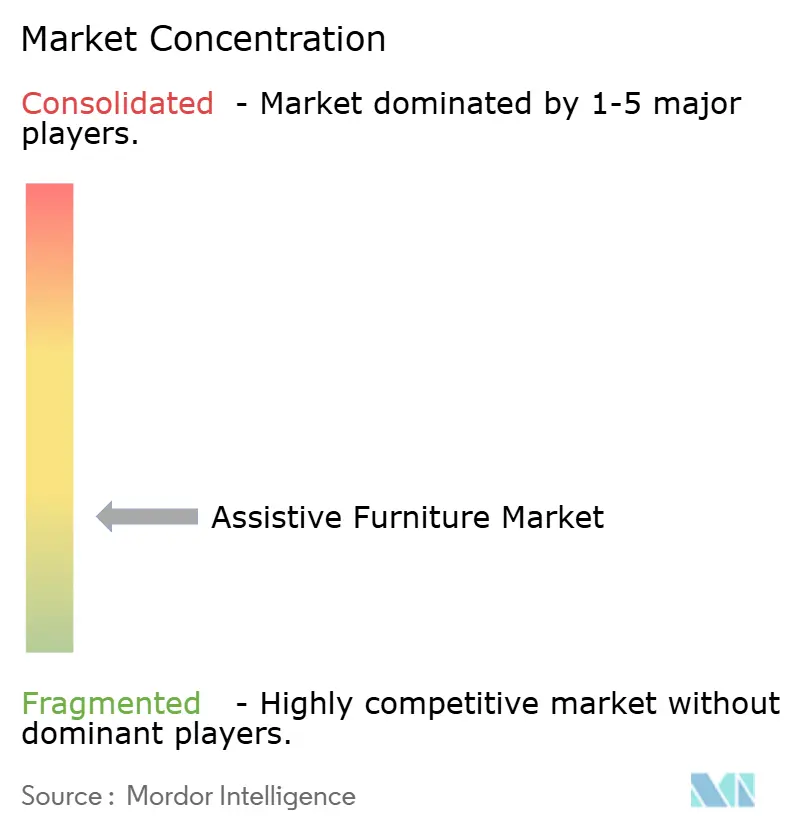
El mercado de mobiliario asistencial está moderadamente consolidado en productos de atención aguda premium y fragmentado en atención domiciliaria, atención a largo plazo y regiones en desarrollo. Stryker, Getinge, LINET Group y Arjo compiten en la adquisición institucional a través de la certificación, la funcionalidad conectada y el soporte del flujo de trabajo clínico. La certificación IEC 60601-1 y las pruebas de capacidad de carga conformes con ISO siguen siendo requisitos clave para las ventas institucionales de alto valor. ProCuity de Stryker y Multicare X de LINET compiten a través de conectividad inalámbrica, integración con sistemas de historia clínica electrónica y llamada de enfermería, y capacidades de prevención de caídas. Arjo informó un crecimiento orgánico del 4,70% en el segundo trimestre de 2026 y un séptimo trimestre consecutivo de crecimiento interanual en los Estados Unidos, al tiempo que informó presiones de divisas, aranceles y mezcla. Estas condiciones muestran que la escala no elimina la exposición a las presiones de reembolso y costos operativos.
Las adquisiciones y la expansión geográfica son enfoques competitivos prominentes. Rhône Capital completó la combinación de Invacare Europa y Asia-Pacífico con Direct Healthcare Group en enero de 2026 para formar DHCare, que opera en 16 países y exporta a más de 50 países. DHCare también firmó un acuerdo en 2026 para adquirir la división de Movilidad Humana de Ottobock, sujeto a un cierre planificado en el segundo semestre de 2026. La transacción amplía su posición en camas de atención, elevación de pacientes, movilidad y sillas de ruedas eléctricas. Savaria adquirió Vipal S.p.A. en Italia en julio de 2026, añadiendo capacidad de fabricación de ascensores europeos. Este movimiento refleja el valor de la producción local y una oferta de accesibilidad más amplia.
El desarrollo de productos también se centra en características que ayudan a los proveedores a gestionar la seguridad, la carga de trabajo y el costo del ciclo de vida. El Essenza 300 Junior+ de LINET proporciona una plataforma de doble uso para pacientes pediátricos y adultos bajo las normas de seguridad de camas relevantes. Joerns amplió la funcionalidad en su plataforma EasyCare 2026 a través de mejoras de posicionamiento y atención bariátrica. La actividad de reacondicionamiento de Arjo muestra que los modelos de reutilización y servicio son cada vez más visibles junto con las ventas de nuevos equipos. Los proveedores con servicio y capacitación locales pueden competir de manera más efectiva donde los productos requieren instalación y mantenimiento continuo. El equipo semieléctrico asequible y los servicios de atención domiciliaria conectados siguen siendo áreas donde las ofertas de los proveedores difieren por región.
Líderes de la Industria de Mobiliario Asistencial
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
LINET Group SE
-
Paramount Bed Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Savaria Corporation adquirió Vipal S.p.A. en Ferentillo, Italia, un fabricante verticalmente integrado de ascensores y elevadores residenciales con una fábrica propia de 6.000 m², estableciendo capacidad de fabricación de ascensores en Europa y avanzando en el objetivo de ingresos a 5 años de Savaria de 1,60 mil millones de CAD.
- Junio de 2026: Getinge abrió un Centro Digital de Quirófano en Hamburgo, Alemania, para acelerar el desarrollo y la adopción de soluciones de flujo de trabajo perioperatorio digital, vinculando la modernización del quirófano con dispositivos conectados y flujos de datos clínicos estructurados.
- Mayo de 2026: LINET UK lanzó el Essenza 300 Junior+, una cama hospitalaria de uso agudo de doble uso que cumple con las normas EN 50637:2017 y EN 60601-2-52 tanto para pacientes pediátricos como adultos en una sola plataforma, presentada en EBME EXPO 2026.
- Abril de 2026: Joerns Healthcare lanzó las mejoras de EasyCare 2026, incluyendo extensión de longitud integrada, recordatorios de posicionamiento ComfortPause, AutoContour con integración ComfortChair y carga de trabajo segura bariátrica ampliada, entregadas sin accesorios adicionales ni cambios en el flujo de trabajo.


Alcance del Informe del Mercado Global de Mobiliario Asistencial
El mobiliario asistencial está diseñado para mejorar la independencia, la seguridad, la comodidad y la movilidad de las personas con limitaciones relacionadas con la edad, discapacidades o necesidades médicas. El mercado de mobiliario asistencial está segmentado por tipo de producto, forma, mecanismo de operación, material, aplicación, usuario final, modelo comercial y geografía. Por tipo de producto, el mercado está segmentado en camas y mobiliario de apoyo al sueño, sillas y sillones reclinables, mesas y superficies de trabajo, mobiliario de traslado y posicionamiento, mobiliario de seguridad para el baño, mobiliario integrado de movilidad y acceso, y cojines, colchones y superficies de soporte. Por forma y mecanismo de operación, está segmentado en mobiliario manual y de altura fija, mobiliario semieléctrico, mobiliario totalmente eléctrico y mobiliario inteligente y habilitado con IoT. Por material, está segmentado en metal y acero inoxidable, plástico y polímero, espuma y materiales de alivio de presión, tela y tapicería, y madera y madera de ingeniería. Por aplicación, está segmentado en asistencia para la vida diaria, asistencia para la discapacidad, cuidado de personas mayores y envejecimiento en el hogar, rehabilitación de lesiones, atención posquirúrgica y de transición, prevención de lesiones por presión, y manejo y traslado seguro de pacientes. Por usuario final, está segmentado en entornos de atención domiciliaria, hospitales y clínicas especializadas, centros de vida asistida, residencias de mayores e instalaciones de atención a largo plazo, centros de rehabilitación y fisioterapia, centros quirúrgicos ambulatorios y hospitales militares y de campaña. Por modelo comercial, está segmentado en compra de capital, arrendamiento a largo plazo, alquiler de emergencia y a corto plazo, y mobiliario reacondicionado y reconstruido. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Camas y Mobiliario de Apoyo al Sueño | Camas de Uso General y Ajustables |
| Camas de UCI y Cuidados Críticos | |
| Camas Pediátricas y de Maternidad | |
| Camas Bariátricas | |
| Camas de Baja Altura y a Nivel del Suelo | |
| Camas Inteligentes y Conectadas | |
| Sillas y Sillones Reclinables | Sillas Reclinables Elevadoras |
| Sillas Elevadoras | |
| Sillas Clínicas y para Pacientes | |
| Sillas y Sillones Reclinables Bariátricos | |
| Sillas de Ducha y de Inodoro | |
| Mesas y Superficies de Trabajo | Mesas de Cama |
| Mesas de Altura Ajustable | |
| Mesas de Exploración y Terapia | |
| Mesas de Comedor y de Actividades | |
| Mobiliario de Traslado y Posicionamiento | Elevadores de Pacientes y Auxiliares de Traslado |
| Mobiliario para Pasar de Sentado a De Pie | |
| Soportes y Cuñas de Posicionamiento | |
| Mobiliario de Seguridad para el Baño | Barras de Apoyo y Pasamanos |
| Asientos Elevadores de Inodoro y Marcos | |
| Bancos de Baño y Sillas de Ducha | |
| Mobiliario Integrado de Movilidad y Acceso | Rampas y Sistemas de Umbral |
| Almacenamiento Accesible para Sillas de Ruedas | |
| Abrепuertas y Herrajes de Acceso | |
| Cojines, Colchones y Superficies de Soporte | Cojines de Redistribución de Presión |
| Cojines y Cuñas de Posicionamiento | |
| Superficies de Baja Pérdida de Aire y de Presión Alternante |
| Mobiliario Manual y de Altura Fija |
| Mobiliario Semieléctrico |
| Mobiliario Totalmente Eléctrico |
| Mobiliario Inteligente y Habilitado con IoT |
| Metal y Acero Inoxidable |
| Plástico y Polímero |
| Espuma y Materiales de Alivio de Presión |
| Tela y Tapicería |
| Madera y Madera de Ingeniería |
| Asistencia para la Vida Diaria |
| Asistencia para la Discapacidad |
| Cuidado de Personas Mayores y Envejecimiento en el Hogar |
| Rehabilitación de Lesiones |
| Atención Posquirúrgica y de Transición |
| Prevención de Lesiones por Presión |
| Manejo y Traslado Seguro de Pacientes |
| Entornos de Atención Domiciliaria |
| Hospitales y Clínicas Especializadas |
| Centros de Vida Asistida |
| Residencias de Mayores e Instalaciones de Atención a Largo Plazo |
| Centros de Rehabilitación y Fisioterapia |
| Centros Quirúrgicos Ambulatorios |
| Hospitales Militares y de Campaña |
| Licitación Directa y Ventas Institucionales |
| Distribuidores y Concesionarios |
| Venta Minorista Fuera de Línea |
| Venta Minorista en Línea y Catálogos Digitales |
| Compra de Capital |
| Arrendamiento a Largo Plazo |
| Alquiler de Emergencia y a Corto Plazo |
| Mobiliario Reacondicionado y Reconstruido |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Camas y Mobiliario de Apoyo al Sueño | Camas de Uso General y Ajustables |
| Camas de UCI y Cuidados Críticos | ||
| Camas Pediátricas y de Maternidad | ||
| Camas Bariátricas | ||
| Camas de Baja Altura y a Nivel del Suelo | ||
| Camas Inteligentes y Conectadas | ||
| Sillas y Sillones Reclinables | Sillas Reclinables Elevadoras | |
| Sillas Elevadoras | ||
| Sillas Clínicas y para Pacientes | ||
| Sillas y Sillones Reclinables Bariátricos | ||
| Sillas de Ducha y de Inodoro | ||
| Mesas y Superficies de Trabajo | Mesas de Cama | |
| Mesas de Altura Ajustable | ||
| Mesas de Exploración y Terapia | ||
| Mesas de Comedor y de Actividades | ||
| Mobiliario de Traslado y Posicionamiento | Elevadores de Pacientes y Auxiliares de Traslado | |
| Mobiliario para Pasar de Sentado a De Pie | ||
| Soportes y Cuñas de Posicionamiento | ||
| Mobiliario de Seguridad para el Baño | Barras de Apoyo y Pasamanos | |
| Asientos Elevadores de Inodoro y Marcos | ||
| Bancos de Baño y Sillas de Ducha | ||
| Mobiliario Integrado de Movilidad y Acceso | Rampas y Sistemas de Umbral | |
| Almacenamiento Accesible para Sillas de Ruedas | ||
| Abrепuertas y Herrajes de Acceso | ||
| Cojines, Colchones y Superficies de Soporte | Cojines de Redistribución de Presión | |
| Cojines y Cuñas de Posicionamiento | ||
| Superficies de Baja Pérdida de Aire y de Presión Alternante | ||
| Por Forma y Mecanismo de Operación | Mobiliario Manual y de Altura Fija | |
| Mobiliario Semieléctrico | ||
| Mobiliario Totalmente Eléctrico | ||
| Mobiliario Inteligente y Habilitado con IoT | ||
| Por Material | Metal y Acero Inoxidable | |
| Plástico y Polímero | ||
| Espuma y Materiales de Alivio de Presión | ||
| Tela y Tapicería | ||
| Madera y Madera de Ingeniería | ||
| Por Aplicación | Asistencia para la Vida Diaria | |
| Asistencia para la Discapacidad | ||
| Cuidado de Personas Mayores y Envejecimiento en el Hogar | ||
| Rehabilitación de Lesiones | ||
| Atención Posquirúrgica y de Transición | ||
| Prevención de Lesiones por Presión | ||
| Manejo y Traslado Seguro de Pacientes | ||
| Por Usuario Final | Entornos de Atención Domiciliaria | |
| Hospitales y Clínicas Especializadas | ||
| Centros de Vida Asistida | ||
| Residencias de Mayores e Instalaciones de Atención a Largo Plazo | ||
| Centros de Rehabilitación y Fisioterapia | ||
| Centros Quirúrgicos Ambulatorios | ||
| Hospitales Militares y de Campaña | ||
| Por Canal de Distribución | Licitación Directa y Ventas Institucionales | |
| Distribuidores y Concesionarios | ||
| Venta Minorista Fuera de Línea | ||
| Venta Minorista en Línea y Catálogos Digitales | ||
| Por Modelo Comercial | Compra de Capital | |
| Arrendamiento a Largo Plazo | ||
| Alquiler de Emergencia y a Corto Plazo | ||
| Mobiliario Reacondicionado y Reconstruido | ||
| Por Región | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de mobiliario asistencial para 2031?
Se prevé que el mercado de mobiliario asistencial alcance 17,76 mil millones de USD en 2031, creciendo a una CAGR del 6,85% desde 2026.
¿Qué categoría de producto lidera la demanda de mobiliario asistencial?
Las camas y el mobiliario de apoyo al sueño lideraron con una participación del 38,19% en 2025 y se prevé que crezcan a una CAGR del 7,16% hasta 2031.
¿Por qué las camas inteligentes son cada vez más importantes en los entornos de atención?
Las camas conectadas pueden apoyar la prevención de caídas, las alertas para cuidadores, la coordinación del flujo de trabajo y el mantenimiento predictivo. Un estudio de 2024 informó una reducción del 88,00% en las caídas junto a la cama con un sistema integrado de salida de cama con IoT.
¿Qué usuario final tiene la mayor participación de la demanda?
Los hospitales y las clínicas especializadas representaron el 63,11% de la participación en 2025 porque gestionan pacientes de alta agudeza y requieren productos que cumplan con las normas formales de seguridad y cumplimiento.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,10% hasta 2031, respaldada por la población mayor de Japón, la modernización hospitalaria de China y la expansión de la atención institucional en toda la región.


 Sus datos están seguros y nunca se venden ni se comparten.
