
補助家具市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.75 十億米ドル |
| 市場規模 (2031) | 17.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.85 % |
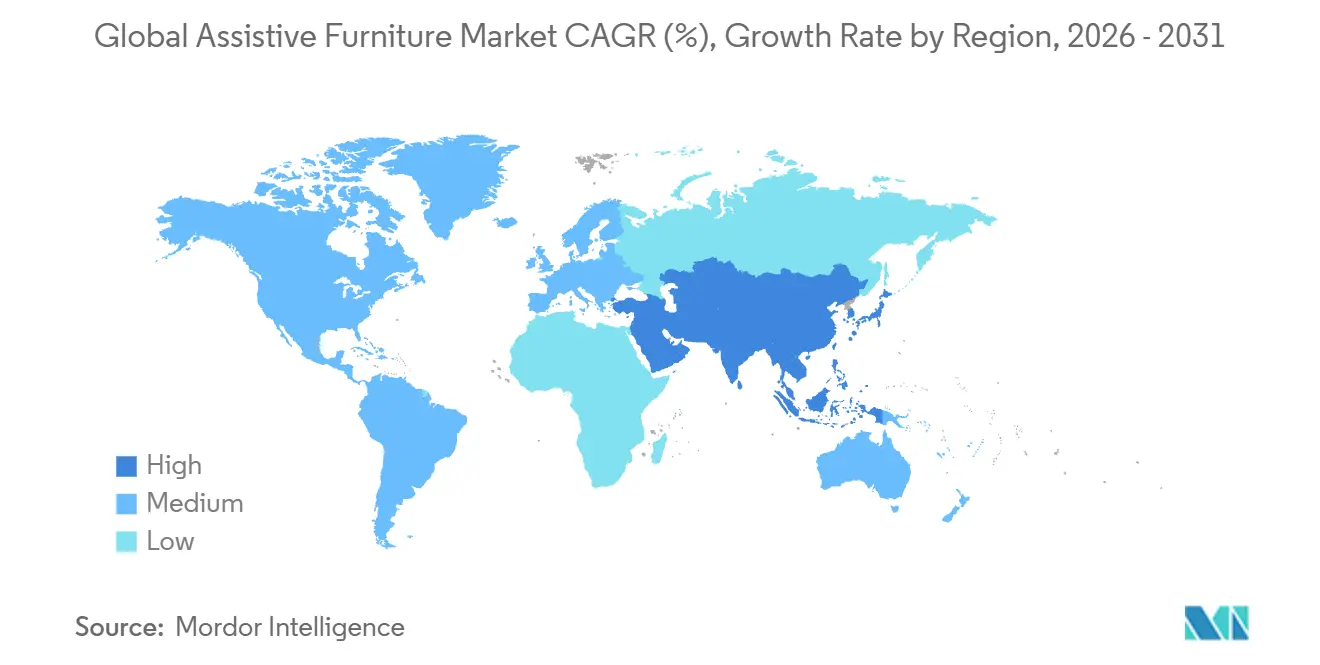
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
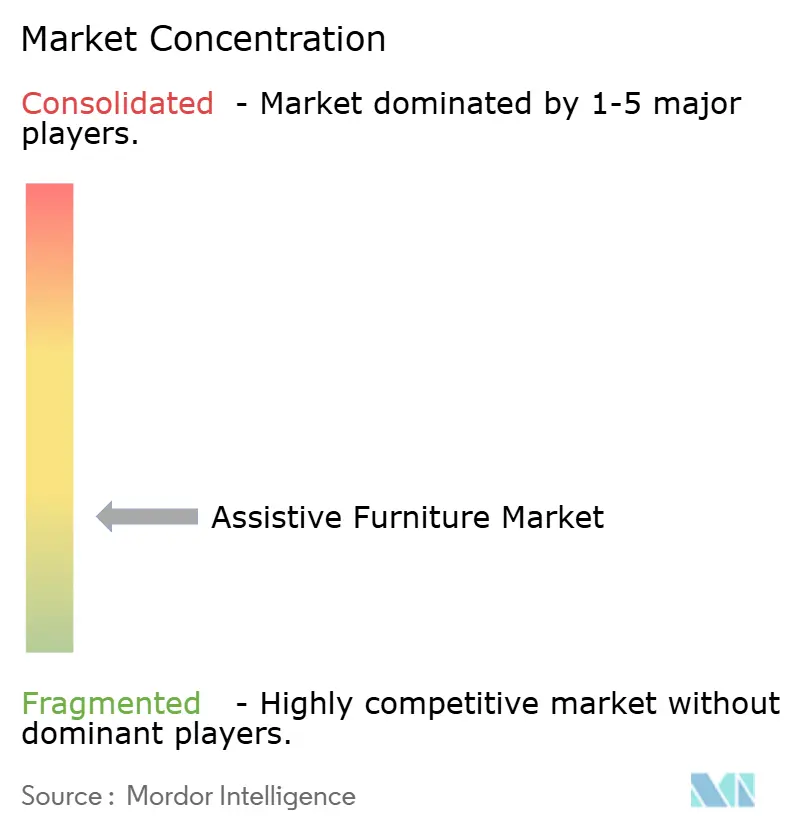
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
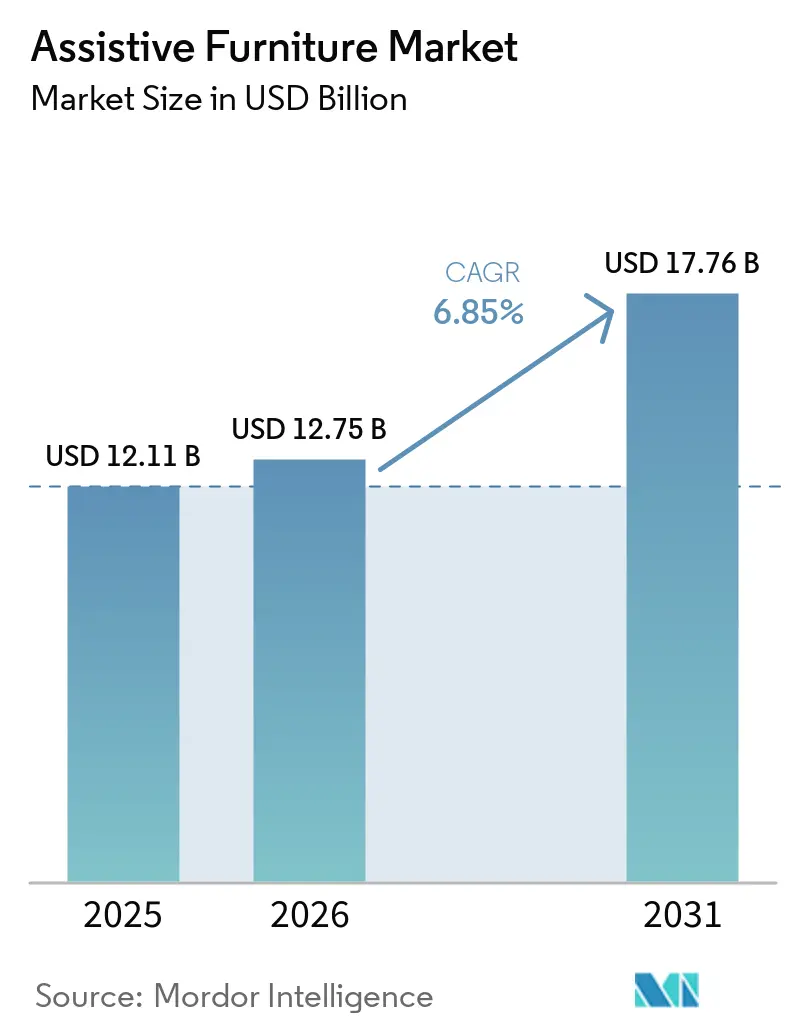
Mordor Intelligenceによる補助家具市場分析
補助家具市場の規模は、2025年の121.1 ビリオン 米ドルから2026年には127.5 ビリオン 米ドルに増加し、2031年までに177.6 ビリオン 米ドルに達する予測されており、2026年から2031年にかけてCAGR 6.85%で成長します。補助家具市場は、人口の高齢化、障害の有病率、および入院施設から在宅・地域施設へのケアの移行によって形成されています。65歳以上の人口は2020年から2025年の間に5歳未満の人口を上回り、13億人が重大な障害を抱えて生活しており、移動、姿勢保持、および日常ケアをより安全に行うための製品への需要が拡大しています[1]。サプライヤーは、コネクテッドベッド、バリアトリック機器、ならびに機器供給とメンテナンス・アップグレードを組み合わせたサービスを通じて対応しています。償還の制限、異なる認証規則、およびコネクテッド製品の運用コストが、いくつかの環境での普及を引き続き遅らせています。したがって、補助家具市場は、臨床的価値、規制遵守、および設置後の実践的サポートを実証できるサプライヤーに有利に働きます
主要レポートのポイント
- 製品タイプ別では、ベッドおよび睡眠サポート家具が2025年の補助家具市場シェアの38.19%をリードし、同セグメントは2031年にかけてCAGR 7.16%で拡大する見込みです。
- 形態および操作メカニズム別では、セミ電動家具が2025年の補助家具市場シェアの33.24%を占めました。一方、スマートおよびIoT対応家具は2031年にかけてCAGR 7.57%で拡大すると予測されています。
- 素材別では、金属およびステンレス鋼が2025年の補助家具市場シェアの42.78%を占め、一方、木材および加工木材は2031年にかけてCAGR 7.82%で拡大すると予測されています。
- 用途別では、高齢者ケアおよびエイジング・イン・プレイスが2025年の補助家具市場シェアの32.44%をリードし、同セグメントは2031年にかけてCAGR 7.77%で拡大する見込みです。
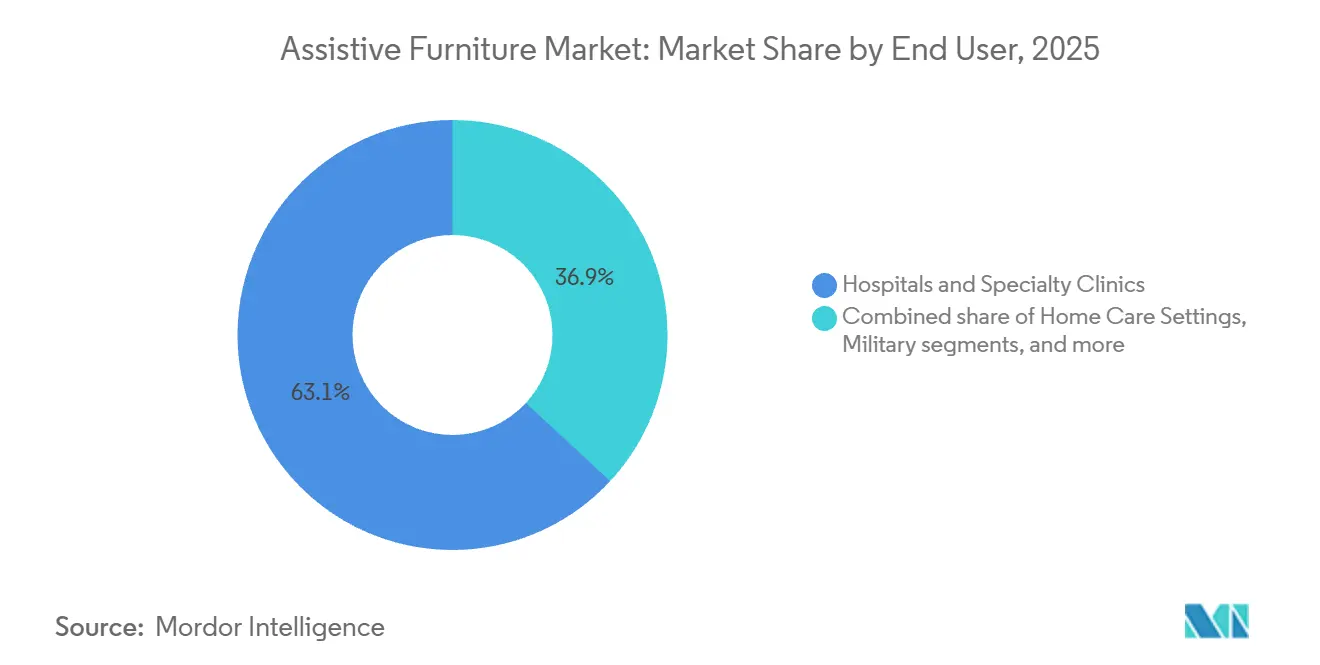
- エンドユーザー別では、病院および専門クリニックが2025年の補助家具市場シェアの63.11%を占め、一方、外来手術センターは2031年にかけてCAGR 7.27%で拡大すると予測されています。
- 流通チャネル別では、オフラインリテールが2025年の補助家具市場シェアの44.54%を占め、一方、オンラインリテールおよびデジタルカタログは2031年にかけてCAGR 7.77%で拡大すると予測されています。
- 商業モデル別では、資本購入が2025年の補助家具市場シェアの72.13%を占め、一方、サージおよび短期レンタルは2031年にかけてCAGR 7.83%で拡大すると予測されています。
- 地域別では、北米が2025年の補助家具市場シェアの37.18%をリードし、アジア太平洋地域は2031年にかけてCAGR 7.10%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル補助家具市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エイジング・イン・プレイスおよび自立生活需要 | +2.60% | 北米、西欧、日本、韓国において強い関連性を持つグローバル市場 | 長期(4年以上) |
| 障害および移動制限の有病率の増加 | +1.40% | アジア太平洋および低所得国において最大の絶対的需要を持つグローバル市場 | 中期(2〜4年) |
| 在宅医療およびリハビリケアの拡大 | +1.00% | 北米、西欧、日本、韓国 | 中期(2〜4年) |
| スマートベッド、転倒防止、および介者ワークフロー統合 | +1.00% | 北米および西欧 | 短期(2年以内) |
| バリアトリックおよびインクルーシブケアの要件 | +0.80% | 北米、欧州、中東、アフリカ | 中期(2〜4年) |
| 既存ケア施設からの改修需要 | +0.40% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エイジング・イン・プレイスおよび自立生活需要
補助家具市場は、施設による定期的な購入だけでなく、在宅における安定した買い替え需要へと移行しています。60歳以上の人口は2020年の10億人から2030年には14億人に増加すると予測されており、日常ケアを支援できる住居への需要が高まっています。この人口動態の変化により、多くの人が施設ケアに移行する前に住宅の改修が必要となっています。ケアニーズの高まりに伴い政府の医療支出も圧迫されており、これが人々をより長く自宅で安全に生活させるソリューションへの関心を支えています。在宅医療およびリハビリプロバイダーは、より短い入院期間後のケアニーズに対応するため、ベッド、椅子、オーバーベッドテーブル、移乗製品を追加しています。既存の長期ケア施設も、介護者の安全と入居者の移動を向上させるために古い機器を交換しています。
ケアプロバイダーは、居住空間を施設的に感じさせることなく臨床ニーズに対応できる家具をますます必要としています。これにより、従来の病院調達を超えた需要が広がり、臨床グレードの製品が在宅環境に持ち込まれています。調整可能なポジショニング、低床高、および容易な移乗を備えたベッドは、ユーザーと介護者の両方の負担を軽減できるため重要です。リクライニングチェアおよびバスルーム安全製品は、移動能力が低下した人々の日常活動をサポートします。補助家具市場は、プロバイダーが家族やケア組織向けに機器、配送、設置、メンテナンスをバンドルできる場合に恩恵を受けます。このモデルはまた、サプライヤーが製品販売だけに注力するのではなく、地域サービスネットワークを維持する理由を生み出します。
障害および移動制限の有病率の増加
補助家具市場は、年齢層を超えた障害および移動制限の規模によって支えられています。WHOは、世界人口の16.00%にあたる13億人が重大な障害を経験していると報告しています。障害は60歳以上の成人の34.40%に影響を与えており、ほとんどの地域で増加しているこの人口層にニーズが集中しています。Eurostatは、2024年に16歳以上のEU居住者の23.9%が長期的な活動制限を抱えていると報告しました[2]。これらの数値は、移動、移乗、入浴、睡眠、およびリハビリをより安全にする機器への需要を支えています。移動サポートは病院、リハビリセンター、および個人宅でも必要とされるため、ニーズは居住ケアに限定されません。
移動制限は、世界銀行の障害データハブに記録された機能領域全体で主要な懸念事項です。これにより、安全な移動をサポートする家具がケアプロバイダーにとって優先カテゴリーとなっています。移乗補助具、高さ調整可能な面、圧力分散クッション、およびバスルーム安全製品は、そうでなければ介護者の直接支援が必要となる作業をユーザーが理するのに役立ちます。補助家具市場はまた、移乗および体位変換中の回避可能な傷害を減らす必要性からも恩恵を受けています。ケアパスウェイの複数のポイントに対応する製品を提供するサプライヤーは、施設のニーズのより広い部分に対応できます。この要件は、単一の患者がベッド、椅子、入浴エリア、および移乗プロセス全体で協調したサポートを必要とする場合に特に重要です。
スマートベッド、転倒防止、および介護者ワークフロー統合
スマートおよびコネクテッドベッドは、病院が転倒防止と介護者の作業負荷管理の測定可能な方法を求めるにつれて、より重要性を増しています。2024年の1,300人の患者を対象とした研究では、統合IoTベッド退出システムが従来のシステムと比較してベッドサイドの転倒を88%削減し、ほぼゼロの誤警報で1日あたり13.5件の潜在的転倒を検出したことが明らかになりました[3]。2026年の研究では、CNN-LSTMモデルを使用したインテリジェントベッドプラットフォームで92.4%の姿勢分類精度と87.6%の転倒リスク感度が報告されました。これらの成果により、コネクテッド機能はオプションの機器仕様から正式な調達要件へと移行しています。補助家具市場は、施設がベッドへの投資を安全性、人員配置、およびメンテナンス目標に結びつけることができるため、影響を受けています。コネクテッドデータはまた、遠隔アラートとナースコールシステムとのより良い連携をサポートできます。
転倒防止は、病院および長期ケアプロバイダーにとって財務的および臨床的な問題です。LINETは、ICUの転倒の最大89%が回避可能であり、転倒は患者1人あたり2,600英ポンド(3,507.6米ドル)のコストがかかり、入院期間を最大18日延長する可能性があると述べています[4]。ベッドデータは、サポートなしにベッドを離れるリスクがある患者の部屋をスタッフが優先するのに役立ちます。また、電動コンポーネントやその他のハードウェアの予知保全をサプライヤーが提供するのにも役立ちます。Joerns Healthcareは2026年4月にEasyCare 2026の機能強化をリリースし、ComfortChair統合を備えたAutoContourおよびバリアトリックケア向けの高い安全作業荷重を含む内容を、アクセサリーの追加やワークフローの変更なしに提供しました。このようなアップグレードは、プロバイダーが各買い替えサイクルからより多くの機能を求める中で、セミ電動プラットフォームとスマートプラットフォームがどのように重複し得るかを示しています。
バリアトリックおよびインクルーシブケアの要件
バリアトリックケアの要件は、ケア施設全体の機器仕様を変えています。WHOは2024年に10億人以上の成人が肥満で生活していると報告し、CDCは2025年12月に米国成人の満有病率が40%を超えていると報告しました。同じCDCデータでは、重度肥満が米国成人の9.40%に影響していることが示されました。2025年の標準化に関する論文では、ケア環境は、リクライニングチェア、高耐荷重診察台、広いベースの移乗機器を含む、あらゆる体型の人に対応できる家具を提供すべきであると述べられています。この要件は、インクルーシブ家具を例外的なケースのための製品ではなく、臨床品質の一部として位置づけています。したがって、補助家具市場は、より強度の高いベッド、椅子、移乗システム、シャワーベンチ、およびトイレフレームへの需要によって支えられています。
バリアトリック患者のパスウェイは、病棟またはケアホーム全体で互換性のある機器を必要とする場合があります。プロバイダーは、適切な耐荷重を持つベッド、安全な座位から立位への動作をサポートする椅子、およびスタッフを傷害から守る移乗製品を必要としています。電動製品はまた、安全な患者ハンドリングプログラムをサポートできます。これにより、単一の専門ベッドや椅子を超えた幅広い器ニーズが生まれます。安全性は完全なケア環境に依存するため、サプライヤーは明確な耐荷重評価、メンテナンスサポート、およびトレーニングを提供する必要があります。補助家具産業はまた、患者がデザインによって特別扱いされていると感じさせることなく臨床パフォーマンスを維持する製品への需要にも影響を受けています。これにより、急性期ケアと居住ケアの両方の環境に適合するインクルーシブモデルへの需要が支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い総所有コストと償還ギャップ | -0.50% | 北米、欧州、および新興アジア太平洋市場 | 中期(2〜4年) |
| 断片化した標準および調達要件 | -0.30% | 新興アジア太平洋、中東、アフリカにおいて強い関連性を持つグローバル市場 | 長期(4年以上) |
| 新興市場における認知度と評価能力の限界 | -0.20% | サハラ以南アフリカ、南アジアおよび東南アジア、ラテンアメリカ | 長期(4年以上) |
| カスタマイズ、メンテナンス、およびスペアパーツの複雑性 | -0.20% | 分散した在宅ケア環境において強い関連性を持つグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い総所有コストと償還ギャップ
償還の不確実性は、ケアプロバイダーが臨床的メリットを認識していても、より高価値な製品の購入を制限する可能性があります。米国のメディケアは一般的に耐久性医療機器を13ヶ月のレンタルから所有へのアプローチで償還しますが、DMEPOSスケジュール外の製品は否認または医療必要性審査に直面する可能性があります。2026年4月に発表されたMACPACのブリーフでは、州はメディケイドの下で耐久性医療機器をカバーしなければならないが、特定の補助技術カテゴリーのカバレッジは州プログラムによって異なると述べられています。このばらつきは、国家的な製品および流通戦略を複雑にします。プロバイダーは、製品がカバーされるかどうかを判断できない場合、購入を遅らせる可能性があります。したがって、補助家具市場は、臨床ニーズと支払者ルールの間のギャップに対処する必要があります。
コスト問題は初期購入価格を超えて広がります。コネクテッドベッドは、その運用期間中にソフトウェアライセンス、ファームウェアアップデート、ネットワーク接続、および技術サービスを必要とする場合があります。予算が限られているバイヤーは、基本製品とコネクテッドプラットフォームを比較する際に、これらの要件を十分に考慮しない場合があります。レンタルおよび改修は一部のプロバイダーの初期コストを削減できますが、これらのアプローチはサービス能力と製品の可用性に依然として依存しています。Arjoは、2026年第2四半期にReNu改修事業が過去最高の四半期を記録したと報告しており、完全な買い替えに代わる選択肢への関心を示しています。補助家具市場は、より高価値な製品が下流のケアコストを削減するという証拠とともに、ファイナンシング、サービス契約に引き続き依存するでしょう。
断片化した標準および調達要件
異なる標準および調達規則は、電動家具を複数の市場に投入するために必要な時間とコストを増加させる可能性があります。医療機器サプライヤーは、IEC 60601-1電気安全要件、EN 50637:2017ベッドエントラップメント規定、およびEN 60601-2-52医療用ベド要件を満たす必要がある場合があります。これらの標準は、EU MDRおよび米国FDA要件を含む異なる規制システムを通じて適用されます。したがって、メーカーは類似した臨床目的に対応する製品について、繰り返しの検証、文書化、および規制審査に直面する可能性があります。補助家具市場は、規制チームと確立された品質システムを持つサプライヤーを優遇する傾向があります。中小メーカーは、施設チャネルへの参入や国際展開が難しい場合があります。
LINETは2026年5月に、ジュニアおよび成人患者向けのEN 50637:2017およびEN 60601-2-52要件を満たすように設計されたプラットフォームとしてEssenza 300 Junior+を発売しました。この製品は、患者グループ全体の安全期待を満たすために必要なエンジニアリング作業を示しています。現地認証、輸入規則、および入札要件は、南アジアおよび東南アジア、ならびに中東およびアフリカにおける需要さらに分断する可能性があります。作業療法の能力が限られており、正式な評価実践の認知度が低いことで、新興市場での製品選択の質が低下する可能性があります。メンテナンスネットワークおよびスペアパーツへのアクセスも、製品がカスタマイズされているか、分散した在宅ケア環境に設置されている場合に不可欠です。これらの障壁は、機器アクセス、トレーニング、設置、およびアフターセールスサポートを組み合わせた地域流通パートナーシップを優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ベッドが価値と成長をリード
ベッドおよび睡眠サポート家具は2025年の補助家具市場シェアの38.19%を占め、2031年にかけてCAGR 7.16%で拡大すると予測されています。この規模と成長の組み合わせは、転倒防止、褥瘡管理、介護者の人間工学、および患者のポジショニングにおけるベッドの中心的な役割を反映しています。病院およびケアベッドはまた、臨床情報およびナースコールシステムとの接続が期待されるようになっています。Strykerは2025年2月に、転倒リスクと介者の負担に対応するため、第5輪ステアリングメカニズムと低床高を備えた非米国市場向けProCeed病院ベッドを発売しました。スマートベッド、バリアトリックベッド、およびフロアレベルモデルは、セグメント内の重要な需要源です。これらの製品は、安全性とポジショニングへの共通のアプローチを維持しながら、異なるアキュイティレベルに対応するオプションを施設に提供します。
椅子およびリクライナーは、座位、立位、および日常活動のサポートを必要とするユーザーにとって引き続き重要です。リクライニングチェア、リフトチェア、およびバリアトリックモデルは、在宅ケアおよび長期ケア環境で関連性があります。テーブルおよび作業面には、リハビリおよび臨床使用のためのオーバーベッドテーブル、調整可能な製品、および診察台が含まれます。入浴およびトイレエリアは重大な転倒リスクをもたらす可能性があるため、バスルーム安全家具が注目されています。移乗および体位変換製品は、ケアチームの安全なハンドリングをサポートします。クッションおよびマットレスサポートは、ベッドまたは座位ケアでの長時間の使用中に傷害リスクを軽減できる圧力再分配が重要な場合に引き続き重要です。
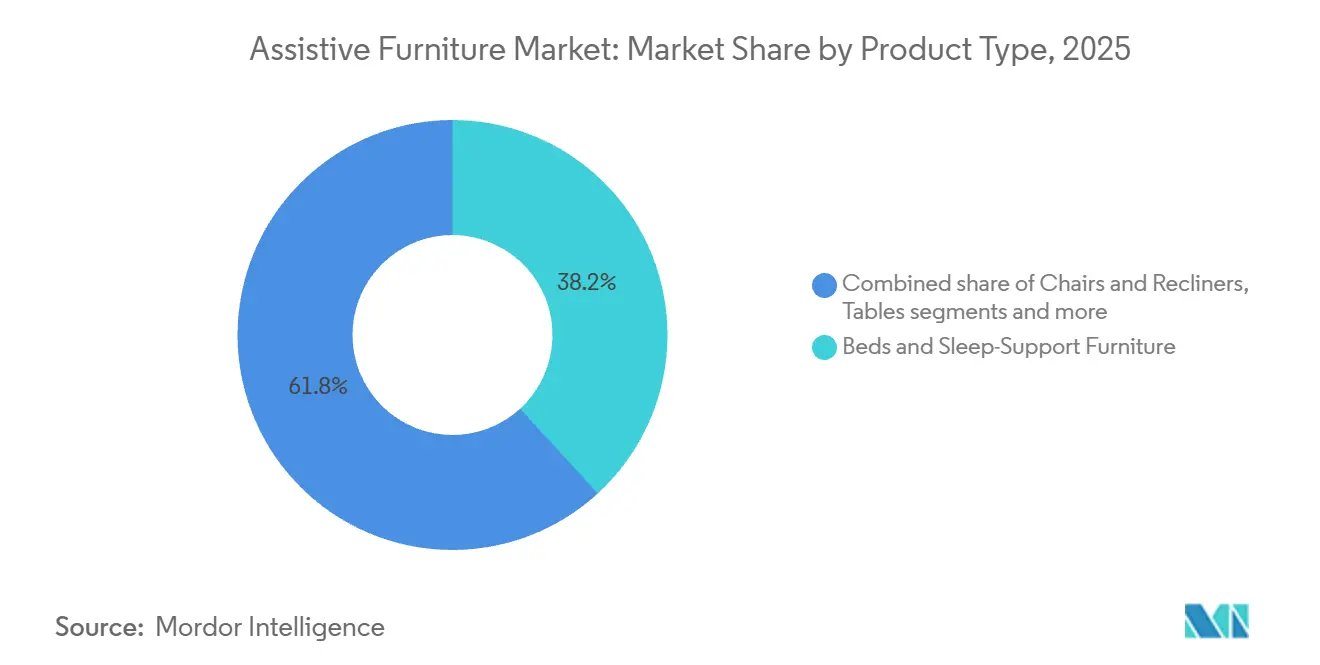
注記: 個々のセグメントのシェアはレポート購入時に入手可能
形態および操作メカニズム別:スマートプラットフォームがセミ電動機器に迫る
セミ電動家具は2025年の補助家具市場シェアの33.24%を占めました。その位置は、電動調整と完全電動プラットフォームの低コストのバランスを反映しています。スマートおよびIoT対応家具は2031年にかけてCAGR 7.57%を記録すると予測されています。2025年の査読済み統合研究では、AI転倒防止システムがAUROC結果0.85〜0.97を達成し、センサーベースの監視がマルチセンサフュージョンで89%〜96%の精度に達したと報告されました。これらの臨床結果は、病院調達におけるコネクテッド機器の使用を支持しています。補助家具市場は、基本的な調整機能から実用的な情報を生成するプラットフォームへの段階的な移行を見せています。
完全電動製品は、組織が文書化された安全な患者ハンドリング能力を必要とする場合に重要性を増しています。より制御されたポジショニングを提供し、スタッフへの身体的負担を軽減できます。手動および固定高さ家具は、ある程度自分で体位変換できる価格に敏感なコミュニティケアおよび在宅ケアユーザーに引き続き対応しています。コネクテッドプラットフォームは、介護者への遠隔アラートを提供し、製品が故障する前にメンテナンス要件を特定するのにサプライヤーを支援できます。これにより、機器が監視負担を軽減する場合、高アキュイティの居住ケアでプレミアムを正当化できます。この移行はセミ電動機器の役割を排除するものではありませんが、買い替え時の機能アップグレードをより重要にします。
素材別:金属臨床的強みを維持しながら木材への関心が高まる
金属およびステンレス鋼は2025年の補助家具市場シェアの42.78%を占めました。この素材は、病院グレードの洗浄に耐え、高荷重をサポートし、電気安全要件に適合するため、病院で引き続き重要です。耐久性と容量が重要なICUおよびバリアトリック用途に特に関連しています。木材および加工木材は2031年にかけてCAGR 7.82%で成長すると予測されています。2026年の研究では、直交集成材および集成材が金属集約型製造アプローチよりも低く安定した気候変動影響を持つことが明らかになりました。この証拠は、長期ケア建設および家具調達における持続可能性への配慮を支持しています。
木材はまた、プロバイダーが居住ケア環境を臨床的に感じさせたくない場合にも関連性があります。Swedish Woodは、触感、温かみ、および患者の落ち着きへの配慮に基づき、オスロのガーデルモエンにあるLHLホスピタルの臨床エリアでのソリッドオークの使用を記録しました。プラスチックおよびポリマー素材は、清掃が容易で湿潤環境に適しているため、バスルーム安製品および小児科製品で引き続き有用です。フォームおよび圧力分散素材は、クッションおよびポジショニング面の重要な素材です。ファブリックおよび張り地は、椅子およびコンフォートレイヤーにとって引き続き重要です。Stiegelmeierは2025年夏にLibra variant deluxeを発売し、ファブリック、人工皮革、および木材デコールの選択肢を提供し、素材の選択が介護施設での購入に影響を与えることを示しました。
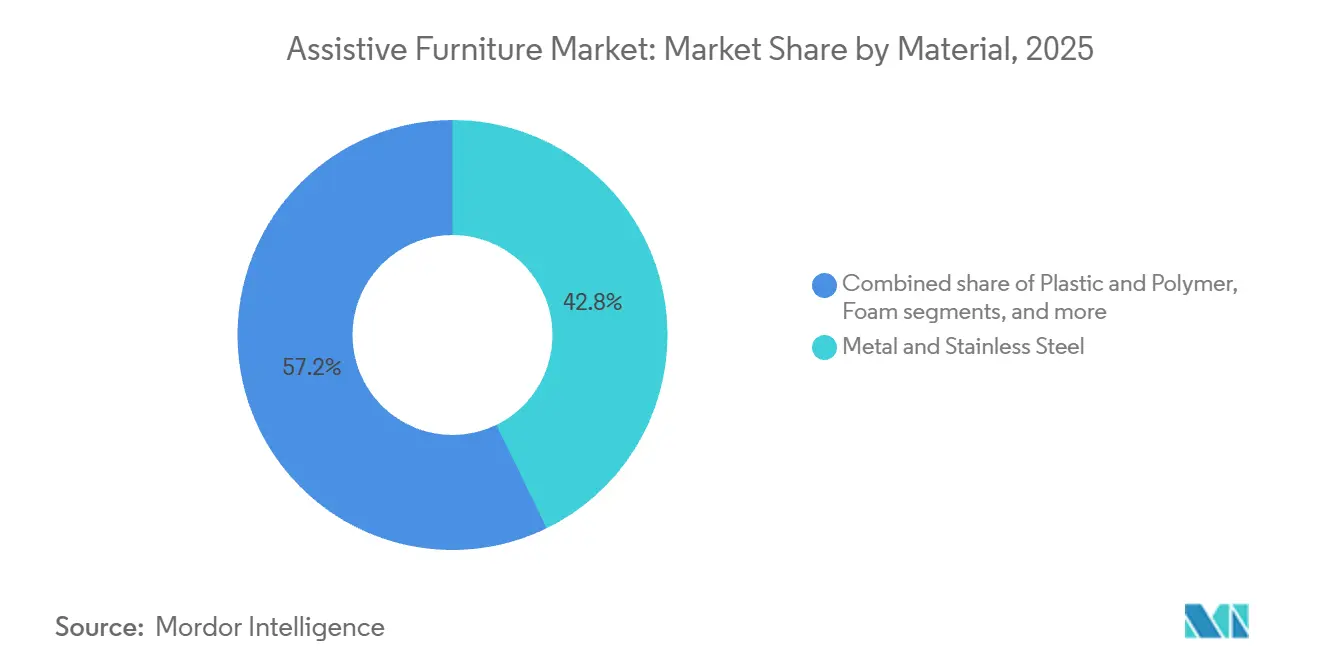
注記: 個々のセグメントのシェアはレポート購入時に入手可能
用途別:高齢者ケアおよびエイジング・イン・プレイスが普及を牽引
高齢者ケアおよびエイジング・イン・プレイスは2025年の補助家具市場シェアの32.44%を占め、2031年にかけてCAGR 7.77%で成長すると予測されています。65歳以上の人口は2025年の10.5%から2060年には19.6%に増加すると予測されています。これにより、より安全な日常生活を可能にするベッド、椅子、移乗補助具、およびバスルーム製品への需要が高まっています。需要は施設環境だけでなく在宅ケアチャネルを通じても移行しています。したがって、快適性と臨床機能を組み合わせた製品がより関連性を持つようになっています。この用途は、複雑なニーズを管理できる居住ケア環境への広範な移行を支えています。
障害支援および傷害リハビリも重要な用途です。高齢者の相当数が障害を抱えて生活しているためです。術後および移行期ケアは、回復期間が入院環境から移行するにつれて需要を生み出します。回避可能な害に対してプロバイダーが責任を負う場合、褥瘡予防がますます重要になっています。安全なハンドリングおよび移乗機器は、コンプライアンス目標をサポートし、介護者の負担を軽減できます。日常生活支援は、便座の高さ調整やオーバーベッドテーブルなどのシンプルな製品の幅広い量的用途として残っています補助家具産業は、サプライヤーがコネクテッド製品レンジを通じて基本的な家庭ニーズとより複雑な臨床ニーズの両方に対応できる場合に恩恵を受けます。
エンドユーザー別:病院が最大のポジションを維持しながら外来手術センターが拡大
病院および専門クリニックは2025年の補助家具市場シェアの63.11%を占めました。その購買力は、高アキュイティの患者ニーズ、正式な認定要件、および施設調達の規模を反映しています。これらの環境では、ベッド、診察台、移乗製品、およびサポート面を含む完全な製品スイートが必要です。EU MDR、IEC 60601シリーズ、およびFDA要件への準拠は、確立された規制実績を持つメーカーを優遇します。これにより、高価値の病院カテゴリーにおける確立されたサプライヤーの地位が支えられています。また、技術トレーニング、計画的メンテナンス、および文書化の重要性も高まっています。
外来手術センターは2031年にかけてCAGR 7.27%で成長すると予測されています。これらのセンターは、効率的なターンオーバー、安全な回復、およびコネクテッドな術期ワークフローをサポートする機器を必要としています。Getingeは2026年6月にハンブルクにデジタルORハブを開設し、デジタル周術期ワークフローの採用を促進し、デバイスを構造化された臨床データフローと連携させました。在宅ケアはより大きなユーザー人口を持ちますが、通常は平均取引価値が低くなります。介護施設および長期ケア施設は、供給、メンテナンス、および定期的な交換を組み合わせたサービス契約をますます利用しています。リハビリセンターは診察台、療法台、およびポジショニングシステムを必要とし、軍および野戦病院は迅速な展開のための耐久性のある機器を必要としています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
流通チャネル別:オフラインチャネルがリードしながらデジタル注文が拡大
オフラインリテールは2025年の補助家具市場シェアの44.54%を占めました。これは、多くの臨床製品に対するプロフェッショナルフィッティング、償還文書、実物デモンストレーション、および地域アフターセールスサポートの必要性を反映しています。直接入札および施設販売は、病院およびケア施設にとって引き続き重要です。ディーラーおよびディストリビューターは、直接販売ネットワークが限られている市場でサプライヤーにリーチを提供します。これらのチャネルはまた、設置、トレーニング、およびメンテナンスを提供できます。補助家具市場は、複雑な処方連動機器に対して物理的なサービス能力に引き続き依存しています。
オンラインリテールおよびデジタルカタログは2031年にかけてCAGR 7.77%で拡大すると予測されています。デジタルチャネルは、プロフェッショナルフィッティングを必要としないシャワーチェア、オーバーベッドテーブル、グラブバーなどの標準製品により適しています。家族介護者も、認知された家庭ケアニーズに対してオンライン購入を利用する意欲が高まっています。オンライン注文は製品の発見と繰り返し購入をサポートでき、地域配送と臨床セットアップが実際の要件に対応できます。したがって、ブレンドフルフィルメントは中程度の複雑さを持つ製品に有用です。このチャネルは、ディストリビューターと臨床プロバイダーの役割を完全に置き換えることなく拡大しています。
商業モデル別:所有権がリードし短期レンタルが急成長
資本購入は2025年の補助家具市場シェアの72.13%を占めました。多くの医療機関は、資産の管理を提供し、確立された予算編成と減価償却の実践をサポートするため、所有権を好みます。長期リースは、大きな初期コミットメントなしに予測可能な支払いを必要とするコミュニティケア組織に代替手段を提供します。所有権はまた、施設が複数の病棟またはサイト全体で機器を標準化することを可能にします。これにより、スタッフトレーニングとスペアパーツの管理が簡素化されます。補助家具市場は依然としてこの従来の調達アプローチに大きく依存しています。
サージおよび短期レンタルは2031年にかけてCAGR 7.83%で成長すると予測されています。このモデルは、緊急展開、季節的なリハビリ需要、および従来の機器ファイナンシングを確保できないプロバイダーをサポートします。レンタルは、一時的なニーズの増加時にコミュニティプロバイダーがベッドおよび移乗製品に迅速にアクセスできるようにします。改修製品は、ライフサイクルコストと持続可能性を評価するバイヤーに別の選択肢を追加します。Arjoは2026年第2四半期にReNu改修事業で好調なパフォーマンスを報告し、循環モデルが規模で運用できることを示しました。これらのモデルは、プロバイダーが完全な交換コストなしに機器にアクセスできるようにしながら、資産寿命を延ばします。
地域分析
北米は2025年の補助家具市場シェアの37.18%を占めました。この地域は、大きな高齢者人口、確立された償還経路、および広範な医療インフラから恩恵を受けています。米国国勢調査局は2026年に、ベビーブーマーが2025年に61歳から79歳であり、エイジング・イン・プレイスをサポートする製品の初めてのユーザーの大きなコホートを形成していると報告しました。メディケアは適格な耐久性医療機器の償還基盤を提供していますが、メディケイドのカバレッジは州によって異なります。補助家具市場は、病院、在宅ケア、長期ケア、およびリハビリ全体の需要から北米で恩恵を受けています。欧州は第2位の地域であり、ドイツの長期ケア需要と電動ベッドの労働安全要件によって支えられています。
アジア太平洋地域は2031年にかけてCAGR 7.10%で拡大すると予測されています。日本は2025年に人口の29.70%が65歳以上であり、世界最高の割合でした。これにより、介護施設および老人病院全体でプレミアムケア家具への持続的なニーズが生まれています。Paramount Bed Holdingsは2025年6月に、日本の電動ALiUS ICUベッドシリーズの電動駆動オプションとしてParaDriveを発売しました。中国は2025年に病院近代化プログラムが臨床ベッドおよび患者ハンドリング機器に資金を提供したことで、地域消費を価値ベースでリードしました。韓国は2060年までに世界で最も高い高齢者人口割合を持つと予測されており、東南アジアは保険カバレッジの拡大と病院ネットワークの近代化を通じて需要が増加しています。
南米、中東、およびアフリカは補助家具市場の小さな部分に留まっていますが、すべてに発展する機会があります。ブラジルは、高齢者人口、公衆衛生調達、およびサンパウロでの民間病院拡大を通じて地域需要を支えています。サウジアラビアおよびUAEは国家開発計画の下で病院建設に投資しており、地域流通パートナーシップを構築するサプライヤーに機会を生み出しています。南アフリカおよびナイジェリアはサハラ以南アフリカの重要な医療市場ですが、公的資金調達とアフターセールスサービスのギャップが普及を制約しています。認知度の限界と作業療法能力の不足も、ラテンアメリカおよびアフリカの一部での製品選択に影響しています。サプライヤーは、地域トレーニング、サービスネットワーク、および予算条件に適した製品を通じて、これらの障壁の一部に対処できます。
競合環境
補助家具市場は、プレミアム急性期ケア製品では適度に集約されており、在宅ケア、長期ケア、および発展途上地域では断片化しています。Stryker、Getinge、LINET Group、およびArjoは、認証、コネクテッド機能、および臨床ワークフローサポートを通じて施設調達で競合しています。IEC 60601-1認証およびISO準拠の耐荷重試験は、高価値の施設販売の主要要件として残っています。StrykerのProCuityとLINETのMulticare Xは、ワイヤレス接続、電子健康記録およびナースコール統合、および転倒防止機能を通じて競合しています。Arjoは2026年第2四半期に4.70%のオーガニック成長と7四半期連続の前年比米国成長を報告しましたが、通貨、関税、およびミックスの圧力も報告しました。これらの状況は、規模があっても償還および運用コストの圧力の露出が排除されないことを示しています。
買収および地理的拡大は、顕著な競争アプローチです。Rhône Capitalは2026年1月にInvacare EuropeおよびアジアパシフィックとDirect Healthcare Groupの統合を完了し、16カ国で事業を展開し50カ国以上に輸出するDHCareを設立しました。DHCareはまた2026年に、2026年下半期のクローズを予定して、OttobockのHuman Mobility部門を買収する契約を締結しました。この取引は、ケアベッド、患者リフト、モビリティ、および電動車椅子全体でのポジションを拡大します。Savariaは2026年7月にイタリアのVipal S.p.A.を買収し、欧州のエレベーター製造能力を追加しました。この動きは、地域生産とより広いアクセシビリティ提供の価値を反映しています。
製品開発はまた、プロバイダーが安全性、作業負荷、およびライフサイクルコストを管理するのに役立つ機能に焦点を当てています。LINETのEssenza 300 Junior+は、関連するベッド安全基準の下でジュニアおよび成人患者向けのデュアルユースプラットフォームを提供します。Joernsは、ポジショニングおよびバリアトリックケアの機能強化を通てEasyCare 2026プラットフォームの機能を拡大しました。Arjoの改修活動は、再利用およびサービスモデルが新機器販売と並んでより可視化されていることを示しています。地域サービスおよびトレーニングを持つサプライヤーは、製品が設置と継続的なメンテナンスを必要とする場合により効果的に競合できます。手頃なセミ電動機器とコネクテッド在宅ケアサービスは、サプライヤーの提供が地域によって異なる分野として残っています。
補助家具産業のリーダー
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
LINET Group SE
-
Paramount Bed Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Savaria Corporationは、イタリアのフェレンティッロにあるVipal S.p.A.を買収しました。同社は6,000平方メートルの自社工場を持つ住宅用リフトおよびエレベーターの垂直統合メーカーであり、欧州のエレベーター製造能力を確立し、Savariaの5年間の売上目標16億カナダドルを前進させます。
- 2026年6月:GetingeはドイツのハンブルクにデジタルORハブを開設し、デジタル周術期ワークフローソリューションの開発と採用を加速させ、手術室の近代化をコネクテッドデバイスおよび構造化された臨床データフローと連携させました。
- 2026年5月:LINET UKはEssenza 300 Junior+を発売しました。これは、単一プラットフォームでジュニアおよび成人患者の両方に対応するEN 50637:2017およびEN 60601-2-52を満たすデュアルユース急性期病院ベッドであり、EBME EXPO 2026で展示されました。
- 2026年4月:Joerns Healthcareは、統合された長さ延長、ComfortPauseポジショニングリマインダー、ComfortChair統合を備えたAutoContour、および拡張されたバリアトリック安全作業荷重を含むEasyCare 2026の機能強化をリリースし、アクセサリーの追加やワークフローの変更なしに提供しました。
グローバル補助家具市場レポートの範囲
補助家具は、加齢に伴う制限、障害、または医療ニーズを持つ個人の自立、安全、快適性、および移動性を向上させるために設計されています。補助家具市場は、製品タイプ、形態、操作メカニズム、素材、用途、エンドユーザー、商業モデル、および地域によってセグメント化されています。製品タイプ別では、市場はベッドおよび睡眠サポート家具、椅子およびリクライナー、テーブルおよび作業面、移乗および体位変換家具、スルーム安全家具、モビリティ統合およびアクセス家具、ならびにクッション、マットレス、およびサポート面にセグメント化されています。形態および操作メカニズム別では、手動および固定高さ家具、セミ電動家具、完全電動家具、ならびにスマートおよびIoT対応家具にセグメント化されています。素材別では、金属およびステンレス鋼、プラスチックおよびポリマー、フォームおよび圧力分散素材、ファブリックおよび張り地、ならびに木材および加工木材にセグメント化されています。用途別では、日常生活支援、障害支援、高齢者ケアおよびエイジング・イン・プレイス、傷害リハビリ、術後および移行期ケア、褥瘡予防、ならびに安全な患者ハンドリングおよび移乗にセグメント化されています。エンドユーザー別では、在宅ケア環境、病院および専門クリニック、介護付き生活センター、介護施設および長期ケア施設、リハビリおよび理学療法センター、外来手術センター、ならびに軍および野戦病院にセグメント化されています。商業モデル別では、資本購入、長期リース、サージおよび短期レタル、ならびに改修および再調整家具にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、ならびに中東およびアフリカにセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの価値ベースで市場規模を提供しています。
| ベッドおよび睡眠サポート家具 | 汎用および調整可能ベッド |
| ICUおよびクリティカルケアベッド | |
| 小児科および産科ベッド | |
| バリアトリックベッド | |
| 低床高およびフロアレベルベッド | |
| スマートおよびコネクテッドベッド | |
| 椅子およびリクライナー | リクライニングチェア |
| リフトチェア | |
| 臨床および患者用椅子 | |
| バリアトリック椅子およびリクライナー | |
| ャワーおよびトイレ用椅子 | |
| テーブルおよび作業面 | オーバーベッドテーブル |
| 高さ調整可能テーブル | |
| 診察および療法台 | |
| 食事および活動テーブル | |
| 移乗および体位変換家具 | 患者リフトおよび移乗補助具 |
| 座位から立位への家具 | |
| 体位変換サポートおよびウェッジ | |
| バスルーム安全家具 | グラブバーおよびレール |
| 便座の高さ調整および便座フレーム | |
| 入浴ベンチおよびシャワーチェア | |
| モビリティ統合およびアクセス家具 | スロープおよび段差解消システム |
| 車椅子対応収納 | |
| ドアオープナーおよびアクセスハードウェア | |
| クッション、マットレス、およびサポート面 | 圧力再分配クッション |
| 体位変換クッションおよびウェッジ | |
| 低エアロスおよび交互圧力面 |
| 手動および固定高さ家具 |
| セミ電動家具 |
| 完全電動家具 |
| スマートおよびIoT対応家具 |
| 金属およびステンレス鋼 |
| プラスチックおよびポリマー |
| フォームおよび圧力分散素材 |
| ファブリックおよび張り地 |
| 木材および加工木材 |
| 日常生活支援 |
| 障害支援 |
| 高齢者ケアおよびエイジング・イン・プレイス |
| 傷害リハビリ |
| 術後および移行期ケア |
| 褥瘡予防 |
| 安全な患者ハンドリングおよび移乗 |
| 在宅ケア環境 |
| 病院および専門クリニック |
| 介護付き生活センター |
| 介護施設および長期ケア施設 |
| リハビリおよび理学療法センター |
| 外来手術センター |
| 軍および野戦病院 |
| 直接入札および施設販売 |
| ディーラーおよびディストリビューター |
| オフラインリテール |
| オンラインリテールおよびデジタルカタログ |
| 資本購入 |
| 長期リース |
| サージおよび短期レンタル |
| 改修および再調整家具 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東およびアフリカその他 |
| 製品タイプ別 | ベッドおよび睡眠サポート家具 | 汎用および調整可能ベッド |
| ICUおよびクリティカルケアベッド | ||
| 小児科および産科ベッド | ||
| バリアトリックベッド | ||
| 低床高およびフロアレベルベッド | ||
| スマートおよびコネクテッドベッド | ||
| 椅子およびリクライナー | リクライニングチェア | |
| リフトチェア | ||
| 臨床および患者用椅子 | ||
| バリアトリック椅子およびリクライナー | ||
| ャワーおよびトイレ用椅子 | ||
| テーブルおよび作業面 | オーバーベッドテーブル | |
| 高さ調整可能テーブル | ||
| 診察および療法台 | ||
| 食事および活動テーブル | ||
| 移乗および体位変換家具 | 患者リフトおよび移乗補助具 | |
| 座位から立位への家具 | ||
| 体位変換サポートおよびウェッジ | ||
| バスルーム安全家具 | グラブバーおよびレール | |
| 便座の高さ調整および便座フレーム | ||
| 入浴ベンチおよびシャワーチェア | ||
| モビリティ統合およびアクセス家具 | スロープおよび段差解消システム | |
| 車椅子対応収納 | ||
| ドアオープナーおよびアクセスハードウェア | ||
| クッション、マットレス、およびサポート面 | 圧力再分配クッション | |
| 体位変換クッションおよびウェッジ | ||
| 低エアロスおよび交互圧力面 | ||
| 形態および操作メカニズム別 | 手動および固定高さ家具 | |
| セミ電動家具 | ||
| 完全電動家具 | ||
| スマートおよびIoT対応家具 | ||
| 素材別 | 金属およびステンレス鋼 | |
| プラスチックおよびポリマー | ||
| フォームおよび圧力分散素材 | ||
| ファブリックおよび張り地 | ||
| 木材および加工木材 | ||
| 用途別 | 日常生活支援 | |
| 障害支援 | ||
| 高齢者ケアおよびエイジング・イン・プレイス | ||
| 傷害リハビリ | ||
| 術後および移行期ケア | ||
| 褥瘡予防 | ||
| 安全な患者ハンドリングおよび移乗 | ||
| エンドユーザー別 | 在宅ケア環境 | |
| 病院および専門クリニック | ||
| 介護付き生活センター | ||
| 介護施設および長期ケア施設 | ||
| リハビリおよび理学療法センター | ||
| 外来手術センター | ||
| 軍および野戦病院 | ||
| 流通チャネル別 | 直接入札および施設販売 | |
| ディーラーおよびディストリビューター | ||
| オフラインリテール | ||
| オンラインリテールおよびデジタルカタログ | ||
| 商業モデル別 | 資本購入 | |
| 長期リース | ||
| サージおよび短期レンタル | ||
| 改修および再調整家具 | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2031年の補助家具市場の予測値は?
補助家具市場は2031年までに177.6 ビリオン 米ドルに達すると予測されており、2026年からCAGR 6.85%で成長します。
どの製品カテゴリーが補助家具の需要をリードしていますか?
ベッドおよび睡眠サポート家具が2025年に38.19%のシェアでリードし、2031年にかけてCAGR 7.16%で成長すると予測されています。
スマートベッドがケア環境でより重要になっている理由は何ですか?
コネクテッドベッドは、転倒防止、介護者アラート、ワークフロー調整、および予知保全をサポートできます。2024年の研究では、統合IoTベッド退出システムによりベッドサイドの転倒が88.00%削減されたと報告されました。
どのエンドユーザーが最大の需要シェアを持っていますか?
病院および専門クリニックは、高アキュイティの患者を管理し、正式な安全およびコンプライアンス基準を満たす製品を必要とするため、2025年に63.11%のシェアを占めました。
どの地域が最も速く成長していますか?
アジア太平洋地域は、日本の高齢者人口、中国の病院近代化、および地域全体の施設ケアの拡大に支えられ、2031年にかけてCAGR 7.10%で成長すると予測されています。