
Tamanho e Participação do Mercado de Móveis Assistivos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
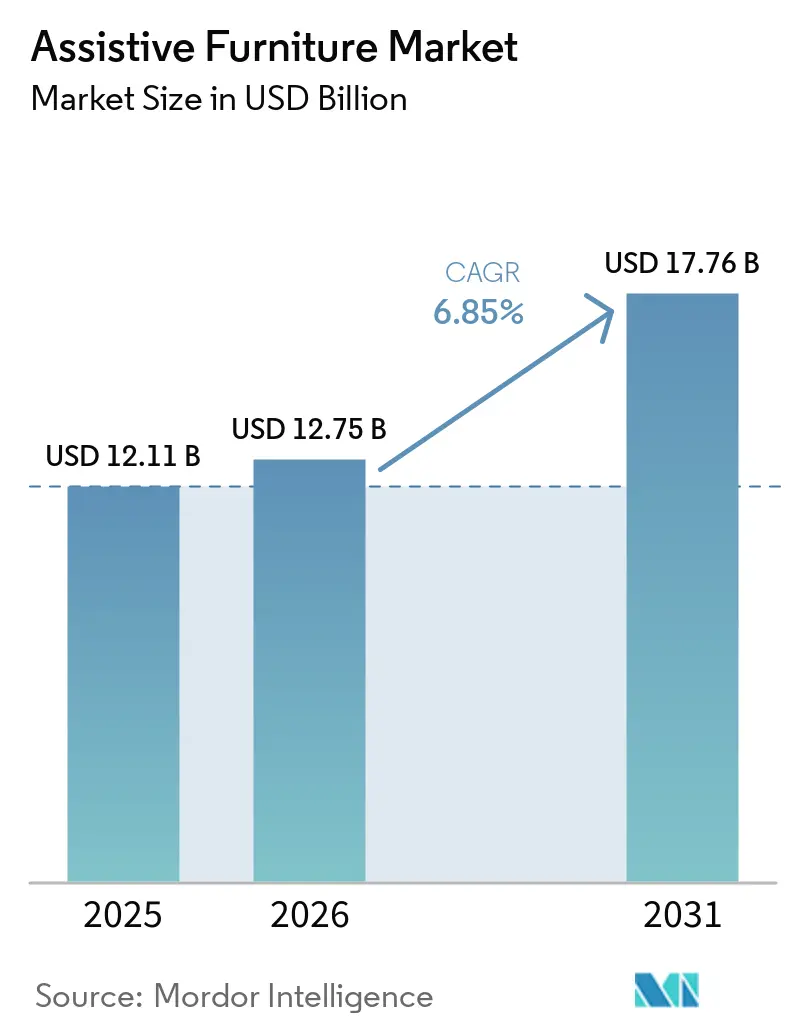
| Tamanho do Mercado (2026) | 12.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis Assistivos pela Mordor Intelligence
O tamanho do mercado de móveis assistivos deve aumentar de 12,11 bilhões de USD em 2025 para 12,75 bilhões de USD em 2026 e atingir 17,76 bilhões de USD até 2031, crescendo a um CAGR de 6,85% ao longo de 2026-2031. O mercado de móveis assistivos está sendo moldado pelo envelhecimento populacional, pela prevalência de deficiências e pelo movimento do cuidado de ambientes hospitalares para residências e instalações comunitárias. A população com 65 anos ou mais superou a população com menos de 5 anos entre 2020 e 2025, enquanto 1,3 bilhão de pessoas vivem com deficiência significativa, ampliando a necessidade de produtos que apoiem o movimento, o posicionamento e o cuidado diário mais seguro[1]. Os fornecedores estão respondendo por meio de camas conectadas, equipamentos bariátricos e serviços que combinam fornecimento de equipamentos com manutenção e atualizações. Limites de reembolso, diferentes regras de certificação e os custos operacionais de produtos conectados continuam a desacelerar a adoção em vários ambientes. O mercado de móveis assistivos, portanto, recompensa os fornecedores que conseguem demonstrar valor clínico, conformidade regulatória e suporte prático após a instalação.
Principais Conclusões do Relatório
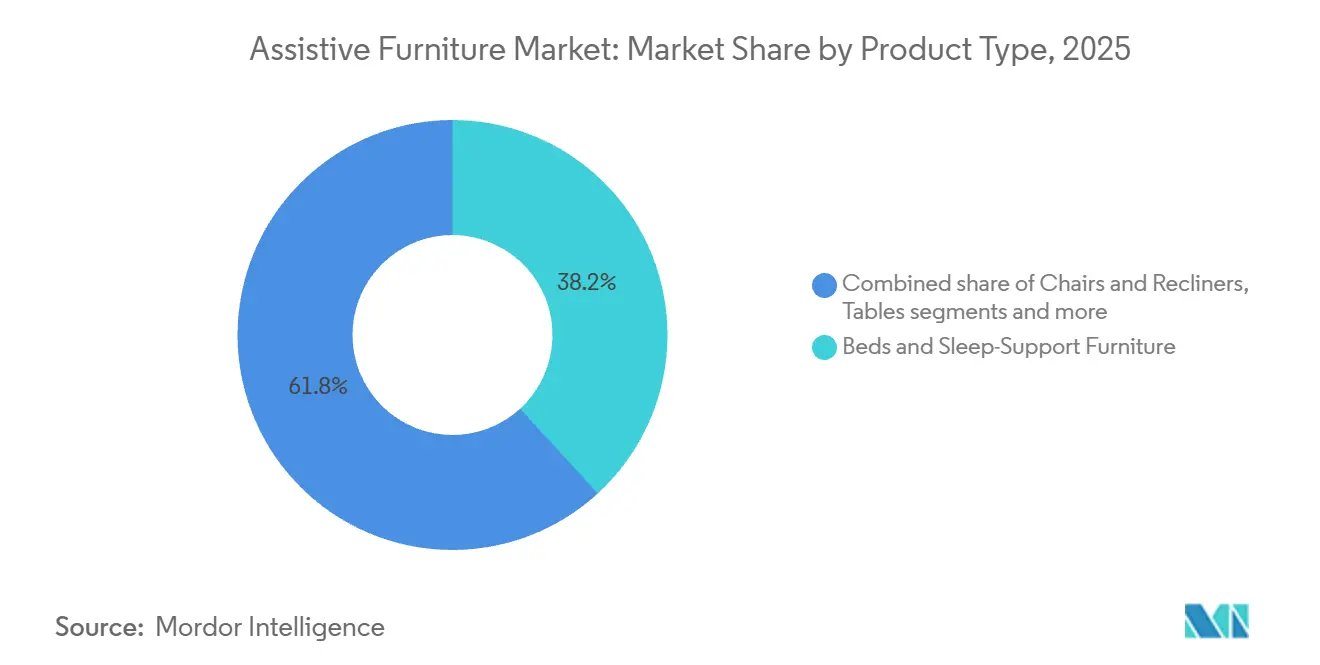
- Por tipo de produto, camas e móveis de suporte ao sono lideraram com 38,19% da participação do mercado de móveis assistivos em 2025, enquanto o mesmo segmento deve expandir a um CAGR de 7,16% até 2031.
- Por forma e mecanismo de operação, os móveis semilelétricos detinham 33,24% da participação do mercado de móveis assistivos em 2025. Em contrapartida, os móveis inteligentes e habilitados para IoT devem expandir a um CAGR de 7,57% até 2031.
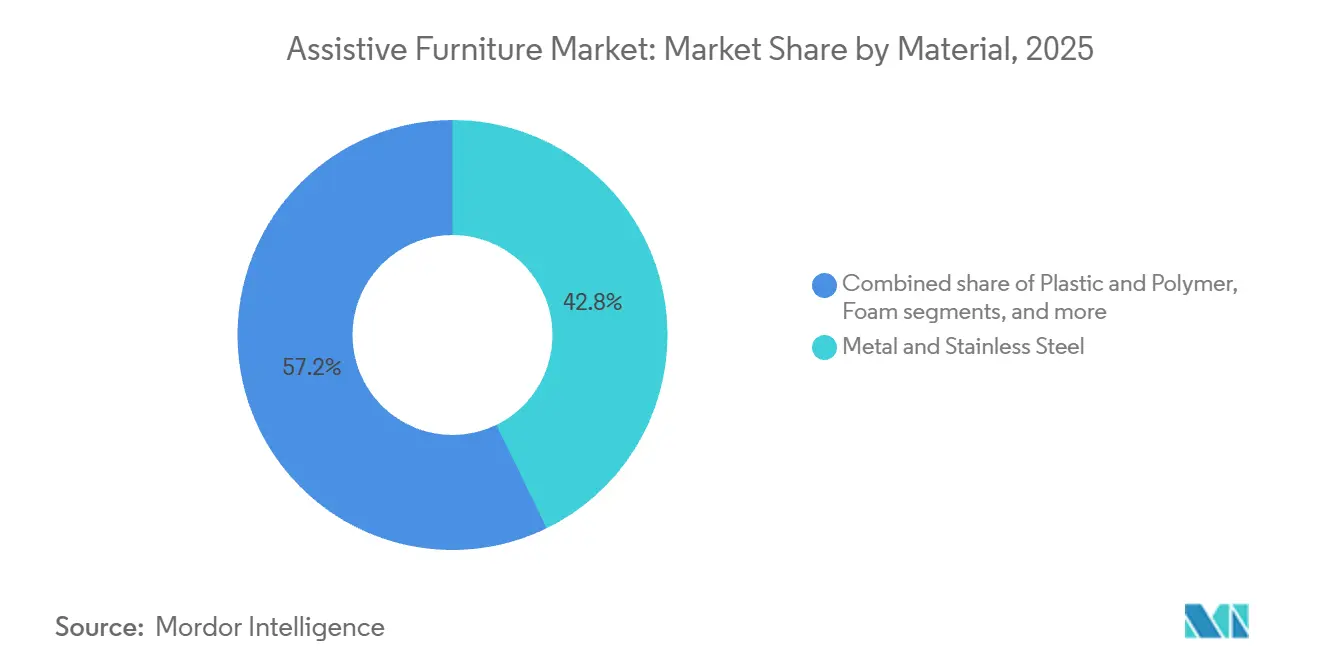
- Por material, metal e aço inoxidvel detinham 42,78% da participação do mercado de móveis assistivos em 2025, enquanto madeira e madeira engenheirada devem expandir a um CAGR de 7,82% até 2031.
- Por aplicação, cuidados com idosos e envelhecimento no domicílio lideraram com 32,44% da participação do mercado de móveis assistivos em 2025, enquanto o mesmo segmento deve expandir a um CAGR de 7,77% até 2031.
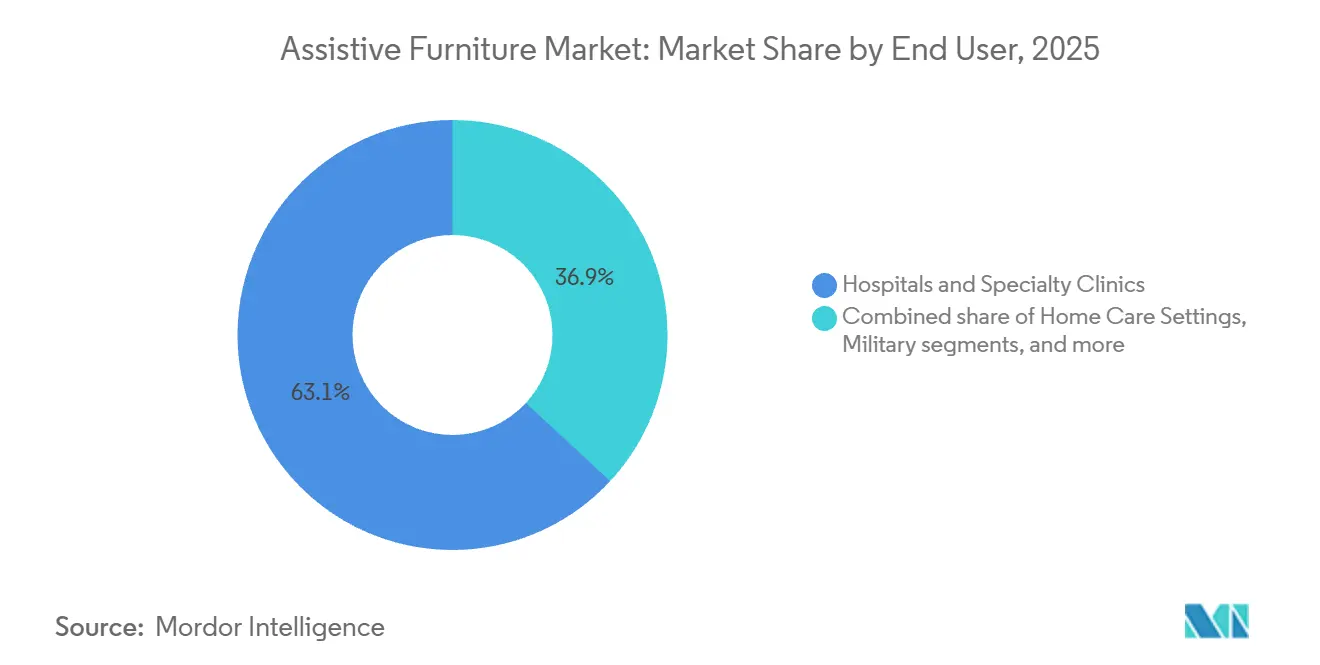
- Por usuário final, hospitais e clínicas especializadas detinham 63,11% da participação do mercado de móveis assistivos em 2025, enquanto os centros cirúrgicos ambulatoriais devem expandir a um CAGR de 7,27% até 2031.
- Por canal de distribuição, o varejo offline detinha 44,54% da participação do mercado de móveis assistivos em 2025, enquanto o varejo online e os catálogos digitais devem expandir a um CAGR de 7,77% até 2031.
- Por modelo comercial, a compra de capital detinha 72,13% da participação do mercado de móveis assistivos em 2025, enquanto o aluguel emergencial e de curto prazo deve expandir a um CAGR de 7,83% até 2031.
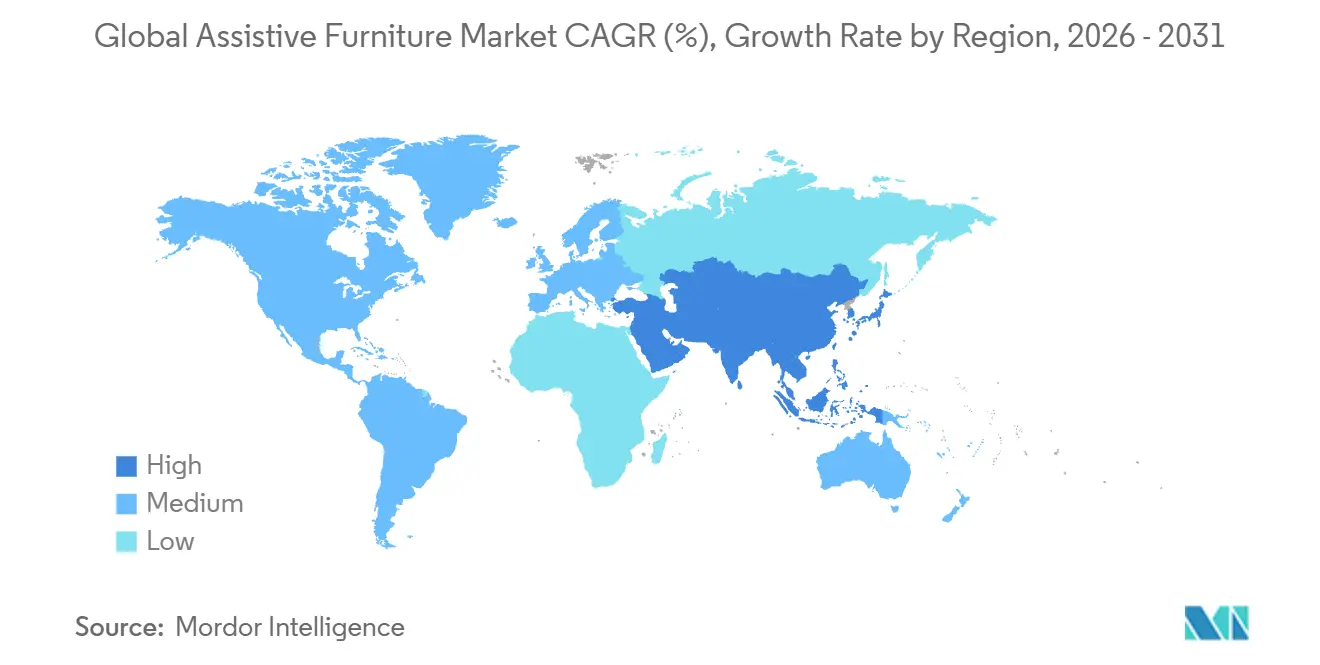
- Por geografia, a América do Norte liderou com 37,18% da participação do mercado de móveis assistivos em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 7,10% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Móveis Assistivos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Envelhecimento no Domicílio e Vida Independente | +2.60% | Global, com forte relevância na América do Norte, Europa Ocidental, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Crescimento na Prevalência de Deficiência e Limitação de Mobilidade | +1.40% | Global, com a maior necessidade absoluta na Ásia-Pacífico e em países de menor renda | Médio prazo (2-4 anos) |
| Expansão dos Cuidados de Saúde Domiciliares e Cuidados Reabilitativos | +1.00% | América do Norte, Europa Ocidental, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Camas Inteligentes, Prevenção de Quedas e Integração ao Fluxo de Trabalho do Cuidador | +1.00% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Requisitos de Cuidados Bariátricos e Inclusivos | +0.80% | América do Norte, Europa, Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Retrofit em Instalações de Cuidado Existentes | +0.40% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Envelhecimento no Domicílio e Vida Independente
O mercado de móveis assistivos está se movendo em direção a uma demanda de substituição constante em residências, em vez de apenas compras periódicas por instituições. O número de pessoas com 60 anos ou mais deve aumentar de 1 bilhão em 2020 para 1,4 bilhão até 2030, aumentando a necessidade de residências que possam apoiar o cuidado cotidiano. Essa mudança demográfica torna a adaptação domiciliar necessária antes que muitas pessoas entrem em cuidados institucionais. Os gastos governamentais com saúde também estão sob pressão à medida que as necessidades de cuidado aumentam, o que apoia o interesse em soluções que possam manter as pessoas seguras em casa por mais tempo. Os prestadores de cuidados domiciliares e de reabilitação estão adicionando camas, cadeiras, mesas de cabeceira e produtos de transferência para atender às necessidades de cuidado após internações hospitalares mais curtas. As instalações de cuidados de longa duração existentes também estão substituindo equipamentos mais antigos para melhorar a segurança do cuidador e a mobilidade do residente.
Os prestadores de cuidados precisam cada vez mais de móveis que possam atender às necessidades clínicas sem tornar os espaços residenciais com aparência institucional. Isso amplia a demanda além das aquisições hospitalares tradicionais e traz produtos de grau clínico para ambientes domiciliares. Camas com posicionamento ajustável, alturas baixas e transferências fáceis são importantes porque podem reduzir o esforço tanto para os usuários quanto para os cuidadores. Cadeiras reclináveis com elevação e produtos de segurança para banheiro apoiam as atividades diárias de pessoas com mobilidade reduzida. O mercado de móveis assistivos se beneficia quando os prestadores conseguem agrupar equipamentos, entrega, instalação e manutenção para famílias e organizações de cuidado. Esse modelo também cria um motivo para os fornecedores manterem redes de serviço locais em vez de se concentrarem apenas nas vendas de produtos.
Crescimento na Prevalência de Deficiência e Limitação de Mobilidade
O mercado de móveis assistivos é apoiado pela escala de deficiências e limitações de mobilidade em todas as faixas etárias. A OMS relata que 1,3 bilhão de pessoas, ou 16,00% da população mundial, vivem com deficiência significativa. A deficiência afeta 34,40% dos adultos com 60 anos ou mais, concentrando a necessidade entre uma população que está crescendo na maioria das regiões. O Eurostat relatou que 23,9% dos residentes da UE com 16 anos ou mais tinham uma limitação de atividade de longa duração em 2024[2]. Esses dados apoiam a demanda por equipamentos que tornam o movimento, a transferência, o banho, o sono e a reabilitação mais seguros. A necessidade não se restringe ao cuidado residencial, pois o suporte à mobilidade é necessário em hospitais, centros de reabilitação e residências particulares.
As limitações de mobilidade são uma preocupação importante nas áreas funcionais registradas no Hub de Dados sobre Deficiência do Banco Mundial. Isso torna os móveis que apoiam o movimento seguro uma categoria prioritária para os prestadores de cuidado. Auxílios de transferência, superfícies com altura ajustável, almofadas de redistribuição de pressão e produtos de segurança para banheiro ajudam os usuários a realizar tarefas que, de outra forma, poderiam exigir assistência direta do cuidador. O mercado de móveis assistivos também se beneficia da necessidade de reduzir lesões evitáveis durante transferências e reposicionamentos. Os fornecedores que oferecem produtos para vários pontos em uma via de cuidado podem atender a uma parcela maior das necessidades de uma instalação. Esse requisito é especialmente importante quando um único paciente precisa de suporte coordenado em uma cama, cadeira, área de banho e processo de transferência.
Camas Inteligentes, Prevenção de Quedas e Integração ao Fluxo de Trabalho do Cuidador
As camas inteligentes e conectadas estão se tornando mais relevantes à medida que os hospitais buscam formas mensuráveis de prevenir quedas e gerenciar as cargas de trabalho dos cuidadores. Um estudo de 2024 com 1.300 pacientes constatou que um sistema integrado de saída de cama com IoT reduziu as quedas à beira do leito em 88% em comparação com os sistemas tradicionais e detectou 13,5 quedas potenciais por dia com quase zero alarmes falsos[3]. Um estudo de 2026 relatou 92,4% de precisão na classificação de postura e 87,6% de sensibilidade ao risco de queda para uma plataforma de cama inteligente usando um modelo CNN-LSTM. Esses resultados estão movendo os recursos conectados de especificações de equipamentos opcionais para requisitos formais de aquisição. O mercado de móveis assistivos é afetado porque as instalações podem vincular o investimento em camas a metas de segurança, pessoal e manutenção. Os dados conectados também podem apoiar alertas remotos e melhor coordenação com sistemas de chamada de enfermagem.
A prevenção de quedas é uma questão financeira e clínica para hospitais e prestadores de cuidados de longa duração. A LINET afirma que até 89% das quedas em UTI são evitáveis, enquanto uma queda pode custar GBP 2.600 (USD 3.507,6) por paciente e prolongar uma internação em até 18 dias[4]. Os dados da cama podem ajudar a equipe a priorizar os quartos onde um paciente pode estar em risco de sair da cama sem suporte. Também pode ajudar os fornecedores a oferecer manutenção preditiva para componentes motorizados e outros equipamentos. A Joerns Healthcare lançou melhorias no EasyCare 2026 em abril de 2026, incluindo AutoContour com integração ComfortChair e uma carga de trabalho segura mais alta para cuidados bariátricos. Essas atualizações mostram como as plataformas semilétricas e inteligentes podem se sobrepor à medida que os prestadores buscam mais funcionalidade em cada ciclo de substituição.
Requisitos de Cuidados Bariátricos e Inclusivos
Os requisitos de cuidados bariátricos estão mudando as especificações de equipamentos em todas as instalações de cuidado. A OMS relatou em 2024 que mais de 1 bilhão de adultos viviam com obesidade, enquanto o CDC relatou que a prevalência de obesidade em adultos nos Estados Unidos estava acima de 40% em dezembro de 2025. Os mesmos dados do CDC mostraram que a obesidade grave afetava 9,40% dos adultos nos Estados Unidos. Um artigo de normas de 2025 afirmou que os ambientes de cuidado devem fornecer móveis que acomodem pessoas de todos os tamanhos corporais, incluindo cadeiras reclináveis com elevação, mesas de exame de alta capacidade e equipamentos de transferência de base larga. Esse requisito posiciona os móveis inclusivos como parte da qualidade clínica, e não como um produto para casos excepcionais. O mercado de móveis assistivos é, consequentemente, apoiado pela demanda por camas, cadeiras, sistemas de transferência, bancos de chuveiro e estruturas de vaso sanitário mais resistentes.
Uma via de cuidado bariátrico pode exigir equipamentos compatíveis em toda uma enfermaria ou casa de repouso. Os prestadores precisam de camas com capacidade de carga adequada, cadeiras que apoiem o movimento seguro de sentar para ficar de pé e produtos de transferência que protejam a equipe de lesões. Os produtos com acionamento elétrico também podem apoiar programas de manuseio seguro de pacientes. Isso cria uma necessidade de equipamentos mais ampla do que uma única cama ou cadeira especializada. Os fornecedores devem fornecer classificações de carga claras, suporte de manutenção e treinamento, pois a segurança depende de um ambiente de cuidado completo. O setor de móveis assistivos também é afetado pela necessidade de produtos que mantenham o desempenho clínico sem fazer o paciente se sentir destacado pelo design. Isso apoia a demanda por modelos inclusivos que se adequem tanto a ambientes de cuidado agudo quanto a ambientes de cuidado residencial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Total de Propriedade e Lacunas de Reembolso | -0.50% | América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Normas Fragmentadas e Requisitos de Aquisição | -0.30% | Global, com forte relevância na Ásia-Pacífico emergente, no Oriente Médio e na África | Longo prazo (≥ 4 anos) |
| Consciência Limitada e Capacidade de Avaliação em Mercados Emergentes | -0.20% | África Subsaariana, Sul e Sudeste Asiático e América Latina | Longo prazo (≥ 4 anos) |
| Complexidade de Personalização, Manutenção e Peças de Reposição | -0.20% | Global, com forte relevância em ambientes de cuidado domiciliar distribuídos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade e Lacunas de Reembolso
A incerteza de reembolso pode limitar a compra de produtos de maior valor, mesmo quando os prestadores de cuidado reconhecem seus benefícios clínicos. O Medicare dos Estados Unidos geralmente reembolsa equipamentos médicos duráveis por meio de uma abordagem de aluguel com opção de compra de 13 meses, enquanto os produtos fora do cronograma DMEPOS podem enfrentar negações ou revisões de necessidade médica. Um resumo da MACPAC publicado em abril de 2026 afirmou que os estados devem cobrir equipamentos médicos duráveis pelo Medicaid, mas a cobertura para categorias específicas de tecnologia assistiva difere entre os programas estaduais. Essa variação complica as estratégias nacionais de produto e distribuição. Os prestadores podem adiar as compras quando não conseguem determinar se um produto será coberto. O mercado de móveis assistivos deve, portanto, abordar a lacuna entre a necessidade clínica e as regras do pagador.
A questão do custo vai além do preço de compra inicial. As camas conectadas podem exigir licenças de software, atualizações de firmware, conexões de rede e serviço técnico ao longo de suas vidas úteis. Os compradores com orçamentos limitados podem não levar em conta totalmente esses requisitos ao comparar um produto básico com uma plataforma conectada. O aluguel e a reforma podem reduzir o custo inicial para alguns prestadores, mas essas abordagens ainda dependem da capacidade de serviço e da disponibilidade de produtos. A Arjo relatou que seu negócio de reforma ReNu registrou seu trimestre mais forte até o momento no segundo trimestre de 2026, indicando interesse em alternativas à substituição total. O mercado de móveis assistivos continuará a depender de financiamento, acordos de serviço e evidências de que um produto de maior valor reduz os custos de cuidado posteriores.
Normas Fragmentadas e Requisitos de Aquisição
Diferentes normas e regras de aquisição podem aumentar o tempo e o custo necessários para levar móveis motorizados a vários mercados. Os fornecedores de equipamentos médicos podem precisar atender aos requisitos de segurança elétrica da IEC 60601-1, às disposições de aprisionamento em camas da EN 50637:2017 e aos requisitos da EN 60601-2-52 para camas médicas. Essas normas são aplicadas por meio de diferentes sistemas regulatórios, incluindo o MDR da UE e os requisitos da FDA dos Estados Unidos. Os fabricantes podem, portanto, enfrentar validação, documentação e revisão regulatória repetidas para produtos que atendem a propósitos clínicos semelhantes. O mercado de móveis assistivos tende a favorecer fornecedores com equipes regulatórias e sistemas de qualidade estabelecidos. Os fabricantes menores podem ter mais dificuldade em entrar em canais institucionais ou expandir internacionalmente.
A LINET lançou o Essenza 300 Junior+ em maio de 2026 como uma plataforma projetada para atender aos requisitos da EN 50637:2017 e da EN 60601-2-52 para pacientes juvenis e adultos. O produto ilustra o trabalho de engenharia necessário para atender às expectativas de segurança em diferentes grupos de pacientes. A certificação local, as regras de importação e os requisitos de licitação podem dividir ainda mais a demanda no Sul e Sudeste Asiático e no Oriente Médio e África. A capacidade limitada de terapia ocupacional e a baixa conscientização sobre práticas formais de avaliação podem reduzir a qualidade da seleção de produtos em mercados emergentes. As redes de manutenção e o acesso a peças de reposição também são essenciais quando um produto é personalizado ou instalado em um ambiente de cuidado domiciliar distribuído. Essas barreiras podem favorecer parcerias de distribuição local que combinam acesso a equipamentos, treinamento, instalação e suporte pós-venda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Camas Lideram em Valor e Crescimento
Camas e móveis de suporte ao sono detinham 38,19% da participação do mercado de móveis assistivos em 2025 e devem expandir a um CAGR de 7,16% até 2031. Essa combinação de escala e crescimento reflete o papel central das camas na prevenção de quedas, no gerenciamento de lesões por pressão, na ergonomia do cuidador e no posicionamento do paciente. Espera-se também que as camas hospitalares e de cuidado se conectem cada vez mais a sistemas de informação clínica e de chamada de enfermagem. A Stryker lançou a cama hospitalar ProCeed para mercados fora dos Estados Unidos em fevereiro de 2025, com um mecanismo de direção de quinta roda e uma altura de cama baixa para abordar o risco de queda e o esforço do cuidador. Camas inteligentes, camas bariátricas e modelos de nível do chão são fontes importantes de demanda dentro do segmento. Esses produtos oferecem às instalações opções para diferentes níveis de acuidade, preservando uma abordagem comum à segurança e ao posicionamento.
Cadeiras e reclinadores permanecem importantes para usuários que precisam de suporte para sentar, ficar de pé e realizar atividades diárias. Modelos reclináveis com elevação, de elevação e bariátricos são relevantes em ambientes de cuidado domiciliar e de longa duração. Mesas e superfícies de trabalho incluem mesas de cabeceira, produtos ajustáveis e mesas de exame para uso em reabilitação e clínico. Os móveis de segurança para banheiro ganham atenção porque as áreas de banho e higiene podem criar um risco significativo de queda. Os produtos de transferência e posicionamento apoiam o manuseio seguro para as equipes de cuidado. Almofadas e superfícies de suporte de colchão permanecem importantes onde a redistribuição de pressão pode reduzir o risco de lesões durante períodos mais longos na cama ou em cuidados sentados.


Por Forma e Mecanismo de Operação: Plataformas Inteligentes Avançam sobre Equipamentos Semilelétricos
Os móveis semilelétricos representaram 33,24% da participação do mercado de móveis assistivos em 2025. Sua posição reflete o equilíbrio que oferece entre o ajuste motorizado e o menor custo de uma plataforma totalmente elétrica. Espera-se que os móveis inteligentes e habilitados para IoT registrem um CAGR de 7,57% até 2031. Uma síntese revisada por pares de 2025 relatou que os sistemas de prevenção de quedas com inteligência artificial alcançaram resultados AUROC de 0,85 a 0,97 e que a vigilância baseada em sensores atingiu 89% a 96% de precisão com fusão de múltiplos sensores. Esses resultados clínicos apoiam o uso de equipamentos conectados nas aquisições hospitalares. O mercado de móveis assistivos está vendo uma mudança gradual de recursos básicos de ajuste para plataformas que geram informações acionáveis.
Os produtos totalmente elétricos estão ganhando importância onde as organizações precisam de capacidade documentada de manuseio seguro de pacientes. Eles podem fornecer um posicionamento mais controlado e reduzir as demandas físicas sobre a equipe. Os móveis manuais e de altura fixa ainda atendem a usuários de cuidado comunitário e domiciliar sensíveis ao preço que mantêm alguma capacidade de se reposicionar. As plataformas conectadas podem fornecer alertas remotos para cuidadores e ajudar os fornecedores a identificar requisitos de manutenção antes que um produto falhe. Isso pode justificar um prêmio em cuidados residenciais de alta acuidade quando o equipamento reduz os encargos de supervisão. A mudança não elimina o papel dos equipamentos semilelétricos, mas torna as atualizações de recursos mais importantes na substituição.
Por Material: Metal Mantém Força Clínica Enquanto a Madeira Ganha Interesse
Metal e aço inoxidável detinham 42,78% da participação do mercado de móveis assistivos em 2025. O material permanece importante nos hospitais porque suporta limpeza de grau hospitalar, suporta cargas elevadas e é compatível com os requisitos de segurança elétrica. É particularmente relevante para usos em UTI e bariátricos, onde a durabilidade e a capacidade são críticas. A madeira e a madeira engenheirada devem crescer a um CAGR de 7,82% até 2031. Um estudo de 2026 constatou que a madeira laminada cruzada e a madeira laminada colada tinham impactos de mudança climática menores e mais estáveis do que as abordagens de fabricação com uso intensivo de metal. Essa evidência apoia considerações de sustentabilidade na construção de instalações de cuidados de longa duração e na aquisição de móveis.
A madeira também é relevante onde os prestadores desejam que os ambientes de cuidado residencial pareçam menos clínicos. A Swedish Wood documentou o uso de carvalho maciço em áreas clínicas do Hospital LHL em Gardermoen, Oslo, com base em considerações de tato, calor e tranquilização do paciente. Os materiais plásticos e poliméricos permanecem úteis em produtos de segurança para banheiro e pediátricos porque são fáceis de limpar e adequados para ambientes úmidos. Os materiais de espuma e de redistribuição de pressão são insumos essenciais para almofadas e superfícies de posicionamento. O tecido e o estofamento permanecem importantes para cadeiras e camadas de conforto. A Stiegelmeyer introduziu sua variante Libra deluxe no verão de 2025 com opções de tecidos, couro sintético e decoração em madeira, mostrando que a escolha do material pode afetar as compras em ambientes de casas de repouso.
Por Aplicação: Cuidados com Idosos e Envelhecimento no Domicílio Impulsionam a Adoção
Cuidados com idosos e envelhecimento no domicílio detinham 32,44% da participação do mercado de móveis assistivos em 2025 e devem crescer a um CAGR de 7,77% até 2031. Espera-se que a população com 65 anos ou mais aumente de 10,5% em 2025 para 19,6% até 2060. Isso está aumentando a necessidade de camas, cadeiras, auxílios de transferência e produtos para banheiro que permitam uma vida diária mais segura. A demanda está se movendo por canais de cuidado domiciliar, bem como por ambientes institucionais. Os produtos que combinam conforto com funcionalidade clínica estão, portanto, se tornando mais relevantes. Essa aplicação apoia o movimento mais amplo em direção a ambientes de cuidado residencial que podem gerenciar necessidades complexas.
A assistência à deficiência e a reabilitação de lesões também são aplicações importantes porque uma parcela significativa dos adultos mais velhos vive com deficiências. A cirurgia e o cuidado de transição criam demanda à medida que os períodos de recuperação saem dos ambientes hospitalares. A prevenção de lesões por pressão é cada vez mais importante onde os prestadores são responsáveis por danos evitáveis. Os equipamentos de manuseio e transferência seguros podem apoiar metas de conformidade e reduzir o esforço dos cuidadores. A assistência à vida diária permanece uma aplicação de volume amplo para produtos mais simples, como assentos elevados de vaso sanitário e mesas de cabeceira. O setor de móveis assistivos se beneficia quando os fornecedores conseguem atender tanto às necessidades domésticas básicas quanto às necessidades clínicas mais complexas por meio de uma gama de produtos conectados.
Por Usuário Final: Hospitais Detêm a Maior Posição Enquanto os Centros Cirúrgicos Ambulatoriais Expandem
Hospitais e clínicas especializadas detinham 63,11% da participação do mercado de móveis assistivos em 2025. Seu poder de compra reflete as necessidades de pacientes de alta acuidade, os requisitos formais de acreditação e a escala das aquisições institucionais. Esses ambientes precisam de conjuntos completos de produtos que incluam camas, mesas de exame, produtos de transferência e superfícies de suporte. A conformidade com o MDR da UE, a série IEC 60601 e os requisitos da FDA favorece os fabricantes com registros regulatórios estabelecidos. Isso apoia a posição dos fornecedores estabelecidos em categorias hospitalares de alto valor. Também coloca importância no treinamento técnico, na manutenção planejada e na documentação.
Espera-se que os centros cirúrgicos ambulatoriais cresçam a um CAGR de 7,27% até 2031. Esses centros precisam de equipamentos que apoiem a rotatividade eficiente, a recuperação segura e os fluxos de trabalho perioperatórios conectados. A Getinge abriu um Hub Digital de Sala Cirúrgica em Hamburgo em junho de 2026 para avançar na adoção de fluxos de trabalho perioperatórios digitais e vincular dispositivos a fluxos de dados clínicos estruturados. O cuidado domiciliar tem uma população de usuários maior, mas normalmente cria valores médios de transação mais baixos. As casas de repouso e as instalações de cuidados de longa duração estão usando cada vez mais acordos de serviço que combinam fornecimento, manutenção e substituição periódica. Os centros de reabilitação precisam de mesas de exame, mesas de terapia e sistemas de posicionamento, enquanto os hospitais militares e de campanha requerem equipamentos duráveis para implantação rápida.
Por Canal de Distribuição: Canais Offline Lideram Enquanto os Pedidos Digitais Expandem
O varejo offline detinha 44,54% da participação do mercado de móveis assistivos em 2025. Isso reflete a necessidade de ajuste profissional, documentação de reembolso, demonstrações físicas e suporte pós-venda local para muitos produtos clínicos. As licitações diretas e as vendas institucionais permanecem importantes para hospitais e instalações de cuidado. Os revendedores e distribuidores dão aos fornecedores alcance em mercados onde as redes de vendas diretas são limitadas. Esses canais também podem fornecer instalação, treinamento e manutenção. O mercado de móveis assistivos continua a depender de capacidades de serviço físico para equipamentos complexos e vinculados a prescrições.
Espera-se que o varejo online e os catálogos digitais expandam a um CAGR de 7,77% até 2031. Os canais digitais são mais adequados para produtos padrão, incluindo cadeiras de chuveiro, mesas de cabeceira e barras de apoio que não precisam de ajuste profissional. Os cuidadores familiares também estão mais dispostos a usar compras online para necessidades de cuidado domiciliar reconhecidas. Os pedidos online podem apoiar a descoberta de produtos e compras repetidas, enquanto a entrega local e a configuração clínica podem atender a requisitos práticos. O atendimento combinado é, portanto, útil para produtos com complexidade moderada. Esse canal está se expandindo sem substituir totalmente o papel dos distribuidores e prestadores clínicos.
Por Modelo Comercial: A Propriedade Lidera e o Aluguel de Curto Prazo Cresce Mais Rápido
A compra de capital detinha 72,13% da participação do mercado de móveis assistivos em 2025. Muitas organizações de saúde preferem a propriedade porque fornece controle sobre os ativos e apoia as práticas estabelecidas de orçamento e depreciação. O arrendamento de longo prazo oferece uma alternativa para organizações de cuidado comunitário que precisam de pagamentos previsíveis sem grandes compromissos iniciais. A propriedade também permite que as instalações padronizem os equipamentos em várias enfermarias ou locais. Isso pode simplificar o treinamento da equipe e o gerenciamento de peças de reposição. O mercado de móveis assistivos ainda depende fortemente dessa abordagem convencional de aquisição.
Espera-se que o aluguel emergencial e de curto prazo cresça a um CAGR de 7,83% até 2031. Esse modelo apoia a implantação de emergência, a demanda sazonal de reabilitação e os prestadores que não conseguem garantir financiamento convencional de equipamentos. O aluguel pode dar aos prestadores comunitários acesso mais rápido a camas e produtos de transferência durante aumentos temporários de necessidade. Os produtos reformados adicionam outra opção para compradores que avaliam o custo do ciclo de vida e a sustentabilidade. A Arjo relatou forte desempenho em seu negócio de reforma ReNu durante o segundo trimestre de 2026, mostrando que os modelos circulares podem operar em escala. Esses modelos prolongam a vida útil dos ativos enquanto permitem que os prestadores acessem equipamentos sem custos de substituição total.
Análise Geográfica
A América do Norte detinha 37,18% da participação do mercado de móveis assistivos em 2025. A região se beneficia de uma grande população idosa, vias de reembolso estabelecidas e uma ampla infraestrutura de saúde. O Censo dos Estados Unidos relatou em 2026 que os baby boomers tinham entre 61 e 79 anos em 2025, criando um grande grupo de usuários iniciantes de produtos que apoiam o envelhecimento no domicílio. O Medicare fornece uma base de reembolso para equipamentos médicos duráveis elegíveis, embora a cobertura do Medicaid varie entre os estados. O mercado de móveis assistivos se beneficia na América do Norte da demanda em hospitais, cuidados domiciliares, cuidados de longa duração e reabilitação. A Europa é a segunda maior área regional, apoiada pela demanda de cuidados de longa duração da Alemanha e pelos requisitos de segurança ocupacional para camas motorizadas.
Espera-se que a Ásia-Pacífico expanda a um CAGR de 7,10% até 2031. O Japão tinha 29,70% de sua população com 65 anos ou mais em 2025, a maior participação globalmente. Isso cria uma necessidade sustentada de móveis de cuidado premium em casas de repouso e hospitais geriátricos. A Paramount Bed Holdings lançou o ParaDrive em junho de 2025 como uma opção de acionamento motorizado para sua série de camas de UTI elétricas ALiUS no Japão. A China liderou o consumo regional por valor em 2025, à medida que os programas de modernização hospitalar financiaram camas clínicas e equipamentos de manuseio de pacientes. Espera-se que a Coreia do Sul tenha a maior participação de população idosa globalmente até 2060, enquanto o Sudeste Asiático está experimentando uma demanda crescente por meio do aumento da cobertura de seguros e da modernização das redes hospitalares.
A América do Sul, o Oriente Médio e a África permanecem partes menores do mercado de móveis assistivos, mas todos têm oportunidades em desenvolvimento. O Brasil apoia a demanda regional por meio de sua população idosa, aquisições de saúde pública e expansão de hospitais privados em São Paulo. A Arábia Saudita e os Emirados Árabes Unidos estão investindo na construção de hospitais sob planos de desenvolvimento nacionais, criando oportunidades para fornecedores que constroem parcerias de distribuição regional. A África do Sul e a Nigéria são mercados de saúde importantes na África Subsaariana, embora o financiamento público e as lacunas no serviço pós-venda limitem a penetração. A consciência limitada e a capacidade insuficiente de terapia ocupacional também afetam a seleção de produtos na América Latina e em partes da África. Os fornecedores podem abordar algumas dessas barreiras por meio de treinamento local, redes de serviço e produtos adequados às condições orçamentárias.

Cenário Competitivo
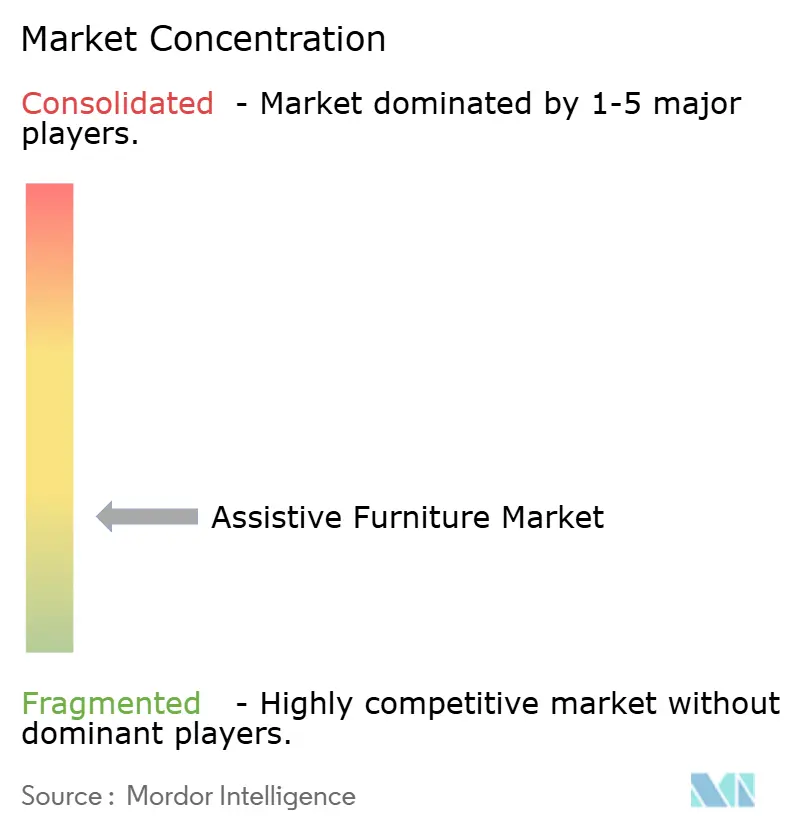
O mercado de móveis assistivos é moderadamente consolidado em produtos de cuidado agudo premium e fragmentado em cuidados domiciliares, cuidados de longa duração e regiões em desenvolvimento. Stryker, Getinge, LINET Group e Arjo competem nas aquisições institucionais por meio de certificação, funcionalidade conectada e suporte ao fluxo de trabalho clínico. A certificação IEC 60601-1 e os testes de capacidade de carga em conformidade com a ISO permanecem requisitos fundamentais para vendas institucionais de alto valor. O ProCuity da Stryker e o Multicare X da LINET competem por meio de conectividade sem fio, integração com prontuário eletrônico e sistema de chamada de enfermagem, e capacidades de prevenção de quedas. A Arjo relatou 4,70% de crescimento orgânico no segundo trimestre de 2026 e um sétimo trimestre consecutivo de crescimento ano a ano nos Estados Unidos, ao mesmo tempo em que relatou pressões de câmbio, tarifas e mix. Essas condições mostram que a escala não elimina a exposição às pressões de reembolso e custo operacional.
Aquisições e expansão geográfica são abordagens competitivas proeminentes. A Rhône Capital concluiu a combinação da Invacare Europa e Ásia-Pacífico com a Direct Healthcare Group em janeiro de 2026 para formar a DHCare, que opera em 16 países e exporta para mais de 50 países. A DHCare também assinou um acordo em 2026 para adquirir a divisão de Mobilidade Humana da Ottobock, sujeito a um fechamento planejado para o segundo semestre de 2026. A transação amplia sua posição em camas de cuidado, elevação de pacientes, mobilidade e cadeiras de rodas motorizadas. A Savaria adquiriu a Vipal S.p.A. na Itália em julho de 2026, adicionando capacidade de fabricação de elevadores europeus. Esse movimento reflete o valor da produção local e de ofertas de acessibilidade mais amplas.
O desenvolvimento de produtos também se concentra em recursos que ajudam os prestadores a gerenciar segurança, carga de trabalho e custo do ciclo de vida. O Essenza 300 Junior+ da LINET fornece uma plataforma de uso duplo para pacientes juvenis e adultos sob as normas relevantes de segurança de camas. A Joerns expandiu a funcionalidade em sua plataforma EasyCare 2026 por meio de melhorias de posicionamento e cuidados bariátricos. A atividade de reforma da Arjo mostra que os modelos de reutilização e serviço estão se tornando mais visíveis ao lado das vendas de novos equipamentos. Os fornecedores com serviço e treinamento locais podem competir de forma mais eficaz onde os produtos requerem instalação e manutenção contínua. Equipamentos semilelétricos acessíveis e serviços de cuidado domiciliar conectados permanecem áreas onde as ofertas dos fornecedores diferem por região.
Líderes do Setor de Móveis Assistivos
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
LINET Group SE
-
Paramount Bed Holdings Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Savaria Corporation adquiriu a Vipal S.p.A. em Ferentillo, Itália, um fabricante verticalmente integrado de elevadores e plataformas residenciais com uma fábrica própria de 6.000 m², estabelecendo capacidade de fabricação de elevadores europeus e avançando na meta de receita de 5 anos da Savaria de CAD 1,60 bilhão.
- Junho de 2026: A Getinge abriu um Hub Digital de Sala Cirúrgica em Hamburgo, Alemanha, para acelerar o desenvolvimento e a adoção de soluções de fluxo de trabalho perioperatório digital, vinculando a modernização da sala de operações a dispositivos conectados e fluxos de dados clínicos estruturados.
- Maio de 2026: A LINET UK lançou o Essenza 300 Junior+, uma cama hospitalar de uso duplo para cuidados agudos que atende à EN 50637:2017 e à EN 60601-2-52 para pacientes juvenis e adultos em uma única plataforma, apresentada na EBME EXPO 2026.
- Abril de 2026: A Joerns Healthcare lançou melhorias no EasyCare 2026, incluindo extensão de comprimento integrada, lembretes de posicionamento ComfortPause, AutoContour com integração ComfortChair e carga de trabalho segura bariátrica ampliada, entregues sem acessórios adicionais ou alterações no fluxo de trabalho


Escopo do Relatório Global do Mercado de Móveis Assistivos
Os móveis assistivos são projetados para melhorar a independência, a segurança, o conforto e a mobilidade de indivíduos com limitações relacionadas à idade, deficiências ou necessidades médicas. O mercado de móveis assistivos é segmentado por tipo de produto, forma, mecanismo de operação, material, aplicação, usuário final, modelo comercial e geografia. Por tipo de produto, o mercado é segmentado em camas e móveis de suporte ao sono, cadeiras e reclinadores, mesas e superfícies de trabalho, móveis de transferência e posicionamento, móveis de segurança para banheiro, móveis integrados à mobilidade e de acesso, e almofadas, colchões e superfícies de suporte. Por forma e mecanismo de operação, é segmentado em móveis manuais e de altura fixa, móveis semilelétricos, móveis totalmente elétricos e móveis inteligentes e habilitados para IoT. Por material, é segmentado em metal e aço inoxidável, plástico e polímero, espuma e materiais de redistribuição de pressão, tecido e estofamento, e madeira e madeira engenheirada. Por aplicação, é segmentado em assistência à vida diária, assistência à deficiência, cuidados com idosos e envelhecimento no domicílio, reabilitação de lesões, cuidados pós-cirúrgicos e de transição, prevenção de lesões por pressão, e manuseio e transferência seguros de pacientes. Por usuário final, é segmentado em ambientes de cuidado domiciliar, hospitais e clínicas especializadas, centros de vida assistida, casas de repouso e instalações de cuidados de longa duração, centros de reabilitação e fisioterapia, centros cirúrgicos ambulatoriais e hospitais militares e de campanha. Por modelo comercial, é segmentado em compra de capital, arrendamento de longo prazo, aluguel emergencial e de curto prazo, e móveis reformados e recondicionados. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
| Camas e Móveis de Suporte ao Sono | Camas de Uso Geral e Ajustáveis |
| Camas de UTI e Cuidados Críticos | |
| Camas Pediátricas e de Maternidade | |
| Camas Bariátricas | |
| Camas de Baixa Altura e Nível do Chão | |
| Camas Inteligentes e Conectadas | |
| Cadeiras e Reclinadores | Cadeiras Reclináveis com Elevação |
| Cadeiras de Elevação | |
| Cadeiras Clínicas e para Pacientes | |
| Cadeiras e Reclinadores Bariátricos | |
| Cadeiras de Chuveiro e Vaso Sanitário | |
| Mesas e Superfícies de Trabalho | Mesas de Cabeceira |
| Mesas com Altura Ajustável | |
| Mesas de Exame e Terapia | |
| Mesas de Refeição e Atividades | |
| Móveis de Transferência e Posicionamento | Elevadores de Pacientes e Auxílios de Transferência |
| Móveis para Sentar e Ficar de Pé | |
| Suportes e Cunhas de Posicionamento | |
| Móveis de Segurança para Banheiro | Barras de Apoio e Corrimãos |
| Assentos Elevados e Estruturas para Vaso Sanitário | |
| Bancos de Banho e Cadeiras de Chuveiro | |
| Móveis Integrados à Mobilidade e de Acesso | Rampas e Sistemas de Soleira |
| Armazenamento Acessível para Cadeiras de Rodas | |
| Abridor de Portas e Ferragens de Acesso | |
| Almofadas, Colchões e Superfícies de Suporte | Almofadas de Redistribuição de Pressão |
| Almofadas e Cunhas de Posicionamento | |
| Superfícies de Baixa Perda de Ar e de Pressão Alternada |
| Móveis Manuais e de Altura Fixa |
| Móveis Semilelétricos |
| Móveis Totalmente Elétricos |
| Móveis Inteligentes e Habilitados para IoT |
| Metal e Aço Inoxidável |
| Plástico e Polímero |
| Espuma e Materiais de Redistribuição de Pressão |
| Tecido e Estofamento |
| Madeira e Madeira Engenheirada |
| Assistência à Vida Diária |
| Assistência à Deficiência |
| Cuidados com Idosos e Envelhecimento no Domicílio |
| Reabilitação de Lesões |
| Cuidados Pós-Cirúrgicos e de Transição |
| Prevenção de Lesões por Pressão |
| Manuseio e Transferência Seguros de Pacientes |
| Ambientes de Cuidado Domiciliar |
| Hospitais e Clínicas Especializadas |
| Centros de Vida Assistida |
| Casas de Repouso e Instalações de Cuidados de Longa Duração |
| Centros de Reabilitação e Fisioterapia |
| Centros Cirúrgicos Ambulatoriais |
| Hospitais Militares e de Campanha |
| Licitações Diretas e Vendas Institucionais |
| Revendedores e Distribuidores |
| Varejo Offline |
| Varejo Online e Catálogos Digitais |
| Compra de Capital |
| Arrendamento de Longo Prazo |
| Aluguel Emergencial e de Curto Prazo |
| Móveis Reformados e Recondicionados |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Camas e Móveis de Suporte ao Sono | Camas de Uso Geral e Ajustáveis |
| Camas de UTI e Cuidados Críticos | ||
| Camas Pediátricas e de Maternidade | ||
| Camas Bariátricas | ||
| Camas de Baixa Altura e Nível do Chão | ||
| Camas Inteligentes e Conectadas | ||
| Cadeiras e Reclinadores | Cadeiras Reclináveis com Elevação | |
| Cadeiras de Elevação | ||
| Cadeiras Clínicas e para Pacientes | ||
| Cadeiras e Reclinadores Bariátricos | ||
| Cadeiras de Chuveiro e Vaso Sanitário | ||
| Mesas e Superfícies de Trabalho | Mesas de Cabeceira | |
| Mesas com Altura Ajustável | ||
| Mesas de Exame e Terapia | ||
| Mesas de Refeição e Atividades | ||
| Móveis de Transferência e Posicionamento | Elevadores de Pacientes e Auxílios de Transferência | |
| Móveis para Sentar e Ficar de Pé | ||
| Suportes e Cunhas de Posicionamento | ||
| Móveis de Segurança para Banheiro | Barras de Apoio e Corrimãos | |
| Assentos Elevados e Estruturas para Vaso Sanitário | ||
| Bancos de Banho e Cadeiras de Chuveiro | ||
| Móveis Integrados à Mobilidade e de Acesso | Rampas e Sistemas de Soleira | |
| Armazenamento Acessível para Cadeiras de Rodas | ||
| Abridor de Portas e Ferragens de Acesso | ||
| Almofadas, Colchões e Superfícies de Suporte | Almofadas de Redistribuição de Pressão | |
| Almofadas e Cunhas de Posicionamento | ||
| Superfícies de Baixa Perda de Ar e de Pressão Alternada | ||
| Por Forma e Mecanismo de Operação | Móveis Manuais e de Altura Fixa | |
| Móveis Semilelétricos | ||
| Móveis Totalmente Elétricos | ||
| Móveis Inteligentes e Habilitados para IoT | ||
| Por Material | Metal e Aço Inoxidável | |
| Plástico e Polímero | ||
| Espuma e Materiais de Redistribuição de Pressão | ||
| Tecido e Estofamento | ||
| Madeira e Madeira Engenheirada | ||
| Por Aplicação | Assistência à Vida Diária | |
| Assistência à Deficiência | ||
| Cuidados com Idosos e Envelhecimento no Domicílio | ||
| Reabilitação de Lesões | ||
| Cuidados Pós-Cirúrgicos e de Transição | ||
| Prevenção de Lesões por Pressão | ||
| Manuseio e Transferência Seguros de Pacientes | ||
| Por Usuário Final | Ambientes de Cuidado Domiciliar | |
| Hospitais e Clínicas Especializadas | ||
| Centros de Vida Assistida | ||
| Casas de Repouso e Instalações de Cuidados de Longa Duração | ||
| Centros de Reabilitação e Fisioterapia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Hospitais Militares e de Campanha | ||
| Por Canal de Distribuição | Licitações Diretas e Vendas Institucionais | |
| Revendedores e Distribuidores | ||
| Varejo Offline | ||
| Varejo Online e Catálogos Digitais | ||
| Por Modelo Comercial | Compra de Capital | |
| Arrendamento de Longo Prazo | ||
| Aluguel Emergencial e de Curto Prazo | ||
| Móveis Reformados e Recondicionados | ||
| Por Região | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de móveis assistivos até 2031?
O mercado de móveis assistivos deve atingir 17,76 bilhões de USD até 2031, crescendo a um CAGR de 6,85% a partir de 2026.
Qual categoria de produto lidera a demanda por móveis assistivos?
Camas e móveis de suporte ao sono lideraram com 38,19% de participação em 2025 e devem crescer a um CAGR de 7,16% até 2031.
Por que as camas inteligentes estão se tornando mais importantes nos ambientes de cuidado?
As camas conectadas podem apoiar a prevenção de quedas, alertas para cuidadores, coordenação do fluxo de trabalho e manutenção preditiva. Um estudo de 2024 relatou uma redução de 88,00% nas quedas à beira do leito com um sistema integrado de saída de cama com IoT.
Qual usuário final tem a maior participação na demanda?
Hospitais e clínicas especializadas detinham 63,11% de participação em 2025 porque gerenciam pacientes de alta acuidade e requerem produtos que atendam a normas formais de segurança e conformidade.
Qual região está crescendo mais rapidamente?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 7,10% até 2031, apoiada pela população idosa do Japão, pela modernização hospitalar da China e pela expansão dos cuidados institucionais na região.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
