
Taille et part du marché des meubles d'assistance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.75 Milliards de dollars |
| Taille du Marché (2031) | 17.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles d'assistance par Mordor Intelligence
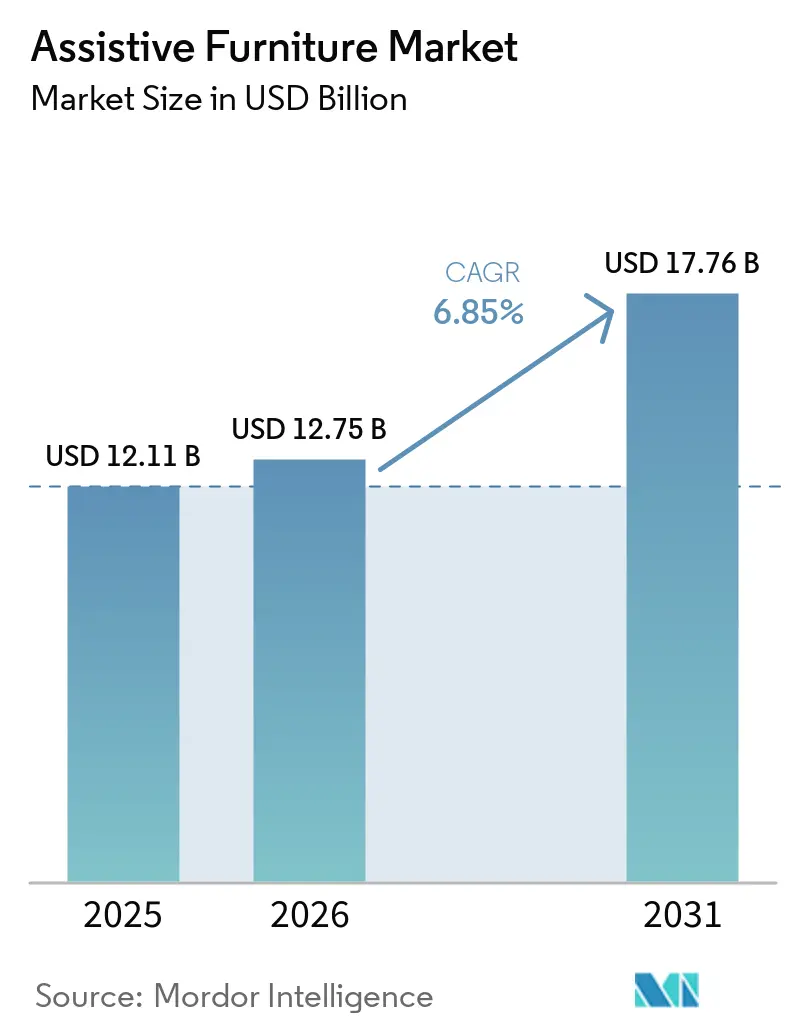
La taille du marché des meubles d'assistance devrait passer de 12,11 milliards USD en 2025 à 12,75 milliards USD en 2026 et atteindre 17,76 milliards USD d'ici 2031, avec un CAGR de 6,85 % sur la période 2026-2031. Le marché des meubles d'assistance est façonné par le vieillissement de la population, la prévalence du handicap et le transfert des soins des établissements hospitaliers vers les domiciles et les structures communautaires. La population âgée de 65 ans et plus a dépassé la population âgée de moins de 5 ans entre 2020 et 2025, tandis que 1,3 milliard de personnes vivent avec un handicap significatif, ce qui accroît le besoin de produits favorisant le mouvement, le positionnement et des soins quotidiens plus sûrs[1]. Les fournisseurs répondent à cette demande par des lits connectés, des équipements bariatriques et des services combinant fourniture d'équipements, maintenance et mises à niveau. Les limites de remboursement, les différentes règles de certification et les coûts d'exploitation des produits connectés continuent de ralentir l'adoption dans plusieurs contextes. Le marché des meubles d'assistance récompense donc les fournisseurs capables de démontrer leur valeur clinique, leur conformité réglementaire et un soutien pratique après installation.
Points clés du rapport
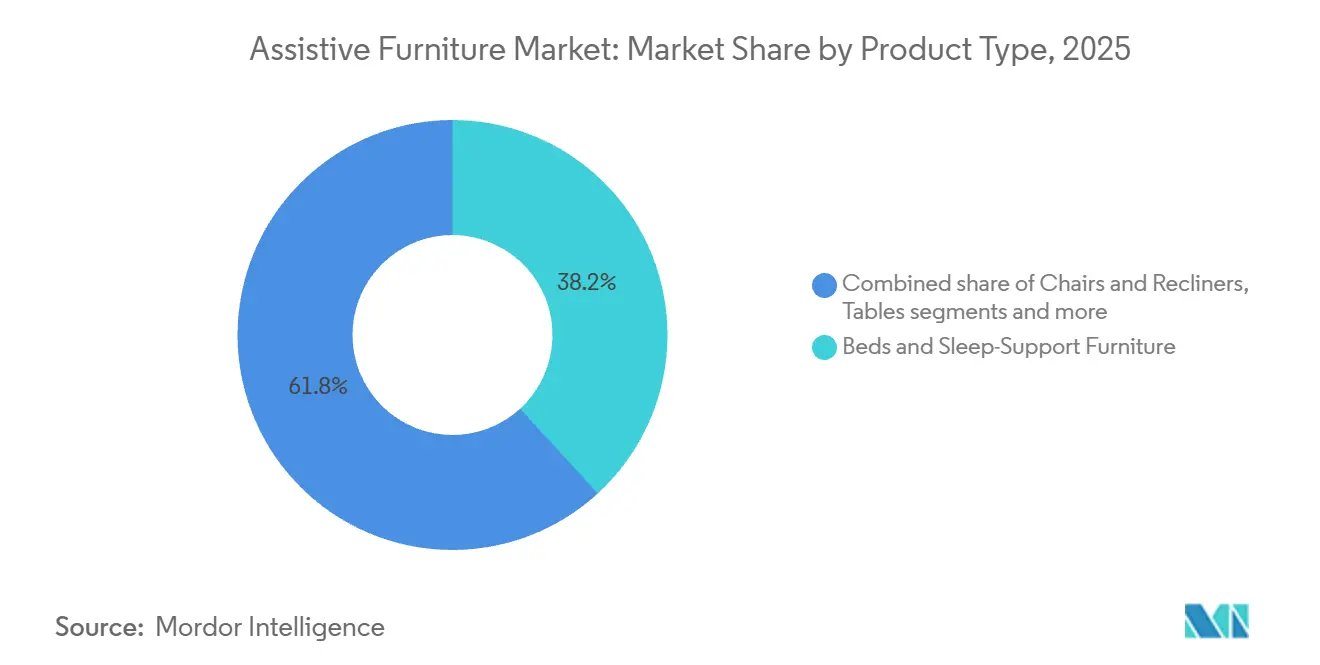
- Par type de produit, les lits et meubles de soutien au sommeil ont représenté 38,19 % de la part du marché des meubles d'assistance en 2025, tandis que ce même segment devrait se développer à un CAGR de 7,16 % jusqu'en 2031.
- Par forme et mécanisme de fonctionnement, les meubles semi-électriques ont représenté 33,24 % de la part du marché des meubles d'assistance en 2025. En revanche, les meubles intelligents et connectés à l'IoT devraient se développer à un CAGR de 7,57 % jusqu'en 2031.
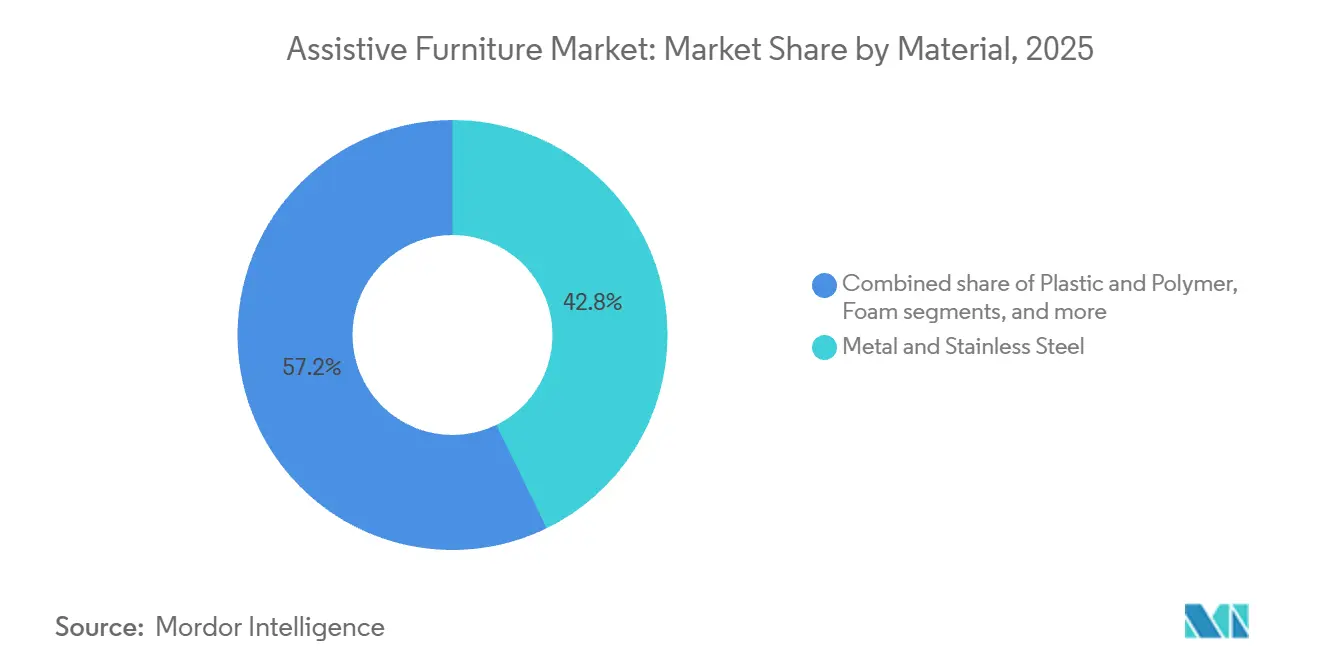
- Par matériau, le métal et l'acier inoxydable ont représenté 42,78 % de la part du marché des meubles d'assistance en 2025, tandis que le bois et le bois d'ingénierie devraient se développer à un CAGR de 7,82 % jusqu'en 2031.
- Par application, les soins aux personnes âgées et le maintien à domicile ont représenté 32,44 % de la part du marché des meubles d'assistance en 2025, tandis que ce même segment devrait se développer à un CAGR de 7,77 % jusqu'en 2031.
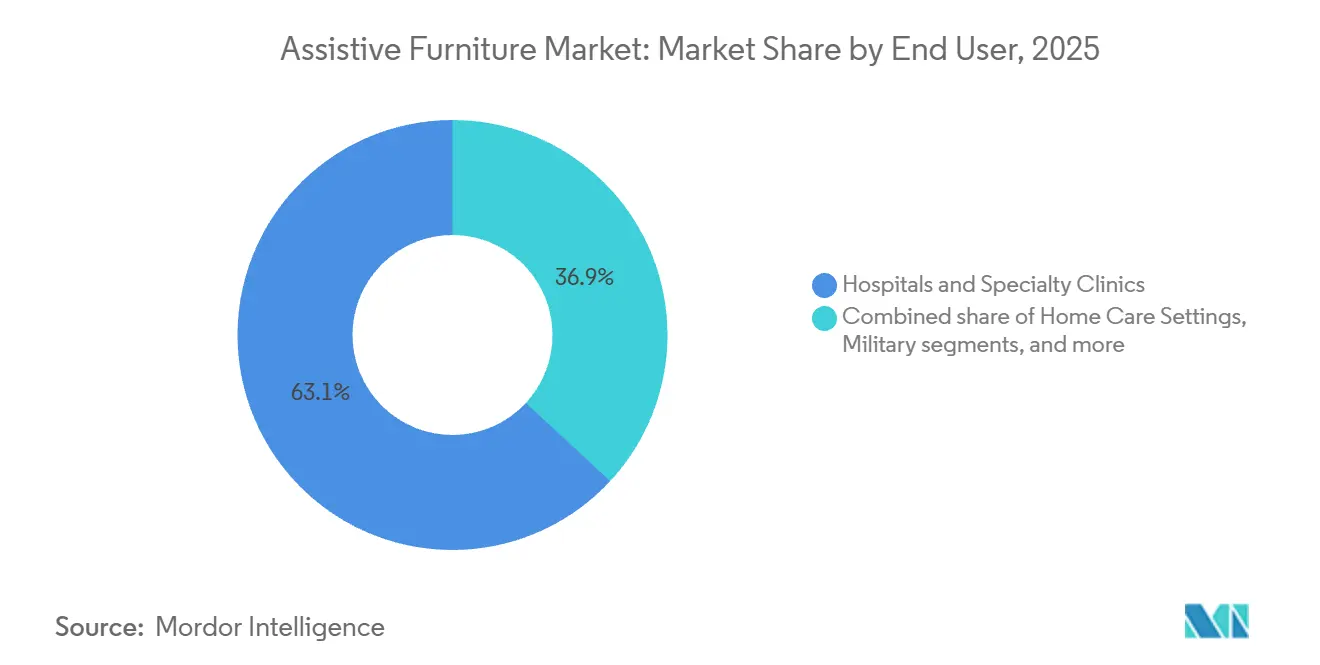
- Par utilisateur final, les hôpitaux et cliniques spécialisées ont représenté 63,11 % de la part du marché des meubles d'assistance en 2025, tandis que les centres de chirurgie ambulatoire devraient se développer à un CAGR de 7,27 % jusqu'en 2031.
- Par canal de distribution, la vente au détail hors ligne a représenté 44,54 % de la part du marché des meubles d'assistance en 2025, tandis que la vente au détail en ligne et les catalogues numériques devraient se développer à un CAGR de 7,77 % jusqu'en 2031.
- Par modèle commercial, l'achat en capital a représenté 72,13 % de la part du marché des meubles d'assistance en 2025, tandis que la location ponctuelle et à court terme devrait se développer à un CAGR de 7,83 % jusqu'en 2031.
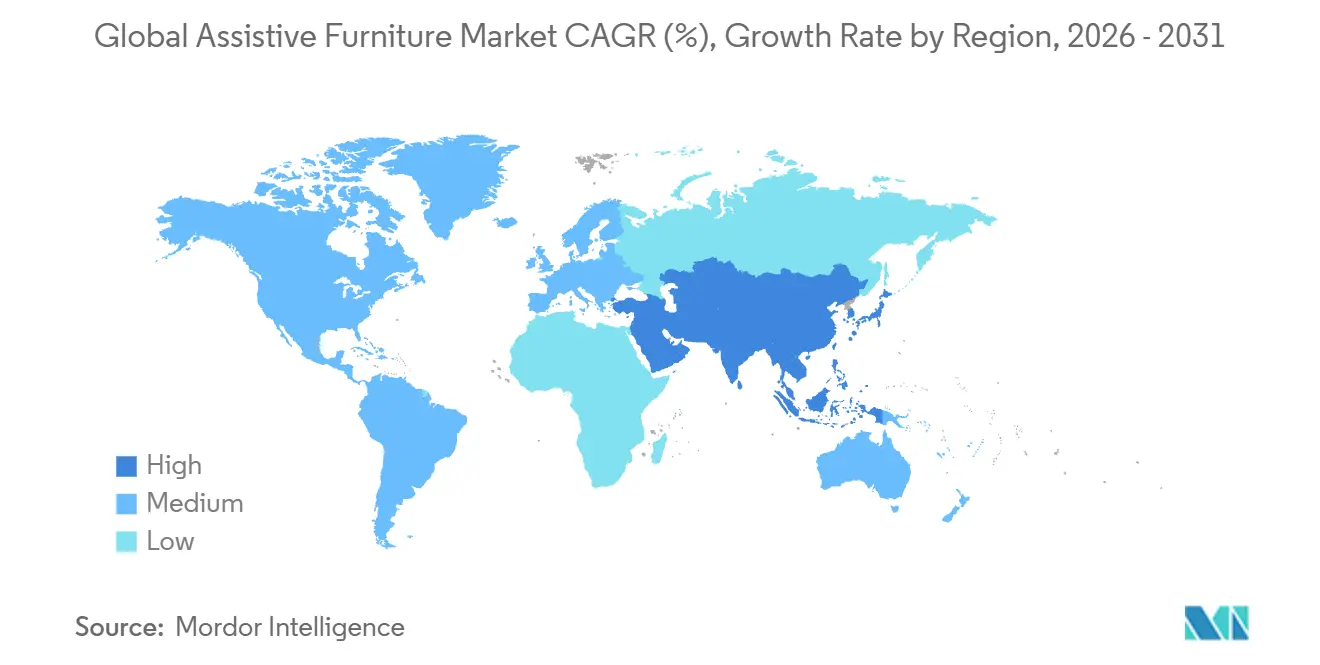
- Par géographie, l'Amérique du Nord a représenté 37,18 % de la part du marché des meubles d'assistance en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des meubles d'assistance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée au maintien à domicile et à la vie autonome | +2.60% | Mondial, avec une forte pertinence en Amérique du Nord, en Europe occidentale, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Croissance de la prévalence du handicap et des limitations de mobilité | +1.40% | Mondial, avec le besoin absolu le plus important en Asie-Pacifique et dans les pays à faibles revenus | Moyen terme (2-4 ans) |
| Expansion des soins de santé à domicile et des soins de rééducation | +1.00% | Amérique du Nord, Europe occidentale, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Lits intelligents, prévention des chutes et intégration dans les flux de travail des soignants | +1.00% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Exigences en matière de soins bariatriques et de soins inclusifs | +0.80% | Amérique du Nord, Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Demande de rénovation des établissements de soins existants | +0.40% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande liée au maintien à domicile et à la vie autonome
Le marché des meubles d'assistance évolue vers une demande de remplacement régulière dans les domiciles, plutôt que vers des achats périodiques par les institutions. Le nombre de personnes âgées de 60 ans et plus devrait passer de 1 milliard en 2020 à 1,4 milliard d'ici 2030, ce qui accroît le besoin de résidences pouvant assurer des soins quotidiens. Ce changement démographique rend l'adaptation du domicile nécessaire avant que de nombreuses personnes n'entrent dans des établissements de soins institutionnels. Les dépenses publiques de santé sont également sous pression à mesure que les besoins en soins augmentent, ce qui soutient l'intérêt pour des solutions permettant de maintenir les personnes en sécurité à domicile plus longtemps. Les prestataires de soins à domicile et de rééducation ajoutent des lits, des fauteuils, des tables de lit et des produits de transfert pour répondre aux besoins de soins après des séjours hospitaliers plus courts. Les établissements de soins de longue durée existants remplacent également les équipements anciens pour améliorer la sécurité des soignants et la mobilité des résidents.
Les prestataires de soins ont de plus en plus besoin de meubles pouvant répondre à des besoins cliniques sans donner aux espaces résidentiels un aspect institutionnel. Cela élargit la demande au-delà des achats hospitaliers traditionnels et introduit des produits de qualité clinique dans les environnements domestiques. Les lits avec positionnement réglable, faible hauteur et transferts faciles sont importants car ils peuvent réduire les contraintes pour les utilisateurs et les soignants. Les fauteuils releveurs et les produits de sécurité pour salle de bain soutiennent les activités quotidiennes des personnes à mobilité réduite. Le marché des meubles d'assistance bénéficie de la capacité des prestataires à regrouper équipements, livraison, installation et maintenance pour les familles et les organisations de soins. Ce modèle incite également les fournisseurs à maintenir des réseaux de services locaux plutôt que de se concentrer uniquement sur la vente de produits.
Croissance de la prévalence du handicap et des limitations de mobilité
Le marché des meubles d'assistance est soutenu par l'ampleur du handicap et des limitations de mobilité dans toutes les tranches d'âge. L'OMS rapporte que 1,3 milliard de personnes, soit 16,00 % de la population mondiale, vivent avec un handicap significatif. Le handicap touche 34,40 % des adultes âgés de 60 ans et plus, concentrant le besoin au sein d'une population en croissance dans la plupart des régions. Eurostat a rapporté que 23,9 % des résidents de l'UE âgés de 16 ans et plus présentaient une limitation d'activité de longue durée en 2024[2]. Ces chiffres soutiennent la demande d'équipements rendant le mouvement, le transfert, le bain, le sommeil et la rééducation plus sûrs. Le besoin ne se limite pas aux soins résidentiels, car le soutien à la mobilité est nécessaire dans les hôpitaux, les centres de rééducation et les domiciles privés.
Les limitations de mobilité constituent une préoccupation majeure dans les domaines fonctionnels recensés par le Centre de données sur le handicap de la Banque mondiale. Cela fait des meubles favorisant des déplacements sécurisés une catégorie prioritaire pour les prestataires de soins. Les aides au transfert, les surfaces réglables en hauteur, les coussins de redistribution de la pression et les produits de sécurité pour salle de bain aident les utilisateurs à accomplir des tâches qui nécessiteraient autrement une assistance directe du soignant. Le marché des meubles d'assistance bénéficie également de la nécessité de réduire les blessures évitables lors des transferts et des repositionnements. Les fournisseurs proposant des produits pour plusieurs points d'un parcours de soins peuvent répondre à une plus grande part des besoins d'un établissement. Cette exigence est particulièrement importante lorsqu'un seul patient a besoin d'un soutien coordonné entre un lit, un fauteuil, une zone de bain et un processus de transfert.
Lits intelligents, prévention des chutes et intégration dans les flux de travail des soignants
Les lits intelligents et connectés deviennent de plus en plus pertinents à mesure que les hôpitaux cherchent des moyens mesurables de prévenir les chutes et de gérer la charge de travail des soignants. Une étude de 2024 portant sur 1 300 patients a révélé qu'un système IoT intégré de détection de sortie de lit réduisait les chutes au chevet de 88 % par rapport aux systèmes traditionnels et détectait 13,5 chutes potentielles par jour avec un taux quasi nul de fausses alarmes[3]. Une étude de 2026 a rapporté une précision de classification des postures de 92,4 % et une sensibilité au risque de chute de 87,6 % pour une plateforme de lit intelligente utilisant un modèle CNN-LSTM. Ces résultats font évoluer les fonctionnalités connectées de simples spécifications d'équipement optionnelles vers des exigences formelles d'approvisionnement. Le marché des meubles d'assistance est concerné car les établissements peuvent lier l'investissement dans les lits à des objectifs de sécurité, de dotation en personnel et de maintenance. Les données connectées peuvent également soutenir les alertes à distance et une meilleure coordination avec les systèmes d'appel infirmier.
La prévention des chutes est un enjeu financier et clinique pour les hôpitaux et les prestataires de soins de longue durée. LINET indique que jusqu'à 89 % des chutes en soins intensifs sont évitables, tandis qu'une chute peut coûter 2 600 GBP (3 507,6 USD) par patient et prolonger un séjour jusqu'à 18 jours[4]. Les données du lit peuvent aider le personnel à prioriser les chambres où un patient risque de quitter le lit sans assistance. Elles peuvent également aider les fournisseurs à proposer une maintenance prédictive pour les composants motorisés et autres équipements. Joerns Healthcare a publié les améliorations EasyCare 2026 en avril 2026, notamment AutoContour avec intégration ComfortChair et une charge de travail sécurisée plus élevée pour les soins bariatriques. Ces mises à niveau montrent comment les plateformes semi-électriques et intelligentes peuvent se recouper lorsque les prestataires recherchent davantage de fonctionnalités à chaque cycle de remplacement.
Exigences en matière de soins bariatriques et de soins inclusifs
Les exigences en matière de soins bariatriques modifient les spécifications des équipements dans les établissements de soins. L'OMS a rapporté en 2024 que plus de 1 milliard d'adultes vivaient avec l'obésité, tandis que le CDC a rapporté une prévalence de l'obésité chez les adultes aux États-Unis supérieure à 40 % en décembre 2025. Les mêmes données du CDC ont montré que l'obésité sévère touchait 9,40 % des adultes aux États-Unis. Un article de normalisation de 2025 indiquait que les établissements de soins devraient fournir des meubles adaptés aux personnes de toutes morphologies, notamment des fauteuils releveurs, des tables d'examen à haute capacité et des équipements de transfert à base large. Cette exigence positionne les meubles inclusifs comme faisant partie de la qualité clinique plutôt que comme un produit pour des cas exceptionnels. Le marché des meubles d'assistance est par conséquent soutenu par la demande de lits, fauteuils, systèmes de transfert, bancs de douche et cadres de toilettes plus robustes.
Un parcours de soins bariatriques peut nécessiter des équipements compatibles dans tout un service ou une maison de soins. Les prestataires ont besoin de lits avec une capacité de charge adaptée, de fauteuils favorisant un mouvement assis-debout sécurisé et de produits de transfert protégeant le personnel des blessures. Les produits à motorisation électrique peuvent également soutenir les programmes de manutention sécurisée des patients. Cela crée un besoin en équipements plus large qu'un simple lit ou fauteuil spécialisé. Les fournisseurs doivent fournir des évaluations de charge claires, un soutien à la maintenance et une formation, car la sécurité dépend d'un environnement de soins complet. Le secteur des meubles d'assistance est également affecté par le besoin de produits conservant leurs performances cliniques sans que le patient se sente stigmatisé par le design. Cela soutient la demande de modèles inclusifs adaptés aux environnements de soins aigus et résidentiels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé et lacunes en matière de remboursement | -0.50% | Amérique du Nord, Europe et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Normes fragmentées et exigences d'approvisionnement | -0.30% | Mondial, avec une forte pertinence dans les marchés émergents d'Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Sensibilisation limitée et capacité d'évaluation insuffisante dans les marchés émergents | -0.20% | Afrique subsaharienne, Asie du Sud et du Sud-Est, et Amérique latine | Long terme (≥ 4 ans) |
| Complexité de la personnalisation, de la maintenance et des pièces détachées | -0.20% | Mondial, avec une forte pertinence dans les environnements de soins à domicile distribués | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé et lacunes en matière de remboursement
L'incertitude en matière de remboursement peut limiter l'achat de produits à plus haute valeur ajoutée, même lorsque les prestataires de soins reconnaissent leurs avantages cliniques. Medicare aux États-Unis rembourse généralement les équipements médicaux durables selon une approche de location-vente sur 13 mois, tandis que les produits hors du calendrier DMEPOS peuvent faire l'objet de refus ou d'examens de nécessité médicale. Un rapport de la MACPAC publié en avril 2026 indiquait que les États doivent couvrir les équipements médicaux durables dans le cadre de Medicaid, mais que la couverture pour des catégories spécifiques de technologies d'assistance diffère selon les programmes étatiques. Cette variation complique les stratégies nationales de produits et de distribution. Les prestataires peuvent retarder leurs achats lorsqu'ils ne peuvent pas déterminer si un produit sera couvert. Le marché des meubles d'assistance doit donc combler l'écart entre le besoin clinique et les règles des payeurs.
Le problème de coût va au-delà du prix d'achat initial. Les lits connectés peuvent nécessiter des licences logicielles, des mises à jour de micrologiciels, des connexions réseau et un service technique tout au long de leur durée de vie. Les acheteurs aux budgets limités peuvent ne pas tenir pleinement compte de ces exigences lorsqu'ils comparent un produit de base avec une plateforme connectée. La location et la remise à neuf peuvent réduire le coût initial pour certains prestataires, mais ces approches dépendent toujours de la capacité de service et de la disponibilité des produits. Arjo a rapporté que son activité de remise à neuf ReNu avait enregistré son trimestre le plus fort à ce jour au deuxième trimestre 2026, indiquant un intérêt pour les alternatives au remplacement complet. Le marché des meubles d'assistance continuera de dépendre du financement, des arrangements de service et de la preuve qu'un produit à plus haute valeur ajoutée réduit les coûts de soins en aval.
Normes fragmentées et exigences d'approvisionnement
Des normes et des règles d'approvisionnement différentes peuvent augmenter le temps et le coût nécessaires pour introduire des meubles motorisés sur plusieurs marchés. Les fournisseurs d'équipements médicaux peuvent avoir besoin de satisfaire aux exigences de sécurité électrique de la norme IEC 60601-1, aux dispositions relatives au piégeage dans les lits de la norme EN 50637:2017 et aux exigences de la norme EN 60601-2-52 pour les lits médicaux. Ces normes sont appliquées par différents systèmes réglementaires, notamment le règlement européen sur les dispositifs médicaux (MDR UE) et les exigences de la FDA américaine. Les fabricants peuvent donc faire face à des validations, documentations et examens réglementaires répétés pour des produits répondant à des objectifs cliniques similaires. Le marché des meubles d'assistance tend à favoriser les fournisseurs disposant d'équipes réglementaires et de systèmes qualité établis. Les fabricants de plus petite taille peuvent avoir plus de difficultés à accéder aux circuits institutionnels ou à se développer à l'international.
LINET a lancé l'Essenza 300 Junior+ en mai 2026 en tant que plateforme conçue pour satisfaire aux exigences des normes EN 50637:2017 et EN 60601-2-52 pour les patients juniors et adultes. Ce produit illustre le travail d'ingénierie nécessaire pour répondre aux attentes de sécurité pour différents groupes de patients. La certification locale, les règles d'importation et les exigences des appels d'offres peuvent encore diviser la demande en Asie du Sud et du Sud-Est ainsi qu'au Moyen-Orient et en Afrique. La capacité limitée en ergothérapie et la faible sensibilisation aux pratiques formelles d'évaluation peuvent réduire la qualité de la sélection des produits dans les marchés émergents. Les réseaux de maintenance et l'accès aux pièces détachées sont également essentiels lorsqu'un produit est personnalisé ou installé dans un environnement de soins à domicile distribué. Ces obstacles peuvent favoriser les partenariats de distribution locaux combinant accès aux équipements, formation, installation et service après-vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les lits dominent la valeur et la croissance
Les lits et meubles de soutien au sommeil ont représenté 38,19 % de la part du marché des meubles d'assistance en 2025 et devraient se développer à un CAGR de 7,16 % jusqu'en 2031. Cette combinaison d'échelle et de croissance reflète le rôle central des lits dans la prévention des chutes, la gestion des plaies de pression, l'ergonomie des soignants et le positionnement des patients. Les lits hospitaliers et de soins sont également de plus en plus attendus pour se connecter aux systèmes d'information clinique et d'appel infirmier. Stryker a lancé le lit hospitalier ProCeed pour les marchés hors États-Unis en février 2025, avec un mécanisme de direction à cinquième roue et une faible hauteur de lit pour répondre au risque de chute et à la fatigue des soignants. Les lits intelligents, les lits bariatriques et les modèles au niveau du sol sont d'importantes sources de demande au sein du segment. Ces produits offrent aux établissements des options pour différents niveaux d'acuité tout en préservant une approche commune de la sécurité et du positionnement.
Les fauteuils et fauteuils inclinables restent importants pour les utilisateurs ayant besoin d'aide pour s'asseoir, se lever et accomplir leurs activités quotidiennes. Les modèles releveurs, élévateurs et bariatriques sont pertinents dans les environnements de soins à domicile et de soins de longue durée. Les tables et surfaces de travail comprennent les tables de lit, les produits réglables et les tables d'examen pour la rééducation et l'usage clinique. Les meubles de sécurité pour salle de bain retiennent l'attention car les zones de bain et de toilette peuvent présenter un risque de chute significatif. Les produits de transfert et de positionnement soutiennent la manutention sécurisée pour les équipes soignantes. Les coussins et surfaces de soutien pour matelas restent importants lorsque la redistribution de la pression peut réduire le risque de blessure lors de périodes prolongées au lit ou en position assise.

Par forme et mécanisme de fonctionnement : les plateformes intelligentes progressent face aux équipements semi-électriques
Les meubles semi-électriques ont représenté 33,24 % de la part du marché des meubles d'assistance en 2025. Leur position reflète l'équilibre qu'ils offrent entre le réglage motorisé et le coût inférieur d'une plateforme entièrement électrique. Les meubles intelligents et connectés à l'IoT devraient enregistrer un CAGR de 7,57 % jusqu'en 2031. Une synthèse évaluée par des pairs en 2025 a rapporté que les systèmes de prévention des chutes par intelligence artificielle avaient obtenu des résultats AUROC de 0,85 à 0,97 et que la surveillance par capteurs avait atteint une précision de 89 % à 96 % avec la fusion multi-capteurs. Ces résultats cliniques soutiennent l'utilisation d'équipements connectés dans les achats hospitaliers. Le marché des meubles d'assistance connaît un glissement progressif des fonctionnalités de réglage de base vers des plateformes générant des informations exploitables.
Les produits entièrement électriques gagnent en importance là où les organisations ont besoin d'une capacité documentée de manutention sécurisée des patients. Ils peuvent offrir un positionnement plus contrôlé et réduire les exigences physiques du personnel. Les meubles manuels et à hauteur fixe servent toujours les utilisateurs de soins communautaires et à domicile sensibles aux prix qui conservent une certaine capacité à se repositionner eux-mêmes. Les plateformes connectées peuvent fournir des alertes à distance pour les soignants et aider les fournisseurs à identifier les besoins de maintenance avant qu'un produit ne tombe en panne. Cela peut justifier une prime dans les soins résidentiels de haute acuité lorsque l'équipement réduit les charges de supervision. Ce changement ne supprime pas le rôle des équipements semi-électriques, mais rend les mises à niveau de fonctionnalités plus importantes lors du remplacement.
Par matériau : le métal conserve sa solidité clinique tandis que le bois suscite un intérêt croissant
Le métal et l'acier inoxydable ont représenté 42,78 % de la part du marché des meubles d'assistance en 2025. Le matériau reste important dans les hôpitaux car il résiste au nettoyage de qualité hospitalière, supporte des charges élevées et est compatible avec les exigences de sécurité électrique. Il est particulièrement pertinent pour les utilisations en soins intensifs et bariatriques où la durabilité et la capacité sont essentielles. Le bois et le bois d'ingénierie devraient croître à un CAGR de 7,82 % jusqu'en 2031. Une étude de 2026 a révélé que le bois lamellé-croisé et le bois lamellé-collé avaient des impacts sur le changement climatique plus faibles et plus stables que les approches de fabrication à forte intensité métallique. Ces données soutiennent les considérations de durabilité dans la construction et l'approvisionnement en meubles pour les soins de longue durée.
Le bois est également pertinent lorsque les prestataires souhaitent que les environnements de soins résidentiels paraissent moins cliniques. Swedish Wood a documenté l'utilisation de chêne massif dans les zones cliniques de l'hôpital LHL à Gardermoen, Oslo, sur la base de considérations de tactilité, de chaleur et d'apaisement des patients. Les matériaux plastiques et polymères restent utiles dans les produits de sécurité pour salle de bain et les produits pédiatriques car ils sont faciles à nettoyer et adaptés aux environnements humides. Les matériaux en mousse et à redistribution de la pression sont des intrants essentiels pour les coussins et les surfaces de positionnement. Les tissus et les revêtements restent importants pour les fauteuils et les couches de confort. Stiegelmeyer a présenté sa variante Libra deluxe à l'été 2025 avec des choix de tissus, de simili-cuir et de décors bois, montrant que le choix des matériaux peut influencer les achats dans les établissements de soins infirmiers.
Par application : les soins aux personnes âgées et le maintien à domicile stimulent l'adoption
Les soins aux personnes âgées et le maintien à domicile ont représenté 32,44 % de la part du marché des meubles d'assistance en 2025 et devraient croître à un CAGR de 7,77 % jusqu'en 2031. La population âgée de 65 ans et plus devrait passer de 10,5 % en 2025 à 19,6 % d'ici 2060. Cela accroît le besoin de lits, fauteuils, aides au transfert et produits de salle de bain permettant une vie quotidienne plus sûre. La demande transite par les circuits de soins à domicile ainsi que par les établissements institutionnels. Les produits combinant confort et fonctionnalité clinique deviennent donc de plus en plus pertinents. Cette application soutient le mouvement plus large vers des environnements de soins résidentiels capables de gérer des besoins complexes.
L'aide au handicap et la rééducation après blessure sont également des applications importantes car une part significative des personnes âgées vit avec des handicaps. Les soins post-opératoires et de transition créent une demande à mesure que les périodes de récupération quittent les établissements hospitaliers. La prévention des plaies de pression est de plus en plus importante là où les prestataires sont responsables des préjudices évitables. Les équipements de manutention et de transfert sécurisés peuvent soutenir les objectifs de conformité et réduire les contraintes sur les soignants. L'aide à la vie quotidienne reste une application volumique large pour des produits plus simples tels que les rehausseurs de toilettes et les tables de lit. Le secteur des meubles d'assistance bénéficie de la capacité des fournisseurs à répondre à la fois aux besoins ménagers de base et aux besoins cliniques plus complexes grâce à une gamme de produits connectés.
Par utilisateur final : les hôpitaux détiennent la position la plus importante tandis que les centres de chirurgie ambulatoire se développent
Les hôpitaux et cliniques spécialisées ont représenté 63,11 % de la part du marché des meubles d'assistance en 2025. Leur pouvoir d'achat reflète les besoins des patients en soins aigus, les exigences formelles d'accréditation et l'ampleur des achats institutionnels. Ces environnements nécessitent des gammes complètes de produits comprenant des lits, des tables d'examen, des produits de transfert et des surfaces de soutien. La conformité au MDR UE, à la série IEC 60601 et aux exigences de la FDA favorise les fabricants disposant de dossiers réglementaires établis. Cela renforce la position des fournisseurs établis dans les catégories hospitalières à haute valeur ajoutée. Cela met également en avant l'importance de la formation technique, de la maintenance planifiée et de la documentation.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 7,27 % jusqu'en 2031. Ces centres ont besoin d'équipements favorisant une rotation efficace, une récupération sécurisée et des flux de travail périopératoires connectés. Getinge a ouvert un Centre numérique de bloc opératoire à Hambourg en juin 2026 pour accélérer l'adoption des flux de travail périopératoires numériques et relier les dispositifs à des flux de données cliniques structurés. Les soins à domicile ont une population d'utilisateurs plus importante mais génèrent généralement des valeurs de transaction moyennes plus faibles. Les maisons de retraite et les établissements de soins de longue durée utilisent de plus en plus des contrats de service combinant fourniture, maintenance et remplacement périodique. Les centres de rééducation ont besoin de tables d'examen, de tables de thérapie et de systèmes de positionnement, tandis que les hôpitaux militaires et de campagne nécessitent des équipements durables pour un déploiement rapide.
Par canal de distribution : les circuits hors ligne dominent tandis que les commandes numériques se développent
La vente au détail hors ligne a représenté 44,54 % de la part du marché des meubles d'assistance en 2025. Cela reflète le besoin d'ajustement professionnel, de documentation de remboursement, de démonstrations physiques et de service après-vente local pour de nombreux produits cliniques. Les appels d'offres directs et les ventes institutionnelles restent importants pour les hôpitaux et les établissements de soins. Les revendeurs et distributeurs donnent aux fournisseurs une portée sur les marchés où les réseaux de vente directe sont limités. Ces circuits peuvent également assurer l'installation, la formation et la maintenance. Le marché des meubles d'assistance continue de dépendre des capacités de service physique pour les équipements complexes et liés à une prescription.
La vente au détail en ligne et les catalogues numériques devraient se développer à un CAGR de 7,77 % jusqu'en 2031. Les circuits numériques sont plus adaptés aux produits standard, notamment les chaises de douche, les tables de lit et les barres d'appui qui ne nécessitent pas d'ajustement professionnel. Les aidants familiaux sont également plus enclins à utiliser les achats en ligne pour les besoins de soins ménagers reconnus. La commande en ligne peut faciliter la découverte de produits et les achats répétés, tandis que la livraison locale et la mise en place clinique peuvent répondre aux exigences pratiques. La livraison mixte est donc utile pour les produits de complexité modérée. Ce circuit se développe sans remplacer entièrement le rôle des distributeurs et des prestataires cliniques.
Par modèle commercial : la propriété domine et la location à court terme croît plus rapidement
L'achat en capital a représenté 72,13 % de la part du marché des meubles d'assistance en 2025. De nombreuses organisations de santé préfèrent la propriété car elle offre un contrôle sur les actifs et soutient les pratiques établies de budgétisation et d'amortissement. La location à long terme offre une alternative aux organisations de soins communautaires qui ont besoin de paiements prévisibles sans engagements initiaux importants. La propriété permet également aux établissements de standardiser les équipements dans plusieurs services ou sites. Cela peut simplifier la formation du personnel et la gestion des pièces détachées. Le marché des meubles d'assistance repose encore largement sur cette approche d'approvisionnement conventionnelle.
La location ponctuelle et à court terme devrait croître à un CAGR de 7,83 % jusqu'en 2031. Ce modèle soutient le déploiement d'urgence, la demande saisonnière de rééducation et les prestataires qui ne peuvent pas obtenir un financement d'équipement conventionnel. La location peut donner aux prestataires communautaires un accès plus rapide aux lits et aux produits de transfert lors d'augmentations temporaires des besoins. Les produits remis à neuf offrent une autre option pour les acheteurs qui évaluent le coût du cycle de vie et la durabilité. Arjo a rapporté de bonnes performances dans son activité de remise à neuf ReNu au deuxième trimestre 2026, montrant que les modèles circulaires peuvent fonctionner à grande échelle. Ces modèles prolongent la durée de vie des actifs tout en permettant aux prestataires d'accéder aux équipements sans coûts de remplacement complets.
Analyse géographique
L'Amérique du Nord a représenté 37,18 % de la part du marché des meubles d'assistance en 2025. La région bénéficie d'une grande population âgée, de voies de remboursement établies et d'une infrastructure de santé étendue. Le Bureau du recensement des États-Unis a rapporté en 2026 que les baby-boomers avaient entre 61 et 79 ans en 2025, créant une grande cohorte de premiers utilisateurs de produits favorisant le maintien à domicile. Medicare fournit une base de remboursement pour les équipements médicaux durables éligibles, bien que la couverture Medicaid varie selon les États. Le marché des meubles d'assistance bénéficie en Amérique du Nord de la demande des hôpitaux, des soins à domicile, des soins de longue durée et de la rééducation. L'Europe est la deuxième zone régionale, soutenue par la demande de soins de longue durée en Allemagne et les exigences de sécurité au travail pour les lits motorisés.
L'Asie-Pacifique devrait se développer à un CAGR de 7,10 % jusqu'en 2031. Le Japon avait 29,70 % de sa population âgée de 65 ans ou plus en 2025, la part la plus élevée au monde. Cela crée un besoin soutenu de meubles de soins haut de gamme dans les maisons de retraite et les hôpitaux gériatriques. Paramount Bed Holdings a lancé ParaDrive en juin 2025 comme option de conduite motorisée pour sa série de lits de soins intensifs électriques ALiUS au Japon. La Chine a dominé la consommation régionale en valeur en 2025, les programmes de modernisation hospitalière finançant les lits cliniques et les équipements de manutention des patients. La Corée du Sud devrait avoir la part de population la plus âgée au monde d'ici 2060, tandis que l'Asie du Sud-Est connaît une demande croissante grâce à l'augmentation de la couverture d'assurance et à la modernisation des réseaux hospitaliers.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des parties plus petites du marché des meubles d'assistance, mais présentent toutes des opportunités en développement. Le Brésil soutient la demande régionale grâce à sa population âgée, aux achats de santé publique et à l'expansion des hôpitaux privés à São Paulo. L'Arabie saoudite et les Émirats arabes unis investissent dans la construction hospitalière dans le cadre de plans de développement nationaux, créant des opportunités pour les fournisseurs qui établissent des partenariats de distribution régionaux. L'Afrique du Sud et le Nigéria sont d'importants marchés de santé en Afrique subsaharienne, bien que les lacunes en matière de financement public et de service après-vente limitent la pénétration. La sensibilisation limitée et la capacité insuffisante en ergothérapie affectent également la sélection des produits en Amérique latine et dans certaines parties de l'Afrique. Les fournisseurs peuvent remédier à certains de ces obstacles grâce à la formation locale, aux réseaux de services et aux produits adaptés aux contraintes budgétaires.
Paysage concurrentiel
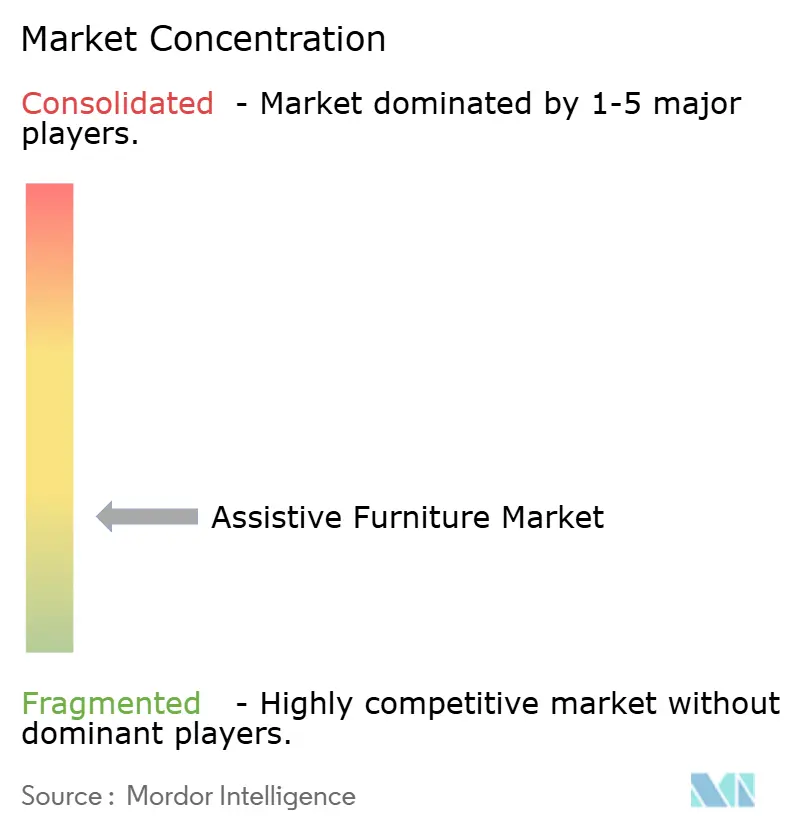
Le marché des meubles d'assistance est modérément consolidé dans les produits de soins aigus haut de gamme et fragmenté dans les soins à domicile, les soins de longue durée et les régions en développement. Stryker, Getinge, LINET Group et Arjo se font concurrence dans les achats institutionnels grâce à la certification, aux fonctionnalités connectées et au soutien aux flux de travail cliniques. La certification IEC 60601-1 et les tests de capacité de charge conformes aux normes ISO restent des exigences clés pour les ventes institutionnelles à haute valeur ajoutée. Le ProCuity de Stryker et le Multicare X de LINET se font concurrence grâce à la connectivité sans fil, à l'intégration des dossiers médicaux électroniques et des systèmes d'appel infirmier, et aux capacités de prévention des chutes. Arjo a rapporté une croissance organique de 4,70 % au deuxième trimestre 2026 et un septième trimestre consécutif de croissance annuelle aux États-Unis, tout en signalant des pressions liées aux devises, aux droits de douane et au mix produits. Ces conditions montrent que l'échelle n'élimine pas l'exposition aux pressions de remboursement et de coûts d'exploitation.
Les acquisitions et l'expansion géographique sont des approches concurrentielles importantes. Rhône Capital a finalisé la combinaison d'Invacare Europe et Asie-Pacifique avec Direct Healthcare Group en janvier 2026 pour former DHCare, qui opère dans 16 pays et exporte vers plus de 50 pays. DHCare a également signé un accord en 2026 pour acquérir la division Human Mobility d'Ottobock, sous réserve d'une clôture prévue au second semestre 2026. La transaction étend sa position dans les lits de soins, le levage des patients, la mobilité et les fauteuils roulants électriques. Savaria a acquis Vipal S.p.A. en Italie en juillet 2026, ajoutant une capacité de fabrication d'ascenseurs européens. Cette démarche reflète la valeur de la production locale et d'une offre d'accessibilité plus large.
Le développement de produits se concentre également sur les fonctionnalités aidant les prestataires à gérer la sécurité, la charge de travail et le coût du cycle de vie. L'Essenza 300 Junior+ de LINET offre une plateforme à double usage pour les patients juniors et adultes selon les normes de sécurité des lits pertinentes. Joerns a étendu les fonctionnalités de sa plateforme EasyCare 2026 grâce à des améliorations du positionnement et des soins bariatriques. L'activité de remise à neuf d'Arjo montre que les modèles de réutilisation et de service deviennent plus visibles aux côtés des ventes de nouveaux équipements. Les fournisseurs disposant de services et de formations locaux peuvent concurrencer plus efficacement là où les produits nécessitent une installation et une maintenance continue. Les équipements semi-électriques abordables et les services de soins à domicile connectés restent des domaines où les offres des fournisseurs diffèrent selon les régions.
Leaders du secteur des meubles d'assistance
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
LINET Group SE
-
Paramount Bed Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Savaria Corporation a acquis Vipal S.p.A. à Ferentillo, en Italie, un fabricant verticalement intégré d'ascenseurs et d'élévateurs résidentiels disposant d'une usine propre de 6 000 m², établissant ainsi une capacité de fabrication d'ascenseurs en Europe et faisant progresser l'objectif de chiffre d'affaires sur 5 ans de Savaria de 1,60 milliard CAD.
- Juin 2026 : Getinge a ouvert un Centre numérique de bloc opératoire à Hambourg, en Allemagne, pour accélérer le développement et l'adoption de solutions numériques de flux de travail périopératoires, reliant la modernisation des blocs opératoires à des dispositifs connectés et à des flux de données cliniques structurés.
- Mai 2026 : LINET UK a lancé l'Essenza 300 Junior+, un lit hospitalier de soins aigus à double usage répondant aux normes EN 50637:2017 et EN 60601-2-52 pour les patients juniors et adultes sur une seule plateforme, présenté à l'EBME EXPO 2026.
- Avril 2026 : Joerns Healthcare a publié les améliorations EasyCare 2026, notamment l'extension de longueur intégrée, les rappels de positionnement ComfortPause, AutoContour avec intégration ComfortChair, et une charge de travail sécurisée bariatrique élargie, livrées sans accessoires supplémentaires ni modifications des flux de travail.
Périmètre du rapport mondial sur le marché des meubles d'assistance
Les meubles d'assistance sont conçus pour améliorer l'indépendance, la sécurité, le confort et la mobilité des personnes présentant des limitations liées à l'âge, des handicaps ou des besoins médicaux. Le marché des meubles d'assistance est segmenté par type de produit, forme, mécanisme de fonctionnement, matériau, application, utilisateur final, modèle commercial et géographie. Par type de produit, le marché est segmenté en lits et meubles de soutien au sommeil, fauteuils et fauteuils inclinables, tables et surfaces de travail, meubles de transfert et de positionnement, meubles de sécurité pour salle de bain, meubles intégrant la mobilité et l'accessibilité, et coussins, matelas et surfaces de soutien. Par forme et mécanisme de fonctionnement, il est segmenté en meubles manuels et à hauteur fixe, meubles semi-électriques, meubles entièrement électriques, et meubles intelligents et connectés à l'IoT. Par matériau, il est segmenté en métal et acier inoxydable, plastique et polymère, mousse et matériaux à redistribution de la pression, tissu et revêtement, et bois et bois d'ingénierie. Par application, il est segmenté en aide à la vie quotidienne, aide au handicap, soins aux personnes âgées et maintien à domicile, rééducation après blessure, soins post-opératoires et de transition, prévention des plaies de pression, et manutention et transfert sécurisés des patients. Par utilisateur final, il est segmenté en environnements de soins à domicile, hôpitaux et cliniques spécialisées, centres de vie assistée, maisons de retraite et établissements de soins de longue durée, centres de rééducation et de physiothérapie, centres de chirurgie ambulatoire, et hôpitaux militaires et de campagne. Par modèle commercial, il est segmenté en achat en capital, location à long terme, location ponctuelle et à court terme, et meubles remis à neuf et reconditionnés. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Le rapport propose la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
| Lits et meubles de soutien au sommeil | Lits à usage général et réglables |
| Lits de soins intensifs et de soins critiques | |
| Lits pédiatriques et de maternité | |
| Lits bariatriques | |
| Lits à faible hauteur et au niveau du sol | |
| Lits intelligents et connectés | |
| Fauteuils et fauteuils inclinables | Fauteuils releveurs |
| Fauteuils élévateurs | |
| Fauteuils cliniques et patients | |
| Fauteuils et fauteuils inclinables bariatriques | |
| Chaises de douche et de toilette | |
| Tables et surfaces de travail | Tables de lit |
| Tables réglables en hauteur | |
| Tables d'examen et de thérapie | |
| Tables de repas et d'activités | |
| Meubles de transfert et de positionnement | Lève-patients et aides au transfert |
| Meubles d'aide au passage assis-debout | |
| Supports de positionnement et cales | |
| Meubles de sécurité pour salle de bain | Barres d'appui et rampes |
| Rehausseurs de toilettes et cadres | |
| Bancs de bain et chaises de douche | |
| Meubles intégrant la mobilité et l'accessibilité | Rampes et systèmes de seuil |
| Rangements accessibles en fauteuil roulant | |
| Ouvre-portes et quincaillerie d'accès | |
| Coussins, matelas et surfaces de soutien | Coussins de redistribution de la pression |
| Coussins de positionnement et cales | |
| Surfaces à basse pression d'air et à pression alternée |
| Meubles manuels et à hauteur fixe |
| Meubles semi-électriques |
| Meubles entièrement électriques |
| Meubles intelligents et connectés à l'IoT |
| Métal et acier inoxydable |
| Plastique et polymère |
| Mousse et matériaux à redistribution de la pression |
| Tissu et revêtement |
| Bois et bois d'ingénierie |
| Aide à la vie quotidienne |
| Aide au handicap |
| Soins aux personnes âgées et maintien à domicile |
| Rééducation après blessure |
| Soins post-opératoires et de transition |
| Prévention des plaies de pression |
| Manutention et transfert sécurisés des patients |
| Environnements de soins à domicile |
| Hôpitaux et cliniques spécialisées |
| Centres de vie assistée |
| Maisons de retraite et établissements de soins de longue durée |
| Centres de rééducation et de physiothérapie |
| Centres de chirurgie ambulatoire |
| Hôpitaux militaires et de campagne |
| Appels d'offres directs et ventes institutionnelles |
| Revendeurs et distributeurs |
| Vente au détail hors ligne |
| Vente au détail en ligne et catalogues numériques |
| Achat en capital |
| Location à long terme |
| Location ponctuelle et à court terme |
| Meubles remis à neuf et reconditionnés |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lits et meubles de soutien au sommeil | Lits à usage général et réglables |
| Lits de soins intensifs et de soins critiques | ||
| Lits pédiatriques et de maternité | ||
| Lits bariatriques | ||
| Lits à faible hauteur et au niveau du sol | ||
| Lits intelligents et connectés | ||
| Fauteuils et fauteuils inclinables | Fauteuils releveurs | |
| Fauteuils élévateurs | ||
| Fauteuils cliniques et patients | ||
| Fauteuils et fauteuils inclinables bariatriques | ||
| Chaises de douche et de toilette | ||
| Tables et surfaces de travail | Tables de lit | |
| Tables réglables en hauteur | ||
| Tables d'examen et de thérapie | ||
| Tables de repas et d'activités | ||
| Meubles de transfert et de positionnement | Lève-patients et aides au transfert | |
| Meubles d'aide au passage assis-debout | ||
| Supports de positionnement et cales | ||
| Meubles de sécurité pour salle de bain | Barres d'appui et rampes | |
| Rehausseurs de toilettes et cadres | ||
| Bancs de bain et chaises de douche | ||
| Meubles intégrant la mobilité et l'accessibilité | Rampes et systèmes de seuil | |
| Rangements accessibles en fauteuil roulant | ||
| Ouvre-portes et quincaillerie d'accès | ||
| Coussins, matelas et surfaces de soutien | Coussins de redistribution de la pression | |
| Coussins de positionnement et cales | ||
| Surfaces à basse pression d'air et à pression alternée | ||
| Par forme et mécanisme de fonctionnement | Meubles manuels et à hauteur fixe | |
| Meubles semi-électriques | ||
| Meubles entièrement électriques | ||
| Meubles intelligents et connectés à l'IoT | ||
| Par matériau | Métal et acier inoxydable | |
| Plastique et polymère | ||
| Mousse et matériaux à redistribution de la pression | ||
| Tissu et revêtement | ||
| Bois et bois d'ingénierie | ||
| Par application | Aide à la vie quotidienne | |
| Aide au handicap | ||
| Soins aux personnes âgées et maintien à domicile | ||
| Rééducation après blessure | ||
| Soins post-opératoires et de transition | ||
| Prévention des plaies de pression | ||
| Manutention et transfert sécurisés des patients | ||
| Par utilisateur final | Environnements de soins à domicile | |
| Hôpitaux et cliniques spécialisées | ||
| Centres de vie assistée | ||
| Maisons de retraite et établissements de soins de longue durée | ||
| Centres de rééducation et de physiothérapie | ||
| Centres de chirurgie ambulatoire | ||
| Hôpitaux militaires et de campagne | ||
| Par canal de distribution | Appels d'offres directs et ventes institutionnelles | |
| Revendeurs et distributeurs | ||
| Vente au détail hors ligne | ||
| Vente au détail en ligne et catalogues numériques | ||
| Par modèle commercial | Achat en capital | |
| Location à long terme | ||
| Location ponctuelle et à court terme | ||
| Meubles remis à neuf et reconditionnés | ||
| Par région | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des meubles d'assistance d'ici 2031 ?
Le marché des meubles d'assistance devrait atteindre 17,76 milliards USD d'ici 2031, avec un CAGR de 6,85 % à partir de 2026.
Quelle catégorie de produits domine la demande de meubles d'assistance ?
Les lits et meubles de soutien au sommeil ont représenté 38,19 % de la part en 2025 et devraient croître à un CAGR de 7,16 % jusqu'en 2031.
Pourquoi les lits intelligents deviennent-ils plus importants dans les environnements de soins ?
Les lits connectés peuvent soutenir la prévention des chutes, les alertes aux soignants, la coordination des flux de travail et la maintenance prédictive. Une étude de 2024 a rapporté une réduction de 88,00 % des chutes au chevet avec un système IoT intégré de détection de sortie de lit.
Quel utilisateur final détient la plus grande part de la demande ?
Les hôpitaux et cliniques spécialisées ont représenté 63,11 % de la part en 2025 car ils prennent en charge des patients en soins aigus et nécessitent des produits répondant aux normes formelles de sécurité et de conformité.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,10 % jusqu'en 2031, soutenue par la population âgée du Japon, la modernisation hospitalière en Chine et l'expansion des soins institutionnels dans la région.