
Marktgröße und Marktanteil für Assistive Möbel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.75 Milliarden US-Dollar |
| Marktgröße (2031) | 17.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.85 % |
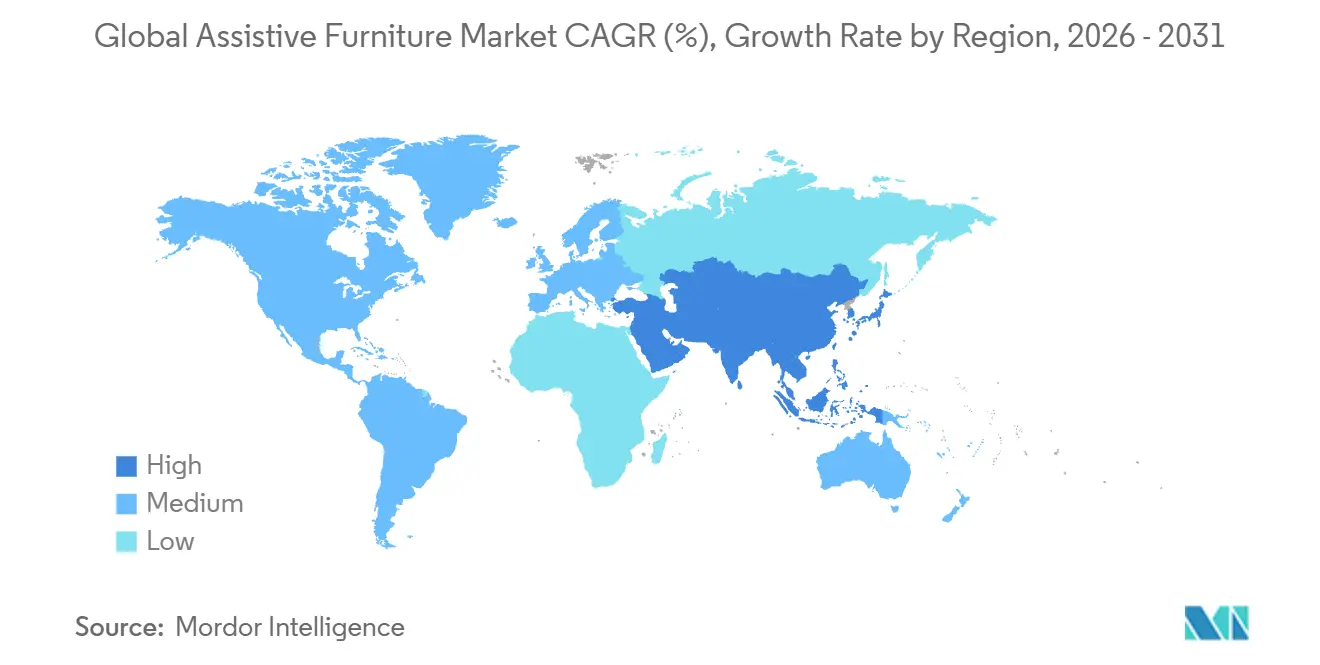
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
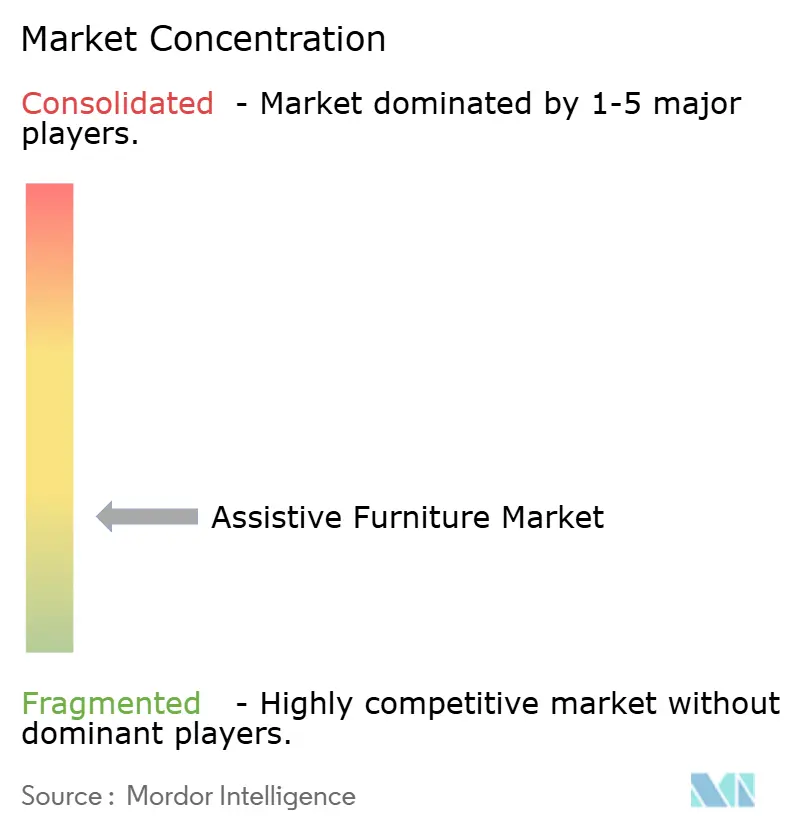
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Assistive Möbel von Mordor Intelligence
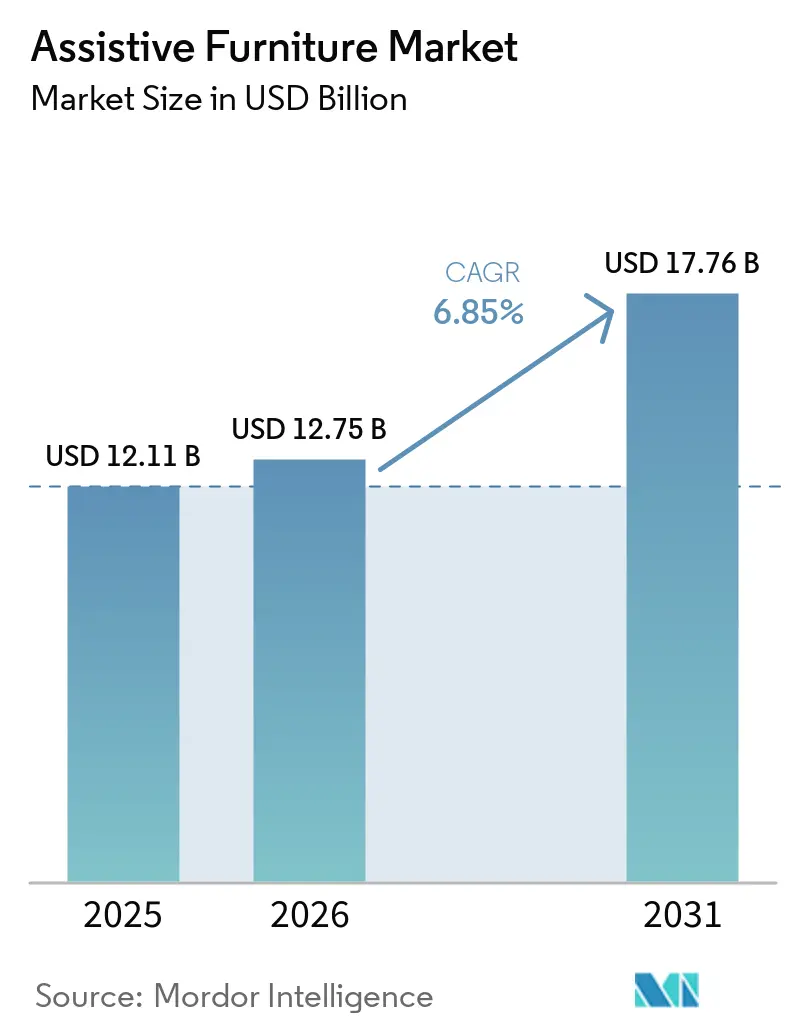
Die Marktgröße für Assistive Möbel wird voraussichtlich von 12,11 Milliarden USD im Jahr 2025 auf 12,75 Milliarden USD im Jahr 2026 steigen und bis 2031 17,76 Milliarden USD erreichen, mit einer CAGR von 6,85 % über den Zeitraum 2026–2031. Der Markt für Assistive Möbel wird durch die Alterung der Bevölkerung, die Verbreitung von Behinderungen und die Verlagerung der Pflege von stationären Einrichtungen in Häuser und Gemeinschaftseinrichtungen geprägt. Die Bevölkerung ab 65 Jahren überstieg zwischen 2020 und 2025 die Bevölkerung unter 5 Jahren, während 1,3 Milliarden Menschen mit erheblichen Behinderungen leben, was den Bedarf an Produkten erhöht, die Bewegung, Positionierung und eine sicherere tägliche Pflege unterstützen[1]. Anbieter reagieren mit vernetzten Betten, bariatrischen Geräten und Dienstleistungen, die Gerätelieferung mit Wartung und Upgrades kombinieren. Erstattungsgrenzen, unterschiedliche Zertifizierungsvorschriften und die Betriebskosten vernetzter Produkte verlangsamen die Einführung in einigen Bereichen weiterhin. Der Markt für Assistive Möbel belohnt daher Anbieter, die klinischen Nutzen, regulatorische Konformität und praktische Unterstützung nach der Installation nachweisen können.
Wichtigste Erkenntnisse des Berichts
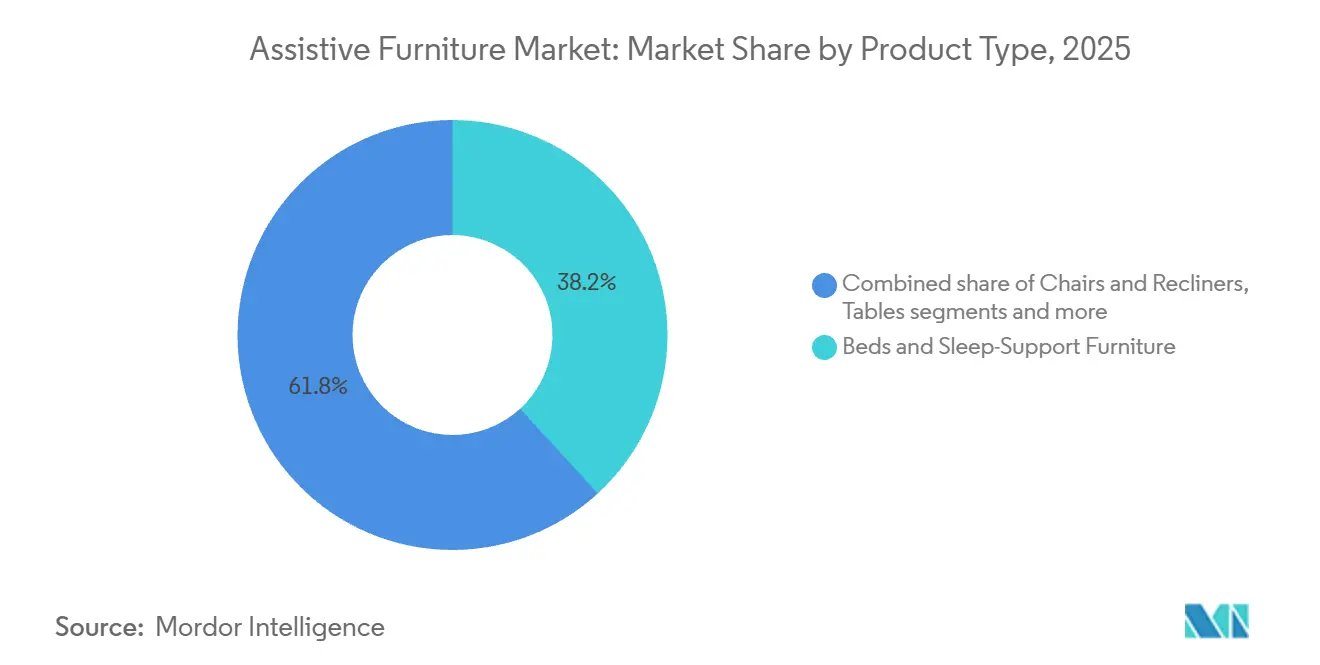
- Nach Produkttyp führten Betten und Schlafmöbel mit einem Marktanteil von 38,19 % im Markt für Assistive Möbel im Jahr 2025, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 7,16 % wachsen wird.
- Nach Form und Betriebsmechanismus hielt halbelelektrische Möbel einen Marktanteil von 33,24 % im Markt für Assistive Möbel im Jahr 2025. Im Gegensatz dazu wird für intelligente und IoT-fähige Möbel bis 2031 eine CAGR von 7,57 % prognostiziert.
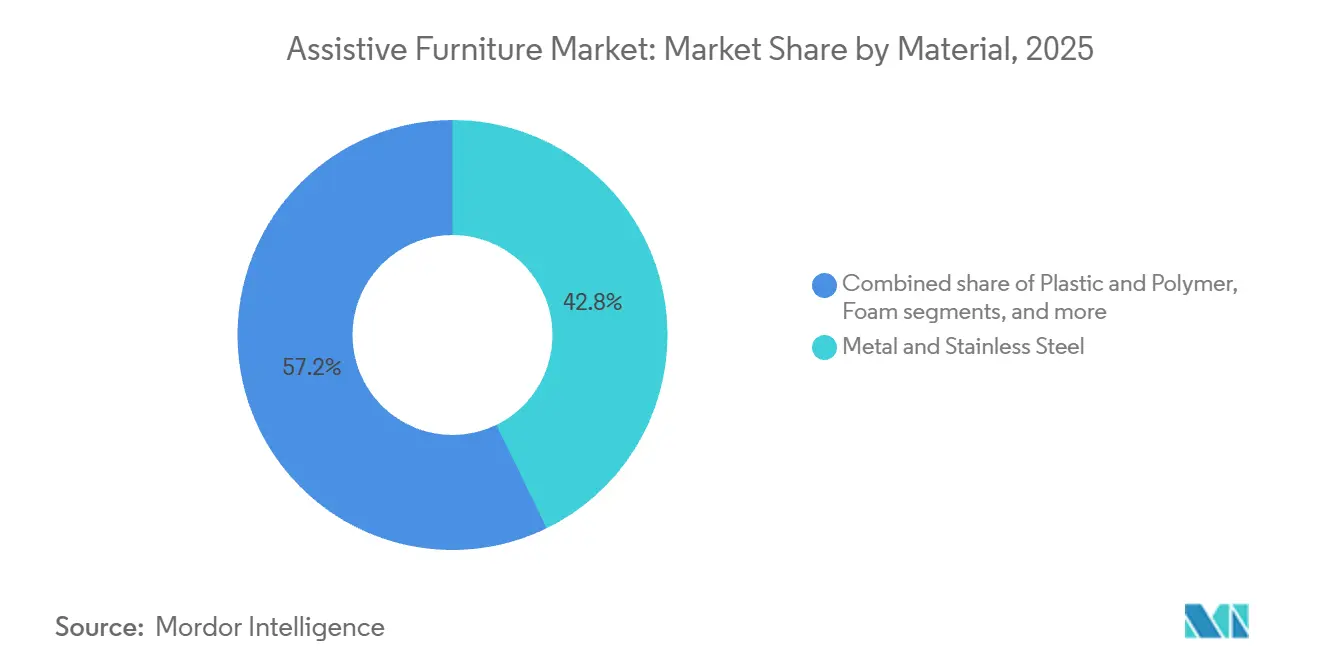
- Nach Material hielten Metall und Edelstahl einen Marktanteil von 42,78 % im Markt für Assistive Möbel im Jahr 2025, während für Holz und Holzwerkstoffe bis 2031 eine CAGR von 7,82 % prognostiziert wird.
- Nach Anwendung führten Altenpflege und altersgerechtes Wohnen mit einem Marktanteil von 32,44 % im Markt für Assistive Möbel im Jahr 2025, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 7,77 % wachsen wird.
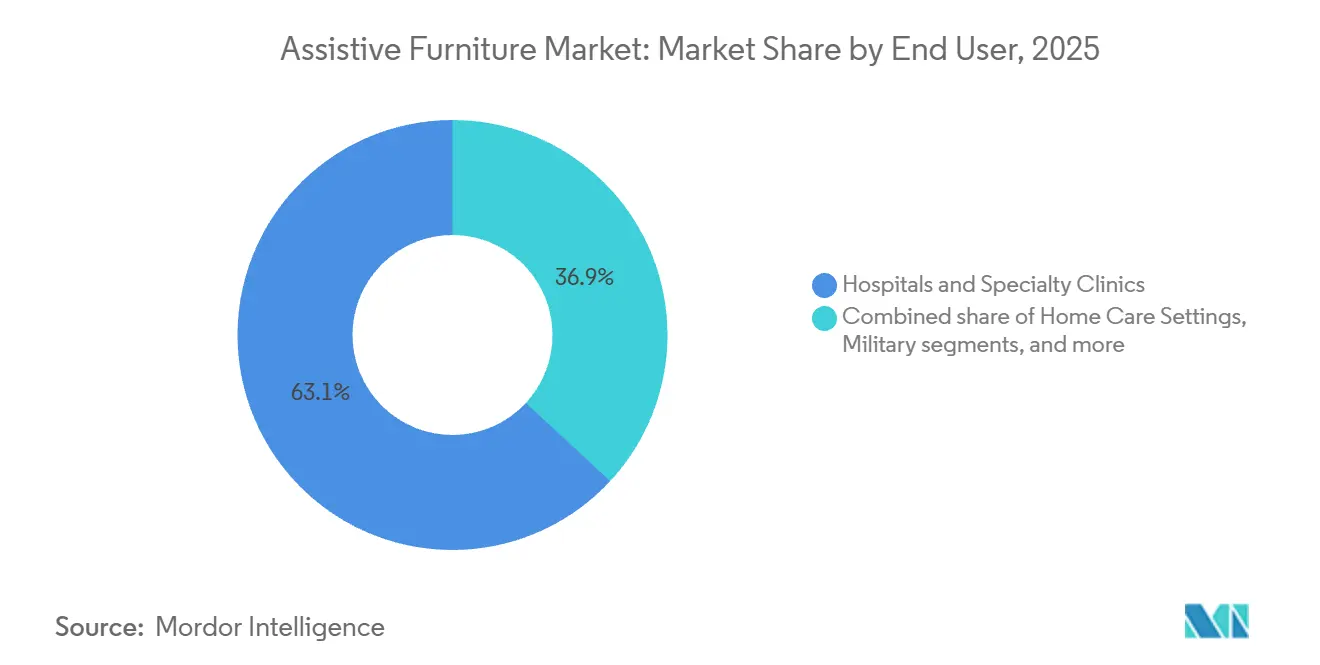
- Nach Endnutzer hielten Krankenhäuser und Fachkliniken einen Marktanteil von 63,11 % im Markt für Assistive Möbel im Jahr 2025, während für ambulante Operationszentren bis 2031 eine CAGR von 7,27 % prognostiziert wird.
- Nach Vertriebskanal hielt der stationäre Einzelhandel einen Marktanteil von 44,54 % im Markt für Assistive Möbel im Jahr 2025, während für den Online-Einzelhandel und digitale Kataloge bis 2031 eine CAGR von 7,77 % prognostiziert wird.
- Nach Geschäftsmodell hielt der Kapitalkauf einen Marktanteil von 72,13 % im Markt für Assistive Möbel im Jahr 2025, während für Bedarfs- und Kurzzeitmiete bis 2031 eine CAGR von 7,83 % prognostiziert wird.
- Nach Geografie führte Nordamerika mit einem Marktanteil von 37,18 % im Markt für Assistive Möbel im Jahr 2025, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 7,10 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Assistive Möbel
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach altersgerechtem Wohnen und selbstständigem Leben | +2.60% | Global, mit starker Relevanz in Nordamerika, Westeuropa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Zunahme der Prävalenz von Behinderungen und Mobilitätseinschränkungen | +1.40% | Global, mit dem größten absoluten Bedarf im asiatisch-pazifischen Raum und einkommensschwächeren Ländern | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen Gesundheitsversorgung und rehabilitativen Pflege | +1.00% | Nordamerika, Westeuropa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Intelligente Betten, Sturzprävention und Integration in Pflegeprozesse | +1.00% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Bariatrische und inklusive Pflegeanforderungen | +0.80% | Nordamerika, Europa, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf in bestehenden Pflegeeinrichtungen | +0.40% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach altersgerechtem Wohnen und selbstständigem Leben
Der Markt für Assistive Möbel entwickelt sich hin zu einem stetigen Ersatzbedarf in Privathaushalten, anstatt nur periodische Käufe durch Institutionen zu verzeichnen. Die Zahl der Menschen ab 60 Jahren wird voraussichtlich von 1 Milliarde im Jahr 2020 auf 1,4 Milliarden bis 2030 steigen, was den Bedarf an Wohnräumen erhöht, die eine alltägliche Pflege unterstützen können. Dieser demografische Wandel macht eine Wohnraumanpassung notwendig, bevor viele Menschen in institutionelle Pflege eintreten. Der staatliche Gesundheitsausgaben stehen ebenfalls unter Druck, da der Pflegebedarf steigt, was das Interesse an Lösungen fördert, die Menschen länger sicher zu Hause halten können. Anbieter häuslicher Gesundheitsversorgung und Rehabilitation ergänzen ihr Angebot um Betten, Stühle, Betttische und Transferprodukte, um den Pflegebedarf nach kürzeren Krankenhausaufenthalten zu decken. Bestehende Langzeitpflegeeinrichtungen ersetzen zudem ältere Geräte, um die Sicherheit der Pflegekräfte und die Mobilität der Bewohner zu verbessern.
Pflegeanbieter benötigen zunehmend Möbel, die klinische Anforderungen erfüllen können, ohne Wohnräume institutionell wirken zu lassen. Dies weitet die Nachfrage über die traditionelle Krankenhausbeschaffung hinaus aus und bringt klinisch geprüfte Produkte in häusliche Umgebungen. Betten mit verstellbarer Positionierung, niedrigen Höhen und einfachen Transfers sind wichtig, da sie die Belastung sowohl für Nutzer als auch für Pflegekräfte reduzieren können. Aufstehsessel und Badezimmersicherheitsprodukte unterstützen tägliche Aktivitäten für Menschen mit eingeschränkter Mobilität. Der Markt für Assistive Möbel profitiert, wenn Anbieter Geräte, Lieferung, Installation und Wartung für Familien und Pflegeorganisationen bündeln können. Dieses Modell schafft auch einen Anreiz für Anbieter, lokale Servicenetzwerke aufrechtzuerhalten, anstatt sich nur auf den Produktverkauf zu konzentrieren.
Zunahme der Prävalenz von Behinderungen und Mobilitätseinschränkungen
Der Markt für Assistive Möbel wird durch das Ausmaß von Behinderungen und Mobilitätseinschränkungen in allen Altersgruppen gestützt. Die WHO berichtet, dass 1,3 Milliarden Menschen, also 16,00 % der Weltbevölkerung, erhebliche Behinderungen aufweisen. Behinderungen betreffen 34,40 % der Erwachsenen ab 60 Jahren und konzentrieren den Bedarf auf eine Bevölkerungsgruppe, die in den meisten Regionen wächst. Eurostat berichtete, dass 23,9 % der EU-Einwohner ab 16 Jahren im Jahr 2024 eine dauerhafte Aktivitätseinschränkung hatten[2]. Diese Zahlen stützen die Nachfrage nach Geräten, die Bewegung, Transfer, Baden, Schlafen und Rehabilitation sicherer machen. Der Bedarf ist nicht auf die Wohnpflege beschränkt, da Mobilitätsunterstützung in Krankenhäusern, Rehabilitationszentren und Privathaushalten erforderlich ist.
Mobilitätseinschränkungen sind ein wesentliches Anliegen in den im Datenzentrum für Behinderungen der Weltbank erfassten Funktionsbereichen. Dies macht Möbel, die sichere Bewegung unterstützen, zu einer Prioritätskategorie für Pflegeanbieter. Transferhilfen, höhenverstellbare Flächen, druckentlastende Kissen und Badezimmersicherheitsprodukte helfen Nutzern, Aufgaben zu bewältigen, die sonst direkte Pflegeunterstützung erfordern würden. Der Markt für Assistive Möbel profitiert auch von der Notwendigkeit, vermeidbare Verletzungen bei Transfers und Umlagerungen zu reduzieren. Anbieter, die Produkte für mehrere Punkte in einem Pflegepfad bereitstellen, können einen größeren Anteil des Bedarfs einer Einrichtung abdecken. Diese Anforderung ist besonders wichtig, wenn ein einzelner Patient koordinierte Unterstützung über Bett, Stuhl, Badebereich und Transferprozess hinweg benötigt.
Intelligente Betten, Sturzprävention und Integration in Pflegeprozesse
Intelligente und vernetzte Betten werden immer relevanter, da Krankenhäuser messbare Wege suchen, um Stürze zu verhindern und die Arbeitsbelastung der Pflegekräfte zu steuern. Eine Studie aus dem Jahr 2024 mit 1.300 Patienten ergab, dass ein integriertes IoT-Bettausstiegssystem Bettstürze im Vergleich zu herkömmlichen Systemen um 88 % reduzierte und täglich 13,5 potenzielle Stürze mit nahezu null Fehlalarmen erkannte[3]. Eine Studie aus dem Jahr 2026 berichtete von einer Haltungsklassifizierungsgenauigkeit von 92,4 % und einer Sturzrisikosensitivität von 87,6 % für eine intelligente Bettplattform mit einem CNN-LSTM-Modell. Diese Ergebnisse verlagern vernetzte Funktionen von optionalen Gerätespezifikationen hin zu formalen Beschaffungsanforderungen. Der Markt für Assistive Möbel ist betroffen, da Einrichtungen Bettinvestitionen mit Sicherheits-, Personalbesetzungs- und Wartungszielen verknüpfen können. Vernetzte Daten können auch Fernalarme und eine bessere Koordination mit Schwesternrufsystemen unterstützen.
Sturzprävention ist ein finanzielles und klinisches Thema für Krankenhäuser und Langzeitpflegeanbieter. LINET gibt an, dass bis zu 89 % der Stürze auf Intensivstationen vermeidbar sind, während ein Sturz 2.600 GBP (3.507,6 USD) pro Patient kosten und den Aufenthalt um bis zu 18 Tage verlängern kann[4]. Bettdaten können dem Personal helfen, Zimmer zu priorisieren, in denen ein Patient das Bett ohne Unterstützung verlassen könnte. Sie können Anbietern auch helfen, vorausschauende Wartung für motorisierte Komponenten und andere Hardware anzubieten. Joerns Healthcare veröffentlichte im April 2026 Verbesserungen für EasyCare 2026, darunter AutoContour mit ComfortChair-Integration und eine höhere sichere Arbeitslast für die bariatrische Pflege. Solche Upgrades zeigen, wie halbelelektrische und intelligente Plattformen sich überschneiden können, wenn Anbieter mehr Funktionalität aus jedem Ersatzzyklus anstreben.
Bariatrische und inklusive Pflegeanforderungen
Bariatrische Pflegeanforderungen verändern die Gerätespezifikationen in Pflegeeinrichtungen. Die WHO berichtete im Jahr 2024, dass mehr als 1 Milliarde Erwachsene mit Adipositas lebten, während die CDC im Dezember 2025 eine Adipositasprävalenz bei Erwachsenen in den Vereinigten Staaten von über 40 % meldete. Dieselben CDC-Daten zeigten, dass schwere Adipositas 9,40 % der Erwachsenen in den Vereinigten Staaten betraf. Ein Normartikel aus dem Jahr 2025 stellte fest, dass Pflegeeinrichtungen Möbel bereitstellen sollten, die Menschen aller Körpergrößen gerecht werden, einschließlich Aufstehsessel, Untersuchungsliegen mit hoher Tragfähigkeit und Transfergeräte mit breiter Basis. Diese Anforderung positioniert inklusive Möbel als Teil der klinischen Qualität und nicht als Produkt für Ausnahmefälle. Der Markt für Assistive Möbel wird folglich durch die Nachfrage nach stärkeren Betten, Stühlen, Transfersystemen, Duschbänken und Toilettenrahmen gestützt.
Ein bariatrischer Patientenpfad kann kompatible Geräte auf einer gesamten Station oder in einem Pflegeheim erfordern. Anbieter benötigen Betten mit geeigneter Tragfähigkeit, Stühle, die eine sichere Aufstehbewegung unterstützen, und Transferprodukte, die das Personal vor Verletzungen schützen. Elektrisch betriebene Produkte können auch sichere Patientenhandhabungsprogramme unterstützen. Dies schafft einen breiteren Gerätebedarf als ein einzelnes spezialisiertes Bett oder ein Stuhl. Anbieter müssen klare Tragfähigkeitsbewertungen, Wartungsunterstützung und Schulungen bereitstellen, da die Sicherheit von einer vollständigen Pflegeumgebung abhängt. Die Branche für Assistive Möbel ist auch von der Notwendigkeit betroffen, Produkte anzubieten, die klinische Leistung erhalten, ohne einen Patienten durch das Design hervorzuheben. Dies fördert die Nachfrage nach inklusiven Modellen, die sowohl für die Akutversorgung als auch für die Wohnpflege geeignet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und Erstattungslücken | -0.50% | Nordamerika, Europa und aufstrebende asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards und Beschaffungsanforderungen | -0.30% | Global, mit starker Relevanz in aufstrebenden asiatisch-pazifischen Märkten, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Bewusstsein und Bewertungskapazität in Schwellenmärkten | -0.20% | Subsahara-Afrika, Süd- und Südostasien sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Komplexität bei Anpassung, Wartung und Ersatzteilen | -0.20% | Global, mit starker Relevanz in verteilten häuslichen Pflegeumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Erstattungslücken
Erstattungsunsicherheit kann den Kauf höherwertiger Produkte einschränken, selbst wenn Pflegeanbieter deren klinischen Nutzen anerkennen. Medicare in den Vereinigten Staaten erstattet langlebige medizinische Geräte in der Regel über einen 13-monatigen Miet-zu-Kauf-Ansatz, während Produkte außerhalb des DMEPOS-Verzeichnisses Ablehnungen oder Überprüfungen der medizinischen Notwendigkeit gegenüberstehen können. Ein MACPAC-Bericht vom April 2026 stellte fest, dass Bundesstaaten langlebige medizinische Geräte im Rahmen von Medicaid abdecken müssen, die Abdeckung für bestimmte Kategorien von Assistionstechnologien jedoch zwischen den staatlichen Programmen variiert. Diese Variation erschwert nationale Produkt- und Vertriebsstrategien. Anbieter können Käufe verzögern, wenn sie nicht feststellen können, ob ein Produkt abgedeckt wird. Der Markt für Assistive Möbel muss daher die Lücke zwischen klinischem Bedarf und Zahlerregeln schließen.
Das Kostenproblem geht über den anfänglichen Kaufpreis hinaus. Vernetzte Betten können über ihre Betriebslebensdauer Softwarelizenzen, Firmware-Updates, Netzwerkverbindungen und technischen Service erfordern. Käufer mit begrenzten Budgets berücksichtigen diese Anforderungen möglicherweise nicht vollständig, wenn sie ein Basisprodukt mit einer vernetzten Plattform vergleichen. Miete und Aufarbeitung können die Anfangskosten für einige Anbieter senken, aber diese Ansätze hängen weiterhin von der Servicekapazität und Produktverfügbarkeit ab. Arjo berichtete, dass sein ReNu-Aufarbeitungsgeschäft im zweiten Quartal 2026 sein bisher stärkstes Quartal verzeichnete, was auf Interesse an Alternativen zum vollständigen Ersatz hinweist. Der Markt für Assistive Möbel wird weiterhin von Finanzierung, Servicevereinbarungen und dem Nachweis abhängen, dass ein höherwertiges Produkt die nachgelagerten Pflegekosten senkt.
Fragmentierte Standards und Beschaffungsanforderungen
Unterschiedliche Standards und Beschaffungsvorschriften können den Zeit- und Kostenaufwand für die Einführung von Elektromöbeln in mehreren Märkten erhöhen. Hersteller medizinischer Geräte müssen möglicherweise die elektrischen Sicherheitsanforderungen der IEC 60601-1, die Betteinschlussbestimmungen der EN 50637:2017 und die Anforderungen der EN 60601-2-52 für medizinische Betten erfüllen. Diese Standards werden durch verschiedene Regulierungssysteme angewendet, darunter die EU-MDR und die Anforderungen der US-amerikanischen FDA. Hersteller können daher wiederholter Validierung, Dokumentation und regulatorischer Überprüfung für Produkte ausgesetzt sein, die ähnlichen klinischen Zwecken dienen. Der Markt für Assistive Möbel begünstigt tendenziell Anbieter mit Regulierungsteams und etablierten Qualitätssystemen. Kleinere Hersteller können es schwerer haben, in institutionelle Kanäle einzutreten oder international zu expandieren.
LINET brachte im Mai 2026 die Essenza 300 Junior+ als Plattform auf den Markt, die die Anforderungen der EN 50637:2017 und EN 60601-2-52 für Kinder- und Erwachsenenpatienten erfüllen soll. Das Produkt veranschaulicht den technischen Aufwand, der erforderlich ist, um Sicherheitserwartungen für verschiedene Patientengruppen zu erfüllen. Lokale Zertifizierung, Einfuhrvorschriften und Ausschreibungsanforderungen können die Nachfrage in Süd- und Südostasien sowie im Nahen Osten und Afrika weiter aufteilen. Begrenzte Kapazitäten in der Ergotherapie und ein geringes Bewusstsein für formale Bewertungspraktiken können die Qualität der Produktauswahl in Schwellenmärkten verringern. Wartungsnetzwerke und der Zugang zu Ersatzteilen sind ebenfalls unerlässlich, wenn ein Produkt angepasst oder in einer verteilten häuslichen Pflegeumgebung installiert wird. Diese Hindernisse können lokale Vertriebspartnerschaften begünstigen, die Gerätezugang, Schulung, Installation und Kundendienst kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Betten führen bei Wert und Wachstum
Betten und Schlafmöbel hielten im Jahr 2025 einen Marktanteil von 38,19 % im Markt für Assistive Möbel und werden voraussichtlich bis 2031 mit einer CAGR von 7,16 % wachsen. Diese Kombination aus Größe und Wachstum spiegelt die zentrale Rolle von Betten bei der Sturzprävention, dem Management von Druckverletzungen, der Ergonomie der Pflegekräfte und der Patientenpositionierung wider. Von Krankenhaus- und Pflegebetten wird zunehmend erwartet, dass sie sich mit klinischen Informations- und Schwesternrufsystemen verbinden. Stryker brachte im Februar 2025 das ProCeed-Krankenhausbett für Märkte außerhalb der Vereinigten Staaten mit einem Fünfrad-Lenkmechanismus und einer niedrigen Betthöhe auf den Markt, um Sturzrisiko und Belastung der Pflegekräfte zu reduzieren. Intelligente Betten, bariatrische Betten und bodennahe Modelle sind wichtige Nachfragequellen innerhalb des Segments. Diese Produkte bieten Einrichtungen Optionen für verschiedene Schweregrade, während ein gemeinsamer Ansatz für Sicherheit und Positionierung beibehalten wird.
Stühle und Liegestühle bleiben wichtig für Nutzer, die Unterstützung beim Sitzen, Aufstehen und bei täglichen Aktivitäten benötigen. Aufstehsessel, Aufzugstühle und bariatrische Modelle sind in der häuslichen Pflege und in Langzeitpflegeeinrichtungen relevant. Tische und Arbeitsflächen umfassen Betttische, verstellbare Produkte und Untersuchungsliegen für Rehabilitation und klinischen Einsatz. Badezimmersicherheitsmöbel gewinnen an Bedeutung, da Bade- und Toilettenbereiche ein erhebliches Sturzrisiko darstellen können. Transfer- und Positionierungsprodukte unterstützen die sichere Handhabung durch Pflegeteams. Kissen und Matratzenauflagen bleiben wichtig, wo Druckumverteilung das Verletzungsrisiko bei längeren Bett- oder Sitzpflegezeiten reduzieren kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form und Betriebsmechanismus: Intelligente Plattformen gewinnen gegenüber halbelelektrischen Geräten
Halbelelektrische Möbel machten im Jahr 2025 einen Marktanteil von 33,24 % im Markt für Assistive Möbel aus. Ihre Position spiegelt die Balance wider, die sie zwischen motorisierter Verstellung und den geringeren Kosten einer vollständig elektrischen Plattform bieten. Für intelligente und IoT-fähige Möbel wird bis 2031 eine CAGR von 7,57 % erwartet. Eine von Fachleuten begutachtete Synthese aus dem Jahr 2025 berichtete, dass KI-gestützte Sturzpräventionssysteme AUROC-Ergebnisse von 0,85 bis 0,97 erzielten und sensorbasierte Überwachung mit Multi-Sensor-Fusion eine Genauigkeit von 89 % bis 96 % erreichte. Diese klinischen Ergebnisse unterstützen den Einsatz vernetzter Geräte bei der Krankenhausbeschaffung. Der Markt für Assistive Möbel erlebt eine schrittweise Verlagerung von grundlegenden Verstellfunktionen hin zu Plattformen, die verwertbare Informationen generieren.
Vollständig elektrische Produkte gewinnen an Bedeutung, wo Organisationen eine dokumentierte Fähigkeit zur sicheren Patientenhandhabung benötigen. Sie können eine kontrolliertere Positionierung ermöglichen und die körperlichen Anforderungen an das Personal reduzieren. Manuelle und höhenfeste Möbel bedienen weiterhin preissensible Gemeinschaftspflege- und häusliche Pflegenutzer, die noch in der Lage sind, sich selbst umzupositionieren. Vernetzte Plattformen können Fernalarme für Pflegekräfte bereitstellen und Anbietern helfen, Wartungsanforderungen zu erkennen, bevor ein Produkt ausfällt. Dies kann eine Prämie in der Hochpflege-Wohnpflege rechtfertigen, wenn die Geräte den Überwachungsaufwand reduzieren. Die Verlagerung beseitigt nicht die Rolle halbelelektrischer Geräte, macht aber Funktions-Upgrades beim Ersatz wichtiger.
Nach Material: Metall behält klinische Stärke, während Holz an Interesse gewinnt
Metall und Edelstahl hielten im Jahr 2025 einen Marktanteil von 42,78 % im Markt für Assistive Möbel. Das Material bleibt in Krankenhäusern wichtig, da es krankenhausgerechter Reinigung standhält, hohe Lasten trägt und mit elektrischen Sicherheitsanforderungen kompatibel ist. Es ist besonders relevant für Intensivstations- und bariatrische Anwendungen, bei denen Haltbarkeit und Kapazität entscheidend sind. Für Holz und Holzwerkstoffe wird bis 2031 eine CAGR von 7,82 % prognostiziert. Eine Studie aus dem Jahr 2026 ergab, dass Brettsperrholz und Brettschichtholz geringere und stabilere Auswirkungen auf den Klimawandel hatten als metallintensive Fertigungsansätze. Diese Erkenntnisse unterstützen Nachhaltigkeitsüberlegungen beim Bau von Langzeitpflegeeinrichtungen und bei der Möbelbeschaffung.
Holz ist auch dort relevant, wo Anbieter möchten, dass Wohnpflegeumgebungen weniger klinisch wirken. Swedish Wood dokumentierte die Verwendung von massiver Eiche in klinischen Bereichen des LHL-Krankenhauses in Gardermoen, Oslo, basierend auf Haptik, Wärme und patientenberuhigenden Überlegungen. Kunststoff- und Polymermaterialien bleiben bei Badezimmersicherheits- und Kinderprodukten nützlich, da sie leicht zu reinigen und für feuchte Umgebungen geeignet sind. Schaum und druckentlastende Materialien sind wesentliche Inputs für Kissen und Positionierungsflächen. Stoff und Polsterung bleiben für Stühle und Komfortschichten wichtig. Stiegelmeyer führte im Sommer 2025 seine Libra-Variante deluxe mit einer Auswahl an Stoffen, Kunstleder und Holzdekor ein und zeigte damit, dass die Materialwahl den Kauf in Pflegeheimumgebungen beeinflussen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Altenpflege und altersgerechtes Wohnen treiben die Einführung voran
Altenpflege und altersgerechtes Wohnen hielten im Jahr 2025 einen Marktanteil von 32,44 % im Markt für Assistive Möbel und werden voraussichtlich bis 2031 mit einer CAGR von 7,77 % wachsen. Die Bevölkerung ab 65 Jahren wird voraussichtlich von 10,5 % im Jahr 2025 auf 19,6 % bis 2060 steigen. Dies erhöht den Bedarf an Betten, Stühlen, Transferhilfen und Badezimmerprodukten, die ein sichereres tägliches Leben ermöglichen. Die Nachfrage verläuft sowohl über häusliche Pflegekanäle als auch über institutionelle Einrichtungen. Produkte, die Komfort mit klinischer Funktionalität verbinden, werden daher immer relevanter. Diese Anwendung unterstützt die breitere Verlagerung hin zu Wohnpflegeumgebungen, die komplexe Bedürfnisse bewältigen können.
Behinderungsunterstützung und Verletzungsrehabilitation sind ebenfalls wichtige Anwendungen, da ein erheblicher Anteil älterer Erwachsener mit Behinderungen lebt. Postoperative und Übergangsversorgung schaffen Nachfrage, da Genesungszeiten aus stationären Einrichtungen herausverlagert werden. Prävention von Druckverletzungen wird zunehmend wichtiger, wo Anbieter für vermeidbare Schäden verantwortlich sind. Sichere Handhabungs- und Transfergeräte können Compliance-Ziele unterstützen und die Belastung der Pflegekräfte reduzieren. Alltagshilfe bleibt eine breite Volumenanwendung für einfachere Produkte wie erhöhte Toilettensitze und Betttische. Die Branche für Assistive Möbel profitiert, wenn Anbieter sowohl grundlegende Haushaltsbedürfnisse als auch komplexere klinische Bedürfnisse durch ein vernetztes Produktsortiment bedienen können.
Nach Endnutzer: Krankenhäuser halten die größte Position, während ambulante Operationszentren expandieren
Krankenhäuser und Fachkliniken hielten im Jahr 2025 einen Marktanteil von 63,11 % im Markt für Assistive Möbel. Ihre Kaufkraft spiegelt den Bedarf an Hochpflegepatienten, formale Akkreditierungsanforderungen und den Umfang der institutionellen Beschaffung wider. Diese Einrichtungen benötigen vollständige Produktsortimente, die Betten, Untersuchungsliegen, Transferprodukte und Stützflächen umfassen. Die Einhaltung der EU-MDR, der IEC-60601-Reihe und der FDA-Anforderungen begünstigt Hersteller mit etablierten Regulierungsunterlagen. Dies stärkt die Position etablierter Anbieter in hochwertigen Krankenhauskategorien. Es legt auch Wert auf technische Schulung, geplante Wartung und Dokumentation.
Ambulante Operationszentren werden voraussichtlich bis 2031 mit einer CAGR von 7,27 % wachsen. Diese Zentren benötigen Geräte, die einen effizienten Durchsatz, eine sichere Erholung und vernetzte perioperative Arbeitsabläufe unterstützen. Getinge eröffnete im Juni 2026 einen Digital OR Hub in Hamburg, um die Einführung digitaler perioperativer Arbeitsabläufe voranzutreiben und Geräte mit strukturierten klinischen Datenflüssen zu verknüpfen. Die häusliche Pflege hat eine größere Nutzerpopulation, schafft aber typischerweise niedrigere durchschnittliche Transaktionswerte. Pflegeheime und Langzeitpflegeeinrichtungen nutzen zunehmend Servicevereinbarungen, die Versorgung, Wartung und periodischen Ersatz kombinieren. Rehabilitationszentren benötigen Untersuchungsliegen, Therapieliegen und Positionierungssysteme, während Militär- und Feldkrankenhäuser langlebige Geräte für den schnellen Einsatz benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Stationäre Kanäle führen, während digitale Bestellungen expandieren
Der stationäre Einzelhandel hielt im Jahr 2025 einen Marktanteil von 44,54 % im Markt für Assistive Möbel. Dies spiegelt den Bedarf an professioneller Anpassung, Erstattungsdokumentation, physischen Vorführungen und lokalem Kundendienst für viele klinische Produkte wider. Direkte Ausschreibungen und institutionelle Verkäufe bleiben für Krankenhäuser und Pflegeeinrichtungen wichtig. Händler und Distributoren verschaffen Anbietern Reichweite in Märkten, in denen direkte Vertriebsnetzwerke begrenzt sind. Diese Kanäle können auch Installation, Schulung und Wartung bereitstellen. Der Markt für Assistive Möbel ist weiterhin auf physische Servicekapazitäten für komplexe und verschreibungspflichtige Geräte angewiesen.
Für den Online-Einzelhandel und digitale Kataloge wird bis 2031 eine CAGR von 7,77 % prognostiziert. Digitale Kanäle eignen sich besser für Standardprodukte, darunter Duschstühle, Betttische und Haltegriffe, die keine professionelle Anpassung benötigen. Familienpflegekräfte sind auch eher bereit, Online-Käufe für anerkannte häusliche Pflegebedürfnisse zu nutzen. Online-Bestellungen können die Produktentdeckung und Wiederholungskäufe unterstützen, während lokale Lieferung und klinische Einrichtung praktische Anforderungen erfüllen können. Gemischte Erfüllung ist daher für Produkte mit mittlerer Komplexität nützlich. Dieser Kanal expandiert, ohne die Rolle von Distributoren und klinischen Anbietern vollständig zu ersetzen.
Nach Geschäftsmodell: Eigentum führt und Kurzzeitmiete wächst schneller
Der Kapitalkauf hielt im Jahr 2025 einen Marktanteil von 72,13 % im Markt für Assistive Möbel. Viele Gesundheitsorganisationen bevorzugen Eigentum, da es die Kontrolle über Vermögenswerte bietet und etablierte Budgetierungs- und Abschreibungspraktiken unterstützt. Langzeitmiete bietet eine Alternative für Gemeinschaftspflegeorganisationen, die vorhersehbare Zahlungen ohne große Vorabverpflichtungen benötigen. Eigentum ermöglicht es Einrichtungen auch, Geräte über mehrere Stationen oder Standorte hinweg zu standardisieren. Dies kann die Mitarbeiterschulung und das Management von Ersatzteilen vereinfachen. Der Markt für Assistive Möbel stützt sich weiterhin stark auf diesen konventionellen Beschaffungsansatz.
Für Bedarfs- und Kurzzeitmiete wird bis 2031 eine CAGR von 7,83 % prognostiziert. Dieses Modell unterstützt den Notfalleinsatz, saisonalen Rehabilitationsbedarf und Anbieter, die keine konventionelle Gerätefinanzierung sichern können. Miete kann Gemeinschaftsanbietern einen schnelleren Zugang zu Betten und Transferprodukten bei vorübergehenden Bedarfssteigerungen ermöglichen. Aufgearbeitete Produkte bieten eine weitere Option für Käufer, die Lebenszykluskosten und Nachhaltigkeit bewerten. Arjo berichtete im zweiten Quartal 2026 von einer starken Leistung in seinem ReNu-Aufarbeitungsgeschäft und zeigte damit, dass Kreislaufmodelle in großem Maßstab betrieben werden können. Diese Modelle verlängern die Lebensdauer von Vermögenswerten und ermöglichen es Anbietern, auf Geräte zuzugreifen, ohne vollständige Ersatzkosten zu tragen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,18 % im Markt für Assistive Möbel. Die Region profitiert von einer großen älteren Bevölkerung, etablierten Erstattungswegen und einer breiten Gesundheitsinfrastruktur. Das United States Census Bureau berichtete im Jahr 2026, dass Babyboomer im Jahr 2025 zwischen 61 und 79 Jahre alt waren und eine große Kohorte von Erstnutzern von Produkten bildeten, die altersgerechtes Wohnen unterstützen. Medicare bietet eine Erstattungsgrundlage für förderfähige langlebige medizinische Geräte, obwohl die Medicaid-Abdeckung zwischen den Bundesstaaten variiert. Der Markt für Assistive Möbel profitiert in Nordamerika von der Nachfrage in Krankenhäusern, häuslicher Pflege, Langzeitpflege und Rehabilitation. Europa ist das zweitgrößte regionale Gebiet, gestützt durch Deutschlands Langzeitpflegebedarf und Arbeitsschutzanforderungen für motorisierte Betten.
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,10 % prognostiziert. Japan hatte im Jahr 2025 mit 29,70 % den weltweit höchsten Anteil der Bevölkerung ab 65 Jahren. Dies schafft einen anhaltenden Bedarf an hochwertigen Pflegemöbeln in Pflegeheimen und geriatrischen Krankenhäusern. Paramount Bed Holdings brachte im Juni 2025 ParaDrive als motorisierte Antriebsoption für seine elektrische ALiUS-Intensivbettreihe in Japan auf den Markt. China führte im Jahr 2025 den regionalen Verbrauch nach Wert an, da Krankenhausmodernisierungsprogramme klinische Betten und Patientenhandhabungsgeräte finanzierten. Südkorea wird bis 2060 voraussichtlich den weltweit höchsten Bevölkerungsanteil älterer Menschen haben, während Südostasien durch steigende Versicherungsabdeckung und Modernisierung von Krankenhausnetzwerken eine zunehmende Nachfrage erlebt.
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Marktes für Assistive Möbel, haben aber alle sich entwickelnde Chancen. Brasilien unterstützt die regionale Nachfrage durch seine ältere Bevölkerung, öffentliche Gesundheitsbeschaffung und private Krankenhauserweiterung in São Paulo. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren im Rahmen nationaler Entwicklungspläne in den Krankenhausbau und schaffen Chancen für Anbieter, die regionale Vertriebspartnerschaften aufbauen. Südafrika und Nigeria sind wichtige Gesundheitsmärkte in Subsahara-Afrika, obwohl öffentliche Finanzierung und Lücken im Kundendienst die Durchdringung einschränken. Begrenztes Bewusstsein und unzureichende Kapazitäten in der Ergotherapie beeinflussen auch die Produktauswahl in Lateinamerika und Teilen Afrikas. Anbieter können einige dieser Hindernisse durch lokale Schulungen, Servicenetzwerke und auf Budgetbedingungen zugeschnittene Produkte überwinden.

Wettbewerbslandschaft
Der Markt für Assistive Möbel ist bei hochwertigen Akutpflegeprodukten mäßig konsolidiert und über häusliche Pflege, Langzeitpflege und Entwicklungsregionen hinweg fragmentiert. Stryker, Getinge, LINET Group und Arjo konkurrieren bei der institutionellen Beschaffung durch Zertifizierung, vernetzte Funktionalität und Unterstützung klinischer Arbeitsabläufe. Die IEC-60601-1-Zertifizierung und ISO-konforme Tragfähigkeitstests bleiben wichtige Anforderungen für hochwertige institutionelle Verkäufe. Strykers ProCuity und LINETs Multicare X konkurrieren durch drahtlose Konnektivität, EHR- und Schwesternrufintegration sowie Sturzpräventionsfähigkeiten. Arjo berichtete im zweiten Quartal 2026 von einem organischen Wachstum von 4,70 % und einem siebten aufeinanderfolgenden Quartal mit Wachstum gegenüber dem Vorjahr in den Vereinigten Staaten, berichtete aber auch von Währungs-, Zoll- und Mixdruck. Diese Bedingungen zeigen, dass Größe nicht vor Erstattungs- und Betriebskostendruck schützt.
Akquisitionen und geografische Expansion sind prominente Wettbewerbsansätze. Rhône Capital schloss im Januar 2026 die Kombination von Invacare Europa und Asien-Pazifik mit Direct Healthcare Group ab, um DHCare zu gründen, das in 16 Ländern tätig ist und in mehr als 50 Länder exportiert. DHCare unterzeichnete im Jahr 2026 auch eine Vereinbarung zur Übernahme der Human Mobility-Sparte von Ottobock, vorbehaltlich eines geplanten Abschlusses im zweiten Halbjahr 2026. Die Transaktion erweitert seine Position in den Bereichen Pflegebetten, Patientenlifting, Mobilität und Elektrorollstühle. Savaria erwarb im Juli 2026 Vipal S.p.A. in Italien und fügte damit europäische Aufzugsfertigungskapazitäten hinzu. Dieser Schritt spiegelt den Wert lokaler Produktion und eines breiteren Barrierefreiheitsangebots wider.
Die Produktentwicklung konzentriert sich auch auf Funktionen, die Anbietern helfen, Sicherheit, Arbeitsbelastung und Lebenszykluskosten zu managen. LINETs Essenza 300 Junior+ bietet eine Dual-Use-Plattform für Kinder- und Erwachsenenpatienten gemäß den relevanten Bettsicherheitsstandards. Joerns erweiterte die Funktionalität seiner EasyCare-2026-Plattform durch Positionierungs- und bariatrische Pflegeverbesserungen. Arjos Aufarbeitungsaktivitäten zeigen, dass Wiederverwendungs- und Servicemodelle neben dem Neugeräteverkauf sichtbarer werden. Anbieter mit lokalem Service und Schulung können dort effektiver konkurrieren, wo Produkte Installation und laufende Wartung erfordern. Erschwingliche halbelelektrische Geräte und vernetzte häusliche Pflegedienste bleiben Bereiche, in denen sich die Angebote der Anbieter je nach Region unterscheiden.
Marktführer in der Branche für Assistive Möbel
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
LINET Group SE
-
Paramount Bed Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Savaria Corporation erwarb Vipal S.p.A. in Ferentillo, Italien, einen vertikal integrierten Hersteller von Wohnaufzügen und Fahrstühlen mit einer eigenen Fabrik von 6.000 m², wodurch europäische Aufzugsfertigungskapazitäten aufgebaut und Savarias 5-Jahres-Umsatzziel von 1,60 Milliarden CAD vorangetrieben wurden.
- Juni 2026: Getinge eröffnete einen Digital OR Hub in Hamburg, Deutschland, um die Entwicklung und Einführung digitaler perioperativer Workflow-Lösungen zu beschleunigen und die Modernisierung von Operationssälen mit vernetzten Geräten und strukturierten klinischen Datenflüssen zu verknüpfen.
- Mai 2026: LINET UK brachte die Essenza 300 Junior+ auf den Markt, ein Dual-Use-Akutkrankenhausbett, das EN 50637:2017 und EN 60601-2-52 für Kinder- und Erwachsenenpatienten auf einer einzigen Plattform erfüllt und auf der EBME EXPO 2026 vorgestellt wurde.
- April 2026: Joerns Healthcare veröffentlichte Verbesserungen für EasyCare 2026, darunter integrierte Längenverlängerung, ComfortPause-Positionierungserinnerungen, AutoContour mit ComfortChair-Integration und erweiterte bariatrische sichere Arbeitslast, ohne zusätzliche Zubehörteile oder Workflow-Änderungen


Umfang des globalen Berichts über den Markt für Assistive Möbel
Assistive Möbel sind so konzipiert, dass sie die Unabhängigkeit, Sicherheit, den Komfort und die Mobilität von Personen mit altersbedingten Einschränkungen, Behinderungen oder medizinischen Bedürfnissen verbessern. Der Markt für Assistive Möbel ist nach Produkttyp, Form, Betriebsmechanismus, Material, Anwendung, Endnutzer, Geschäftsmodell und Geografie segmentiert. Nach Produkttyp ist der Markt in Betten und Schlafmöbel, Stühle und Liegestühle, Tische und Arbeitsflächen, Transfer- und Positionierungsmöbel, Badezimmersicherheitsmöbel, mobilitätsintegrierte und barrierefreie Möbel sowie Kissen, Matratzen und Stützflächen segmentiert. Nach Form und Betriebsmechanismus ist er in manuelle und höhenfeste Möbel, halbelelektrische Möbel, vollständig elektrische Möbel sowie intelligente und IoT-fähige Möbel segmentiert. Nach Material ist er in Metall und Edelstahl, Kunststoff und Polymer, Schaum und druckentlastende Materialien, Stoff und Polsterung sowie Holz und Holzwerkstoffe segmentiert. Nach Anwendung ist er in Alltagshilfe, Behinderungsunterstützung, Altenpflege und altersgerechtes Wohnen, Verletzungsrehabilitation, postoperative und Übergangsversorgung, Prävention von Druckverletzungen sowie sichere Patientenhandhabung und Transfer segmentiert. Nach Endnutzer ist er in häusliche Pflegeeinrichtungen, Krankenhäuser und Fachkliniken, betreute Wohneinrichtungen, Pflegeheime und Langzeitpflegeeinrichtungen, Rehabilitations- und Physiotherapiezentren, ambulante Operationszentren sowie Militär- und Feldkrankenhäuser segmentiert. Nach Geschäftsmodell ist er in Kapitalkauf, Langzeitmiete, Bedarfs- und Kurzzeitmiete sowie aufgearbeitete und wiederaufbereitete Möbel segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
| Betten und Schlafmöbel | Allgemeine und verstellbare Betten |
| Intensivstations- und Intensivpflegebetten | |
| Kinder- und Entbindungsbetten | |
| Bariatrische Betten | |
| Niedrig- und bodennahe Betten | |
| Intelligente und vernetzte Betten | |
| Stühle und Liegestühle | Aufstehsessel |
| Aufzugstühle | |
| Klinische Stühle und Patientenstühle | |
| Bariatrische Stühle und Liegestühle | |
| Dusch- und Toilettenstühle | |
| Tische und Arbeitsflächen | Betttische |
| Höhenverstellbare Tische | |
| Untersuchungs- und Therapieliegen | |
| Ess- und Aktivitätstische | |
| Transfer- und Positionierungsmöbel | Patientenlifte und Transferhilfen |
| Aufstehmöbel | |
| Positionierungshilfen und Keile | |
| Badezimmersicherheitsmöbel | Haltegriffe und Geländer |
| Erhöhte Toilettensitze und Rahmen | |
| Badebänke und Duschstühle | |
| Mobilitätsintegrierte und barrierefreie Möbel | Rampen und Schwellensysteme |
| Rollstuhlgerechte Aufbewahrung | |
| Türöffner und Zugangsbeschläge | |
| Kissen, Matratzen und Stützflächen | Druckumverteilungskissen |
| Positionierungskissen und Keile | |
| Niederluft- und Wechseldruckflächen |
| Manuelle und höhenfeste Möbel |
| Halbelelektrische Möbel |
| Vollständig elektrische Möbel |
| Intelligente und IoT-fähige Möbel |
| Metall und Edelstahl |
| Kunststoff und Polymer |
| Schaum und druckentlastende Materialien |
| Stoff und Polsterung |
| Holz und Holzwerkstoffe |
| Alltagshilfe |
| Behinderungsunterstützung |
| Altenpflege und altersgerechtes Wohnen |
| Verletzungsrehabilitation |
| Postoperative und Übergangsversorgung |
| Prävention von Druckverletzungen |
| Sichere Patientenhandhabung und Transfer |
| Häusliche Pflegeeinrichtungen |
| Krankenhäuser und Fachkliniken |
| Betreute Wohneinrichtungen |
| Pflegeheime und Langzeitpflegeeinrichtungen |
| Rehabilitations- und Physiotherapiezentren |
| Ambulante Operationszentren |
| Militär- und Feldkrankenhäuser |
| Direkte Ausschreibungen und institutionelle Verkäufe |
| Händler und Distributoren |
| Stationärer Einzelhandel |
| Online-Einzelhandel und digitale Kataloge |
| Kapitalkauf |
| Langzeitmiete |
| Bedarfs- und Kurzzeitmiete |
| Aufgearbeitete und wiederaufbereitete Möbel |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Betten und Schlafmöbel | Allgemeine und verstellbare Betten |
| Intensivstations- und Intensivpflegebetten | ||
| Kinder- und Entbindungsbetten | ||
| Bariatrische Betten | ||
| Niedrig- und bodennahe Betten | ||
| Intelligente und vernetzte Betten | ||
| Stühle und Liegestühle | Aufstehsessel | |
| Aufzugstühle | ||
| Klinische Stühle und Patientenstühle | ||
| Bariatrische Stühle und Liegestühle | ||
| Dusch- und Toilettenstühle | ||
| Tische und Arbeitsflächen | Betttische | |
| Höhenverstellbare Tische | ||
| Untersuchungs- und Therapieliegen | ||
| Ess- und Aktivitätstische | ||
| Transfer- und Positionierungsmöbel | Patientenlifte und Transferhilfen | |
| Aufstehmöbel | ||
| Positionierungshilfen und Keile | ||
| Badezimmersicherheitsmöbel | Haltegriffe und Geländer | |
| Erhöhte Toilettensitze und Rahmen | ||
| Badebänke und Duschstühle | ||
| Mobilitätsintegrierte und barrierefreie Möbel | Rampen und Schwellensysteme | |
| Rollstuhlgerechte Aufbewahrung | ||
| Türöffner und Zugangsbeschläge | ||
| Kissen, Matratzen und Stützflächen | Druckumverteilungskissen | |
| Positionierungskissen und Keile | ||
| Niederluft- und Wechseldruckflächen | ||
| Nach Form und Betriebsmechanismus | Manuelle und höhenfeste Möbel | |
| Halbelelektrische Möbel | ||
| Vollständig elektrische Möbel | ||
| Intelligente und IoT-fähige Möbel | ||
| Nach Material | Metall und Edelstahl | |
| Kunststoff und Polymer | ||
| Schaum und druckentlastende Materialien | ||
| Stoff und Polsterung | ||
| Holz und Holzwerkstoffe | ||
| Nach Anwendung | Alltagshilfe | |
| Behinderungsunterstützung | ||
| Altenpflege und altersgerechtes Wohnen | ||
| Verletzungsrehabilitation | ||
| Postoperative und Übergangsversorgung | ||
| Prävention von Druckverletzungen | ||
| Sichere Patientenhandhabung und Transfer | ||
| Nach Endnutzer | Häusliche Pflegeeinrichtungen | |
| Krankenhäuser und Fachkliniken | ||
| Betreute Wohneinrichtungen | ||
| Pflegeheime und Langzeitpflegeeinrichtungen | ||
| Rehabilitations- und Physiotherapiezentren | ||
| Ambulante Operationszentren | ||
| Militär- und Feldkrankenhäuser | ||
| Nach Vertriebskanal | Direkte Ausschreibungen und institutionelle Verkäufe | |
| Händler und Distributoren | ||
| Stationärer Einzelhandel | ||
| Online-Einzelhandel und digitale Kataloge | ||
| Nach Geschäftsmodell | Kapitalkauf | |
| Langzeitmiete | ||
| Bedarfs- und Kurzzeitmiete | ||
| Aufgearbeitete und wiederaufbereitete Möbel | ||
| Nach Region | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Assistive Möbel bis 2031 erreichen?
Der Markt für Assistive Möbel wird bis 2031 voraussichtlich 17,76 Milliarden USD erreichen und von 2026 an mit einer CAGR von 6,85 % wachsen.
Welche Produktkategorie führt die Nachfrage nach Assistiven Möbeln an?
Betten und Schlafmöbel führten im Jahr 2025 mit einem Anteil von 38,19 % und werden bis 2031 voraussichtlich mit einer CAGR von 7,16 % wachsen.
Warum werden intelligente Betten in Pflegeeinrichtungen immer wichtiger?
Vernetzte Betten können Sturzprävention, Pflegekräftealarme, Workflow-Koordination und vorausschauende Wartung unterstützen. Eine Studie aus dem Jahr 2024 berichtete von einer Reduzierung der Bettstürze um 88,00 % mit einem integrierten IoT-Bettausstiegssystem.
Welcher Endnutzer hat den größten Nachfrageanteil?
Krankenhäuser und Fachkliniken hielten im Jahr 2025 einen Anteil von 63,11 %, da sie Hochpflegepatienten betreuen und Produkte benötigen, die formale Sicherheits- und Compliance-Standards erfüllen.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,10 % prognostiziert, gestützt durch Japans ältere Bevölkerung, Chinas Krankenhausmodernisierung und die Expansion der institutionellen Pflege in der gesamten Region.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
