
Tamaño y Cuota del Mercado de Turismo Médico de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 70.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 145.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo Médico de Asia Pacífico por Mordor Intelligence
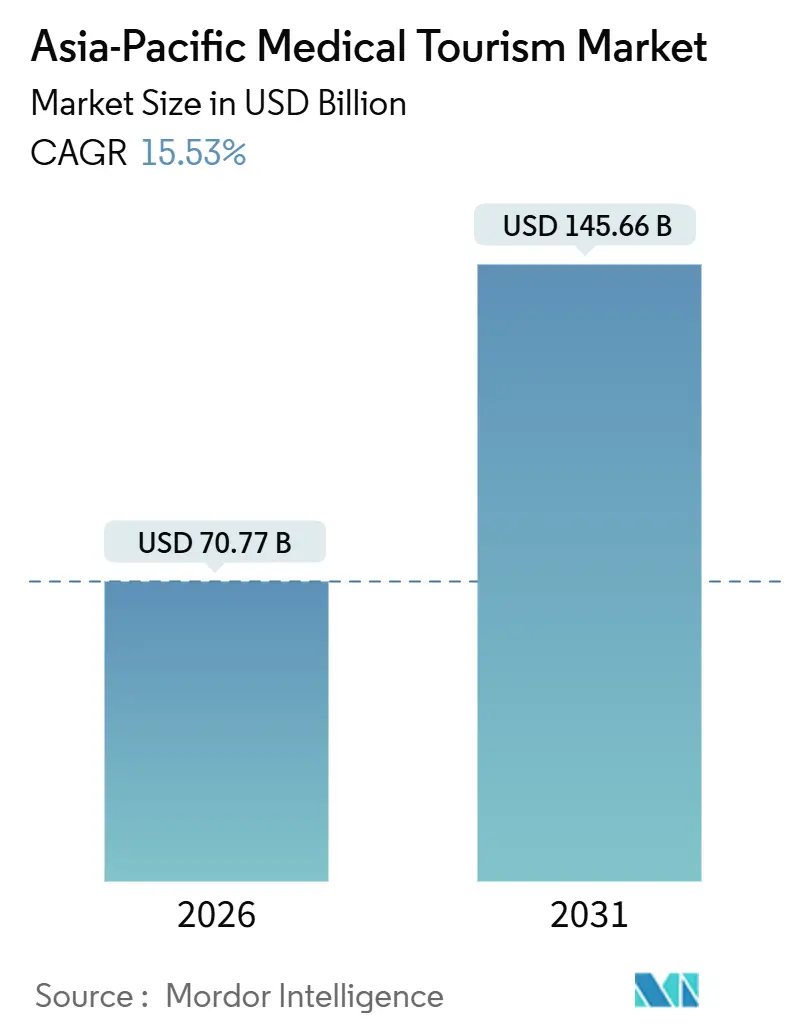
El tamaño del Mercado de Turismo Médico de Asia Pacífico se estima en 70.770 millones de USD en 2026, y se espera que alcance los 145.660 millones de USD en 2031, con una CAGR del 15,53% durante el período de previsión (2026-2031).
La demanda se sustenta en una ventaja de costos estructural del 40%–80% frente a los proveedores de la OCDE, una red en expansión de más de 1.100 hospitales acreditados por la Comisión Conjunta Internacional (JCI), y una rápida adopción de la robótica quirúrgica que reduce las brechas de calidad percibida. Las cadenas de hospitales privados continúan invirtiendo en unidades especializadas de oncología, fertilidad y cirugía ortopédica robótica, mientras que los proyectos piloto de seguros transfronterizos de la ASEAN y la liberalización de visas reducen la fricción administrativa para los pacientes. Las instalaciones de nivel medio en Vietnam y Malasia están ampliando su capacidad para atender a viajeros de ingresos medios que ahora acceden a un reembolso parcial del seguro para la atención médica en el extranjero. Por el contrario, las preocupaciones relacionadas con la salud en los viajes y la inflación médica del 5%–8% anual atenúan el arbitraje de costos que sustenta los flujos de pacientes.
Conclusiones Clave del Informe
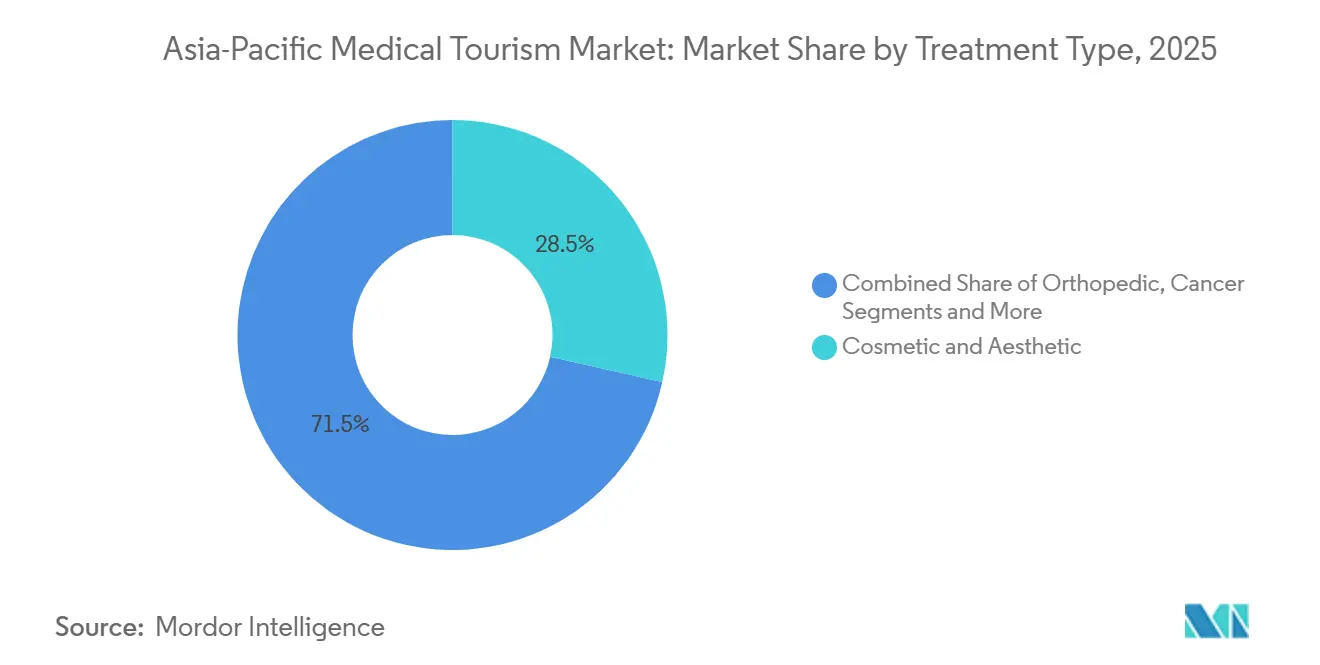
- Por tipo de tratamiento, los procedimientos cosméticos y estéticos representaron el 28,55% de la cuota de ingresos del mercado de turismo médico de Asia Pacífico en 2025, mientras que se prevé que la cirugía ortopédica crezca a una CAGR del 18,25% hasta 2031.
- Por proveedor de servicios, los hospitales privados captaron el 60,53% de la cuota del mercado de turismo médico de Asia Pacífico en 2025, mientras que los centros de cirugía ambulatoria registran la CAGR proyectada más rápida, del 19,85%, hasta 2031.
- Por país, India representó el 25,13% del tamaño del mercado de turismo médico de Asia Pacífico en 2025, y Vietnam avanza a una CAGR del 18,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diferencial de costos frente a los países de la OCDE | +3.2% | India, Tailandia, Vietnam, Malasia | Largo plazo (≥4 años) |
| Creciente riqueza de la clase media y portabilidad del seguro | +2.8% | Tailandia, Malasia, Vietnam, India, China | Mediano plazo (2-4 años) |
| Programas gubernamentales de visa y promoción | +2.1% | India, Tailandia, Vietnam, Malasia, Corea del Sur | Corto plazo (≤2 años) |
| Proliferación de hospitales acreditados por la JCI | +2.5% | Tailandia, Singapur, India, Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de robótica quirúrgica y tecnología avanzada | +3.0% | Corea del Sur, Japón, Singapur, India, China | Largo plazo (≥4 años) |
| Marcos de seguros transfronterizos de la ASEAN | +1.7% | Estados miembros de la ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Diferencial de Costos frente a los Países de la OCDE
Los procedimientos electivos en Bangkok o Chennai cuestan entre un 40%–80% menos que en los Estados Unidos, el Reino Unido o Australia[1]Bangkok Hospital Group, "Guía Internacional de Precios para Pacientes," bangkokhospital.com. Un reemplazo de rodilla en Tailandia tiene un costo promedio de 12.000 USD frente a los 50.000 USD en los Estados Unidos, y una rinoplastia cosmética en Seúl cuesta 3.500 USD en comparación con los 15.000 USD en Sídney. Los salarios más bajos de los médicos, la producción de dispositivos médicos subsidiada en el marco del esquema de Incentivos Vinculados a la Producción de India, y los bienes raíces más económicos sustentan esta ventaja. La campaña «Año del Turismo Médico 2026» de Malasia agrupa paquetes de tratamiento y hotel con precios un 60% por debajo de las tarifas del país de origen para los pacientes del Golfo.
Creciente Riqueza de la Clase Media y Portabilidad del Seguro
La ASEAN incorporó 50 millones de hogares de ingresos medios entre 2020 y 2024, lo que incrementó los presupuestos discrecionales destinados a la atención médica. Los proyectos piloto de seguros transfronterizos permiten ahora a los ciudadanos tailandeses obtener atención ortopédica o cardíaca en Malasia con un reembolso de hasta el 70%. El turismo de fertilidad es el más beneficiado: Malasia atrae a parejas indonesias que buscan protocolos de fecundación in vitro (FIV) conformes con el halal, mientras que Singapur capta pacientes chinos e indios para pruebas genéticas de alta gama.
Programas Gubernamentales de Visa y Promoción
La Visa Médica de India procesó 635.000 entradas en 2023, un 40% más que en 2022, y ofrece estancias de triple entrada de 60 días[2]Ministerio de Asuntos Exteriores de India, "Estadísticas de Visa Médica 2024," mea.gov.in. Tailandia otorga visas médicas de 90 días con acceso para acompañantes, y el sistema de visa electrónica de Vietnam en 2024 redujo el tiempo de tramitación de 15 a 3 días. Malasia destinó 15 millones de USD a marketing global en 2026, haciendo hincapié en la alimentación halal y las instalaciones para la oración.
Proliferación de Hospitales Acreditados por la JCI
Las acreditaciones regionales de la JCI aumentaron de 800 en 2020 a más de 1.100 en 2025, incrementando la confianza de los pacientes internacionales. Tailandia lidera con más de 60 instalaciones certificadas, y Vietnam añadió cinco en 2024 únicamente. Bumrungrad International cuenta ahora con facturación directa con más de 500 aseguradoras, resultado vinculado a su estatus de acreditación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre sanitaria en los viajes y secuelas de la pandemia | −2.3% | Japón, Australia, China | Corto plazo (≤2 años) |
| Variabilidad percibida en la calidad y seguridad | −1.8% | Vietnam, Filipinas, Indonesia | Mediano plazo (2-4 años) |
| Brechas en la continuidad de la atención postoperatoria | −1.5% | Global | Largo plazo (≥4 años) |
| Inflación médica que erosiona la ventaja de precios | −1.9% | India, Tailandia, Malasia, Vietnam | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre Sanitaria en los Viajes y Secuelas de la Pandemia
Los viajes al exterior desde Japón y Australia se recuperaron únicamente al 70% de los niveles de 2019 en 2024, lo que refleja el persistente temor a las infecciones y el incremento de las primas de seguros[3]Agencia de Turismo de Japón, "Encuesta de Viajes al Exterior 2024," mlit.go.jp. Los viajes al exterior desde China se mantuvieron moderados, en 300.000, debido a los retrasos en la tramitación de visas y el escrutinio sobre el control de capitales. Los plazos de reserva en los hospitales de Bangkok se extendieron a 12 semanas, ya que los pacientes solicitaron múltiples teleconsultas antes de viajar.
Variabilidad Percibida en la Calidad y Seguridad
Singapur publica anualmente datos sobre infecciones y readmisiones, lo que fortalece la confianza. Vietnam y Filipinas dependen de auditorías voluntarias, lo que da lugar a informes de eventos adversos poco frecuentes pero ampliamente difundidos. Las indemnizaciones por responsabilidad civil se mantienen bajas —entre 50.000 y 100.000 USD en Tailandia— frente a los acuerdos de varios millones de dólares en los Estados Unidos, lo que disuade a los pacientes con aversión al riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
La Ortopedia Reconfigura la Combinación de la DemandaLos procedimientos cosméticos y estéticos representaron el 28,55% del mercado de turismo médico de Asia Pacífico en 2025, sustentados por 705.044 pacientes de dermatología en Corea del Sur y el floreciente mercado de dispositivos en Tailandia. En contraste, se proyecta que la cirugía ortopédica se expanda a una CAGR del 18,25%, la más alta entre los segmentos, impulsada por los reemplazos articulares robóticos y los largos tiempos de espera en el sistema público de Japón y Australia. El tamaño del mercado de turismo médico de Asia Pacífico para tratamientos dentales está en alza, con una previsión de 4.200 millones de USD para Tailandia en 2031, y los viajeros ahorran hasta un 70% en implantes. Los procedimientos cardiovasculares, oncológicos, de fertilidad y neurológicos amplían colectivamente la combinación de casos regional a medida que la terapia de protones y los laboratorios avanzados de FIV se abren en toda la región.
La paridad tecnológica con los centros de la OCDE se está reduciendo. La disponibilidad de terapia de protones en India y Corea del Sur, junto con el diagnóstico por imagen habilitado por IA, eleva la confianza clínica entre los pacientes de alta complejidad. Mientras tanto, los complementos de bienestar en paquete —como la rehabilitación postoperatoria en centros turísticos tailandeses o la recuperación mediante ayurveda en Kerala— mejoran el valor percibido. En consecuencia, la industria de turismo médico de Asia Pacífico atrae tanto a viajeros sensibles al costo como a aquellos orientados a los resultados, equilibrando la estética electiva con las intervenciones oncológicas y cardíacas que salvan vidas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Proveedor de Servicios:
Los Centros Ambulatorios Capturan la Migración de Casos de DíaLos hospitales privados generaron el 60,53% de los ingresos de 2025, ya que el personal multilingüe y los convenios con aseguradoras canalizan a los pacientes hacia los campus de servicio completo. Sin embargo, los centros de cirugía ambulatoria (ASC, por sus siglas en inglés) están creciendo un 19,85% anual al atender casos de día de baja complejidad, en particular oftalmología y procedimientos estéticos en el distrito Gangnam de Seúl y el corredor Novena de Singapur. Se espera que la cuota del mercado de turismo médico de Asia Pacífico correspondiente a los ASC se amplíe a medida que los organismos reguladores emitan licencias simplificadas para aliviar la saturación en los hospitales públicos.
La consolidación de cadenas hospitalarias añade eficiencias de escala. La red de 80 instalaciones de IHH Healthcare estandariza los protocolos y centraliza la adquisición de dispositivos, reduciendo los costos hasta un 20%. Las clínicas especializadas (fertilidad, dental, oftalmología) se expanden hacia ciudades de segundo nivel donde los bienes raíces y la mano de obra son más económicos, ofreciendo una demanda doméstica resiliente que amortigua la volatilidad internacional. En conjunto, estas dinámicas refuerzan la elección del paciente, diversifican la oferta y fomentan la competencia de precios.
Análisis Geográfico
Mercado de Turismo Médico de India
India controló el 25,13% de los ingresos regionales de 2025, impulsada por 635.000 llegadas en 2023 y un objetivo de 2 millones de llegadas para 2030. El tamaño del mercado de turismo médico de Asia-Pacífico para India está preparado para un crecimiento de dos dígitos, ya que Apollo, Fortis y Max invierten 500 millones de USD para añadir 2.000 camas y 15 laboratorios de cateterismo, y el robot doméstico SSI Mantra reduce los costos de entrada para los hospitales de nivel 2. Los precios de cirugía cardíaca de 8.000 USD y 45 hospitales acreditados por JCI preservan la ventaja competitiva de India.
Mercado de Turismo Médico de Tailandia
Tailandia recibió 1,2 millones de pacientes en 2024, generando 850 millones de USD en ingresos. Más de 60 hospitales acreditados por JCI, una visa médica de 90 días y 20 millones de USD en gastos de marketing en 2024 subrayan el apoyo estatal. Los volúmenes de cirugía estética y FIV aumentan a medida que el mercado de dispositivos estéticos de Tailandia se aproxima a 7,51 mil millones de USD para 2027, impulsado por la demanda coreana y china.
Mercado de Turismo Médico de Vietnam y Corea del Sur
Vietnam registra la CAGR por país más rápida, del 18,51% hasta 2031, impulsada por la expansión de 10 hospitales de Vinmec y la liberalización de visados mediante la Resolución 06/NQ-CP. La acreditación JCI del Hospital FV en 2024 eleva la percepción de calidad, mientras que el gobierno fija como objetivo 1 millón de turistas médicos para 2030. Corea del Sur recibió 1,17 millones de pacientes extranjeros en 2024, con la dermatología representando el 56,6% del volumen, y designó seis ciudades médicas que ofrecen beneficios fiscales a los hospitales de alto volumen.
Mercado de Turismo Médico de Asia-Pacífico
Malasia regresó a los niveles previos a la pandemia con 1,2 millones de llegadas en 2023 y busca ingresos de 2,7 mil millones de USD para 2030 a través de su campaña promocional de 2026. Singapur se posiciona en el segmento premium, atendiendo a 30.000 pacientes extranjeros de oncología y cardiología en 2024 con valores promedio por caso superiores a 25.000 USD. China sigue siendo un mercado de origen importante, pero también está expandiendo centros de robótica de entrada, mientras que Australia principalmente envía pacientes al extranjero para evitar las largas colas de ortopedia y odontología.
Panorama regulatorio
La regulación del turismo médico en Asia-Pacífico se centra en la habilitación de proveedores de salud, la seguridad del paciente y los informes de calidad, y las medidas de facilitación de viajes que reducen la fricción de entrada para los pacientes internacionales. India cuenta con vías dedicadas de visa médica (con 635.000 entradas de visa médica en 2023) y estableció la National Medical and Wellness Tourism Promotion Board (NMWTB) bajo el Ministerio de Turismo para coordinar a las partes interesadas y estandarizar la promoción. La señalización de calidad también depende cada vez más de la acreditación global, con más de 1.100 hospitales acreditados por JCI en la región para 2025, junto con requisitos de transparencia a nivel nacional, como las presentaciones ante el Ministerio de Salud de Singapur (MOH) por parte de hospitales privados, que incluyen tasas trimestrales de complicaciones quirúrgicas y métricas de satisfacción del paciente.
Varios mercados están añadiendo marcos de tipo programa que afectan la forma en que los proveedores empaquetan servicios para pacientes internacionales. Vietnam está ejecutando un proyecto del Ministerio de Salud para 2025-2030 orientado a desarrollar servicios médicos de alta calidad con criterios para hospitales que atienden a pacientes internacionales, alineado con el impulso más amplio de cumplir con estándares internacionales (JCI o equivalente) para un conjunto definido de hospitales. A nivel regional, los grupos de trabajo de la ASEAN han evaluado brechas en el turismo de salud y bienestar, reforzando el papel de la coordinación transfronteriza junto con las normas nacionales. En contraste, se ha caracterizado a Japón como carente de una ley única dedicada al turismo médico entrante (a septiembre de 2025), y se basa en el cumplimiento bajo estatutos sectoriales existentes, como la Ley de Profesionales Médicos y la Ley de Agencias de Viajes.
Panorama Competitivo
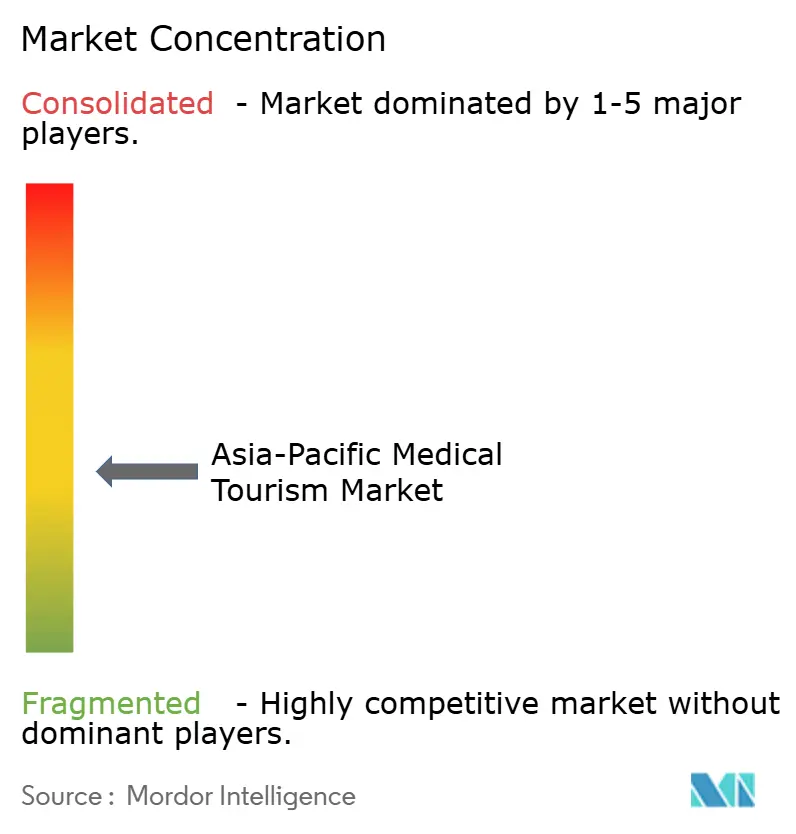
Los principales grupos —IHH Healthcare, Bangkok Dusit Medical Services (BDMS), Apollo Hospitals, Bumrungrad International y Raffles Medical— representan conjuntamente una cuota relativamente pequeña de los ingresos regionales, lo que confirma un mercado fragmentado propicio para especialistas de nicho. IHH aprovecha su presencia de 80 hospitales en 10 países para referir casos de oncología y cardiología de forma cruzada, reduciendo los costos de dispositivos mediante adquisiciones masivas. BDMS opera 50 hospitales en Tailandia, Camboya y Myanmar, canalizando los casos complejos hacia los hospitales insignia de Bangkok equipados con unidades de terapia de protones. La red de 71 instalaciones de Apollo atiende a pacientes desatendidos del sur de Asia y África, apoyada por una plataforma de telemedicina que abarca 140 países.
La estrategia competitiva se centra en la tecnología y las alianzas con aseguradoras. Bumrungrad International mantiene más de 500 acuerdos de facturación directa que protegen los ingresos de las fluctuaciones cambiarias. Las instalaciones de cirugía robótica se correlacionan con incrementos del 20%–30% en las consultas de pacientes del exterior en un año. Entre los nuevos actores disruptivos se encuentran Vinmec en Vietnam, que añadió 1.500 camas y obtuvo tres acreditaciones JCI desde 2023, y las clínicas cosméticas de alto volumen de Gangnam, cada una realizando más de 10.000 rinoplastias anuales a precios un 30% inferiores a los de los hospitales de servicio completo.
Líderes de la Industria del Turismo Médico de Asia Pacífico
Apollo Hospital Enterprise Limited
Bumrungrad International Hospital
Fortis Healthcare Limited
KPJ Healthcare Berhad
Aditya Birla Memorial Hospital
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turismo Médico de Asia-Pacífico
- Aditya Birla Memorial Hospital
- Apollo Hospitals
- Asian Heart Institute
- Bangkok Dusit Medical Services
- Bangkok Hospital
- Bumrungrad International Hospital
- Fortis Healthcare Ltd.
- Gleneagles Hospital Kuala Lumpur
- IHH Healthcare Berhad
- KPJ Healthcare Berhad
- LV Prasad Eye Institute
- Mount Elizabeth Hospital
- Penang Adventist Hospital
- Prince Court Medical Centre
- Raffles Medical Group
- Samitivej Sukhumvit Hospital
- Seoul Samsung Medical Center
- Sunway Medical Centre
- Yanhee Hospital
Lea el análisis de las empresas de turismo médico de asia-pacífico

Oportunidades de mercado y perspectivas futuras
Los programas de fortalecimiento de capacidades e integración de servicios respaldados por el gobierno están creando espacio en blanco para vías escalables y estandarizadas de pacientes internacionales más allá de los hospitales insignia. El Presupuesto de la Unión de India 2026 solicitó cinco Centros Médicos Regionales que integren servicios médicos, educación e investigación, y también introdujo un piloto para 2026-27 para capacitar a 10.000 guías en 20 sitios turísticos icónicos, lo que respalda los recorridos integrales del paciente (navegación, interpretación y apoyo local) más allá de la sola capacidad clínica. En la ASEAN, la evaluación de brechas sobre el turismo de salud y bienestar señala oportunidades para que proveedores, aseguradoras y facilitadores reduzcan la fricción en la información previa al viaje, la continuidad de la atención y la coordinación transfronteriza.
La expansión liderada por proveedores y las plataformas en destinos clave también están ampliando segmentos abordables, como fertilidad, salud materno-infantil y especialidades terciarias, que se benefician de la atención empaquetada y la confianza de marca. KPJ Healthcare ha asignado 5.000 millones de RM en inversiones de capital para 2026-2030 para añadir 2.200 camas y expandirse a 15 Centros de Excelencia, respaldando una mayor capacidad de admisión y profundidad de especialidades en Malasia. Vietnam tiene un objetivo explícito vinculado a estándares internacionales (JCI o equivalente) para al menos 15 hospitales (incluidos cinco establecimientos públicos) para 2030, generando espacio para que operadores hospitalarios, consultores de acreditación y facilitadores de viajes médicos desarrollen líneas de servicio orientadas internacionalmente. En el lado de la captura de demanda, las grandes redes están invirtiendo en distribución y compromiso habilitado digitalmente, incluyendo a Apollo Hospitals, que planea una escisión de sus negocios de farmacia y salud digital con una posible cotización para el cuarto trimestre del año fiscal 27, lo que se alinea con la necesidad de teleconsultas, seguimientos y soporte de pagos y farmacia en torno a episodios de atención transfronterizos.
Recent Industry Developments in Mercado de Turismo Médico de Asia-Pacífico
- Junio de 2026: Bumrungrad International Hospital fue reconocido como uno de los Mejores Hospitales Especializados de Asia Pacífico 2026 por Newsweek en 10 especialidades médicas. El reconocimiento subraya su cartera de atención especializada y respalda la confianza de los pacientes transfronterizos y las consultas entrantes.
- Mayo de 2026: Apollo Hospitals Enterprise Limited inauguró su 76.º hospital, un hospital inteligente de 400 camas en el Distrito Financiero de Hyderabad, Telangana. La expansión añade capacidad en un centro clave de turismo médico de APAC y mejora la presencia regional de la empresa y el acceso a servicios quirúrgicos y clínicos de alta gama.
- Mayo de 2026: Fortis Healthcare Limited adquirió el People Tree Hospital de 100 camas en Yeshwanthpur, Bengaluru, por 43 Crore INR. La adquisición amplía la red hospitalaria y la capacidad de camas en un mercado clave de India, fortaleciendo la escala regional y la combinación de servicios en el sector de salud privado.


Mercado de Turismo Médico de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca el gasto vinculado a pacientes que viajan a través de fronteras hacia Asia-Pacífico para recibir tratamientos médicos planificados, donde el servicio es prestado por hospitales o proveedores similares y pagado por pacientes internacionales o sus patrocinadores.
Exclusiones del alcance: no se contabiliza la atención local doméstica sin viaje transfronterizo ni el gasto en viajes de ocio no médicos.
Descripción general de la segmentación
- Por Tipo de Tratamiento
- Dental
- Cosmético y Estético
- Cardiovascular
- Ortopédico
- Neurológico
- Oncológico (Cáncer)
- Fertilidad y Reproductivo
- Otros Tratamientos
- Por Proveedor de Servicios
- Hospitales Públicos
- Hospitales Privados
- Clínicas Especializadas
- Centros de Cirugía Ambulatoria
- Por País
- China
- Japón
- Australia
- India
- Corea del Sur
- Vietnam
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la estructura base del grupo de demanda y anclar los supuestos por país a señales públicas. Revisamos series oficiales de llegadas y propósito de viaje donde estaban disponibles, junto con la capacidad del sistema de salud y el contexto de precios, para mantener tanto los volúmenes como el valor alineados con las condiciones observables.
Las fuentes consultadas incluyeron conjuntos de datos y publicaciones públicas, como los indicadores de turismo de la UNWTO, series macroeconómicas del Banco Mundial y el FMI, estadísticas de salud de la OCDE, indicadores de sistemas de salud de la Organización Mundial de la Salud, y ministerios nacionales de turismo y paneles de inmigración en destinos clave de Asia-Pacífico. También utilizamos sitios web de proveedores, informes anuales y prensa de reputación para rastrear cambios en la combinación de tratamientos y el enfoque de marketing. Además, hicimos referencia a suscripciones pagadas para datos financieros e inteligencia de empresas, y otra para flujos comerciales a nivel de envío cuando ayudó a validar la intensidad de dispositivos médicos en los centros de destino. Las fuentes aquí enumeradas no son exhaustivas, y se utilizaron otras referencias públicas para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
Conversamos con proveedores de atención médica, facilitadores de turismo médico, funcionarios de turismo, aseguradoras y gerentes de hospitales en Asia-Pacífico. Sus comentarios se utilizan para validar los flujos de pacientes, la combinación de tratamientos, el gasto promedio, los cambios de capacidad, los efectos de las visas y los vacíos en los datos públicos. Las entrevistas y encuestas también ayudan a probar las estimaciones finales por país antes de su aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción descendente del grupo de demanda, donde los indicadores de viaje y flujo de pacientes, la combinación de tratamientos y las bandas de precios típicas se utilizan para reconstruir el gasto total por destino. Esto se verifica luego mediante aproximaciones ascendentes selectivas, como el precio promedio muestreado de un procedimiento multiplicado por los volúmenes estimados de casos internacionales para los principales clústeres de proveedores, seguido de verificaciones de canal con intermediarios para ajustar por fugas y doble contabilización.
Los insumos clave utilizados en el modelo incluyen las llegadas de pacientes internacionales (o series proxy cuando la información es limitada), indicadores de capacidad del país de destino, como camas de hospitales privados y centros acreditados, cambios en la combinación de tratamientos hacia procedimientos de mayor valor, precios promedio de procedimientos y patrones de descuento para pacientes que pagan de su bolsillo, y movimientos de divisas que cambian la asequibilidad para los pacientes entrantes. Para la previsión, nos basamos en modelado por escenarios guiado por las opiniones de expertos sobre fricciones de viaje, cambios de visa y política, y planes de expansión hospitalaria, y luego lo traducimos en trayectorias anuales de pacientes e ingresos. Cuando faltan señales ascendentes en destinos más pequeños, las brechas se manejan mediante ratios de países pares y luego se revisan en entrevistas para evitar sobreestimar los mercados desatendidos.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que las cifras finales sigan siendo rastreables a señales del mundo real. Los resultados del modelo se comparan con indicadores independientes, como los repuntes de viajes entrantes, la expansión de la capacidad hospitalaria y los objetivos reportados de los programas de viaje médico, y luego se revisan para detectar valores atípicos a nivel de país y de tratamiento.
Si aparecen grandes variaciones, volvemos a verificar la lógica de precios, las conversiones de divisas y los volúmenes de pacientes implícitos, y luego recontactamos a las fuentes cuando se necesita aclaración. Cada informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando un evento material cambia la demanda o la oferta. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban una visión actualizada en lugar de una instantánea antigua.
Tamaño del mercado de turismo médico de Asia Pacífico de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para el turismo médico de Asia-Pacífico pueden diferir incluso cuando el tema parece idéntico, porque cada editor traza la línea de manera diferente sobre qué gasto se cuenta y qué años y tipos de cambio se aplican. Otro factor es hasta qué punto algunas estimaciones dependen fuertemente de un único proxy, como las llegadas, mientras que otras construyen el valor a partir de la economía de los tratamientos y la capacidad de los proveedores.
Los complementos de turismo de ocio, como hoteles, transporte local y paquetes turísticos, quedan fuera del alcance de Mordor Intelligence, lo que tiende a reducir el total a los ingresos por servicios médicos que pueden vincularse a los flujos de pacientes y a los precios de los procedimientos. Las diferencias también surgen de si las estimaciones asumen una recuperación agresiva pospandemia en pacientes entrantes, si suavizan los precios promedio entre tratamientos, y con qué frecuencia se actualiza el modelo por cambios de política, movimientos de divisas y adiciones de capacidad en destinos clave.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 70,77 mil millones de USD (2026) | |
| Asociación Industrial A | 83,20 mil millones de USD (2026) | A menudo amplía la canasta de gasto para incluir elementos de viaje no clínicos y gasto de acompañantes, y luego aplica promedios amplios que pueden sobreestimar el valor en destinos de menor precio. |
| Consultoría Regional B | 61,40 mil millones de USD (2026) | Comúnmente utiliza supuestos conservadores de recuperación de pacientes entrantes y actualizaciones limitadas de precios de tratamiento, y puede subestimar los procedimientos de mayor valor que crecen más rápido que las llegadas generales. |
La dispersión entre los tres valores refleja principalmente qué se cuenta como ingresos de turismo médico y con qué rapidez se actualizan los precios y los volúmenes entrantes después de shocks. Al mantener la estimación vinculada al valor liderado por procedimientos y verificar los volúmenes de pacientes implícitos frente a la capacidad y las señales de viaje, la cifra resultante sigue siendo más fácil de auditar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de turismo médico de Asia Pacífico?
El tamaño del mercado de turismo médico de Asia Pacífico es de 70.770 millones de USD en 2026 y se prevé que alcance los 145.660 millones de USD en 2031.
¿Qué tipo de tratamiento crece más rápido en la región?
La cirugía ortopédica lidera con una CAGR del 18,25% hasta 2031, impulsada por la demanda de reemplazos articulares robóticos y los largos tiempos de espera en el sistema público.
¿Por qué los pacientes eligen Asia en lugar de los países de la OCDE para la atención médica?
Las razones clave son costos de procedimientos entre un 40% y un 80% más bajos, tramitación ágil de visas y más de 1.100 hospitales acreditados por la JCI que garantizan la calidad.
¿Qué país capturó la mayor cuota en 2025?
India mantuvo el 25,13% de los ingresos regionales tras procesar 635.000 visas médicas en 2023 y ampliar la capacidad hospitalaria en 2024-2025.
¿Qué papel desempeñan los centros de cirugía ambulatoria?
Los ASC son la categoría de proveedor de más rápido crecimiento, con una CAGR del 19,85%, ya que atienden casos de día de baja complejidad con costos operativos entre un 40% y un 50% más bajos que los hospitales de servicio completo.
Última actualización de la página el:



