
Tamaño y Cuota del Mercado de Aceites Vegetales de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 203.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 216.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 291.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
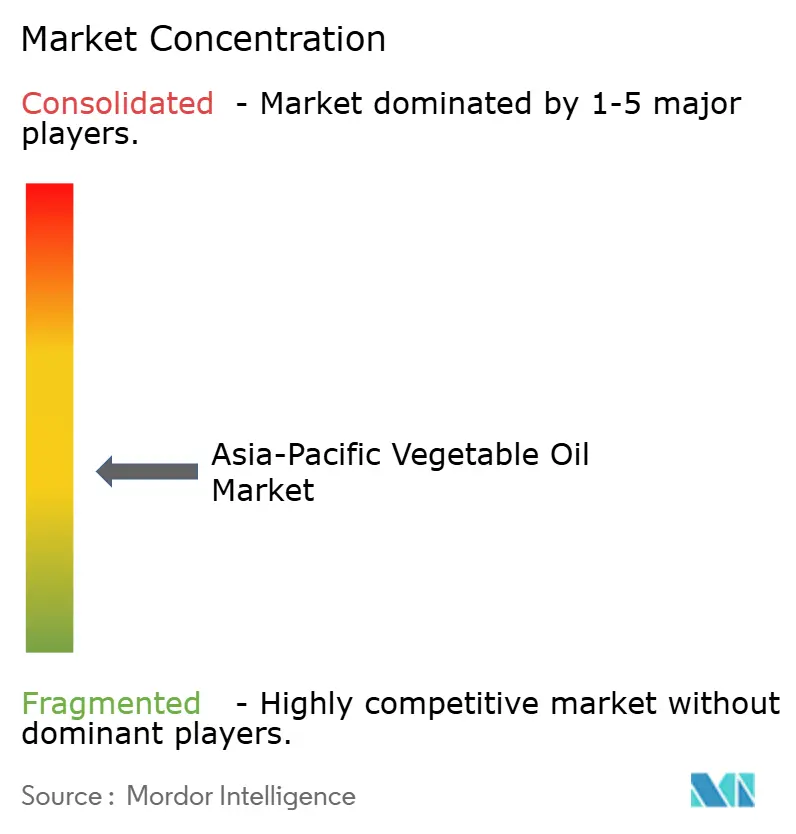
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceites Vegetales de Asia Pacífico por Mordor Intelligence
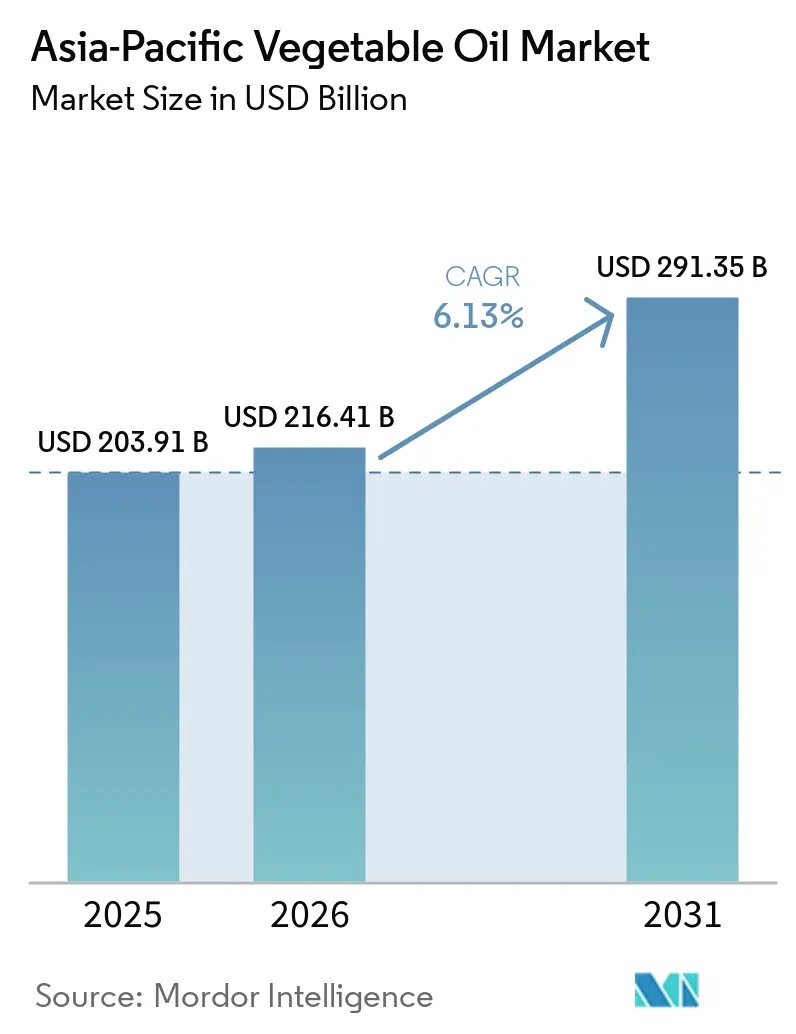
El tamaño del mercado de aceites vegetales de Asia Pacífico en 2026 se estima en USD 216,41 mil millones, creciendo desde el valor de 2025 de USD 203,91 mil millones con proyecciones para 2031 que muestran USD 291,35 mil millones, creciendo a una CAGR del 6,13% durante 2026-2031. La expansión de las industrias de servicios de alimentación y los programas de mezcla de biodiésel de obligado cumplimiento impuestos por los gobiernos impulsan este crecimiento. Los consumidores optan cada vez más por aceites más saludables y mínimamente procesados, lo que ha contribuido al rápido crecimiento del aceite de girasol, convirtiéndolo en el producto de más rápido crecimiento en el mercado. Al mismo tiempo, los productores se centran en el aprovisionamiento de materias primas trazables para cumplir con regulaciones más estrictas, como el Reglamento de la Unión Europea sobre Deforestación y las leyes de etiquetado específicas de cada país. En términos de tipos de productos, el aceite de palma sigue siendo el actor dominante del mercado, mientras que el aceite de girasol está experimentando un aumento en la demanda. Por aplicación, los usos relacionados con los alimentos siguen siendo el segmento más grande, pero las aplicaciones no alimentarias, como la producción de biodiésel, también están creciendo rápidamente. El mercado de aceites vegetales de Asia Pacífico está moderadamente fragmentado, con numerosos actores que compiten para satisfacer las demandas cambiantes de los consumidores y los requisitos regulatorios.
Conclusiones Clave del Informe
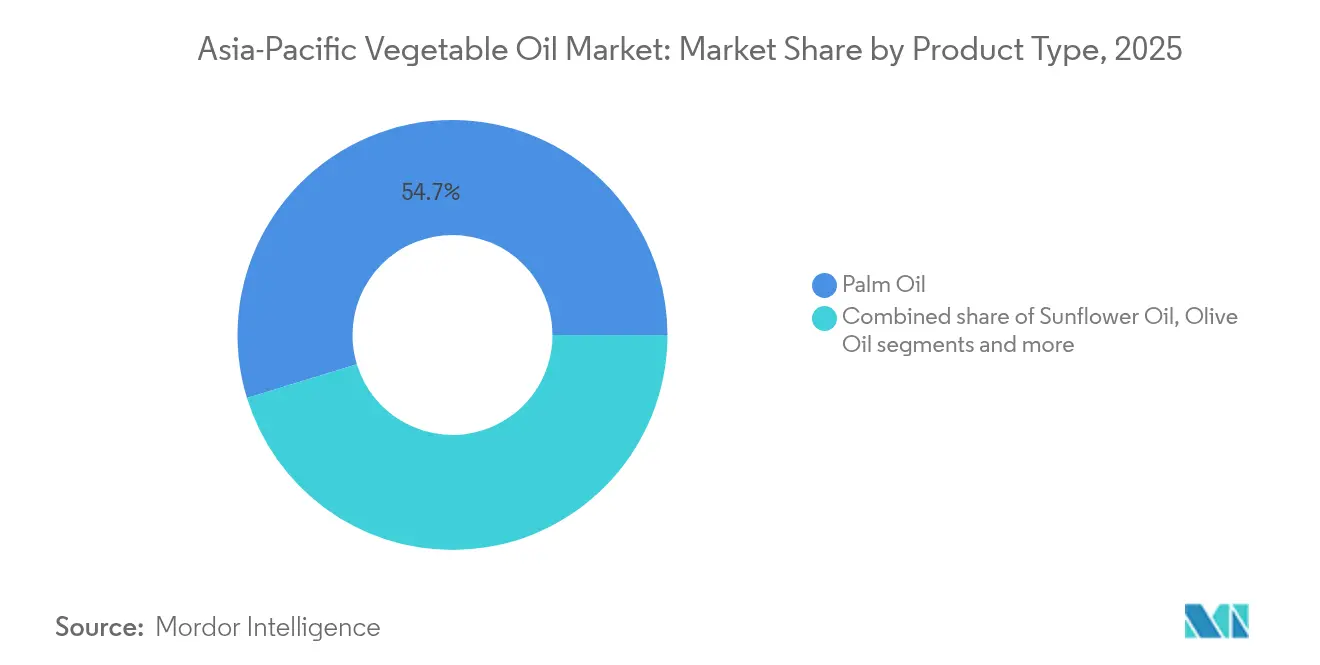
- Por tipo de producto, el aceite de palma lideró el mercado de aceites vegetales de Asia Pacífico con una cuota del 54,74% en 2025, mientras que se prevé que el aceite de girasol se expanda a una CAGR del 7,27% hasta 2031.
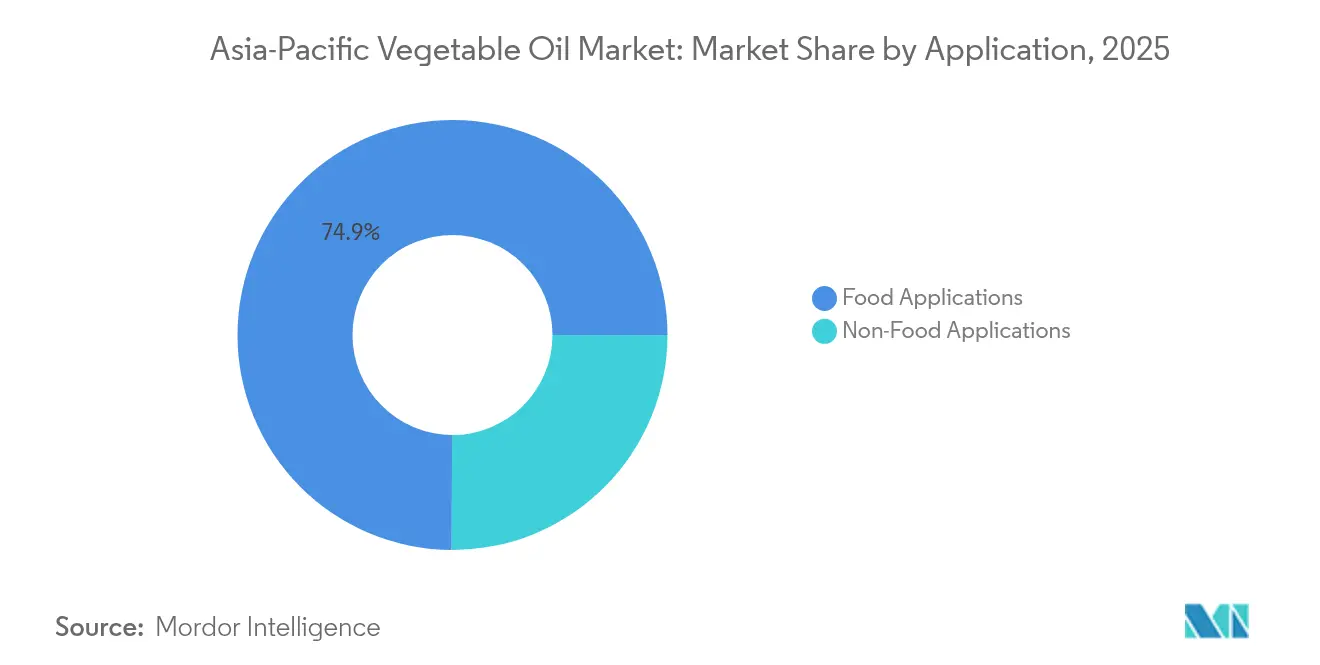
- Por aplicación, las aplicaciones alimentarias representaron el 74,94% de la cuota del mercado de aceites vegetales de Asia Pacífico en 2025, mientras que se proyecta que las aplicaciones no alimentarias avancen a una CAGR del 7,99% hasta 2031.
- Por país, China representó el 35,62% del tamaño del mercado de aceites vegetales de Asia Pacífico en 2025, y se proyecta que India crezca a una CAGR del 7,65% de 2025 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cambio en los hábitos alimentarios y mayor conciencia sobre la salud | +0.9% | Efectos en las zonas urbanas de China, India y el Sudeste Asiático | Medio plazo (2-4 años) |
| Creciente popularidad de los alimentos fritos, de comida rápida y de conveniencia | +1.2% | Núcleo de Asia Pacífico, especialmente Indonesia, Filipinas, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Fuerte crecimiento de los programas de biodiésel y combustibles renovables | +1.5% | Indonesia, Malasia, Tailandia; repercusión en India y China | Largo plazo (≥ 4 años) |
| Creciente conciencia sobre los aceites enriquecidos y cardioprotectores | +0.7% | Japón, Corea del Sur, Australia, India urbana | Medio plazo (2-4 años) |
| Uso creciente de aceites vegetales en la fabricación farmacéutica | +0.5% | China, India, Japón; centros orientados a la exportación en Singapur | Largo plazo (≥ 4 años) |
| Cambio hacia aceites de etiqueta limpia y mínimamente procesados | +0.6% | Australia, Nueva Zelanda, Singapur, China urbana | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de los alimentos fritos, de comida rápida y de conveniencia
El mercado de aceites vegetales de Asia Pacífico está creciendo de manera constante a medida que los alimentos fritos, de comida rápida y de conveniencia se convierten en una parte habitual de las dietas tanto en los hogares como en el sector de servicios de alimentación. En India, aproximadamente el 38% de los consumidores consumen con frecuencia aperitivos fritos y alimentos procesados, según informó Down To Earth Org en mayo de 2024[1]. Los avances en la infraestructura de cadena de frío en toda la región están permitiendo a las empresas adquirir mayores cantidades de aceites minimizando los riesgos de deterioro. Muchas cadenas de restaurantes de servicio rápido están introduciendo gradualmente mezclas de aceite de girasol y aceite de salvado de arroz para ofrecer alternativas más saludables con menor contenido en grasas saturadas. En Japón, la industria de servicios de alimentación hotelera, de restauración e institucional experimentó un crecimiento de aproximadamente el 16% en 2023, alcanzando un tamaño de mercado de alrededor de USD 226,2 mil millones, según el Departamento de Agricultura de los Estados Unidos[2]. Este crecimiento pone de manifiesto la creciente demanda de aceites de alto rendimiento que puedan soportar calentamientos repetidos sin comprometer la calidad.
Fuerte crecimiento de los programas de biodiésel y combustibles renovables
Los mandatos de biodiésel y combustibles renovables están influyendo significativamente en el mercado de aceites vegetales de Asia Pacífico. Por ejemplo, el programa B40 de Indonesia, según informó la Organización del Foro de Asia Oriental, redirigió aproximadamente 13,9 millones de toneladas de aceite de palma crudo de usos relacionados con los alimentos en 2024[3]. El país también está avanzando con los ensayos de su programa B50, que tiene como objetivo aumentar aún más la mezcla de biodiésel con combustibles convencionales. De manera similar, Malasia ha implementado su iniciativa B30, mientras que Tailandia ha introducido programas de mezcla que van desde B7 hasta B20. Estos esfuerzos reflejan un impulso regional para promover el uso del biodiésel de base palmera como fuente de energía renovable. Los objetivos principales de estos mandatos son reducir las emisiones de gases de efecto invernadero y mejorar la seguridad energética disminuyendo la dependencia de los combustibles fósiles. Estos programas generan una demanda constante de aceites vegetales, independientemente de los cambios en los patrones de consumo alimentario.
Creciente conciencia sobre los aceites enriquecidos y cardioprotectores
La conciencia sobre los aceites enriquecidos y cardioprotectores está creciendo rápidamente en toda la región de Asia Pacífico, impulsada por programas de enriquecimiento obligatorio en países como India, Australia y Vietnam. Estos programas han aumentado la demanda de aceites enriquecidos con nutrientes como los ácidos grasos omega-3, los fitoesteroles y las vitaminas liposolubles. En China, aproximadamente el 50,7% de los adultos fueron reportados como con sobrepeso u obesidad en 2023, según PubMed Central[4]. Esta creciente preocupación por la salud está llevando a los consumidores a adoptar hábitos alimentarios más saludables, incrementando así la demanda de productos de aceite ricos en nutrientes. Japón y Corea del Sur lideran el consumo de aceites premium, como los aceites de sésamo, perilla y salvado de arroz, que son valorados por sus propiedades ricas en antioxidantes y sus beneficios para la salud. Los avances tecnológicos, como la microencapsulación, están mejorando la estabilidad de los ingredientes de omega-3 durante la cocción a alta temperatura, abordando así los desafíos previos relacionados con la inestabilidad oxidativa en los aceites enriquecidos.
Cambio hacia aceites de etiqueta limpia y mínimamente procesados
El mercado de aceites vegetales de Asia Pacífico está evolucionando hacia aceites de etiqueta limpia y mínimamente procesados, ya que los consumidores priorizan cada vez más los factores éticos y medioambientales en sus decisiones de compra. La demanda de aceites prensados en frío y de origen único está creciendo, impulsada por sus beneficios percibidos para la salud y la expansión del espacio en estantería en las principales cadenas minoristas de Australia, Nueva Zelanda y las ciudades de primer nivel en China. Para satisfacer estas cambiantes preferencias de los consumidores, se están implementando sistemas de trazabilidad habilitados por cadena de bloques. Adoptados inicialmente por las plantaciones de Malasia para cumplir con las regulaciones de la Unión Europea sobre deforestación, estos sistemas se están extendiendo ahora a los productos minoristas. Los envases de aceites de marca cuentan con códigos QR que permiten a los consumidores rastrear cada botella hasta su origen a nivel de granja, mejorando así la transparencia y la confianza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad limitada de semillas oleaginosas orgánicas certificadas en la región | -0.4% | Crítico en China, India, Indonesia | Medio plazo (2-4 años) |
| Percepción negativa del aceite de palma por motivos de salud y sostenibilidad | -0.8% | Australia, Nueva Zelanda, China urbana, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Inconsistencias regulatorias en materia de sostenibilidad y declaraciones de etiquetado | -0.5% | Estados miembros de la ASEAN, repercusión en China e India | Medio plazo (2-4 años) |
| Creciente interés en los alimentos funcionales que reducen la dependencia de los aceites añadidos | -0.6% | Japón, Corea del Sur, Australia, India urbana y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Percepción negativa del aceite de palma por motivos de salud y sostenibilidad
En el mercado de aceites vegetales de Asia Pacífico, el aceite de palma está siendo objeto de una creciente crítica debido a preocupaciones relacionadas con la salud y la sostenibilidad medioambiental. Su alto contenido en grasas saturadas ha suscitado preocupaciones relacionadas con la salud entre los consumidores, especialmente aquellos centrados en la salud cardiovascular, a pesar de que estudios sugieren que tiene efectos neutros sobre la salud cardiovascular cuando se consume con moderación. Además, las regulaciones más estrictas sobre deforestación en la Unión Europea han aumentado el escrutinio global de las prácticas de producción de aceite de palma. Como resultado, muchas empresas multinacionales de la región están cambiando hacia el uso de aceite de palma certificado por organizaciones como RSPO (Mesa Redonda sobre el Aceite de Palma Sostenible) o MSPO (Aceite de Palma Sostenible de Malasia), o están optando por aceites alternativos que se perciben como más respetuosos con el medio ambiente. Además, las auditorías han revelado problemas de cumplimiento entre los productores de aceite de palma más pequeños, lo que ha afectado aún más la competitividad del aceite de palma.
Creciente interés en los alimentos funcionales que reducen la dependencia de los aceites añadidos
El mercado de aceites vegetales de Asia Pacífico enfrenta desafíos a medida que los consumidores se orientan cada vez más hacia hábitos alimentarios más saludables y reducen su dependencia de los aceites añadidos. La creciente popularidad de las freidoras de aire en países como China, Japón y Corea del Sur está llevando a los hogares a adoptar métodos de cocción bajos en grasa. Los fabricantes de alimentos están orientándose hacia la producción de aperitivos horneados y condimentos secados por atomización, que requieren menos aceite en comparación con los métodos de cocción tradicionales. En Japón, los consumidores de mayor edad muestran preferencia por los alimentos ricos en nutrientes, mientras que las tendencias de alimentación limpia en Australia están reduciendo aún más la demanda de productos alimentarios con alto contenido en aceite. Estos cambios están conduciendo a una desaceleración en el consumo per cápita de aceites comestibles convencionales. Sin embargo, a pesar de esta tendencia, existe una creciente demanda de variantes de aceite premium y de valor agregado, lo que está ayudando a compensar parte del descenso en el consumo de aceites tradicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Dominancia del Aceite de Palma Se Encuentra con el Auge del Aceite de GirasolSe espera que el aceite de palma continúe dominando el mercado de aceites vegetales de Asia Pacífico en 2025, representando aproximadamente el 54,74% de la cuota de mercado. Su fuerte demanda está impulsada por su uso extensivo en cocina, alimentos envasados y servicios de alimentación. Los programas de biodiésel, como la iniciativa B40 de Indonesia, han impulsado significativamente la demanda industrial, redirigiendo aproximadamente 13,9 millones de toneladas de aceite de palma crudo de usos comestibles. Esta doble demanda tanto del sector alimentario como del sector de los combustibles garantiza un crecimiento constante, haciendo que el mercado del aceite de palma sea menos vulnerable a los cambios en las tendencias de consumo de aceite comestible.
El aceite de girasol está emergiendo como el producto de más rápido crecimiento en el mercado de aceites vegetales de Asia Pacífico, con una CAGR proyectada de casi el 7,27% hasta 2031. Su popularidad está aumentando debido a sus beneficios para la salud, como ser cardioprotector y tener un sabor más suave, lo que atrae a los consumidores preocupados por su salud. El rápido crecimiento de los canales minoristas modernos en países como Australia, India, China y el Sudeste Asiático ha hecho que el aceite de girasol sea más accesible para un público más amplio. A medida que los consumidores se orientan hacia aceites con menor contenido en grasas saturadas, el aceite de girasol está ganando terreno tanto en los segmentos de mercado premium como en los de gama media en toda la región.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
Los Canales Alimentarios Lideran, las Aplicaciones No Alimentarias se AceleranEn 2025, las aplicaciones alimentarias representaron aproximadamente el 74,94% del mercado de aceites vegetales de Asia Pacífico, destacando su importancia en la región. La industria de procesamiento de alimentos impulsa esta demanda utilizando aceites vegetales en productos como productos horneados, aperitivos y confitería, donde sirven como aceites en aerosol, emulsionantes y grasas hidrogenadas libres de grasas trans. La creciente demanda de alimentos envasados y la rápida expansión de los establecimientos de servicios de alimentación contribuyen aún más al predominio de las aplicaciones comestibles. Esta demanda constante garantiza una necesidad continua y fiable de diversos tipos de aceites vegetales a lo largo del año.
Se espera que las aplicaciones no alimentarias crezcan a un ritmo más rápido, con una CAGR proyectada del 7,99% hasta 2031, superando el crecimiento de los usos comestibles. Este crecimiento está impulsado principalmente por los sectores energético e industrial, en particular los programas de biodiésel como el B40 de Indonesia y el B30 de Malasia, que requieren cantidades sustanciales de aceites vegetales. Estas iniciativas no solo estabilizan los precios, sino que también atraen inversiones en infraestructura de refinación y procesamiento. A medida que los países del Sudeste Asiático refuerzan sus políticas energéticas, se espera que las aplicaciones no alimentarias desempeñen un papel cada vez más importante en la demanda global de aceites vegetales de la región.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Aceites Vegetales de APAC
China representó el 35,62% de la participación del mercado de aceites vegetales de Asia-Pacífico en 2025, impulsada por su posición como el mayor importador mundial de aceites de palma y aceites de soja. Las ciudades de primer nivel en China optan cada vez más por alternativas más saludables, como los aceites de girasol y colza. India se posicionó como el segundo mayor consumidor, mientras que Indonesia y Malasia dominaron la oferta regional con sus sistemas integrados de plantación a refinería, que atienden tanto las necesidades de aceites comestibles como de biodiésel. Japón y Corea del Sur contribuyeron al segmento premium, impulsados por la alta demanda de aceites de sésamo, perilla y salvado de arroz, valorados por sus propiedades antioxidantes. Australia y Nueva Zelanda se enfocaron en mercados de nicho, ofreciendo aceites de colza y girasol prensados en frío dirigidos a consumidores de alto poder adquisitivo. Estos mercados maduros establecen estándares de referencia en etiquetado, fortificación y trazabilidad, que los mercados más pequeños están comenzando a adoptar.
Mercado de Aceites Vegetales del Sur, Sudeste y Este de Asia
Se espera que India crezca a una CAGR del 7,65% hasta 2031, convirtiéndose en el mercado de más rápido crecimiento de la región. Este crecimiento está respaldado por protecciones arancelarias y una iniciativa gubernamental por valor de Rs 10.100 crore destinada a duplicar la producción nacional de semillas oleaginosas hasta 25,45 millones de toneladas para 2030-31. Las políticas de biodiésel de Indonesia continúan impulsando la demanda, aunque el crecimiento se está desacelerando a medida que los estudios sobre compatibilidad con motores influyen en la transición de las mezclas de biodiésel B40 a B50. Malasia anticipa un crecimiento estable, ya que se espera que el 95% de sus plantaciones cumplan con la certificación MSPO Versión 2 para finales de 2025, alineándose con las regulaciones de deforestación de la UE. Se proyecta que China experimente un crecimiento moderado, con el aumento de los ingresos en ciudades más pequeñas compensando el cambio hacia métodos de cocción con menor contenido de grasa. Japón y Corea del Sur experimentan un crecimiento más lento, pero su enfoque en productos premium ayuda a mantener las ventas en valor a pesar de los volúmenes estancados.
Mercado de Aceites Vegetales de la ASEAN y Asia del Sur
Los mercados emergentes como Vietnam, Filipinas y Singapur se están convirtiendo en centros clave de demanda, aprovechando los acuerdos de libre comercio y la logística portuaria avanzada para actuar como centros de transbordo y reexportación. Tailandia ha ganado prominencia tras el respaldo de la Organización Mundial de la Salud a su prohibición industrial de grasas trans en 2024, alentando a los refinadores locales a suministrar aceites reformulados en toda la región de Indochina. Bangladesh y Pakistán están experimentando un aumento de las importaciones debido al crecimiento demográfico y al aumento del consumo urbano de aperitivos, lo que está ampliando su base de mercado. Mientras tanto, Camboya y Laos están abriendo nuevas oportunidades para aceites vegetales de marca en envases pequeños a través del crecimiento de los establecimientos de comercio moderno. Estos mercados en desarrollo se centran en envases flexibles, tamaños de sobre asequibles y medidas de trazabilidad para cumplir con los diversos requisitos regulatorios del mercado de aceites vegetales de Asia-Pacífico.
Panorama regulatorio
Los aceites vegetales vendidos en Asia-Pacífico se rigen mediante una combinación de normas alimentarias nacionales y puntos de referencia regionales o internacionales. La Norma CXS 210-1999 del Codex Alimentarius (para aceites vegetales denominados) se utiliza ampliamente como ancla técnica en el trabajo regulatorio y en las especificaciones comerciales, mientras que la ASEAN emitió el Anexo II: Normas de la ASEAN para Contaminantes y Toxinas en Alimentos y Piensos en enero de 2026. Ese anexo hace referencia a los marcos del Codex para grasas y aceites comestibles a fin de apoyar la armonización y reducir las barreras técnicas entre los mercados miembros.
En India, la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) establece normas de producto y aditivos bajo las Regulaciones de Seguridad Alimentaria y Normas (Normas de Productos Alimentarios y Aditivos Alimentarios), 2011, y continúa modificando los requisitos para los aceites comestibles mediante actualizaciones y compendios. En julio de 2026, la FSSAI llevó a cabo una consulta pública sobre el proyecto de Regulaciones de Enmienda de Seguridad Alimentaria y Normas (Normas de Productos Alimentarios y Aditivos Alimentarios), 2026, que cubre los Aceites de Semillas Menores y apéndices relacionados (fecha límite de comentarios: 25 de julio de 2026). La consulta reforzó el enfoque de cumplimiento en las especificaciones, el etiquetado y los insumos de procesamiento permitidos para los aceites empaquetados y los compradores industriales.
Análisis de la cadena de valor
La cadena de valor de los aceites vegetales en Asia-Pacífico comienza con el cultivo de semillas oleaginosas y palma aceitera, con una gran proporción proveniente de pequeños agricultores en el sudeste asiático junto con plantaciones, antes de pasar a la molienda (para palma), el prensado (para soja, colza y girasol), y luego el refinado y el fraccionamiento. Después de eso, los aceites fluyen a través de la distribución a granel y en envases de consumo. La integración de origen a destino es prominente entre los productores y exportadores regionales, con modelos de plantación-molino-refinería que abastecen tanto a fabricantes de alimentos como a canales industriales, mientras que mercados de destino como China e India dependen de terminales de importación, almacenamiento y redes locales de refinado y envasado para atender la demanda minorista, de HoReCa y de procesamiento de alimentos.
Las decisiones regulatorias y políticas en los principales países de origen determinan los flujos físicos y la formación de precios en el resto de la región. En Indonesia, los cambios en la administración de exportaciones y las herramientas fiscales repercuten en la disponibilidad regional: el gravamen a la exportación de aceite de palma crudo aumentó del 10% al 12,5% en marzo de 2026, y en mayo de 2026 el gobierno anunció una propuesta de marco de exportación de ventanilla única para recursos naturales estratégicos, comenzando con el aceite de palma, que se centralizará a través de la entidad estatal Danantara Sumberdaya Indonesia (detalles de implementación pendientes). La distribución en las etapas posteriores también es sensible a las restricciones logísticas, incluida la congestión en el puerto indio de Kandla, que provocó retrasos de varios días en los buques y riesgo de sobreestadía para refinadores y envasadores dependientes de importaciones. Esto ha resaltado la necesidad de puertos de entrada diversificados, almacenamiento de reserva y abastecimiento flexible entre aceite de palma, soja y otros aceites.
Panorama Competitivo
El mercado de aceites vegetales de Asia Pacífico está moderadamente fragmentado, con los operadores globales continuando dominando la cadena de suministro. Sin embargo, los actores regionales, como Wilmar International Ltd. y COFCO Group, han adoptado modelos de plantación a refinería para reducir costos y mejorar la eficiencia. En 2024, Bunge amplió sus operaciones en India añadiendo capacidad de procesamiento de múltiples aceites, garantizando flexibilidad y cumplimiento con las regulaciones de enriquecimiento de India. Olam Agri, un importante proveedor de aceite de palma para India y Bangladesh, diversificó su aprovisionamiento desde Sumatra y Kalimantan para mitigar riesgos. Las empresas más pequeñas se centran en productos orgánicos, prensados en frío y enriquecidos para atender a los consumidores que priorizan las decisiones de compra éticas.
Las empresas del mercado están adoptando estrategias como la integración hacia atrás en plantaciones, la expansión hacia adelante en productos minoristas de marca y la búsqueda de fusiones para alcanzar escala. Los productos de grado farmacéutico y oleoquímicos están experimentando el crecimiento más rápido, atrayendo a nuevos actores al mercado. Las tecnologías emergentes, como la fermentación de precisión y la trazabilidad digital, se espera que generen cambios significativos a largo plazo. Los actores establecidos están aprovechando herramientas avanzadas como la adquisición impulsada por IA, drones e imágenes satelitales para reducir los costos logísticos y mejorar las predicciones de rendimiento en toda la región.
Los avances tecnológicos y las iniciativas estratégicas están dando forma al panorama competitivo del mercado de aceites vegetales de Asia Pacífico. Las empresas se centran cada vez más en la sostenibilidad y la innovación para satisfacer las cambiantes demandas de los consumidores y los requisitos regulatorios. Al adoptar tecnologías modernas y diversificar sus carteras de productos, los actores del mercado se están posicionando para capitalizar las oportunidades de crecimiento al tiempo que abordan desafíos como los riesgos de la cadena de suministro y el cumplimiento de las normas internacionales.
Líderes del Sector de Aceites Vegetales de Asia Pacífico
-
Wilmar International Ltd
-
COFCO Group
-
Musim Mas Holdings
-
Golden Agri-Resources Ltd
-
Fuji Oil Holdings Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceites Vegetales de Asia-Pacífico Empresas cubiertas en este informe
- Wilmar International Ltd
- COFCO Group
- Musim Mas Holdings
- Golden Agri-Resources Ltd
- Fuji Oil Holdings Inc
- Cargill Incorporated
- Bunge Limited
- Archer Daniels Midland (ADM)
- Olam International Ltd
- Sime Darby Plantation Berhad
- IOI Corporation Berhad
- PT Astra Agro Lestari Tbk
- Nisshin Oillio Group Ltd
- GrainCorp Limited
- Xiwang Foodstuffs Co., Ltd
- Ajinomoto Co., Inc
- K. S. Oils Limited
- Godrej Industries Ltd
- SVMA Agro Products
- AAK AB
Lea el análisis de las empresas de aceites vegetales de asia-pacífico
Oportunidades de mercado y perspectivas futuras
Las nuevas capacidades en refinado, prensado y grasas especiales crean una ventana de oportunidad para los proveedores que apuntan a aplicaciones alimentarias de mayor valor, como panadería, confitería y análogos lácteos, junto con los aceites comestibles a granel tradicionales. Esta tendencia ya es visible en inversiones recientes, incluida la expansión de Cargill en marzo de 2026 en su instalación de Port Klang, Malasia, para añadir una línea de producción de grasas especiales, y la inauguración por parte de Vietnam Agribusiness Limited (VAL) de una segunda línea de prensado de soja en el Parque Industrial Phu My 1 el 10 de diciembre de 2025, con una capacidad de 4.000 toneladas por día. Juntas, estas medidas amplían la disponibilidad local de aceites refinados y harina para las industrias de alimentos y piensos en etapas posteriores.
Para los compradores de marca e industriales, la dependencia de las importaciones y la reasignación de suministro impulsada por políticas mantienen la seguridad de suministro y la trazabilidad en el centro de las decisiones de compra. En India, la Asociación de Extractores de Solventes de la India informó un aumento interanual del 13% en las importaciones de aceites vegetales, hasta 7,94 millones de toneladas, entre noviembre de 2025 y abril de 2026, lo que refuerza la dependencia sostenida del suministro extranjero y el margen para programas de carga alineados con el origen, conformes y de entrega constante. En el extremo de la producción primaria, inversiones de procesamiento vinculadas a plantaciones, como el inicio por parte de Godrej Agrovet del desarrollo de un complejo integrado de palma aceitera en Telangana en 113,5 acres en julio de 2026, que incluye una unidad de procesamiento, un vivero, un centro de I+D y un jardín de semillas, apuntan a una vía para aliviar las restricciones de materias primas al mismo tiempo que apoyan ofertas diferenciadas, como aceites fortificados, de etiqueta limpia y trazables para los canales minoristas y de fabricación de alimentos.
Desarrollos recientes de la industria en Mercado de Aceites Vegetales de Asia-Pacífico
- Julio de 2026: Godrej Agrovet inició el desarrollo de un complejo integrado de palma aceitera en Telangana, India, que abarca 113,5 acres y está diseñado para incluir una unidad de procesamiento, un vivero, un centro de I+D y un jardín de semillas. El proyecto apoya el desarrollo del suministro nacional y mejora el control sobre la calidad y la trazabilidad para las aplicaciones de aceites comestibles e ingredientes en etapas posteriores.
- Junio de 2026: Wilmar International anunció una empresa conjunta 50:50 con Tropical General Investments Group (TGI Group) para integrar las operaciones de aceite de palma, grasas especiales y negocios alimentarios en Nigeria y la República de Benín. Aunque geográficamente está fuera de Asia-Pacífico, la medida amplía la plataforma global de Wilmar de grasas especiales y productos vinculados a la palma, fortaleciendo la escala, la flexibilidad de adquisición y el conocimiento del producto que influye en su suministro y ofertas a clientes en Asia-Pacífico.
- Julio de 2024: Apical inició la construcción de una nueva refinería de aceite de palma crudo y una planta de fraccionamiento en Padang, Indonesia, con una capacidad de refinado de 3.500 TM por día y una capacidad de fraccionamiento de 3.000 TM por día. La capacidad adicional en etapas posteriores respalda fracciones de mayor valor para la fabricación de alimentos y aumenta la profundidad de refinado regional, alineada tanto con la demanda comestible como con la absorción industrial impulsada por políticas.
Mercado de Aceites Vegetales de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este dimensionamiento, el mercado incluye los ingresos generados por aceites vegetales vendidos en toda Asia-Pacífico para uso alimentario y no alimentario (incluido el biodiésel). El total refleja el valor de los aceites de uso común vendidos a través de canales comerciales en los países cubiertos.
Exclusiones del alcance: Se excluyen las grasas animales, los servicios de recolección y reciclaje de aceites de cocina usados, y los márgenes de precio minorista más allá de la primera venta comercial.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Palma
- Aceite de Soja
- Aceite de Colza
- Aceite de Girasol
- Aceite de Oliva
- Otros
- Por Aplicación
- Aplicaciones Alimentarias
- Procesamiento de Alimentos
- Hostelería, Restauración y Catering
- Minorista
- Aplicaciones No Alimentarias
- Biodiésel
- Cuidado Personal y Cosmética
- Alimentación Animal
- Otros
- Aplicaciones Alimentarias
- Por País
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Vietnam
- Filipinas
- Malasia
- Singapur
- Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto central de oferta y demanda, y para garantizar que nuestros supuestos estén alineados con los desarrollos comerciales y de procesamiento en toda Asia-Pacífico. Revisamos datos públicos de producción y superficie, indicadores de trituración y refinación, y flujos comerciales para comprender dónde se están expandiendo los volúmenes y dónde se están ajustando.
Los tipos de fuentes utilizadas incluyeron publicaciones y conjuntos de datos de acceso libre, como FAOSTAT, UN Comtrade, informes del USDA sobre semillas oleaginosas y productos derivados, publicaciones de la Junta Malasia del Aceite de Palma, y estadísticas de biocombustibles de la Agencia Internacional de Energía, junto con los ministerios de agricultura de cada país donde estuvieron disponibles. También consultamos informes anuales de empresas, presentaciones para inversores y prensa sectorial de reconocida credibilidad para validar las ampliaciones de capacidad, los comentarios sobre utilización de plantas y el comportamiento de los precios. Para cubrir las brechas en los desglosamientos financieros de las empresas y la actividad de patentes, utilizamos de forma selectiva suscripciones de pago a bases de datos de finanzas corporativas y patentes. Estas fuentes documentales no son exhaustivas, y se consultaron muchos otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó para someter a prueba de presión los supuestos documentales y alinear el modelo con el funcionamiento real del comercio, el procesamiento y la compra en los segmentos posteriores de la cadena en la región. Conversamos con refinadores, comerciantes, importadores, fabricantes de alimentos, compradores del sector de servicios de alimentación y partes interesadas vinculadas al biodiésel en los principales países de Asia-Pacífico, de modo que las señales de demanda, la combinación de canales y las prácticas de fijación de precios pudieran ser verificadas de forma cruzada. Los comentarios recibidos se utilizaron para confirmar qué aceites se sustituyen en la práctica, con qué frecuencia se renegocian los contratos y dónde los volúmenes informales o al contado pueden distorsionar las cifras globales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de equilibrio entre el consumo regional y la oferta se reconstruyeron a partir de la producción, los flujos de importación y exportación, y los indicadores de trituración de semillas oleaginosas y refinación, que luego se convirtieron en valor utilizando precios representativos. Para mantener los totales dentro de parámetros realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como el volumen muestreado por tipo de aceite multiplicado por los precios de venta promedio observados, y luego se ajustaron para tener en cuenta las diferencias conocidas a nivel de canal y de país.
Los insumos utilizados en el modelo incluyeron volúmenes de producción y comercio de aceites vegetales, rendimiento de trituración de semillas oleaginosas, ampliaciones de capacidad de refinería, dirección de la mezcla y los mandatos de biodiésel, y el diferencial entre los precios de referencia de los aceites clave que impulsa la sustitución entre aceites de palma, soja, colza y girasol. Cuando los datos de un país no coincidían de forma clara entre las distintas fuentes, las brechas se gestionaron mediante la reconciliación comercial del período más cercano, alineando luego el resultado con los comentarios de las entrevistas sobre el uso doméstico frente al excedente exportable.
Para el pronóstico, se utilizó un análisis de escenarios de modo que la demanda pueda proyectarse mediante un caso base y dos casos de sensibilidad vinculados a variables que los profesionales del sector pudieran validar, principalmente el impulso del consumo alimentario, el empuje de las políticas en favor de los biocombustibles y las relaciones de precios esperadas entre los aceites sustitutos. La trayectoria de pronóstico final se seleccionó únicamente después de verificar que se mantiene coherente con los plazos de aumento de capacidad y la disponibilidad comercial realista.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes, como la dependencia de importaciones de cada país, la dirección de la utilización de la capacidad de trituración y la disponibilidad implícita per cápita de aceites comestibles, antes de finalizar los totales. Las variaciones se revisaron país por país, y si una oscilación parecía demasiado grande en relación con los cambios de política conocidos o las perturbaciones de precios, el conjunto de supuestos se reabrió y se revisitaron las entrevistas relacionadas.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas en la que se verifican los cálculos, se validan las conversiones de unidades y divisas, y se analizan los movimientos interanuales en busca de valores atípicos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como un cambio importante en los mandatos, una interrupción grave del suministro o un ciclo de precios excepcional. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Estimación del Mercado de Aceites Vegetales de Asia-Pacífico de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los aceites vegetales de Asia-Pacífico pueden variar considerablemente, incluso cuando la etiqueta temática parece la misma. Las diferencias suelen derivarse de qué se contabiliza como aceite vegetal, cómo se trata el uso no alimentario y si los valores se construyen a partir de señales de comercio y producción o a partir de indicadores del gasto minorista.
La brecha principal proviene de si la cifra se construye al nivel de la primera venta comercial frente al nivel del gasto del consumidor, y Mordor Intelligence trata el mercado como el valor de los aceites vegetales vendidos en los países de Asia-Pacífico cubiertos para uso alimentario y no alimentario, sin añadir márgenes minoristas posteriores. Otras cifras también pueden variar porque algunas estimaciones incorporan grasas y aceites de mayor alcance, aplican un precio promedio regional único a combinaciones de aceites muy diferentes, o mantienen cronologías de divisas y tablas de precios más antiguas que no reflejan las últimas tendencias de sustitución.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 203,91 mil millones de USD (2025) | |
| Consultora Regional A | 87,69 mil millones de USD (2025) | Alcance frecuentemente más reducido que puede orientarse hacia aceites comestibles envasados y canales seleccionados, lo que puede dejar fuera una gran parte del comercio a granel, la demanda industrial o los flujos transfronterizos que son relevantes en Asia-Pacífico. |
| Blog Sectorial B | 40,29 mil millones de USD (2021) | Típicamente utiliza un enfoque exclusivo de aceites comestibles con un año base más antiguo, y los valores pueden estar anclados a mediciones del mercado de consumo que no coinciden con los precios del comercio mayorista ni con la inclusión de la demanda no alimentaria. |
La comparación muestra principalmente que las elecciones de alcance y de nivel de precios impulsan la dispersión más que las simples diferencias matemáticas. Cuando el modelo está vinculado a señales de oferta y demanda trazables, y luego se verifica de forma cruzada con entrevistas sobre sustitución y renegociación de contratos, el resultado se vuelve más fácil de reproducir y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aceites vegetales de Asia Pacífico en 2026?
Está valorado en USD 216,41 mil millones en 2026 y se proyecta que crecerá hasta USD 291,35 mil millones en 2031.
¿Qué producto crece más rápido en la región?
Se prevé que el aceite de girasol registre una CAGR del 7,27%, la más alta entre los principales tipos de aceite.
¿Por qué se está expandiendo rápidamente el mercado de India?
El crecimiento demográfico, la protección arancelaria y un plan de INR 10.100 crore para duplicar la producción nacional de semillas oleaginosas impulsan a India a una CAGR del 7,65%.
¿Qué impulsa la demanda no alimentaria de aceites vegetales?
Los mandatos gubernamentales de biodiésel, como el B40 de Indonesia, absorben volúmenes considerables de aceite de palma y apoyan las aplicaciones oleoquímicas y farmacéuticas.