
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.31 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
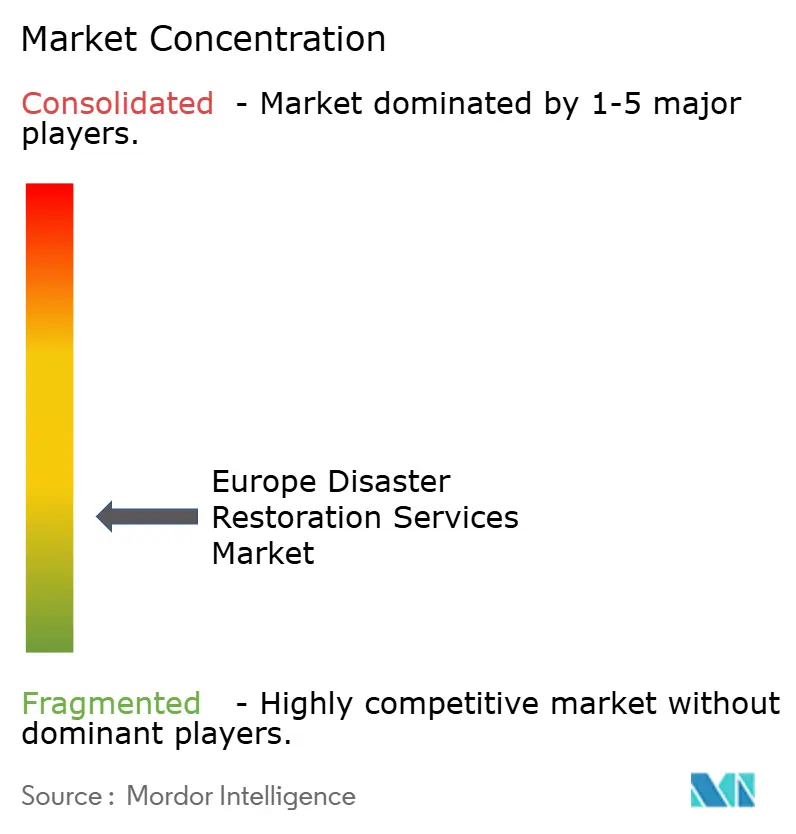
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Restauración ante Desastres en Europa por Mordor Intelligence
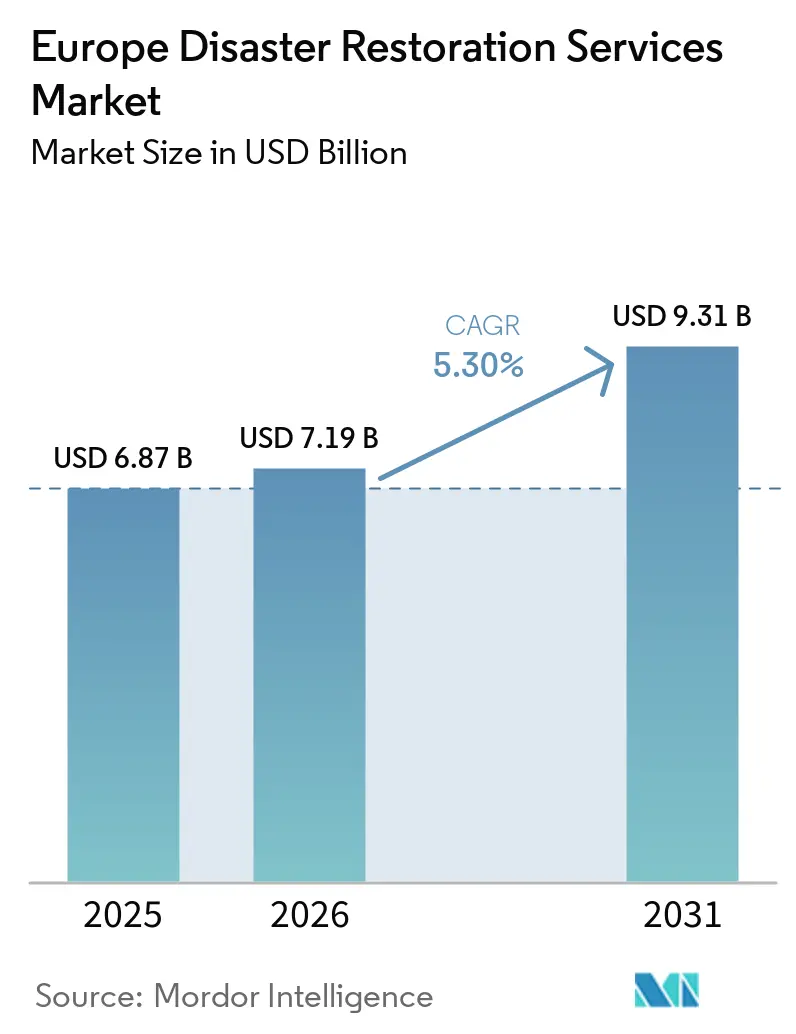
Se proyecta que el tamaño del Mercado de Servicios de Restauración ante Desastres en Europa se expanda desde 6,87 mil millones de USD en 2025 y 7,19 mil millones de USD en 2026 hasta 9,31 mil millones de USD en 2031, registrando una CAGR del 5,30% entre 2026 y 2031.
El mercado de servicios de restauración ante desastres en Europa abarca la respuesta profesional, el secado, la limpieza, la descontaminación y la reinstauración estructural tras eventos de daños por agua, incendio, tormenta, moho, riesgo biológico y eventos relacionados. Los fenómenos meteorológicos extremos están ampliando la necesidad de capacidad de restauración rápida en varios países al mismo tiempo. Los edificios y redes de agua envejecidos también generan un flujo continuo de reclamaciones relacionadas con el agua que no dependen de un único evento meteorológico. Los seguros siguen siendo la principal vía a través de la cual los daños a la propiedad se convierten en trabajos de restauración contratados, mientras que la financiación pública para la recuperación añade otra fuente de demanda tras desastres graves. Los operadores más grandes están reforzando su posición mediante relaciones con aseguradoras, certificación técnica, gestión digital de reclamaciones y redes de respuesta transfronteriza. La escasez de mano de obra cualificada, la presión sobre los costes de insumos y las brechas en la cobertura de seguros ante catástrofes pueden limitar la escala y el valor de los trabajos que llegan a los contratistas profesionales. Estas condiciones también aumentan el valor de los paneles de proveedores establecidos y la capacidad de respuesta fiable. Estas condiciones incrementan la ventaja competitiva de los proveedores con capacidad de respuesta rápida, capacidades ante mltiples riesgos y relaciones establecidas con aseguradoras y el sector público. Las oportunidades de crecimiento siguen vinculadas a los servicios relacionados con la prevención, la reinstauración sostenible y las respuestas coordinadas ante eventos que afectan a varios países.
Conclusiones Clave del Informe
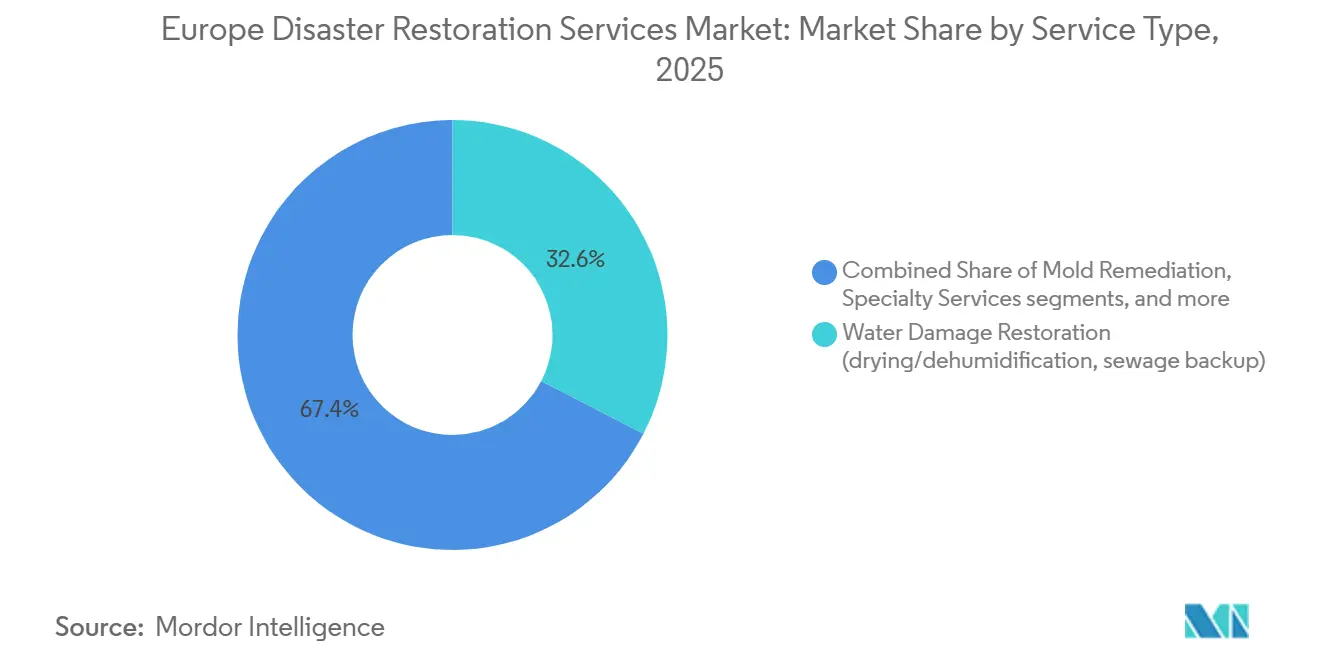
- Por tipo de servicio, la restauración por daños por agua representó el 32,6% de la participación del mercado de servicios de restauración ante desastres en Europa en 2025, mientras que el segmento de otros servicios (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) se proyecta como el de mayor crecimiento, con una CAGR del 6,90% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 53,3% del tamaño del mercado de servicios de restauración ante desastres en Europa en 2025, mientras que las propiedades residenciales se proyectan como el segmento de aplicación de mayor crecimiento, con una CAGR del 5,50% hasta 2031.
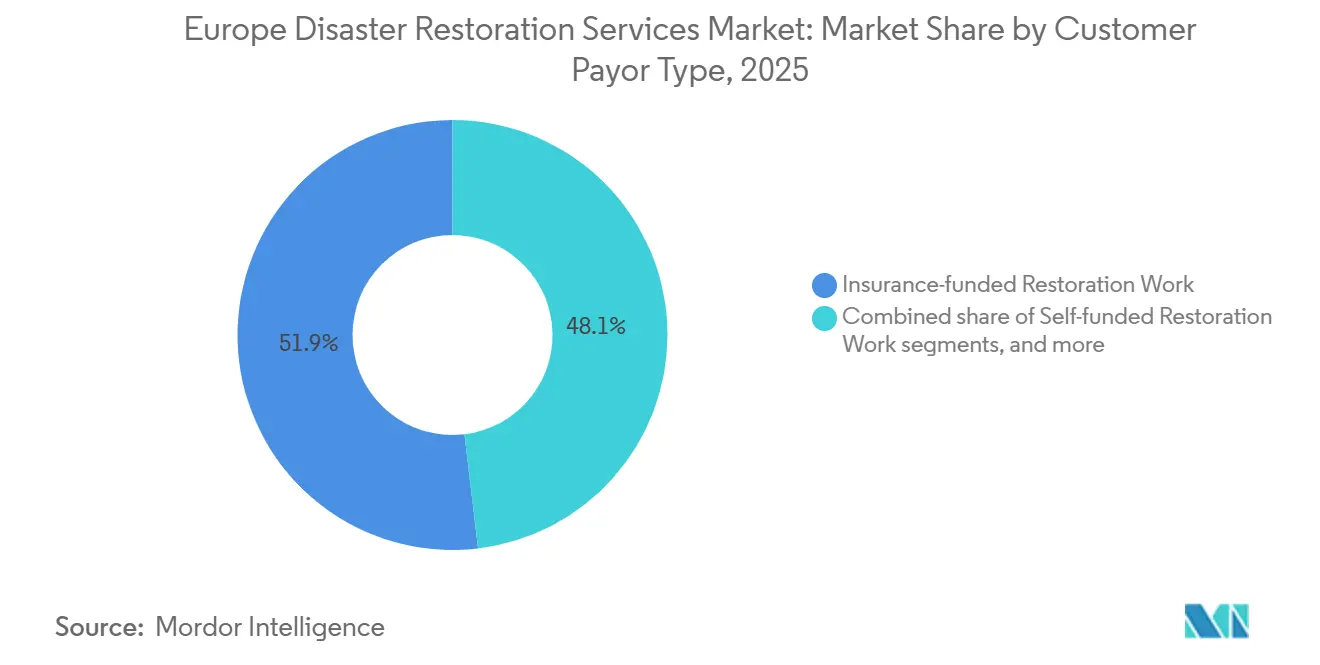
- Por tipo de cliente/pagador, los trabajos financiados por seguros representaron el 51,9% de los ingresos del mercado en 2025, mientras que los trabajos financiados por el sector público y el gobierno se proyectan como el segmento de pagador de mayor crecimiento, con una CAGR del 5,60% hasta 2031.
- Por geografía, Alemania representó el 24,2% de los ingresos del mercado en 2025, mientras que el resto de Europa se proyecta como el mercado geográfico de mayor crecimiento, con una CAGR del 5,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Restauración ante Desastres en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fenómenos Meteorológicos Extremos Más Frecuentes y Graves | +1.8% | Paneuropeo, más agudo en el sur y el centro de Europa | Corto plazo (≤ 2 años) |
| Envejecimiento de Edificios e Infraestructura Hídrica | +1.4% | Núcleo paneuropeo, especialmente Italia, Rumanía, Bulgaria e Irlanda | Mediano plazo (2-4 años) |
| Demanda de Restauración Profesional Respaldada por Seguros | +1.2% | Europa noroccidental, expandiéndose hacia el sur de Europa | Mediano plazo (2-4 años) |
| Gasto Público en Resiliencia y Recuperación de Infraestructura Crítica | +0.8% | A nivel de la UE, más fuerte en zonas posdesastre de España, Italia y Europa Central | Mediano plazo (2-4 años) |
| Prevención Basada en Sensores y Contratos de Respuesta de Mayor Valor | +0.5% | Alemania, el Reino Unido, los Países Bajos y los países nórdicos | Largo plazo (≥ 4 años) |
| Capacidad para Eventos Catastróficos en Múltiples Países | +0.3% | Paneuropeo, especialmente durante grandes eventos simultáneos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fenómenos Meteorológicos Extremos Más Frecuentes y Graves
La mayor tasa de calentamiento de Europa está incrementando la necesidad de restauración profesional tras inundaciones, incendios, sequías y tormentas severas. Al menos el 95% de Europa registró temperaturas anuales superiores a la media en 2025, mientras que los incendios forestales quemaron un récord de 1,034 millones de hectáreas y el 70% de los ríos europeos tuvo caudales anuales inferiores a la media. Las olas de calor, sequías e inundaciones que afectaron al 25% de las regiones de la UE en el verano de 2025 causaron pérdidas a corto plazo de al menos 46,5 mil millones de USD, y se proyectó que sus efectos alcanzarían los 136,5 mil millones de USD en 2029[1]S. Usman, M. Parker y M. Vallat, "Dry-Roasted NUTS: Estimaciones Tempranas del Impacto Regional del Clima Extremo de 2025," Universidad de Mannheim y Banco Central Europeo, uni-mannheim.de.. Las pérdidas económicas relacionadas con el clima en la UE promediaron 48,6 mil millones de USD anuales entre 2020 y 2024, en comparación con 9,3 mil millones de USD en la década de 1980. Los incendios forestales en zonas pobladas de Alemania, los Países Bajos y el Reino Unido están extendiendo las necesidades de restauración más allá de las ubicaciones habituales de inundaciones e incendios. El mercado de servicios de restauración ante desastres en Europa puede, por tanto, captar demanda de un conjunto más amplio de riesgos y ubicaciones de propiedades. Los operadores que pueden movilizarse de forma segura tras varios tipos de eventos meteorológicos pueden abordar trabajos que los proveedores locales de un solo servicio pueden no ser capaces de gestionar.
Envejecimiento de Edificios e Infraestructura Hídrica
El envejecimiento de los edificios y la infraestructura hídrica genera una demanda regular de restauración derivada de fugas, fallos en las tuberías, retrocesos de alcantarillado y daños por humedad interior. Italia informó que más del 60% de las tuberías municipales fueron instaladas hace más de 30 años, y las pérdidas en la distribución alcanzaron el 42%. Los proveedores europeos de agua invirtieron 39,6 mil millones de USD anuales en infraestructura durante 2025, lo que supuso un 17,5% más que en 2021, pero las necesidades de reposición siguieron siendo sustanciales. Un estudio científico de 2026 estimó los costes anuales de reparación por daños de agua en edificios residenciales suecos en 946 millones de USD utilizando tasas de conversión de 2025. Los fallos relacionados con el envejecimiento imponen cargas de trabajo recurrentes a los contratistas de restauración. Esta condición está presente tanto en el parque de edificios urbanos como regionales. El mercado de servicios de restauración ante desastres en Europa se beneficia porque los daños por agua a menudo requieren secado, limpieza y reinstauración especializados, incluso cuando la causa original es una fuga localizada. Este impulsor apoya un trabajo constante en propiedades residenciales y comerciales a lo largo del período de pronóstico.
Demanda Respaldada por Seguros para la Restauración Profesional
La financiación de seguros convierte los daños a la propiedad en trabajos gestionados profesionalmente y sigue siendo fundamental para la calidad de los ingresos de los contratistas de restauración. Solo el 17% de los europeos contaba con seguro para daños a la propiedad por catástrofes naturales en 2025, lo que muestra que la brecha de protección seguía siendo amplia. Menos del 20% de las pérdidas económicas relacionadas con el clima entre 1980 y 2024 estaban aseguradas de forma privada, mientras que la cobertura asegurada de las pérdidas hidrológicas era cercana al 15%. El bajo nivel de cobertura limita el conjunto inmediato de trabajos financiados, pero también deja margen para un canal de restauración asegurada más profundo a medida que mejora la cobertura de propiedades. Las aseguradoras y los peritos de siniestros utilizan cada vez más paneles de contratistas aprobados para controlar los costes de las reclamaciones y acortar los tiempos de reparación. Esta práctica favorece a los proveedores más grandes que ofrecen certificación, informes fiables y flujos de trabajo integrados para la gestión de reclamaciones. El mercado de servicios de restauración ante desastres en Europa está, en consecuencia, moldeado por las decisiones de compra de las aseguradoras, así como por el volumen de daños a la propiedad. Las empresas que mantienen relaciones de confianza con las aseguradoras tienen un acceso más regular a encargos complejos y de mayor valor.
Gasto Público en Resiliencia y Recuperación de Infraestructura Crítica
La financiación pública para la recuperación está creando un canal de demanda más amplio y organizado tras grandes desastres. La Unión Europea movilizó 1,7 mil millones de USD a través del Fondo de Solidaridad de la UE y los recursos RESTORE para España tras las inundaciones de la DANA de Valencia de finales de 2024. En mayo de 2025, la Comisión Europea propuso 303 millones de USD para la recuperación por inundaciones en Austria, Chequia, Polonia y Eslovaquia. La Política de Cohesión asignó 19,4 mil millones de USD para la adaptación al clima y la gestión del riesgo de desastres en el período de programación 2021-2027. Los proyectos de recuperación gubernamentales pueden implicar infraestructura crítica, alojamiento temporal, limpieza y trabajos de reinstauración. Estos contratos pueden tener ciclos de contratación más largos y mayores requisitos de cumplimiento que las reclamaciones privadas. Los programas de recuperación del sector público proporcionan, por tanto, un canal de demanda adicional para los contratistas de restauración cualificados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Cualificada y Cuellos de Botella en la Certificación | -1.2% | Paneuropeo, más agudo en Alemania, el Reino Unido, los Países Bajos y España posdesastre | Corto plazo (≤ 2 años) |
| Costes Volátiles de Materiales, Energía y Equipos Especializados | -0.9% | Paneuropeo, concentrado en categorías de insumos intensivos en energía | Mediano plazo (2-4 años) |
| Adopción Desigual de Seguros ante Catástrofes y Brechas de Protección | -0.6% | Sur y este de Europa, incluidos Grecia, Rumanía, Bulgaria e Italia | Largo plazo (≥ 4 años) |
| Escasez de Recursos de Restauración Durante Eventos Simultáneos | -0.3% | Paneuropeo, desencadenado por desastres simultáneos en múltiples países | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Cualificada y Cuellos de Botella en la Certificación
La escasez de trabajadores de restauración capacitados puede restringir la capacidad de respuesta cuando se producen grandes reclamaciones al mismo tiempo. La escasez de mano de obra siguió limitando la capacidad del sector de la construcción y subsectores relacionados para satisfacer la demanda en 2025. La proporción de trabajadores de la construcción de 50 años o más está aumentando en los países de la UE, lo que incrementa la necesidad de reemplazar a los trabajadores experimentados. La construcción ha permanecido en la lista de ocupaciones con escasez de la UE durante muchos años, y los requisitos ecológicos y digitales añaden nuevas necesidades de competencias. El problema es más difícil en la restauración porque el trabajo puede requerir cualificaciones en secado, remediación de moho, manejo de amianto y reinstauración estructural. La escasez aumenta el riesgo de proyectos retrasados y una mayor dependencia de subcontratistas. Son especialmente agudas tras grandes eventos, cuando los mismos oficios son necesarios tanto para la reparación como para la reconstrucción. El mercado de servicios de restauración ante desastres en Europa necesita una fuerza laboral más amplia y cualificada para convertir la demanda posdesastre en ingresos completados.[2]Observatorio Europeo de la Construcción, "Informe Analítico 2025 sobre Competencias en la Construcción," Observatorio Europeo de la Construcción, ebc-construction.eu.
Costes Volátiles de Materiales, Energía y Equipos Especializados
Los mayores costes de materiales, energía y equipos pueden reducir los márgenes en los trabajos de restauración con tarifas fijas o acordadas con las aseguradoras. Los datos del gobierno del Reino Unido publicados en marzo de 2025 mostraron un aumento del 11,5% en los precios de la madera aserrada o cepillada importada durante los doce meses anteriores y un aumento del 8,1% en los precios de los calentadores de agua eléctricos. El secado, la descontaminación y la remediación en entornos controlados requieren energía y equipos especializados. La presión sobre los costes puede dificultar la fijación de precios de los trabajos para los contratistas. Las aseguradoras pueden renegociar los baremos de tarifas anualmente o con menor frecuencia, creando un desfase temporal cuando los costes de los insumos aumentan más rápidamente. El mercado de servicios de restauración ante desastres en Europa se ve expuesto cuando los contratistas no pueden trasladar los mayores costes a los clientes. La diversificación de proveedores y la gestión de equipos son, por tanto, importantes para preservar los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Restauración por Daños por Agua Lideró la Combinación de Servicios
La restauración por daños por agua representó el 32,6% de la participación del mercado de servicios de restauración ante desastres en Europa en 2025. Su posición refleja fallos en las tuberías, retrocesos de alcantarillado, daños por inundaciones y problemas de humedad en edificios envejecidos. Las fugas significativas pueden requerir secado, descontaminación, limpieza y reinstauración estructural. El gran segmento de daños por agua refleja la frecuencia de los fallos en las tuberías, los retrocesos de alcantarillado, las inundaciones y las pérdidas relacionadas con la humedad en las propiedades europeas.[3]A. Auld y D. Langhorn, "Proyección de Futuras Pérdidas por Inundaciones en Activos Comerciales en Europa: El Papel de las Medidas de Precaución," doi.org.
La restauración por daños de incendio y humo formó uno de los mayores grupos de servicios, respaldada por la grave temporada de incendios forestales en la UE en 2025. La remediación de moho gana demanda cuando los daños por agua no se resuelven completamente y la humedad queda atrapada en edificios más antiguos. La categoría Otros, que incluye restauración de contenidos, embalaje y traslado, limpieza y almacenamiento, fue el tipo de servicio de mayor crecimiento, registrando una CAGR del 6,90% hasta 2031. Las aseguradoras pueden autorizar el salvamento de contenidos en lugar de su reemplazo para controlar los costes de las reclamaciones. El programa RED ALERT® de BELFOR ilustra cómo los marcos de emergencia pueden dar a los clientes asegurados acceso prioritario durante un evento importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Propiedades Comerciales e Industriales Tuvieron la Mayor Participación
Las aplicaciones comerciales e industriales representaron el 53,3% de la participación del mercado de servicios de restauración ante desastres en Europa en 2025. Las propiedades comerciales tienen valores de exposición más altos, requisitos de tiempo de inactividad más estrictos y necesidades de reinstauración más complejas. Un preprint de investigación de 2025 encontró que las propiedades comerciales representaron entre el 28% y el 50% de las reclamaciones por daños de inundaciones en los principales eventos europeos, a pesar de constituir una parte menor del parque de edificios. Las estructuras de contratación de aseguradoras y peritos de siniestros favorecen a los proveedores certificados con informes fiables, profundidad técnica y flujos de trabajo digitales.
Las aplicaciones residenciales emergieron como la aplicación de mayor crecimiento, registrando una CAGR del 5,50% hasta 2031. El aumento de la penetración de seguros en Europa Central y Oriental apoya la demanda residencial. Los eventos de escape de agua en edificios multifamiliares crean una necesidad continua de respuesta de emergencia local. Los trabajos residenciales están más dispersos geográficamente y menos concentrados entre los grandes contratistas. La industria de servicios de restauración ante desastres en Europa combina proyectos comerciales de mayor valor con una amplia base de trabajos residenciales.
Por Tipo de Cliente/Pagador: La Financiación de Seguros Siguió Siendo el Principal Canal de Ingresos
Los trabajos financiados por seguros representaron el 51,9% del mercado de servicios de restauración ante desastres en Europa en 2025. Este canal es la principal base para los encargos de restauración gestionados profesionalmente. Las aseguradoras establecen estándares de servicio, dirigen el trabajo a través de paneles aprobados y a menudo controlan la selección de contratistas. La tasa de cobertura del 17% para catástrofes naturales entre los encuestados europeos en 2025 muestra cuánta demanda potencial de reparación permanece fuera de la financiación de seguros. Los trabajos autofinanciados y de pago directo sirven a propietarios que no tienen seguro, están infrasegurados o están por debajo del deducible de su póliza. Pueden ser más sensibles al precio y tener valores medios de reclamación más bajos.
Los trabajos financiados por el sector público y el gobierno fueron la categoría de pagador de mayor crecimiento, registrando una CAGR del 5,60% hasta 2031. Los programas gubernamentales de respuesta ante desastres, los presupuestos municipales de reconstrucción y la financiación para la recuperación a nivel nacional y de la UE tras inundaciones, tormentas, incendios forestales y otros desastres a gran escala apoyan este segmento. La respuesta de España a la DANA de Valencia de 2024 pone de relieve la escala de esta oportunidad, con el gobierno comprometiendo más de 18 mil millones de USD a través de tres Reales Decretos que cubren asistencia de emergencia, reparación de infraestructuras, vivienda y recuperación económica. Los proyectos financiados públicamente a menudo implican la restauración de edificios gubernamentales, escuelas, instalaciones sanitarias, infraestructura de transporte, servicios públicos y otros activos comunitarios, creando demanda para empresas capaces de movilización rápida y ejecución de proyectos a gran escala. Los proveedores de restauración que combinan relaciones establecidas con aseguradoras con capacidades de licitación en el sector público, capacidad de respuesta de emergencia y experiencia en reconstrucción pueden, por tanto, acceder tanto a los encargos tradicionales financiados por seguros como al creciente canal de restauración financiado por el gobierno.
Análisis Geográfico
Alemania representó el 24,2% de la participación del mercado de servicios de restauración ante desastres en Europa en 2025. Su posición refleja una gran base de propiedades aseguradas, exposición recurrente a inundaciones y tormentas, y relaciones establecidas entre contratistas y aseguradoras. El Reino Unido fue uno de los mercados nacionales destacados debido a su modelo maduro de proveedores preferidos por las aseguradoras y sus edificios residenciales más antiguos. La tormenta Amy en octubre de 2025 causó inundaciones y daños a la propiedad en el Reino Unido, Irlanda, Escandinavia y los Países Bajos.
Italia y España son centros de demanda sustanciales porque ambos países enfrentaron 13 mil millones de USD en pérdidas por fenómenos meteorológicos extremos en el verano de 2025. Italia combina reclamaciones residenciales con trabajos de recuperación pública, incluidos 425 millones de USD comprometidos a través del Fondo de Solidaridad de la UE para las inundaciones de Emilia-Romaña y Toscana. La cartera de recuperación de España se fortaleció con 1,8 mil millones de USD en financiación gubernamental total para la reinstauración de infraestructura municipal tras el desastre de la DANA. Grecia y Rumanía enfrentan mayores restricciones por sus brechas en la cobertura de seguros ante catástrofes. Menos del 5% de las pérdidas por catástrofes naturales en Grecia han estado aseguradas desde 1980, lo que limita el conjunto de reparaciones financiadas profesionalmente.
El Resto de Europa fue la geografía de mayor crecimiento, registrando una CAGR del 5,42% hasta 2031. El aumento de la penetración de seguros en Polonia y la República Checa apoya el mercado de servicios de restauración ante desastres en Europa en este grupo. La consolidación nórdica está reforzando la capacidad de los proveedores para atender encargos más grandes y complejos, incluidas las cuatro adquisiciones de Acurum Group en Dinamarca en septiembre de 2025.
Panorama Competitivo
El mercado de servicios de restauración ante desastres en Europa está fragmentado dentro de los países individuales, pero se está volviendo más concentrado a nivel paneuropeo. BELFOR Holdings y Polygon Group tienen posiciones transfronterizas líderes porque operan redes en múltiples países. BELFOR utiliza su marco de respuesta de emergencia RED ALERT® para proporcionar a los clientes asegurados acceso prioritario durante eventos importantes. Los proveedores nacionales como ServiceMaster Restore UK, Rainbow Restoration UK y Rentokil Initial plc compiten a través de la densidad local y las relaciones con las aseguradoras.
Las operaciones digitales son más importantes porque las aseguradoras necesitan evaluaciones más rápidas, registros más claros y reclamaciones con menor filtración. Los proveedores están utilizando monitoreo remoto, flujos de trabajo digitales para reclamaciones y evaluación de daños asistida por tecnología para satisfacer estas necesidades. BELFOR Europe recibió la certificación ISO 27001:2022 en abril de 2026, que cubre los sistemas de gestión de datos utilizados en las filiales europeas. BELFOR UK también recibió 84 vehículos MAXUS en julio de 2026 para apoyar la respuesta móvil a nivel nacional y los trabajos de respuesta ante catástrofes. La modernización de la flota y la certificación ISO 27001 refuerzan la resiliencia operativa y las credenciales de seguridad de la información, ambas de las cuales pueden apoyar grandes contratos con aseguradoras y empresas.
Las adquisiciones son otra vía a través de la cual los proveedores regionales están ampliando su cobertura y capacidades especializadas. Acurum Group entró en Dinamarca en septiembre de 2025 a través de 4 adquisiciones. Polygon también adquirió Tehokuivaus Oy en 2025 para reforzar su posición en Finlandia. Estos acuerdos apoyan un cambio gradual de empresas locales independientes hacia plataformas regionales más grandes.
Líderes de la Industria de Servicios de Restauración ante Desastres en Europa
BELFOR Holdings, Inc.
Polygon Group
ServiceMaster Restore UK
Rainbow Restoration UK
Rentokil Initial plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: BELFOR UK recibió 84 nuevos vehículos MAXUS como parte de un programa de modernización de flota gestionado a través de su asociación con Novuna Vehicle Solutions. Las furgonetas adaptadas están diseñadas específicamente para las operaciones de restauración y reinstauración de BELFOR, apoyando la capacidad de respuesta a nivel nacional y la resiliencia operativa durante períodos de alta demanda.
- Abril de 2026: BELFOR Europe recibió la certificación ISO 27001:2022 de TÜV Rheinland, confirmando que su sistema de gestión de seguridad de la información cumple con el estándar internacional. Las estructuras, procesos y sistemas centrales certificados también benefician a las filiales de BELFOR que operan dentro de la infraestructura compartida de BELFOR Europe.
- Septiembre de 2025: Acurum Group entró en el mercado danés a través de la adquisición de cuatro empresas - Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik y Sydkystens Brolægning & Kloak, estableciendo una plataforma local para el bienestar de propiedades, la restauración ante daños, la consultoría de construcción y servicios relacionados.


Alcance del Informe del Mercado de Servicios de Restauración ante Desastres en Europa
El Informe del Mercado de Servicios de Restauración ante Desastres en Europa está segmentado por Tipo de Servicio (Restauración por Daños por Agua, Restauración por Daños por Incendio y Humo, y Más), por Aplicación (Residencial y Comercial & Industrial), por Tipo de Cliente/Pagador (Trabajos de Restauración Financiados por Seguros, y Más), y por Geografía (Alemania, Reino Unido, y Más). El Informe Ofrece el Tamaño del Mercado y Pronóstico en Términos de Valor (USD) para todos los Segmentos Anteriores.
| Restauración por Daños por Agua (secado/deshumidificación, retroceso de alcantarillado) |
| Restauración por Daños de Incendio y Humo |
| Remediación de Moho |
| Restauración por Tormentas y Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de Riesgos Biológicos y Traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios Especializados |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de Restauración Financiados por Seguros |
| Trabajos de Restauración Autofinanciados / de Pago Directo |
| Trabajos de Restauración Financiados por el Sector Público / Gobierno |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Grecia |
| Rumanía |
| Resto de Europa (Suiza, Portugal, Austria, Bélgica, Países Bajos, Polonia, República Checa, Hungría, Suecia, Noruega, Dinamarca, Finlandia, Irlanda, Croacia, Eslovenia, Bulgaria, Eslovaquia, Serbia, etc.) |
| Por Tipo de Servicio | Restauración por Daños por Agua (secado/deshumidificación, retroceso de alcantarillado) |
| Restauración por Daños de Incendio y Humo | |
| Remediación de Moho | |
| Restauración por Tormentas y Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de Riesgos Biológicos y Traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios Especializados | |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) | |
| Por Aplicación | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabajos de Restauración Financiados por Seguros |
| Trabajos de Restauración Autofinanciados / de Pago Directo | |
| Trabajos de Restauración Financiados por el Sector Público / Gobierno | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Grecia | |
| Rumanía | |
| Resto de Europa (Suiza, Portugal, Austria, Bélgica, Países Bajos, Polonia, República Checa, Hungría, Suecia, Noruega, Dinamarca, Finlandia, Irlanda, Croacia, Eslovenia, Bulgaria, Eslovaquia, Serbia, etc.) |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de restauración ante desastres en Europa?
Los fenómenos meteorológicos severos, el envejecimiento de los edificios y los sistemas hídricos, las reclamaciones respaldadas por seguros y el gasto público en recuperación apoyan la demanda.
¿Qué tipo de servicio lideró los servicios de restauración ante desastres en Europa en 2025?
La restauración por daños por agua lideró con una participación del 32,6%, impulsada por inundaciones frecuentes, fugas y daños a la propiedad relacionados con el clima en toda Europa.
¿Qué aplicación tuvo la mayor participación en 2025?
Las aplicaciones comerciales e industriales lideraron con una participación del 53,3%, respaldadas por la demanda de restauración en oficinas, instalaciones, almacenes y propiedades industriales.
¿Por qué son importantes las aseguradoras para los proveedores de restauración?
Los trabajos financiados por seguros representaron el 51,9% de los ingresos en 2025 y dan a los proveedores acceso a encargos de reclamaciones estructurados.
¿Qué geografía europea se espera que crezca más rápido hasta 2031?
Se espera que el grupo del Resto de Europa crezca más rápido, registrando una CAGR del 5,42% de 2026 a 2031, apoyado por el crecimiento de los seguros y pérdidas meteorológicas más frecuentes.
¿Qué restricciones afectan a los proveedores de restauración en Europa?
La escasez de mano de obra cualificada, el aumento de los costes de insumos, la cobertura de seguros desigual y la escasez de recursos durante desastres simultáneos pueden restringir la prestación de servicios.
Última actualización de la página el:



