
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 20.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
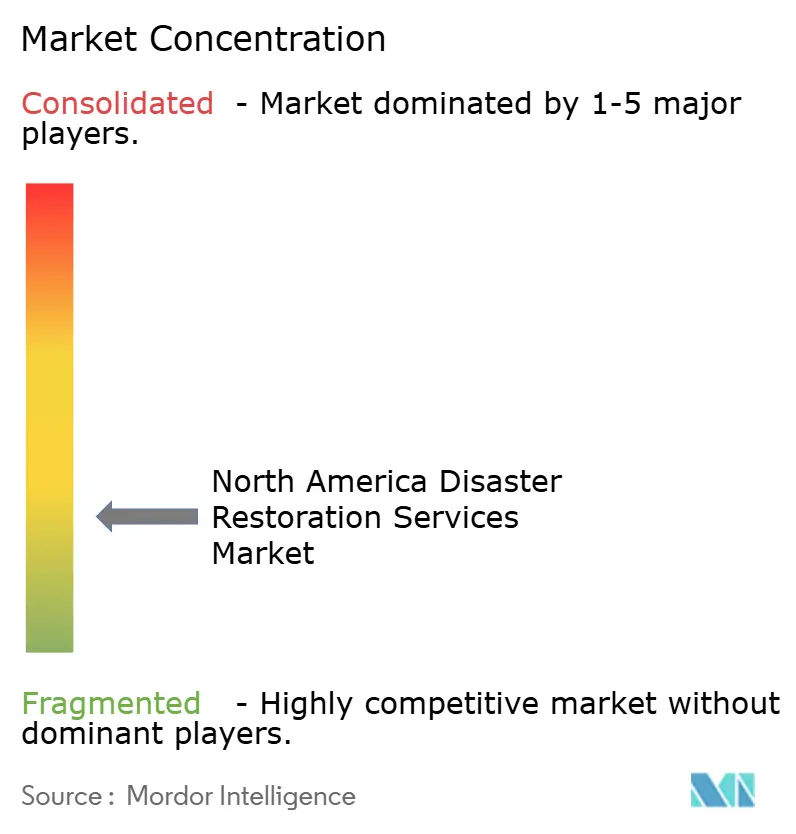
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Restauración ante Desastres en América del Norte por Mordor Intelligence
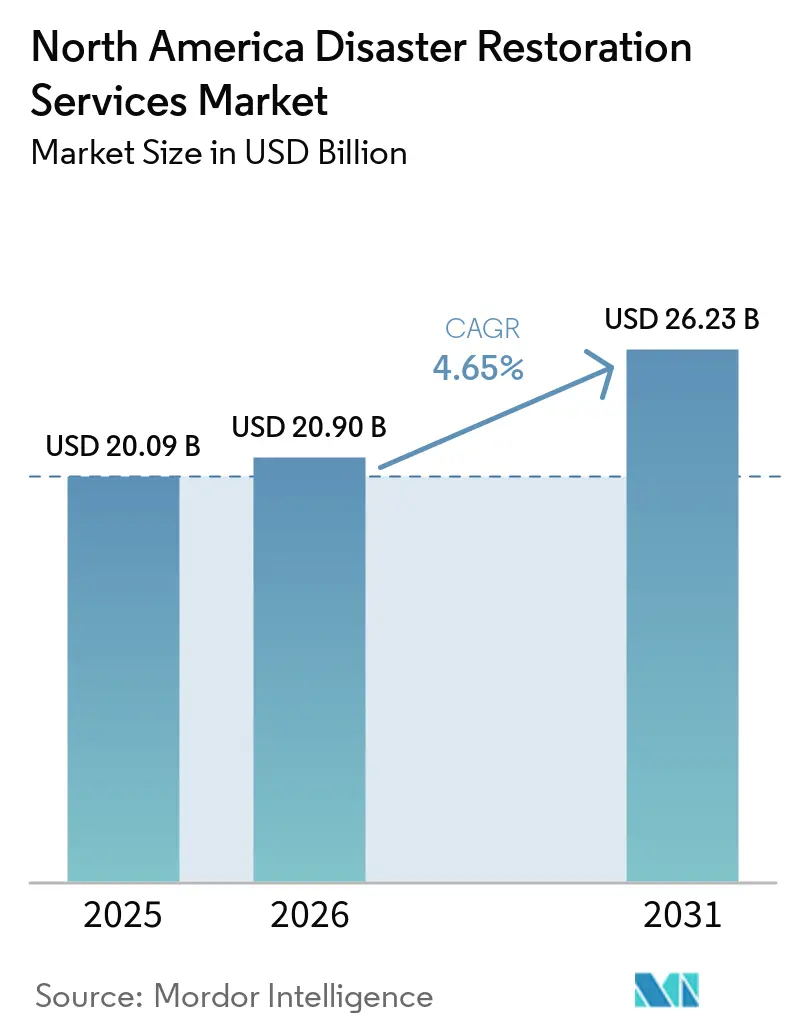
El tamaño del Mercado de Servicios de Restauración ante Desastres en América del Norte fue valorado en 20,09 mil millones de USD en 2025 y se estima que crecerá desde 20,90 mil millones de USD en 2026 hasta alcanzar los 26,23 mil millones de USD en 2031, a una CAGR del 4,65% durante el período de pronóstico (2026-2031).
El mercado de servicios de restauración ante desastres en América del Norte está respaldado por eventos climáticos severos, infraestructura edilicia envejecida, el aumento de incidentes de pérdida de propiedades y una coordinación más estrecha entre aseguradoras, propietarios e contratistas de restauración. La demanda se genera tanto a través de la restauración rutinaria por pérdida de propiedades como de la respuesta a catástrofes a gran escala, lo que crea una base de ingresos diversificada en propiedades residenciales, comerciales e industriales. Los daños por agua siguen siendo el área de servicio más grande, impulsados por fallas en las tuberías, inundaciones y otros incidentes relacionados con el agua, mientras que las propiedades comerciales e industriales representan una participación significativa de los ingresos por aplicación debido al mayor valor de restauración y la complejidad de estos proyectos. Las asignaciones financiadas por seguros siguen siendo fundamentales para la actividad del mercado, con las aseguradoras dependiendo cada vez más de los contratistas de restauración para proporcionar servicios rápidos de evaluación, mitigación y reparación. Al mismo tiempo, el trabajo de recuperación del sector público está ganando importancia a través de los programas de recuperación ante desastres y resiliencia respaldados por la FEMA, particularmente tras huracanes, inundaciones, incendios forestales y otros eventos catastróficos. Sin embargo, la escasez de mano de obra calificada, las limitaciones de capacidad de los contratistas, el aumento de los costos de restauración y la retirada de cobertura de seguros en áreas de alto riesgo pueden limitar la disponibilidad del servicio y reducir el valor del trabajo de restauración asegurado en los mercados afectados.
Conclusiones Clave del Informe
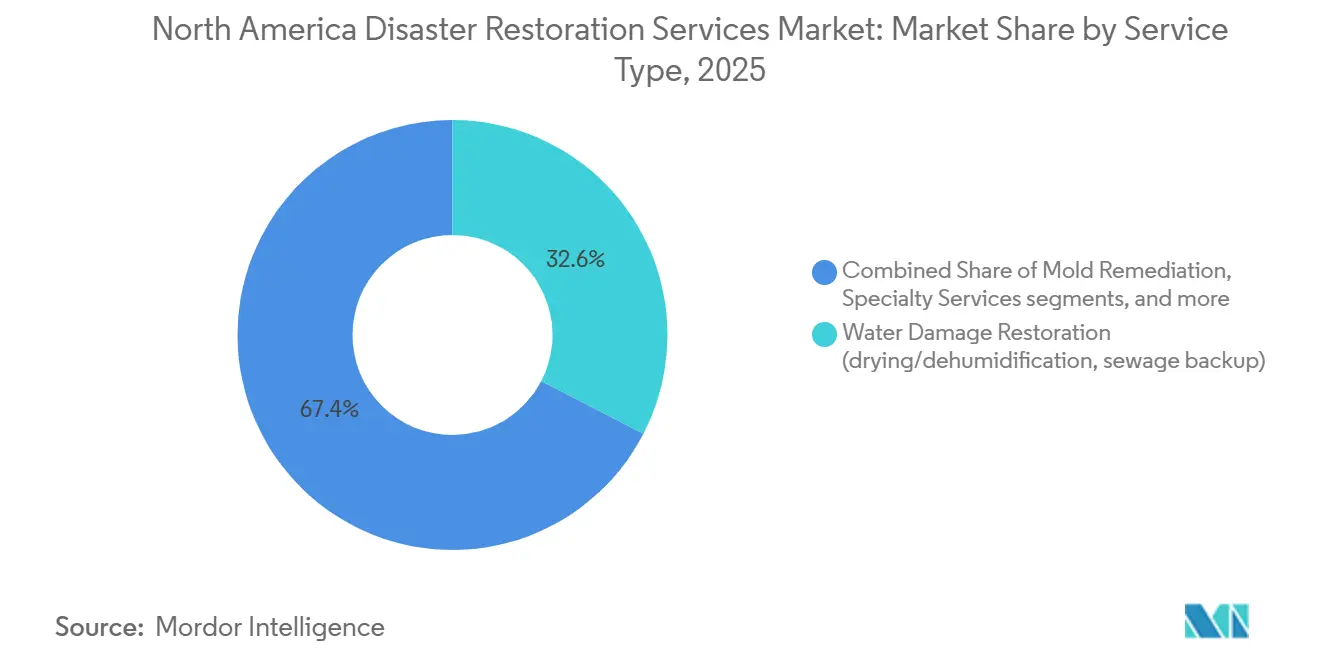
- Por tipo de servicio, la restauración por daños por agua representó el 32,6% de la participación del mercado de servicios de restauración ante desastres en América del Norte en 2025, mientras que se proyecta que la categoría de otros sea el segmento de más rápido crecimiento, con una CAGR del 6,90% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 53,5% del tamaño del mercado de servicios de restauración ante desastres en América del Norte en 2025, mientras que se proyecta que las propiedades residenciales sean el segmento de aplicación de más rápido crecimiento, con una CAGR del 5,50% hasta 2031.
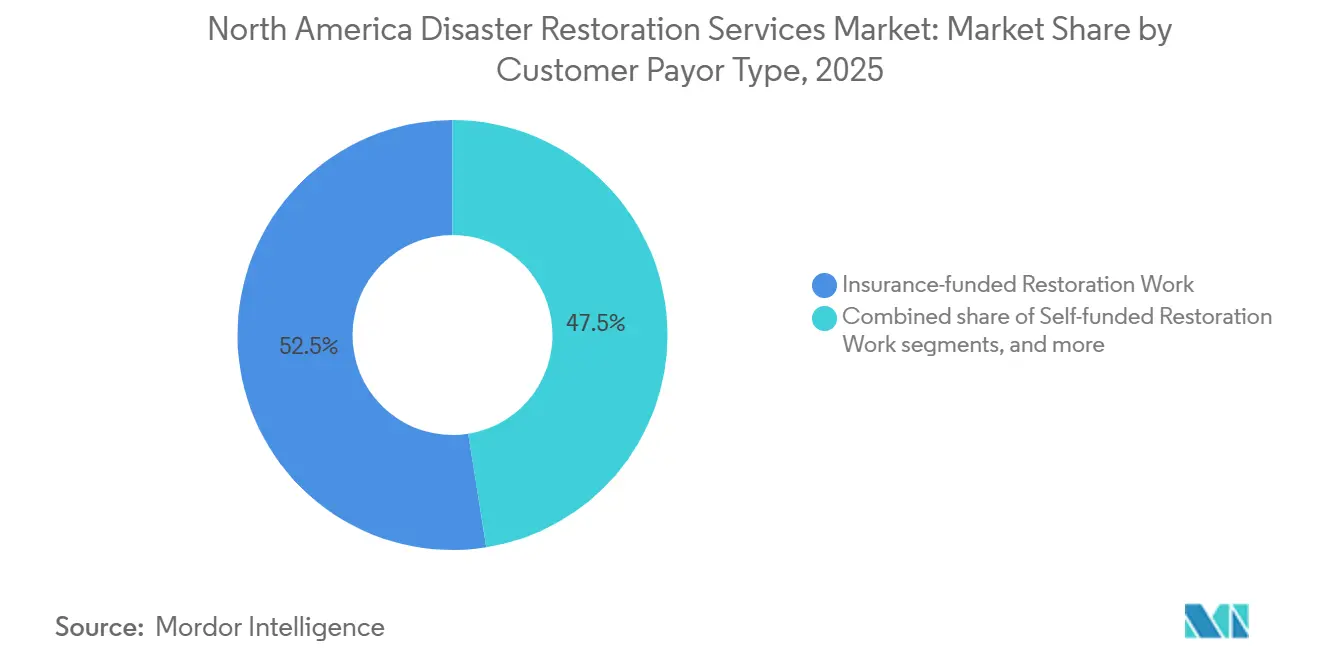
- Por tipo de cliente/pagador, el trabajo financiado por seguros representó el 52,5% de los ingresos del mercado en 2025, mientras que se proyecta que el trabajo financiado por el sector público y el gobierno sea el segmento de pagador de más rápido crecimiento, con una CAGR del 5,60% hasta 2031.
- Por geografía, Estados Unidos representó el 89,10% de los ingresos del mercado en 2025, mientras que se proyecta que México sea el mercado geográfico de más rápido crecimiento, con una CAGR del 5,70% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Restauración ante Desastres en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Pérdidas por Peligros Secundarios en Corredores de Incendios Forestales y Tormentas Convectivas Severas | +1.4% | Estados del Oeste de Estados Unidos, Sur de Estados Unidos, Medio Oeste, Llanuras, Praderas Canadienses y Columbia Británica | Corto plazo (≤ 2 años) |
| Edificios Envejecidos y Mantenimiento Diferido que Aumentan la Frecuencia de Pérdidas por Agua | +1.1% | América del Norte, con énfasis en el Noreste de Estados Unidos, Medio Oeste y áreas urbanas canadienses más antiguas | Mediano plazo (2-4 años) |
| Digitalización de Reclamaciones de Seguros y Enrutamiento a Proveedores Preferidos | +0.8% | Estados Unidos y Canadá, especialmente áreas metropolitanas y suburbanas de alto volumen | Mediano plazo (2-4 años) |
| Expansión de Franquicias y Capacidad ante Catástrofes hacia Mercados Secundarios Desatendidos | +0.6% | Sureste de Estados Unidos, Medio Oeste, Montaña Oeste, Praderas Canadienses y provincias del Atlántico | Mediano plazo (2-4 años) |
| Inversión en Resiliencia, Códigos de Construcción y Recuperación Pública que Amplía el Alcance de la Restauración | +0.4% | América del Norte, especialmente áreas de desastre designadas por la FEMA y ubicaciones costeras y de interfaz urbano-forestal | Largo plazo (≥ 4 años) |
| Detección Inteligente de Fugas y Monitoreo Previo a Pérdidas que Crea Contratos de Restauración Recurrentes | +0.3% | América del Norte, con adopción temprana entre propiedades comerciales y multifamiliares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Pérdidas por Peligros Secundarios en Corredores de Incendios Forestales y Tormentas Convectivas Severas
Los incendios forestales, las tormentas convectivas severas, el granizo y las inundaciones por ríos atmosféricos están aumentando la demanda de restauración en la mayor parte de América del Norte. Estados Unidos registró 23 desastres climáticos y meteorológicos con pérdidas superiores a mil millones de dólares en 2025, incluidos 21 eventos de clima convectivo severo, con 115 mil millones de USD en pérdidas directas. El complejo de incendios forestales de Los Ángeles de enero de 2025 causó 61,2 mil millones de USD en pérdidas y ejerció una presión sostenida sobre la capacidad de restauración local. Un estudio de 2025 publicado en Geophysical Research Letters situó la probabilidad de que las pérdidas por desastres climáticos y meteorológicos en Estados Unidos superen 1 billón de USD durante 2026 a 2030 por encima del 50%. Estos eventos aumentan la demanda de servicios de mitigación de emergencias, limpieza, reconstrucción y recuperación de contenidos. Los operadores con equipos, cuadrillas certificadas y capacidad interregional pueden aceptar trabajos que las empresas locales más pequeñas pueden no ser capaces de asumir. El mercado de servicios de restauración ante desastres en América del Norte se beneficia cuando las redes de aseguradoras necesitan contratistas que puedan responder rápidamente en las ubicaciones afectadas. Este impulsor también refuerza el valor de las redes de franquicias establecidas y de grandes pérdidas durante los períodos de recuperación prolongados.
Edificios Envejecidos y Mantenimiento Diferido que Aumentan la Frecuencia de Pérdidas por Agua
Los sistemas envejecidos de agua, aguas pluviales y aguas residuales crean una fuente constante de trabajo de restauración fuera de los períodos de grandes catástrofes. La Sociedad Americana de Ingenieros Civiles otorgó a la infraestructura de aguas pluviales de Estados Unidos una calificación D y a la infraestructura de aguas residuales una calificación D+ en su informe de 2025[1].Sociedad Americana de Ingenieros Civiles, "Informe de Calificación 2025 de la Infraestructura de América," Sociedad Americana de Ingenieros Civiles, asce.org. El mismo informe identificó una brecha de inversión en infraestructura nacional de 3,7 billones de USD. Las roturas de tuberías, los retrocesos de aguas residuales y la intrusión de humedad requieren trabajos de secado, limpieza y remediación en viviendas y edificios comerciales. El Servicio de Parques Nacionales reportó 24 mil millones de USD en necesidades de mantenimiento y reparación diferidos en más de 70.000 activos en el año fiscal 2025. Los contratistas utilizan mapeo de humedad, imágenes térmicas y equipos de secado para documentar las pérdidas y controlar el riesgo de moho. El mercado de servicios de restauración ante desastres en América del Norte tiene, por tanto, una base de demanda recurrente que no se limita a las reclamaciones relacionadas con el clima. Los estándares de la IICRC y los requisitos de seguridad laboral favorecen a las empresas que mantienen procesos formales de capacitación y documentación.
Digitalización de Reclamaciones de Seguros y Enrutamiento a Proveedores Preferidos
Los procesos digitales de reclamaciones están cambiando la forma en que las aseguradoras asignan precios y auditan el trabajo de restauración. Las aseguradoras y los administradores externos evalúan a los contratistas en función del tiempo de respuesta, la documentación, el cumplimiento normativo y el control de costos. Estos requisitos otorgan ventaja a los operadores que pueden proporcionar registros digitales estructurados para cada reclamación. PuroClean Disaster Services implementó una plataforma de inteligencia artificial agéntica en enero de 2026 para estandarizar el trabajo en siete marcos de directrices de aseguradoras. SERVPRO lanzó la aplicación móvil Ready Plan en marzo de 2026 para ayudar a los clientes comerciales a almacenar información sobre la propiedad y contactar a las franquicias locales tras una pérdida. Estos sistemas pueden acortar los tiempos de despacho y mejorar la consistencia de la información de las reclamaciones. Los contratistas sin registros listos para auditoría pueden enfrentar menos oportunidades en los programas de proveedores preferidos. Este cambio respalda la inversión en tecnología en todo el mercado de servicios de restauración ante desastres en América del Norte. También hace que la capacidad tecnológica sea más importante para retener el volumen dirigido por las aseguradoras.
Expansión de Franquicias y Capacidad ante Catástrofes hacia Mercados Secundarios Desatendidos
Las brechas entre la exposición a pérdidas y la capacidad de contratistas certificados crean oportunidades en ciudades secundarias y mercados rurales. Las franquicias nacionales abordan estas brechas mediante nuevas ubicaciones y adquisiciones. ServiceMaster Restore firmó dieciocho acuerdos de franquicia y abrió veinticinco ubicaciones en 2025. La empresa tiene como objetivo 52 aperturas adicionales en 2026, con inversión centrada en el Sureste y el Medio Oeste. ServiceMaster Recovery Management añadió tres ubicaciones comerciales de grandes pérdidas en Milwaukee, Columbus y Tacoma en abril de 2026. Liberty Restoration Group completó dos adquisiciones en 2026 para construir una plataforma multisede en el Medio Oeste dentro del sistema ServiceMaster Restore. La capacidad local puede reducir los retrasos en la respuesta y ayudar a las aseguradoras a gestionar los ciclos de reclamaciones durante eventos climáticos. El mercado de servicios de restauración ante desastres en América del Norte gana cobertura donde los operadores franquiciados y regionales pueden establecer equipos de respuesta certificados. La expansión también permite a las plataformas más grandes movilizar cuadrillas en mercados vecinos.[2]Oficina de Estadísticas Laborales de Estados Unidos, "Manual de Perspectivas Ocupacionales, Mecánicos e Instaladores de Calefacción, Aire Acondicionado y Refrigeración," Oficina de Estadísticas Laborales de Estados Unidos, bls.gov.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Retracción de Seguros, Brechas de Cobertura y Fricción en la Liquidación de Reclamaciones | -0.7% | América del Norte, particularmente California, Florida, Luisiana, áreas costeras y zonas de interfaz urbano-forestal | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Certificados y Oficios de Reconstrucción | -0.6% | América del Norte, especialmente durante picos de catástrofes, áreas metropolitanas del Cinturón del Sol y mercados secundarios | Mediano plazo (2-4 años) |
| Aumento de Costos de Equipos, Materiales, Mano de Obra y Cumplimiento que Comprimen los Márgenes | -0.4% | América del Norte, con mayor presión en California, Nueva York y el Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Volatilidad de la Demanda y Desajuste de Capacidad entre Picos de Catástrofes y Períodos Normales | -0.3% | América del Norte, particularmente corredores de huracanes, incendios forestales y tormentas severas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retracción de Seguros, Brechas de Cobertura y Fricción en la Liquidacin de Reclamaciones
La retirada de cobertura de seguros puede reducir el conjunto de trabajos de restauración financiados en ubicaciones de alto riesgo. Los datos de la NAIC mostraron que las tasas de no renovación de pólizas de propietarios de viviendas iniciadas por las compañías aumentaron entre el 96% y el 216% en cuatro grandes regiones de Estados Unidos entre 2018 y 2025. Un documento de la NAIC de 2025 informó que siete grandes aseguradoras de propietarios de viviendas de California, que representan el 35% del mercado estatal, dejaron de emitir nuevas pólizas entre 2023 y 2025. El documento también informó que la proporción nacional de propietarios de viviendas sin seguro aumentó del 5% en 2019 al 12% en 2023. En California, la exposición de pólizas en el mercado residual aumentó de 50.000 en 2023 a más de 320.000 a finales de 2025. Las empresas de restauración pueden encontrar reembolsos retrasados, disputados o no disponibles cuando la cobertura de las reclamaciones es limitada. Un reembolso menor puede restringir el margen y la inversión en las áreas con pérdidas de propiedades más frecuentes. El mercado de servicios de restauración ante desastres en América del Norte enfrenta esta restricción de manera más directa en los corredores de catástrofes por incendios forestales y costeras. La convocatoria de datos de propietarios de viviendas a nivel de código postal de la NAIC que cubre de 2018 a 2025 puede informar futuras decisiones de política y regulación.
Escasez de Técnicos Certificados y Oficios de Reconstrucción
La escasez de técnicos capacitados limita el número de trabajos que las empresas de restauración pueden completar durante eventos de grandes pérdidas. Associated Builders and Contractors declaró que el sector de la construcción de Estados Unidos necesitaba 439.000 nuevos trabajadores netos en 2025 y necesita 349.000 trabajadores adicionales en 2026. El trabajo de restauración depende de especialistas certificados en secado, remediadores de moho, oficios de reconstrucción y otros trabajadores calificados. La Oficina de Estadísticas Laborales de Estados Unidos proyecta un crecimiento del empleo del 8% para mecánicos e instaladores de HVAC entre 2024 y 2034. Se proyecta que la ocupación tendrá 40.100 vacantes anuales durante ese período. JLL, citando estimaciones del Departamento de Educación de Estados Unidos, declaró que 2,1 millones de puestos de oficios calificados podrían permanecer sin cubrir para 2030. Las limitaciones laborales se vuelven más severas cuando múltiples eventos catastróficos ocurren en un período corto. Las empresas pueden depender de subcontratistas, lo que puede dificultar la consistencia de los protocolos y la programación. El mercado de servicios de restauración ante desastres en América del Norte depende, por tanto, del desarrollo de la fuerza laboral y la capacidad de certificación. La presión de personal también contribuye a los costos salariales durante los períodos de demanda normal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Daño por Agua Lidera, los Servicios de Embalaje y Contenidos se Aceleran
La restauración por daños por agua representó el 32,6% del tamaño del mercado de servicios de restauración ante desastres en América del Norte en 2025. El segmento incluye secado, deshumidificación, respuesta a retrocesos de aguas residuales y mitigación de humedad. Los sistemas de plomería envejecidos generan pérdidas frecuentes en viviendas, propiedades comerciales y edificios públicos. Las tormentas severas y las inundaciones por ríos atmosféricos también aumentan la necesidad de trabajos de extracción de agua y secado. El secado incompleto puede generar condiciones de moho, lo que puede ampliar el alcance de una reclamación original. La restauración por daños por agua está, por tanto, vinculada tanto a problemas cotidianos de mantenimiento de propiedades como a eventos relacionados con el clima. Los contratistas utilizan mapeo de humedad, imágenes térmicas y procedimientos de secado documentados para definir el trabajo requerido. Los estándares IICRC S500 guían las prácticas profesionales de restauración por daños por agua.[3]Instituto de Certificación de Inspección, Limpieza y Restauración, "Estándar IICRC S500 para la Restauración Profesional por Daños por Agua e Estándar IICRC S700 para la Restauración Profesional por Daños por Incendio y Humo," Instituto de Certificación de Inspección, Limpieza y Restauración, iicrc.org.
La categoría de otros es el tipo de servicio de más rápido crecimiento, registrando una CAGR del 6,90% hasta 2031. La categoría incluye restauración de contenidos, embalaje, limpieza y servicios de almacenamiento. Las aseguradoras requieren cada vez más inventarios de contenidos y servicios de embalaje para grandes reclamaciones por agua e incendio. Estos servicios añaden trabajo que puede seguir la actividad de las pólizas en lugar de solo los grandes eventos catastróficos. La restauración por incendio y humo también tiene valores de trabajo más altos porque requiere descontaminación especializada, control de olores y limpieza de contenidos. Los estándares IICRC S700 guían los procesos de restauración por incendio y humo. El trabajo especializado puede incluir la eliminación de asbesto, la remediación de pintura con plomo y la limpieza ambiental durante la reconstrucción. Los requisitos de la EPA y la OSHA afectan la forma en que los contratistas gestionan este trabajo. Esta gama de servicios ayuda a los proveedores a apoyar un alcance de restauración más amplio tras daños a la propiedad.


Por Aplicación: El Segmento Comercial Ancla los Ingresos, el Segmento Residencial se Acelera
Las propiedades comerciales e industriales representaron el 53,5% del mercado de servicios de restauración ante desastres en América del Norte en 2025. El segmento lideró el mercado debido a proyectos de mayor envergadura, una sólida cobertura de seguros y complejos requisitos de reconstrucción. Las instalaciones de salud, las propiedades multifamiliares, los hoteles, los edificios gubernamentales y los sitios industriales tienen necesidades distintas de limpieza y documentación. La restauración en estos sitios a menudo requiere contención, control de infecciones y medidas de seguridad, así como reconstrucción en múltiples fases tras daños por agua, incendio, clima o ambientales. Las relaciones establecidas con proveedores preferidos y administradores externos también generan asignaciones recurrentes de reparación gestionada por parte de aseguradoras y administradores de propiedades. Los proveedores, por tanto, necesitan escala suficiente y las certificaciones apropiadas para manejar pérdidas grandes y complejas.
El sector residencial es la aplicación de más rápido crecimiento, registrando una CAGR del 5,50% hasta 2031. El aumento de los valores de reposición de viviendas puede incrementar la gravedad de las reclamaciones tras una pérdida. El crecimiento de la interfaz urbano-forestal también expone a más viviendas suburbanas y exurbanas a riesgos de incendios forestales. Los propietarios de viviendas utilizan cada vez más servicios de restauración profesionales en lugar de realizar las reparaciones ellos mismos. ATI Restoration declaró en enero de 2025 que se estaba enfocando en la restauración de seguros residenciales y las relaciones con aseguradoras de administración de terceros. Los requisitos de licencias de contratistas y remediación de moho varían en los estados de Estados Unidos y las provincias canadienses. Los requisitos de manejo de plomo y asbesto pueden añadir mayor complejidad al trabajo de reconstrucción residencial. Las empresas con programas de cumplimiento estandarizados pueden gestionar mejor estos variados requisitos. Esto respalda la expansión residencial en el mercado de servicios de restauración ante desastres en América del Norte.
Por Tipo de Cliente/Pagador: El Financiamiento de Seguros Domina, los Contratos del Sector Público se Expanden Más Rápido
El trabajo financiado por seguros representó el 52,5% del tamaño del mercado de servicios de restauración ante desastres en América del Norte en 2025. Las reclamaciones de seguros de propiedad y accidentes de propietarios de viviendas, edificios comerciales y líneas de seguros especializadas respaldan esta categoría de pagador. Las principales aseguradoras y redes de reparación gestionada utilizan programas de proveedores preferidos para dirigir el trabajo a contratistas calificados. Estos programas comúnmente requieren certificación IICRC, documentación digital y adherencia a las reglas de alcance y precios de las aseguradoras. El financiamiento de seguros otorga a los proveedores más grandes una fuente establecida de asignaciones en múltiples ubicaciones. La corriente de pagadores sigue siendo sensible a las retiradas de cobertura en áreas de alto riesgo. Los límites de cobertura o la no renovación pueden reducir la cantidad de trabajo asegurado disponible en las regiones afectadas. Las relaciones con las aseguradoras siguen siendo importantes porque influyen en el acceso al segmento de pagadores más grande.
El trabajo financiado por el sector público y el gobierno es la categoría de pagador de más rápido crecimiento, registrando una CAGR del 5,60% hasta 2031. La Asistencia Pública de la FEMA apoya la eliminación de escombros, la restauración estructural, la reparación de servicios públicos y la reconstrucción de edificios públicos tras desastres declarados. La FEMA aprobó más de 835 millones de USD para proyectos de recuperación de Florida hasta septiembre de 2025. La recuperación del huracán Helene en Carolina del Norte recibió más de 1 mil millones de USD en financiamiento de la FEMA durante 2025. Estos programas pueden apoyar la actividad de restauración después de que finalice la etapa de respuesta urgente. El trabajo autofinanciado y de pago directo también se está expandiendo donde la cobertura de seguros es más difícil de obtener. Los propietarios pueden financiar este trabajo directamente o utilizar préstamos para desastres de la Administración de Pequeñas Empresas. Las asignaciones públicas y autofinanciadas crean fuentes de demanda alternativas para el mercado de servicios de restauración ante desastres en América del Norte.
Análisis Geográfico
Estados Unidos mantuvo el 89,1% de la participación del mercado de servicios de restauración ante desastres en América del Norte en 2025. Un amplio sistema de seguros de propiedad, frecuentes desastres declarados a nivel federal y una amplia base de contratistas respaldan su posición. El Sureste y la Costa del Golfo generan una alta demanda anual por la actividad de huracanes e inundaciones. El financiamiento de recuperación de la FEMA tras el huracán Helene apoya la actividad de los contratistas más allá de la etapa de respuesta inicial. California enfrentó una fuerte demanda de restauración por incendios forestales tras el complejo de incendios forestales de Los Ángeles de enero de 2025. El Medio Oeste y las Grandes Llanuras también generaron demanda por tornados y tormentas de granizo. El Noreste tiene necesidades recurrentes de roturas de tuberías, pérdidas por agua y mitigación de moho en edificios residenciales y comerciales envejecidos. Los requisitos de cumplimiento de la FEMA, la EPA y la OSHA afectan la elegibilidad para el trabajo de restauración del sector público.
Las pérdidas aseguradas relacionadas con el clima severo alcanzaron 1,7 mil millones de USD en Canadá durante 2025. La tormenta de hielo de finales de marzo en Ontario-Quebec generó 349,1 millones de USD en pérdidas aseguradas, utilizando la relación cambiaria de 2025 proporcionada en el material suministrado. Las pérdidas catastróficas aseguradas aumentaron de 10 mil millones de USD en el período 2006 a 2015 a 26,4 mil millones de USD en el período 2016 a 2025, utilizando la misma relación cambiaria suministrada. Alberta y Columbia Británica enfrentan exposición a incendios forestales e inundaciones, mientras que las provincias centrales y orientales enfrentan pérdidas por hielo, congelamiento y tormentas eléctricas severas. First Onsite Property Restoration, DKI Services, On-Side Restoration y WINMAR operan en los mercados canadienses. El plan de resiliencia de la Oficina de Seguros de Canadá exige una mayor inversión en infraestructura de resiliencia comunitaria. Los sistemas de seguros provinciales y los acuerdos de asistencia federal ante desastres configuran el entorno operativo local.
México es la geografía de más rápido crecimiento en el mercado de servicios de restauración ante desastres en América del Norte, registrando una CAGR del 5,70% hasta 2031. El crecimiento urbano y el mayor uso formal de seguros respaldan la demanda de restauración profesional en Ciudad de México, Guadalajara y Monterrey. La base de restauración profesional sigue siendo menos desarrollada que en Estados Unidos y Canadá. Esto crea potencial de crecimiento desde un punto de partida más pequeño. La expansión de la propiedad inmobiliaria de la clase media puede aumentar la demanda de servicios formales de reparación de propiedades. Las marcas de franquicia de Estados Unidos y Canadá pueden tener una oportunidad si se adaptan a las condiciones regulatorias y operativas locales. Las necesidades de infraestructura y un sistema de certificación de contratistas en desarrollo pueden influir en el ritmo de adopción formal de servicios. La oportunidad geográfica sigue vinculada a mejoras en el acceso a seguros, la capacidad local y las prácticas de protección de propiedades.
Panorama Competitivo
El mercado de servicios de restauración ante desastres en América del Norte está fragmentado, con miles de contratistas independientes y regionales junto a sistemas nacionales de franquicias y especialistas en grandes pérdidas. SERVPRO, BELFOR y ServiceMaster Restore tienen una amplia cobertura en Estados Unidos. SERVPRO reportó 2.390 franquicias en Estados Unidos y Canadá en 2026, un aumento del 12% respecto a los tres años anteriores. Las empresas nacionales compiten a través de la capacidad de respuesta, las relaciones con las aseguradoras, la tecnología y las fuerzas laborales certificadas. Las empresas independientes y regionales compiten fuertemente a través del conocimiento local y las relaciones establecidas con las aseguradoras. El capital privado está apoyando la consolidación entre los operadores de franquicias y regionales. Liberty Restoration Group se formó en 2025 y completó dos adquisiciones en 2026 para construir su plataforma operativa en el Medio Oeste. Esta actividad puede crear proveedores más grandes con presencia en múltiples mercados, con gestión compartida y recursos laborales desplegables.
La tecnología y la documentación son cada vez más importantes en las asignaciones de servicios de restauración. PuroClean Disaster Services introdujo una plataforma de inteligencia artificial agéntica en enero de 2026 que apoya el cumplimiento en siete marcos de directrices de aseguradoras. SERVPRO lanzó su aplicación Ready Plan en marzo de 2026 para ayudar a los clientes comerciales a mantener información sobre la propiedad y contactar a las franquicias locales durante una emergencia. Estos movimientos muestran cómo los operadores buscan un despacho más rápido y una documentación de reclamaciones más consistente. Las certificaciones IICRC, los requisitos de la EPA y los requisitos de seguridad de la OSHA siguen siendo requisitos de entrada importantes para el trabajo de proveedores preferidos y del sector público. La captura de sitios con drones y el desarrollo de alcance asistido por inteligencia artificial pueden acortar el tiempo desde la pérdida hasta la aprobación del presupuesto. Las empresas que invierten en estas herramientas pueden fortalecer su posición con las aseguradoras y las cuentas nacionales.
Las oportunidades competitivas permanecen en el trabajo con insuficiente cobertura de seguros y de pago propio, el monitoreo de propiedades y las ciudades secundarias desatendidas. ServiceMaster Restore tiene como objetivo 52 nuevas ubicaciones en 2026 tras 18 acuerdos de franquicia y 25 aperturas en 2025. ServiceMaster Recovery Management expandió su red de grandes pérdidas a más de 400 ubicaciones en abril de 2026 mediante nuevas designaciones en Milwaukee, Columbus y Tacoma. BluSky Restoration Contractors abrió una ubicación en el norte de Illinois en enero de 2026 para dar servicio a las áreas de Chicago, Milwaukee y el sur de Wisconsin. ATI Restoration también se enfocó en la restauración de seguros residenciales y las relaciones con las aseguradoras durante 2025. Estas estrategias combinan cobertura geográfica, desarrollo de cuentas comerciales y acceso a aseguradoras. El mercado de servicios de restauración ante desastres en América del Norte sigue siendo competitivo porque la capacidad de respuesta local sigue siendo importante junto con la escala nacional.
Líderes de la Industria de Servicios de Restauración ante Desastres en América del Norte
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
ServiceMaster Restore
First Onsite Property Restoration
ATI Restoration
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster Restoration Services by KRS, añadiendo tres oficinas en Peoria y Bloomington, Illinois, y Milwaukee, Wisconsin. La transacción marcó la segunda adquisición de Liberty en 2026, tras su adquisición de abril de ServiceMaster of Columbia, y expandió su plataforma ServiceMaster Restore a ocho mercados en cinco estados del Medio Oeste.
- Abril de 2026: ServiceMaster Recovery Management expandió su red nacional de restauración ante desastres comerciales a más de 400 ubicaciones al añadir tres ubicaciones recién designadas en Milwaukee, Wisconsin, Columbus, Ohio, y Tacoma, Washington. La expansión fortalece la cobertura de respuesta ante grandes pérdidas y catástrofes de SRM para propietarios de propiedades comerciales en estos mercados.
- Abril de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster of Columbia en Columbia, Misuri, marcando la primera adquisición de la empresa en 2026. La transacción constituyó el paso inicial en la expansión de Liberty de su plataforma ServiceMaster Restore en múltiples mercados, que fue posteriormente ampliada mediante su adquisición de agosto de ServiceMaster Restoration Services by KRS.


Alcance del Informe del Mercado de Servicios de Restauración ante Desastres en América del Norte
El Informe del Mercado de Servicios de Restauración ante Desastres en América del Norte está segmentado por Tipo de Servicio (Restauración por Daños por Agua, Restauración por Daños por Incendio y Humo, y Más), por Aplicación (Residencial y Comercial e Industrial), por Tipo de Cliente/Pagador (Trabajo de Restauración Financiado por Seguros, y Más), y por Geografía (Estados Unidos, y Más). El informe ofrece el tamaño del mercado y el pronóstico en términos de valor (USD) para todos los segmentos anteriores.
| Restauración por Daños por Agua (secado/deshumidificación, retroceso de aguas residuales) |
| Restauración por Daños por Incendio y Humo |
| Remediación de Moho |
| Restauración por Tormentas/Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de Materiales Biológicos Peligrosos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios Especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado/de Pago Directo |
| Trabajo de Restauración Financiado por el Sector Público/Gobierno |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Restauración por Daños por Agua (secado/deshumidificación, retroceso de aguas residuales) |
| Restauración por Daños por Incendio y Humo | |
| Remediación de Moho | |
| Restauración por Tormentas/Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de Materiales Biológicos Peligrosos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios Especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenamiento, etc.) | |
| Por Aplicación | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado/de Pago Directo | |
| Trabajo de Restauración Financiado por el Sector Público/Gobierno | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los servicios de restauración ante desastres en América del Norte?
El sector está valorado en 20,9 mil millones de USD en 2026 y se proyecta que alcance los 26,2 mil millones de USD en 2031.
¿Qué está impulsando la demanda de servicios de restauración ante desastres en América del Norte?
Las pérdidas por clima severo, los sistemas de construcción envejecidos, el trabajo dirigido por aseguradoras y los programas de recuperación pública respaldan la demanda.
¿Cuál es la categoría de servicio más grande en América del Norte?
La restauración por daños por agua fue la categoría de servicio más grande, con el 32,6% de los ingresos en 2025.
¿Qué aplicación genera más ingresos para los contratistas de restauración?
Las propiedades comerciales e industriales generaron la mayor participación por aplicación, con el 53,5% en 2025.
¿Qué tan importante es el trabajo financiado por seguros para los proveedores de restauración?
El trabajo financiado por seguros representó el 52,5% de los ingresos en 2025 y sigue siendo la categoría de pagador más grande.
¿Qué país lidera los servicios de restauración en América del Norte?
Estados Unidos lideró la región con el 89,1% de los ingresos en 2025, mientras que México fue la geografía de más rápido crecimiento hasta 2031.
Última actualización de la página el:



