
Tamaño y participación del mercado de muebles de baño en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
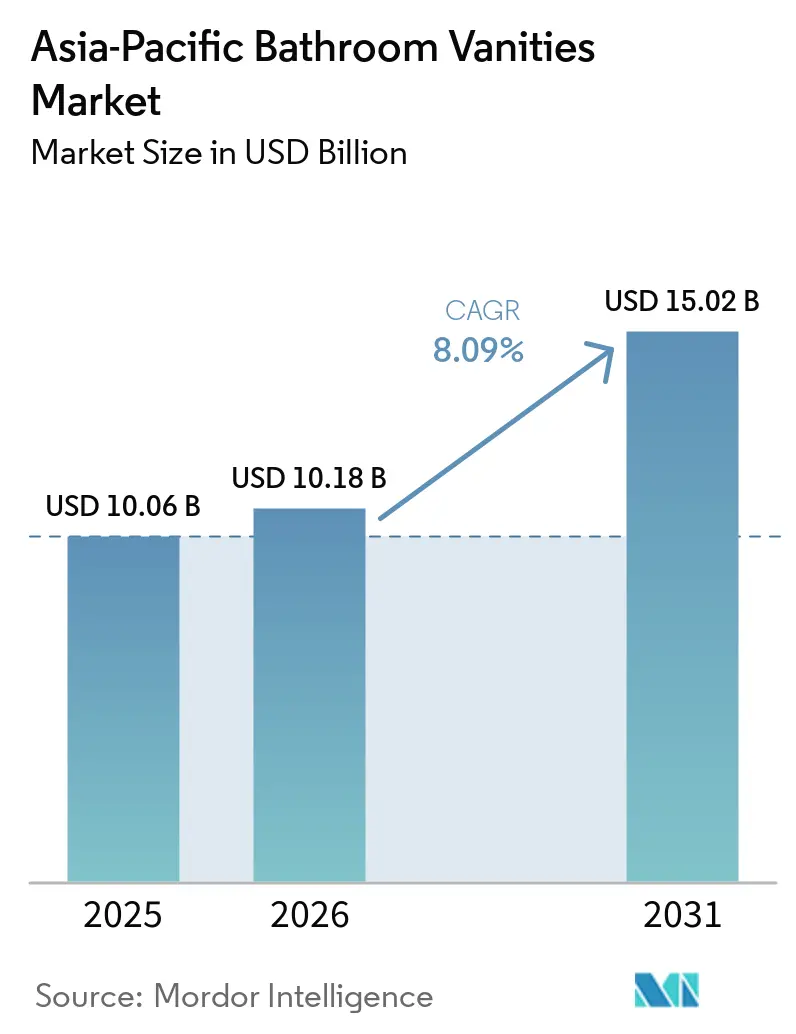
| Tamaño del mercado en el año base (2025) | 10.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.09 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de muebles de baño en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de muebles de baño en Asia-Pacífico crezca de 10,06 mil millones de USD en 2025 a 10,18 mil millones de USD en 2026, y se prevé que alcance los 15,02 mil millones de USD en 2031 a una CAGR del 8,09% durante 2026-2031. La entrega de viviendas urbanas, la actividad de renovación y la construcción de hoteles respaldan la demanda de accesorios de baño completos en toda la región. Las preferencias de los consumidores han evolucionado hacia baños que combinan almacenamiento, limpieza más sencilla, acabados coordinados y materiales duraderos adaptados a las condiciones locales. Los fabricantes están respondiendo con diseños más modulares, funciones inteligentes, productos resistentes a la humedad y una mayor cobertura minorista. China sigue siendo el mayor mercado nacional, mientras que India es el mercado nacional de más rápido crecimiento, respaldado por la entrega de viviendas y la construcción comercial. El mercado de muebles de baño en Asia-Pacífico presenta, por tanto, diferentes oportunidades en viviendas de gama de entrada, renovaciones premium, proyectos de hostelería y demanda de reposición.
Conclusiones clave del informe
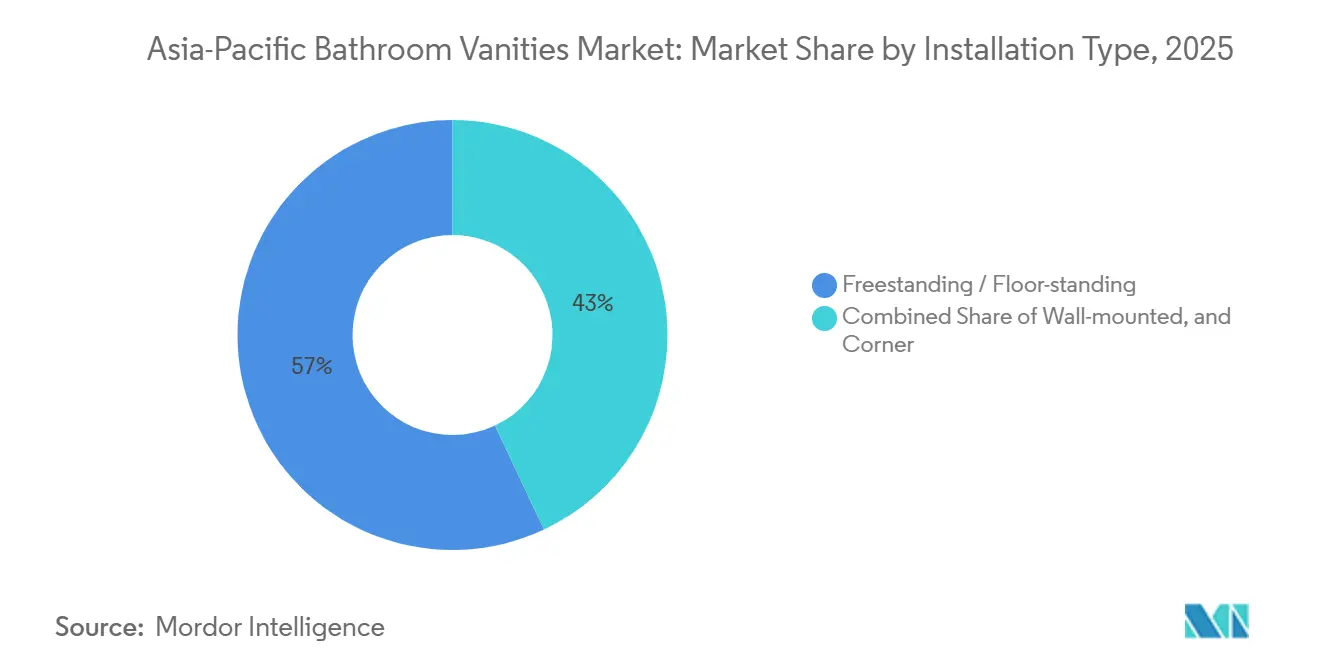
- Por tipo de instalación, los formatos independientes lideraron con el 57,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025, mientras que se proyecta que las configuraciones montadas en pared crezcan a la CAGR más rápida del 9,89% hasta 2031.
- Por material, la madera representó el 42,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025, y se proyecta que la piedra crezca a la CAGR más rápida del 10,54% hasta 2031.
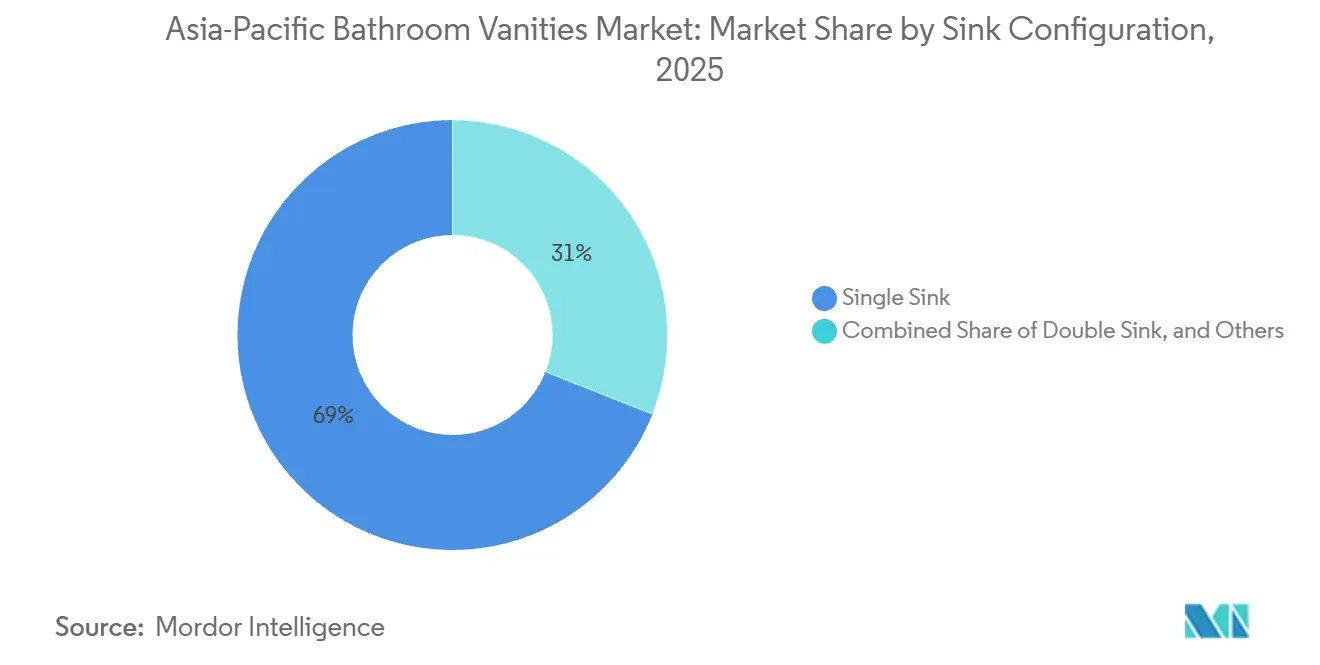
- Por configuración de lavabo, las unidades de lavabo individual representaron el 69,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025, mientras que se proyecta que las unidades de doble lavabo crezcan a la CAGR más rápida del 9,51% hasta 2031.
- Por usuario final, el sector residencial representó el 73,60% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025, mientras que se proyecta que la demanda comercial crezca a la CAGR más rápida del 10,30% hasta 2031.
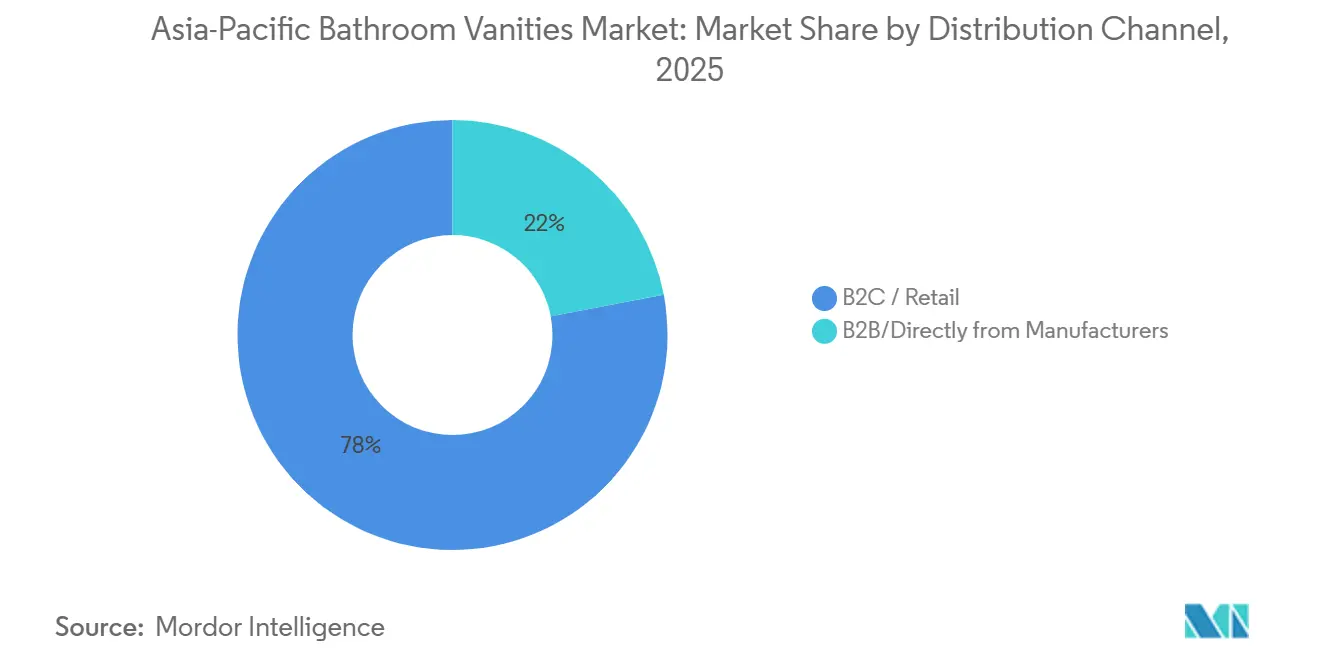
- Por canal de distribución, B2C/minorista contribuyó con el 78,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025, mientras que se proyecta que el B2B directo crezca a la CAGR más rápida del 10,85% hasta 2031.
- Por geografía, China lideró con el 28,20% de la participación del mercado de muebles de baño en 2025, mientras que se proyecta que India crezca a la CAGR más rápida del 10,40% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de muebles de baño en Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Entrega de viviendas urbanas y modernización de baños | +2.1% | En toda la región, concentrado en India, China y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Gasto de la clase media en estética del hogar | +1.7% | China, India, Sudeste Asiático y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de almacenamiento compacto y multifuncional | +0.7% | Japón, Corea del Sur, China urbana y Australia | Mediano plazo (2-4 años) |
| Expansión de baños en hostelería e instituciones | +1.3% | Renovación de hoteles en India, Sudeste Asiático y China | Mediano plazo (2-4 años) |
| Comercio electrónico, visualización y compra omnicanal | +1.0% | China, India, Sudeste Asiático y Australia | Corto plazo (≤ 2 años) |
| Innovación en productos de ahorro de agua y fácil limpieza | +0.6% | Australia, Japón, Corea del Sur e India urbana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La entrega de viviendas urbanas y la modernización de baños sostienen el volumen
La entrega de viviendas urbanas sigue siendo una fuente central de volumen para el mercado de muebles de baño en Asia-Pacífico. El programa PMAY-U 2.0 de India sancionó 122,06 lakh de viviendas y completó 96,02 lakh de viviendas en noviembre de 2025. Estos proyectos requieren accesorios de baño estandarizados, incluidos almacenamiento práctico, lavabos y unidades de gabinete que puedan adquirirse a escala. Los promotores de viviendas asequibles también enfrentan mayores expectativas de acabado que en ciclos de proyectos anteriores. Los proyectos residenciales de lujo han contribuido a redefinir las expectativas de los compradores respecto a los espacios de baño terminados en todos los rangos de precios. Esto crea una base más amplia para productos que sean funcionales, duraderos, sencillos de instalar y adecuados para la demanda de reposición.
El gasto de la clase media redefine la combinación de valor
Los hogares de ingresos medios están otorgando mayor valor a los acabados, el almacenamiento y la facilidad de mantenimiento en las decisiones de renovación y obra nueva. Esto respalda una gama más amplia de diseños de muebles de baño más all de las combinaciones básicas de gabinete y lavabo, y fortalece la demanda en los rangos de precios medios y premium. Los diseños compactos son importantes en las ciudades densas, donde el espacio útil del baño es limitado y los hogares necesitan almacenamiento que no sature el ambiente. El almacenamiento multifuncional ayuda a los hogares a organizar los artículos de uso diario sin añadir mobiliario adicional. Los accesorios de ahorro de agua y las superficies de fácil limpieza también se ajustan a las expectativas de los compradores que buscan menor mantenimiento y espacios de baño más prácticos. El mercado de muebles de baño en Asia-Pacífico puede beneficiarse cuando los proveedores combinan estas características sin hacer que el producto sea difícil de instalar o mantener.
La expansión en hostelería e instituciones impulsa la demanda de grado de especificación
Los proyectos hoteleros e institucionales generan demanda de productos que cumplen requisitos más estrictos de durabilidad, limpieza, diseño coordinado e instalación consistente. La cartera de construcción hotelera en Asia-Pacífico fuera de China alcanzó 2.387 proyectos y 442.973 habitaciones en el primer trimestre de 2026. El número de proyectos aumentó un 15% interanual, mientras que el número de habitaciones aumentó un 9%. India lideró esta cartera con 940 proyectos, representando el 39% del total regional, y se esperaba que la región inaugurara 302 hoteles con 59.063 habitaciones antes de finales de 2026[1]. Los hoteles suelen preferir unidades montadas en pared, encimeras de piedra y distribuciones de doble lavabo en habitaciones de categoría superior. Estos requisitos ofrecen a los proveedores con una ejecución de proyectos confiable una vía de acceso a la parte de mayor valor del mercado de muebles de baño en Asia-Pacífico.
El comercio electrónico y la compra omnicanal transforman el descubrimiento de productos
Los canales en línea están aumentando la visibilidad de los productos de muebles de baño más allá de los salones de exposición locales y las redes de distribuidores. Los compradores pueden comparar acabados, dimensiones, configuraciones de almacenamiento y accesorios compatibles antes de visitar una tienda o coordinar la instalación. La información digital del producto es especialmente útil para los diseños montados en pared y otros productos que requieren mediciones precisas. Los salones de exposición siguen siendo importantes porque los compradores a menudo desean inspeccionar los acabados, la construcción del gabinete y la calidad del lavabo antes de realizar una compra importante. Los minoristas pueden utilizar las herramientas en línea para el descubrimiento y la comparación, y luego usar las tiendas para apoyar la selección final y la planificación de la instalación. Esta combinación hace que los catálogos digitales, las especificaciones claras, la entrega confiable y la coordinación posventa sean más importantes para el mercado de muebles de baño en Asia-Pacífico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Fallos de humedad y durabilidad de materiales | -1.4% | El Sudeste Asiático e India son ubicaciones tropicales de alta humedad | Corto plazo (≤ 2 años) |
| Costos volátiles de tableros, piedra, herrajes y flete | -1.1% | Global, concentrado en China y cadenas de suministro de exportación | Mediano plazo (2-4 años) |
| Variabilidad en la instalación y brechas en el servicio posventa | -0.7% | India de nivel 2 y nivel 3, ciudades emergentes del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Normas fragmentadas y competencia de precios de marcas locales | -0.5% | China, India y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de humedad y durabilidad de materiales en mercados tropicales
La humedad es una restricción práctica para los materiales de gabinete de precio medio en los mercados tropicales. El MDF estándar puede absorber humedad a través de ciclos repetidos de mojado y secado, causando hinchamiento, delaminación y fallo superficial en un plazo de 2 a 4 años. El MDF de alta resistencia a la humedad, probado bajo ciclos de humedad relativa del 85%, ofrece una alternativa más sólida para condiciones exigentes. Estos materiales tienen costos entre un 15% y un 25% más elevados, lo que puede ser difícil de absorber para los productores de gama de entrada. Los requisitos del Sello Verde de Singapur y el Código Nacional de Construcción de Australia influyen en las especificaciones comerciales para productos con rendimiento verificado. Los proveedores también necesitan instalación consistente y soporte posventa en ciudades de nivel 2 y nivel 3, donde la calidad del servicio puede variar.
La volatilidad de los costos de insumos limita la recuperación de márgenes
Los muebles de baño combinan paneles de madera de ingeniería, encimeras de piedra, herrajes metálicos, lavabos de cerámica, acabados y flete. Esta combinación expone a los fabricantes a varios cambios de insumos al mismo tiempo y complica la planificación a lo largo de un ciclo de producto de 12 a 18 meses. LIXIL señaló que los mayores costos de componentes en el ejercicio fiscal 2025 requirieron optimización de precios y reforma estructural, incluso cuando los ingresos de International Water Technology crecieron un 3,5%[2]. Geberit informó que los precios de los materiales directos disminuyeron un 2% en 2025, pero esperaba que los precios del primer trimestre de 2026 aumentaran respecto al cuarto trimestre de 2025[3]. La incertidumbre en el flete añade otra capa de riesgo de costos para los fabricantes que abastecen tableros del Sudeste Asiático y herrajes de China. Las normas fragmentadas y la competencia de precios local pueden dificultar la recuperación de costos donde los compradores se centran en el precio de compra inicial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de instalación: los formatos montados en pared transforman la planificación de baños urbanos
Las unidades independientes y de pie representaron el 57,00% del mercado de muebles de baño en Asia-Pacífico en 2025. Su posición refleja una amplia adecuación a diferentes tamaños de baño y una instalación más sencilla para los contratistas. Estas unidades también ofrecen una opción familiar para los hogares que reemplazan un gabinete antiguo. Su estructura puede facilitar el acceso a la fontanería durante el mantenimiento. Los mercados en desarrollo continúan favoreciendo productos con requisitos de instalación manejables. Los productos de pie siguen siendo relevantes donde las paredes irregulares o la capacidad limitada del instalador hacen que la fijación en pared sea menos atractiva. También proporcionan almacenamiento práctico sin requerir una preparación extensa de la pared. Las unidades de esquina atienden una necesidad menor en microapartamentos, donde cada área utilizable importa.
Se proyecta que las unidades montadas en pared y flotantes crezcan a una CAGR del 9,89% hasta 2031. Su uso creciente refleja las necesidades de limpieza hotelera y el deseo de espacio de suelo visible en apartamentos compactos. El formato puede facilitar la limpieza debajo del gabinete. También puede crear una apariencia menos saturada en baños más pequeños. TOTO lanzó su sistema de mueble de baño premium ESCUA en agosto de 2025 tras un cambio completo de modelo. El sistema ofrece operación de grifo sin contacto, 6 opciones de diseño, iluminación ajustable y dispensación antimicrobiana Kirei Jokinsui[4]. Estos productos muestran cómo los sistemas premium montados en pared pueden combinar la carpintería con funciones integradas. La calidad de la instalación sigue siendo importante porque una fijación incorrecta en la pared puede reducir la usabilidad esperada del formato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por material: la madera mantiene el volumen mientras las superficies alternativas ganan terreno
La madera representó el 42,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. Abarca paneles de MFC de bajo costo, productos de ingeniería y teca maciza utilizada en proyectos de lujo. Esta gama hace que la madera sea adecuada para varios niveles de precios. Los productos a base de madera pueden acabarse en muchos colores y estilos. También son familiares para los fabricantes e instaladores locales. En proyectos costeros y tropicales, los proveedores especifican cada vez más sustratos de ingeniería resistentes a la humedad. Esto tiene como objetivo mejorar el rendimiento donde los tableros ordinarios están expuestos repetidamente a la humedad. La cerámica sigue siendo importante en India porque los productos integrados de lavabo y gabinete pueden simplificar la adquisición y la instalación.
Se espera que la piedra crezca a una CAGR del 10,54% hasta 2031. Estos materiales responden al interés en la resistencia a la humedad y acabados de baño más contemporáneos. Los marcos de aluminio y las puertas con paneles de vidrio pueden resultar atractivos en entornos costeros donde la resistencia a la corrosión influye en la decisión de compra. Las superficies sólidas pueden ofrecer formas sin juntas y una limpieza más sencilla en ciertos diseños. La piedra, incluido el mármol, el cuarzo y el granito, mantiene un papel premium en proyectos hoteleros y residenciales de lujo. Los materiales alternativos ofrecen a los proveedores una forma de diferenciar los productos más allá del color del gabinete o el diseño del tirador. También pueden reducir la dependencia de los sustratos de madera convencionales en condiciones climáticas difíciles. La selección de materiales en la industria de muebles de baño en Asia-Pacífico debe equilibrar la longevidad, el costo, la apariencia y los requisitos de instalación.
Por configuración de lavabo: los lavabos individuales lideran mientras los diseños especiales crecen
Los productos de lavabo individual representaron el 69,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. La participación refleja la distribución dominante de apartamentos en gran parte de la región. Los baños urbanos suelen medir entre 4 y 8 metros cuadrados, lo que limita el espacio disponible para encimeras más amplias. Un lavabo individual preserva la superficie útil y el espacio de circulación. Los programas de vivienda asequible en India y el Sudeste Asiático también utilizan dimensiones de baño estandarizadas. Esto respalda distribuciones de lavabo individual repetibles. La configuración es más fácil de especificar para grandes proyectos residenciales. También satisface las necesidades de la mayoría de los hogares pequeños y medianos.
Se prevé que los lavabos sobre encimera, las unidades integradas de múltiples cubetas y las presentaciones tipo consola crezcan a una CAGR del 9,51% hasta 2031. Estos diseños se han vuelto más visibles en hoteles boutique y viviendas premium en Japón, Corea del Sur y Australia. Un lavabo sobre encimera puede crear un punto focal visual distintivo sin requerir un gabinete de mayor tamaño. Los productos de múltiples cubetas sirven a hogares más grandes y habitaciones de hotel de categoría suite. Los formatos tipo consola pueden favorecer una apariencia más abierta en baños de diseño. Los productos de doble lavabo siguen concentrándose en baños principales y suites de hotel de categoría superior. Estas aplicaciones se expanden más rápido que los apartamentos estándar, aunque parten de una base menor. Los formatos especiales requieren una cuidadosa elección del espacio en la encimera, las conexiones de agua y el acceso para la limpieza.
Por usuario final: el volumen residencial y el crecimiento comercial dan forma a la demanda
Las aplicaciones residenciales representaron el 73,60% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. Las viviendas nuevas y las compras de reposición hacen de este el mayor segmento de demanda. Las viviendas asequibles requieren unidades duraderas y estandarizadas que puedan instalarse a escala. Las viviendas premium otorgan mayor importancia a los acabados coordinados y el almacenamiento adicional. La renovación también respalda la demanda residencial a medida que los hogares actualizan baños envejecidos. La selección del consumidor depende del espacio disponible, el presupuesto del hogar y el acceso al instalador. Las redes minoristas y de salones de exposición siguen siendo importantes para este segmento. La amplia base residencial incentiva a los proveedores a ofrecer productos en varios rangos de precios.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 10,30% hasta 2031. Los hoteles y hospitales generan demanda de reposición que puede no aparecer en los recuentos de la cartera de nueva construcción. LIXIL señaló que las ventas relacionadas con la renovación representaron el 54% de sus ingresos de Japan Water Technology en el ejercicio fiscal 2025, un aumento de 3 puntos porcentuales. Este enfoque refleja la creciente importancia de la renovación en el parque de edificios existente. Los ciclos de reposición de baños hoteleros suelen durar entre 8 y 12 años. Las propiedades construidas durante el ciclo de construcción de 2010 están entrando ahora en este período de renovación. Los compradores comerciales suelen evaluar la durabilidad del producto, las necesidades de limpieza, la consistencia de las especificaciones y el soporte del proveedor. Estos factores pueden favorecer a los fabricantes que gestionan bien los proyectos y los requisitos de servicio.
Por canal de distribución: el crecimiento en línea aumenta el valor de la venta coordinada
Los canales B2C/minoristas representaron el 78,00% del mercado de muebles de baño en Asia-Pacífico en 2025. La red minorista de mejoras del hogar de China respalda el acceso de los consumidores a una amplia gama de productos de baño. La huella del comercio minorista organizado de India también se está expandiendo. Las tiendas físicas ayudan a los compradores a examinar los acabados, la construcción del gabinete y las proporciones del lavabo. Permiten al personal explicar los requisitos de tamaño y los accesorios compatibles. Los canales B2B y de fabricante directo sirven a hoteles, instituciones y otros compradores de proyectos. Estos compradores suelen utilizar equipos de ventas dedicados y especificaciones de producto. Las dos vías reflejan diferentes procesos de compra más que fuentes de demanda intercambiables.
Se prevé que el B2B directo crezca a una CAGR del 10,85% hasta 2031. Los canales digitales facilitan la comparación de dimensiones, estilos y precios de productos antes de la compra. En China, las secciones dedicadas a la renovación del hogar en grandes plataformas respaldan el descubrimiento de productos de baño premium. La venta en línea no elimina la necesidad de tiendas físicas. En cambio, las tiendas pueden actuar como lugares para la inspección de productos, las discusiones sobre medidas y la conversión final. Los canales digitales pueden gestionar la investigación y comparación inicial. Los proveedores necesitan imágenes confiables, medidas claras y detalles precisos del producto para limitar las compras inadecuadas. La ejecución omnicanal también depende de la entrega, la coordinación de la instalación y el servicio posventa accesible.
Análisis geográfico
China representó el 28,20% de la participación regional en 2025, lo que le otorga la posición más grande en el mercado de muebles de baño en Asia-Pacífico. Su escala refleja tanto la capacidad de fabricación como el consumo interno. La demanda está alejándose de la nueva construcción hacia la renovación y la reposición. Este cambio favorece los productos diseñados para distribuciones existentes y plazos de proyecto más cortos. Los inodoros de alto valor y los productos de mueble de baño integrado respaldaron su posición entre los consumidores de alto poder adquisitivo. Las marcas de volumen chinas continúan compitiendo a través de la escala de la cadena de suministro, el alcance en línea y las funciones inteligentes.
Se prevé que India crezca a una CAGR del 10,4% hasta 2031, la tasa nacional más rápida en el mercado de muebles de baño en Asia-Pacífico. La entrega de viviendas respalda la demanda de accesorios de baño estandarizados. La construcción hotelera añade otra fuente de demanda basada en proyectos. India lideró la cartera hotelera regional fuera de China con 940 proyectos en el primer trimestre de 2026. LIXIL reportó un crecimiento del 20% en los ingresos de IMEA en el ejercicio fiscal 2025. Los mercados del Sudeste Asiático combinan inversión hotelera, necesidades de vivienda y requisitos de durabilidad tropical. Geberit identificó a India y Vietnam como sus mercados de mayor crecimiento en el Lejano Oriente y el Pacífico en el ejercicio fiscal 2025.
Japón, Australia y Corea del Sur representan entornos de mayor valor donde la renovación y la especificación de productos tienen más peso que el volumen. El envejecido parque de viviendas de Japón respalda la demanda de mejoras de baño accesibles y sin barreras. TOTO reportó ingresos del ejercicio fiscal 2025 en el Sudeste Asiático de 68 mil millones de JPY (0,43 mil millones de USD), un aumento del 10,2%, respaldado por la urbanización en Vietnam e Indonesia. Australia registró 44,8 mil millones de AUD en obra total de construcción en marzo de 2026, un 8% más que el año anterior. Este entorno respalda las especificaciones de productos de gama media-premium y premium. El interés de los consumidores de Corea del Sur en baños con estilo respalda los productos orientados al diseño y los conceptos de salones de exposición renovados.
Panorama competitivo
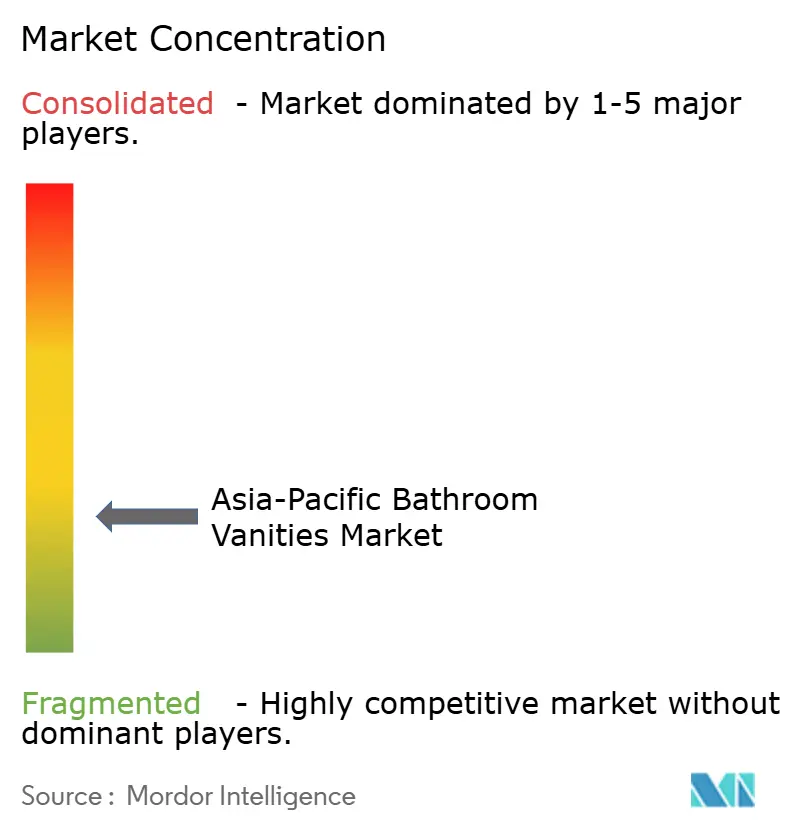
El mercado de muebles de baño en Asia-Pacífico está fragmentado en toda la región, aunque los mercados nacionales muestran una mayor concentración local. JOMOO, OPPEIN y Huida compiten en China a través de la escala de producción, la integración de productos inteligentes y el acceso al comercio electrónico. Las marcas globales como KOHLER, TOTO, LIXIL y Duravit se centran más en posiciones de productos de gama media-premium y lujo. Jaquar y CERA Sanitaryware se benefician de su presencia de distribución doméstica en India. La competencia difiere según el nivel de precios, la especificación del producto y la capacidad de atender a los compradores de proyectos. Los fabricantes también compiten en la durabilidad de los materiales y la disponibilidad de soporte de instalación. Esto crea espacio tanto para grandes proveedores integrados como para especialistas locales con redes de distribuidores establecidas.
TOTO introdujo el sistema de mueble de baño premium ESCUA en agosto de 2025 con operación sin contacto, iluminación ajustable y dispensación antimicrobiana. El movimiento muestra una estrategia construida en torno a funciones de baño integradas más que solo carpintería. LIXIL estableció un objetivo de ganancias básicas para el ejercicio fiscal 2028 de 110 mil millones de JPY, lo que indica su enfoque en la eficiencia y la profundidad del canal de renovación. Geberit planea 250 millones de EUR en gastos de capital durante 4 a 5 años para la expansión de la capacidad logística. Estas acciones muestran que el desarrollo de productos, la ejecución del canal y la confiabilidad del suministro son parte del posicionamiento competitivo. JOMOO también presentó gabinetes de baño inteligentes con secadores integrados en Filipinas en 2026, extendiendo su enfoque regional orientado a la tecnología. Los proveedores necesitan hacer coincidir las características del producto con las capacidades locales de instalación y servicio.
Sigue existiendo una oportunidad para materiales resistentes a la humedad, tamaños modulares de adaptación y productos adecuados para ubicaciones de nivel 2 y nivel 3. Estas necesidades se sitúan entre las ofertas de volumen de bajo costo y las colecciones premium de importación. La durabilidad tropical puede ser un diferenciador donde los tableros de gabinete ordinarios tienen una vida útil más corta. El dimensionamiento modular puede simplificar la reposición en viviendas y hoteles más antiguos. Los rangos de precios siguen siendo importantes porque muchos compradores evalúan el gabinete, el lavabo, los accesorios y la instalación como una sola compra. Una sólida formación de los distribuidores puede ayudar a reducir la variabilidad en la instalación. Es probable que la industria de muebles de baño en Asia-Pacífico recompense a las empresas que entreguen productos confiables en estos requisitos vinculados.
Líderes de la industria de muebles de baño en Asia-Pacífico
-
JOMOO Group
-
LIXIL Corporation
-
TOTO Ltd.
-
KOHLER Co.
-
Roca Sanitario, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Marzo de 2026: JOMOO participó en Worldbex Filipinas del 12 al 15 de marzo en asociación con Sanitec Bath and Kitchen Specialist. La empresa presentó su inodoro inteligente con almacenamiento de energía Z1 Pro y gabinetes de baño inteligentes con secadores integrados. La exhibición extendió su presentación de productos orientada a la tecnología en el Sudeste Asiático y respaldó su presencia de distribuidor en Filipinas.
- Marzo de 2026: Geberit AG informó que el crecimiento en India y Vietnam dentro del negocio del Lejano Oriente y el Pacífico compensó una disminución en China. La empresa también anunció 250 millones de EUR de gastos de capital planificados durante 4 a 5 años para expandir la capacidad logística.
- Agosto de 2025: TOTO Ltd. lanzó el sistema de mueble de baño premium ESCUA tras un cambio completo de modelo de 8 años. La gama incluye un Sistema de Detección para operación de grifo sin contacto, 6 variantes de diseño, ajuste automático de iluminación y dispensación antimicrobiana Kirei Jokinsui. El lanzamiento amplía la oferta premium de la empresa en sistemas de muebles de baño integrados.
- Agosto de 2025: TOTO Ltd. lanzó el sistema de inodoro integrado GGA y trasladó todas las unidades residenciales Washlet al calentamiento instantáneo de agua. El lanzamiento apuntó a una reducción de 260.000 toneladas de CO2 en apoyo de los objetivos de 1,5°C basados en la ciencia de la empresa para 2026. Aunque el lanzamiento se centra en inodoros, refuerza la estrategia de TOTO de ofrecer sistemas de baño coordinados.


Alcance del informe del mercado de muebles de baño en Asia-Pacífico
| Independiente / De pie |
| Montado en pared / Flotante |
| De esquina |
| Madera |
| Cerámica |
| Piedra (mármol, cuarzo, granito) |
| Laminado / MDF |
| Otros (metal, vidrio, superficie sólida) |
| Lavabo individual |
| Doble lavabo |
| Otros (p. ej., sobre encimera, integrado de múltiples cubetas) |
| Residencial |
| Comercial |
| B2C / Minorista | Centros de mejoras del hogar |
| Tiendas especializadas de muebles (incluidas tiendas exclusivas de marca) | |
| En línea | |
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | |
| B2B / Directamente de los fabricantes |
| India |
| China |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Por tipo de instalación | Independiente / De pie | |
| Montado en pared / Flotante | ||
| De esquina | ||
| Por material | Madera | |
| Cerámica | ||
| Piedra (mármol, cuarzo, granito) | ||
| Laminado / MDF | ||
| Otros (metal, vidrio, superficie sólida) | ||
| Por configuración de lavabo | Lavabo individual | |
| Doble lavabo | ||
| Otros (p. ej., sobre encimera, integrado de múltiples cubetas) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C / Minorista | Centros de mejoras del hogar |
| Tiendas especializadas de muebles (incluidas tiendas exclusivas de marca) | ||
| En línea | ||
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | ||
| B2B / Directamente de los fabricantes | ||
| Por geografía | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento esperada para los muebles de baño en Asia-Pacífico?
Se prevé que la categoría crezca a una CAGR del 8,09% de 2026 a 2031, alcanzando los 15,02 mil millones de USD en 2031.
¿Qué tipo de instalación crece más rápido en Asia-Pacífico?
Se proyecta que las configuraciones montadas en pared crezcan a una CAGR del 9,89% hasta 2031.
¿Qué materiales están ganando demanda para los gabinetes de baño?
Se espera que los productos de piedra crezcan a una CAGR del 10,54%, respaldados por la madera que representó el 42,00% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025.
¿Por qué son importantes los proyectos de baños comerciales para los proveedores?
El sector comercial representa un crecimiento rápido y de alto rendimiento. La demanda comercial se está expandiendo a una CAGR del 10,30%, y el canal B2B directo es el canal de distribución de más rápido crecimiento en general, con una CAGR del 10,85%.


 Sus datos están seguros y nunca se venden ni se comparten.
