
Tamaño y participación del mercado de muebles de baño del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
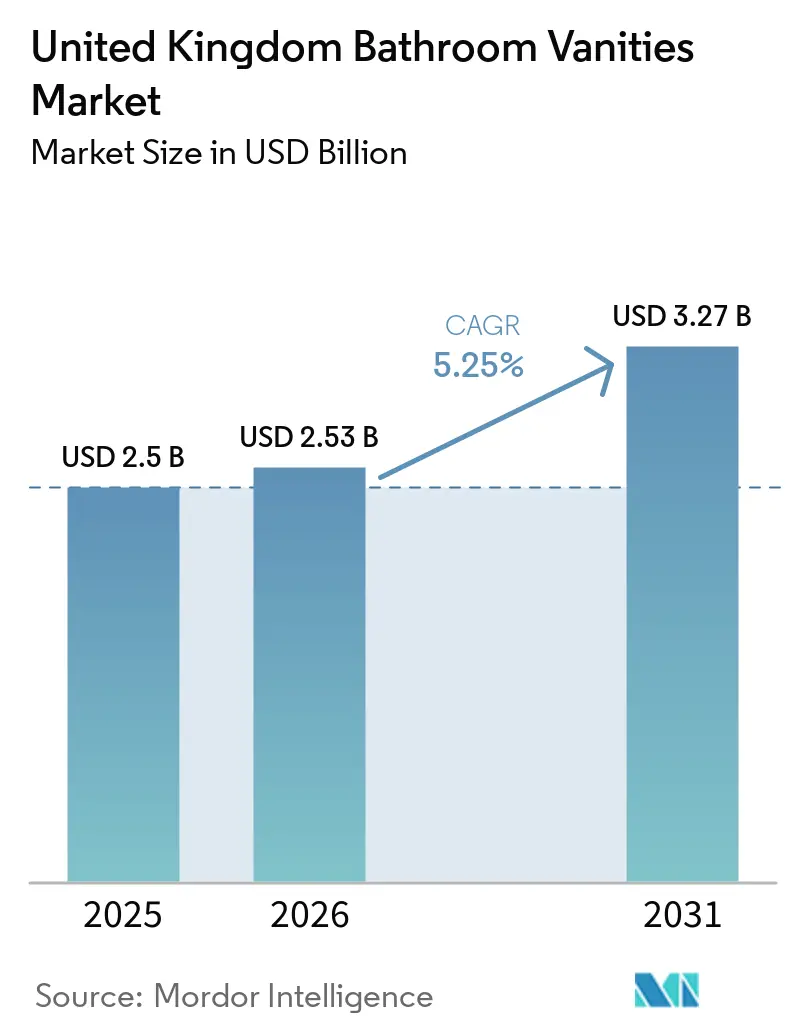
| Tamaño del mercado en el año base (2025) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.25 % |
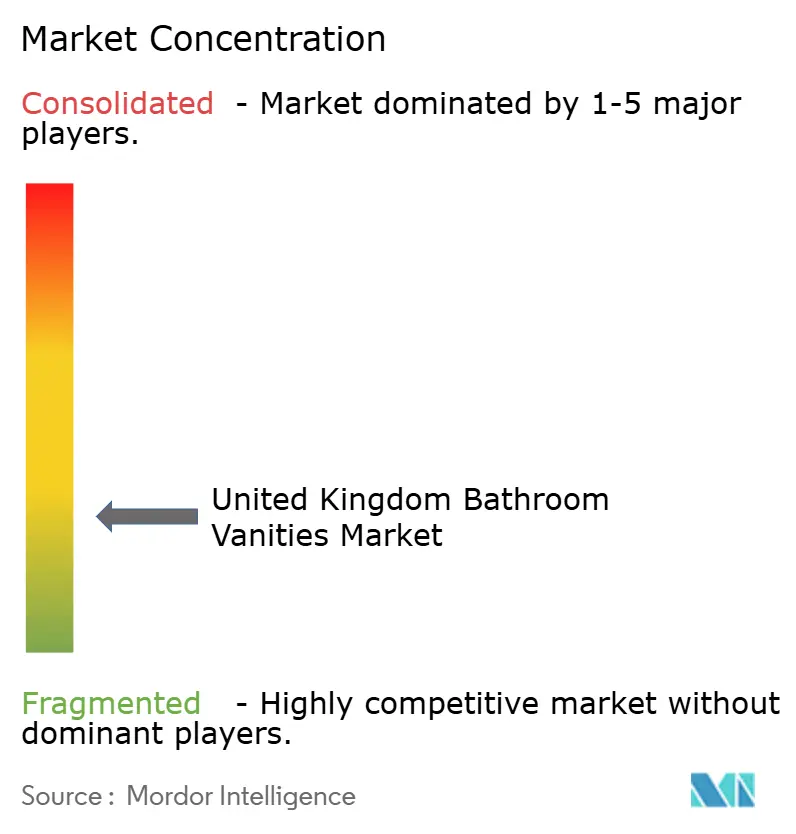
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de muebles de baño del Reino Unido por Mordor Intelligence
El tamaño del mercado de muebles de baño del Reino Unido fue valorado en 2,50 mil millones de USD en 2025 y se estima que crecerá desde 2,53 mil millones de USD en 2026 hasta alcanzar los 3,27 mil millones de USD en 2031, a una CAGR del 5,25% durante el período de pronóstico (2026-2031). La actividad de renovación impulsa la demanda, ya que muchos propietarios reemplazan el mobiliario sin modificar la distribución de la habitación. Casi 7 millones de propietarios planificaron trabajos de renovación durante los 2 años siguientes, con un presupuesto medio planificado de GBP 14.000 (USD 18.887,5) en 2025[1]. Los proveedores de productos están equilibrando diseños premium con gamas de precios más bajos, ya que los presupuestos de proyectos planificados han disminuido. Los minoristas digitales están ganando importancia, mientras que los salones de exposición siguen siendo relevantes para las especificaciones que requieren selección de materiales y asesoramiento de diseño. El mercado de muebles de baño del Reino Unido también se beneficia de la actividad de vivienda pública, los requisitos de baños accesibles y los proyectos de remodelación de hoteles.
Conclusiones clave del informe
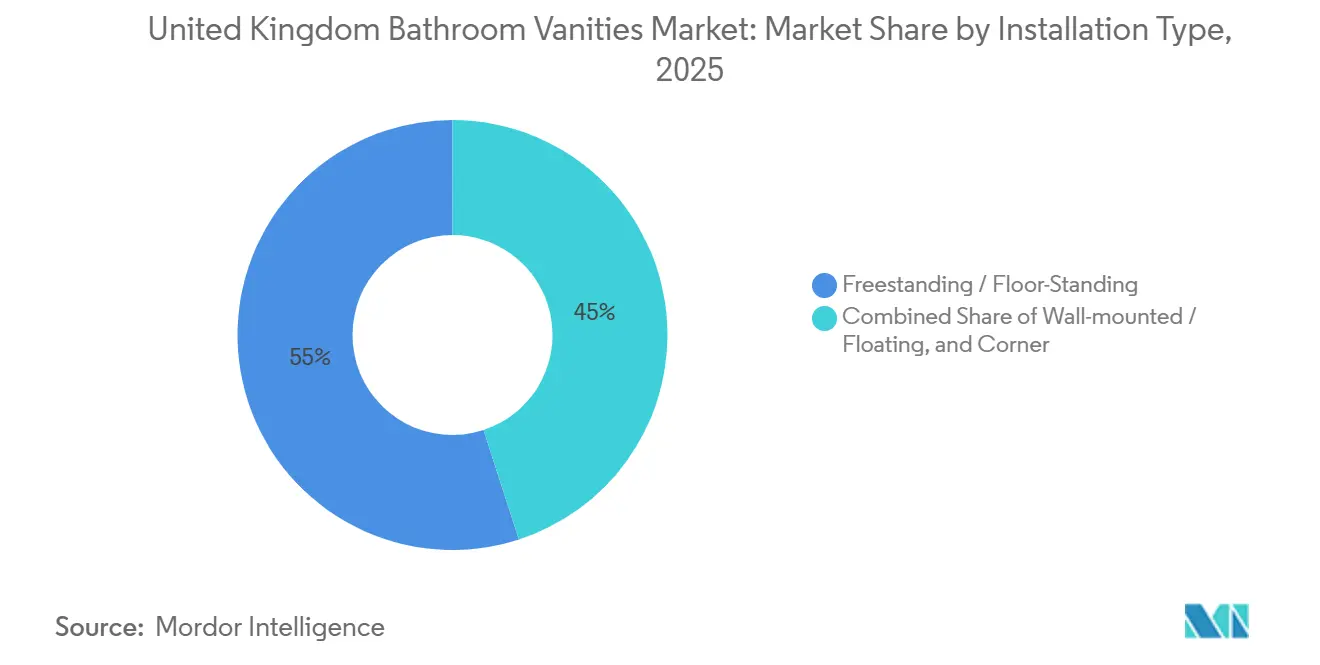
- Por tipo de instalación, los formatos independientes lideraron con el 55,00% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que se proyecta que las configuraciones montadas en pared crezcan a la CAGR más rápida del 6,42% hasta 2031.
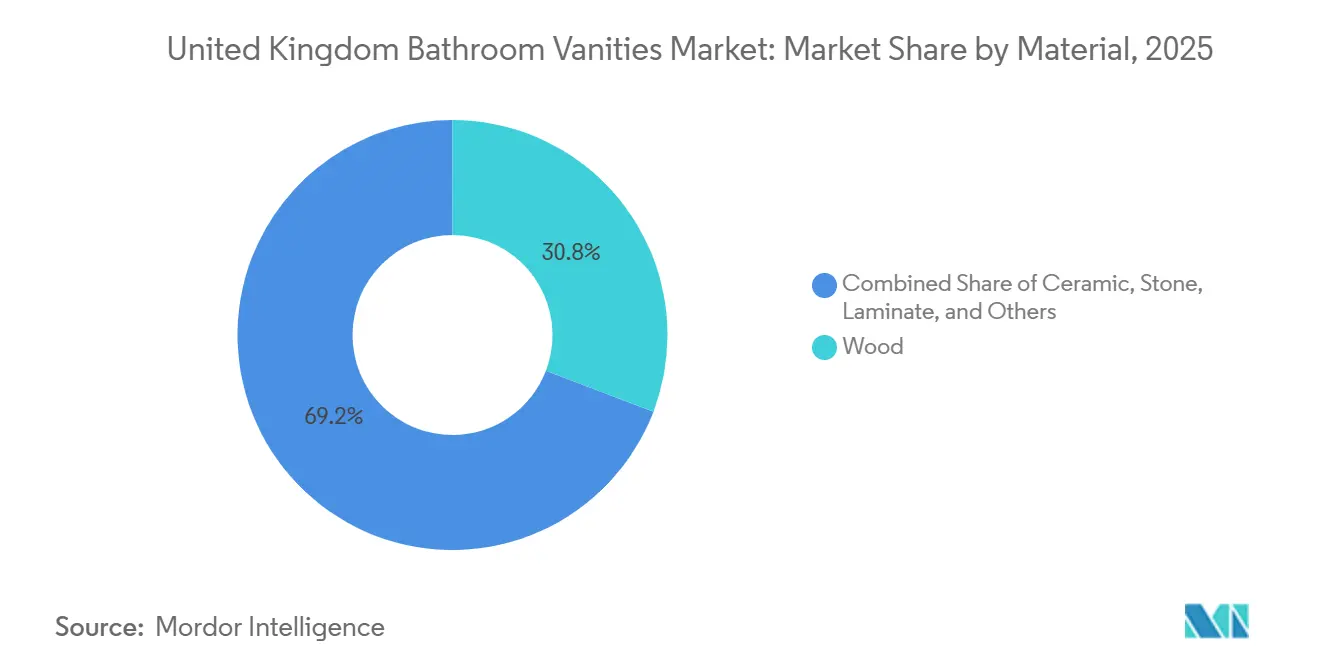
- Por material, la madera representó el 30,80% de la participación del mercado de muebles de baño del Reino Unido en 2025, y se proyecta que la piedra crezca a la CAGR más rápida del 6,84% hasta 2031.
- Por configuración de lavabo, las unidades de lavabo individual representaron el 58,91% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que se proyecta que las unidades de lavabo doble crezcan a la CAGR más rápida del 6,17% hasta 2031.
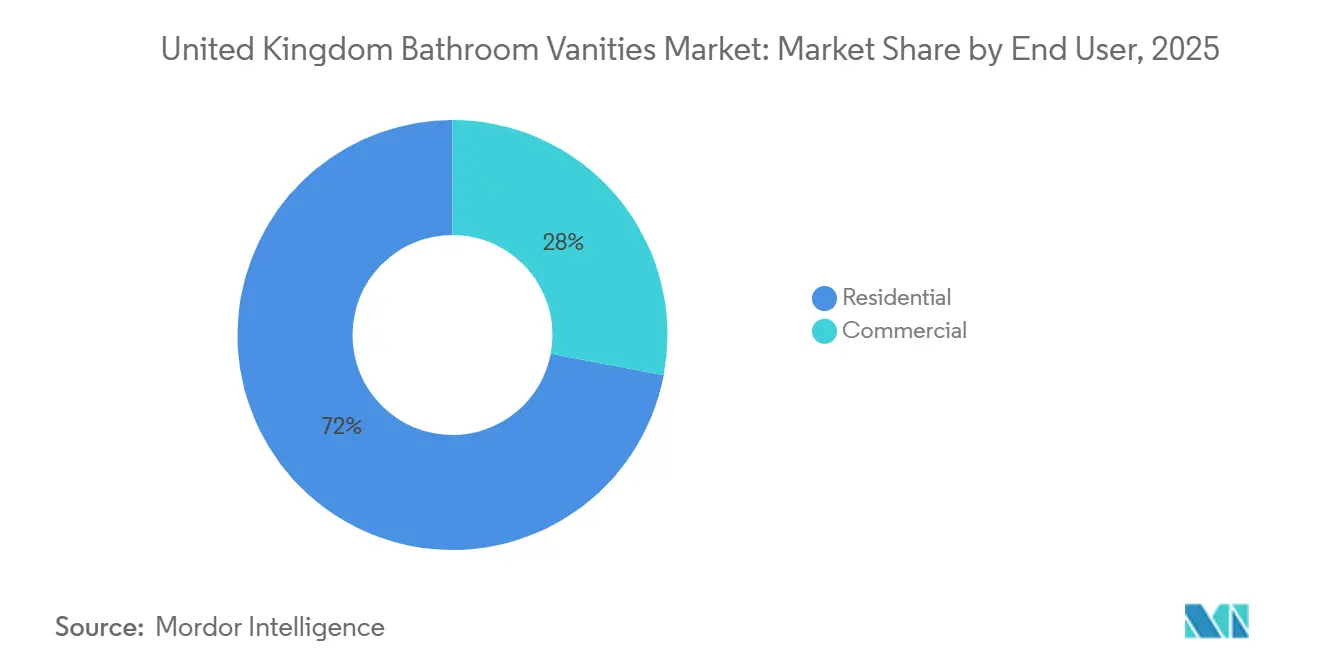
- Por usuario final, el sector residencial representó el 72,00% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que se proyecta que la demanda comercial crezca a la CAGR más rápida del 6,68% hasta 2031.
- Por canal de distribución, B2C/minorista contribuyó con el 68,00% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que se proyecta que el B2B directo crezca a la CAGR más rápida del 7,04% hasta 2031.
- Por geografía, Inglaterra lideró con el 84,00% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que se proyecta que Irlanda del Norte crezca a la CAGR más rápida del 6,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de muebles de baño del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Renovación y modernización de baños residenciales | +2.0% | Nacional, con concentración en Londres, el sureste de Inglaterra y el noroeste de Inglaterra | Corto plazo (≤ 2 años) |
| Demanda de muebles de baño compactos y eficientes en espacio | +1.2% | Nacional, especialmente Londres, Mánchester y Edimburgo | Mediano plazo (2-4 años) |
| Crecimiento del comercio minorista de baños en línea | +1.3% | Nacional, con fuerte adopción en áreas metropolitanas y zonas de cercanías | Corto plazo (≤ 2 años) |
| Almacenamiento integrado premium, iluminación y desempañado | +0.9% | Londres y el sureste de Inglaterra, con expansión hacia el cinturón central de Escocia | Mediano plazo (2-4 años) |
| Sistemas de muebles de baño modulares de fácil instalación | +0.7% | Nacional, particularmente Gales e Irlanda del Norte | Mediano plazo (2-4 años) |
| Mobiliario de baño accesible y multigeneracional | +0.8% | Nacional, incluidas las comunidades costeras envejecidas e Irlanda del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La renovación y modernización de baños residenciales ancla la demanda del mercado
La renovación residencial sigue siendo la principal fuente de demanda para el mercado de muebles de baño del Reino Unido. Houzz informó que el 49% de los propietarios encuestados en el Reino Unido renovaron un baño en 2025. El mismo estudio situó el gasto medio en renovación en GBP 20.000 (USD 26.982,2)[2]. Aviva informó que casi 7 millones de propietarios planeaban realizar trabajos en un plazo de 2 años. Esos propietarios esperaban gastar un promedio de GBP 14.000 (USD 18.887,5). Houzz encontró que el 76% de los propietarios que renovaron no cambiaron la distribución de su baño. Este patrón hace que el reemplazo de mobiliario sea más fácil de aprobar que las obras estructurales en el baño. Los propietarios que tienen intención de permanecer en sus hogares pueden otorgar mayor valor a los accesorios duraderos. Esa preferencia respalda compras más allá de los simples reemplazos de armarios de gama básica. También favorece las unidades coordinadas que combinan almacenamiento, lavabos, espejos e iluminación. El ciclo de reemplazo ofrece a los proveedores oportunidades recurrentes para actualizar acabados y configuraciones. El mercado de muebles de baño del Reino Unido depende, por tanto, menos de los cambios de vivienda que las categorías vinculadas únicamente a la nueva construcción. Los proveedores aún necesitan puntos de precio que funcionen para hogares con presupuestos de renovación limitados.
La demanda de muebles de baño compactos y eficientes en espacio remodela la combinación de formatos
Las distribuciones compactas influyen en la selección de productos en todo el mercado de muebles de baño del Reino Unido. Houzz encontró que el 39% de los baños renovados medían menos de 5 metros cuadrados en 2025. Otro 40% medía entre 5 metros cuadrados y 9,99 metros cuadrados. Estas cifras significan que el 79% de los baños renovados medían menos de 10 metros cuadrados. Las unidades montadas en pared pueden preservar el área de suelo visible en estos entornos. Las habitaciones más pequeñas no eliminan la necesidad de almacenamiento. Desplazan la demanda hacia armarios poco profundos, cajones integrados y almacenamiento mural coordinado. Los formatos montados en pared también fomentan la atención a los sistemas de fijación y la ocultación de tuberías. Los productos que los instaladores pueden colocar en una sola visita pueden reducir las molestias para los hogares. Las unidades de esquina abordan habitaciones irregulares que no pueden acomodar anchos de armario estándar. Esta presión de formato mantiene la eficiencia espacial como elemento central del mercado de muebles de baño del Reino Unido.
El crecimiento del comercio minorista de baños en línea acelera el cambio de canal
El comercio minorista en línea se ha convertido en una ruta de mercado significativa para el mobiliario de baño. Victorian Plumbing registró 1.080.000 pedidos en el ejercicio fiscal 2025[3]. La empresa también informó un valor medio de pedido de GBP 287 (USD 387,1). Sus ingresos por ventas a profesionales aumentaron un 10% hasta GBP 73,8 millones (USD 99,5 millones) durante el ejercicio fiscal 2025. Los ingresos por ventas a profesionales representaron el 24% de los ingresos totales de la empresa. Estos resultados muestran que los canales digitales sirven tanto a hogares como a instaladores. Las plataformas en línea amplían el acceso a gamas de productos que pueden no estar disponibles localmente. También facilitan las comparaciones de precios para los consumidores. Esa transparencia puede ejercer presión sobre los minoristas y proveedores orientados a salones de exposición. Las herramientas digitales pueden ayudar a los clientes a comparar anchos, acabados y opciones de lavabo antes de realizar el pedido. Los salones de exposición especializados siguen siendo importantes cuando los clientes necesitan muestras físicas o asesoramiento detallado de diseño. Por tanto, es probable que el mercado de muebles de baño del Reino Unido mantenga tanto las rutas en línea como las físicas.
El almacenamiento integrado premium, la iluminación y el desempañado respaldan especificaciones de mayor valor
El mobiliario de baño se adquiere cada vez más como parte de una especificación integrada de la habitación. BRG Building Solutions describió el almacenamiento, la estética y las características integradas como elementos cada vez más importantes en el diseño de baños[4]. Los cajones de cierre suave, la iluminación, las almohadillas desempañadoras y las características de carga oculta añaden valor práctico. Estas características pueden respaldar compras de mayor valor donde los propietarios están completando renovaciones más amplias. También hacen que las unidades de muebles de baño sean más centrales en el plan de almacenamiento del baño. El mercado de muebles de baño del Reino Unido se beneficia cuando los fabricantes ofrecen estas características en varios niveles de precio. La gama Eurovit+ de Ideal Standard ilustra cómo los proveedores combinan mobiliario con características funcionales. Su colección La Dolce Vita Atelier incluye unidades de muebles de baño en 6 tamaños y opciones de almacenamiento asimétricas. Estas gamas permiten a los proveedores ofrecer más opciones sin tratar a cada comprador como un cliente de lujo. Las características integradas pueden diferenciar
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Presión del coste de vida sobre las reformas discrecionales | −1.4% | Nacional; más aguda en las zonas urbanas de alto coste de Inglaterra y en los hogares de menores ingresos de Gales e Irlanda del Norte, donde las reformas de baño se clasifican como gasto aplazable | Corto plazo (≤ 2 años) |
| Volatilidad de precios de materias primas, flete y componentes importados | −0.9% | Nacional; Irlanda del Norte adicionalmente expuesta a la complejidad del comercio transfronterizo bajo el Marco de Windsor que afecta a los componentes de carpintería y cerámica importados | Mediano plazo (2-4 años) |
| Ciclos débiles de nueva construcción y construcción | −0.7% | Inglaterra y Gales principalmente, donde los inicios de construcción de viviendas privadas siguen siendo bajos; Escocia parcialmente aislada por objetivos separados de vivienda social bajo el plan Housing to 2040 | Mediano plazo (2-4 años) |
| Capacidad de instaladores y riesgo de medición en baños irregulares | −0.5% | Nacional; estructuralmente más agudo en el rural de Gales, las Tierras Altas de Escocia e Irlanda del Norte, donde la densidad de instaladores de baños certificados es escasa en relación con la demanda de renovación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La presión del coste de vida comprime el alcance de la renovación y la frecuencia de mejora
La presión presupuestaria está limitando el alcance de algunos proyectos de renovación. El estudio Houzz and Home de 2026 situó el gasto medio planificado para los proyectos de 2026 en GBP 10.000 (USD 13.491,1). Esto fue un 29% por debajo de los GBP 14.000 (USD 18.887,5) planificados para los proyectos de 2025. El estudio también encontró que el 38% de los renovadores de 2025 superaron sus presupuestos iniciales. Esto crea una elección más clara entre el reemplazo completo y el trabajo cosmético. También puede desplazar la demanda hacia unidades de laminado y MDF de menor precio. Los compradores con conciencia presupuestaria pueden retrasar las compras de mobiliario premium con encimera de piedra. Pueden optar por una actualización más limitada que conserve la fontanería y las distribuciones existentes. Esto no elimina la demanda de renovación del mercado de muebles de baño del Reino Unido. Sí hace que la combinación de productos adquiridos sea más sensible al precio. Los proveedores que ofrecen opciones prácticas de gama básica pueden retener clientes durante períodos de restricción. Los proveedores premium necesitan razones funcionales claras para justificar precios más altos.
La volatilidad de materias primas y fletes erosiona los márgenes de los proveedores
Los costes de importación siguen siendo una preocupación para los proveedores que obtienen componentes de mobiliario a nivel internacional. La Oficina de Estadísticas Nacionales informó que el Índice de Precios de Importación aumentó un 8,5% en el año hasta junio de 2026. Los herrajes de armarios, los lavabos cerámicos y los paneles de laminado pueden estar expuestos a estos movimientos. Trojan Baths declaró en 2026 que las cadenas de suministro globales seguían bajo presión. La empresa también señaló que los costes de flete podían moverse sin mucho aviso previo. Estas condiciones dificultan la planificación de costes para los importadores. Los proveedores no siempre pueden absorber costes más altos sin afectar a los precios minoristas. Los precios más altos pueden orientar a los compradores hacia productos más sencillos o posponer los reemplazos. Las empresas con producción en el Reino Unido o en Europa más cercana pueden tener mayor control sobre los plazos de suministro. También pueden responder más rápidamente a un cambio en los requisitos de especificación. El mercado de muebles de baño del Reino Unido sigue expuesto a los componentes importados incluso cuando el ensamblaje final es local. La gestión de márgenes, por tanto, sigue siendo importante junto con el diseño de productos y el desarrollo de canales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de instalación: los formatos montados en pared impulsan la innovación de formato
Las unidades independientes y de suelo representaron el 55,00% de la cuota en 2025. Su posición refleja la compatibilidad con muchas distribuciones de baño existentes. Los instaladores están familiarizados con sus requisitos de instalación. Esto reduce la complejidad durante los trabajos de reemplazo estándar. Los armarios de suelo también pueden acomodar paredes irregulares y disposiciones de fontanería más antiguas. Siguen siendo adecuados para la reforma residencial en volumen. Su amplia disponibilidad facilita la comparación de precios para los hogares. Es probable que su papel siga siendo importante en todos los niveles de precio. Las unidades independientes ofrecen una opción sencilla para los compradores que no necesitan sistemas de soporte mural.
Se prevé que las unidades montadas en pared crezcan a una CAGR del 6,42% hasta 2031. Su beneficio visual es particularmente relevante en baños renovados más pequeños. Dejan el espacio del suelo visible y pueden facilitar la limpieza. Los soportes de altura ajustable pueden mejorar la idoneidad para algunos diseños de baños accesibles. Los diseños en voladizo también pueden proporcionar espacio libre debajo del armario. Las unidades de esquina sirven a baños con formas irregulares o tramos de pared limitados. Los proveedores especializados pueden utilizar dimensiones modulares para abordar estas distribuciones. La combinación de tipos de instalación en el mercado de muebles de baño del Reino Unido reflejará el tamaño de la habitación, las posiciones de la fontanería y las necesidades del usuario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por material: la madera satisface tanto la demanda de valor como la premium
La madera representó el 30,80% del tamaño del mercado de muebles de baño del Reino Unido en 2025. La categoría incluye unidades asequibles con núcleo de MDF y acabados con aspecto de madera. También incluye mobiliario de madera maciza a precios más altos. Esta amplitud otorga relevancia a la madera en varios presupuestos de compradores. Los acabados de madera como roble, nogal y laminados con veta de madera encajan en las gamas de productos actuales. Roper Rhodes introdujo las colecciones Walcot y Faber con opciones de madera en diciembre de 2025. Roca introdujo Verso con 3 superficies con efecto madera en 2026. También se prevé que la piedra crezca a una CAGR del 6,84% hasta 2031.
La certificación FSC puede ayudar a los fabricantes a comunicar la procedencia del material a algunos compradores. Lusso Stone y Haddon han utilizado la certificación en sus mensajes de producto. La certificación puede ser más relevante en las compras de gama media-premium y premium. El laminado y el MDF siguen siendo importantes donde los compradores priorizan el precio y la disponibilidad minorista. Las unidades con encimera de piedra sirven a proyectos de renovación de mayor valor y hostelería. Los materiales de cerámica, vidrio, metal y superficie sólida conservan roles especializados. La elección del material depende del presupuesto, las preferencias de mantenimiento y el estilo de baño previsto. La industria de muebles de baño del Reino Unido utiliza esta gama de materiales para satisfacer tanto la demanda de reemplazo como los proyectos de mayor especificación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por configuración de lavabo: los lavabos dobles respaldan baños de mayor especificación
Las unidades de lavabo individual representaron el 58,91% de la cuota en 2025. Se adaptan a los tamaños de habitación que dominan los proyectos de renovación del Reino Unido. También son apropiadas para usuarios individuales y muchos hogares de parejas. Un lavabo individual puede dejar más espacio para el almacenamiento en el armario y la circulación. Esto hace que el formato sea práctico en baños compactos. Proporciona un punto de entrada claro para un reemplazo completo de muebles de baño. La configuración está disponible en una amplia gama de anchos de armario. También sigue siendo accesible para los compradores que trabajan con presupuestos más ajustados. Los lavabos individuales seguirán apoyando la base de volumen del mercado de muebles de baño del Reino Unido.
Se prevé que las unidades de lavabo doble crezcan a una CAGR del 6,17% hasta 2031. Su atractivo es mayor en las renovaciones de cuartos de baño principales de dormitorios más grandes. Houzz informó que la cuota de baños renovados de más de 10 metros cuadrados aumentó 3 puntos porcentuales en 2025. Los baños de nueva construcción más grandes también pueden acomodar especificaciones de doble lavabo. Las unidades de lavabo sobre encimera y de múltiples cubetas siguen siendo categorías más pequeñas orientadas al diseño. La colección La Dolce Vita de Ideal Standard incluye lavabos sobre encimera de forma escultórica. Estas opciones pueden alcanzar precios de venta más altos en hostelería y viviendas de alto valor. La elección de la configuración del lavabo equilibra el uso doméstico, el espacio disponible y la preferencia de diseño.
Por usuario final: la demanda residencial lidera mientras la actividad comercial se expande
Los compradores residenciales representaron el 72,00% de la cuota en 2025. La mayor parte de la actividad de reemplazo comienza con proyectos de renovación de propietarios. Las propiedades de alquiler privado pueden añadir demanda recurrente cuando las unidades se renuevan entre arrendamientos. Los propietarios que planean una ocupación a largo plazo pueden elegir especificaciones más duraderas. Esto respalda una subcategoría premium dentro de la base residencial más amplia. Los compradores residenciales también se benefician de la visibilidad de la gama en línea y del apoyo de los salones de exposición locales. Sus compras a menudo funcionan dentro de las distribuciones de habitaciones y ubicaciones de fontanería existentes. Esto hace que los tamaños de armario estándar sean comercialmente importantes. El reemplazo residencial seguirá siendo central para el mercado de muebles de baño del Reino Unido.
Se prevé que la demanda comercial crezca a una CAGR del 6,68% hasta 2031. La remodelación de hoteles y las mejoras en residencias de cuidado contribuyen a esta expansión. AKW declaró que el 29% de las camas en residencias de cuidado carecían de instalaciones de baño privado en su guía de 2025. La empresa también informó que el 70% no tenía un cuarto de baño completo con ducha. Los proyectos comerciales pueden requerir el cumplimiento de los requisitos del Documento Aprobado M y la norma BS 8300. Estos requisitos afectan al espacio para las rodillas, el acceso y la colocación de los accesorios. Las soluciones accesibles a medida pueden aumentar la profundidad de especificación de cada proyecto. Los compradores comerciales, por tanto, ofrecen una fuente de demanda más pequeña pero de crecimiento más rápido.
Por canal de distribución: el canal en línea amplía su ventaja estructural
Los canales B2C y minoristas representaron el 68,00% de la cuota en 2025. Los salones de exposición especializados siguen siendo relevantes para las compras de gama media-premium. Los compradores pueden comparar acabados, distribuciones de almacenamiento y materiales de lavabo en persona. La consulta puede ser útil cuando una habitación tiene dimensiones inusuales. Los establecimientos físicos también apoyan las discusiones de especificación con los instaladores. Roper Rhodes ha invertido en infraestructura de distribución y salones de exposición. Esto indica el papel continuo de la infraestructura de especificación física. Los establecimientos minoristas pueden complementar la investigación en línea antes de una compra final.
Se prevé que el B2B directo crezca a una CAGR del 7,04% hasta 2031. Los 1.080.000 pedidos anuales de Victorian Plumbing en el ejercicio fiscal 2025 demuestran la escala que puede alcanzar un especialista digital. La empresa lanzó de forma preliminar la plataforma de artículos para el hogar MFI en julio de 2025. Los canales B2B también están utilizando portales digitales para contratistas y herramientas de especificación. Los formatos de almacén y minoristas de gama básica siguen siendo útiles para la demanda de laminado y MDF sensible al precio. Estos canales pueden limitar los aumentos de precios en el extremo inferior. Las opciones de distribución en el mercado de muebles de baño del Reino Unido combinarán cada vez más la investigación en línea, el asesoramiento en salones de exposición y las compras de instaladores.
Análisis geográfico
Inglaterra representó el 84,00% del total de ventas de la categoría en 2025. Su posición refleja la concentración de población y una mayor actividad de renovación. Londres y el sureste de Inglaterra respaldan presupuestos de renovación más altos que muchas otras áreas. El Ministerio de Vivienda, Comunidades y Gobierno Local informó 33.960 inicios de construcción de nuevas viviendas ajustados estacionalmente en Inglaterra durante el primer trimestre de 2026. Esto fue un 18% más alto que el mismo trimestre del año anterior. El año hasta marzo de 2026 registró 130.170 inicios, un 15% más que el período anterior. Homes England entregó 42.433 inicios de viviendas en el año fiscal 2025-26, un aumento del 11%. Estos proyectos añaden una cartera secundaria para nuevas instalaciones de baño.
Escocia tiene un impulsor separado de inversión en vivienda pública. La Revisión de Gasto de Escocia de 2026 comprometió GBP 4.900 millones (USD 6.600 millones) durante 4 años para 36.000 viviendas asequibles. Incluyó un récord de GBP 4.100 millones (USD 5.500 millones) en financiación del sector público. Esta cartera respalda la nueva actividad de instalación de baños. Se informó que la estructura de costes de renovación de Escocia era un 2% inferior a la media del Reino Unido. Esto puede respaldar las compras de muebles de baño de gama media. Gales tiene un límite de Subvención para Instalaciones para Discapacitados de GBP 36.000 (USD 48.568). Ese límite es GBP 6.000 (USD 8.094,6) por encima del máximo de Inglaterra. Los diseños accesibles pueden, por tanto, tener una ruta de financiación distinta en Gales.
Se prevé que Irlanda del Norte sea la geografía de crecimiento más rápido con una CAGR del 6,03% hasta 2031. El Departamento de Comunidades informó 1.765 inicios de viviendas sociales en 2025-26. Esto fue un aumento del 17% respecto al año anterior. El programa fue respaldado por GBP 210 millones (USD 283,3 millones) en inversión. El departamento también informó que más de 6.000 viviendas sociales estaban en construcción. Se informó que los costes de renovación eran un 6% inferiores a la media del Reino Unido. Esto favorece las especificaciones de madera y laminado de gama media. La Estrategia de Suministro de Vivienda 2024-2039 proporciona un marco de planificación más amplio para la expansión de viviendas.
Panorama competitivo
El mercado de muebles de baño del Reino Unido está fragmentado. Ningún fabricante tiene autoridad de precios en todos los niveles de producto. Victorian Plumbing opera como un gran agregador de distribución en lugar de un fabricante. Utilizó 1,08 millones de pedidos anuales en el ejercicio fiscal 2025 para construir escala en el comercio minorista en línea. La escala puede fortalecer las condiciones de compra y mejorar la visibilidad de la gama. También puede apoyar las compras de profesionales a través de canales en línea. Esta posición difiere del enfoque de un fabricante en la ingeniería de productos y la especificación de marca. La escala minorista y la profundidad de fabricación, por tanto, siguen siendo fuentes separadas de fortaleza competitiva.
Villeroy & Boch adquirió Ideal Standard en marzo de 2024. La División combinada de Baño y Bienestar generó EUR 1.098,9 millones (USD 1.292,65 millones) en 2024. Esta combinación amplió la presencia de productos de baño del grupo en varios niveles de precio. Roper Rhodes, Bathroom Brands Group y Tavistock compiten a través de relaciones de servicio y especificación. Duravit informó EUR 631,2 millones (USD 742,4 millones) en ventas globales para 2024. Sus ventas ajustadas por divisas disminuyeron un 2,9% ese año. Estas empresas compiten a través del diseño, la amplitud de la gama, la logística y las relaciones comerciales.
Roca lanzó el sistema de mobiliario modular Verso en marzo de 2026. La gama ofrecía 4 colores lacados y 3 superficies con efecto madera. Victorian Plumbing amplió su plataforma MFI hacia adyacencias de artículos para el hogar durante 2025. Los proveedores también utilizan dimensiones modulares y opciones de acabado para satisfacer un conjunto más amplio de requisitos de habitación. La aprobación WRAS para componentes integrados de fontanería puede elevar los requisitos de entrada para las familias de productos. La competencia es más intensa donde los proveedores pueden combinar productos conformes con una entrega fiable y apoyo al instalador. Las opciones de diseño también deben adaptarse a las limitaciones prácticas de fontanería e instalación.
Líderes de la industria de muebles de baño del Reino Unido
-
Victorian Plumbing Group plc
-
Utopia Bathrooms
-
Roper Rhodes
-
Crosswater
-
Roca Sanitario SAU
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Marzo de 2026: Roca lanzó Verso, un sistema de mobiliario de baño modular en cuatro colores lacados y tres superficies con efecto madera, diseñado para una configurabilidad a largo plazo y concebido para adaptarse a las necesidades cambiantes del usuario sin comprometer la coherencia del diseño a lo largo de sucesivos ciclos de renovación.
- Diciembre de 2025: Ideal Standard lanzó la Colección La Dolce Vita Atelier diseñada por Roberto Palomba, con muebles de baño en seis tamaños, incluidos modelos de almacenamiento asimétrico y lavabos sobre encimera de forma escultórica en forma de flor, compatibles con el portfolio más amplio de Ideal Standard a través de la filosofía Singular.
- Julio de 2025: Victorian Plumbing lanzó de forma preliminar la plataforma reimaginada de artículos para el hogar MFI tras la adquisición de la marca MFI en mayo de 2024 como parte de la transacción de Victoria Plum, con el lanzamiento completo previsto para el primer semestre de 2026 dirigido a adyacencias de artículos para el hogar y mobiliario respecto a su gama principal de baños.


Alcance del informe del mercado de muebles de baño del Reino Unido
Los muebles de baño son accesorios que combinan un lavabo, encimera y almacenamiento, diseñados para organizar los elementos esenciales y ocultar la fontanería, sirviendo al mismo tiempo como punto focal en el diseño del baño. El mercado de muebles de baño del Reino Unido está segmentado por tipo de instalación, material, configuración de lavabo, usuario final, canal de distribución y geografía. Por tipo de instalación, el mercado está segmentado en independiente, montado en pared y de esquina. Por material, el mercado está segmentado en madera, cerámica y más. Por configuración de lavabo, el mercado está segmentado en lavabo individual, lavabo doble y otros. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en B2C/minorista y B2B/directamente de fabricantes. Por geografía, el mercado está segmentado en Inglaterra, Escocia y más. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Independiente / de suelo |
| Montado en pared / flotante |
| De esquina |
| Madera |
| Cerámica |
| Piedra (mármol, cuarzo, granito) |
| Laminado / MDF |
| Otros (metal, vidrio, superficie sólida) |
| Lavabo individual |
| Lavabo doble |
| Otros (p. ej., sobre encimera, múltiples cubetas integradas) |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes superficies de bricolaje |
| Tiendas especializadas de mobiliario (incluidas tiendas exclusivas de marca) | |
| En línea | |
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | |
| B2B/Directamente de fabricantes |
| Inglaterra |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por tipo de instalación | Independiente / de suelo | |
| Montado en pared / flotante | ||
| De esquina | ||
| Por material | Madera | |
| Cerámica | ||
| Piedra (mármol, cuarzo, granito) | ||
| Laminado / MDF | ||
| Otros (metal, vidrio, superficie sólida) | ||
| Por configuración de lavabo | Lavabo individual | |
| Lavabo doble | ||
| Otros (p. ej., sobre encimera, múltiples cubetas integradas) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/Minorista | Grandes superficies de bricolaje |
| Tiendas especializadas de mobiliario (incluidas tiendas exclusivas de marca) | ||
| En línea | ||
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | ||
| B2B/Directamente de fabricantes | ||
| Por geografía | Inglaterra | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los muebles de baño del Reino Unido para 2031?
Se prevé que la categoría alcance los 3,27 mil millones de USD en 2031, creciendo a una CAGR del 5,25% desde 2026.
¿Qué formato de instalación crece más rápido en el Reino Unido?
Se proyecta que las unidades montadas en pared crezcan a una CAGR del 6,42% hasta 2031, respaldadas por distribuciones de baños compactos.
¿Qué material tiene la mayor cuota en el mobiliario de baño del Reino Unido?
La madera representó el 30,80% de la cuota en 2025 y se prevé que la piedra crezca a una CAGR del 6,84% hasta 2031.
¿Qué configuración de lavabo tiene la mayor cuota en el mobiliario de baño del Reino Unido?
Las unidades de lavabo individual representaron el 58,91% de la participación del mercado de muebles de baño del Reino Unido en 2025, mientras que las unidades de lavabo doble avanzaron a una CAGR del 6,17%.


 Sus datos están seguros y nunca se venden ni se comparten.
