
Tamaño y Participación del Mercado de Bañeras en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
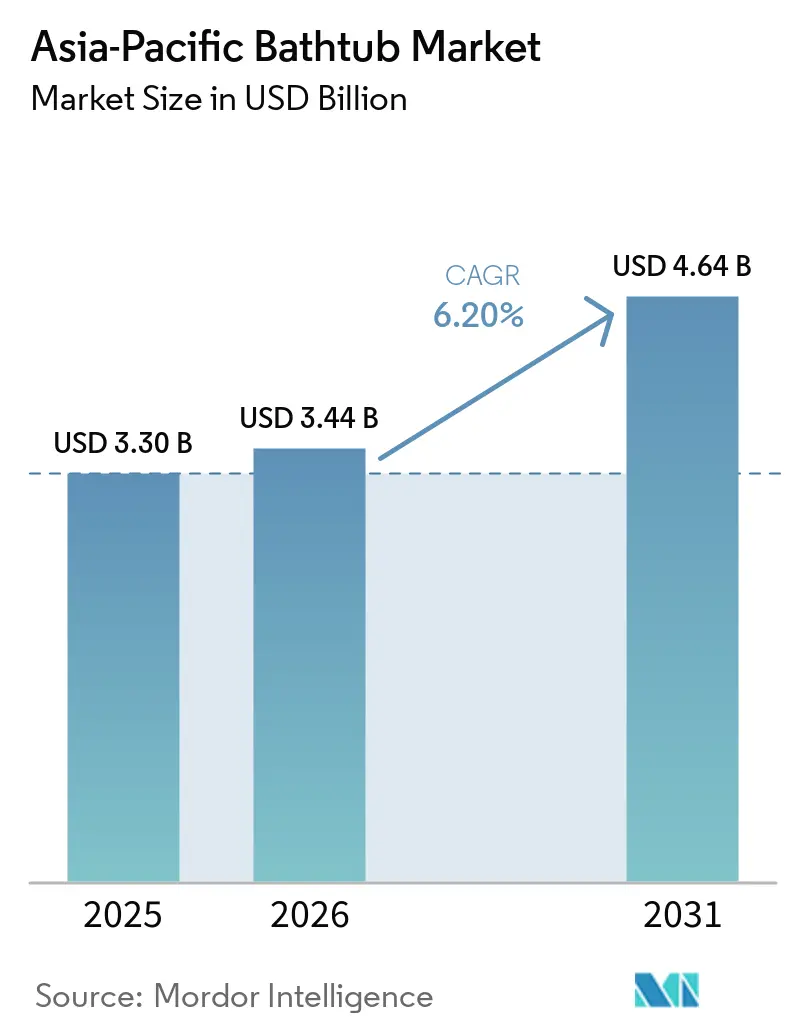
| Tamaño del mercado en el año base (2025) | 3.30 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.20 % |
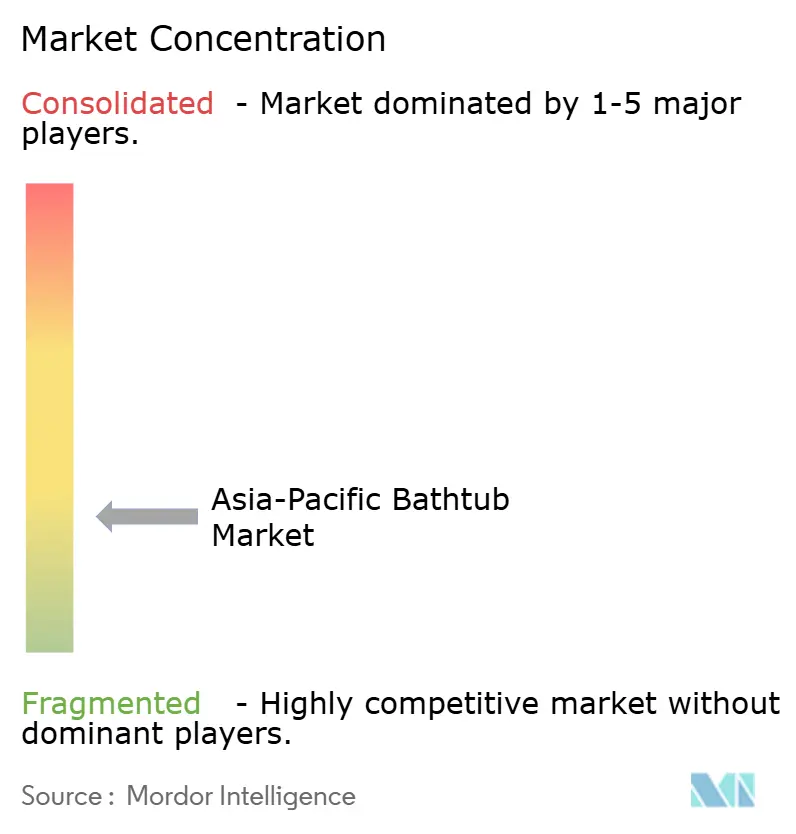
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bañeras en Asia-Pacífico por Mordor Intelligence
Se espera que el mercado de bañeras en Asia-Pacífico crezca de 3,30 mil millones de USD en 2025 a 3,44 mil millones de USD en 2026, y se prevé que alcance los 4,64 mil millones de USD en 2031, con una CAGR del 6,20% entre 2026 y 2031. La actividad de vivienda de lujo en India, la demanda de reemplazo en Japón y Corea del Sur, y los proyectos de hospitalidad orientados al bienestar en todo el Sudeste Asiático respaldan el mercado de bañeras en Asia-Pacífico. China sigue siendo el mayor contribuyente, aunque la menor actividad inmobiliaria desplaza la demanda de nuevas instalaciones hacia proyectos de renovación de mayor valor. Este cambio favorece las bañeras de acceso fácil, los productos de hidroterapia y los sistemas de baño conectados que pueden justificar un precio de venta más elevado. La sustitución por duchas en ciudades densas y el costo total de instalación continúan limitando la adopción fuera de los hogares de ingresos más altos.
Conclusiones Clave del Informe
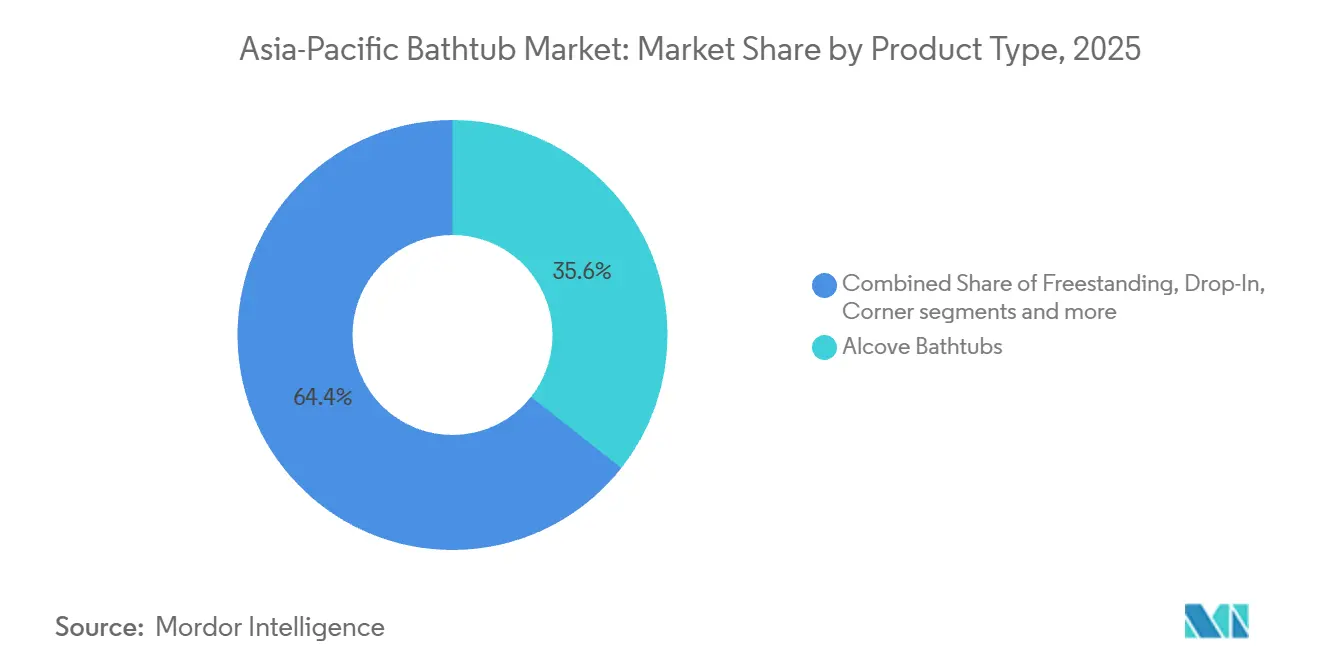
- Por tipo de producto, las bañeras empotradas representaron el 35,6% del mercado de bañeras en Asia-Pacífico en 2025, mientras que se proyecta que las bañeras independientes registren una CAGR del 8,11% hasta 2031.
- Por material, el acrílico representó el 41,8% del mercado de bañeras en Asia-Pacífico en 2025, mientras que se proyecta que la superficie sólida y la resina de piedra registren una CAGR del 7,62% hasta 2031.
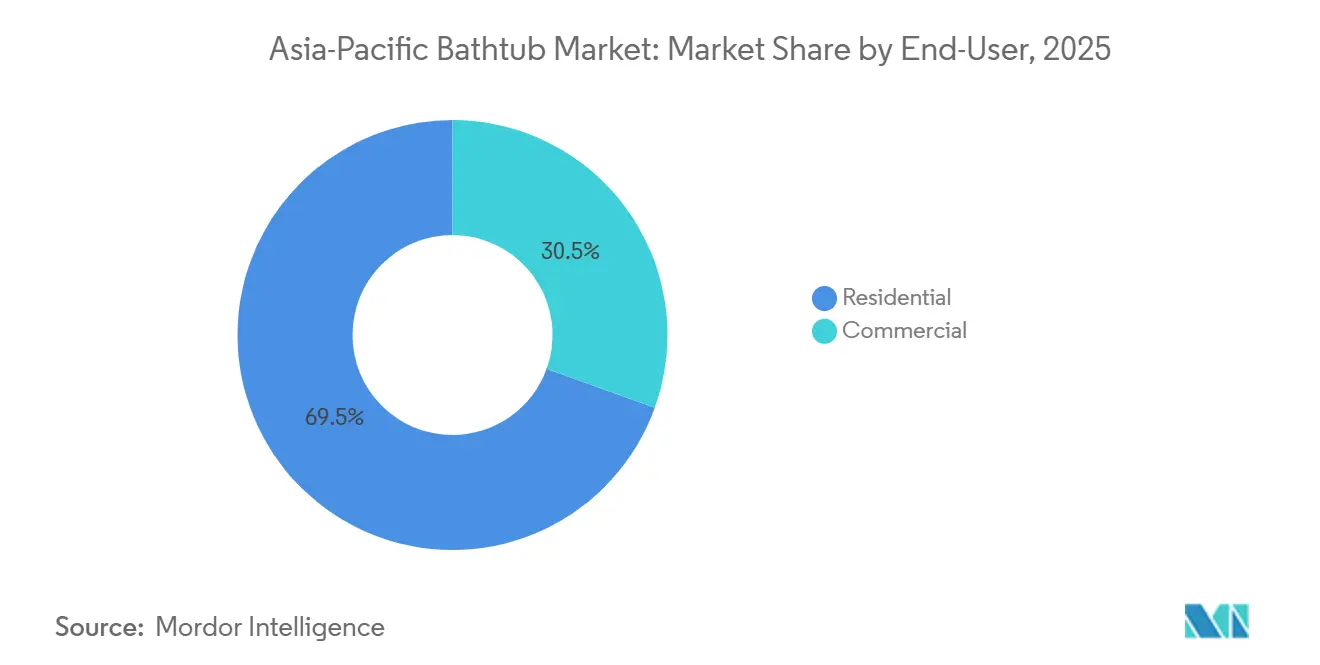
- Por usuario final, las aplicaciones residenciales representaron el 69,5% del mercado de bañeras en Asia-Pacífico en 2025, mientras que se proyecta que las aplicaciones comerciales alcancen una CAGR del 7,75% hasta 2031.
- Por canal de distribución, B2C y minorista representaron el 81,5% de los ingresos regionales en 2025, mientras que se proyecta que B2B y la adquisición directa registren una CAGR del 7,36% hasta 2031.
- Por geografía, China representó el 42,5% de los ingresos regionales en 2025, mientras que se proyecta que India logre una CAGR del 8,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Diseños de Bañeras Compactos y Eficientes en Espacio | +0.8% | A nivel regional, mayor en India, China y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Renovación y Reemplazo de Baños en Mercados Maduros | +1.3% | Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Premiumización de Interiores de Baño | +1.4% | India, ciudades de nivel 1 de China, Corea del Sur | Mediano plazo (2-4 años) |
| Baño Orientado al Bienestar, la Hidroterapia y el Spa | +1.2% | Australia, Japón, India, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Controles Inteligentes de Agua, Temperatura e Higiene | +0.7% | Japón, Corea del Sur, China, Australia | Mediano plazo (2-4 años) |
| Demanda de Baño Accesible y para Envejecer en Casa | +0.9% | Japón, China, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Diseños de Bañeras Compactos y Eficientes en Espacio
El mercado de bañeras se beneficia de la demanda de soluciones de baño eficientes en espacio en centros urbanos densamente poblados como Bombay, Yakarta y Shenzhen, donde los diseños residenciales compactos limitan el espacio del baño. Las bañeras compactas de inmersión profunda ofrecen una alternativa práctica a los diseños empotrados convencionales al proporcionar comodidad de baño en espacios más reducidos. La tradición de baño estilo ofuro establecida en Japón ha influido en el diseño de bañeras compactas, y los fabricantes han adaptado conceptos similares para consumidores en China, Corea del Sur e India. Los diseños que incorporan características de hidroterapia en dimensiones compactas, como 1.200 mm × 700 mm, pueden atraer a hogares que buscan experiencias de baño mejoradas sin renovaciones extensas del cuarto de baño. Al mismo tiempo, los requisitos de accesibilidad y las consideraciones de espacio mínimo hacen que la planificación eficiente del baño sea un factor importante en la selección e instalación del producto.
Renovación y Reemplazo de Baños en Mercados Maduros
La renovación de baños y el reemplazo de accesorios respaldan la demanda de bañeras en los mercados maduros de Asia-Pacífico, incluidos Japón, Corea del Sur y Australia. En Japón, los pedidos de contratos de renovación y renovación residencial alcanzaron los 4,13 billones de JPY (26,4 mil millones de USD) en el ejercicio fiscal 2024, lo que demuestra la escala sustancial de la actividad de renovación en viviendas existentes [1]. En Australia, las alteraciones y adiciones residenciales también representan un componente establecido de la inversión en vivienda junto con la nueva construcción. Estos proyectos de renovación crean oportunidades para los fabricantes de bañeras a medida que los propietarios reemplazan accesorios envejecidos, modernizan los interiores del baño y mejoran la comodidad sin emprender una reconstrucción completa. Por lo tanto, la demanda está respaldada por dimensiones aptas para el reemplazo, materiales duraderos, acabados contemporáneos y soluciones de instalación adecuadas para la fontanería y los diseños de baño existentes.
Premiumización de Interiores de Baño y Baño Orientado al Bienestar
Los productos de baño premium están ganando atención en India, las principales ciudades de China, Corea del Sur y Australia. El mercado de bañeras en Asia-Pacífico se beneficia cuando los promotores utilizan accesorios distintivos para respaldar el posicionamiento de viviendas de mayor precio. Las características de bienestar también desplazan el baño de una compra puramente funcional hacia una decisión de diseño y autocuidado. El Instituto Global de Bienestar informó en 2025 que los balnearios comunitarios hidrotermales están siendo reposicionados por los complejos turísticos y los baños urbanos como una oferta central de bienestar[2]. Esta actividad de hospitalidad aumenta la exposición del consumidor a la hidroterapia, el baño termal y los entornos tipo spa. Los proveedores pueden ampliar su función más allá de la propia bañera mediante chorros de repuesto, módulos de aromaterapia y actualizaciones de control inteligente.
Controles Inteligentes y Demanda de Baño Accesible
Los controles inteligentes de agua, temperatura e higiene refuerzan la diferenciación en Japón, Corea del Sur, China y Australia. Estas funciones pueden mejorar la comodidad y respaldar el posicionamiento premium de los sistemas de baño conectados. La demanda de baño accesible también está aumentando a medida que los hogares con personas mayores buscan entradas de umbral más bajo y un uso más seguro. El Informe de Trabajo del Gobierno de China de 2025 incluyó el diseño adaptado a personas mayores dentro de su directriz de calidad de vivienda digna[3]. Las bañeras de acceso fácil pueden combinar hidroterapia, entrada sencilla, conexiones de alerta de emergencia y drenaje especializado. El mercado de bañeras en Asia-Pacífico tiene una oportunidad práctica donde las características de accesibilidad se integran en productos atractivos en lugar de tratarse como equipos institucionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Espacio Limitado de Baño en Viviendas Asiáticas Densas | -1.3% | India, China, Vietnam, Indonesia | Corto plazo (≤ 2 años) |
| Alto Costo de Instalación, Impermeabilización y Mantenimiento | -0.8% | A nivel regional, más agudo en el mercado de renovación del Sudeste Asiático | Mediano plazo (2-4 años) |
| Escrutinio del Uso de Agua y Energía Frente a la Sustitución por Duchas | -1.0% | Singapur, Malasia, Australia, centros urbanos de India | Mediano plazo (2-4 años) |
| Volatilidad de Materias Primas, Flete y Divisas | -0.6% | Cadenas de suministro globales que afectan a los fabricantes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Espacio Limitado de Baño y Costo de Instalación
El espacio limitado del baño es una restricción duradera para la adopción de bañeras en las densas ciudades asiáticas. Los baños principales en apartamentos estándar de 2 dormitorios en Bombay, Yakarta, Ciudad Ho Chi Minh y Shenzhen suelen ocupar menos de 4 metros cuadrados. Las unidades empotradas y las independientes convencionales pueden requerir costosos cambios estructurales en estos hogares. En el segmento de apartamentos de volumen de India, las cabinas de ducha suelen ganar porque utilizan el espacio de manera más eficiente. La Autoridad de Vivienda de Hong Kong incluye conversiones de bañera a ducha en sus programas de modificación[4]. Los costos de instalación pueden añadir impermeabilización, cambios de fontanería, alicatado, mano de obra, drenaje y mantenimiento al precio del producto. Estas barreras combinadas significan que el mercado de bañeras en Asia-Pacífico depende más de proyectos de mayor valor que de una penetración amplia en los hogares.
Presiones del Agua, la Energía y la Cadena de Suministro
Las duchas siguen siendo un sustituto fuerte donde los hogares priorizan el uso del agua, el uso de energía y las rutinas diarias rápidas. Esta presión es especialmente relevante en los centros urbanos de Singapur, Malasia, Australia e India. Los fabricantes necesitan explicar el valor de bienestar, accesibilidad y diseño de una bañera en lugar de depender únicamente de la necesidad funcional. Los cambios en materiales, flete y divisas también afectan a los proveedores que sirven a los mercados regionales desde redes de producción transfronterizas. Estos movimientos pueden elevar los costos del acrílico, el metal, la resina, los accesorios y los productos terminados. También pueden hacer que los precios minoristas y los presupuestos de instalación sean menos predecibles para los compradores. Por lo tanto, el mercado de bañeras en Asia-Pacífico favorece a las empresas que pueden gestionar el abastecimiento, la distribución local y la planificación de proyectos con calidad constante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Empotradas Siguen Siendo la Base, las Independientes Redefinen el ValorLas bañeras empotradas representaron el 35,6% del tamaño del mercado de bañeras en Asia-Pacífico en 2025, mientras que se prevé que las bañeras independientes se expandan a una CAGR del 8,11% hasta 2031. Los diseños empotrados siguen siendo la opción estándar en proyectos residenciales de nivel medio en China, Japón, Corea del Sur y Australia. Su formato familiar se adapta a los diseños de baño planificados y respalda la construcción de gran volumen. Las unidades independientes alcanzan precios más altos porque actúan como accesorios visibles en viviendas de lujo y suites de hospitalidad. Kohler presentó baños independientes integrados con bienestar y acabados premium en su Conferencia de Distribuidores de Asia-Pacífico 2025 en Bangkok. Este formato de producto permite a los promotores crear un punto focal sin cambiar la categoría general del baño.
Las bañeras encastradas siguen siendo relevantes en unidades de exhibición premium donde un revestimiento alicatado proporciona una apariencia personalizada. Los modelos de esquina responden a diseños de habitaciones angulares o difíciles. Los productos de hidromasaje se especifican con mayor frecuencia en hoteles de lujo y espacios de bienestar independientes en todo el Sudeste Asiático. Su atractivo radica en la capacidad de combinar un accesorio de baño con chorros y una propuesta de bienestar más sólida. Las bañeras de acceso fácil forman una categoría más pequeña pero importante para los hogares con personas mayores y los entornos de rehabilitación. Estos productos abordan la seguridad de entrada, el acceso y la necesidad de un entorno de baño más controlado. La provincia de Shanxi ofrece subsidios de hasta 18.000 CNY (~2.571 USD) para mejoras del hogar accesibles para personas mayores que incluyen bañeras de acceso fácil. El subsidio ofrece a los hogares una vía más clara para realizar una compra relacionada con la accesibilidad. Los fabricantes que ofrecen dimensiones flexibles y opciones de reemplazo de baja perturbación pueden atender la base instalada de unidades empotradas más antiguas. Esto importa donde un hogar quiere actualizar un accesorio sin cambiar el plano de la habitación. Respalda la demanda de renovación en mercados maduros donde la reconstrucción completa del baño es menos común. También da a los proveedores una razón para mantener productos que se ajusten a las dimensiones empotradas familiares.
Nota: Las participaciones de segmento de todos los segmentos individuales estn disponibles con la compra del informe
Por Material:
El Acrílico Ancla el Volumen, la Resina de Piedra Redefine el Techo de PrecioEl acrílico representó el 41,8% de los ingresos regionales en 2025, mientras que se prevé que la superficie sólida y la resina de piedra registren una CAGR del 7,62% hasta 2031. El acrílico sigue siendo ampliamente utilizado porque es más ligero que el hierro fundido, más sencillo de transportar y más fácil de instalar. Su menor peso reduce los costos de manipulación para distribuidores e instaladores en diversos mercados regionales. La superficie sólida y la resina de piedra atraen a propietarios adinerados y promotores de hospitalidad que buscan retención de calor, resistencia a los arañazos y una sensación cálida. Estos materiales son más relevantes para la demanda premium en India, las ciudades más grandes de China, Corea del Sur y Australia. Su peso visual también ayuda a las bañeras independientes a comunicar un acabado de mayor valor.
El hierro fundido mantiene un seguimiento premium en los proyectos de renovación japoneses y australianos. Su lugar establecido en estos proyectos refleja la preferencia del comprador por un accesorio sustancial y duradero. El acero esmaltado en porcelana continúa sirviendo a un segmento intermedio que equilibra precio y durabilidad. El mármol cultivado tiene un papel en proyectos comerciales y de vivienda para personas mayores a medida que requieren mayor flexibilidad dimensional. La elección del material está, por lo tanto, vinculada a la habitación, el plan de instalación y el nivel de acabado que requiere un proyecto. Kuraray decidió en 2025 transferir su negocio de láminas de resina metacrílica fundida en China, citando la debilidad en las ventas de bañeras acrílicas en medio de la incertidumbre del mercado inmobiliario. Esto ilustra la exposición del acrílico a la actividad de construcción en China. También muestra por qué el liderazgo en volumen no elimina la sensibilidad al ciclo inmobiliario. A medida que la renovación reemplaza parte de la demanda de obra nueva, la selección de productos puede desplazarse hacia materiales con mayor calidad percibida y mayor valor de reemplazo a largo plazo. Los fabricantes pueden responder presentando el argumento funcional de los materiales más ligeros mientras también ofrecen acabados que se adapten mejor a los proyectos de renovación premium.
Por Usuario Final:
El Residencial Lidera, el Comercial se Acelera con la Infraestructura de BienestarLas aplicaciones residenciales representaron el 69,5% del tamaño del mercado de bañeras en Asia-Pacífico en 2025, mientras que se prevé que el uso comercial crezca a una CAGR del 7,75% hasta 2031. La demanda residencial sigue siendo la principal base de volumen para la región. Los proyectos de lujo en India especifican cada vez más bañeras con hidroterapia en viviendas de mayor precio. En China, los proyectos de mejora y renovación de apartamentos crean un flujo separado de demanda de los hogares. Japón y Corea del Sur también ofrecen una base creciente de proyectos de vivienda para personas mayores donde las bañeras sin barreras pueden convertirse en una característica estándar. Esta combinación da al segmento residencial exposición tanto a la vivienda premium como a la construcción adaptada a personas mayores.
La demanda comercial está respaldada por hoteles, complejos turísticos, spas, instalaciones sanitarias y desarrollos de vivienda para personas mayores. La actividad de complejos turísticos de lujo en Tailandia, Bali, Singapur y las Maldivas respalda las especificaciones a nivel de suite para bañeras independientes y de hidromasaje. En estos entornos, el producto forma parte de la experiencia de la habitación en lugar de ser un accesorio básico del baño. El RXV Wellness Village de Tailandia inauguró en 2025 un área de hidroterapia dedicada con piscinas de vitalidad, baños de soda y instalaciones de inmersión en frío. El centro Damai del Grand Hyatt Singapur también posiciona la hidroterapia termal como una oferta central. Estos proyectos exponen directamente a los huéspedes a experiencias de agua orientadas al bienestar. También hacen que los operadores de hospitalidad presten más atención a la calidad visual, las necesidades de mantenimiento y la fiabilidad de cada instalación. Tales proyectos crean demanda de productos que ofrezcan una experiencia clara para el huésped y un mantenimiento fiable. Los compradores comerciales requieren que los fabricantes proporcionen apoyo al proyecto, acabados personalizados y documentación de calidad consistente. Esto favorece a los proveedores que pueden trabajar con diseñadores y operadores antes de que se establezca la especificación final del accesorio.
Por Canal de Distribución:
El Minorista Domina el Volumen, los Canales B2B Ganan Poder de EspecificaciónLos canales B2C y minorista representaron el 81,5% de los ingresos regionales en 2025, mientras que se prevé que B2B y la adquisición directa crezcan a una CAGR del 7,36% hasta 2031. El minorista sigue siendo la vía principal porque muchos compradores residenciales prefieren examinar un accesorio de alto valor antes de la compra. El tamaño, la superficie, la profundidad y el acabado de una bañera son más fáciles de evaluar en persona que a través de una imagen de catálogo estándar. Las tiendas especializadas sirven a clientes de mayores ingresos que necesitan ayuda para seleccionar acabados y coordinar un diseño de baño. Las grandes superficies de mejora del hogar sirven al nivel de mayor volumen. Estas tiendas ofrecen a los compradores un entorno de compra más familiar para productos estándar y necesidades de reemplazo. Los canales en línea también son útiles en China e India porque las especificaciones detalladas y las herramientas 3D pueden reducir la incertidumbre en torno a las compras remotas. El contenido digital puede ayudar a un comprador a comprender las dimensiones antes de una visita a la tienda o un pedido final. El canal minorista sigue siendo importante donde la sensación física y el acabado de un producto influyen en las decisiones de compra.
La adquisición directa está ganando terreno con grupos hoteleros, promotores y contratistas de diseño y construcción. Estos compradores necesitan tamaños personalizados, precios de proyecto y acabados que los canales minoristas no siempre proporcionan. También pueden necesitar la entrega del producto alineada con un calendario de construcción o renovación. Los equipos de ventas de contratos y el apoyo a la especificación de arquitectos pueden ayudar a los fabricantes a ganar estas cuentas. La contrapartida es un ciclo de ventas más largo y mayor concentración en los ingresos relacionados con proyectos. Un solo proyecto de hospitalidad puede generar un pedido significativo, pero también puede vincular al proveedor a las aprobaciones de diseño y los plazos de construcción. LIXIL inauguró su Centro de Experiencia de 1.000 metros cuadrados en Hanói en 2025, ampliando un formato de sala de exposición regional que conecta a profesionales del diseño y consumidores con su gama de productos. Kohler también abrió una sala de exposición en Bali en mayo de 2025 para atender a clientes residenciales, de hospitalidad y de villas. Estas ubicaciones pueden respaldar tanto la consideración minorista como la especificación profesional, lo que vincula más estrechamente los dos modelos de canal.
Análisis Geográfico
China representó el 42,5% de los ingresos regionales en 2025, convirtiéndose en el mayor mercado nacional de la región. Reuters informó en junio de 2025 que Goldman Sachs esperaba que la demanda anual de viviendas nuevas en China se estabilizara cerca de los 5 millones de unidades, en comparación con el pico de 20 millones de unidades de 2017. Este entorno desplaza la demanda del país hacia la mejora de apartamentos, la renovación, los productos accesibles y los modelos de hidroterapia. El cambio es importante porque estas compras dependen más de las preferencias de los hogares y de las viviendas existentes que de la producción general de obra nueva. Es más probable que los fabricantes creen valor a través del reemplazo y las características premium que confiando en los volúmenes de unidades de nueva construcción. Un producto que se adapta a una habitación existente y añade comodidad visible puede tener una posición más sólida en este entorno. Las mejoras adaptadas a personas mayores son una fuente adicional de demanda, ya que los subsidios locales respaldan las modificaciones del hogar accesibles en partes del país. La dirección de la demanda hace que los productos de acceso fácil y las características de baño controlado sean más relevantes para los proveedores que atienden a compradores de renovación.
Se prevé que India crezca a una CAGR del 8,41% hasta 2031, la tasa más rápida en el mercado de bañeras en Asia-Pacífico. Hansgrohe anunció en septiembre de 2025 que cuadruplicaría la capacidad de producción en India a medida que las ventas en China se desaceleraban. La decisión indica que los proveedores internacionales ven a India como una ubicación duradera para la demanda de baños premium y la producción regional. También señala una respuesta de la cadena de suministro a las diferencias de crecimiento entre los dos países. BRG Building Solutions informó en noviembre de 2025 que las ventas de bañeras de hidromasaje y estándar estaban aumentando en la India urbana. La demanda se concentra en Delhi, Bombay, Bengaluru e Hyderabad, donde la vivienda de lujo y el consumo orientado al spa tienen una presencia más fuerte. Estas ciudades ofrecen a los proveedores un grupo más definido de consumidores y proyectos que un mercado nacional amplio. También dan a las redes de salas de exposición y distribuidores una base para la expansión dirigida. La disponibilidad de productos, la producción local y las especificaciones de proyectos premium pueden reforzarse mutuamente en estas áreas metropolitanas.
Japón y Corea del Sur forman un clúster de renovación y tecnología para el mercado de bañeras en Asia-Pacífico. La sólida actividad de reforma parcial de Japón respalda el reemplazo de accesorios, mientras que el envejecido parque de apartamentos de Corea del Sur favorece las modernizaciones de baños. En ambos países, la decisión de reemplazo puede estar vinculada a la comodidad, el control del agua, la calidad del acabado y la usabilidad de un espacio familiar. Australia es un importante mercado de diseño y bienestar, donde las bañeras independientes y las características de hidroterapia son comunes en proyectos costeros premium alrededor de Melbourne, Sídney y Brisbane. El país ilustra el valor de los productos orientados al diseño en proyectos residenciales con un fuerte componente de estilo de vida. El Sudeste Asiático ofrece una oportunidad de hospitalidad paralela en Vietnam, Indonesia, Tailandia, Singapur y Bali. LIXIL inauguró su tercer Centro de Experiencia indonesio en el centro de Yakarta en 2025 y anunció nuevas ubicaciones en Medan, Surabaya y Bali. Estas ubicaciones ayudan a acercar los sanitarios premium a un grupo creciente de clientes residenciales y de hospitalidad. La subregión combina actividad de vivienda urbana, turismo de lujo y un interés más amplio en instalaciones de bienestar. Por lo tanto, es un entorno significativo tanto para las ventas de proyectos como para la actividad de salas de exposición para consumidores.
Panorama Competitivo
El mercado de bañeras en Asia-Pacífico está moderadamente fragmentado porque las marcas premium globales y los proveedores domésticos chinos sirven a diferentes niveles de valor. Kohler, TOTO, LIXIL, Duravit y Jacuzzi compiten a través de tecnología, acabados premium, características de bienestar y experiencias en salas de exposición. JOMOO Group, Arrow Home Group, SSWW y Appollo Bathroom compiten más directamente en el nivel medio a través de precios y disponibilidad regional. No se puede asignar una puntuación de concentración de mercado porque el material proporcionado no ofrece participaciones de mercado verificadas y comparables para los principales proveedores.
Kohler utilizó su Conferencia de Distribuidores de Asia-Pacífico 2025 en Bangkok para priorizar el baño integrado con bienestar, la hidroterapia y los acabados premium. LIXIL inauguró Centros de Experiencia en Hanói y el centro de Yakarta durante 2025, fortaleciendo su estrategia de venta minorista experiencial. Estos centros acercan los productos a los consumidores, diseñadores y responsables de la toma de decisiones en proyectos. LIXIL también se asoció con American Bath Group en abril de 2025, lo que permite a la empresa centrar el capital de desarrollo en su hoja de ruta orientada a Asia-Pacífico. Estas acciones muestran que las empresas líderes están invirtiendo en capacidad de producto así como en acceso al consumidor.
El baño accesible y para el cuidado de personas mayores sigue siendo un área competitiva abierta en el mercado de bañeras en Asia-Pacífico. Haier Smart Health introdujo en 2025 una bañera de acceso fácil habilitada con IoT con monitoreo de ocupantes, alertas de emergencia y entrada de umbral bajo. Esta categoría puede requerir drenaje especializado, esterilización con ozono, cableado de emergencia y puertas de fácil acceso. Los controles inteligentes también aumentan la importancia de una gestión fiable del agua y la temperatura. Los proveedores con apoyo de instalación creíble, características de bienestar y experiencia en accesibilidad están mejor posicionados para atender esta categoría en desarrollo.
Líderes de la Industria de Bañeras en Asia-Pacífico
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bañeras en Asia-Pacífico Empresas cubiertas en este informe
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Jacuzzi Brands LLC
- Villeroy & Boch AG
- RAK Ceramics PJSC
- American Standard Brands
- Hansgrohe SE
- Huida Sanitary Ware Co., Ltd.
- Hindware Homes Limited
- Porcelanosa Group
- Appollo Bathroom Co., Ltd.
- T&W Sanitary Ware Co., Ltd.
- Arrow Home Group Co., Ltd.
- JOMOO Group
- SSWW Sanitary Ware Co., Ltd.
- CERA Sanitaryware Limited
- Jaquar and Company Private Limited
Desarrollos recientes de la industria en Mercado de Bañeras en Asia-Pacífico
- Septiembre de 2025: Hansgrohe SE anunció planes para cuadruplicar su producción manufacturera en India, apuntando al segmento residencial premium en expansión del país como alternativa a un mercado premium en desaceleración en China.
- Junio de 2025: Kohler celebró su Conferencia de Distribuidores de Asia-Pacífico 2025 en el Rosewood Bangkok, presentando baños integrados con bienestar, hidroterapia y opciones de acabados premium, incluidos Vibrant Brushed Rose Gold y Vibrant Brushed Titanium.
- Mayo de 2025: Kohler inauguró una nueva sala de exposición en Bali a través del socio distribuidor PT. Gastro Gizi Sarana en Sunset Road, Kuta, dirigida a los segmentos residencial, de hospitalidad y de villas.
Alcance del Informe del Mercado de Bañeras en Asia-Pacífico
Resumen de la segmentación
| Bañeras Independientes |
| Bañeras Empotradas |
| Bañeras Encastradas |
| Bañeras de Esquina |
| Bañeras de Acceso Fácil |
| Bañeras de Hidromasaje |
| Otros Tipos de Productos |
| Acrílico |
| Fibra de Vidrio |
| Hierro Fundido |
| Acero Esmaltado en Porcelana |
| Superficie Sólida y Resina de Piedra |
| Mármol Cultivado |
| Cerámica y Otros Materiales |
| Residencial | |
| Comercial | Hoteles y Complejos Turísticos |
| Spas y Centros de Bienestar | |
| Instalaciones Sanitarias y de Vivienda para Personas Mayores | |
| Gimnasios y Otras Instalaciones Comerciales |
| B2C/Minorista | Grandes Superficies y Tiendas de Mejora del Hogar |
| Tiendas Minoristas Especializadas | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Directo del Fabricante |
| India |
| China |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Bañeras Independientes | |
| Bañeras Empotradas | ||
| Bañeras Encastradas | ||
| Bañeras de Esquina | ||
| Bañeras de Acceso Fácil | ||
| Bañeras de Hidromasaje | ||
| Otros Tipos de Productos | ||
| Por Material | Acrílico | |
| Fibra de Vidrio | ||
| Hierro Fundido | ||
| Acero Esmaltado en Porcelana | ||
| Superficie Sólida y Resina de Piedra | ||
| Mármol Cultivado | ||
| Cerámica y Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Complejos Turísticos | |
| Spas y Centros de Bienestar | ||
| Instalaciones Sanitarias y de Vivienda para Personas Mayores | ||
| Gimnasios y Otras Instalaciones Comerciales | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies y Tiendas de Mejora del Hogar |
| Tiendas Minoristas Especializadas | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Directo del Fabricante | ||
| Por Geografía | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bañeras en Asia-Pacífico para 2031?
Se prevé que el mercado de bañeras en Asia-Pacífico alcance los 4,64 mil millones de USD en 2031, expandiéndose a una CAGR del 6,20% de 2026 a 2031.
¿Qué tipo de producto de bañera crece más rápido en Asia-Pacífico?
Se prevé que las bañeras independientes crezcan a una CAGR del 8,11% hasta 2031, respaldadas por la demanda residencial de lujo y de hospitalidad.
¿Qué material de bañera lidera la demanda regional?
El acrílico lideró en 2025 con una participación del 41,8% porque su menor peso ayuda a reducir los costos de envío e instalación.
¿Por qué es importante India para los proveedores de bañeras?
Se prevé que India crezca a una CAGR del 8,41% hasta 2031, y Hansgrohe anunció planes en 2025 para cuadruplicar la capacidad de producción en el país.
¿Qué impulsa la demanda comercial de bañeras en Asia-Pacífico?
Los hoteles, complejos turísticos, spas, instalaciones sanitarias y proyectos de vivienda para personas mayores respaldan la demanda comercial, que se prevé que crezca a una CAGR del 7,75% hasta 2031.