
Marktgröße und Marktanteil für Badezimmermöbel im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.06 Milliarden US-Dollar |
| Marktgröße (2026) | 10.18 Milliarden US-Dollar |
| Marktgröße (2031) | 15.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.09 % |
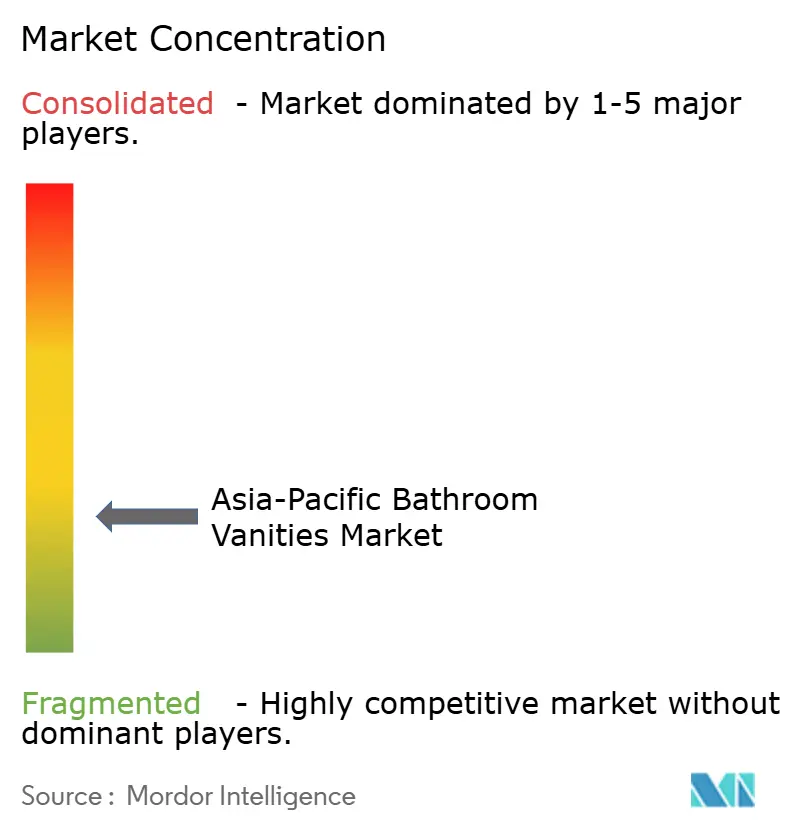
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
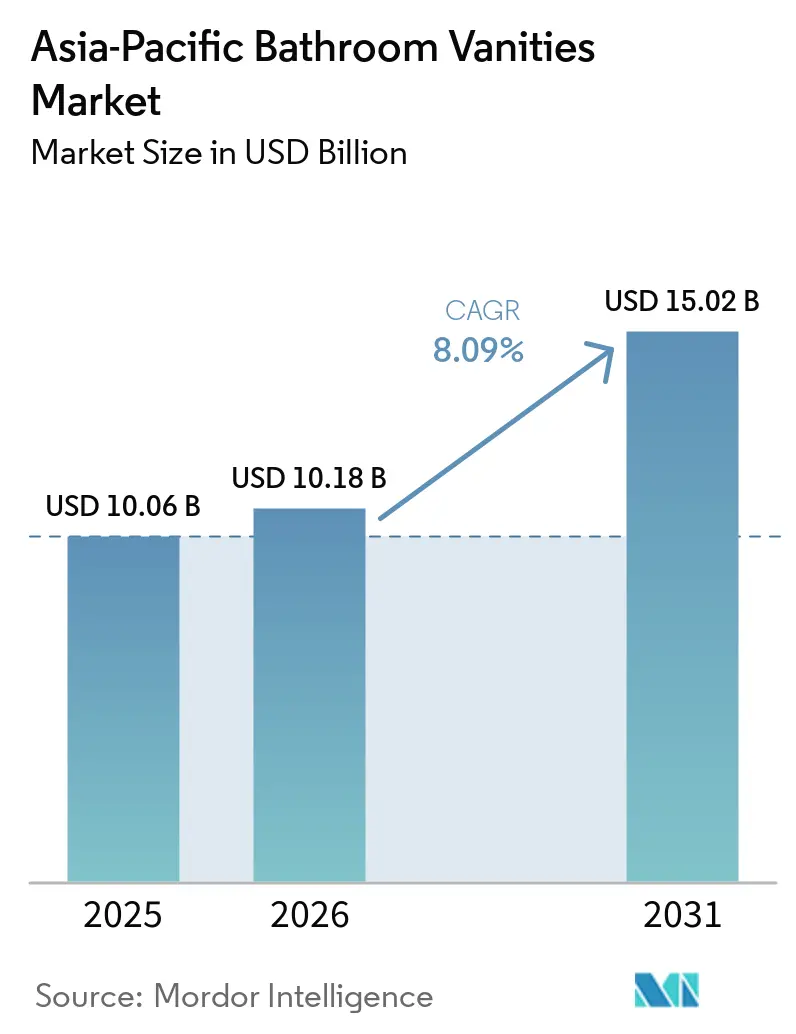
Marktanalyse für Badezimmermöbel im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Badezimmermöbel im asiatisch-pazifischen Raum wird voraussichtlich von 10,06 Milliarden USD im Jahr 2025 auf 10,18 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 15,02 Milliarden USD bei einem CAGR von 8,09 % über den Zeitraum 2026–2031 erreichen. Städtischer Wohnungsbau, Renovierungsaktivitäten und Hotelbauprojekte stützen die Nachfrage nach vollständigen Badezimmerausstattungen in der gesamten Region. Die Verbraucherpräferenzen haben sich hin zu Badezimmern verlagert, die Stauraum, einfachere Reinigung, aufeinander abgestimmte Oberflächen und langlebige Materialien kombinieren, die den lokalen Bedingungen gerecht werden. Die Hersteller reagieren mit modulareren Designs, intelligenten Funktionen, feuchtigkeitsbeständigen Produkten und einer breiteren Einzelhandelsabdeckung. China bleibt der größte Ländermarkt, während Indien der am schnellsten wachsende Ländermarkt ist, unterstützt durch Wohnungsbaulieferungen und gewerbliche Bauprojekte. Der Markt für Badezimmermöbel im asiatisch-pazifischen Raum bietet daher unterschiedliche Chancen in den Bereichen Einstiegswohnungsbau, Premium-Renovierung, Hotelprojekte und Ersatznachfrage.
Wichtigste Erkenntnisse des Berichts
- Nach Installationstyp führten freistehende Formate mit einem Anteil von 57,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum im Jahr 2025, während wandmontierte Konfigurationen bis 2031 mit dem schnellsten CAGR von 9,89 % wachsen sollen.
- Nach Material entfiel auf Holz ein Anteil von 42,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum im Jahr 2025, und Stein soll bis 2031 mit dem schnellsten CAGR von 10,54 % wachsen.
- Nach Beckenanzahl entfielen auf Einzelbecken-Einheiten 69,00 % des Marktanteils für Badezimmermöbel im asiatisch-pazifischen Raum im Jahr 2025, während Doppelbecken-Einheiten bis 2031 mit dem schnellsten CAGR von 9,51 % wachsen sollen.
- Nach Endnutzer entfiel auf den Wohnbereich ein Anteil von 73,60 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum im Jahr 2025, während die gewerbliche Nachfrage bis 2031 mit dem schnellsten CAGR von 10,30 % wachsen soll.
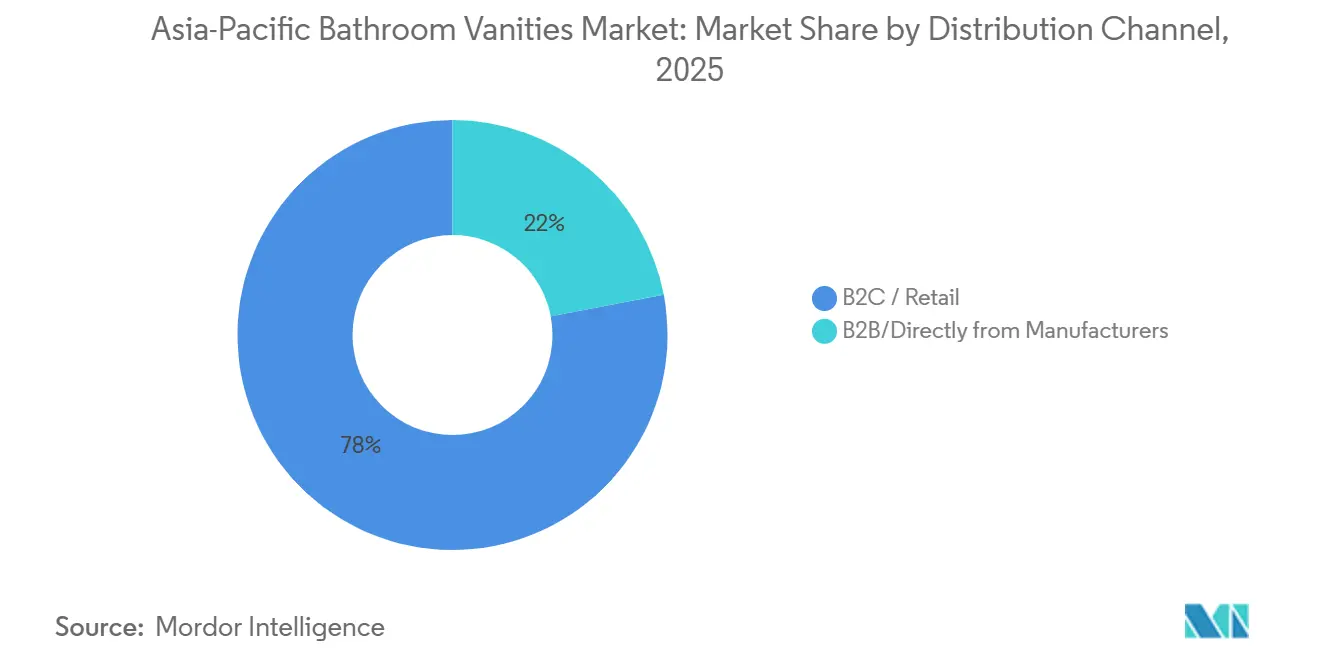
- Nach Vertriebskanal trug B2C/Einzelhandel 78,00 % zum Marktanteil für Badezimmermöbel im asiatisch-pazifischen Raum im Jahr 2025 bei, während der direkte B2B-Kanal bis 2031 mit dem schnellsten CAGR von 10,85 % wachsen soll.
- Nach Geografie führte China mit einem Anteil von 28,20 % am Markt für Badezimmermöbel im Jahr 2025, während Indien bis 2031 mit dem schnellsten CAGR von 10,40 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Badezimmermöbel im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtischer Wohnungsbau und Modernisierung von Badezimmern | +2.1% | Regionsweit, konzentriert in Indien, China und Südostasien | Langfristig (≥ 4 Jahre) |
| Ausgaben der Mittelschicht für Wohnästhetik | +1.7% | China, Indien, Südostasien und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kompaktem und multifunktionalem Stauraum | +0.7% | Japan, Südkorea, städtisches China und Australien | Mittelfristig (2–4 Jahre) |
| Expansion von Waschräumen im Gastgewerbe und institutionellen Bereich | +1.3% | Indien, Südostasien und Hotelrenovierungen in China | Mittelfristig (2–4 Jahre) |
| E-Commerce, Visualisierung und Omnichannel-Einkauf | +1.0% | China, Indien, Südostasien und Australien | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation für wassersparende und leicht zu reinigende Produkte | +0.6% | Australien, Japan, Südkorea und städtisches Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtischer Wohnungsbau und Badezimmermodernisierung stützen das Volumen
Die Lieferung von Stadtwohnungen bleibt eine zentrale Volumenquelle für den Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Indiens PMAY-U 2.0-Programm genehmigte 122,06 Lakh Wohnungen und schloss bis November 2025 96,02 Lakh Wohnungen ab. Diese Projekte erfordern standardisierte Badezimmerausstattungen, einschließlich praktischer Stauraumlösungen, Waschbecken und Schrankeinheiten, die in großem Maßstab beschafft werden können. Entwickler von Sozialwohnungen sehen sich auch mit höheren Ausstattungserwartungen als in früheren Projektzyklen konfrontiert. Luxuswohnprojekte haben dazu beigetragen, die Käufererwartungen an fertiggestellte Badezimmerräume über alle Preisklassen hinweg neu zu definieren. Dies schafft eine breitere Basis für Produkte, die funktional, langlebig, einfach zu installieren und für die Ersatznachfrage geeignet sind.
Ausgaben der Mittelschicht verändern den Wertmix
Haushalte mit mittlerem Einkommen legen bei Renovierungs- und Neubauvorhaben zunehmend Wert auf Oberflächen, Stauraum und Pflegeleichtigkeit. Dies unterstützt eine breitere Palette von Waschtischdesigns als einfache Schrank-Becken-Kombinationen und stärkt die Nachfrage im mittleren und gehobenen Preissegment. Kompakte Grundrisse sind in dicht besiedelten Städten wichtig, wo der nutzbare Badezimmerraum begrenzt ist und Haushalte Stauraum benötigen, der das Zimmer nicht beengt. Multifunktionaler Stauraum hilft Haushalten, Gegenstände des täglichen Bedarfs zu organisieren, ohne separate Möbel hinzuzufügen. Wassersparende Armaturen und leicht zu reinigende Oberflächen entsprechen auch den Erwartungen von Käufern, die einen geringeren Wartungsaufwand und praktischere Badezimmerräume suchen. Der Markt für Badezimmermöbel im asiatisch-pazifischen Raum kann davon profitieren, wenn Lieferanten diese Funktionen kombinieren, ohne das Produkt schwer zu installieren oder zu warten.
Expansion im Gastgewerbe und institutionellen Bereich treibt die Nachfrage nach Spezifikationsqualität an
Hotel- und Institutionsprojekte schaffen eine Nachfrage nach Produkten, die strengere Anforderungen an Langlebigkeit, Reinigung, koordiniertes Design und konsistente Installation erfüllen. Die Hotelbau-Pipeline im asiatisch-pazifischen Raum außerhalb Chinas umfasste im ersten Quartal 2026 2.387 Projekte und 442.973 Zimmer. Die Projektanzahl stieg im Jahresvergleich um 15 %, während die Zimmeranzahl um 9 % zunahm. Indien führte diese Pipeline mit 940 Projekten an, was 39 % des regionalen Gesamtvolumens entspricht, und es wurde erwartet, dass die Region bis Ende 2026 302 Hotels mit 59.063 Zimmern eröffnen würde[1]. Hotels bevorzugen häufig wandmontierte Einheiten, Steinarbeitsplatten und Doppelbecken-Layouts in höherklassigen Zimmern. Diese Anforderungen bieten Lieferanten mit zuverlässiger Projektabwicklung einen Zugang zum höherwertigen Teil des Marktes für Badezimmermöbel im asiatisch-pazifischen Raum.
E-Commerce und Omnichannel-Einkauf verändern die Produktentdeckung
Online-Kanäle erhöhen die Sichtbarkeit von Waschtischprodukten über lokale Ausstellungsräume und Händlernetzwerke hinaus. Käufer können Oberflächen, Abmessungen, Stauraumkonfigurationen und kompatible Armaturen vergleichen, bevor sie ein Geschäft besuchen oder eine Installation vereinbaren. Digitale Produktinformationen sind besonders nützlich für wandmontierte Designs und andere Produkte, die genaue Messungen erfordern. Ausstellungsräume sind nach wie vor wichtig, da Käufer häufig Oberflächen, Schrankverarbeitung und Beckenqualität vor einem größeren Kauf prüfen möchten. Einzelhändler können Online-Tools für die Entdeckung und den Vergleich nutzen und dann Geschäfte nutzen, um die endgültige Auswahl und Installationsplanung zu unterstützen. Diese Kombination macht digitale Kataloge, klare Spezifikationen, zuverlässige Lieferung und After-Sales-Koordination für den Markt für Badezimmermöbel im asiatisch-pazifischen Raum wichtiger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeits-, Luftfeuchtigkeits- und Materialbeständigkeitsprobleme | -1.4% | Südostasien und Indien sind tropische Standorte mit hoher Luftfeuchtigkeit | Kurzfristig (≤ 2 Jahre) |
| Volatile Kosten für Platten, Stein, Hardware und Fracht | -1.1% | Global, konzentriert in China und Exportlieferketten | Mittelfristig (2–4 Jahre) |
| Variabilität bei der Installation und Lücken im After-Sales-Service | -0.7% | Tier-2- und Tier-3-Städte in Indien, aufstrebende südostasiatische Städte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standards und Preiswettbewerb durch lokale Marken | -0.5% | China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feuchtigkeits- und Materialbeständigkeitsherausforderungen in tropischen Märkten
Luftfeuchtigkeit ist eine praktische Einschränkung für mittelpreisige Schrankmaterialien in tropischen Märkten. Standard-MDF kann durch wiederholte Nass- und Trockenzyklen Feuchtigkeit aufnehmen, was innerhalb von 2 bis 4 Jahren zu Quellen, Delamination und Oberflächenversagen führt. Hochfeuchtigkeitsbeständiges MDF, das unter 85 % relativer Luftfeuchtigkeit getestet wurde, bietet eine stärkere Alternative für anspruchsvolle Bedingungen. Diese Materialien verursachen 15 % bis 25 % höhere Kosten, was für Einstiegshersteller schwer zu absorbieren sein kann. Die Anforderungen des Singapore Green Mark und des australischen National Construction Code beeinflussen gewerbliche Spezifikationen für Produkte mit nachgewiesener Leistung. Lieferanten benötigen auch konsistente Installation und After-Sales-Support in Tier-2- und Tier-3-Städten, wo die Servicequalität variieren kann.
Volatilität der Inputkosten schränkt die Margenerhöhung ein
Badezimmermöbel kombinieren Holzwerkstoffplatten, Steinarbeitsplatten, Metallbeschläge, Keramikbecken, Oberflächen und Fracht. Diese Mischung setzt Hersteller gleichzeitig mehreren Inputveränderungen aus und erschwert die Planung über einen 12- bis 18-monatigen Produktzyklus. LIXIL erklärte, dass höhere Komponentenkosten im Geschäftsjahr 2025 eine Preisoptimierung und strukturelle Reformen erforderten, obwohl der Umsatz der International Water Technology um 3,5 % wuchs[2]. Geberit berichtete, dass die direkten Materialpreise im Jahr 2025 um 2 % sanken, erwartete jedoch, dass die Preise im ersten Quartal 2026 gegenüber dem vierten Quartal 2025 steigen würden[3]. Die Frachtungewissheit fügt eine weitere Kostenschicht für Hersteller hinzu, die Platten aus Südostasien und Hardware aus China beziehen. Fragmentierte Standards und lokaler Preiswettbewerb können die Kostenweitergabe erschweren, wo Käufer sich auf den anfänglichen Kaufpreis konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationstyp: Wandmontierte Formate verändern die städtische Badezimmerplanung
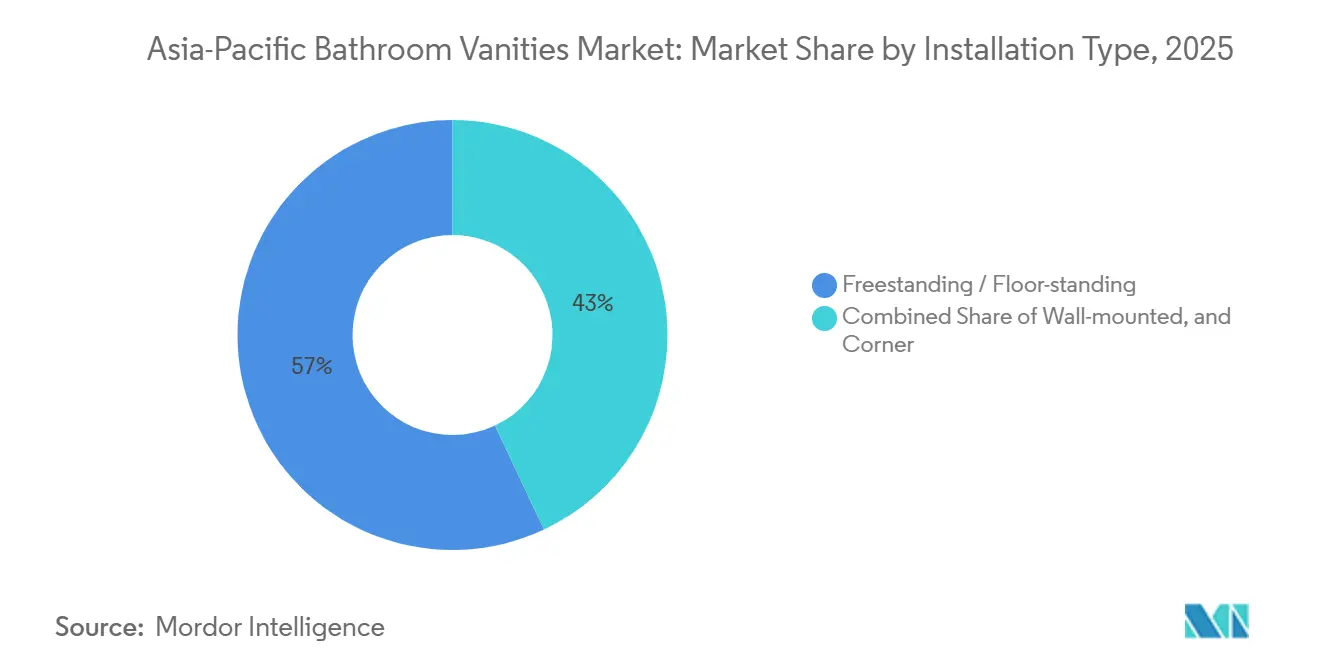
Freistehende und bodenständige Einheiten hielten 2025 einen Anteil von 57,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Ihre Position spiegelt die breite Eignung für verschiedene Badezimmergrößen und die einfachere Installation für Auftragnehmer wider. Diese Einheiten bieten auch eine vertraute Wahl für Haushalte, die einen älteren Schrank ersetzen. Ihre Konstruktion kann den Zugang zur Sanitärinstallation während der Wartung unkompliziert gestalten. Entwicklungsmärkte bevorzugen weiterhin Produkte mit überschaubaren Installationsanforderungen. Bodenständige Produkte bleiben relevant, wo unebene Wände oder begrenzte Installationskapazitäten die Wandbefestigung weniger attraktiv machen. Sie bieten auch praktischen Stauraum, ohne umfangreiche Wandvorbereitung zu erfordern. Eckeinheiten decken einen kleineren Bedarf in Mikro-Apartments, wo jede nutzbare Fläche zählt.
Wandmontierte und schwebende Einheiten sollen bis 2031 mit einem CAGR von 9,89 % wachsen. Ihre zunehmende Nutzung spiegelt die Anforderungen des Hotelreinigungsdienstes und den Wunsch nach sichtbarer Bodenfläche in kompakten Apartments wider. Das Format kann die Reinigung unterhalb des Schranks erleichtern. Es kann auch ein weniger beengtes Erscheinungsbild in kleineren Badezimmern erzeugen. TOTO führte im August 2025 sein ESCUA Premium-Waschtischsystem nach einem vollständigen Modellwechsel ein. Das System bietet berührungslose Armaturenbedienung, 6 Designoptionen, einstellbare Beleuchtung und antimikrobielle Kirei Jokinsui-Dosierung[4]. Solche Produkte zeigen, wie Premium-Wandmontagesysteme Schrankelemente mit integrierten Funktionen kombinieren können. Die Installationsqualität bleibt wichtig, da eine fehlerhafte Wandbefestigung die erwartete Nutzbarkeit des Formats verringern kann.


Nach Material: Holz behält das Volumen, während alternative Oberflächen an Bedeutung gewinnen
Holz hielt 2025 einen Anteil von 42,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Es umfasst kostengünstige MFC-Platten, Verbundwerkstoffe und massives Teakholz für Luxusprojekte. Diese Bandbreite macht Holz für mehrere Preisklassen geeignet. Holzbasierte Produkte können in vielen Farben und Stilen veredelt werden. Sie sind auch lokalen Herstellern und Installateuren vertraut. Bei Küsten- und Tropenprojekten spezifizieren Lieferanten zunehmend feuchtigkeitsbeständige Verbundsubstrate. Dies zielt darauf ab, die Leistung zu verbessern, wo gewöhnliche Platten wiederholt Feuchtigkeit ausgesetzt sind. Keramik bleibt in Indien wichtig, da integrierte Becken-Schrank-Produkte die Beschaffung und Installation vereinfachen können.
Stein soll bis 2031 mit einem CAGR von 10,54 % wachsen. Diese Materialien reagieren auf das Interesse an Feuchtigkeitsbeständigkeit und zeitgemßeren Badezimmeroberflächen. Aluminiumrahmen und Glastüren können in Küstengebieten attraktiv sein, wo Korrosionsbeständigkeit die Kaufentscheidung beeinflusst. Massivoberflächen können in bestimmten Designs nahtlose Formen und einfachere Reinigung bieten. Stein, einschließlich Marmor, Quarz und Granit, behält eine Premium-Rolle in Hotel- und Luxuswohnprojekten. Alternative Materialien bieten Lieferanten eine Möglichkeit, Produkte über Schrankfarbe oder Griffdesign hinaus zu differenzieren. Sie können auch die Abhängigkeit von herkömmlichen Holzsubstraten unter schwierigen Klimabedingungen verringern. Die Materialauswahl in der Badezimmermöbelbranche im asiatisch-pazifischen Raum muss weiterhin Langlebigkeit, Kosten, Erscheinungsbild und Installationsanforderungen in Einklang bringen.
Nach Beckenanzahl: Einzelbecken führen, während Spezialdesigns wachsen
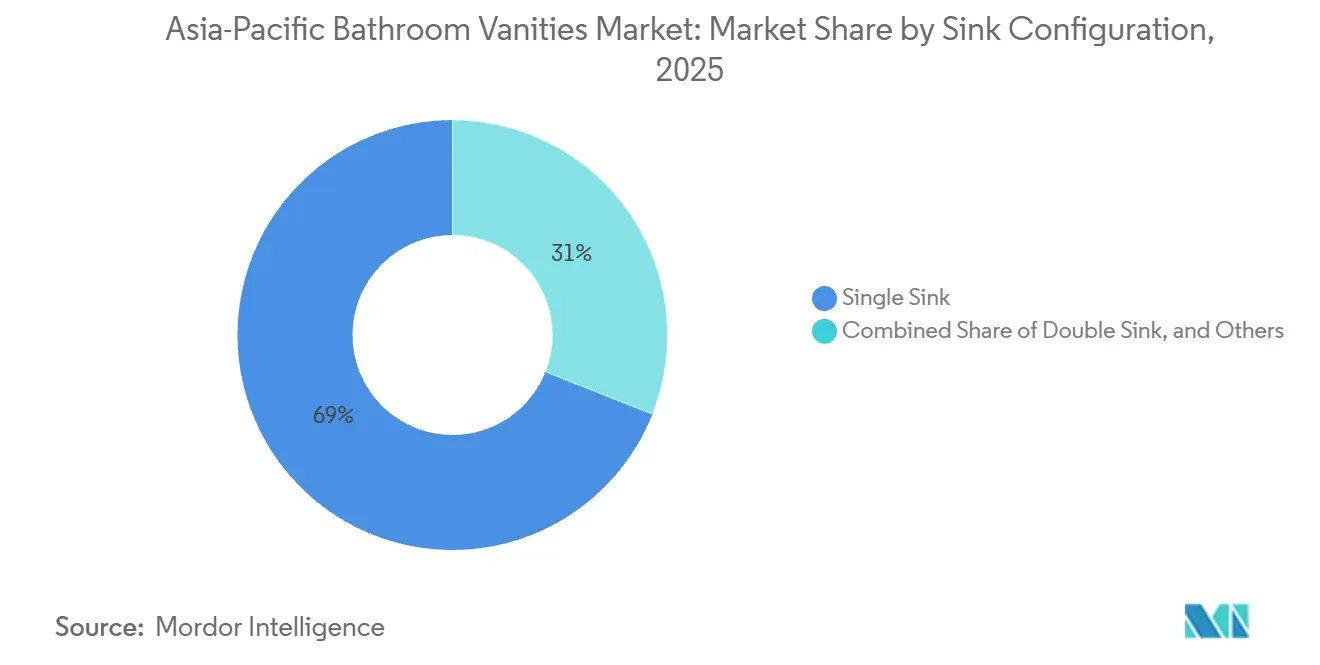
Einzelbecken-Produkte hielten 2025 einen Anteil von 69,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Der Anteil spiegelt das dominante Apartment-Layout in weiten Teilen der Region wider. Städtische Badezimmer messen häufig 4 bis 8 Quadratmeter, was den verfügbaren Platz für breitere Arbeitsplatten begrenzt. Ein einzelnes Becken bewahrt nutzbare Oberfläche und Bewegungsraum. Erschwingliche Wohnbauprogramme in Indien und Südostasien verwenden auch standardisierte Badezimmerabmessungen. Dies unterstützt wiederholbare Einzelbecken-Layouts. Die Konfiguration ist für große Wohnprojekte einfacher zu spezifizieren. Sie erfüllt auch die Bedürfnisse der meisten kleinen und mittelgroßen Haushalte.
Aufsatzbecken, integrierte Mehrbecken-Einheiten und Konsolenpräsentationen sollen bis 2031 mit einem CAGR von 9,51 % wachsen. Diese Designs sind in Boutique-Hotels und Premium-Häusern in Japan, Südkorea und Australien sichtbarer geworden. Ein Aufsatzbecken kann einen markanten visuellen Blickfang schaffen, ohne einen größeren Schrankfußabdruck zu erfordern. Mehrbecken-Produkte dienen größeren Haushalten und Suite-Hotelzimmern. Konsolenformate können ein offeneres Erscheinungsbild in designorientierten Badezimmern unterstützen. Doppelbecken-Produkte bleiben auf Hauptbadezimmer und höherklassige Hotelsuiten konzentriert. Diese Anwendungen wachsen schneller als Standard-Apartments, obwohl sie von einer kleineren Basis ausgehen. Spezialformate erfordern eine sorgfältige Auswahl von Arbeitsfläche, Wasseranschlüssen und Reinigungszugang.
Nach Endnutzer: Wohnvolumen und gewerbliches Wachstum prägen die Nachfrage
Wohnanwendungen hielten 2025 einen Anteil von 73,60 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Neubau und Ersatzkäufe machen dies zur größten Nachfragebasis. Erschwingliche Wohnungen erfordern langlebige, standardisierte Einheiten, die in großem Maßstab installiert werden können. Premium-Wohnungen legen größeren Wert auf aufeinander abgestimmte Oberflächen und zusätzlichen Stauraum. Renovierungen stützen auch die Wohnnachfrage, da Haushalte veraltete Badezimmer modernisieren. Die Verbraucherauswahl hängt vom verfügbaren Platz, dem Haushaltsbudget und dem Installationszugang ab. Einzelhandels- und Ausstellungsraumsnetze bleiben für dieses Segment wichtig. Die große Wohnbasis gibt Lieferanten einen Anreiz, Produkte in mehreren Preisklassen anzubieten.
Gewerbliche Anwendungen sollen bis 2031 mit einem CAGR von 10,30 % wachsen. Hotels und Krankenhäuser schaffen Ersatznachfrage, die möglicherweise nicht in den Neubau-Pipeline-Zahlen erscheint. LIXIL erklärte, dass renovierungsbezogene Umsätze im Geschäftsjahr 2025 54 % seines Japan Water Technology-Umsatzes ausmachten, ein Anstieg um 3 Prozentpunkte. Dieser Fokus spiegelt die wachsende Bedeutung von Renovierungen im bestehenden Gebäudebestand wider. Hotelbadrenovierungszyklen laufen üblicherweise 8 bis 12 Jahre. Immobilien, die während des Baubooms 2010 errichtet wurden, treten nun in diese Erneuerungsphase ein. Gewerbliche Käufer bewerten häufig Produkthaltbarkeit, Reinigungsanforderungen, Spezifikationskonsistenz und Lieferantenunterstützung. Diese Faktoren können Hersteller begünstigen, die Projekte und Serviceanforderungen gut verwalten.
Nach Vertriebskanal: Online-Wachstum steigert den Wert des koordinierten Verkaufs
B2C/Einzelhandelskanäle machten 2025 78,00 % des Marktes für Badezimmermöbel im asiatisch-pazifischen Raum aus. Chinas Heimwerker-Einzelhandelsnetzwerk unterstützt den Verbraucherzugang zu einer breiten Palette von Badezimmerprodukten. Indiens organisierter Einzelhandelsbestand wächst ebenfalls. Physische Geschäfte helfen Käufern, Oberflächen, Schrankverarbeitung und Beckenproportionen zu prüfen. Sie ermöglichen es dem Personal, Größenanforderungen und kompatible Armaturen zu erläutern. B2B- und Direktherstellerkanäle bedienen Hotels, Institutionen und andere Projektkäufer. Diese Käufer nutzen häufig dedizierte Vertriebsteams und Produktspezifikationen. Die beiden Wege spiegeln unterschiedliche Kaufprozesse wider und sind keine austauschbaren Nachfragequellen.
Direkter B2B-Vertrieb soll bis 2031 mit einem CAGR von 10,85 % wachsen. Digitale Kanäle erleichtern den Vergleich von Produktabmessungen, Stilen und Preisen vor dem Kauf. In China unterstützen dedizierte Heimrenovierungsbereiche auf großen Plattformen die Entdeckung von Premium-Badezimmerprodukten. Online-Verkauf beseitigt nicht die Notwendigkeit physischer Geschäfte. Stattdessen können Geschäfte als Orte für die Produktprüfung, Maßdiskussionen und den endgültigen Abschluss dienen. Digitale Kanäle können frühe Recherche und Vergleiche abwickeln. Lieferanten benötigen zuverlässige Bilder, klare Maßangaben und genaue Produktdetails, um ungeeignete Käufe zu begrenzen. Die Omnichannel-Ausführung hängt auch von Lieferung, Installationskoordination und zugänglichem After-Sales-Service ab.
Geografische Analyse
China hielt 2025 einen regionalen Anteil von 28,20 % und damit die größte Position im Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Seine Größe spiegelt sowohl die Fertigungskapazität als auch den Inlandskonsum wider. Die Nachfrage verlagert sich vom Neubau hin zu Renovierung und Ersatz. Dieser Wandel begünstigt Produkte, die für bestehende Grundrisse und kürzere Projektzeitpläne konzipiert sind. Hochwertige Toiletten und integrierte Waschtischprodukte stützten seine Position bei wohlhabenden Verbrauchern. Chinesische Volumenmarken konkurrieren weiterhin durch Lieferkettenvolumen, Online-Reichweite und intelligente Funktionen.
Indien soll bis 2031 mit einem CAGR von 10,4 % wachsen, der schnellsten Länderrate im Markt für Badezimmermöbel im asiatisch-pazifischen Raum. Wohnungsbaulieferungen stützen die Nachfrage nach standardisierten Badezimmerausstattungen. Hotelbau fügt eine weitere projektbasierte Nachfragequelle hinzu. Indien führte die regionale Hotelpipeline außerhalb Chinas mit 940 Projekten im ersten Quartal 2026 an. LIXIL berichtete von einem IMEA-Umsatzwachstum von 20 % im Geschäftsjahr 2025. Südostasiatische Märkte kombinieren Hotelinvestitionen, Wohnungsbedarf und tropische Haltbarkeitsanforderungen. Geberit identifizierte Indien und Vietnam als seine stärksten Wachstumsmärkte im Fernen Osten und im Pazifik im Geschäftsjahr 2025.
Japan, Australien und Südkorea reprsentieren höherwertige Umgebungen, in denen Renovierung und Produktspezifikation mehr Gewicht haben als Volumen. Japans alternder Wohnungsbestand stützt die Nachfrage nach barrierefreien Badezimmeraufrüstungen. TOTO berichtete für das Geschäftsjahr 2025 einen Umsatz in Südostasien von 68 Milliarden JPY (0,43 Milliarden USD), ein Anstieg von 10,2 %, unterstützt durch Urbanisierung in Vietnam und Indonesien. Australien verzeichnete im März 2026 ein gesamtes Bauvolumen von 44,8 Milliarden AUD, ein Anstieg von 8 % gegenüber dem Vorjahr. Dieses Umfeld unterstützt mittlere Premium- und Premium-Produktspezifikationen. Südkoreas Verbraucherinteresse an gestalteten Badezimmern unterstützt designorientierte Produkte und renovierte Ausstellungsraumkonzepte.
Wettbewerbslandschaft
Der Markt für Badezimmermöbel im asiatisch-pazifischen Raum ist in der gesamten Region fragmentiert, obwohl nationale Märkte eine stärkere lokale Konzentration aufweisen. JOMOO, OPPEIN und Huida konkurrieren in China durch Produktionsvolumen, Integration intelligenter Produkte und E-Commerce-Zugang. Globale Marken wie KOHLER, TOTO, LIXIL und Duravit konzentrieren sich stärker auf mittlere Premium- und Luxusproduktpositionen. Jaquar und CERA Sanitaryware profitieren von ihrer inländischen Vertriebspräsenz in Indien. Der Wettbewerb unterscheidet sich nach Preisklasse, Produktspezifikation und der Fähigkeit, Projektkäufer zu bedienen. Hersteller konkurrieren auch bei Materialhaltbarkeit und der Verfügbarkeit von Installationsunterstützung. Dies schafft Raum für sowohl große integrierte Lieferanten als auch lokale Spezialisten mit etablierten Händlernetzwerken.
TOTO führte im August 2025 das ESCUA Premium-Waschtischsystem mit berührungsloser Bedienung, einstellbarer Beleuchtung und antimikrobieller Dosierung ein. Der Schritt zeigt eine Strategie, die auf integrierten Badezimmerfunktionen statt nur auf Schrankelementen aufbaut. LIXIL setzte sich ein Kerngewinnziel von 110 Milliarden JPY für das Geschäftsjahr 2028, was seinen Fokus auf Effizienz und Renovierungskanaltiefe zeigt. Geberit plant Investitionsausgaben von 250 Millionen EUR über 4 bis 5 Jahre für die Erweiterung der Logistikkapazität. Diese Maßnahmen zeigen, dass Produktentwicklung, Kanalausführung und Lieferzuverlässigkeit alle Teil der Wettbewerbspositionierung sind. JOMOO präsentierte 2026 auf den Philippinen auch intelligente Badezimmerschränke mit eingebauten Trocknern und erweiterte damit seinen technologieorientierten regionalen Ansatz. Lieferanten müssen Produktmerkmale mit lokalen Installations- und Servicefähigkeiten abstimmen.
Eine Chance besteht weiterhin für feuchtigkeitsbeständige Materialien, modulare Nachrüstgrößen und Produkte, die für Tier-2- und Tier-3-Standorte geeignet sind. Diese Bedürfnisse liegen zwischen kostengünstigen Volumenangeboten und importierten Premium-Kollektionen. Tropische Haltbarkeit kann ein Differenzierungsmerkmal sein, wo gewöhnliche Schrankplatten eine kürzere Lebensdauer haben. Modulare Größen können den Austausch in älteren Wohnungen und Hotels vereinfachen. Preispunkte bleiben wichtig, da viele Käufer Schrank, Becken, Armaturen und Installation als einen Kauf bewerten. Starke Händlerschulungen können dazu beitragen, Installationsvariabilität zu reduzieren. Die Badezimmermöbelbranche im asiatisch-pazifischen Raum wird wahrscheinlich Unternehmen belohnen, die zuverlässige Produkte über diese verknüpften Anforderungen hinweg liefern.
Marktführer in der Badezimmermöbelbranche im asiatisch-pazifischen Raum
-
JOMOO Group
-
LIXIL Corporation
-
TOTO Ltd.
-
KOHLER Co.
-
Roca Sanitario, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: JOMOO nahm vom 12. bis 15. März in Partnerschaft mit Sanitec Bath and Kitchen Specialist an der Worldbex Philippines teil. Das Unternehmen präsentierte sein Z1 Pro Energy Storage Smart Toilet und intelligente Badezimmerschränke mit eingebauten Trocknern. Die Ausstellung erweiterte seine technologieorientierte Produktpräsentation in Südostasien und stärkte seine Händlerpräsenz auf den Philippinen.
- März 2026: Geberit AG berichtete, dass Wachstum in Indien und Vietnam im Geschäftsbereich Ferner Osten und Pazifik einen Rückgang in China ausglich. Das Unternehmen kündigte auch geplante Investitionsausgaben von 250 Millionen EUR über 4 bis 5 Jahre zur Erweiterung der Logistikkapazität an.
- August 2025: TOTO Ltd. führte das ESCUA Premium-Waschtischsystem nach einem 8-jährigen vollständigen Modellwechsel ein. Die Reihe umfasst ein Sensing System für berührungslose Armaturenbedienung, 6 Designvarianten, automatische Beleuchtungsanpassung und antimikrobielle Kirei Jokinsui-Dosierung. Die Einführung erweitert das Premium-Angebot des Unternehmens bei integrierten Waschtischsystemen.
- August 2025: TOTO Ltd. führte das GGA integrierte Toilettensystem ein und stellte alle Wohn-Washlet-Einheiten auf Durchlaufwassererwärmung um. Die Einführung zielte auf eine CO2-Reduktion von 260.000 Tonnen zur Unterstützung der wissenschaftsbasierten 1,5°C-Ziele des Unternehmens für 2026 ab. Obwohl die Einführung auf Toiletten ausgerichtet ist, unterstreicht sie TOTOs Strategie, koordinierte Badezimmersysteme anzubieten.


Berichtsumfang für den Markt für Badezimmermöbel im asiatisch-pazifischen Raum
| Freistehend / Bodenständig |
| Wandmontiert / Schwebend |
| Eckmodell |
| Holz |
| Keramik |
| Stein (Marmor, Quarz, Granit) |
| Laminat / MDF |
| Weitere (Metall, Glas, Massivoberfläche) |
| Einzelbecken |
| Doppelbecken |
| Weitere (z. B. Aufsatzbecken, integrierte Mehrbecken) |
| Wohnbereich |
| Gewerbe |
| B2C/Einzelhandel | Baumärkte |
| Spezialmöbelgeschäfte (einschließlich exklusiver Markengeschäfte) | |
| Online | |
| Weitere Vertriebskanäle (einschließlich Verbrauchermärkte, Supermärkte, Teleshopping, Lagerclubs, Kaufhäuser usw.) | |
| B2B / Direkt vom Hersteller |
| Indien |
| China |
| Japan |
| Australien |
| Südkorea |
| Südostasien |
| Übriger asiatisch-pazifischer Raum |
| Nach Installationstyp | Freistehend / Bodenständig | |
| Wandmontiert / Schwebend | ||
| Eckmodell | ||
| Nach Material | Holz | |
| Keramik | ||
| Stein (Marmor, Quarz, Granit) | ||
| Laminat / MDF | ||
| Weitere (Metall, Glas, Massivoberfläche) | ||
| Nach Beckenanzahl | Einzelbecken | |
| Doppelbecken | ||
| Weitere (z. B. Aufsatzbecken, integrierte Mehrbecken) | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte |
| Spezialmöbelgeschäfte (einschließlich exklusiver Markengeschäfte) | ||
| Online | ||
| Weitere Vertriebskanäle (einschließlich Verbrauchermärkte, Supermärkte, Teleshopping, Lagerclubs, Kaufhäuser usw.) | ||
| B2B / Direkt vom Hersteller | ||
| Nach Geografie | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Badezimmermöbel im asiatisch-pazifischen Raum?
Die Kategorie soll von 2026 bis 2031 mit einem CAGR von 8,09 % wachsen und bis 2031 einen Wert von 15,02 Milliarden USD erreichen.
Welcher Installationstyp wächst im asiatisch-pazifischen Raum am schnellsten?
Wandmontierte Konfigurationen sollen bis 2031 mit einem CAGR von 9,89 % wachsen.
Welche Materialien gewinnen bei Badezimmerschränken an Nachfrage?
Steinprodukte sollen mit einem CAGR von 10,54 % wachsen, unterstützt durch Holz, das 2025 einen Anteil von 42,00 % am Markt für Badezimmermöbel im asiatisch-pazifischen Raum hatte.
Warum sind gewerbliche Badezimmerprojekte für Lieferanten wichtig?
Der gewerbliche Sektor repräsentiert schnelles, ertragreiches Wachstum. Die gewerbliche Nachfrage wächst mit einem schnellen CAGR von 10,30 %, und der direkte B2B-Kanal ist mit einem CAGR von 10,85 % der am schnellsten wachsende Vertriebskanal insgesamt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
