
Taille et part du marché des meubles de salle de bain en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
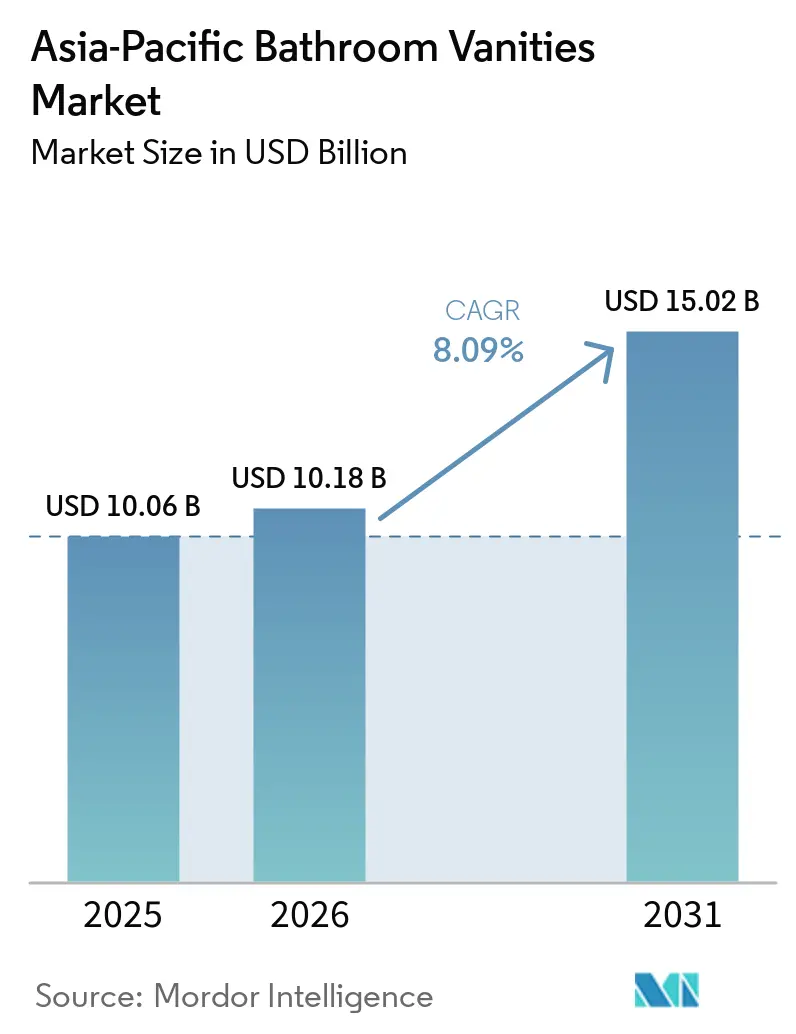
| Taille du marché de l'année de base (2025) | 10.06 Milliards de dollars |
| Taille du Marché (2026) | 10.18 Milliards de dollars |
| Taille du Marché (2031) | 15.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.09 % |
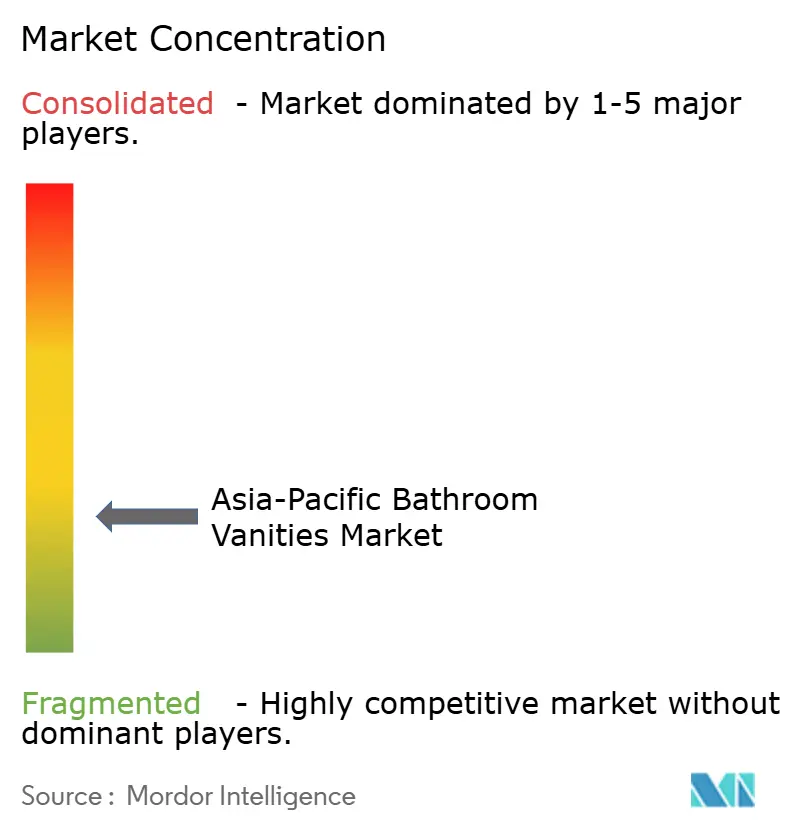
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de salle de bain en Asie-Pacifique par Mordor Intelligence
La taille du marché des meubles de salle de bain en Asie-Pacifique devrait croître de 10,06 milliards USD en 2025 à 10,18 milliards USD en 2026 et devrait atteindre 15,02 milliards USD d'ici 2031 à un CAGR de 8,09 % sur la période 2026-2031. La livraison de logements urbains, l'activité de rénovation et la construction hôtelière soutiennent la demande en équipements de salle de bain complets dans toute la région. Les préférences des consommateurs se sont orientées vers des salles de bain combinant rangement, facilité de nettoyage, finitions coordonnées et matériaux durables adaptés aux conditions locales. Les fabricants répondent à cette tendance par des designs plus modulaires, des fonctions intelligentes, des produits résistants à l'humidité et une couverture commerciale plus large. La Chine reste le plus grand marché national, tandis que l'Inde est le marché national à la croissance la plus rapide, soutenu par la livraison de logements et la construction commerciale. Le marché des meubles de salle de bain en Asie-Pacifique présente donc différentes opportunités dans les segments du logement d'entrée de gamme, de la rénovation haut de gamme, des projets hôteliers et de la demande de remplacement.
Points clés du rapport
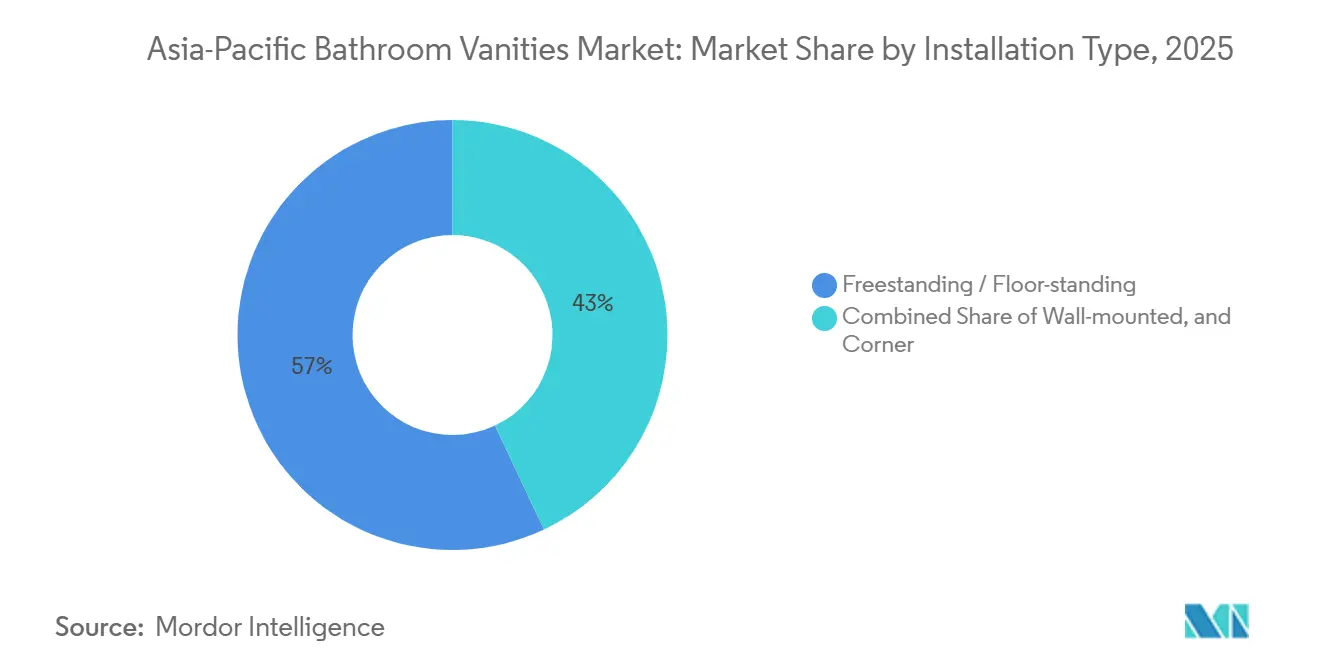
- Par type d'installation, les formats autoportants ont dominé avec 57,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025, tandis que les configurations fixées au mur devraient croître au CAGR le plus rapide de 9,89 % jusqu'en 2031.
- Par matériau, le bois représentait 42,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025, et la pierre devrait croître au CAGR le plus rapide de 10,54 % jusqu'en 2031.
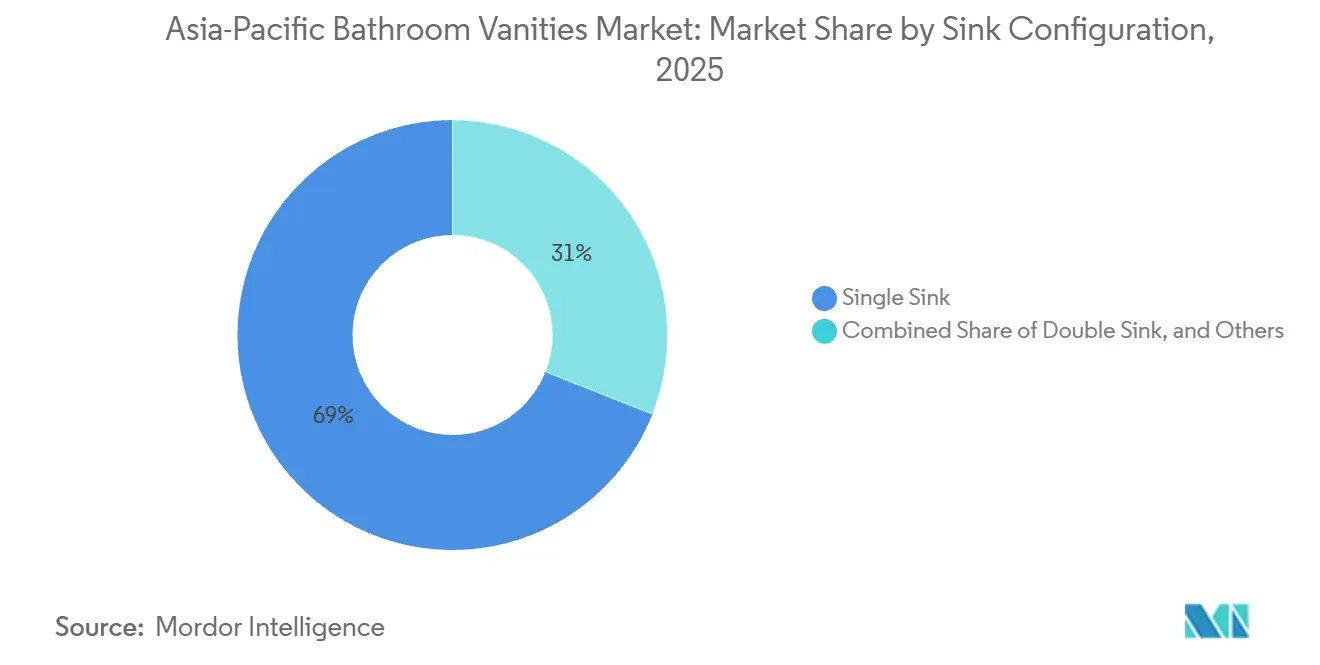
- Par configuration de lavabo, les unités à lavabo simple représentaient 69,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025, tandis que les unités à double lavabo devraient croître au CAGR le plus rapide de 9,51 % jusqu'en 2031.
- Par utilisateur final, le résidentiel représentait 73,60 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025, tandis que la demande commerciale devrait croître au CAGR le plus rapide de 10,30 % jusqu'en 2031.
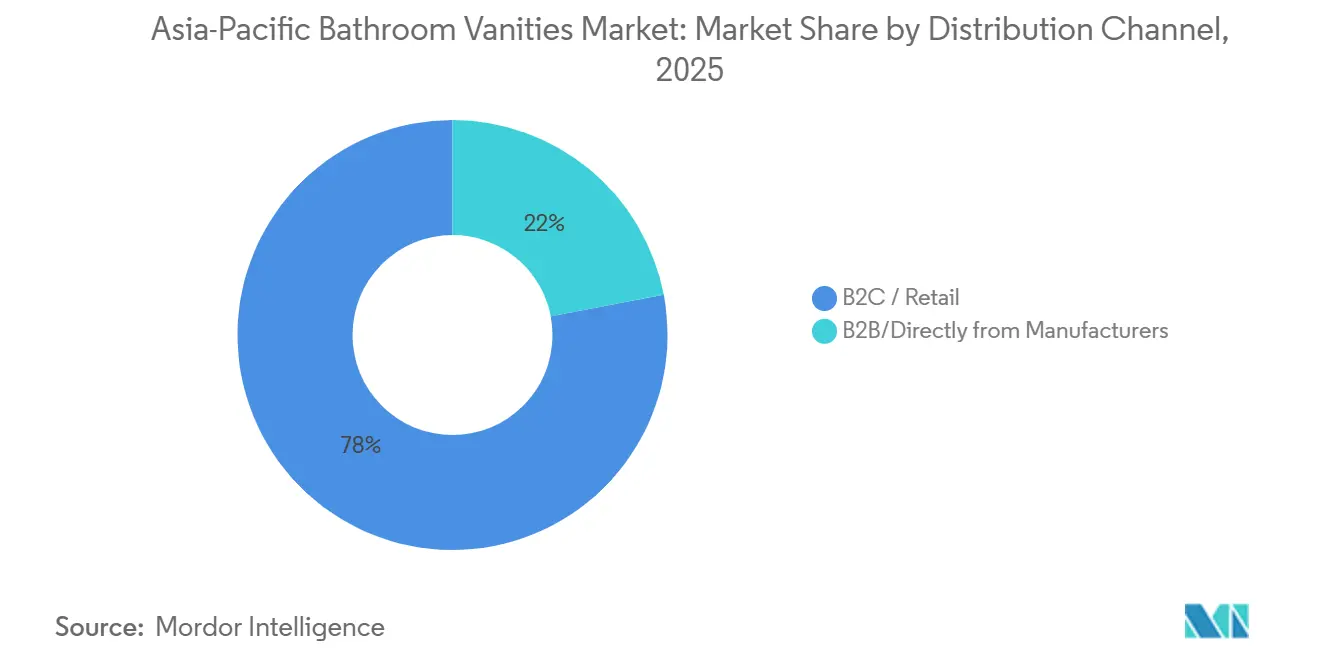
- Par canal de distribution, le B2C/vente au détail a contribué à hauteur de 78,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025, tandis que le B2B direct devrait croître au CAGR le plus rapide de 10,85 % jusqu'en 2031.
- Par géographie, la Chine a dominé avec 28,20 % de la part du marché des meubles de salle de bain en 2025, tandis que l'Inde devrait croître au CAGR le plus rapide de 10,40 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des meubles de salle de bain en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Livraison de logements urbains et modernisation des salles de bain | +2.1% | À l'échelle régionale, concentré en Inde, en Chine et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Dépenses de la classe moyenne pour l'esthétique du domicile | +1.7% | Chine, Inde, Asie du Sud-Est et Corée du Sud | Moyen terme (2-4 ans) |
| Demande de rangement compact et multifonctionnel | +0.7% | Japon, Corée du Sud, Chine urbaine et Australie | Moyen terme (2-4 ans) |
| Expansion des salles de bain hôtelières et institutionnelles | +1.3% | Inde, Asie du Sud-Est et rénovation hôtelière en Chine | Moyen terme (2-4 ans) |
| Commerce électronique, visualisation et achats omnicanaux | +1.0% | Chine, Inde, Asie du Sud-Est et Australie | Court terme (≤ 2 ans) |
| Innovation produit pour économiser l'eau et faciliter le nettoyage | +0.6% | Australie, Japon, Corée du Sud et Inde urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La livraison de logements urbains et la modernisation des salles de bain soutiennent les volumes
La livraison de logements urbains reste une source fondamentale de volumes pour le marché des meubles de salle de bain en Asie-Pacifique. Le programme PMAY-U 2.0 de l'Inde a approuvé 122,06 lakh de logements et en a achevé 96,02 lakh d'ici novembre 2025. Ces projets nécessitent des équipements de salle de bain standardisés, notamment des rangements pratiques, des lavabos et des unités de meuble pouvant être approvisionnés à grande échelle. Les promoteurs de logements abordables font également face à des attentes de finition plus élevées que lors des cycles de projets précédents. Les projets résidentiels de luxe ont contribué à redéfinir les attentes des acheteurs en matière d'espaces de salle de bain aménagés, et ce à tous les niveaux de prix. Cela crée une base plus large pour des produits fonctionnels, durables, simples à installer et adaptés à la demande de remplacement.
Les dépenses de la classe moyenne redéfinissent la composition de la valeur
Les ménages à revenus intermédiaires accordent une plus grande importance aux finitions, au rangement et à la facilité d'entretien dans leurs décisions de rénovation et de construction neuve. Cela soutient une gamme plus large de designs de meubles de salle de bain que les simples combinaisons meuble-vasque et renforce la demande dans les segments de prix intermédiaires et haut de gamme. Les agencements compacts sont importants dans les villes denses, où l'espace utilisable de la salle de bain est limité et où les ménages ont besoin de rangements qui n'encombrent pas la pièce. Le rangement multifonctionnel aide les ménages à organiser les articles d'usage quotidien sans ajouter de mobilier séparé. Les équipements économes en eau et les surfaces faciles à nettoyer correspondent également aux attentes des acheteurs recherchant un entretien réduit et des espaces de salle de bain plus pratiques. Le marché des meubles de salle de bain en Asie-Pacifique peut en bénéficier lorsque les fournisseurs combinent ces caractéristiques sans rendre le produit difficile à installer ou à entretenir.
L'expansion hôtelière et institutionnelle stimule la demande de produits de spécification
Les projets hôteliers et institutionnels créent une demande pour des produits répondant à des exigences plus strictes en matière de durabilité, de nettoyage, de design coordonné et d'installation cohérente. Le pipeline de construction hôtelière en Asie-Pacifique hors Chine a atteint 2 387 projets et 442 973 chambres au premier trimestre 2026. Le nombre de projets a augmenté de 15 % en glissement annuel, tandis que le nombre de chambres a augmenté de 9 %. L'Inde a dominé ce pipeline avec 940 projets, représentant 39 % du total régional, et la région devrait ouvrir 302 hôtels avec 59 063 chambres avant la fin de 2026[1]. Les hôtels privilégient souvent les unités fixées au mur, les comptoirs en pierre et les agencements à double lavabo dans les chambres de catégorie supérieure. Ces exigences offrent aux fournisseurs disposant d'une exécution de projet fiable un accès au segment à plus haute valeur du marché des meubles de salle de bain en Asie-Pacifique.
Le commerce électronique et les achats omnicanaux transforment la découverte des produits
Les canaux en ligne augmentent la visibilité des produits de meuble de salle de bain au-delà des showrooms locaux et des réseaux de revendeurs. Les acheteurs peuvent comparer les finitions, les dimensions, les configurations de rangement et les équipements compatibles avant de visiter un magasin ou d'organiser l'installation. L'information produit numérique est particulièrement utile pour les designs fixés au mur et les autres produits nécessitant une mesure précise. Les showrooms restent importants car les acheteurs souhaitent souvent inspecter les finitions, la construction du meuble et la qualité du lavabo avant un achat important. Les détaillants peuvent utiliser les outils en ligne pour la découverte et la comparaison, puis les magasins pour soutenir la sélection finale et la planification de l'installation. Cette combinaison rend les catalogues numériques, les spécifications claires, la livraison fiable et la coordination du service après-vente plus importants pour le marché des meubles de salle de bain en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défaillances liées à l'humidité et à la durabilité des matériaux | -1.4% | L'Asie du Sud-Est et l'Inde sont des zones tropicales à forte humidité | Court terme (≤ 2 ans) |
| Volatilité des coûts des panneaux, de la pierre, de la quincaillerie et du fret | -1.1% | Mondial, concentré en Chine et dans les chaînes d'approvisionnement à l'export | Moyen terme (2-4 ans) |
| Variabilité de l'installation et lacunes du service après-vente | -0.7% | Villes de rang 2 et rang 3 en Inde, villes émergentes d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Normes fragmentées et concurrence prix des marques locales | -0.5% | Chine, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis liés à l'humidité et à la durabilité des matériaux dans les marchés tropicaux
L'humidité constitue une contrainte pratique pour les matériaux de meuble de milieu de gamme dans les marchés tropicaux. Le MDF standard peut absorber l'humidité lors de cycles répétés d'humidification et de séchage, provoquant gonflement, délaminage et défaillance de surface en 2 à 4 ans. Le MDF haute résistance à l'humidité testé sous des cycles d'humidité relative de 85 % offre une alternative plus solide pour les conditions exigeantes. Ces matériaux entraînent des coûts supérieurs de 15 % à 25 %, ce qui peut être difficile à absorber pour les producteurs d'entrée de gamme. Les exigences du label Singapore Green Mark et le Code national de construction australien influencent les spécifications commerciales pour les produits aux performances vérifiées. Les fournisseurs ont également besoin d'un soutien cohérent à l'installation et au service après-vente dans les villes de rang 2 et rang 3, où la qualité du service peut varier.
La volatilité des coûts des intrants contraint la récupération des marges
Les meubles de salle de bain combinent des panneaux de bois engineered, des comptoirs en pierre, de la quincaillerie métallique, des lavabos en céramique, des finitions et du fret. Cette combinaison expose les fabricants à plusieurs variations d'intrants simultanément et complique la planification sur un cycle produit de 12 à 18 mois. LIXIL a indiqué que la hausse des coûts des composants en FYE2025 a nécessité une optimisation des prix et une réforme structurelle, même si le chiffre d'affaires d'International Water Technology a progressé de 3,5 %[2]. Geberit a indiqué que les prix des matières premières directes ont baissé de 2 % en 2025, mais s'attendait à ce que les prix du premier trimestre 2026 augmentent par rapport au quatrième trimestre 2025[3]. L'incertitude sur le fret ajoute un niveau supplémentaire de risque de coût pour les fabricants s'approvisionnant en panneaux en Asie du Sud-Est et en quincaillerie en Chine. La fragmentation des normes et la concurrence locale sur les prix peuvent rendre la récupération des coûts plus difficile là où les acheteurs se concentrent sur le prix d'achat initial.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation : les formats fixés au mur transforment la planification des salles de bain urbaines
Les unités autoportantes et sur pied représentaient 57,00 % du marché des meubles de salle de bain en Asie-Pacifique en 2025. Leur position reflète une large adaptabilité aux différentes tailles de salle de bain et une installation plus simple pour les entrepreneurs. Ces unités offrent également un choix familier pour les ménages remplaçant un ancien meuble. Leur structure peut faciliter l'accès à la plomberie lors de la maintenance. Les marchés en développement continuent de privilégier les produits aux exigences d'installation gérables. Les produits sur pied restent pertinents là où des murs irréguliers ou des capacités d'installation limitées rendent la fixation murale moins attrayante. Ils offrent également un rangement pratique sans nécessiter une préparation murale extensive. Les unités d'angle répondent à un besoin plus restreint dans les micro-appartements, où chaque espace utilisable compte.
Les unités fixées au mur et flottantes devraient croître à un CAGR de 9,89 % jusqu'en 2031. Leur utilisation croissante reflète les besoins du service d'entretien hôtelier et le désir d'espace au sol visible dans les appartements compacts. Ce format peut faciliter le nettoyage sous le meuble. Il peut également créer une apparence moins encombrée dans les salles de bain plus petites. TOTO a lancé son système de meuble de salle de bain premium ESCUA en août 2025 après un changement de modèle complet. Le système propose un robinet sans contact, 6 options de design, un éclairage réglable et une distribution antimicrobienne Kirei Jokinsui[4]. Ces produits montrent comment les systèmes premium fixés au mur peuvent combiner la menuiserie avec des fonctions intégrées. La qualité de l'installation reste importante car une fixation murale incorrecte peut réduire l'utilisabilité attendue du format.

Par matériau : le bois conserve les volumes tandis que les surfaces alternatives gagnent du terrain
Le bois représentait 42,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025. Il couvre les panneaux MFC bas de gamme, les produits engineered et le teck massif utilisé dans les projets de luxe. Cette gamme rend le bois adapté à plusieurs niveaux de prix. Les produits à base de bois peuvent être finis dans de nombreuses couleurs et styles. Ils sont également familiers aux fabricants et installateurs locaux. Dans les projets côtiers et tropicaux, les fournisseurs spécifient de plus en plus des substrats engineered résistants à l'humidité. L'objectif est d'améliorer les performances là où les panneaux ordinaires sont exposés de manière répétée à l'humidité. La céramique reste importante en Inde car les produits intégrant lavabo et meuble peuvent simplifier l'approvisionnement et l'installation.
La pierre devrait croître à un CAGR de 10,54 % jusqu'en 2031. Ces matériaux répondent à l'intérêt pour la résistance à l'humidité et des finitions de salle de bain plus contemporaines. Les cadres en aluminium et les portes à panneaux de verre peuvent séduire dans les environnements côtiers où la résistance à la corrosion influence la décision d'achat. Les surfaces solides peuvent offrir des formes sans joint et un nettoyage plus facile dans certains designs. La pierre, notamment le marbre, le quartz et le granit, conserve un rôle premium dans les projets hôteliers et résidentiels de luxe. Les matériaux alternatifs offrent aux fournisseurs un moyen de différencier leurs produits au-delà de la couleur du meuble ou du design des poignées. Ils peuvent également réduire la dépendance aux substrats en bois conventionnels dans des conditions climatiques difficiles. Le choix des matériaux dans le secteur des meubles de salle de bain en Asie-Pacifique doit encore équilibrer longévité, coût, apparence et exigences d'installation.
Par configuration de lavabo : les lavabos simples dominent tandis que les designs spéciaux progressent
Les produits à lavabo simple représentaient 69,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025. Cette part reflète l'agencement dominant des appartements dans une grande partie de la région. Les salles de bain urbaines mesurent souvent 4 à 8 mètres carrés, limitant l'espace disponible pour des comptoirs plus larges. Un lavabo simple préserve la surface utilisable et l'espace de circulation. Les programmes de logements abordables en Inde et en Asie du Sud-Est utilisent également des dimensions de salle de bain standardisées. Cela favorise des agencements à lavabo simple reproductibles. La configuration est plus facile à spécifier pour les grands projets résidentiels. Elle répond également aux besoins de la plupart des petits et moyens ménages.
Les vasques à poser, les unités multi-bacs intégrées et les présentations en console devraient croître à un CAGR de 9,51 % jusqu'en 2031. Ces designs sont devenus plus visibles dans les hôtels boutique et les maisons premium au Japon, en Corée du Sud et en Australie. Une vasque à poser peut créer un point focal visuel distinct sans nécessiter un meuble plus grand. Les produits multi-bacs servent les grands ménages et les chambres de suite hôtelière de catégorie supérieure. Les formats en console peuvent soutenir une apparence plus ouverte dans les salles de bain à design élaboré. Les produits à double lavabo restent concentrés dans les salles de bain principales et les suites hôtelières de catégorie supérieure. Ces applications se développent plus rapidement que les appartements standard, bien qu'elles partent d'une base plus petite. Les formats spéciaux nécessitent un choix minutieux de l'espace de comptoir, des raccordements d'eau et de l'accès au nettoyage.
Par utilisateur final : le volume résidentiel et la croissance commerciale façonnent la demande
Les applications résidentielles représentaient 73,60 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025. Les nouvelles constructions et les achats de remplacement en font la plus grande base de demande. Les logements abordables nécessitent des unités durables et standardisées pouvant être installées à grande échelle. Les maisons premium accordent plus d'importance aux finitions coordonnées et au rangement supplémentaire. La rénovation soutient également la demande résidentielle à mesure que les ménages modernisent leurs salles de bain vieillissantes. La sélection des consommateurs dépend de l'espace disponible, du budget du ménage et de l'accès à un installateur. Les réseaux de vente au détail et de showrooms restent importants pour ce segment. La large base résidentielle incite les fournisseurs à proposer des produits à plusieurs niveaux de prix.
Les applications commerciales devraient croître à un CAGR de 10,30 % jusqu'en 2031. Les hôtels et les hôpitaux créent une demande de remplacement qui peut ne pas apparaître dans les comptages de pipeline de nouvelles constructions. LIXIL a indiqué que les ventes liées à la rénovation représentaient 54 % de son chiffre d'affaires Japan Water Technology en FYE2025, une augmentation de 3 points de pourcentage. Cette orientation reflète l'importance croissante de la rénovation dans le parc immobilier existant. Les cycles de remplacement des salles de bain hôtelières s'étendent généralement sur 8 à 12 ans. Les établissements construits lors du cycle de construction de 2010 entrent maintenant dans cette période de renouvellement. Les acheteurs commerciaux évaluent souvent la durabilité du produit, les besoins de nettoyage, la cohérence des spécifications et le soutien du fournisseur. Ces facteurs peuvent favoriser les fabricants qui gèrent bien les projets et les exigences de service.
Par canal de distribution : la croissance en ligne renforce la valeur d'une vente coordonnée
Les canaux B2C/vente au détail représentaient 78,00 % du marché des meubles de salle de bain en Asie-Pacifique en 2025. Le réseau de vente au détail d'amélioration de l'habitat en Chine soutient l'accès des consommateurs à une large gamme de produits de salle de bain. L'empreinte commerciale organisée de l'Inde est également en expansion. Les magasins physiques aident les acheteurs à examiner les finitions, la construction du meuble et les proportions du lavabo. Ils permettent au personnel d'expliquer les exigences de taille et les équipements compatibles. Les canaux B2B et fabricants directs servent les hôtels, les institutions et autres acheteurs de projets. Ces acheteurs utilisent souvent des équipes de vente dédiées et des spécifications produit. Les deux circuits reflètent des processus d'achat différents plutôt que des sources de demande interchangeables.
Le B2B direct devrait croître à un CAGR de 10,85 % jusqu'en 2031. Les canaux numériques facilitent la comparaison des dimensions, des styles et des prix des produits avant l'achat. En Chine, des sections dédiées à la rénovation domiciliaire sur les grandes plateformes soutiennent la découverte de produits de salle de bain premium. La vente en ligne ne supprime pas le besoin de magasins physiques. Au contraire, les magasins peuvent servir de lieux d'inspection des produits, de discussions sur les mesures et de conversion finale. Les canaux numériques peuvent gérer la recherche et la comparaison préliminaires. Les fournisseurs ont besoin d'images fiables, de mesures claires et de détails produit précis pour limiter les achats inadaptés. L'exécution omnicanale dépend également de la livraison, de la coordination de l'installation et d'un service après-vente accessible.
Analyse géographique
La Chine détenait 28,20 % de la part régionale en 2025, lui conférant la position la plus importante sur le marché des meubles de salle de bain en Asie-Pacifique. Son échelle reflète à la fois la capacité de fabrication et la consommation intérieure. La demande s'éloigne de la nouvelle construction pour se tourner vers la rénovation et le remplacement. Ce changement favorise les produits conçus pour les agencements existants et des délais de projet plus courts. Les toilettes haut de gamme et les produits de meuble de salle de bain intégrés ont soutenu sa position auprès des consommateurs aisés. Les marques chinoises à fort volume continuent de se concurrencer grâce à l'échelle de leur chaîne d'approvisionnement, leur présence en ligne et leurs fonctionnalités intelligentes.
L'Inde devrait croître à un CAGR de 10,4 % jusqu'en 2031, le taux national le plus rapide du marché des meubles de salle de bain en Asie-Pacifique. La livraison de logements soutient la demande en équipements de salle de bain standardisés. La construction hôtelière ajoute une autre source de demande basée sur les projets. L'Inde a dominé le pipeline hôtelier régional hors Chine avec 940 projets au premier trimestre 2026. LIXIL a rapporté une croissance de 20 % du chiffre d'affaires IMEA en FYE2025. Les marchés d'Asie du Sud-Est combinent investissement hôtelier, besoins en logements et exigences de durabilité tropicale. Geberit a identifié l'Inde et le Vietnam comme ses marchés de croissance les plus dynamiques en Extrême-Orient et Pacifique en FY2025.
Le Japon, l'Australie et la Corée du Sud représentent des environnements à plus haute valeur où la rénovation et la spécification des produits ont plus de poids que le volume. Le parc immobilier vieillissant du Japon soutient la demande de mises à niveau de salles de bain accessibles et sans barrières. TOTO a rapporté un chiffre d'affaires FY2025 en Asie du Sud-Est de 68 milliards JPY (0,43 milliard USD), une augmentation de 10,2 %, soutenu par l'urbanisation au Vietnam et en Indonésie. L'Australie a enregistré 44,8 milliards AUD de travaux de construction totaux en mars 2026, en hausse de 8 % par rapport à l'année précédente. Cet environnement soutient les spécifications de produits moyen-premium et premium. L'intérêt des consommateurs sud-coréens pour les salles de bain stylisées soutient les produits orientés design et les concepts de showroom rénovés.
Paysage concurrentiel
Le marché des meubles de salle de bain en Asie-Pacifique est fragmenté à l'échelle régionale, bien que les marchés nationaux présentent une concentration locale plus forte. JOMOO, OPPEIN et Huida se concurrencent en Chine grâce à l'échelle de production, l'intégration de produits intelligents et l'accès au commerce électronique. Les marques mondiales telles que KOHLER, TOTO, LIXIL et Duravit se concentrent davantage sur les positions de produits moyen-premium et luxe. Jaquar et CERA Sanitaryware bénéficient de leur présence dans la distribution intérieure en Inde. La concurrence diffère selon le niveau de prix, la spécification du produit et la capacité à servir les acheteurs de projets. Les fabricants se concurrencent également sur la durabilité des matériaux et la disponibilité du soutien à l'installation. Cela crée de la place pour les grands fournisseurs intégrés et les spécialistes locaux disposant de réseaux de revendeurs établis.
TOTO a introduit le système de meuble de salle de bain premium ESCUA en août 2025 avec une commande sans contact, un éclairage réglable et une distribution antimicrobienne. Cette initiative illustre une stratégie axée sur les fonctions de salle de bain intégrées plutôt que sur la seule menuiserie. LIXIL a fixé un objectif de résultat opérationnel de base de 110 milliards JPY pour FYE2028, indiquant son accent sur l'efficacité et la profondeur du canal de rénovation. Geberit prévoit 250 millions EUR de dépenses d'investissement sur 4 à 5 ans pour l'expansion de la capacité logistique. Ces actions montrent que le développement produit, l'exécution des canaux et la fiabilité de l'approvisionnement font tous partie du positionnement concurrentiel. JOMOO a également présenté des meubles de salle de bain intelligents avec sèche-linge intégré aux Philippines en 2026, étendant son approche régionale axée sur la technologie. Les fournisseurs doivent faire correspondre les caractéristiques des produits avec les capacités d'installation et de service locales.
Une opportunité subsiste pour les matériaux résistants à l'humidité, les tailles modulaires adaptées à la rénovation et les produits adaptés aux villes de rang 2 et rang 3. Ces besoins se situent entre les offres à fort volume bas de gamme et les collections premium importées. La durabilité tropicale peut être un facteur de différenciation là où les panneaux de meuble ordinaires ont une durée de vie plus courte. Le dimensionnement modulaire peut simplifier le remplacement dans les maisons et hôtels plus anciens. Les niveaux de prix restent importants car de nombreux acheteurs évaluent le meuble, le lavabo, les équipements et l'installation comme un seul achat. Une formation solide des revendeurs peut aider à réduire la variabilité de l'installation. Le secteur des meubles de salle de bain en Asie-Pacifique est susceptible de récompenser les entreprises qui livrent des produits fiables répondant à ces exigences liées.
Leaders du secteur des meubles de salle de bain en Asie-Pacifique
-
JOMOO Group
-
LIXIL Corporation
-
TOTO Ltd.
-
KOHLER Co.
-
Roca Sanitario, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : JOMOO a participé au Worldbex Philippines du 12 au 15 mars en partenariat avec Sanitec Bath and Kitchen Specialist. L'entreprise a présenté son toilette intelligent Z1 Pro Energy Storage et des meubles de salle de bain intelligents avec sèche-linge intégré. L'exposition a étendu sa présentation de produits axée sur la technologie en Asie du Sud-Est et a soutenu sa présence de distributeur aux Philippines.
- Mars 2026 : Geberit AG a rapporté que la croissance en Inde et au Vietnam au sein de l'activité Extrême-Orient et Pacifique a compensé un déclin en Chine. La société a également annoncé 250 millions EUR de dépenses d'investissement prévues sur 4 à 5 ans pour développer la capacité logistique.
- Août 2025 : TOTO Ltd. a lancé le système de meuble de salle de bain premium ESCUA après un changement de modèle complet sur 8 ans. La gamme comprend un système de détection pour la commande de robinet sans contact, 6 variantes de design, un réglage automatique de l'éclairage et une distribution antimicrobienne Kirei Jokinsui. Le lancement élargit l'offre premium de l'entreprise dans les systèmes de meuble de salle de bain intégrés.
- Août 2025 : TOTO Ltd. a lancé le système de toilette intégré GGA et a converti toutes les unités Washlet résidentielles au chauffage instantané de l'eau. Le lancement visait une réduction de 260 000 tonnes de CO2 en soutien aux objectifs scientifiques 1,5°C de l'entreprise pour 2026. Bien que le lancement soit centré sur les toilettes, il renforce la stratégie de TOTO consistant à proposer des systèmes de salle de bain coordonnés.
Périmètre du rapport sur le marché des meubles de salle de bain en Asie-Pacifique
| Autoportant / Sur pied |
| Fixé au mur / Flottant |
| D'angle |
| Bois |
| Céramique |
| Pierre (marbre, quartz, granit) |
| Stratifié / MDF |
| Autres (métal, verre, surface solide) |
| Lavabo simple |
| Double lavabo |
| Autres (par ex., vasque à poser, multi-bacs intégré) |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés (y compris les points de vente exclusifs de marque) | |
| En ligne | |
| Autres canaux de distribution (y compris hypermarchés, supermarchés, téléachat, clubs entrepôt, grands magasins, etc.) | |
| B2B / Directement auprès des fabricants |
| Inde |
| Chine |
| Japon |
| Australie |
| Corée du Sud |
| Asie du Sud-Est |
| Reste de l'Asie-Pacifique |
| Par type d'installation | Autoportant / Sur pied | |
| Fixé au mur / Flottant | ||
| D'angle | ||
| Par matériau | Bois | |
| Céramique | ||
| Pierre (marbre, quartz, granit) | ||
| Stratifié / MDF | ||
| Autres (métal, verre, surface solide) | ||
| Par configuration de lavabo | Lavabo simple | |
| Double lavabo | ||
| Autres (par ex., vasque à poser, multi-bacs intégré) | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés (y compris les points de vente exclusifs de marque) | ||
| En ligne | ||
| Autres canaux de distribution (y compris hypermarchés, supermarchés, téléachat, clubs entrepôt, grands magasins, etc.) | ||
| B2B / Directement auprès des fabricants | ||
| Par géographie | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les meubles de salle de bain en Asie-Pacifique ?
La catégorie devrait croître à un CAGR de 8,09 % de 2026 à 2031, pour atteindre 15,02 milliards USD d'ici 2031.
Quel type d'installation connaît la croissance la plus rapide en Asie-Pacifique ?
Les configurations fixées au mur devraient croître à un CAGR de 9,89 % jusqu'en 2031.
Quels matériaux gagnent en demande pour les meubles de salle de bain ?
Les produits en pierre devraient croître à un CAGR de 10,54 %, le bois représentant 42,00 % de la part du marché des meubles de salle de bain en Asie-Pacifique en 2025.
Pourquoi les projets de salle de bain commerciaux sont-ils importants pour les fournisseurs ?
Le secteur commercial représente une croissance rapide et à fort rendement. La demande commerciale se développe à un CAGR rapide de 10,30 %, et le canal B2B direct est le canal de distribution à la croissance la plus rapide dans l'ensemble, à 10,85 % de CAGR.