
アジア太平洋バスルームバニティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
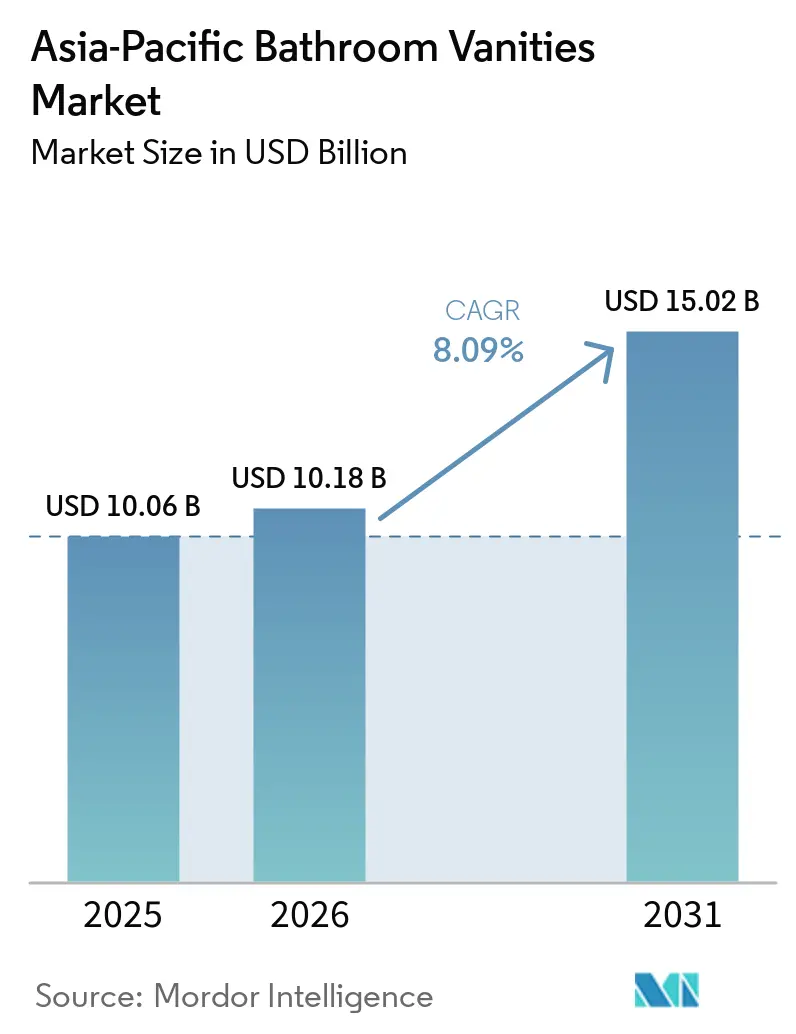
| 基準年の市場規模 (2025) | 10.06 十億米ドル |
| 市場規模 (2026) | 10.18 十億米ドル |
| 市場規模 (2031) | 15.02 十億米ドル |
| 成長率 (2026 - 2031) | 8.09 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋バスルームバニティ市場分析
アジア太平洋バスルームバニティ市場規模は、2025年の10.06 ビリオン 米ドルから2026年には10.18 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8.09%で2031年までに15.02 ビリオン 米ドルに達すると予測されています。都市部の住宅供給、リノベーション活動、ホテル建設が、地域全体にわたる完全なバスルームフィッティングへの需要を支えています。消費者の嗜好は、収納、清掃のしやすさ、統一されたフィニッシュ、地域の条件に適した耐久性のある素材を組み合わせたバスルームへとシフトしています。メーカーは、よりモジュール式のデザイン、スマート機能、耐湿性製品、および幅広い小売カバレッジで対応しています。中国は最大の国別市場であり、インドは住宅供給と商業建設に支えられた最も成長の速い国別市場です。したがって、アジア太平洋バスルームバニティ市場は、エントリーレベルの住宅、プレミアムリノベーション、ホスピタリティプロジェクト、および買い替え需要にわたって異なる機会を提供しています。
主要レポートのポイント
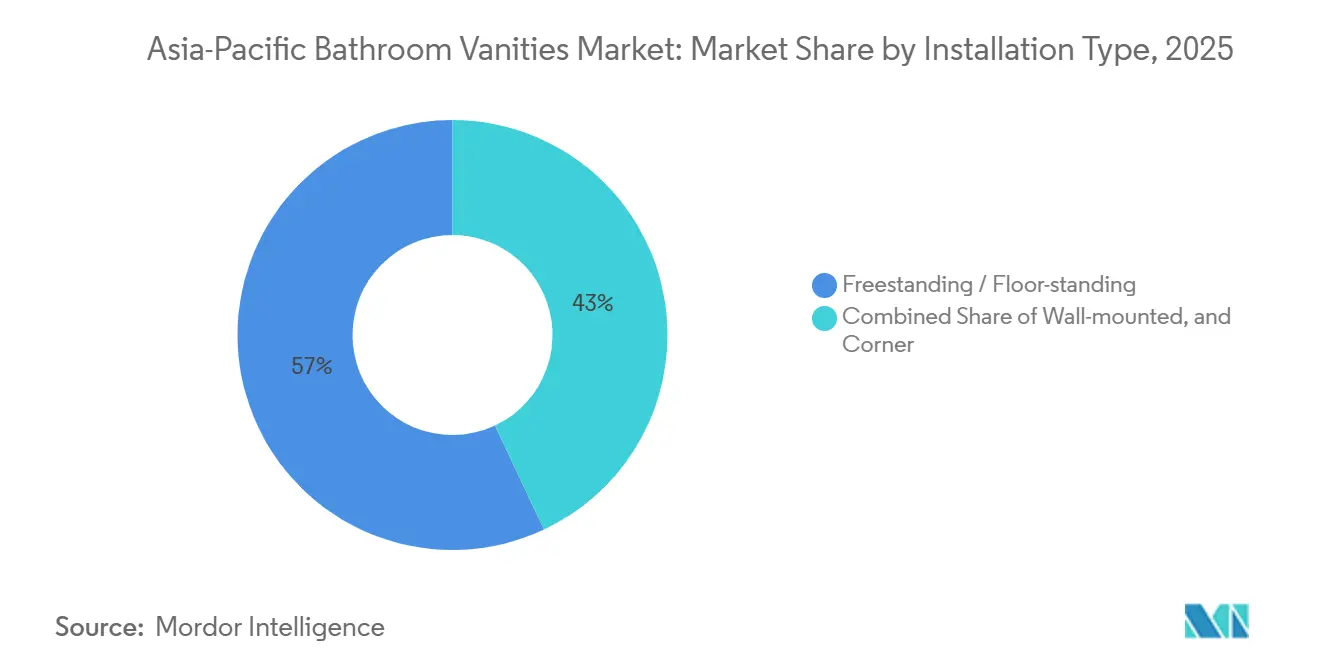
- 設置タイプ別では、自立型が2025年のアジア太平洋バスルームバニティ市場シェアの57.00%をリードし、壁掛け型は2031年にかけて最も速いCAGR 9.89%で成長すると予測されています。
- 素材別では、木材が2025年のアジア太平洋バスルームバニティ市場シェアの42.00%を占め、石材は2031年にかけて最も速いCAGR 10.54%で成長すると予測されています。
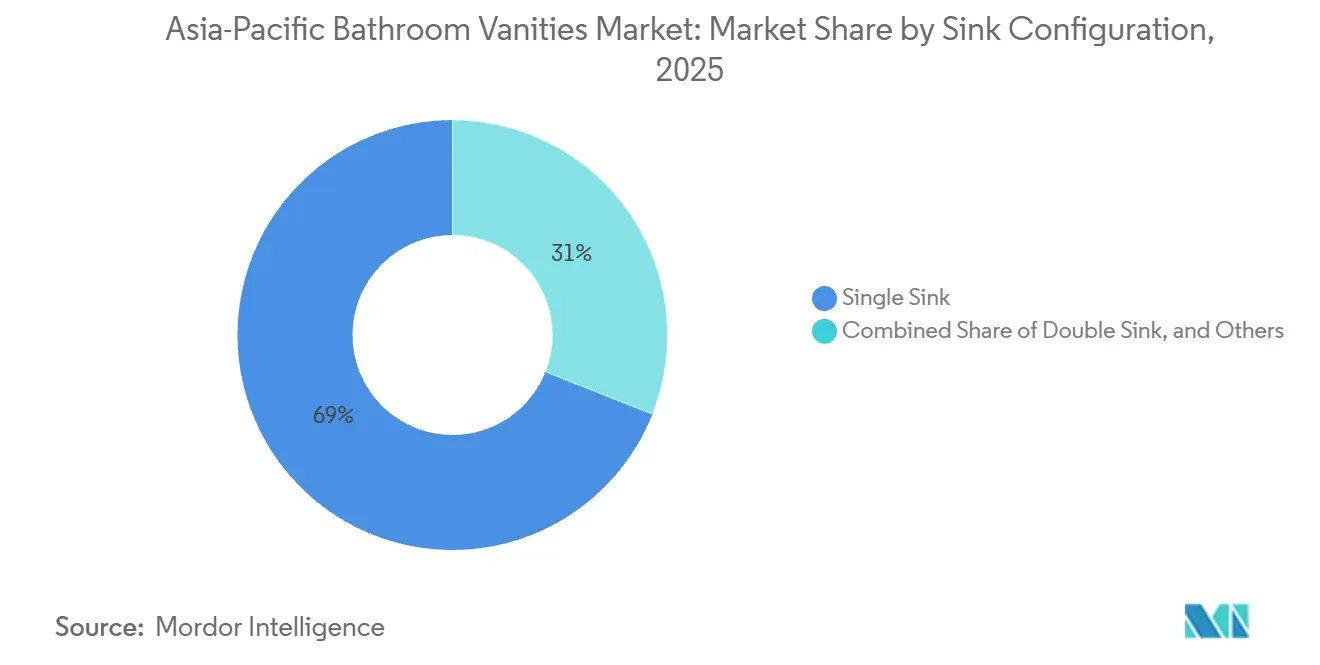
- シンク構成別では、シングルシンクユニットが2025年のアジア太平洋バスルームバニティ市場シェアの69.00%を占め、ダブルシンクユニットは2031年にかけて最も速いCAGR 9.51%で成長すると予測されています。
- エンドユーザー別では、住宅用が2025年のアジア太平洋バスルームバニティ市場シェアの73.60%を占め、商業用需要は2031年にかけて最も速いCAGR 10.30%で成長すると予測されています。
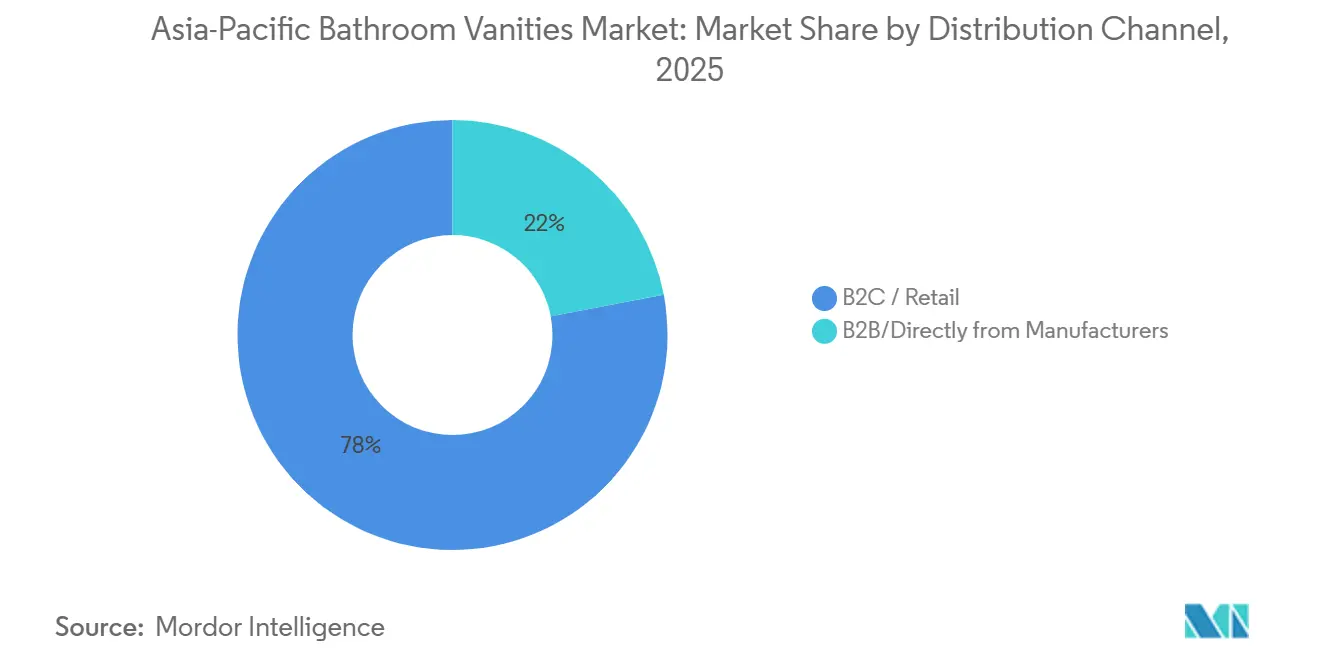
- 流通チャネル別では、B2C/小売が2025年のアジア太平洋バスルームバニティ市場シェアの78.00%を占め、B2B直販は2031年にかけて最も速いCAGR 10.85%で成長すると予測されています。
- 地域別では、中国が2025年のバスルームバニティ市場シェアの28.20%をリードし、インドは2031年にかけて最も速いCAGR 10.40%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋バスルームバニティ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の住宅とバスルームの 代化 | +2.1% | インド、中国、東南アジアに集中した 地域全体 | 長期(4年以上) |
| ホームアesthetics(住宅美観)への 中間層の支出 | +1.7% | 中国、インド、東南アジア、 韓国 | 中期(2〜4年) |
| コンパクトかつ多機能な 収納需要 | +0.7% | 日本、韓国、都市部の中国、 オーストラリア | 中期(2〜4年) |
| ホスピタリティおよび施設の 洗面所拡張 | +1.3% | インド、東南アジア、中国の ホテルリノベーション | 中期(2〜4年) |
| Eコマース、ビジュアライゼーション、 オムニチャネル購買 | +1.0% | 中国、インド、東南アジア、 オーストラリア | 短期(2年以下) |
| 節水・清掃しやすい 製品イノベーション | +0.6% | オーストラリア、日本、韓国、 都市部のインド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部の住宅とバスルームの近代化が需要量を持続させる
都市部の住宅供給は、アジア太平洋バスルームバニティ市場における需要量の中核的な源泉であり続けています。インドのPMAY-U 2.0プログラムは、2025年11月までに122.06ラーク戸を承認し、96.02ラーク戸を完成させました。これらのプロジェクトは、実用的な収納、洗面台、キャビネットユニットを含む標準化されたバスルームフィッティングを大規模に調達できる形で必要としています。手頃な価格の住宅デベロッパーも、以前のプロジェクトサイクルよりも高い仕上げへの期待に直面しています。高級住宅プロジェクトは、価格帯を超えて完成したバスルームスペースに対するバイヤーの期待値をリセットするのに貢献しています。これにより、機能的で耐久性があり、設置が簡単で、買い替え需要に適した製品のより広い基盤が生まれます。
中間層の支出がバリューミックスを再形成する
中間所得世帯は、リノベーションや新築の意思決定において、仕上げ、収納、メンテナンスのしやすさにより大きな価値を置いています。これにより、基本的なキャビネットと洗面台の組み合わせを超えた幅広いバニティデザインへの需要が支えられ、中価格帯とプレミアム価格帯全体での需要が強化されます。コンパクトなレイアウトは、使用可能なバスルームスペースが限られており、部屋を狭くしない収納が必要な密集した都市では重要です。多機能収納は、別の家具を追加することなく、日常使用品を整理するのに役立ちます。節水フィクスチャーと清掃しやすい表面も、メンテナンスの低減とより実用的なバスルームスペースを求めるバイヤーの期待に合致しています。アジア太平洋バスルームバニティ市場は、サプライヤーがこれらの機能を組み合わせながら、製品の設置やサービスを困難にしない場合に恩恵を受けることができます。
ホスピタリティおよび施設の拡張が仕様グレードの需要を牽引する
ホテルおよび施設プロジェクトは、耐久性、清掃、統一されたデザイン、一貫した設置に関するより厳しい要件を満たす製品への需要を生み出します。中国を除くアジア太平洋のホテル建設パイプラインは、2026年第1四半期に2,387プロジェクト、442,973室に達しました。プロジェクト数は前年比15%増加し、客室数は9%増加しました。インドはこのパイプラインを940プロジェクトでリードし、地域合計の39%を占め、地域は2026年末までに302ホテル、59,063室を開業する見込みでした[1]。ホテルは上位ティアの客室において壁掛けユニット、石材カウンター、ダブルシンクレイアウトを好む傾向があります。これらの要件は、信頼性の高いプロジェクト実行能力を持つサプライヤーに、アジア太平洋バスルームバニティ市場の高付加価値部分への参入ルートを提供します。
Eコマースとオムニチャネル購買が製品発見を変える
オンラインチャネルは、地元のショールームやディーラーネットワークを超えてバニティ製品の可視性を高めています。バイヤーは、店舗を訪問したり設置を手配したりする前に、仕上げ、寸法、収納構成、および互換性のあるフィッティングを比較できます。デジタル製品情報は、正確な測定が必要な壁掛けデザインやその他の製品に特に有用です。バイヤーは仕上げ、キャビネット構造、洗面台の品質を大きな購入前に確認したいと思うことが多いため、ショールームは依然として重要です。小売業者はオンラインツールを発見と比較に活用し、店舗を最終選択と設置計画のサポートに使用することができます。この組み合わせにより、デジタルカタログ、明確な仕様、信頼性の高い配送、およびアフターセールスの調整が、アジア太平洋バスルームバニティ市場においてより重要になります。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湿気、湿度、および 素材耐久性の不具合 | -1.4% | 東南アジアとインドは熱帯性の 高湿度地域 | 短期(2年以下) |
| ボード、石材、 ハードウェア、フレートコストの変動 | -1.1% | グローバル、中国の 輸出サプライチェーンに集中 | 中期(2〜4年) |
| 設置のばらつきと アフターセールスサービスのギャップ | -0.7% | インドのティア2・ティア3都市、新興の 東南アジア都市 | 長期(4年以上) |
| 断片化した規格と 地元ブランドの価格競争 | -0.5% | 中国、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熱帯市場における湿度と素材耐久性の課題
湿度は、熱帯市場における中価格帯キャビネット素材にとって実際的な制約です。標準的なMDFは、繰り返しの湿乾サイクルによって水分を吸収し、2〜4年以内に膨張、剥離、表面劣化を引き起こす可能性があります。相対湿度85%サイクルでテストされた高耐湿性MDFは、過酷な条件に対してより強力な代替品を提供します。これらの素材は15%〜25%高いコストがかかり、エントリーレベルのメーカーが吸収するのが難しい場合があります。シンガポールのグリーンマーク要件とオーストラリアの国家建設規程は、検証済みのパフォーマンスを持つ製品の商業仕様に影響を与えます。サプライヤーはまた、サービス品質が異なるティア2・ティア3都市での一貫した設置とアフターセールスサポートが必要です。
インプットコストの変動がマージン回復を制約する
バスルームバニティは、エンジニアードウッドパネル、石材カウンタートップ、金属ハードウェア、セラミック洗面台、仕上げ材、フレートを組み合わせています。このミックスにより、メーカーは同時に複数のインプット変化にさらされ、12〜18ヶ月の製品サイクルにわたる計画が複雑になります。LIXILは、国際水技術の売上が3.5%成長した一方で、FYE2025における高いコンポーネントコストが価格最適化と構造改革を必要としたと述べました[2]。Geberitは、2025年に直接材料価格が2%低下したが、2026年第1四半期の価格は2025年第4四半期から上昇すると予想していると報告しました[3]。フレートの不確実性は、東南アジアからボードを、中国からハードウェアを調達するメーカーにとってさらなるコストリスクをもたらします。断片化した規格と地元の価格競争は、バイヤーが初期購入価格に注目する場合、コスト回収をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置タイプ別:壁掛け型フォーマットが都市部のバスルーム計画を変える
自立型および床置き型ユニットは、2025年のアジア太平洋バスルームバニティ市場の57.00%を占めました。その地位は、バスルームサイズ全体にわたる幅広い適合性と、施工業者にとってのより簡単な設置を反映しています。これらのユニットはまた、古いキャビネットを交換する世帯にとって馴染みのある選択肢を提供します。その構造により、メンテナンス中の配管アクセスが簡単になる場合があります。発展途上市場は、管理しやすい設置要件を持つ製品を引き続き好みます。床置き型製品は、不均一な壁や設置業者の能力が限られている場合に壁固定が魅力的でない場所でも関連性を保ちます。また、広範な壁の準備を必要とせずに実用的な収納を提供します。コーナーユニットは、すべての使用可能なスペースが重要なマイクロアパートメントにおけるより小さなニーズに対応します。
壁掛け型およびフローティングユニットは、2031年にかけてCAGR 9.89%で成長すると予測されています。その使用増加は、ホテルのハウスキーピングニーズとコンパクトなアパートメントでの見える床スペースへの要望を反映しています。このフォーマットにより、キャビネット下の清掃が容易になる場合があります。また、小さなバスルームでより広々とした外観を作り出すことができます。TOTOは2025年8月にフルモデルチェンジ後にESCUAプレミアムバニティシステムを発売しました。このシステムは、タッチレス蛇口操作、6つのデザインオプション、調整可能な照明、キレイ除菌水抗菌ディスペンシングを提供します[4]。このような製品は、プレミアム壁掛けシステムがキャビネットと統合機能を組み合わせる方法を示しています。不正確な壁固定がフォーマットの期待される使いやすさを低下させる可能性があるため、設置品質は依然として重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材別:木材が需要量を維持しながら代替表面が台頭する
木材は2025年のアジア太平洋バスルームバニティ市場シェアの42.00%を占めました。低コストのMFCパネル、エンジニアード製品、高級プロジェクトで使用されるソリッドチークにわたります。この範囲により、木材は複数の価格帯に適しています。木材ベースの製品は多くの色やスタイルで仕上げることができます。また、地元の製造業者や設置業者にも馴染みがあります。沿岸および熱帯プロジェクトでは、サプライヤーは耐湿性エンジニアード基材をますます指定しています。これは、通常のボードが湿度への繰り返しの暴露に直面する場所でのパフォーマンス向上を目的としています。セラミックは、統合された洗面台とキャビネット製品が調達と設置を簡素化できるインドで引き続き重要です。
石材は2031年にかけてCAGR 10.54%で成長すると予測されています。これらの素材は、耐湿性とより現代的なバスルームフィニッシュへの関心に応えます。アルミフレームとガラスパネルドアは、腐食耐性が購入決定に影響する沿岸環境で魅力的です。ソリッドサーフェスは、特定のデザインでシームレスな形状とより簡単な清掃を提供できます。大理石、クォーツ、花崗岩を含む石材は、ホテルおよび高級住宅プロジェクトでプレミアムな役割を維持しています。代替素材は、サプライヤーがキャビネットの色やハンドルデザインを超えて製品を差別化する方法を提供します。また、困難な気候条件での従来の木材基材への依存を減らすこともできます。アジア太平洋バスルームバニティ産業における素材選択は、依然として耐久性、コスト、外観、設置要件のバランスを取る必要があります。
シンク構成別:シングルシンクがリードしながら特殊デザインが成長する
シングルシンク製品は2025年のアジア太平洋バスルームバニティ市場シェアの69.00%を占めました。このシェアは、地域の大部分にわたる支配的なアパートメントレイアウトを反映しています。都市部のバスルームは多くの場合4〜8平方メートルで、より広いカウンターに利用可能なスペースを制限します。シングル洗面台は使用可能な表面と動線スペースを確保します。インドと東南アジアの手頃な価格の住宅プログラムも標準化されたバスルーム寸法を使用しています。これにより、繰り返し可能なシングルシンクレイアウトが支えられます。この構成は、大規模な住宅プロジェクトに対して指定が容易です。また、ほとんどの小中規模世帯のニーズを満たします。
ベッセルシンク、統合マルチボウルユニット、コンソールプレゼンテーションは、2031年にかけてCAGR 9.51%で成長すると予測されています。これらのデザインは、日本、韓国、オーストラリアのブティックホテルやプレミアム住宅でより目立つようになっています。ベッセルシンクは、より大きなキャビネットフットプリントを必要とせずに独特の視覚的焦点を作り出すことができます。マルチボウル製品は、より大きな世帯とスイートティアのホテル客室に対応します。コンソールフォーマットは、デザイナー主導のバスルームでよりオープンな外観をサポートできます。ダブルシンク製品は、マスターバスルームと上位ティアのホテルスイートに集中しています。これらのアプリケーションは標準的なアパートメントよりも速く拡大しますが、り小さなベースから始まります。特殊フォーマットは、カウタースペース、水道接続、清掃アクセスの慎重な選択を必要とします。
エンドユーザー別:住宅用の需要量と商業用の成長が需要を形成する
住宅用途は2025年のアジア太平洋バスルームバニティ市場シェアの73.60%を占めました。新築住宅と買い替え購入がこれを最大の需要基盤にしています。手頃な価格の住宅は、大規模に設置できる耐久性のある標準化されたユニットを必要とします。プレミアム住宅は、統一された仕上げと追加収納により大きな重点を置きます。リノベーションも、世帯が老朽化したバスルームを更新するにつれて住宅需要を支えます。消費者の選択は、利用可能なスペース、世帯予算、設置業者へのアクセスによって異なります。小売およびショールームネットワークはこのセグメントにとって引き続き重要です。大きな住宅ベースは、サプライヤーが複数の価格帯にわたって製品を提供するインセンティブを与えます。
商業用途は2031年にかけてCAGR 10.30%で成長すると予測されています。ホテルや病院は、新築建設パイプライン数には現れない可能性のある買い替え需要を生み出します。LIXILは、リノベーション関連売上がFYE2025の日本水技術売上の54%を占め、3パーセントポイント増加したと述べました。この焦点は、既存の建物ストックにおけるリノベーションの重要性の高まりを反映しています。ホテルのバスルーム買い替えサイクルは通常8〜12年です。2010年の建設サイクル中に建設された物件は現在この更新期間に入っています。商業バイヤーは多くの場合、製品の耐久性、清掃ニーズ、仕様の一貫性、サプライヤーサポートを評価します。これらの要因は、プロジェクトとサービス要件をうまく管理するメーカーを有利にする可能性があります。
流通チャネル別:オンライン成長が統合販売の価値を高める
B2C/小売チャネルは2025年のアジア太平洋バスルームバニティ市場の78.00%を占めました。中国のホームインプルーブメント小売ネットワークは、幅広いバスルーム製品への消費者アクセスを支えています。インドの組織化された小売フットプリントも拡大しています。実店舗は、バイヤーが仕上げ、キャビネット構造、洗面台の比率を確認するのに役立ちます。スタッフがサイズ要件と互換性のあるフィッティングを説明できます。B2Bおよびメーカー直販チャネルは、ホテル、施設、その他のプロジェクトバイヤーにサービスを提供します。これらのバイヤーは多くの場合、専任の営業チームと製品仕様を使用します。この2つのルートは、互換性のある需要源というよりも、異なる購買プロセスを反映しています。
B2B直販は2031年にかけてCAGR 10.85%で成長すると予測されています。デジタルチャネルにより、購入前に製品の寸法、スタイル、価格を比較しやすくなっています。中国では、大型プラットフォームの専用ホームリノベーションセクションがプレミアムバスルーム製品の発見を支えています。オンラン販売は実店舗の必要性を排除しません。代わりに、店舗は製品検査、測定の議論、最終的なコンバージョンの場として機能できます。デジタルチャネルは初期調査と比較を処理できます。サプライヤーは、不適切な購入を制限するために、信頼性の高い画像、明確な測定値、正確な製品詳細が必要です。オムニチャネルの実行はまた、配送、設置の調整、アクセスしやすいアフターセールスサービスにも依存します。
地域分析
中国は2025年に地域シェアの28.20%を占め、アジア太平洋バスルームバニティ市場で最大のポジションを持っています。その規模は製造能力と国内消費の両方を反映しています。需要は新築建設からリノベーションと買い替えへとシフトしています。このシフトは、既存のレイアウトとより短いプロジェクトタイムラインに設計された製品を有利にします。高付加価値トイレと統合バニティ製品が富裕層消費者でのポジションを支えました。中国のボリュームブランドは、サプライチェーンの規模、オンラインリーチ、スマート機能を通じて競争し続けています。
インドは2031年にかけてCAGR 10.4%で成長すると予測されており、アジア太平洋バスルームバニティ市場で最も速い国別成長率です。住宅供給は標準化されたバスルームフィッティングへの需要を支えています。ホテル建設はプロジェクトベースの需要のもう一つの源泉を加えます。インドは2026年第1四半期に940プロジェクトで中国を除く地域のホテルパイプラインをリードしました。LIXILはFYE2025にIMEA売上が20%成長したと報告しました。東南アジア市場は、ホテル投資、住宅ニーズ、熱帯耐久性要件を組み合わせています。Geberitは、FY2025においてインドとベトナムを極東・太平洋地域で最も強い成長市場として特定しました。
日本、オーストラリア、韓国は、リノベーションと製品仕様が需要量よりも重要視される高付加価値の環境を代表しています。日本の老朽化した住宅ストックは、アクセシブルでバリアフリーのバスルームアップグレードへの需要を支えています。TOTOはFY2025の東南アジア売上が680億円(4,300万米ドル)で、ベトナムとインドネシアの都市化に支えられ10.2%増加したと報告しました。オーストラリアは2026年3月に前年比8%増の総建設工事額444億8,000万豪ドルを記録しました。この環境は中価格帯からプレミアム製品仕様を支えています。韓国の消費者のスタイリッシュなバスルームへの関心は、デザイナー志向の製品とリノベーションされたショールームコンセプトを支えています。
競合環境
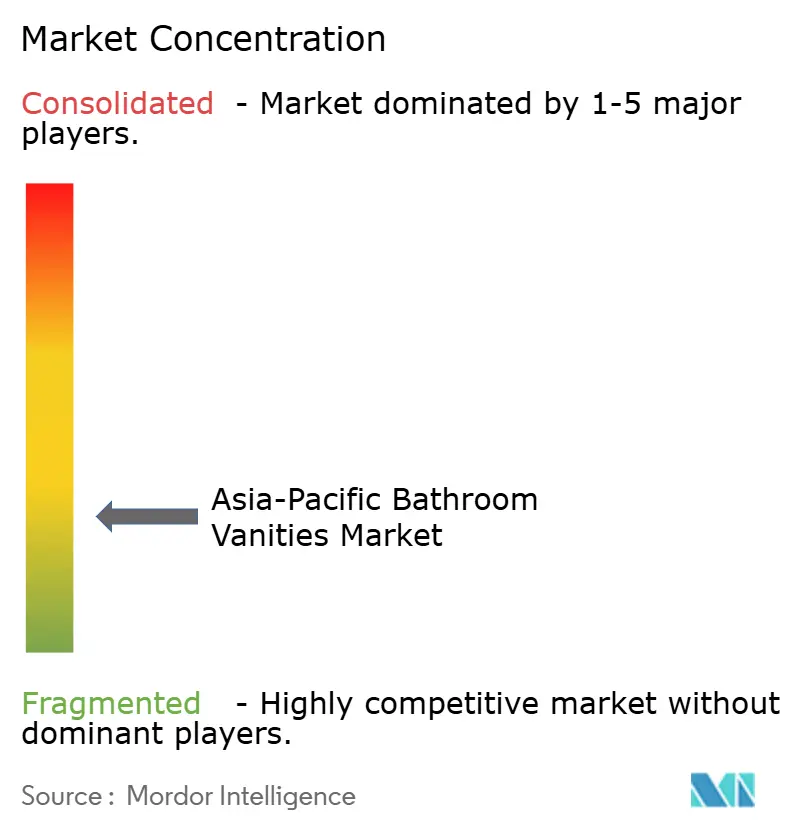
アジア太平洋バスルームバニティ市場は地域全体で断片化していますが、国内市場はより強い地元集中を示しています。JOMOO、OPPEIN、Huidaは、生産規模、スマート製品統合、Eコマースアクセスを通じて中国で競争しています。KOHLER、TOTO、LIXIL、Duravitなどのグローバルブランドは、中価格帯からプレミアムおよび高級製品ポジションにより重点を置いています。JaqaarとCERA Sanitarywareはインドでの国内流通プレゼンスから恩恵を受ています。競争は価格帯、製品仕様、プロジェクトバイヤーへのサービス提供能力によって異なります。メーカーはまた、素材の耐久性と設置サポートの可用性でも競争しています。これにより、大規模な統合サプライヤーと確立されたディーラーネットワークを持つ地元専門業者の両方に余地が生まれます。
TOTOは2025年8月にタッチレス操作、調整可能な照明、抗菌ディスペンシングを備えたESCUAプレミアムバニティシステムを発表しました。この動きは、キャビネットだけでなく統合されたバスルーム機能を中心に構築された戦略を示しています。LIXILはFYE2028のコア利益目標を1,100億円に設定し、効率性とリノベーションチャネルの深化への注力を示しています。Geberitは物流能力拡張のために4〜5年間で2億5,000万ユーロの設備投資を計画しています。これらの行動は、製品開発、チャネル実行、供給の信頼性がすべて競争上のポジショニングの一部であることを示しています。JOMOOはまた、2026年にフィリピンで内蔵乾燥機付きスマートバスルームキャビネットを発表し、技術重視の地域アプローチを拡大しました。サプライヤーは製品機能を地元の設置およびサービス能力と一致させる必要があります。
耐湿性素材、モジュール式レトロフィットサイズ、ティア2・ティア3の場所に適した製品には機会が残っています。これらのニーズは、低コストのボリューム製品と輸入プレミアムコレクションの間に位置します。通常のキャビネットボードのサービス寿命が短い場所では、熱帯耐久性が差別化要因になり得ます。モジュール式サイジングは、古い住宅やホテルでの買い替えを簡素化できます。多くのバイヤーがキャビネット、洗面台、フィッティング、設置を一つの購入として評価するため、価格帯は依然として重要です。強力なディーラートレーニングは設置のばらつきを減らすのに役立ちます。アジア太平洋バスルームバニティ産業は、これらの関連する要件全体にわたって信頼性の高い製品を提供する企業を報いる可能性が高いです。
アジア太平洋バスルームバニティ産業のリーダー企業
-
JOMOO Group
-
LIXIL Corporation
-
TOTO Ltd.
-
KOHLER Co.
-
Roca Sanitario, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:JOMOOはSanitec Bath and Kitchen Specialistとのパートナーシップのもと、3月12日から15日にかけてフィリピンのWorldbexに参加しました。同社はZ1 Proエネルギー貯蔵スマートトイレと内蔵乾燥機付きスマートバスルームキャビネットを発表しました。この展示は東南アジアにおける技術主導の製品プレゼンテーションを拡大し、フィリピンでのディストリビューターのプレゼンスを支えました。
- 2026年3月:Geberit AGは、極東・太平洋事業においてインドとベトナムの成長が中国の減少を相殺したと報告しました。同社はまた、物流能力拡張のために4〜5年間で2億5,000万ユーロの設備投資計画を発表しました。
- 2025年8月:TOTO Ltd.は8年ぶりのフルモデルチェンジ後にESCUAプレミアムバニティシステムを発売しました。このラインナップには、タッチレス蛇口操作のためのセンシングシステム、6つのデザインバリアント、自動照明調整、キレイ除菌水抗菌ディスペンシングが含まれます。の発売は、統合バニティシステムにおける同社のプレミアムオファリングを拡大します。
- 2025年8月:TOTO Ltd.はGGA統合トイレシステムを発売し、すべての住宅用ウォシュレットユニットを瞬間式給湯に移行しました。この発売は、同社の2026年科学的根拠に基づく1.5℃目標を支援するために26万トンのCO2削減を目標としています。この発売はトイレを中心としていますが、TOTOの統合バスルームシステムを提供する戦略を強化します。
アジア太平洋バスルームバニティ市場レポートの範囲
| 自立型/床置き型 |
| 壁掛け型/フローティング型 |
| コーナー型 |
| 木材 |
| セラミック |
| 石材(大理石、クォーツ、花崗岩) |
| ラミネート/MDF |
| その他(金属、ガラス、ソリッドサーフェス) |
| シングルシンク |
| ダブルシンク |
| その他(例:ベッセル、統合マルチボウル) |
| 住宅用 |
| 商業用 |
| B2C/小売 | ホームセンター |
| 専門家具店(専売ブランドアウトレットを含む) | |
| オンライン | |
| その他の流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、倉庫型店舗、百貨店などを含む) | |
| B2B/メーカー直販 |
| インド |
| 中国 |
| 日本 |
| オーストラリア |
| 韓国 |
| 東南アジア |
| その他のアジア太平洋 |
| 設置タイプ別 | 自立型/床置き型 | |
| 壁掛け型/フローティング型 | ||
| コーナー型 | ||
| 素材別 | 木材 | |
| セラミック | ||
| 石材(大理石、クォーツ、花崗岩) | ||
| ラミネート/MDF | ||
| その他(金属、ガラス、ソリッドサーフェス) | ||
| シンク構成別 | シングルシンク | |
| ダブルシンク | ||
| その他(例:ベッセル、統合マルチボウル) | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C/小売 | ホームセンター |
| 専門家具店(専売ブランドアウトレットを含む) | ||
| オンライン | ||
| その他の流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、倉庫型店舗、百貨店などを含む) | ||
| B2B/メーカー直販 | ||
| 地域別 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
アジア太平洋のバスルームバニティの予想成長率は?
このカテゴリーは2026年から2031年にかけてCAGR 8.09%で成長し、2031年までに15.02 ビリオン 米ドルに達すると予測されいます。
アジア太平洋で最も速く成長している設置タイプは?
壁掛け型は2031年にかけてCAGR 9.89%で成長すると予測されています。
バスルームキャビネットでどの素材の需要が高まっていますか?
石材製品はCAGR 10.54%で成長すると予測されており、木材は2025年のアジア太平洋バスルームバニティ市場シェアの42.00%を占めています。
なぜ商業バスルームプロジェクトはサプライヤーにとって重要ですか?
商業セクターは急速で高収益の成長を代表しています。商業需要はCAGR 10.30%という速いペースで拡大しており、B2B直販チャネルは全体で最も速く成長している流通チャネルでCAGR 10.85%です。