
Tamaño y Participación del Mercado de Muebles de Baño en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
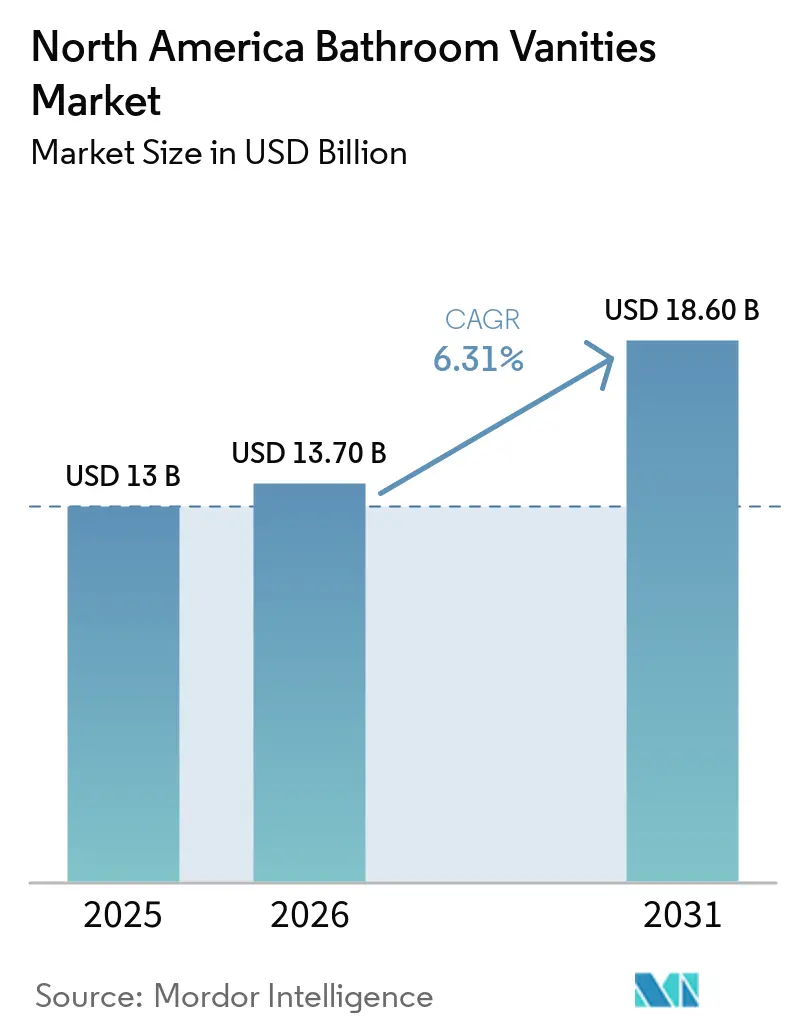
| Tamaño del mercado en el año base (2025) | 13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
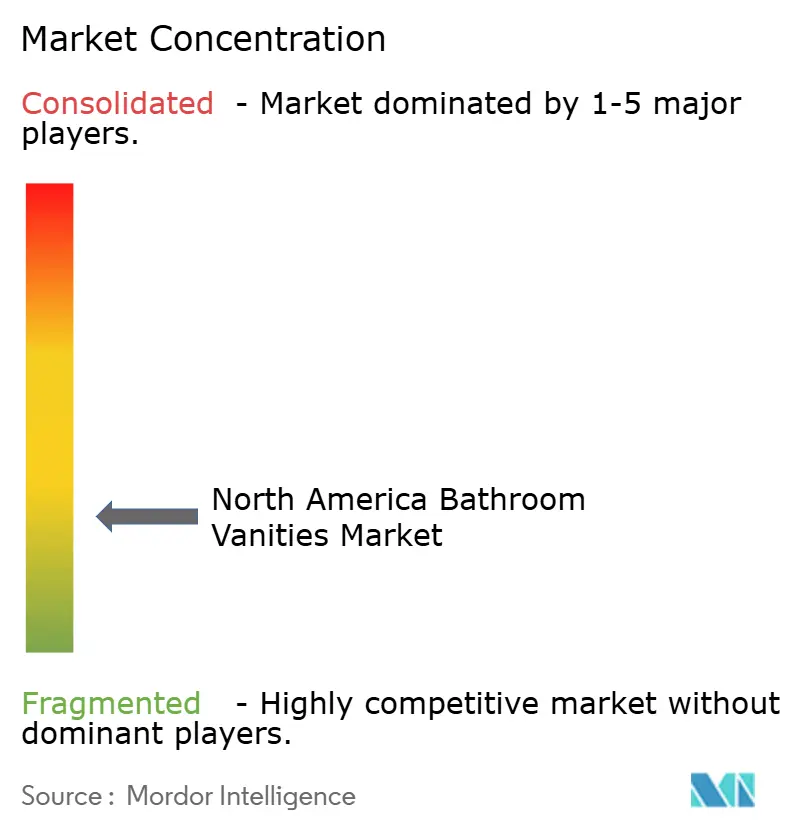
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Baño en América del Norte por Mordor Intelligence
El mercado de muebles de baño en América del Norte fue valorado en 13,00 mil millones de USD en 2025, se estima en 13,70 mil millones de USD en 2026 y se prevé que alcance los 18,60 mil millones de USD en 2031, creciendo a una CAGR del 6,31% durante 2026–2031. Se espera que la demanda de reemplazo siga siendo más importante que la nueva vivienda, ya que muchos propietarios están mejorando los baños existentes en lugar de mudarse. El gasto en mejoras y reparaciones del hogar en Estados Unidos se proyecta en 519 mil millones de USD hasta mediados de 2027, con un crecimiento interanual que se desacelera al 0,5% para el segundo trimestre de 2027, según el Centro Conjunto de Estudios de Vivienda de Harvard[1]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. Los proyectos de baño absorben una parte significativa de los presupuestos de renovación, y el reemplazo de muebles de baño sigue siendo una decisión central en esos proyectos. El mercado de muebles de baño en América del Norte también se beneficia de un parque habitacional que requiere actualizaciones periódicas de accesorios, preferencias de diseño premium y trabajos de renovación comercial. Los mayores costos de materiales y la presión financiera podrían limitar los presupuestos de los proyectos, mientras que la diferenciación de marca y la adquisición directa están cambiando las estrategias competitivas.
Conclusiones Clave del Informe
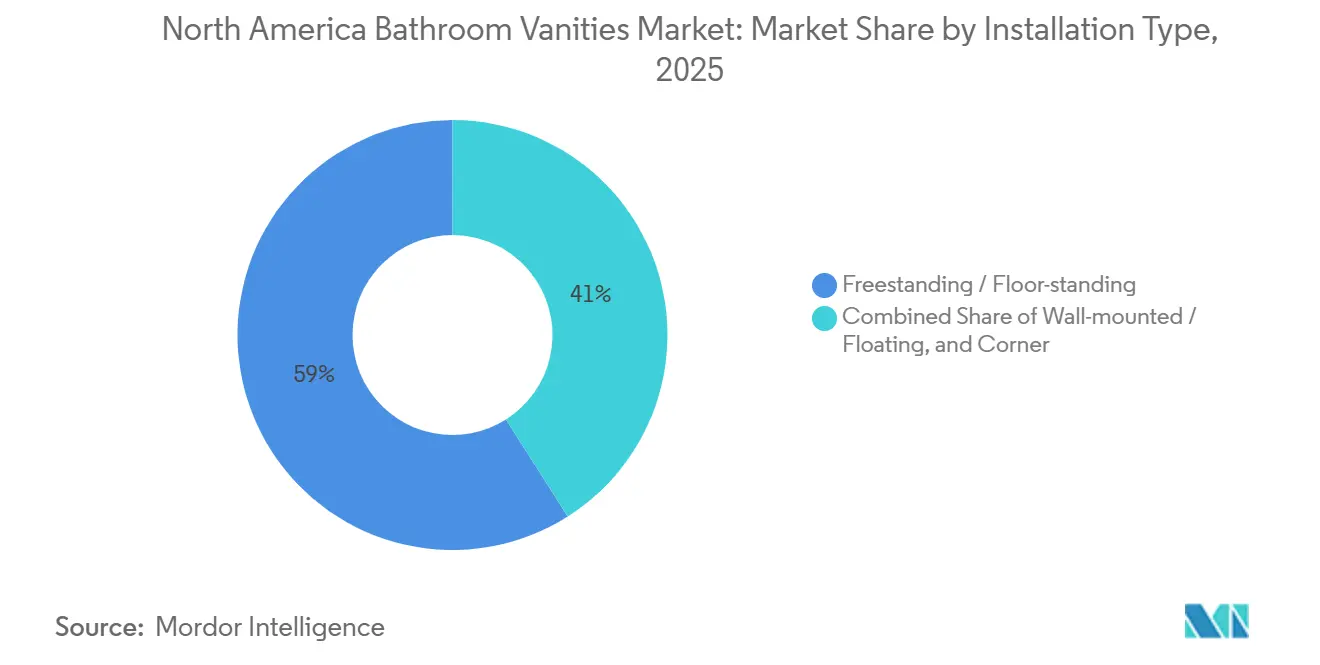
- Por tipo de instalación, los muebles de baño independientes/de pie representaron la mayor participación en valor del mercado de muebles de baño en América del Norte, con un 59,00% en 2025, mientras que se proyecta que los muebles montados en pared/flotantes crezcan a la CAGR más rápida del 8,40% durante 2026-2031.
- Por material, la madera representó el 37,00% del mercado en 2025, mientras que se proyecta que la piedra crezca a la CAGR más rápida del 8,00% durante 2026-2031.
- Por configuración de lavabo, los muebles de lavabo simple representaron el 57,00% del mercado en 2025, mientras que se proyecta que los muebles de lavabo doble crezcan a la CAGR más rápida del 7,60% durante 2026-2031.
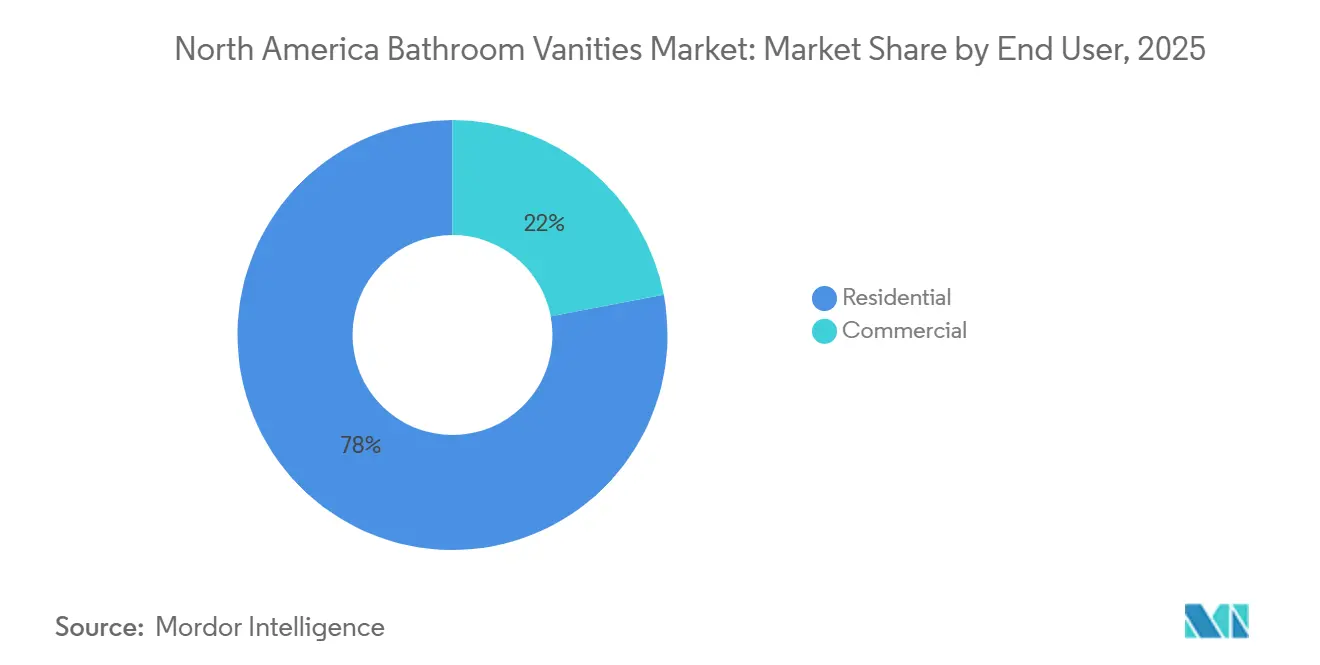
- Por usuario final, el sector residencial representó el 78,00% del mercado en 2025, mientras que se proyecta que el sector comercial crezca a la CAGR más rápida del 8,70% durante 2026-2031.
- Por canal de distribución, B2C/minorista representó el 63,00% del mercado en 2025, mientras que se proyecta que B2B/directo crezca a la CAGR más rápida del 8,90% durante 2026-2031.
- Por geografía, Estados Unidos representó el 71,00% del mercado en 2025, mientras que se proyecta que México crezca a la CAGR más rápida del 7,20% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Muebles de Baño en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto en Remodelación y Reparación de Baños Residenciales | +2.0% | Estados Unidos es el principal mercado, Canadá es sustancial y México está en crecimiento | Mediano plazo (2-4 años) |
| Demanda de Diseño de Baños Premium y Personalizado | +1.1% | Estados Unidos es el principal mercado, Canadá es secundario | Largo plazo (≥ 4 años) |
| Actividad de Construcción en Hotelería y Sector No Residencial | +0.9% | México tiene el crecimiento más rápido, Estados Unidos tiene un volumen estable | Corto plazo (≤ 2 años) |
| Expansión del Comercio Electrónico y Surtidos Directos al Consumidor | +0.7% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Formatos de Muebles de Baño Adaptables para Parques Habitacionales Envejecidos | +0.6% | Estados Unidos es el principal mercado | Largo plazo (≥ 4 años) |
| Deslocalización Cercana de la Producción de Gabinetes y Muebles de Baño en México | +0.5% | Región USMCA, corredores industriales del norte de México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Gasto en Remodelación y Reparación de Baños Residenciales
La remodelación residencial apoya el mercado de muebles de baño en América del Norte porque los propietarios están invirtiendo en sus hogares actuales a pesar de las difíciles condiciones del mercado inmobiliario. Estados Unidos enfrentó una escasez de vivienda de 1,2 millones de unidades en 2026, lo que limitó las opciones habitacionales para muchos hogares[2]https://www.nahb.org/news-and-economics/press-releases/2026/08/housing-affordability-worsens-on-higher-mortgage-rates. Las tasas hipotecarias más altas hacen que la reubicación sea menos atractiva para los propietarios con hipotecas anteriores de bajo costo. Esto ayuda a dirigir el capital disponible de los hogares hacia trabajos de renovación y reparación. El Centro Conjunto de Estudios de Vivienda de Harvard espera que los desembolsos anuales de los propietarios en mejoras alcancen los 518 mil millones de USD para finales de 2026[3]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. La base de reemplazo depende menos de las compras de viviendas nuevas y puede sostener la demanda en una variedad de tamaños, materiales y rangos de precios de muebles de baño.
Demanda de Diseño de Baños Premium y Personalizado
La demanda de diseño de baños premium apoya especificaciones de muebles de mayor valor en Estados Unidos y Canadá. Kohler presentó la colección de baño Claude con Studio McGee en mayo de 2026, que incluye muebles con encimeras de cuarzo Carrara, opciones de herrajes y características eléctricas integradas. El lanzamiento muestra cómo los proveedores establecidos utilizan colaboraciones de diseño para distinguir sus productos de las ofertas estándar de los centros de mejoras del hogar. Las opciones integradas de muebles de baño, iluminación, almacenamiento y encimeras brindan a los propietarios mayor margen para seleccionar diseños de baño coordinados. Los requisitos de accesibilidad también pueden influir en la elección de alturas ajustables, espacios libres accesibles y herrajes prácticos. Por lo tanto, los materiales premium y las características funcionales pueden especificarse juntos en proyectos residenciales y de hotelería.
Actividad de Construcción en Hotelería y Sector No Residencial
La renovación de hoteles, la construcción multifamiliar, las instalaciones de atención médica y los proyectos de vivienda asistida generan demanda de muebles de baño adquiridos en mayores volúmenes. Los proyectos comerciales a menudo requieren productos uniformes en muchas habitaciones o unidades. La renovación de la Torre Oeste del Hard Rock Hotel en Las Vegas abarca una remodelación completa de tuberías y el reemplazo de accesorios de baño en más de 3.000 habitaciones de huéspedes. Dicho trabajo requiere productos de grado contratista con acabados duraderos y especificaciones repetibles. Las instalaciones comerciales en Estados Unidos también deben considerar los requisitos de accesibilidad bajo la Ley de Estadounidenses con Discapacidades y las normas ANSI A117.1. Estos requisitos crean una necesidad constante de formatos conformes en programas de renovación y nuevas propiedades comerciales.
Expansión del Comercio Electrónico y Surtidos Directos al Consumidor
La información de productos en línea está cambiando la forma en que los consumidores comparan tamaños, acabados, disposiciones de almacenamiento y opciones de entrega de muebles de baño. Los catálogos digitales pueden proporcionar dimensiones y orientación de instalación antes de que un comprador visite una tienda o realice un pedido. Esto es útil para un accesorio que debe adaptarse a la plomería existente y al espacio de pared disponible. Los surtidos directos al consumidor pueden ampliar la gama de estilos disponibles más allá del piso de venta minorista local. Las herramientas digitales también pueden apoyar la comparación de productos para contratistas que coordinan proyectos de renovación más pequeños. Las salas de exposición minoristas siguen siendo importantes para las compras premium, donde los compradores desean inspeccionar los acabados de los materiales y los detalles de diseño antes de realizar el pedido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión sobre la Asequibilidad de la Vivienda y el Financiamiento de Remodelaciones | -1.2% | Estados Unidos es el principal mercado, Canadá | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Madera, Piedra Artificial y Herrajes | -0.8% | Exposición aguda en América del Norte | Mediano plazo (2-4 años) |
| Riesgos de Humedad, Instalación y Garantía para Muebles Flotantes | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Complejidad de Cumplimiento Transfronterizo y Responsabilidad por Productos | -0.3% | Región USMCA, abastecimiento entre Estados Unidos y México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión sobre la Asequibilidad de la Vivienda y el Financiamiento de Remodelaciones
La asequibilidad de la vivienda puede retrasar los proyectos de baño discrecionales y reducir la cantidad que los hogares destinan a acabados. La tasa hipotecaria fija promedio a 30 años alcanzó el 6,5% en el segundo trimestre de 2026. El precio medio de una vivienda nueva fue de 410.700 USD, y un hogar de ingresos medios en Estados Unidos necesitaba comprometer el 34% de sus ingresos brutos para una hipoteca de vivienda nueva. Estas condiciones dejan menos flexibilidad para presupuestos de renovación más amplios. La actividad de remodelación persistió, ya que el Índice del Mercado de Remodelación de la NAHB se situó en 61 en el segundo trimestre de 2026. Algunos compradores pueden posponer mejoras premium, reducir el alcance de un proyecto o seleccionar formatos de gabinetes y encimeras de menor costo.
Volatilidad en los Costos de Madera, Piedra Artificial y Herrajes
Los aumentos en los costos de materiales ejercen presión sobre los fabricantes, fabricantes, distribuidores y contratistas de muebles de baño. Los costos de insumos de construcción aumentaron un 7,1% de julio de 2025 a julio de 2026[4]https://www.agc.org/news/2026/08/13/construction-input-costs-climb-71-percent-between-july-2025-and-july-2026-impacts-war-and-tariffs. En el mismo período, los precios de la madera y el contrachapado aumentaron un 9,9%, las formas de cobre y latón aumentaron un 18,4% y las formas de aluminio aumentaron un 40,5%. Estos insumos afectan a los gabinetes de madera, los herrajes metálicos, los conjuntos de lavabo y los accesorios decorativos. Los proveedores más pequeños pueden tener menos capacidad para absorber estos cambios que las grandes empresas con acuerdos de abastecimiento establecidos. La presión de costos puede llevar a ajustes de precios y especificaciones más cautelosas en el rango de precios medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Instalación: Los Formatos Flotantes se Expanden Dentro de una Base Independiente
Las unidades independientes y de pie representaron el 59,00% de la participación del mercado de muebles de baño en América del Norte en 2025. Su posición refleja una amplia compatibilidad con la plomería existente en hogares más antiguos. Un mueble de baño de pie a menudo puede instalarse durante una renovación parcial del baño sin reubicar las líneas de suministro o los desagües. Esto lo convierte en una opción práctica para los propietarios enfocados en reemplazar gabinetes, lavabos o encimeras desgastados. También se adapta a proyectos donde el diseño del baño debe permanecer en gran medida sin cambios. El tamaño del mercado de muebles de baño en América del Norte para las unidades independientes está respaldado por la demanda de reemplazo en viviendas suburbanas y urbanas establecidas. Los constructores y remodeladores pueden usar estos productos en proyectos de entrada, gama media y premium. Su amplia variedad de anchos, acabados y disposiciones de almacenamiento respalda esa flexibilidad.
Se prevé que las unidades montadas en pared y flotantes crezcan a una CAGR del 8,40% durante 2026-2031. Su apariencia puede hacer que un baño más pequeño se sienta más abierto porque el suelo permanece visible debajo del gabinete. Estos productos también se adaptan a los diseños residenciales contemporáneos que favorecen las líneas limpias y la reducción del volumen visual. Un diseño montado en pared puede instalarse a alturas accesibles cuando la pared de soporte y la disposición de la plomería lo permiten. Esto proporciona margen para el espacio libre de rodillas en aplicaciones diseñadas en torno a requisitos de movilidad. La colección Claude de Kohler incluye opciones de muebles de baño que se combinan con su suite de baño coordinada. Los proveedores premium están utilizando este tipo de oferta integrada para posicionar los formatos montados en pared como parte de un diseño completo de habitación. La complejidad de instalación sigue siendo una consideración porque la resistencia de la pared, la ubicación de la plomería y la gestión de la humedad requieren una planificación cuidadosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Material: Las Encimeras de Piedra Apoyan las Especificaciones Premium
La madera representó el 37% de la participación del mercado de muebles de baño en América del Norte en 2025. Sigue siendo ampliamente utilizada porque puede soportar una amplia gama de estilos de gabinetes, tintes, acabados pintados y rangos de precios. Los tonos cálidos de madera se están utilizando en diseños de baños que buscan superficies de aspecto más natural. Los gabinetes de madera también se adaptan fácilmente a los formatos de muebles de baño independientes que dominan muchos proyectos de renovación. Los fabricantes pueden producir gabinetes de madera y madera de ingeniería de tamaños estandarizados para programas minoristas y pedidos de contratistas. Las opciones de laminado y MDF continúan proporcionando alternativas económicas con propiedades de fabricación consistentes. Estos materiales son relevantes cuando el comprador prioriza el precio, la resistencia a la humedad o la selección de acabados repetibles. La cerámica ocupa un lugar en los baños residenciales compactos y en las aplicaciones comerciales de menor costo. Los productos de metal, vidrio y superficie sólida siguen siendo opciones más especializadas para interiores enfocados en el diseño.
Se prevé que la piedra, incluido el mármol, el cuarzo y el granito, crezca a una CAGR del 8% durante 2026–2031. El crecimiento refleja un mayor uso de encimeras de cuarzo artificial para muebles de baño en proyectos residenciales y de hotelería. Las encimeras de piedra pueden combinarse con acabados de gabinetes de madera, pintados o minerales, lo que brinda a los proveedores opciones para colecciones de mayor valor. Los diseños integrados de encimera y lavabo también pueden simplificar la apariencia de la instalación terminada. El costo de las superficies de piedra puede hacer que esta categoría sea más sensible a los presupuestos de los hogares y a los precios de los contratistas. Los mayores costos de insumos pueden ampliar la brecha entre las encimeras de muebles de baño estándar y los productos de piedra de grado diseñador. El tamaño del mercado de muebles de baño en América del Norte para los productos con encimeras de piedra está estrechamente vinculado a la demanda de renovación premium y las actualizaciones de baños de hoteles.
Por Configuración de Lavabo: Los Lavabos Dobles Ganan Terreno en Renovaciones Más Grandes
Los muebles de lavabo simple representaron el 57% de la participación del mercado de muebles de baño en América del Norte en 2025. Son comunes en baños compactos donde un diseño de una sola pileta se adapta a la plomería existente y al espacio de encimera disponible. Muchos hogares más antiguos tienen instalaciones estándar diseñadas para un solo lavabo. Esto hace que el reemplazo de un lavabo simple sea menos disruptivo que un rediseño que requiere nuevas líneas de suministro y conexiones de desagüe. El formato también puede preservar el espacio de encimera para artículos personales y necesidades de accesibilidad. Una sola pileta puede ser una opción adecuada donde se requiere espacio junto al lavabo para un dispositivo de movilidad o uso asistido. Los fabricantes ofrecen estos muebles en amplias gamas, lo que los hace relevantes para baños principales pequeños, baños secundarios y aseos. También apoyan los presupuestos de renovación de entrada y gama media. Los lavabos sobre encimera y otras configuraciones especializadas de lavabo siguen asociadas con hoteles boutique y viviendas de lujo.
Se prevé que los muebles de lavabo doble crezcan a una CAGR del 7,6% de 2026 a 2031. Son más relevantes para renovaciones de baños principales más grandes, donde se valora el uso simultáneo y mayor almacenamiento. La configuración a menudo se selecciona cuando los propietarios remodelan una suite principal en lugar de simplemente reemplazar un gabinete existente. También puede apoyar a los hogares multigeneracionales que ejercen más demanda sobre los baños compartidos. Las propiedades de hotelería pueden usar diseños de doble lavabo en categorías de habitaciones mejoradas para mejorar la calidad percibida del baño. Estos proyectos generalmente requieren encimeras más anchas, más gabinetes y trabajos de plomería más complejos. El mayor contenido del producto puede aumentar el valor de cada instalación. Los diseños de doble lavabo pueden ser menos prácticos en baños más pequeños porque necesitan suficiente ancho de pared y espacio de circulación.
Por Usuario Final: Los Proyectos Comerciales Crecen Más Rápido que la Demanda Residencial
Las aplicaciones residenciales representaron el 78% de la participación del mercado de muebles de baño en América del Norte en 2025. Los ciclos de reemplazo de los hogares son la principal fuente de demanda porque los gabinetes, lavabos y encimeras de baño se renuevan a medida que envejecen o ya no satisfacen las necesidades del propietario. Los propietarios que permanecen en sus hogares pueden invertir en mejoras de baño sin emprender un traslado completo de la propiedad. Esto apoya una demanda constante en unidades de reemplazo básicas y productos más personalizados. El canal residencial incluye compras de propietarios a través de tiendas minoristas, salas de exposición, diseñadores y vendedores en línea. También incluye proyectos liderados por contratistas donde el mueble de baño se selecciona como parte de una renovación de baño más amplia. Las condiciones de la vivienda existente favorecen los productos que pueden instalarse alrededor de la plomería actual. El trabajo residencial premium contribuye a la demanda de encimeras de piedra, lavabos dobles, iluminación integrada y herrajes coordinados.
Se prevé que las aplicaciones comerciales se expandan a una CAGR del 8,7% durante 2026-2031. Las renovaciones de hoteles, los edificios de alquiler construidos para ese fin, las instalaciones de atención médica y las propiedades de vivienda asistida pueden generar pedidos de compra más grandes y predecibles. Estos compradores a menudo necesitan productos que cumplan con los requisitos de durabilidad, accesibilidad e instalación en muchas habitaciones. Las especificaciones estandarizadas pueden simplificar los pedidos y el mantenimiento para los propietarios de propiedades. La reurbanización del antiguo Mirage en Las Vegas por parte de Hard Rock ilustra la escala del trabajo de accesorios de baño en un importante proyecto de hotelería. Los pedidos comerciales pueden tener un valor promedio más alto porque cubren unidades repetidas en lugar de compras individuales de hogares. Esto hace que las capacidades de venta directa sean importantes para los fabricantes que atienden a contratistas, promotores y operadores de hoteles. Los productos también deben cumplir con los estándares de accesibilidad y materiales relevantes.
Por Canal de Distribución: La Compra Directa Cambia las Prácticas de Adquisición
B2C y minorista representaron el 63% de la participación del mercado de muebles de baño en América del Norte en 2025. Los centros de mejoras del hogar siguen siendo importantes para las compras de valor y gama media porque ofrecen surtidos estandarizados, disponibilidad local y productos relacionados con proyectos en un solo lugar. Las tiendas de muebles especializadas y las salas de exposición de marcas atienden a compradores que desean mayor apoyo de diseño u opciones de gama alta. Los puntos de venta minoristas permiten a los consumidores comparar acabados, disposiciones de almacenamiento, materiales de encimera y configuraciones de lavabo antes de la compra. Esto puede ser importante para los muebles de baño porque son accesorios visibles que deben adaptarse al diseño de la habitación. El comercio minorista también apoya a los contratistas que compran productos de reemplazo para proyectos de renovación más pequeños. El comercio minorista en línea se está volviendo más relevante, donde los consumidores pueden revisar dimensiones, acabados, orientación de instalación y opciones de entrega. Las herramientas digitales de planificación de habitaciones pueden reducir la incertidumbre antes de que se pida un accesorio grande. Otros formatos minoristas atienden compras de menor precio y necesidades de reemplazo más inmediatas.
Se prevé que las adquisiciones B2B y directas del fabricante crezcan a una CAGR del 8,90% durante 2026-2031. Los promotores y operadores de hotelería utilizan la compra directa cuando necesitan productos consistentes en muchas unidades. Este enfoque puede dar a los compradores un control más claro sobre las especificaciones del producto, las cantidades de pedido y los plazos de entrega. También puede reducir el número de intermediarios involucrados en un proyecto grande. Los fabricantes se benefician cuando las relaciones directas crean demanda recurrente de clientes multifamiliares, de alquiler construido para ese fin, de vivienda estudiantil y de hoteles. El cumplimiento sigue siendo importante para los gabinetes con núcleo de madera utilizados en trabajos comerciales. Los requisitos de la Fase 2 de CARB y de la TSCA establecen una línea de base para los productos de madera compuesta en la cadena de suministro de América del Norte. Los proveedores que pueden documentar el cumplimiento pueden ser más creíbles ante los compradores profesionales.
Análisis Geográfico
Estados Unidos representó el 71% de la participación del mercado de muebles de baño en América del Norte en 2025. Su posición refleja la escala de la vivienda ocupada por sus propietarios, el acceso minorista maduro y una profunda red de remodeladores, diseñadores y contratistas. La porción estadounidense del tamaño del mercado de muebles de baño en América del Norte está respaldada por el reemplazo práctico de accesorios y los proyectos de baños premium.
Canadá tiene un perfil de demanda impulsado por la renovación que comparte varias características con Estados Unidos. Los elevados costos de financiamiento y construcción pueden hacer que los compradores sean más selectivos en cuanto al momento y el alcance del proyecto. La Asociación Canadiense de Constructores de Viviendas reportó una lectura neutral del Índice del Mercado de Renovación de 48,3 para el segundo semestre de 2025, mientras que el subíndice de Condiciones Futuras promedió 35,2. Canadá sigue contribuyendo con una base de reemplazo estable a través de actualizaciones de baños específicas y reemplazos prácticos de gabinetes.
Se prevé que México crezca a una CAGR del 7,20% durante 2026-2031, la tasa más rápida de la región. Su papel combina la demanda local de construcción y renovación con su valor como ubicación de fabricación para el suministro de América del Norte. La actividad habitacional en los corredores industriales del norte puede apoyar las compras en ciudades en expansión como Monterrey, Juárez y Saltillo. Los proyectos de hotelería crean una demanda adicional de especificaciones de baños comerciales. El país sirve tanto como geografía de demanda como base de suministro para proyectos regionales bajo el Acuerdo entre Estados Unidos, México y Canadá.
Panorama Competitivo
El mercado de muebles de baño en América del Norte está fragmentado, con proveedores establecidos en el extremo premium y muchos participantes más pequeños en el mercado medio. MasterBrand completó su fusión de acciones totales con American Woodmark el 28 de mayo de 2026, creando lo que las empresas describen como el portafolio más completo de marcas de gabinetes en América del Norte. Kohler lanzó la colección Claude con Studio McGee en mayo de 2026, combinando tamaños de muebles de baño de 24 pulgadas a 72 pulgadas con encimeras de cuarzo Carrara y opciones eléctricas integradas. Esta estrategia vincula el diseño de productos premium con la participación del consumidor a través de la Kohler Store by Hajoca en Trolley Square, Salt Lake City.
LIXIL y American Bath Group anunciaron una asociación estratégica en América del Norte en abril de 2025. American Bath Group recibió derechos exclusivos para producir y distribuir productos de baño bajo las marcas American Standard, DXV y Eljer. También adquirió activos de fabricación específicos de LIXIL en Ohio y México. Masco integró Liberty Hardware en Delta Faucet Company a partir de enero de 2026. Estas acciones muestran cómo las empresas más grandes están organizando portafolios de productos relacionados con el baño y capacidades de canal más amplios.
Los fabricantes regionales y las marcas de importación directa compiten donde los compradores priorizan el precio, la entrega y las dimensiones estándar. Los proveedores establecidos retienen ventajas en pruebas, soporte de garantía, documentación de cumplimiento y acceso minorista. Las empresas premium están añadiendo iluminación coordinada, almacenamiento, características eléctricas y accesorios para diferenciar sus colecciones. El mercado de muebles de baño en América del Norte sigue siendo competitivo, con marcas premium sólidas y muchos participantes más pequeños en los segmentos medio y de valor.
Líderes de la Industria de Muebles de Baño en América del Norte
Kohler Co.
Masco Corporation
MasterBrand, Inc.
LIXIL Corporation
Fortune Brands Innovations, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: MasterBrand, Inc. completó su fusión de acciones totales con American Woodmark Corporation el 28 de mayo de 2026, combinando dos de los mayores fabricantes de gabinetes y muebles de baño de América del Norte. American Woodmark se convirtió en una subsidiaria de propiedad total y fue retirada de la lista del Nasdaq.
- Mayo de 2026: Kohler Co. presentó la colección de baño Claude en asociación con Studio McGee, que abarca muebles de baño en tamaños de 24 a 72 pulgadas con encimeras de cuarzo Carrara, herrajes Malin y opciones eléctricas integradas en acabados Roble Blanco, Roble Draper y Blanco. La colección también incluyó un inodoro inteligente, bañera independiente, lavabos de consola, lavabos bajo encimera y espejos. Kohler abrió su primera tienda minorista en Utah, un espacio de 9.584 pies cuadrados con 10 suites y 23 viñetas de productos en Trolley Square en Salt Lake City.


Alcance del Informe del Mercado de Muebles de Baño en América del Norte
| Independiente / De Pie |
| Montado en Pared / Flotante |
| De Esquina |
| Madera |
| Cerámica |
| Piedra (Mármol, Cuarzo, Granito) |
| Laminado / MDF |
| Otros (Metal, Vidrio, Superficie Sólida) |
| Lavabo Simple |
| Lavabo Doble |
| Otros (p. ej., Sobre Encimera, Múltiple Integrado) |
| Residencial |
| Comercial |
| B2C/Minorista | Centros de Mejoras del Hogar |
| Tiendas de Muebles Especializadas (incluidas las tiendas exclusivas de marca) | |
| En Línea | |
| Otros Canales de Distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | |
| B2B/Directamente de los Fabricantes |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Instalación | Independiente / De Pie | |
| Montado en Pared / Flotante | ||
| De Esquina | ||
| Por Material | Madera | |
| Cerámica | ||
| Piedra (Mármol, Cuarzo, Granito) | ||
| Laminado / MDF | ||
| Otros (Metal, Vidrio, Superficie Sólida) | ||
| Por Configuración de Lavabo | Lavabo Simple | |
| Lavabo Doble | ||
| Otros (p. ej., Sobre Encimera, Múltiple Integrado) | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C/Minorista | Centros de Mejoras del Hogar |
| Tiendas de Muebles Especializadas (incluidas las tiendas exclusivas de marca) | ||
| En Línea | ||
| Otros Canales de Distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | ||
| B2B/Directamente de los Fabricantes | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de muebles de baño en América del Norte?
Los proyectos de reemplazo, el gasto de los propietarios en renovaciones y las actualizaciones de baños comerciales apoyan la demanda. Se proyecta que el gasto de los propietarios en mejoras del hogar en Estados Unidos alcance los 518 mil millones de USD para finales de 2026.
¿Qué tan grande es el mercado de muebles de baño en América del Norte?
El mercado de muebles de baño en América del Norte se estima en 13,70 mil millones de USD en 2026 y se prevé que alcance los 18,60 mil millones de USD en 2031.
¿Qué tipo de instalación está creciendo más rápido?
Se prevé que los muebles de baño montados en pared y flotantes crezcan a una CAGR del 8,4% de 2026 a 2031, mientras que las unidades independientes mantuvieron la participación líder del 59% en 2025.
¿Qué material tiene las mejores perspectivas de crecimiento para los muebles de baño?
Por material, la madera representó el 37,00% del mercado en 2025, mientras que se proyecta que la piedra crezca a la CAGR más rápida del 8,00% durante 2026–2031.
Última actualización de la página el:



