
Tamaño y Participación del Mercado de Muebles de Baño en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
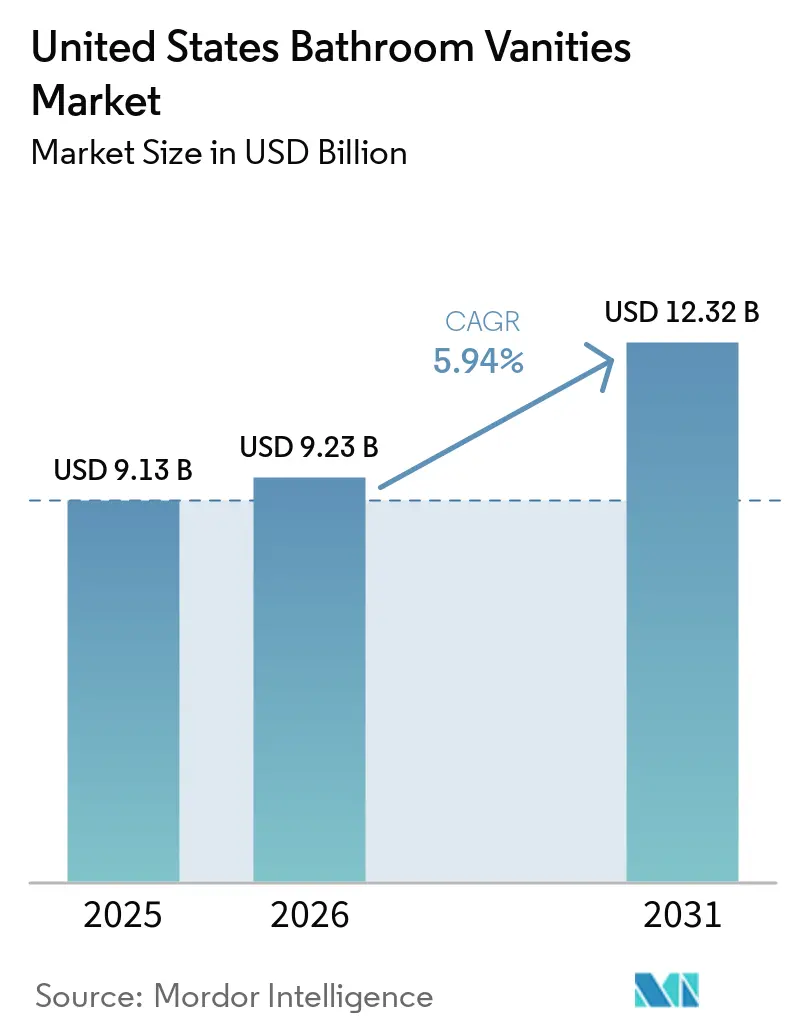
| Tamaño del mercado en el año base (2025) | 9.13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.94 % |
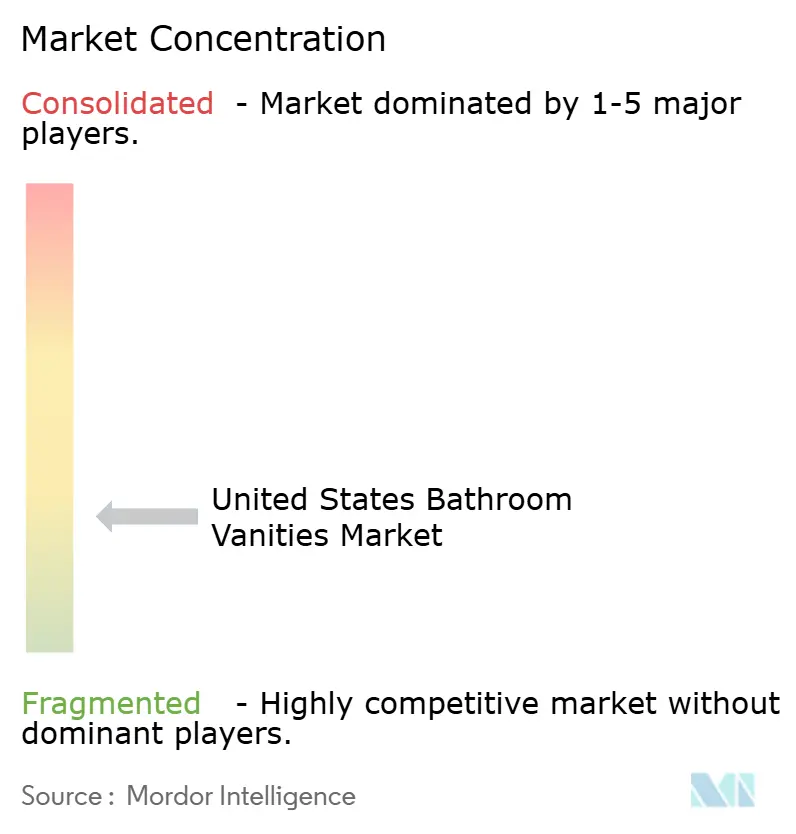
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Baño en Estados Unidos por Mordor Intelligence
El tamaño del mercado de muebles de baño en Estados Unidos fue valorado en 9,13 mil millones de USD en 2025 y se estima que crecerá desde 9,23 mil millones de USD en 2026 hasta alcanzar los 12,32 mil millones de USD en 2031, a una CAGR del 5,94% durante el período de pronóstico (2026-2031). Se espera que los gastos de remodelación de los propietarios respalden la demanda de muebles de baño de reemplazo, especialmente en proyectos que mejoran el baño sin cambiar toda la vivienda. El mercado de muebles de baño en Estados Unidos también se beneficia cuando los propietarios permanecen en sus hogares actuales y destinan el capital disponible a mejoras visibles. Los aranceles más altos sobre los muebles de baño importados están cambiando las decisiones de abastecimiento y pueden favorecer a los proveedores con producción nacional o cadenas de suministro más diversificadas. Se espera que el trabajo de renovación profesional crezca más rápido que las actividades de bricolaje, lo que da a los fabricantes más razones para establecer relaciones con diseñadores, contratistas y salas de exposición. El mercado de muebles de baño en Estados Unidos tiene oportunidades en proyectos de baños accesibles, especificaciones premium y trabajos de renovación comercial donde la entrega confiable y los acabados consistentes son importantes.
Conclusiones Clave del Informe
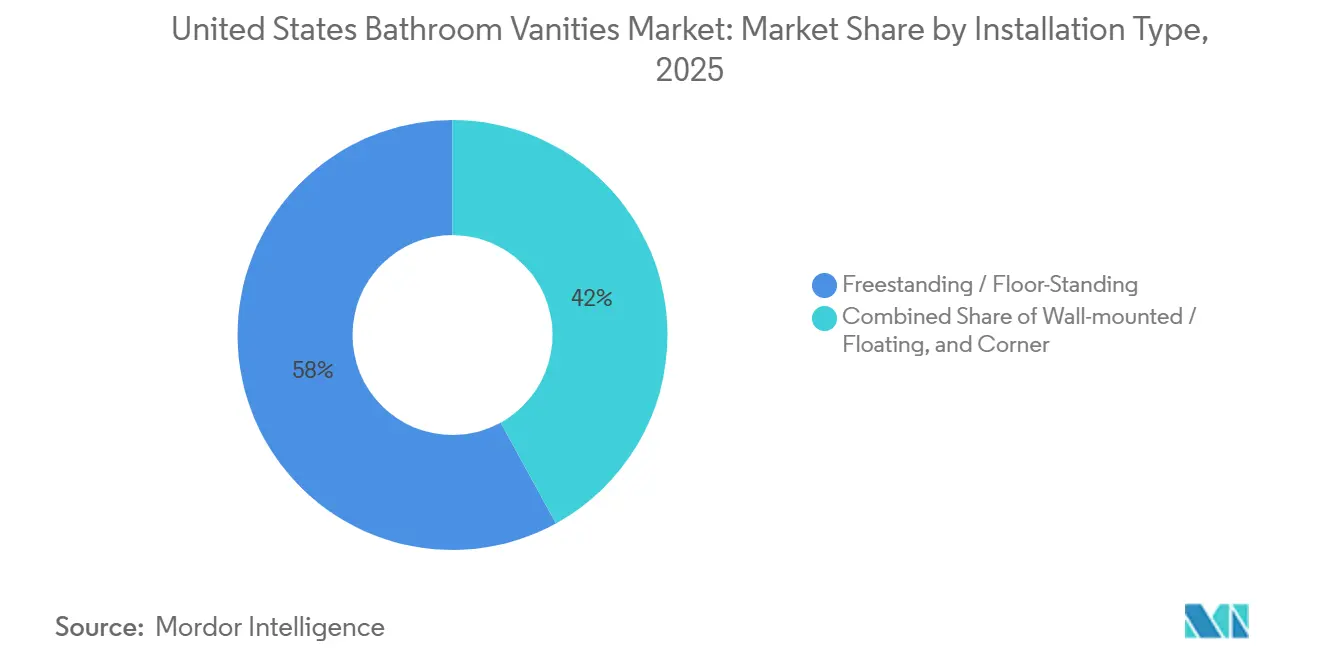
- Por tipo de instalación, los formatos independientes lideraron con el 58,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025, mientras que las configuraciones montadas en pared registraron la CAGR más rápida del 7,26% hasta 2031.
- Por material, la madera representó el 34,60% de la participación del mercado de muebles de baño en Estados Unidos en 2025, y la piedra registró la CAGR más alta del 7,74% hasta 2031.
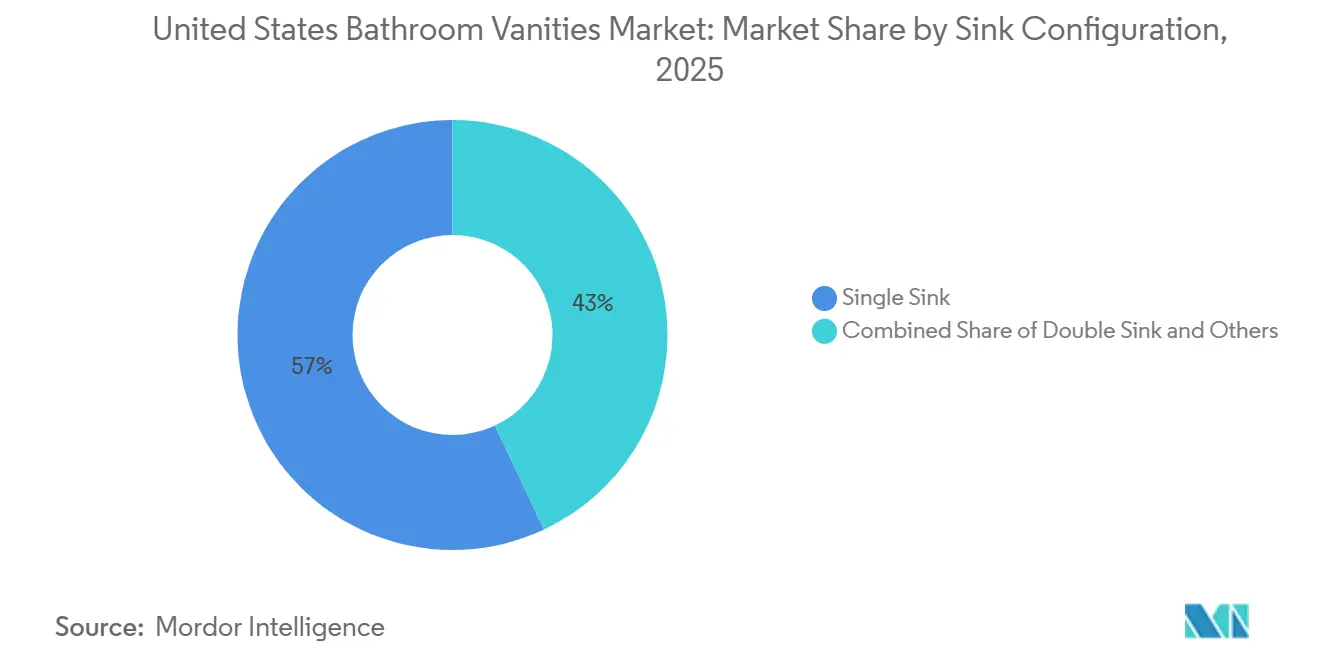
- Por configuración de lavabo, las unidades de lavabo individual representaron el 57,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025, mientras que las unidades de doble lavabo avanzaron a una CAGR del 6,99%.
- Por usuario final, el sector residencial representó el 82,30% de la participación del mercado de muebles de baño en Estados Unidos en 2025, mientras que la demanda comercial se expandió a una CAGR del 7,56% hasta 2031.
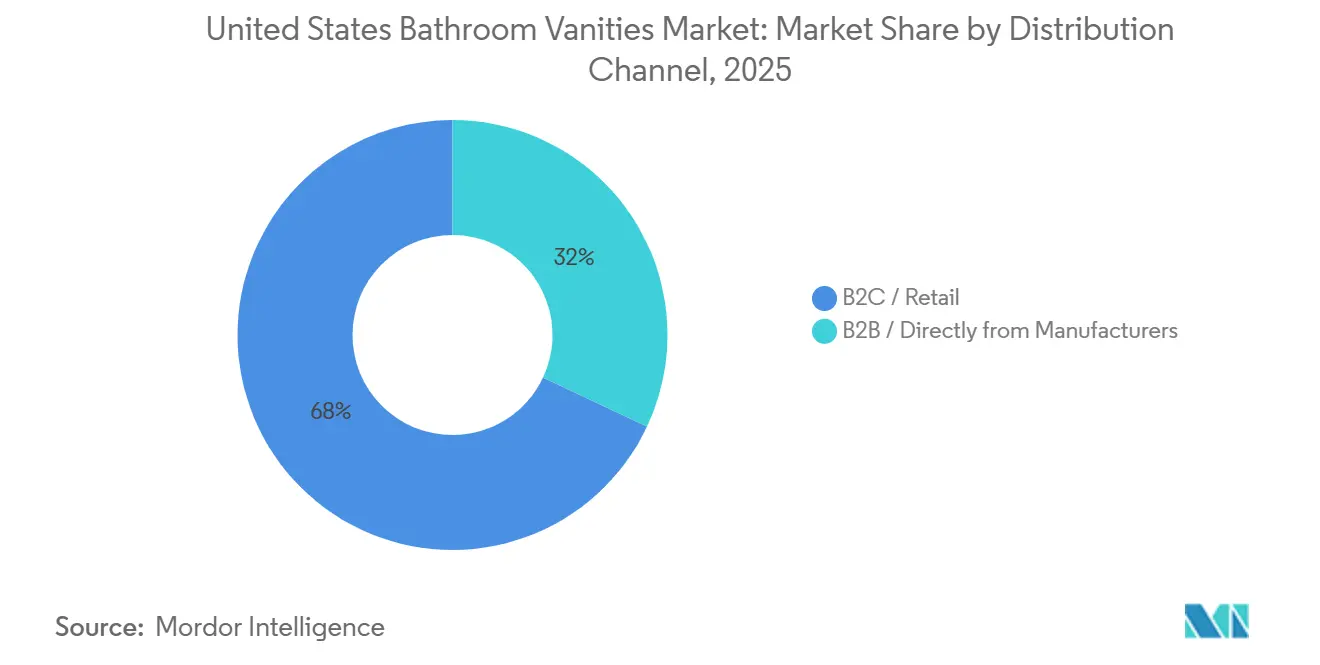
- Por canal de distribución, B2C/minorista contribuyó con el 68,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025, mientras que el B2B directo registró la CAGR más rápida del 7,97%.
- Por geografía, el Sureste lideró con el 24,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025, mientras que el Suroeste registró la CAGR más rápida del 8,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Muebles de Baño en Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Remodelación y Reemplazo de Baños | +1.8% | Nacional, concentrada en el Sureste y el Oeste | Corto plazo (≤ 2 años) |
| Renovación Premium y Mejoras Orientadas al Diseño | +0.9% | Nacional, más fuerte en las áreas metropolitanas costeras y el Oeste Montañoso | Mediano plazo (2-4 años) |
| Integración de Hogar Inteligente y Características Electrificadas de Muebles de Baño | +0.7% | Nacional, liderado por proyectos urbanos premium | Mediano plazo (2-4 años) |
| Remodelación de Baños en Hostelería y Sector Comercial | +0.6% | Nacional, concentrada en el Sureste, Suroeste y ciudades de acceso | Mediano plazo (2-4 años) |
| Descubrimiento de Productos y Personalización a través del Comercio Electrónico | +0.5% | Nacional, mayor penetración en mercados urbanos y suburbanos | Corto plazo (≤ 2 años) |
| Envejecimiento en el Hogar y Requisitos de Diseño Universal | +0.4% | Nacional, más fuerte en los corredores de jubilación del Cinturón Solar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Remodelación y Reemplazo de Baños Sostiene el Volumen Base
Los proyectos de baño siguieron siendo la categoría de trabajo más común para los remodeladores profesionales en 2025, según la Asociación Nacional de Constructores de Viviendas[1]. El gasto medio en la remodelación del baño principal alcanzó los 15.000 USD en 2025, y las remodelaciones importantes tuvieron un costo medio de 22.000 USD[2]. El mercado de muebles de baño en Estados Unidos cuenta con una base de reemplazo recurrente porque un mueble de baño puede actualizar el almacenamiento y la apariencia sin requerir un rediseño completo de la habitación. Los propietarios que eligen renovar en su lugar pueden priorizar este cambio visible dentro de un proyecto parcial de baño. Esta demanda puede mantenerse activa incluso cuando la construcción de nuevas viviendas varía según la región.
Las Renovaciones Premium y las Mejoras Orientadas al Diseño Desplazan el Gasto Hacia Precios de Venta Más Altos
El 10% de los proyectos de renovación de baño con mayor gasto alcanzó los 60.000 USD en 2024, en comparación con una mediana de 22.000 USD para los proyectos importantes. La Asociación Nacional de Cocinas y Baños espera que el gasto en cocinas y baños liderado por profesionales crezca un 4,4% en 2026, en comparación con el 0,6% para el gasto en bricolaje. Esto respalda la demanda de productos que combinan carpintería, encimeras, herrajes, iluminación y opciones eléctricas. La colección Claude de Kohler, lanzada con Studio McGee en mayo de 2026, incluyó tamaños de muebles de baño de 24 a 72 pulgadas con encimeras de cuarzo Carrara y opciones eléctricas integradas[3]. El mercado de muebles de baño en Estados Unidos se beneficia cuando las salas de exposición, los diseñadores y los programas para profesionales ayudan a los compradores a seleccionar estos productos más detallados.
La Integración de Hogar Inteligente y las Características Electrificadas de los Muebles de Baño Crean una Nueva Capa de Especificación
La iluminación integrada, las funciones antivaho, las superficies de carga, los enchufes en cajones y los controles conectados forman parte del conjunto de características descritas para los muebles de baño de mayor precio. El mercado de muebles de baño en Estados Unidos puede ganar valor cuando estas funciones están diseñadas en el producto en lugar de venderse como accesorios separados. Son más relevantes cuando el trabajo eléctrico, los espejos y la carpintería se planifican juntos. Los espejos inteligentes y los controladores de enchufes conectados también hacen que la compatibilidad sea importante en viviendas y proyectos comerciales. Los fabricantes necesitan especificaciones claras y orientación de instalación a medida que estas características se vuelven más comunes en los trabajos de renovación premium.
La Remodelación de Baños en Hostelería y el Sector Comercial Aceleran el Volumen B2B
Se proyecta que el trabajo comercial sea el segmento de usuario final de más rápido crecimiento, con una CAGR del 7,56% hasta 2031. El mercado de muebles de baño en Estados Unidos puede beneficiarse del trabajo de renovación hotelera porque los operadores a menudo reemplazan los accesorios de habitaciones repetidas en lotes. Los estándares de marca, la coincidencia de acabados y los calendarios de entrega gestionados hacen que la fiabilidad del proveedor sea importante en estos proyectos. Las instalaciones sanitarias y de vida para personas mayores pueden requerir formas de acceso inferior, compatibilidad con grifos de palanca y distribuciones con espacio libre para las rodillas. Estos requisitos respaldan las ventas directas, la logística de proyectos y las colecciones comerciales que difieren de las ofertas minoristas estándar para consumidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Materiales Premium e Instalación | -1.2% | Nacional, más agudo en las áreas metropolitanas de alto costo del Noreste y la Costa Oeste | Mediano plazo (2-4 años) |
| Volatilidad de Materias Primas, Flete y Adquisición | -1.0% | Nacional, elevado en los mercados del Sureste y Suroeste dependientes de importaciones | Corto plazo (≤ 2 años) |
| Riesgo de Garantía e Instalación Relacionado con la Humedad | -0.5% | Nacional, mayor en los mercados del Sureste y costeros con alta humedad | Mediano plazo (2-4 años) |
| Costos de Devolución, Daños y Logística Inversa en el Comercio Electrónico | -0.4% | Nacional, mayor en los corredores urbanos y suburbanos con alto comercio electrónico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Costo de Materiales Premium e Instalación Limita el Universo Direccionable del Mercado Medio
El gasto medio planificado en renovación cayó a 15.000 USD en 2026 desde 20.000 USD en 2025. Esto puede reducir el alcance del proyecto incluso cuando los propietarios siguen interesados en la renovación del baño. La instalación profesional puede representar una gran parte del presupuesto de un proyecto, especialmente cuando se requieren cambios de fontanería o accesibilidad. Los compradores pueden aplazar el reemplazo, conservar un armario existente o elegir un producto de menor costo cuando el costo total del proyecto aumenta. El mercado de muebles de baño en Estados Unidos sigue siendo más vulnerable entre los hogares sensibles al precio que entre los compradores que buscan renovaciones premium.
La Volatilidad de Materias Primas, Flete y Adquisición Altera la Economía de la Cadena de Suministro
Una proclamación presidencial de septiembre de 2025 impuso un arancel del 25% sobre los muebles de baño importados a partir del 14 de octubre de 2025, y la tasa aumentó al 50% el 1 de enero de 2026[4]. La misma acción impuso un arancel del 10% sobre la madera blanda y la madera aserrada. Los productos terminados, los insumos de madera, los herrajes y los materiales de superficie pueden enfrentar presión de adquisición. Los productores nacionales siguen expuestos porque pueden utilizar materiales, herrajes y acabados importados. Esto hace que el abastecimiento diversificado, la producción nacional y el inventario confiable sean más importantes en todo el mercado de muebles de baño en Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Instalación: Los Modelos Independientes Mantienen la Base Más Amplia Mientras las Unidades Flotantes Ganan Impulso
Las unidades independientes y de suelo representaron el 58,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025. Su posición refleja la compatibilidad con las instalaciones de fontanería más antiguas, donde una renovación cosmética no requiere cambios extensos en las ubicaciones del desagüe o el sifón. El tamaño del mercado de muebles de baño en Estados Unidos para las unidades independientes está respaldado por la gran base de viviendas construidas antes del año 2000. Estas unidades también se adaptan a una amplia selección de estilos de habitación, incluidos los diseños shaker, de transición y contemporáneos. Esa variedad ayuda a los proveedores a atender tanto los reemplazos de nivel básico como los trabajos más personalizados de baño principal. Los proyectos de renovación en hostelería también pueden favorecer los productos de suelo cuando el refuerzo de la pared aumentaría los costos de construcción. El formato sigue siendo práctico donde los calendarios y presupuestos de renovación no permiten cambios estructurales importantes.
Se proyecta que las unidades montadas en pared y flotantes crezcan a una CAGR del 7,26% hasta 2031. Su atractivo está vinculado a las líneas visuales abiertas en apartamentos multifamiliares y a la facilidad de limpieza del suelo en entornos comerciales. El mercado de muebles de baño en Estados Unidos otorga a estos productos un papel en proyectos donde un baño está diseñado para lograr un efecto visual más espacioso. Las unidades flotantes a menudo necesitan bloqueo de pared o anclajes reforzados, lo que requiere una coordinación más temprana entre diseñadores, contratistas e instaladores. Esto puede desplazar la selección desde las compras minoristas lideradas por el propietario hacia la especificación profesional. El cambio respalda las colecciones premium que se venden a través de salas de exposición y relaciones comerciales. Los muebles de esquina atienden una necesidad menor en los aseos y otros espacios reducidos donde el control de la huella es más importante que la escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: La Madera Lidera en Participación y Crecimiento Proyectado
La madera representó el 34,60% del tamaño del mercado de muebles de baño en Estados Unidos en 2025, y se prevé que la piedra crezca a una CAGR del 7,74% hasta 2031. En un estudio de Houzz, la madera fue seleccionada por 26 de cada 100 propietarios como la opción preferida para el armario del mueble de baño. El material puede adaptarse a diseños de habitaciones tradicionales, de transición y contemporáneos mediante cambios en el acabado, la veta y el perfil de la puerta. La madera de ingeniería con acabados de chapa o laminado puede crear una apariencia de madera a precios más accesibles. Las especificaciones de núcleo de MDF resistente a la humedad también pueden reducir las preocupaciones por la hinchazón en entornos húmedos. Estas opciones amplían el uso de la madera más allá de los proyectos residenciales de mayor precio. También dan a los fabricantes una forma de ofrecer diferentes puntos de precio sin cambiar el aspecto general de una colección.
La cerámica tiene un papel estable en entornos comerciales de alto tráfico y costeros. Los materiales de piedra como el mármol, el cuarzo y el granito se utilizan en viviendas premium y proyectos de hostelería de nivel medio-alto donde la durabilidad y la apariencia de la superficie justifican precios más altos. El mercado de muebles de baño en Estados Unidos también incluye productos de laminado y MDF para baños secundarios, propiedades de alquiler y reemplazos sensibles al presupuesto. Los productos de metal, vidrio y superficie sólida sirven para aplicaciones más pequeñas inspiradas en spas y lideradas por diseñadores. Las condiciones arancelarias están dirigiendo más atención hacia las fuentes de materiales nacionales, incluida la madera de ingeniería y la piedra extraída en el país. La madera dura importada y el cuarzo procesado en China pueden enfrentar una posición de adquisición menos favorable bajo la estructura arancelaria. La estrategia de materiales está, por lo tanto, estrechamente vinculada al posicionamiento de precios y la continuidad del suministro.
Por Configuración de Lavabo: Las Unidades de Lavabo Individual Mantienen la Escala Mientras las Unidades de Doble Lavabo se Expanden Más Rápido
Las configuraciones de lavabo individual representaron el 57,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025. Se utilizan ampliamente en baños secundarios, aseos y baños principales más pequeños. Su tamaño compacto y su precio más bajo respaldan la demanda de reemplazo en propiedades de alquiler, viviendas de primera compra y proyectos de renovación suburbana de nivel básico. El gran parque de viviendas más antiguas también respalda esta configuración porque muchos baños no fueron construidos para armarios más anchos. Las unidades de lavabo individual proporcionan una forma práctica de mejorar el almacenamiento y la apariencia sin rediseñar toda la habitación. Su amplia relevancia las mantiene importantes para los minoristas nacionales y los distribuidores locales. Los formatos de lavabo sobre encimera y de múltiples cubetas integradas tienen un papel menor en proyectos de baño principal liderados por el diseño.
Se proyecta que los muebles de baño de doble lavabo crezcan a una CAGR del 6,99% hasta 2031. El mercado de muebles de baño en Estados Unidos ve demanda para esta configuración cuando los hogares otorgan mayor valor al acceso separado al lavabo en un baño compartido. Estos conjuntos generalmente requieren armarios más anchos y una coordinación de fontanería más profunda que los productos de lavabo individual. Los compradores pueden, por lo tanto, depender más de los contratistas de diseño y construcción y de las salas de exposición al realizar la selección. Esto respalda la especificación profesional y puede mejorar el papel de los programas para profesionales. Los fabricantes y los socios de canal también pueden beneficiarse del paquete de mayor valor. La configuración es más adecuada para proyectos donde la distribución del baño puede soportar el ancho adicional y los requisitos de fontanería.
Por Usuario Final: Los Compradores Residenciales Proporcionan la Base Mientras la Demanda Comercial Añade Crecimiento
Los compradores residenciales representaron el 82,30% del tamaño del mercado de muebles de baño en Estados Unidos en 2025. El segmento está respaldado por más de 140 millones de unidades habitacionales y la persistente importancia del trabajo en baños para los remodeladores profesionales. Houzz informó que casi 1 de cada 2 propietarios que planeaban una renovación tenía un proyecto de baño en su cartera en 2026. La demanda residencial abarca desde unidades de reemplazo compactas hasta renovaciones de baño principal de alto valor. Los proyectos de mayor nivel pueden generar precios de venta promedio más altos a través de armarios más grandes, encimeras premium y iluminación coordinada. Sin embargo, el segmento sigue siendo sensible al costo de la instalación profesional y a los presupuestos generales de renovación del hogar.
Se proyecta que la demanda comercial se expanda a una CAGR del 7,56% hasta 2031. Los hoteles, los centros de salud y las instalaciones de vida para personas mayores tienen necesidades que difieren de los compradores domésticos en términos de consistencia del producto, accesibilidad y calendario de adquisición. El mercado de muebles de baño en Estados Unidos puede atender a estas cuentas a través de diseños que permiten espacio libre en el suelo y accesorios compatibles. Los compradores comerciales pueden realizar pedidos más grandes, pero también requieren calendarios de fabricación confiables y acabados coordinados. Las líneas de productos que satisfacen las necesidades de accesibilidad pueden crear una mejor adecuación para las compras institucionales. Estos pedidos pueden ser menos dependientes de la confianza individual del consumidor. También aumentan la importancia de los equipos de ventas directas y la capacidad de gestión de proyectos.
Por Canal de Distribución: El Minorista Lidera el Valor Actual Mientras las Ventas Directas Crecen Más Rápido
Los canales B2C y minoristas representaron el 68,00% del tamaño del mercado de muebles de baño en Estados Unidos en 2025. Los grandes almacenes de mejoras del hogar respaldan el volumen a través de amplios surtidos y vínculos con programas para contratistas. Las tiendas especializadas de muebles atienden a compradores que necesitan más asistencia con las opciones de diseño y acabados. Las compras en línea respaldan la investigación de productos, especialmente cuando los consumidores comparan dimensiones, almacenamiento y estilo antes de comprar. La visualización mediante realidad aumentada y los procesos de devolución mejorados son factores que pueden reducir la fricción en la selección en línea. El canal minorista sigue siendo importante porque muchos proyectos de baño comienzan con un propietario que explora opciones antes de elegir un contratista. La cobertura del canal debe, por lo tanto, incluir tanto exhibiciones físicas de productos como información digital clara.
Se prevé que las ventas B2B y directas del fabricante crezcan a una CAGR del 7,97% hasta 2031. FGI Industries reportó un crecimiento de ingresos del 2,9% en el segundo trimestre de 2026 y un margen bruto del 33,4%, en comparación con el 28,1% en el segundo trimestre de 2025. La empresa también anunció un centro de distribución en Houston con apertura prevista para finales de 2026. El mercado de muebles de baño en Estados Unidos respalda las ventas directas donde los compradores de hostelería y multifamiliares necesitan consistencia de volumen y plazos de entrega gestionados. La certificación WaterSense también es cada vez más relevante para las especificaciones comerciales. Los canales directos pueden dar a los fabricantes más control sobre la entrega de proyectos, pero requieren capacidad de distribución y servicio al cliente diseñados para pedidos más grandes.
Análisis Geográfico
El Sureste representó el 24,00% de la participación del mercado de muebles de baño en Estados Unidos en 2025. La región se beneficia de la actividad de construcción y renovación de viviendas que respalda la demanda de accesorios de baño. Más del 53% de los 1,5 millones de permisos de construcción nacionales emitidos en 2024 correspondieron al Sur. Florida y Texas registraron 173.326 y 225.756 permisos, respectivamente, en 2025. El mercado de muebles de baño en Estados Unidos tiene una amplia oportunidad en estos estados porque la nueva construcción y la renovación pueden ocurrir al mismo tiempo. La zonificación favorable al crecimiento, el suelo urbanizable y la migración corporativa respaldan la demanda regional de vivienda. Algunas áreas multifamiliares del Cinturón Solar también están gestionando el inventario adicional, lo que puede hacer que el calendario de proyectos a corto plazo sea irregular.
Se prevé que el Suroeste crezca a una CAGR del 8,09% hasta 2031. Arizona registró una construcción de viviendas en máximos de una década en 2024, mientras que el estado sumó 67.000 residentes en 2025. Una cartera de inversiones en semiconductores y centros de datos de más de 200 mil millones de USD está remodelando determinados corredores de empleo en el área de Phoenix. El mercado de muebles de baño en Estados Unidos puede beneficiarse de la demanda de vivienda en torno a estas áreas de empleo, incluso cuando la actividad de permisos a nivel estatal se suavizó en 2025. El Oeste también registró una ganancia anual del 5,3% en los inicios de construcción de viviendas en julio de 2026. Los presupuestos de renovación del Oeste pueden respaldar la demanda de productos premium, ya que el 28% de los encuestados planeaba gastar 50.000 USD o más en renovación.
El Noreste mantuvo la posición regional más pequeña en 2025. Las viviendas multifamiliares más antiguas y densas y los mayores costos de reforma pueden limitar las renovaciones completas de baño en esta región. El mercado de muebles de baño en Estados Unidos sigue teniendo demanda de productos compactos adecuados para baños de menor superficie. Los inicios de construcción de viviendas en el Noreste aumentaron un 11,7% en lo que va del año hasta julio de 2026, respaldados por la construcción de relleno multifamiliar en áreas urbanas. El Medio Oeste registró el mayor descenso nacional en los inicios de construcción de viviendas, cayendo un 27,6% en julio de 2026. Esto crea un entorno de nueva construcción más cauteloso, aunque la demanda de reemplazo sigue siendo relevante en el parque de viviendas establecido.
Panorama Competitivo
Kohler, LIXIL a través de American Standard, MasterBrand y las marcas afiliadas a Masco utilizan la presencia en el comercio minorista nacional, la escala y los programas para diseñadores para mantener su visibilidad. Kohler presentó su colección Charlemont en KBIS 2026 e introdujo el conjunto Claude x Studio McGee en 2026. Estos movimientos combinan un amplio alcance de productos con colecciones que respaldan la especificación profesional. El mercado de muebles de baño en Estados Unidos recompensa este enfoque porque muchos compradores de renovación quieren productos establecidos, pero también esperan un diseño diferenciado. Los grandes proveedores pueden utilizar las redes de salas de exposición, contratistas y minoristas para satisfacer ambas necesidades.
LIXIL celebró una asociación de licencia con American Bath Group en abril de 2025, que cubre los derechos de producción y distribución de los productos de baño American Standard, DXV y Eljer en América del Norte. El acuerdo incluyó la instalación de fabricación de Salem, Ohio, y ciertos activos de Monterrey y Mansfield. La transacción refleja un enfoque de cartera más concentrado y puede crear espacio para otras empresas en las categorías de mobiliario de baño. FGI Industries representa un competidor público más pequeño que está fortaleciendo su infraestructura mayorista. Su planificado centro de distribución en Houston tiene como objetivo ampliar la cobertura B2B de baños y muebles de baño en el sur de Estados Unidos. El mercado de muebles de baño en Estados Unidos ofrece a dichos proveedores una oportunidad cuando pueden ofrecer un cumplimiento confiable y diseños competitivos.
Wyndham Collection, Design Element, Avanity, FGI Industries y Bellaterra Home compiten en el nivel inferior más fragmentado. Su posicionamiento depende de la capacidad de respuesta en diseño, los precios competitivos y el cumplimiento del comercio electrónico. El mercado de muebles de baño en Estados Unidos requiere que estas empresas gestionen el riesgo de devoluciones, los daños en los productos y las cambiantes preferencias de los consumidores mientras compiten con surtidos minoristas más grandes. La colaboración de diseño de Kohler, el acuerdo de licencia de LIXIL y la inversión en distribución de FGI muestran tres respuestas estratégicas distintas. Una respuesta es construir relevancia de diseño premium, otra es simplificar una cartera y otra es mejorar la capacidad de entrega directa.
Líderes de la Industria de Muebles de Baño en Estados Unidos
-
Kohler Co.
-
Master Brands, Inc.
-
Masco Corporation
-
LIXIL Corporation
-
Foremost Groups, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Kohler, junto con Studio McGee, lanzó la colección de baño Claude. El conjunto de baño Claude incluye una línea completa de muebles de baño en tamaños de 24 a 72 pulgadas con encimeras de cuarzo Carrara, opciones eléctricas integradas y cajones de cierre suave en 3 opciones de acabado: White Oak, Draper Oak y White, ampliando la estrategia de especificación de colaboración con diseñadores de Kohler.
- Enero de 2026: Kohler presentó la colección Charlemont, una línea de muebles de baño y baño de inspiración moderna de mediados de siglo, y los productos WasteLAB fabricados en parte con residuos de fabricación post-industriales, reforzando el posicionamiento orientado al diseño y la sostenibilidad.


Alcance del Informe del Mercado de Muebles de Baño en Estados Unidos
Los muebles de baño son accesorios que combinan un lavabo, una encimera y almacenamiento, diseñados para organizar los elementos esenciales y ocultar la fontanería, al tiempo que sirven como punto focal en el diseño del baño. El mercado de muebles de baño en Estados Unidos está segmentado por tipo de instalación, material, configuración de lavabo, usuario final, canal de distribución y geografía. Por tipo de instalación, el mercado está segmentado en independiente, montado en pared y de esquina. Por material, el mercado está segmentado en madera, cerámica, piedra, laminado/MDF y más. Por configuración de lavabo, el mercado está segmentado en individual, doble y otros. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en B2C/minorista y B2B/directo. Por geografía, el mercado está segmentado en el Noreste, Sureste, Medio Oeste, Suroeste y Oeste. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Independiente / De Suelo |
| Montado en Pared / Flotante |
| De Esquina |
| Madera |
| Cerámica |
| Piedra (Mármol, Cuarzo, Granito) |
| Laminado / MDF |
| Otros (Metal, Vidrio, Superficie Sólida) |
| Lavabo Individual |
| Doble Lavabo |
| Otros (p. ej., Lavabo Sobre Encimera, Múltiples Cubetas Integradas) |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes Almacenes de Mejoras del Hogar |
| Tiendas Especializadas de Muebles (incluidas las tiendas exclusivas de marca) | |
| En Línea | |
| Otros Canales de Distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | |
| B2B/Directamente de los Fabricantes |
| Noreste |
| Sureste |
| Medio Oeste |
| Suroeste |
| Oeste |
| Por Tipo de Instalación | Independiente / De Suelo | |
| Montado en Pared / Flotante | ||
| De Esquina | ||
| Por Material | Madera | |
| Cerámica | ||
| Piedra (Mármol, Cuarzo, Granito) | ||
| Laminado / MDF | ||
| Otros (Metal, Vidrio, Superficie Sólida) | ||
| Por Configuración de Lavabo | Lavabo Individual | |
| Doble Lavabo | ||
| Otros (p. ej., Lavabo Sobre Encimera, Múltiples Cubetas Integradas) | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Almacenes de Mejoras del Hogar |
| Tiendas Especializadas de Muebles (incluidas las tiendas exclusivas de marca) | ||
| En Línea | ||
| Otros Canales de Distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.) | ||
| B2B/Directamente de los Fabricantes | ||
| Por Geografía | Noreste | |
| Sureste | ||
| Medio Oeste | ||
| Suroeste | ||
| Oeste | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los muebles de baño en Estados Unidos hasta 2031?
Se proyecta que la categoría crezca a una CAGR del 5,94% de 2026 a 2031, alcanzando los 12,32 mil millones de USD en 2031.
¿Qué tipo de instalación lidera las ventas de muebles de baño en Estados Unidos?
Las unidades independientes y de suelo lideraron con el 58,00% del valor de 2025 porque funcionan con las instalaciones de fontanería existentes más comunes.
¿Qué material de mueble de baño está creciendo más rápido?
Se proyecta que la piedra sea el material de más rápido crecimiento con una CAGR del 7,74% hasta 2031, tras representar el 34,60% del valor de 2025.
¿Por qué los muebles de baño montados en pared están ganando demanda?
Se prevé que las unidades montadas en pared crezcan a una CAGR del 7,26% porque favorecen las distribuciones visuales abiertas y facilitan el mantenimiento del suelo.
¿Qué grupo de compradores se espera que se expanda más rápido en el mercado de muebles de baño?
Se proyecta que los compradores comerciales crezcan a una CAGR del 7,56% hasta 2031, respaldados por los requisitos de hostelería, atención sanitaria y vida para personas mayores.


 Sus datos están seguros y nunca se venden ni se comparten.
