
Tamaño y Participación del Mercado de Equipos de Tiro con Arco
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.65 % |
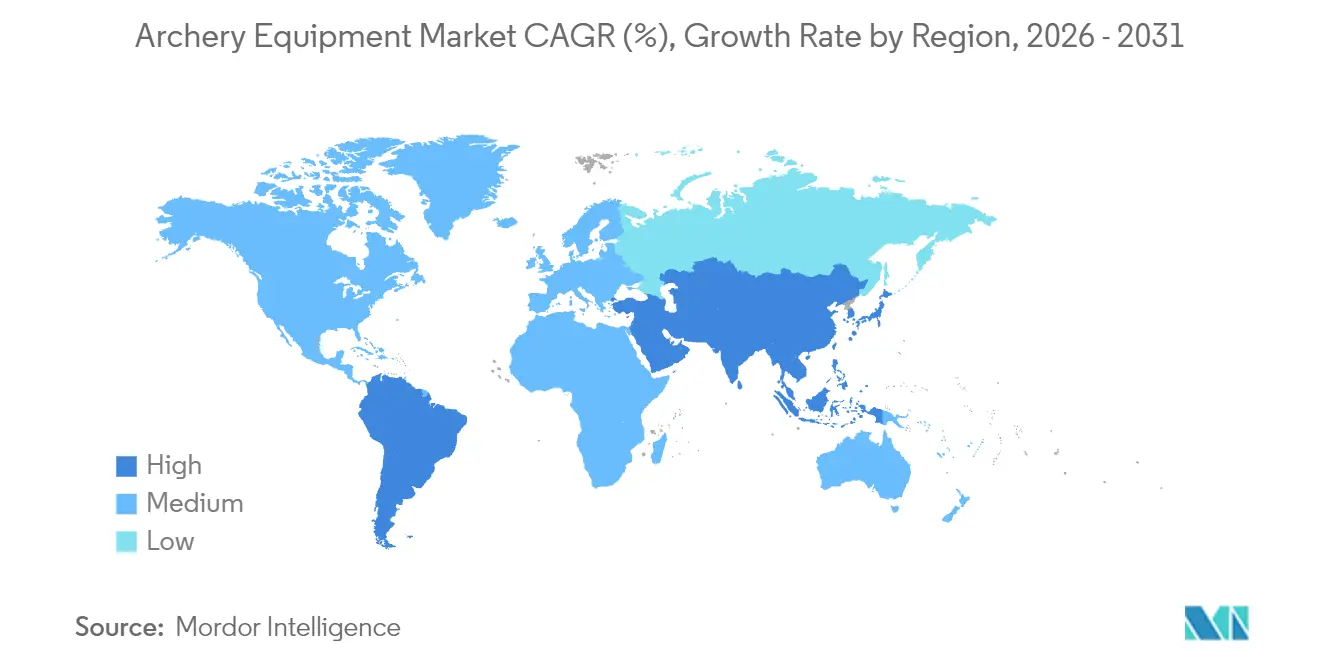
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
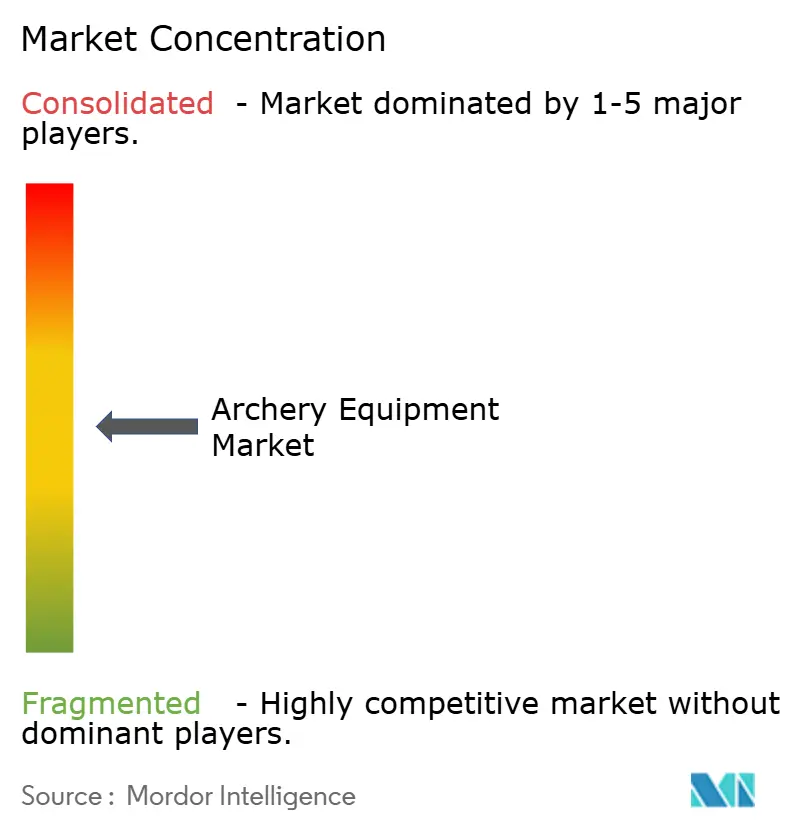
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Tiro con Arco por Mordor Intelligence
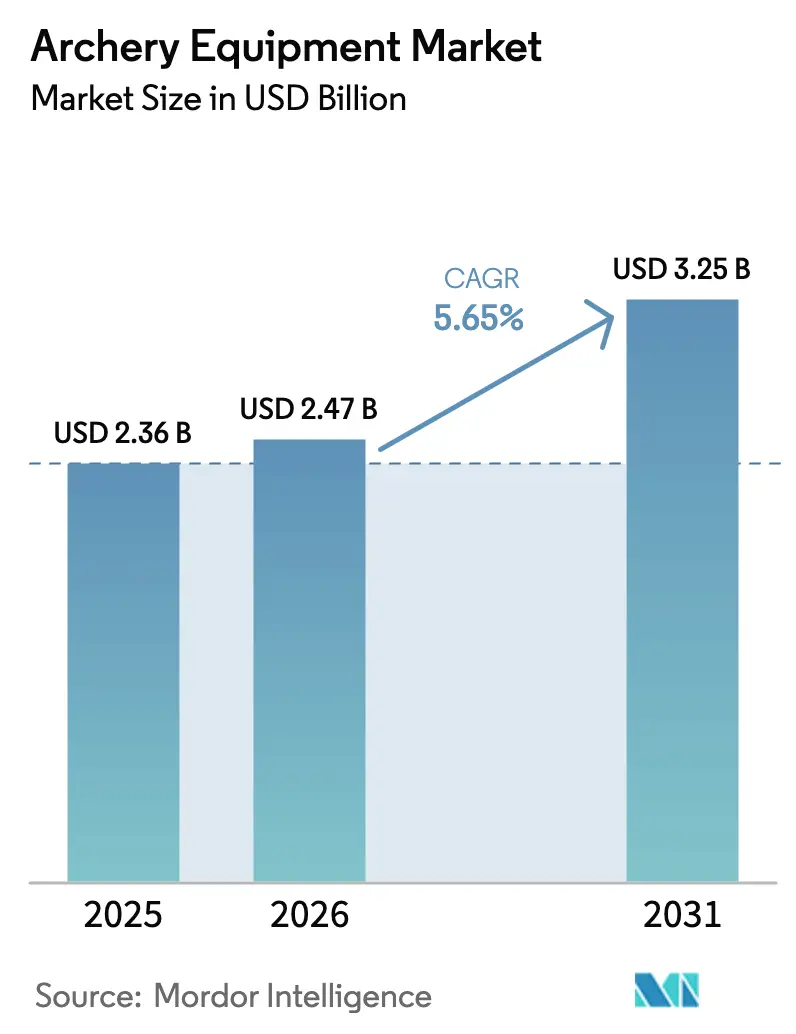
El tamaño del mercado de equipos de tiro con arco fue valorado en USD 2,36 mil millones en 2025 y se estima que crecerá desde USD 2,47 mil millones en 2026 hasta alcanzar USD 3,25 mil millones en 2031, a una CAGR del 5,65% durante el período de previsión (2026-2031). El mercado global de equipos de tiro con arco está experimentando un crecimiento impulsado por tendencias en recreación, deportes y estilo de vida. El aumento de la participación en actividades al aire libre y de aventura, particularmente entre los grupos demográficos más jóvenes, está fomentando el interés en el tiro con arco tanto como pasatiempo como actividad física. Según la Asociación de Comercio de Tiro con Arco, la participación en el tiro con arco en los Estados Unidos ha crecido significativamente, pasando de 7 millones en 2000 a más de 19 millones en 2025[1]Fuente: Programa Nacional de Tiro con Arco en las Escuelas, "NASP® Acreditado en las Tasas de Participación Dominante de Arqueros Jóvenes en el Nuevo Informe Federal," naspschools.org. La creciente popularidad de los eventos competitivos y los programas de entrenamiento a nivel escolar o de club está aumentando aún más la demanda de arcos, flechas y equipos de protección. La exposición mediática a través de contenidos históricos, de fantasía y relacionados con el deporte ha incrementado la conciencia y el atractivo cultural, animando a los usuarios primerizos a involucrarse con el deporte. Los avances tecnológicos, como los materiales compuestos ligeros, las miras de precisión y los diseños ergonómicos, están mejorando la usabilidad y la seguridad de los equipos, atrayendo a más participantes principiantes. Factores adicionales, como el aumento de la participación femenina, la expansión de los campos de tiro con arco y el turismo deportivo, y el aumento de los ingresos disponibles en las economías en desarrollo, también están contribuyendo al crecimiento del mercado. Además, el crecimiento del comercio electrónico, las instalaciones deportivas de bricolaje en patios traseros y las tradiciones de caza en regiones específicas apoyan los ciclos de reemplazo y actualización, sustentando colectivamente la demanda global de equipos de tiro con arco.
Conclusiones Clave del Informe
- Por tipo de producto, los arcos lideraron con una participación de ingresos del 49,41% en 2025, mientras que se proyecta que las dianas avancen a una CAGR del 6,73% hasta 2031.
- Por usuario final, los adultos representaron una participación del 80,84% en 2025, y se prevé que el segmento de niños se expanda a una CAGR del 7,01% durante 2026-2031.
- Por categoría, el segmento masivo mantuvo una participación de ingresos del 70,73% en 2025, y se prevé que los productos premium crezcan a una CAGR del 6,91% durante el mismo período.
- Por canal de distribución, las tiendas minoristas físicas captaron el 66,71% de los ingresos de 2025, mientras que se espera que las tiendas minoristas en línea registren una CAGR del 7,53% hasta 2031.
- Por geografía, América del Norte lideró con una participación de ingresos del 34,32% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,24% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Equipos de Tiro con Arco
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovado interés del consumidor en deportes tradicionales y patrimoniales | +0.6% | Global, con mayor resonancia en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación continua y mejoras tecnológicas en equipos de tiro con arco | +0.9% | Global, liderado por centros de fabricación en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cobertura mediática y grandes eventos deportivos que impulsan la visibilidad | +0.7% | Global, impacto máximo en las regiones anfitrionas de los Juegos Olímpicos (Europa 2024, América del Norte 2028) | Corto plazo (≤ 2 años) |
| Crecimiento de centros de entrenamiento, academias y programas de formación a nivel escolar | +0.8% | Núcleo en América del Norte y Asia-Pacífico, con expansión hacia Europa y América del Sur | Mediano plazo (2-4 años) |
| Creciente adopción del tiro con arco tanto para la práctica competitiva como para el ocio | +0.9% | Global, con una adopción acelerada en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Creciente enfoque en la salud personal y el estado físico | +0.6% | Global, particularmente en centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovado interés del consumidor en deportes tradicionales y patrimoniales
La creciente apreciación por los deportes de raíz cultural y patrimonial está impulsando la demanda en el mercado global de equipos de tiro con arco. Los consumidores buscan cada vez más actividades que ofrezcan conexiones históricas, atención plena y desarrollo de habilidades más allá de las rutinas de fitness convencionales centradas en el gimnasio. El tiro con arco ha ganado una renovada atención tanto como actividad recreativa como educativa. Las familias, las escuelas y las organizaciones comunitarias están introduciendo el deporte a las generaciones más jóvenes para fomentar la concentración, la disciplina y el compromiso al aire libre, posicionándolo como una alternativa a las actividades de ocio basadas en pantallas. Este resurgimiento es particularmente notable entre niños y adolescentes, con programas de entrenamiento estructurados que crean vías de participación a largo plazo. Según el informe "Tiro al Blanco en los Estados Unidos: Participación, Demografía y Relación con la Caza y la Pesca" publicado en marzo de 2025, la participación en el tiro con arco es más alta entre los jóvenes de 6 a 15 años. Este crecimiento está respaldado por la expansión del Programa Nacional de Tiro con Arco en las Escuelas (NASP), que ha llegado a más de 23,5 millones de estudiantes en más de 9.500 escuelas en los Estados Unidos[2]Fuente: Programa Nacional de Tiro con Arco en las Escuelas, "NASP® Acreditado en las Tasas de Participación Dominante de Arqueros Jóvenes en el Nuevo Informe Federal," naspschools.org. La exposición temprana a través de dichos programas fomenta la participación continua hasta la edad adulta, impulsando una demanda sostenida de equipos, actualizaciones y membresías en clubes. Además, los festivales culturales, las recreaciones históricas y las competiciones deportivas tradicionales en diversas regiones están reforzando la identidad del tiro con arco como actividad patrimonial en lugar de un deporte de nicho. Este posicionamiento cultural fortalece el compromiso del consumidor a largo plazo y apoya la demanda global de equipos de tiro con arco.
Innovación continua y mejoras tecnológicas en equipos de tiro con arco
Los avances en materiales, ingeniería de diseño y accesorios para mejorar el rendimiento están impulsando significativamente el crecimiento en el mercado global de equipos de tiro con arco. Los fabricantes están desarrollando arcos de fibra de carbono ligera y materiales compuestos avanzados que mejoran la durabilidad al tiempo que minimizan la vibración y la fatiga. Estas mejoras hacen que el deporte sea más accesible para los principiantes y aumentan la precisión para los profesionales. Características como los sistemas de longitud de tracción ajustables, los mangos ergonómicos y los estabilizadores de amortiguación de vibraciones permiten a los usuarios personalizar el equipo según su mecánica corporal, mejorando la precisión de disparo y reduciendo el riesgo de lesiones. Además, innovaciones como las miras de precisión, los telémetros láser, la consistencia mejorada de la columna vertebral de las flechas y los auxiliares de suelta de alta eficiencia están mejorando el rendimiento general, animando a los entusiastas a actualizar su equipo con mayor frecuencia. Los accesorios inteligentes y las herramientas de ajuste digital están ayudando aún más a los arqueros a analizar su forma de disparo y optimizar la configuración del equipo. Esta integración de la tecnología está transformando el tiro con arco de una práctica tradicional en un deporte apoyado por la tecnología. Estos avances reducen las barreras de entrada para los nuevos participantes al tiempo que motivan a los usuarios experimentados a reemplazar el equipo obsoleto. Como resultado, la base de consumidores se está expandiendo y las compras repetidas están aumentando, fortaleciendo la demanda global de equipos de tiro con arco.
Cobertura mediática y grandes eventos deportivos que impulsan la visibilidad
La amplia exposición televisiva y las competiciones internacionales están mejorando significativamente la conciencia pública y la participación en el tiro con arco, contribuyendo al crecimiento del mercado global de equipos de tiro con arco. Los torneos televisados, las plataformas de transmisión en vivo y los momentos destacados en las redes sociales permiten a las audiencias observar de cerca las técnicas de los atletas, las configuraciones de los equipos y la dinámica de los partidos, transformando el tiro con arco de una actividad de nicho en un deporte espectáculo atractivo. Los eventos de alto perfil motivan particularmente a los participantes primerizos y a las audiencias más jóvenes a explorar el tiro con arco, al tiempo que animan a los jugadores existentes a actualizar su equipo a estándares profesionales. Las grandes competiciones globales sirven como plataformas de marketing efectivas para los fabricantes y las federaciones deportivas al mostrar las capacidades de rendimiento en entornos competitivos reales. Por ejemplo, los Juegos de París 2024 contaron con 128 arqueros de 53 naciones compitiendo en Les Invalides en un recinto temporal de 8.000 asientos, logrando una exposición televisiva mundial significativa[3]Fuente: Federación Mundial de Tiro con Arco, "Guía completa del tiro con arco en los Juegos Olímpicos de París 2024," worldarchery.sport. Esta visibilidad a gran escala mejora el atractivo aspiracional del deporte, impulsa la inscripción en programas de entrenamiento y clubes, y en última instancia aumenta la demanda de arcos, flechas y accesorios de protección tanto en los segmentos recreativos como profesionales.
Crecimiento de centros de entrenamiento, academias y programas de formación a nivel escolar
La creciente red de instalaciones de entrenamiento profesional, academias deportivas y programas de formación en escuelas está impulsando significativamente la demanda en el mercado global de equipos de tiro con arco. Las instituciones educativas y los centros de entrenamiento privados están integrando cada vez más el tiro con arco en los planes de estudios deportivos estructurados para mejorar la concentración, la coordinación y la disciplina mental de los estudiantes. Este enfoque institucional genera un flujo constante de principiantes que requieren kits de iniciación, equipos de seguridad y accesorios de práctica, mientras que los niveles de entrenamiento avanzado impulsan la demanda de arcos mejorados y equipos de precisión. Los entrenadores certificados y los programas de entrenamiento estructurados también han reducido la barrera de habilidades, haciendo que el deporte sea más accesible para niños, adolescentes y adultos. Las sesiones de práctica regulares, las competiciones interescolares y las iniciativas de identificación de talentos fortalecen aún más la participación a largo plazo, resultando en compras repetidas y gasto en mantenimiento de equipos. Además, a medida que más países invierten en el desarrollo deportivo de base y en la infraestructura de entrenamiento orientada a los Juegos Olímpicos, estos entornos de aprendizaje organizados continúan expandiendo la base de usuarios, sustentando la demanda global de equipos de tiro con arco.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo relativamente alto de equipos y accesorios | -0.4% | Global, más agudo en América del Sur, África y los mercados de Asia-Pacífico de menores ingresos | Corto plazo (≤ 2 años) |
| Dependencia de las condiciones estacionales y el clima favorable | -0.2% | América del Norte y Europa, particularmente en regiones con inviernos rigurosos | Corto plazo (≤ 2 años) |
| Baja concienciación en regiones en desarrollo y sin explotar | -0.2% | África, partes de América del Sur y Asia-Pacífico rural | Mediano plazo (2-4 años) |
| Disponibilidad insuficiente de campos y instalaciones dedicados al tiro con arco | -0.2% | Global, con brechas en centros urbanos y mercados en desarrollo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo relativamente alto de equipos y accesorios
El costo relativamente alto de los equipos de tiro con arco representa un obstáculo significativo para una adopción más amplia, limitando el crecimiento en el mercado global de equipos de tiro con arco. Los arcos, flechas, miras, estabilizadores, equipos de protección y herramientas de mantenimiento de alta calidad a menudo requieren una inversión inicial sustancial, particularmente para los equipos de arco compuesto y de grado competitivo fabricados con materiales avanzados e ingeniería de precisión. Este costo disuade a los principiantes de iniciarse en el deporte y desalienta a los padres y las escuelas de adquirir múltiples conjuntos de equipos para propósitos de entrenamiento grupal. Además, los gastos continuos, como el reemplazo de flechas, el mantenimiento de cuerdas, la compra de accesorios de ajuste y las actualizaciones periódicas, contribuyen al costo total de propiedad a lo largo de la vida útil. Estos costos recurrentes a menudo desalientan a los usuarios ocasionales de una participación sostenida. La sensibilidad al precio es especialmente pronunciada en las regiones en desarrollo, donde los ingresos disponibles para deportes especializados son limitados. Como resultado, las personas en estas áreas a menudo dependen de equipos compartidos o alquilados en lugar de realizar compras personales. Este problema de asequibilidad dificulta la conversión de nuevos participantes y reduce las compras repetidas, restringiendo en última instancia el potencial de crecimiento general del mercado.
Dependencia de las condiciones estacionales y el clima favorable
La dependencia de condiciones exteriores favorables plantea desafíos para una participación consistente en el tiro con arco, limitando así el crecimiento del mercado global de equipos de tiro con arco. En muchas regiones, el deporte se practica predominantemente en campos abiertos o campos de tiro al aire libre, lo que lo hace muy susceptible a condiciones climáticas adversas como la lluvia, el calor extremo, las bajas temperaturas y los vientos fuertes. Estos factores no solo afectan la seguridad y la precisión de disparo, sino que también conducen a niveles de actividad reducidos durante las temporadas desfavorables. Durante dichos períodos, las sesiones de entrenamiento, las competiciones y el uso recreativo a menudo disminuyen o cesan por completo, lo que resulta en una menor utilización del equipo y retrasos en las compras de reemplazo. Los principiantes, en particular, enfrentan contratiempos ya que las oportunidades de práctica irregulares dificultan el desarrollo de habilidades. Además, los clubes e instalaciones experimentan una menor asistencia y renovaciones de membresía reducidas, lo que impacta aún más en el mercado. Si bien los campos de tiro cubiertos ofrecen una alternativa, su disponibilidad limitada y la necesidad de inversión adicional en infraestructura restringen la accesibilidad en muchas regiones. Esta dependencia de las condiciones climáticas crea ciclos de demanda fluctuantes, lo que desalienta a los minoristas de mantener grandes inventarios y limita las ventas constantes de equipos de tiro con arco durante todo el año.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Dianas Aumentan a Medida que se Expande la Infraestructura de Entrenamiento
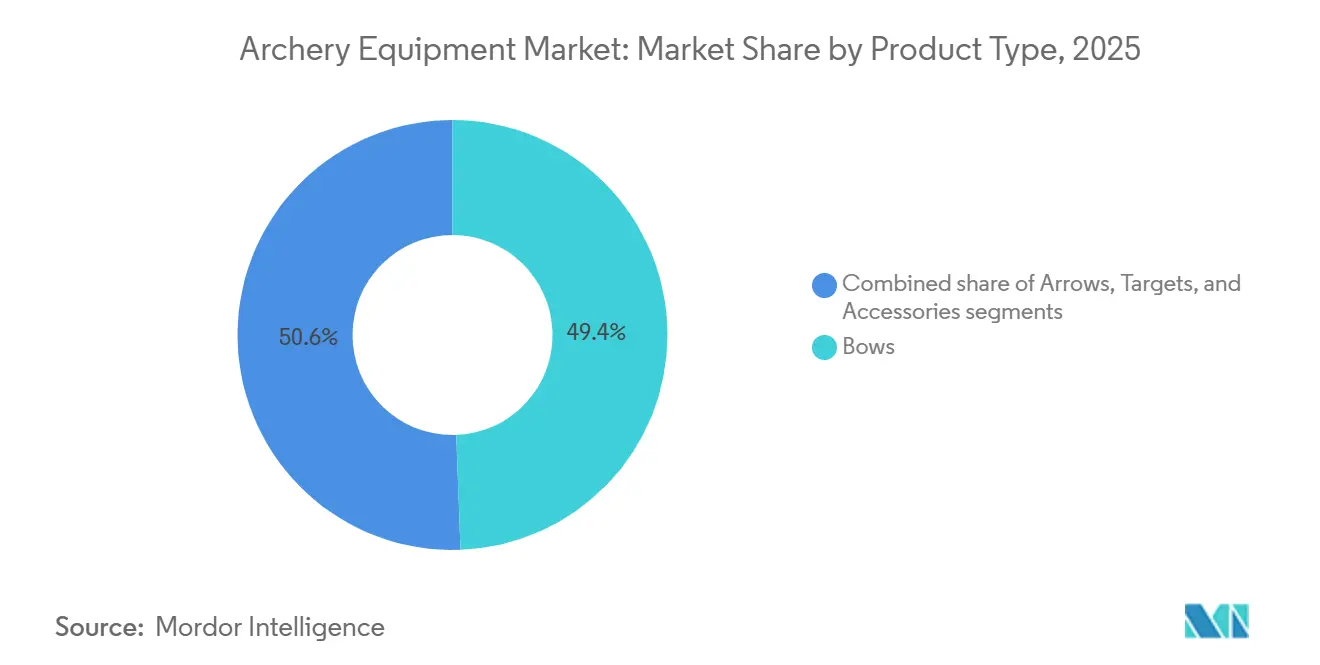
Los arcos representaron el 49,41% de los ingresos por tipo de producto en 2025, impulsados por el aumento de la participación en el tiro con arco recreativo y competitivo, junto con las continuas innovaciones en productos que mejoran la comodidad, la precisión y la ajustabilidad. Características como los materiales compuestos ligeros, las longitudes de tracción personalizables y las tecnologías de reducción de vibraciones hacen que los arcos modernos sean más accesibles para los principiantes, al tiempo que siguen siendo atractivos para los usuarios experimentados que buscan mejoras de rendimiento. Además, la expansión de los programas de entrenamiento juvenil y las membresías en clubes apoya las primeras compras, mientras que los aficionados dedicados frecuentemente reemplazan o actualizan los arcos para alinearlos con su desarrollo de habilidades, contribuyendo a ventas repetidas sostenidas.
Se proyecta que el mercado de dianas para tiro con arco crecerá a una CAGR del 6,73% de 2026 a 2031. La creciente adopción de dianas para tiro con arco está impulsada por un número creciente de consumidores que practican en casa, en patios traseros y en pequeños campos de tiro cubiertos, donde los entornos de entrenamiento seguros son cruciales. Además, las escuelas, las academias de entrenamiento y los clubes comunitarios generan una demanda institucional constante de dianas duraderas para apoyar la práctica diaria. Los avances en espuma de autocuración y materiales en capas, que mejoran la durabilidad del producto, fomentan aún más la propiedad individual de dianas. Esto apoya las sesiones de práctica regulares e impulsa los ciclos de reemplazo a medida que las dianas se desgastan con el tiempo.


Por Usuario Final: El Segmento de Niños se Acelera por el Impulso de los Programas Escolares
Los adultos representaron el 80,84% de los ingresos por usuario final en 2025. Dentro de este grupo, las compras están impulsadas principalmente por actividades recreativas de fitness y alivio del estrés que enfatizan la concentración, la coordinación y el compromiso al aire libre. Además, muchos adultos participan en ligas competitivas, clubes de aficionados y tradiciones de caza, que promueven la compra de equipos de alto rendimiento y actualizaciones periódicas a medida que avanzan sus niveles de habilidad. El aumento de los ingresos disponibles y el creciente interés en los pasatiempos especializados animan aún más a los consumidores a invertir en equipos personalizados en lugar de alquilarlos. Los avances tecnológicos en comodidad y precisión también mejoran el atractivo de las sesiones de práctica prolongadas.
Se prevé que el segmento de niños crezca a una CAGR del 7,01% de 2026 a 2031. La demanda en este segmento está influenciada principalmente por los programas escolares, las clases de entrenamiento para principiantes y las iniciativas deportivas juveniles que incorporan el tiro con arco como actividad de aprendizaje estructurada. Los padres y los educadores reconocen los beneficios del deporte para mejorar la concentración, la disciplina y la confianza, impulsando la adopción temprana de kits de iniciación y accesorios de seguridad. Además, la participación en competiciones juveniles y las sesiones de práctica regulares generan una demanda recurrente de flechas de reemplazo y equipos de principiante mejorados a medida que los niños progresan y perfeccionan sus habilidades.
Por Categoría: El Segmento Premium Gana Terreno a Medida que Aumenta la Demanda de Personalización
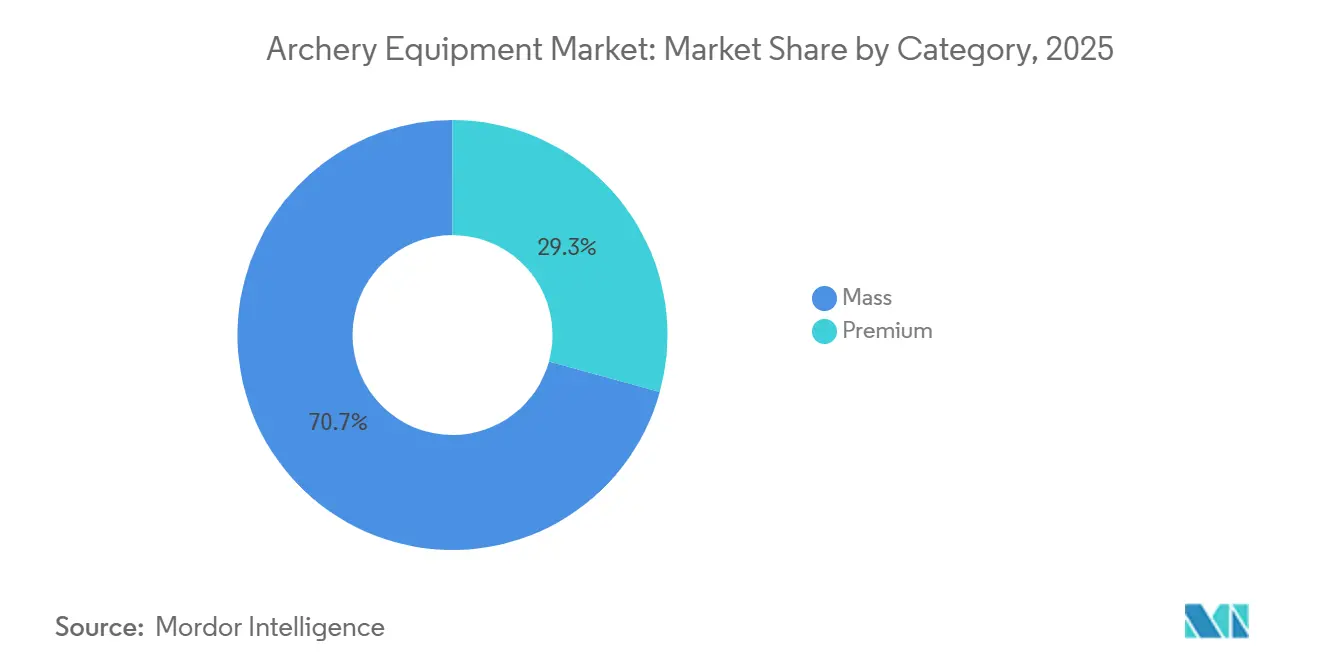
El segmento masivo representó el 70,73% de los ingresos por categoría en 2025. Este segmento está impulsado por la asequibilidad y la accesibilidad, atrayendo a principiantes, escuelas y usuarios recreativos que buscan kits de iniciación de bajo costo para la práctica casual. La expansión de los programas escolares, las iniciativas deportivas comunitarias y la participación en pasatiempos de patio trasero ha fomentado las compras a granel de arcos, flechas y dianas básicos. Además, la disponibilidad en tiendas de artículos deportivos y mercados en línea apoya aún más el crecimiento de este segmento.
Se proyecta que los productos premium crezcan a una CAGR del 6,91% de 2026 a 2031. La demanda de equipos premium está impulsada por arqueros experimentados, tiradores competitivos y entusiastas de la caza que valoran la precisión, la durabilidad y la personalización. El uso de materiales avanzados, ingeniería de precisión y accesorios para mejorar el rendimiento anima a los usuarios a actualizar su equipo a medida que mejoran sus habilidades. La participación en torneos y programas de entrenamiento especializados motiva aún más la inversión en equipos de alta calidad. Además, la reputación de la marca y los avales profesionales mejoran la confianza del consumidor en los productos premium. Las opciones de acabado personalizado y los arcos tradicionales a medida también atienden a un segmento premium de nicho.
Por Canal de Distribución: Dominio del Comercio Minorista Físico
Las tiendas minoristas físicas representaron el 66,71% de los ingresos por canal de distribución en 2025. Las tiendas de artículos deportivos físicas y las tiendas especializadas en tiro con arco se benefician de la demanda de ajuste práctico, ajuste fino y orientación experta, que son esenciales al seleccionar arcos, pesos de tracción y accesorios. Los principiantes y los tiradores competitivos a menudo prefieren las demostraciones en persona, las instrucciones de seguridad y los servicios posventa, incluido el reemplazo de cuerdas y la calibración de miras. Además, los clubes locales y los centros de entrenamiento frecuentemente colaboran con los minoristas cercanos para el suministro de equipos, impulsando las compras repetidas y reforzando las ventas en tienda.
Se espera que las tiendas minoristas en línea crezcan a una CAGR del 7,53% de 2026 a 2031. El crecimiento de los canales en línea está impulsado por factores como la comodidad, una gama más amplia de productos y la transparencia de precios, lo que permite a los compradores comparar fácilmente modelos, marcas y especificaciones. Los aficionados y los usuarios habituales a menudo compran flechas de reemplazo, dianas y accesorios a través de plataformas de comercio electrónico debido a la disponibilidad de opciones de entrega rápida. Además, las reseñas de clientes, el contenido de tutoriales y los sitios web de marcas de venta directa al consumidor ayudan a reducir la incertidumbre, promoviendo las compras remotas y mejorando el acceso a equipos especializados en regiones que carecen de tiendas dedicadas al tiro con arco.
Análisis Geográfico
En 2025, se proyecta que América del Norte represente el 34,32% de los ingresos globales, impulsada por una sólida tradición de caza que sostiene la demanda de arcos compuestos y accesorios relacionados. La región se beneficia de una red minorista bien establecida, que incluye grandes cadenas de artículos para actividades al aire libre y tiendas especializadas, que ofrecen servicios de ajuste, mantenimiento y entrenamiento, manteniendo la prominencia de las ventas en tienda. Los programas de participación juvenil en las escuelas están fomentando un flujo constante de futuros consumidores adultos, mientras que el desarrollo de nuevos complejos públicos de recreación al aire libre destaca el apoyo gubernamental continuo a los deportes de tiro. Canadá y México contribuyen con participaciones menores a la demanda regional, con Canadá mostrando un interés significativo en los estilos de arco tradicional debido a las regulaciones de caza que permiten tipos de equipos específicos en ciertas zonas.
Se proyecta que la región de Asia-Pacífico crezca a una CAGR del 7,24% de 2026 a 2031, impulsada por las aspiraciones olímpicas en países como China, India, Japón y Corea del Sur. Estas ambiciones están fomentando la financiación pública para el entrenamiento de atletas y las iniciativas de base. La expansión de los programas nacionales y el aumento de la participación en competiciones internacionales están mejorando la conciencia y el compromiso en la región. Japón y Corea del Sur, con sus sólidas culturas de tiro con arco tradicional y olímpico, también están explorando disciplinas adicionales a medida que evolucionan los formatos de los eventos globales. Mientras tanto, Australia e Indonesia contribuyen a través de la participación activa en torneos y la organización de competiciones regionales. Los mercados urbanizados como Singapur y Tailandia están invirtiendo en instalaciones cubiertas para abordar las limitaciones de espacio y promover la participación recreativa.
Europa representa un mercado maduro, dominado por los principales países de Europa Occidental, respaldado por estructuras de federación bien establecidas, membresías en clubes y actividades regulares de torneos. La presencia de centros de entrenamiento de rendimiento y campos de tiro cubiertos facilita la participación durante todo el año, mientras que las naciones más pequeñas están adoptando gradualmente instalaciones similares a menor escala. Las tradiciones históricas de tiro continúan influyendo en partes de la región, manteniendo el interés en los estilos de equipos clásicos. En comparación, América del Sur, Oriente Medio y África exhiben una penetración de mercado general más baja. Sin embargo, países como Brasil, Argentina y Sudáfrica sostienen la actividad a través de redes de clubes y participación ocasional en eventos internacionales. Varios países de Oriente Medio están invirtiendo en infraestructura deportiva como parte de iniciativas de desarrollo más amplias, creando oportunidades emergentes.

Panorama regulatorio
El equipamiento de tiro con arco está determinado por una combinación de normas voluntarias, reglamentos de eventos y marcos de seguridad de productos que afectan el diseño y el cumplimiento en competición. El Subcomité F08.16 de ASTM International retiró varias normas históricas de tiro con arco en 2022 y 2026, incluidas F1544 (calificación de velocidad) y F1363 (riesgo de sobretensado).
La Federación Mundial de Tiro con Arco establece las regulaciones de equipamiento para competiciones sancionadas, con la versión del reglamento de 2026 fechada el 27 de enero de 2026, que detalla requisitos específicos por división para configuraciones Recurvo, Compuesto y Barebow. La Archery Trade Association también publica directrices técnicas sobre terminología, dimensiones de rosca y especificaciones de montaje, mientras que la supervisión de productos de consumo de EE. UU. puede aplicarse cuando los productos se clasifican en categorías juveniles o de juguetes, con orientación de la CPSC que hace referencia a la aplicabilidad de la norma ASTM F963 para productos proyectiles.
Panorama Competitivo
El mercado de equipos de tiro con arco está moderadamente concentrado, con una combinación de marcas reconocidas a nivel mundial y fabricantes especializados. Estos actores mantienen posiciones sólidas en categorías de productos específicas o mercados regionales. Las empresas más grandes compiten ofreciendo diversas carteras de innovación que incluyen arcos, flechas y accesorios. Mientras tanto, los actores de nicho mantienen su influencia centrándose en disciplinas especializadas, como los equipos de arco recurvo tradicional o las flechas de alta precisión. La integración vertical ha surgido como una estrategia competitiva significativa, con los fabricantes gestionando cada vez más la producción de componentes y expandiendo las ventas directas al consumidor a través de plataformas digitales propias para mejorar los márgenes y fortalecer la lealtad a la marca.
La competencia en el mercado está impulsada principalmente por avances tecnológicos incrementales. Estos incluyen sistemas de leva que mejoran la eficiencia, características de ajuste y diseños que reducen el mantenimiento, que atraen tanto a los arqueros competitivos como a los minoristas al minimizar los requisitos de servicio. Las estrategias de precios y los acuerdos con distribuidores siguen siendo críticos, ya que los cambios en las estructuras de distribución pueden afectar las asociaciones con minoristas y la rentabilidad en toda la cadena de valor. Los fabricantes están explorando cada vez más tecnologías adyacentes, como los sistemas de puntuación electrónica y los equipos de entrenamiento basados en sensores, a menudo a través de colaboraciones con campos de tiro e instalaciones de entrenamiento.
Los mercados de rápido crecimiento en la región de Asia-Pacífico presentan oportunidades adicionales de expansión, particularmente para las marcas que adaptan sus productos a los estilos de tiro locales y los entornos minoristas. Las empresas que ofrecen programas de certificación o soporte de servicio obtienen una ventaja competitiva para abordar este problema. El cumplimiento de los estándares de seguridad establecidos continúa reforzando las barreras de entrada, favoreciendo a las marcas establecidas sobre los nuevos participantes de bajo costo. Esta dinámica ayuda a mantener la estructura general del mercado y proporciona una ventaja competitiva a las empresas con credenciales de seguridad probadas. Además, la capacidad de cumplir con estos estándares fortalece aún más la posición de los actores establecidos en el mercado.
Líderes de la Industria de Equipos de Tiro con Arco
Escalade, Inc.
Pure Archery Group
Easton Technical Products, Inc.
Heritage Outdoor Group (PSE Archery)
Mathews Archery Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La consolidación de marcas y la expansión de la cartera de productos están generando espacio para la venta cruzada de flechas, accesorios y dianas a través de los canales minoristas y de clubes existentes. Escalade, Inc. amplió su cartera de tiro con arco mediante la adquisición de Gold Tip a Revelyst en septiembre de 2025, añadiendo escala para atender los segmentos de caza y tiro al blanco y permitiendo ofertas combinadas de flechas, reposaflechas, estabilizadores y accesorios relacionados.
Los programas de participación y las plataformas de eventos también respaldan las conexiones entre fabricantes y minoristas y la incorporación de nuevos consumidores. La Archery Trade Association impulsa esto a través del ATA Trade Show y del Archery and Bowhunting Supershow celebrado en enero de 2026 en Indianápolis, junto con los recursos para miembros de ATA y las directrices técnicas que reducen la fricción operativa para minoristas y marcas. La participación en NASP ha alcanzado más de 23,5 millones de estudiantes en más de 9500 escuelas en Estados Unidos, respaldando vías basadas en la escuela para dianas duraderas, flechas para principiantes y equipo de protección, mientras que los modelos omnicanal con servicios habilitados ayudan a sostener las ventas impulsadas por la reposición.
Desarrollos recientes del sector
- Abril de 2026: Escalade informó que sus ventas netas del primer trimestre de 2026 aumentaron un 0,6 por ciento. El crecimiento se debió principalmente a la fortaleza de sus categorías de tiro con arco tras la adquisición de Gold Tip.
- Febrero de 2026: Escalade completó la integración de la adquisición de Gold Tip Archery. La consolidación amplía la cartera de marcas y mejora el alcance directo al consumidor en tiro con arco.
- Septiembre de 2025: Escalade adquirió la marca de tiro con arco Gold Tip de Revelyst. La adquisición fortalece la posición de mercado de Escalade al añadir una marca líder en tiro con arco a su cartera.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el equipamiento de tiro con arco vendido para uso deportivo, de entrenamiento, recreativo y de caza, a través de canales minoristas y en línea, y contabilizado en el punto de venta a los usuarios finales en cada geografía.
Exclusiones del alcance: excluimos el gasto en tarifas de campo de tiro, servicios de entrenamiento, viajes y eventos, y ropa general para exteriores que no sea específica para el uso de tiro con arco.
Descripción general de la segmentación
- Por Tipo de Producto
- Arcos
- Flechas
- Dianas
- Accesorios
- Por Usuario Final
- Adultos
- Niños
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Minoristas Físicas
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y anclar el modelo con señales repetibles de participación y comercio antes de construir las hipótesis. Revisamos fuentes públicas como la Archery Trade Association, el Servicio de Pesca y Vida Silvestre de EE. UU. (datos de participación en la caza y licencias), publicaciones de World Archery, y portales gubernamentales relevantes de comercio y estadísticas que publican indicadores de artículos deportivos.
Para traducir la demanda en valor, también nos apoyamos en informes de empresas y materiales para inversores, catálogos de productos y listas de precios, así como en cobertura de prensa fiable que explica los ciclos de renovación de productos y los cambios en los canales minoristas. En algunos casos, hacemos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para confirmar lanzamientos de productos y verificar el posicionamiento de precios. Las fuentes documentales mencionadas aquí son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el conjunto de demanda, las escalas de precios y la combinación de canales, y luego corregir las brechas dejadas por los datos públicos. Hablamos con una combinación de fabricantes, distribuidores, minoristas, operadores de campos de tiro, entrenadores y grupos de usuarios orientados a la competición y a la caza en las principales regiones, lo que nos ayuda a alinear las hipótesis sobre los ciclos de reemplazo, la combinación de gama de entrada frente a la premium, y las tasas de vinculación de accesorios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33 % | Directivos (CXO): 13 % | APAC: 43 % |
| Nivel medio: 45 % | Líderes funcionales/de unidad: 32 % | EMEA: 34 % |
| Actores más pequeños: 22 % | Gerentes: 55 % | América: 23 % |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los indicadores de participación y la disponibilidad en el comercio minorista se utilizan para reconstruir el conjunto activo de demanda de equipamiento por región, y luego se aplica el gasto por arquero en las principales ocasiones de compra. Los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados en tipos de arcos y accesorios, controles de canal sobre la participación en línea frente a fuera de línea, y verificaciones de coherencia a partir de conversaciones con proveedores y minoristas, que luego se utilizan para ajustar la cifra final.
Entre los insumos clave en los que nos basamos se incluyen la división entre el uso de tiro al blanco y de caza, la entrada de nuevos participantes procedentes de programas escolares y de clubes, el momento de reemplazo de arcos y componentes de desgaste, la vinculación típica de accesorios (miras, reposaflechas, estabilizadores, disparadores), y las bandas de precio por categoría (principiante, intermedio, premium). Cuando los datos públicos son escasos, gestionamos las brechas utilizando proporciones sustitutas conservadoras acordadas en las entrevistas, y luego volvemos a poner a prueba el resultado frente a las tendencias observadas de precios y participación.
El pronóstico se realiza mediante análisis de escenarios respaldado por el consenso de expertos sobre las variables que impulsan la demanda, como la presión sobre el gasto discrecional, el crecimiento de la participación organizada en tiro con arco, la penetración del comercio electrónico en el equipamiento, y la innovación de productos que reduce la curva de aprendizaje. En cada escenario, la evolución de los precios se modela utilizando los precios de catálogo observados y el cambio de combinación esperado, y luego se selecciona la trayectoria de pronóstico final tras conciliarla con los comentarios de las entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza en varias capas para que los resultados finales no dependan de una sola hipótesis. Comparamos los totales modelados con señales independientes, como las líneas de tendencia de participación, el movimiento de importaciones y exportaciones de bienes relevantes, y el gasto promedio implícito por arquero activo, y luego investigamos cualquier variación grande antes de la aprobación final.
Si se encuentra un valor atípico, se revisa la hipótesis relacionada y, cuando es necesario, se vuelve a contactar a los encuestados para confirmar qué cambió (por ejemplo, un cambio de canal o un aumento de precio vinculado a materiales). Se realiza una segunda revisión por parte de un analista para la lógica del modelo, las comprobaciones matemáticas y la coherencia narrativa. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de equipamiento de tiro con arco de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el equipamiento de tiro con arco pueden verse diferentes incluso cuando utilizan años similares, porque las definiciones de categorías y el cálculo de precios no siempre se manejan de la misma manera. Generalmente observamos que las mayores diferencias provienen de lo que se contabiliza como equipamiento frente al gasto adyacente, y de cómo se construyen los promedios en una amplia combinación de productos de gama de entrada y premium.
Algunas estimaciones incorporan servicios relacionados con el tiro con arco y artículos de exterior más amplios, lo que puede elevar rápidamente los totales. Mordor Intelligence solo contabiliza los ingresos por equipamiento, y los precios se reconstruyen por región utilizando pasos de combinación de productos y verificaciones de ciclos de reemplazo que se revalidan en entrevistas y se actualizan durante las actualizaciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,36 mil millones USD (2025) | |
| Asociación Sectorial A | 2,10 mil millones USD (2025) | A menudo refleja ventas reportadas por miembros y proxies vinculados a la participación, lo que puede subestimar las ventas exclusivamente en línea y los minoristas especializados más pequeños, y puede aplicar una hipótesis de precio global más plana. |
| Consultora Global B | 2,85 mil millones USD (2025) | Generalmente amplía el alcance para incluir un gasto más amplio en recreación al aire libre vinculado al tiro con arco, y puede utilizar aumentos de precio agresivos e hipótesis de combinación premium sin una validación coherente de los ciclos de reemplazo. |
La dispersión en la tabla se explica principalmente por el alcance y por cómo se tratan los precios y la combinación de productos entre regiones y tipos de compradores. Nuestras verificaciones vinculan los totales con la dirección de la participación, la estructura de los canales y escalas de precios realistas, de modo que el valor pueda repetirse y actualizarse de manera coherente.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de equipos de tiro con arco en 2031?
Se proyecta que alcanzará USD 3,25 mil millones, expandiéndose a una CAGR del 5,65% de 2026 a 2031.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico registre la CAGR regional más alta del 7,24% hasta 2031 debido a los programas de entrenamiento financiados por el gobierno y las aspiraciones olímpicas.
¿Qué categoría de producto muestra el crecimiento más rápido?
Las dianas lideran con una CAGR del 6,73% a medida que los nuevos campos y los circuitos 3D requieren reemplazos frecuentes.
¿Por qué están aumentando las ventas en línea a pesar de las limitaciones de servicio?
Las herramientas de ajuste virtual, los precios de venta directa al consumidor y los modelos híbridos de compra en línea y recogida en tienda impulsan una CAGR del 7,53% para los canales en línea.
Última actualización de la página el:



