
Tamaño y Participación del Mercado de Ammonium Metatungstate
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 516.52 Millones de dólares |
| Tamaño del Mercado (2032) | 680.53 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ammonium Metatungstate por Mordor Intelligence
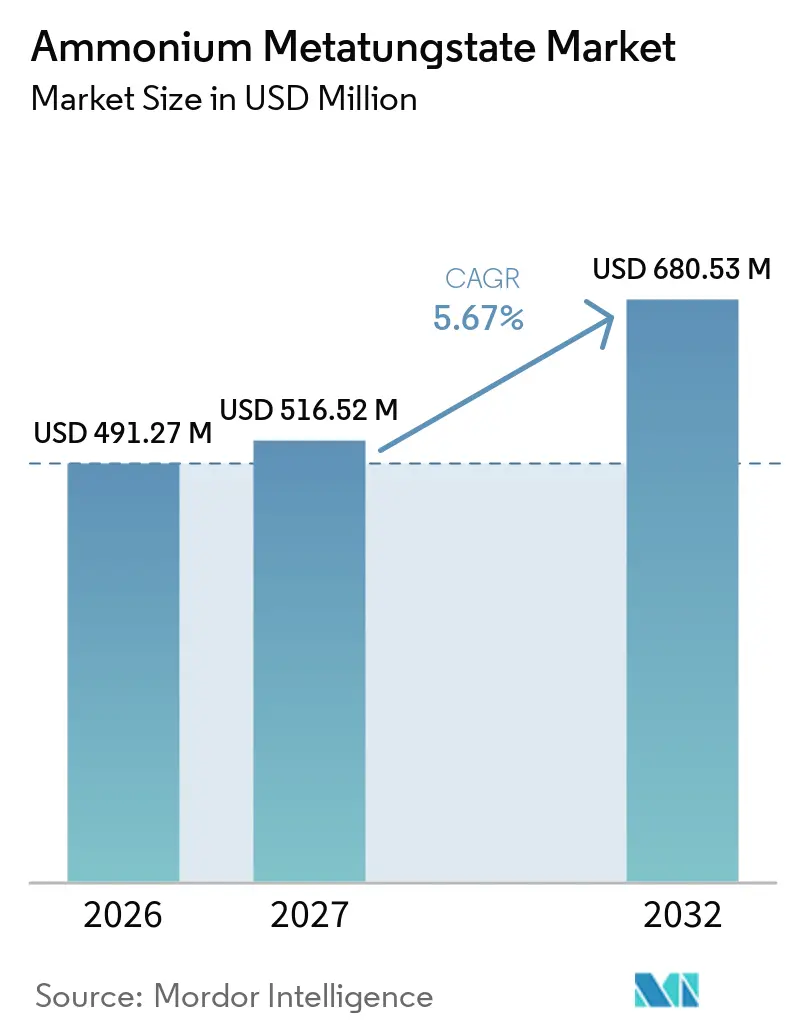
El tamaño del Mercado de Ammonium Metatungstate fue valorado en 491,27 millones de USD en 2026 y se estima que crecerá desde 516,52 millones de USD en 2027 hasta alcanzar 680,53 millones de USD en 2032, a una CAGR del 5,67% durante el período de pronóstico (2027-2032). El ammonium metatungstate (AMT) es un compuesto de tungsteno soluble en agua utilizado en catalizadores, electrónica y producción de productos químicos especializados. Su conversión limpia a trióxido de tungsteno respalda su uso en catalizadores de hidrodesulfuración y materiales especializados de tungsteno. La demanda está respaldada por las normativas de combustibles limpios que requieren que las refinerías mantengan inventarios de catalizadores y por la necesidad de materiales de alta pureza en la fabricación de semiconductores. La cadena de suministro integrada de tungsteno de China otorga a los proveedores nacionales una ventaja en costos y materias primas, mientras que los productores no chinos están ampliando el reciclaje y el suministro trazable. El mercado de ammonium metatungstate tiene oportunidades en grados de alta pureza para precursores de tungsteno relacionados con semiconductores y en el procesamiento de materias primas secundarias.
Conclusiones Clave del Informe
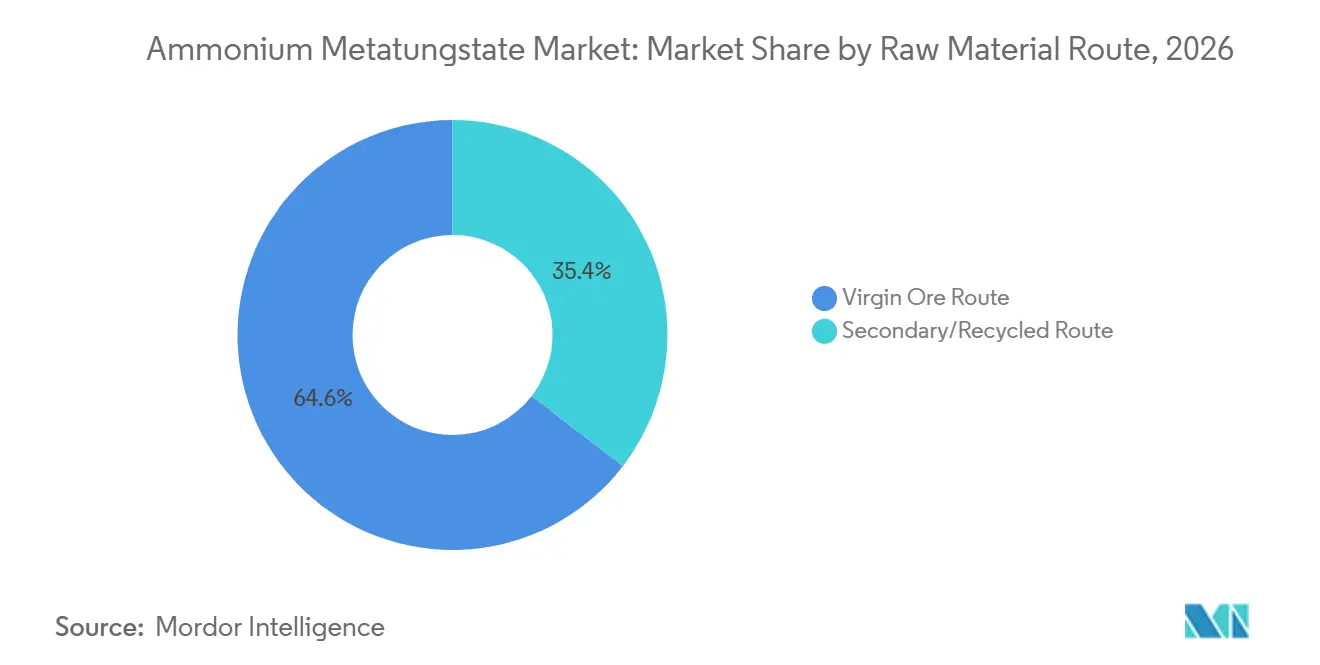
- Por ruta de materia prima, la ruta de mineral virgen representó el 64,56% de la participación del mercado de ammonium metatungstate en 2026, mientras que se prevé que la ruta secundaria/reciclada avance a una CAGR del 6,13% hasta 2032.
- Por forma, la solución acuosa representó el 43,12% de la participación del mercado de ammonium metatungstate en 2026, mientras que se prevé que el polvo avance a una CAGR del 6,57% hasta 2032.
- Por grado, el grado estándar representó el 52,83% de la participación del mercado de ammonium metatungstate en 2026, mientras que se prevé que el grado de alta pureza avance a una CAGR del 6,54% hasta 2032.
- Por aplicación, los catalizadores representaron el 39,27% de la participación del mercado de ammonium metatungstate en 2026 y se prevé que avancen a una CAGR del 6,78% hasta 2032.
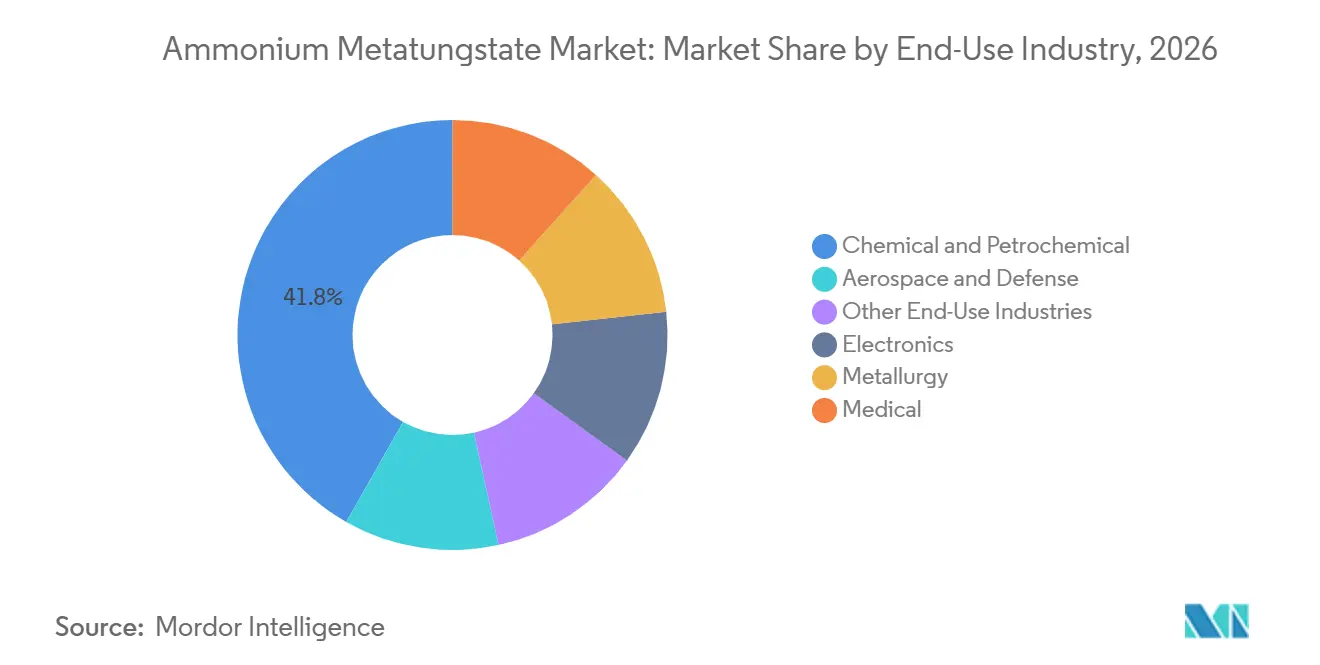
- Por industria de uso final, el sector químico y petroquímico representó el 41,78% de la participación del mercado de ammonium metatungstate en 2026, mientras que se prevé que la electrónica avance a una CAGR del 7,09% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,39% de la participación del mercado de ammonium metatungstate en 2026 y se prevé que avance a una CAGR del 6,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Ammonium Metatungstate
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Catalizadores para Combustibles más Limpios y Control de Emisiones | +2.1% | Global; América del Norte, APAC central (China, India), cinturones de refinerías de Oriente Medio y África | Mediano plazo (2–4 años) |
| Expansión de Semiconductores, Electrónica y Materiales Avanzados | +1.8% | APAC central (China, Japón, Corea del Sur); extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de Aplicaciones en Química Especializada y Metalurgia | +1.0% | Global; América del Norte y APAC central | Mediano plazo (2–4 años) |
| Recuperación Circular de Tungsteno y Adopción de Materias Primas Recicladas | +0.8% | Europa (Alemania), América del Norte | Corto plazo (≤ 2 años) |
| Las Rutas de AMT Acuoso Permiten una Intensificación de Procesos con Menor Contenido de Impurezas | +0.5% | Global; ganancias tempranas en Alemania y Estados Unidos, APAC como base de producción | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Catalizadores para Combustibles más Limpios y Control de Emisiones
Los requisitos de combustibles con contenido ultrabajo de azufre respaldan la mayor fuente de demanda para el mercado de ammonium metatungstate. La norma Nacional VI de China, los requisitos Euro 7 de la Unión Europea y las reglas del Nivel 3 de la Agencia de Protección Ambiental de los Estados Unidos exigen niveles muy bajos de azufre en los combustibles de transporte. Las refinerías utilizan catalizadores de sulfuro de tungsteno-molibdeno para eliminar el azufre, y el ammonium metatungstate es un precursor importante de tungsteno en estos sistemas de catalizadores. Los nuevos programas de calidad de combustibles en India, Vietnam y Nigeria crean demanda adicional de catalizadores a medida que las refinerías se preparan para especificaciones de productos más estrictas. La Agencia Internacional de Energía espera que el procesamiento global de refinerías se mantenga por encima de 95 millones de barriles por día hasta 2030, lo que respalda la demanda de reemplazo de catalizadores de hidrodesulfuración[1].
Expansión de Semiconductores, Electrónica y Materiales Avanzados
El mercado de ammonium metatungstate se está beneficiando del avance hacia geometrías de dispositivos semiconductores más pequeñas. El material de alta pureza puede procesarse en insumos que contienen tungsteno utilizados para contactos de deposición química en fase vapor, vías y capas de barrera. Estos usos requieren lotes consistentes y una contaminación por metales traza muy baja, lo que diferencia el material de grado electrónico del producto de grado catalizador. La fabricación avanzada de lógica, memoria y pantallas en China, Japón y Corea del Sur respalda esta base de demanda. El material de alta pureza también respalda los sistemas de óxido de tungsteno electrocrómico que pueden utilizarse en acristalamientos inteligentes y pantallas de automóviles. Un estudio revisado por pares reportó una modulación de transmitancia superior al 74% para un dispositivo electrocrómico basado en ammonium metatungstate.
Crecimiento de Aplicaciones en Química Especializada y Metalurgia
Los usos en química especializada y metalurgia otorgan al mercado de ammonium metatungstate una base más amplia que los catalizadores de refinería por sí solos. El material se utiliza en colorantes para vidrio, aditivos cerámicos, electrolitos para acabado de metales, formulaciones ignífugas y síntesis de productos químicos de tungsteno. Los compuestos de tungsteno pueden ayudar a reducir las temperaturas de sinterización de cerámica y mejorar la estructura de grano en componentes utilizados en equipos aeroespaciales, automotrices e industriales. El trióxido de tungsteno derivado del ammonium metatungstate también es relevante para la investigación sobre remediación ambiental y descomposición de amoníaco. La Organización de Desarrollo de Nuevas Energías y Tecnología Industrial de Japón (NEDO) respaldó un proyecto que involucra a Mitsubishi Heavy Industries y Nippon Shokubai para comercializar sistemas de descomposición de amoníaco[ 2]. La metalurgia sigue siendo una salida estable porque el polvo de carburo de tungsteno se utiliza en herramientas de corte, equipos mineros y componentes resistentes al desgaste. Estas aplicaciones reducen la exposición de la industria de ammonium metatungstate a cualquier ciclo de uso final individual.
Recuperación Circular de Tungsteno y Adopción de Materias Primas Recicladas
El suministro circular está adquiriendo mayor importancia para el mercado de ammonium metatungstate a medida que los productores buscan materias primas fuera de las rutas de minería primaria. El Grupo Plansee reportó una participación de contenido reciclado del 91% en 14.300 toneladas métricas de productos de tungsteno en el año fiscal 2025/26. H.C. Starck Tungsten GmbH aprobó una inversión de 50 millones de EUR (aproximadamente 54,3 millones de USD) para la expansión de su instalación de reciclaje en Goslar. Se planea que la instalación amplíe su capacidad en casi un 50% hasta 7.000 toneladas métricas por año y tiene la intención de depender casi en su totalidad de materias primas recicladas para 2028. Un estudio revisado por pares de 2025 encontró que el procesamiento combinado hidrometalúrgico y pirometalúrgico puede recuperar el 92,6% del tungsteno de la chatarra. El reciclaje mejora la disponibilidad de materias primas para los productores que no cuentan con un suministro minero integrado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del APT y el Tungsteno | −2.1% | Global; mayor obstáculo para los compradores no chinos en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Complejidad Técnica y Altas Barreras para la Nueva Producción | −1.5% | Global | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Calificación por Lotes para AMT de Alta Pureza | −1.0% | APAC (centros de semiconductores), América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del APT y el Tungsteno
Los cambios en el precio del paratungstato de amonio (APT) crean un riesgo de costo inmediato para el mercado de ammonium metatungstate. El paratungstato de amonio es un intermediario clave del tungsteno, por lo que los costos más altos pueden trasladarse a la producción de ammonium metatungstate. Los productores fuera de China pueden enfrentar una mayor presión de costos cuando el suministro marítimo se vuelve restringido. Los clientes de catalizadores y productos químicos especializados pueden resistir el traslado total del precio porque también compiten en mercados sensibles al precio. Esto puede comprimir los márgenes de los productores que tienen una integración limitada de materias primas. La diferencia entre los precios domésticos chinos y los precios marítimos también puede reducir la competitividad de los productores no chinos. La diversificación de la cadena de suministro y el reciclaje pueden reducir este riesgo, pero ninguna de las dos opciones elimina la exposición a los movimientos de precios del tungsteno.
Complejidad Técnica y Altas Barreras para la Nueva Producción
La producción industrial de ammonium metatungstate requiere acidificación controlada, intercambio iónico, cristalización y secado. Cada etapa puede afectar la pureza, las características de las partículas y la consistencia del material terminado. La producción de grado catalizador requiere baja contaminación por molibdeno, mientras que el material de grado electrónico necesita un control más estricto del total de metales traza. Estos estándares limitan la producción creíble a empresas con conocimiento de procesos, equipos analíticos y relaciones calificadas con los clientes. Los nuevos proyectos también necesitan materias primas de tungsteno confiables antes de poder ofrecer un suministro estable. El mercado de ammonium metatungstate tiene, por lo tanto, altas barreras de entrada en los grados vendidos a clientes de semiconductores y catalizadores de precisión. La validación del cliente para material de alta pureza puede tomar de 12 a 18 meses, lo que limita la velocidad a la que la nueva capacidad puede atender la demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ruta de Materia Prima: La Ruta de Mineral Virgen Lidera, Mientras que la Ruta Secundaria/Reciclada se Expande
La ruta de mineral virgen representó una participación del 64,56% en el mercado de ammonium metatungstate en 2026. Esta ruta sigue siendo importante porque el procesamiento de mineral primario está conectado a redes establecidas de producción minera, fundición y química. El papel de China en la minería de tungsteno y el procesamiento intermedio respalda la disponibilidad de materias primas primarias para los productores nacionales. Las relaciones de larga data entre minas, productores de paratungstato de amonio y fabricantes de productos químicos también dificultan los cambios de proveedor para muchos compradores. La ruta es particularmente adecuada para los productores que operan cerca de los activos de tungsteno aguas arriba. La producción minera, la conversión de concentrados y la producción química pueden coordinarse dentro de la misma red de suministro. Esa coordinación puede mejorar la confiabilidad de entrega para los compradores que utilizan material en procesos continuos de fabricación de catalizadores. Su posición de liderazgo refleja la escala de la infraestructura existente más que la falta de interés en el reciclaje. El suministro primario sigue siendo importante donde ya existen contratos mineros a largo plazo y capacidad de procesamiento.
Se proyecta que la ruta secundaria/reciclada avance a una CAGR del 6,13% hasta 2032. El reciclaje ofrece a los productores no chinos una fuente alternativa de material que contiene tungsteno y puede mejorar la trazabilidad del suministro. El proyecto de Goslar de H.C. Starck Tungsten GmbH muestra la escala de inversión que ingresa a esta ruta, con una capacidad planificada para alcanzar 7.000 toneladas métricas por año para 2028. Xiamen Tungsten Co., Ltd. informó que sus operaciones recuperaron más de 10.000 toneladas métricas de material equivalente a paratungstato de amonio de la chatarra cada año. También informó de una instalación en Corea del Sur con 1.500 toneladas métricas por año de capacidad de óxido de tungsteno a partir de chatarra. Esta ruta no reemplaza la producción primaria en el corto plazo, pero amplía las opciones para el mercado de ammonium metatungstate. También respalda a los compradores que desean contenido reciclado verificado en sus cadenas de suministro de tungsteno.
Por Forma: Las Soluciones Acuosas Lideran, Mientras que el Polvo Acelera más Rápido
La solución acuosa representó una participación del 43,12% en el mercado de ammonium metatungstate en 2026. Esta forma se adapta a los procesos de impregnación húmeda utilizados en la fabricación industrial de catalizadores. Los compradores pueden agregar la solución a los pasos de preparación del catalizador sin necesidad de disolver primero un polvo. Esto puede simplificar las operaciones de la planta y ayudar a mantener una química de solución consistente. La forma sigue siendo útil donde la entrega consistente de tungsteno activo importa más que el perfil de envío compacto de un material seco. Su posición refleja su adecuación con los métodos establecidos de producción de catalizadores para refinerías. Los proveedores pueden adaptar la concentración, el embalaje y los registros de calidad a las necesidades de las plantas de catalizadores individuales. Estos requisitos de servicio favorecen a los productores que comprenden las condiciones operativas de los clientes establecidos de refinerías.
Se proyecta que el polvo avance a una CAGR del 6,57% hasta 2032. El polvo respalda la preparación de catalizadores en estado sólido y las aplicaciones de sinterización de carburo de tungsteno que necesitan características de partículas controladas. También puede servir para la producción de productos químicos de tungsteno de alta pureza donde los procesadores requieren una entrada seca. El material cristalino sirve a los clientes de laboratorio y de grado reactivo que valoran la documentación consistente y las propiedades de lote controladas. Las diferentes formas permiten a los proveedores satisfacer los requisitos de proceso en usos de catalizadores, laboratorio, metalurgia y electrónica. Los productos acuosos, cristalinos y en polvo, por lo tanto, abordan necesidades operativas distintas en lugar de servir como sustitutos directos en cada aplicación. El mercado de ammonium metatungstate puede respaldar cada forma porque los clientes seleccionan el material según su equipo de procesamiento y sus requisitos de pureza.
Por Grado: El Grado Estándar Lidera los Ingresos, Mientras que el Grado de Alta Pureza se Expande
El grado estándar representó una participación del 52,83% en el mercado de ammonium metatungstate en 2026. Sirve para el refinado de petróleo, el procesamiento petroquímico, la metalurgia a granel, el acabado de metales y las aplicaciones de vidrio y cerámica. Estos usuarios necesitan material consistente, pero sus especificaciones de impurezas son menos estrictas que las requeridas por la fabricación de semiconductores. El control de costos es, por lo tanto, un factor de compra central para los compradores de grado estándar. El Grado Reactivo respalda los laboratorios de investigación y desarrollo que requieren perfiles de impurezas certificados y material bien documentado. El Grado Estándar continúa manteniendo la posición de liderazgo porque sus aplicaciones direccionables son amplias y establecidas.
Se proyecta que el grado de alta pureza avance a una CAGR del 6,54% hasta 2032. La fabricación de semiconductores, el desarrollo de catalizadores de precisión y los usos de blindaje contra radiación médica respaldan este crecimiento. La producción puede requerir recristalización repetida, prácticas de manejo limpio y verificación por Espectrometría de Masas con Plasma de Acoplamiento Inductivo. Estos requisitos hacen que un producto de alta pureza sea más costoso de fabricar que el material estándar. También crean un largo ciclo de aprobación antes de que un proveedor pueda calificar con un cliente de semiconductores. La industria de ammonium metatungstate se beneficia del mayor valor asociado con este grado, pero los productores deben mantener una sólida disciplina de proceso. El grado de alta pureza es, por lo tanto, un área de crecimiento donde la capacidad técnica es un factor competitivo central. El grado también requiere una estrecha coordinación entre los productores químicos y los clientes durante la calificación. La capacidad de un proveedor para repetir la misma calidad en entregas posteriores es tan importante como su resultado de laboratorio inicial.
Por Aplicación: Los Catalizadores Lideran en Escala y Crecimiento
Los catalizadores representaron una participación del 39,27% en el mercado de ammonium metatungstate en 2026 y se proyecta que avancen a una CAGR del 6,78% hasta 2032. El ammonium metatungstate se utiliza como precursor de tungsteno en sistemas de catalizadores de hidrodesulfuración, hidrodesnitrogenación e hidrocraqueo. Las refinerías utilizan estos sistemas al procesar petróleo crudo con contenido de azufre y al cumplir con las especificaciones de combustibles con bajo contenido de azufre. Los ciclos de reemplazo crean una demanda continua porque los catalizadores pierden efectividad con el tiempo. El liderazgo del segmento muestra la importancia continua de las operaciones de refinería para el mercado de ammonium metatungstate. Los productores de catalizadores necesitan acceso seguro a los insumos de tungsteno porque los clientes de refinerías dependen de cambios oportunos. Esto crea valor para los proveedores de ammonium metatungstate que pueden ofrecer calidad y plazos de entrega confiables.
Los usos de catalizadores también se están expandiendo más allá de las operaciones convencionales de refinería. Los materiales derivados del ammonium metatungstate son relevantes para la utilización de dióxido de carbono, la conversión de biomasa y la investigación sobre descomposición de amoníaco. Estas áreas pueden ampliar el papel de los catalizadores que contienen tungsteno en aplicaciones de energía y química. El Acabado de Metales utiliza el ammonium metatungstate como fuente soluble de tungsteno para el galvanizado resistente al desgaste y protector contra la corrosión. Los Pigmentos, el vidrio y la producción cerámica lo utilizan para funciones de color, mineralización y electrocrómicas. El blindaje de rayos X y la química analítica ofrecen una demanda estable donde se necesita material certificado. Esta combinación de aplicaciones ofrece a los productores varios canales de salida, mientras que los catalizadores siguen siendo la mayor fuente de consumo.
Por Industria de Uso Final: Químico y Petroquímico Lidera, Mientras que la Electrónica Tiene la Mayor Tasa de Crecimiento
El sector químico y petroquímico representó una participación del 41,78% en el mercado de ammonium metatungstate en 2026. La demanda de catalizadores para refinerías respalda la posición de liderazgo del sector durante el período de pronóstico. Los productores químicos utilizan el ammonium metatungstate en la preparación de catalizadores y otros procesos químicos de tungsteno. Los clientes petroquímicos valoran un precursor estable que puede integrarse en los sistemas de producción establecidos. Esta base de uso final está vinculada a las normas de calidad de combustibles y a los programas de mantenimiento de refinerías.
Se proyecta que la electrónica avance a una CAGR del 7,09% hasta 2032. La demanda está conectada a los componentes de lógica de semiconductores, memoria y pantallas que utilizan películas delgadas de tungsteno y precursores especializados de tungsteno. Xiamen Tungsten Co., Ltd. anunció una línea de producción de hexafluoruro de tungsteno de 1.000 toneladas métricas por año cuya finalización está prevista para 2027. La empresa declaró un objetivo de capacidad a largo plazo de hexafluoruro de tungsteno de 3.000 toneladas métricas por año. La demanda de Aeroespacial y Defensa está vinculada a los requisitos de suministro trazable, mientras que la demanda Médica incluye equipos de blindaje contra radiación. La Metalurgia también sigue siendo un canal de uso final para materiales duros que contienen tungsteno. El mercado de ammonium metatungstate se está moviendo, por lo tanto, hacia una combinación más equilibrada de demanda química, electrónica, médica e industrial. Los clientes de electrónica dan más importancia al control de metales traza, mientras que los clientes químicos continúan priorizando un rendimiento de catalizador confiable. Los productores deben abordar ambos requisitos sin comprometer la documentación ni la consistencia del producto.

Análisis Geográfico
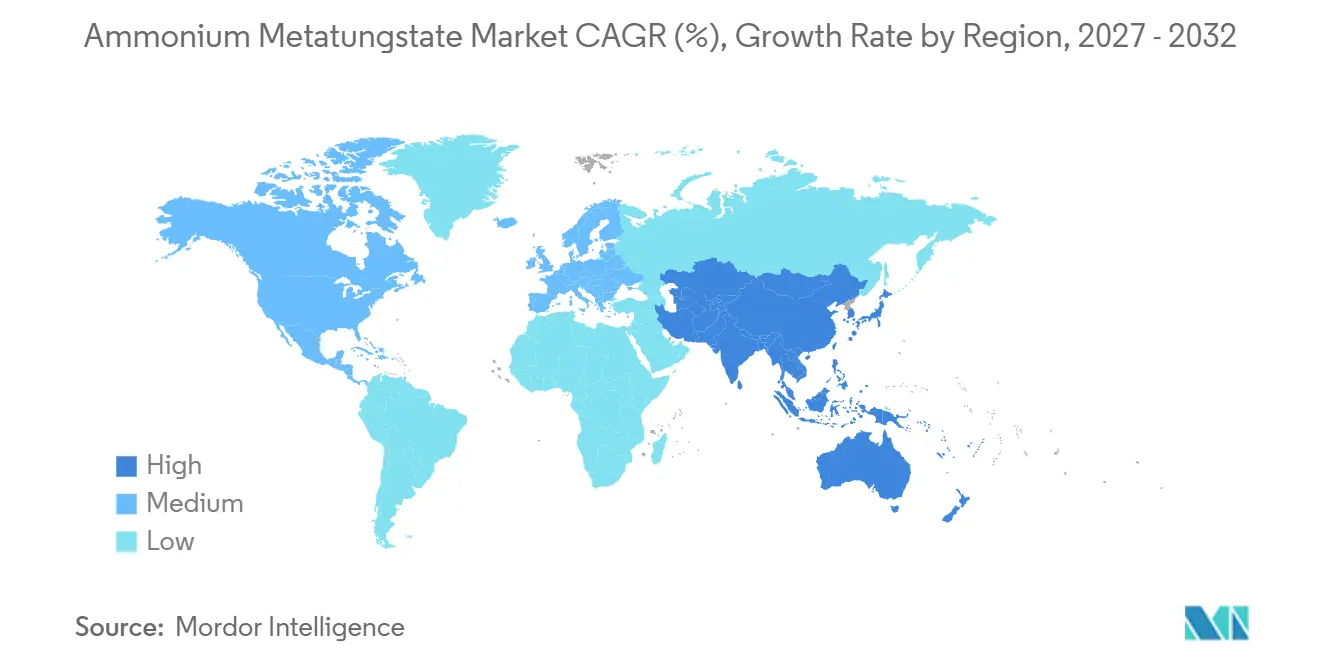
Asia-Pacífico representó una participación del 45,39% en el mercado de ammonium metatungstate en 2026 y se proyecta que avance a una CAGR del 6,56% hasta 2032. China es la base de producción central de la región debido a su capacidad integrada de minería de tungsteno, procesamiento intermedio y fabricación química. Esta estructura respalda la producción nacional de ammonium metatungstate y proporciona suministro a los clientes de toda la región. Japón y Corea del Sur son consumidores importantes de material de grado electrónico debido a sus actividades de fabricación de semiconductores y materiales avanzados. Sus requisitos de adquisición ponen más énfasis en la trazabilidad y la documentación de calidad consistente. India respalda la demanda a través de las actualizaciones de refinerías asociadas con su programa BS VI (Bharat Stage VI).
América del Norte está respaldada por el sector de refinación de los Estados Unidos y por las instalaciones de semiconductores que requieren insumos de alta pureza. La región tiene un incentivo para asegurar un suministro trazable de tungsteno a través de fuentes nacionales, de países aliados y recicladas. Global Tungsten & Powders procesa productos de tungsteno en Towanda, Pensilvania, y ha ampliado su interés en el suministro de materias primas no chinas. Europa está centrada en Alemania, donde H.C. Starck Tungsten GmbH está aumentando la capacidad de reciclaje en Goslar. El proyecto respalda el papel de Europa en el procesamiento de tungsteno por ruta secundaria y ofrece a los compradores regionales una opción fuera del suministro de mineral primario. Francia, el Reino Unido y los países nórdicos contribuyen a la demanda de productos químicos especializados, pero la posición de suministro europea está más estrechamente vinculada a la capacidad de reciclaje.
América del Sur tiene una demanda modesta de ammonium metatungstate que está principalmente relacionada con los catalizadores de refinería, con Brasil como centro regional. Un estudio revisado por pares de 2025 sobre la recuperación de tungsteno de materiales primarios y secundarios indica un interés técnico continuo en el procesamiento regional de tungsteno. Oriente Medio y África dependen en gran medida de la demanda de catalizadores vinculada a las operaciones de refinería y las adiciones de capacidad. Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica proporcionan los principales centros de demanda relacionada con refinerías dentro de esta área. Los requisitos de azufre en el combustible marino pueden respaldar la necesidad de catalizadores avanzados de hidrodesulfuración a mediano plazo. La demanda regional es menor que en Asia-Pacífico, América del Norte y Europa, pero proporciona canales adicionales para los productos de grado catalizador. La estructura geográfica del mercado de ammonium metatungstate sigue anclada en la producción asiática y diversificada por la demanda de reciclaje, refinerías y electrónica en otros lugares.
Panorama Competitivo
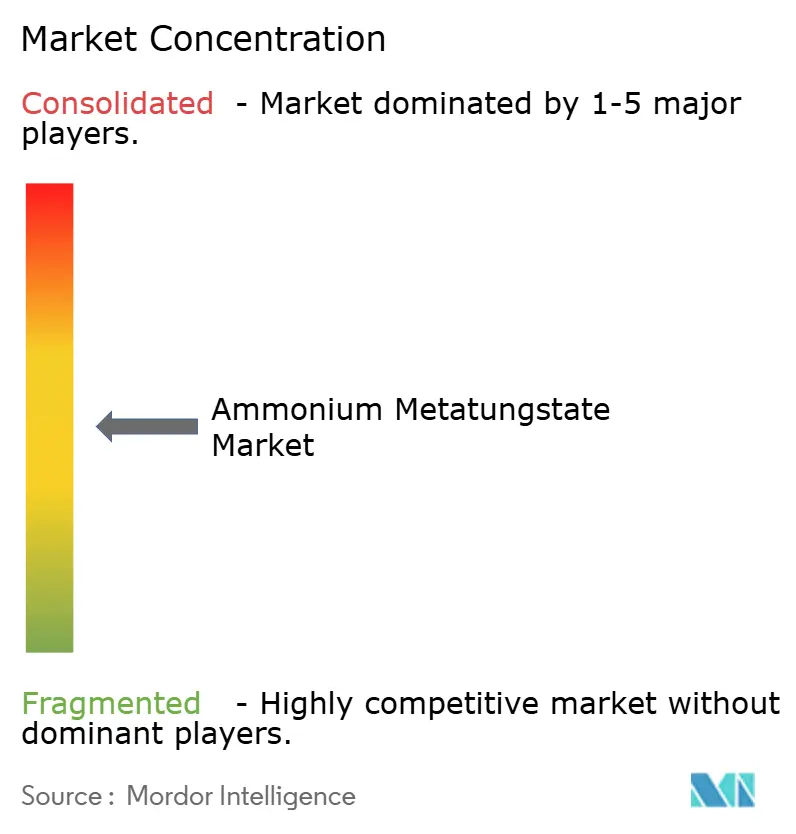
El mercado de ammonium metatungstate está moderadamente concentrado, con los cinco principales actores que incluyen H.C. Starck Tungsten GmbH, Global Tungsten & Powders, Masan High-Tech Materials Corporation, Xiamen Tungsten Co., Ltd. y Ganzhou Grand Sea Tungsten Co., Ltd. La competencia depende de la seguridad de las materias primas, la pureza del producto, las aprobaciones de los clientes y la trazabilidad de la cadena de suministro. Los proveedores que atienden aplicaciones de alta pureza deben demostrar un control consistente de las impurezas y la documentación. El mercado de ammonium metatungstate tiene espacio para participantes especializados que atienden a clientes de laboratorio, electrónica e industria de precisión.
Xiamen Tungsten Co., Ltd. está fortaleciendo la integración vertical al buscar recursos de mineral aguas arriba y al desarrollar capacidad de hexafluoruro de tungsteno para usos relacionados con semiconductores. La empresa también opera una instalación de reciclaje en Corea del Sur con 1.500 toneladas métricas por año de capacidad de óxido de tungsteno a partir de chatarra. H.C. Starck Tungsten GmbH está expandiendo su sitio de reciclaje de Goslar mediante una inversión de 50 millones de EUR (aproximadamente 54,3 millones de USD). El proyecto tiene como objetivo aumentar la capacidad del sitio en casi un 50% y respaldar una dependencia casi total de materias primas recicladas para 2028. Masan High-Tech Materials Corporation informó recursos potenciales de 115 millones de toneladas métricas de mineral polimetálico de tungsteno en las áreas de Extensión Nui Phao y Nui Chiem. También anunció una expansión de la capacidad de óxido de tungsteno a más de 8.000 toneladas métricas de trióxido de tungsteno por año.
Los proveedores más pequeños pueden competir donde los clientes necesitan lotes controlados, cantidades para investigación, certificados detallados y soporte técnico receptivo. El ammonium metatungstate de alta pureza para usos de semiconductores y precursores de hexafluoruro de tungsteno es un área importante porque los compradores necesitan material trazable y un control estricto de impurezas. La química de procesos también está adquiriendo mayor importancia a medida que los proveedores buscan un menor contenido de cromo y otras especificaciones de impurezas más estrictas. Las inversiones en reciclaje pueden permitir a las empresas no chinas reducir su exposición al suministro de materias primas primarias. La integración de mina a producto químico puede mejorar la seguridad para los productores con acceso a recursos de mineral. Las asociaciones entre proveedores de materias primas y procesadores también pueden respaldar compromisos de entrega a más largo plazo. La competencia sigue siendo moldeada por la integración, el acceso al reciclaje, la calidad de producción y la capacidad de apoyar a los clientes con un suministro trazable.
Líderes de la Industria de Ammonium Metatungstate
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Masan High-Tech Materials Corporation
-
Xiamen Tungsten Co., Ltd.
-
Ganzhou Grand Sea Tungsten Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: The Elmet Group Co. anunció una adquisición de 124,75 millones de USD de una participación accionaria del 4,99% en Masan High-Tech Materials Corporation, junto con acuerdos de suministro a largo plazo para tungsteno minado y servicios de conversión de la Mina Nui Phao. Los acuerdos respaldan el mercado de ammonium metatungstate al fortalecer el acceso a las materias primas de tungsteno y las capacidades de procesamiento para los productos químicos de tungsteno aguas abajo.
- Julio de 2026: H.C. Starck Tungsten GmbH, una subsidiaria de Mitsubishi Materials Corporation, aprobó 50 millones de EUR (aproximadamente 54,3 millones de USD) para expandir la capacidad de reciclaje de tungsteno en su instalación de Goslar, Alemania, en casi un 50% hasta 7.000 toneladas métricas por año, con la finalización prevista para 2028. La expansión respalda el mercado de ammonium metatungstate al aumentar la disponibilidad de materias primas de tungsteno reciclado que pueden procesarse en productos químicos de tungsteno de alta pureza.
Alcance del Informe Global del Mercado de Ammonium Metatungstate
El ammonium metatungstate es un compuesto de tungsteno soluble en agua utilizado como precursor en la producción de materiales a base de tungsteno y formulaciones químicas especializadas. Su alto contenido de tungsteno y su solubilidad lo hacen adecuado para la preparación de catalizadores, aplicaciones analíticas y la fabricación de materiales industriales avanzados.
El Mercado de Ammonium Metatungstate está segmentado por ruta de materia prima, forma, grado, aplicación, industria de uso final y geografía. Por ruta de materia prima, el mercado está segmentado en la ruta de mineral virgen y la ruta secundaria/reciclada. Por forma, el mercado está segmentado en solución acuosa, cristalina y en polvo. Por grado, el mercado está segmentado en grado estándar, grado de alta pureza y grado reactivo. Por aplicación, el mercado está segmentado en catalizadores, acabado de metales, pigmentos, blindaje de rayos X, química analítica, producción de vidrio y cerámica y otras aplicaciones. Por industria de uso final, el mercado está segmentado en químico y petroquímico, electrónica, metalurgia, médico, aeroespacial y defensa y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el ammonium metatungstate en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Ruta de Mineral Virgen |
| Ruta Secundaria/Reciclada |
| Solución Acuosa |
| Cristalina |
| Polvo |
| Grado Estándar |
| Grado de Alta Pureza |
| Grado Reactivo |
| Catalizadores |
| Acabado de Metales |
| Pigmentos |
| Blindaje de Rayos X |
| Química Analítica |
| Producción de Vidrio y Cerámica |
| Otras Aplicaciones |
| Químico y Petroquímico |
| Electrónica |
| Metalurgia |
| Médico |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Ruta de Materia Prima | Ruta de Mineral Virgen | |
| Ruta Secundaria/Reciclada | ||
| Por Forma | Solución Acuosa | |
| Cristalina | ||
| Polvo | ||
| Por Grado | Grado Estándar | |
| Grado de Alta Pureza | ||
| Grado Reactivo | ||
| Por Aplicación | Catalizadores | |
| Acabado de Metales | ||
| Pigmentos | ||
| Blindaje de Rayos X | ||
| Química Analítica | ||
| Producción de Vidrio y Cerámica | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Químico y Petroquímico | |
| Electrónica | ||
| Metalurgia | ||
| Médico | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ammonium metatungstate?
El tamaño del mercado de ammonium metatungstate fue valorado en 491,27 millones de USD en 2026 y se estima que crecerá desde 520,04 millones de USD en 2027 hasta 680,53 millones de USD en 2032, a una CAGR del 5,67% durante 2027-2032.
¿Qué está impulsando la demanda de ammonium metatungstate?
Los requisitos de combustibles con bajo contenido de azufre respaldan la demanda de catalizadores, mientras que la fabricación de semiconductores respalda la demanda de insumos de tungsteno de alta pureza.
¿Qué ruta de materia prima se proyecta que avance más rápido hasta 2032?
Se proyecta que la ruta secundaria/reciclada avance a una CAGR del 6,13% hasta 2032, respaldada por inversiones en la recuperación de tungsteno.
¿Qué forma tuvo la mayor participación en 2026?
La solución acuosa representó una participación del 43,12% en 2026 porque se adapta a los procesos de impregnación húmeda utilizados en la preparación industrial de catalizadores.