
Ammonium Metatungstat Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 516.52 Millionen US-Dollar |
| Marktgröße (2032) | 680.53 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ammonium Metatungstat Marktanalyse von Mordor Intelligence
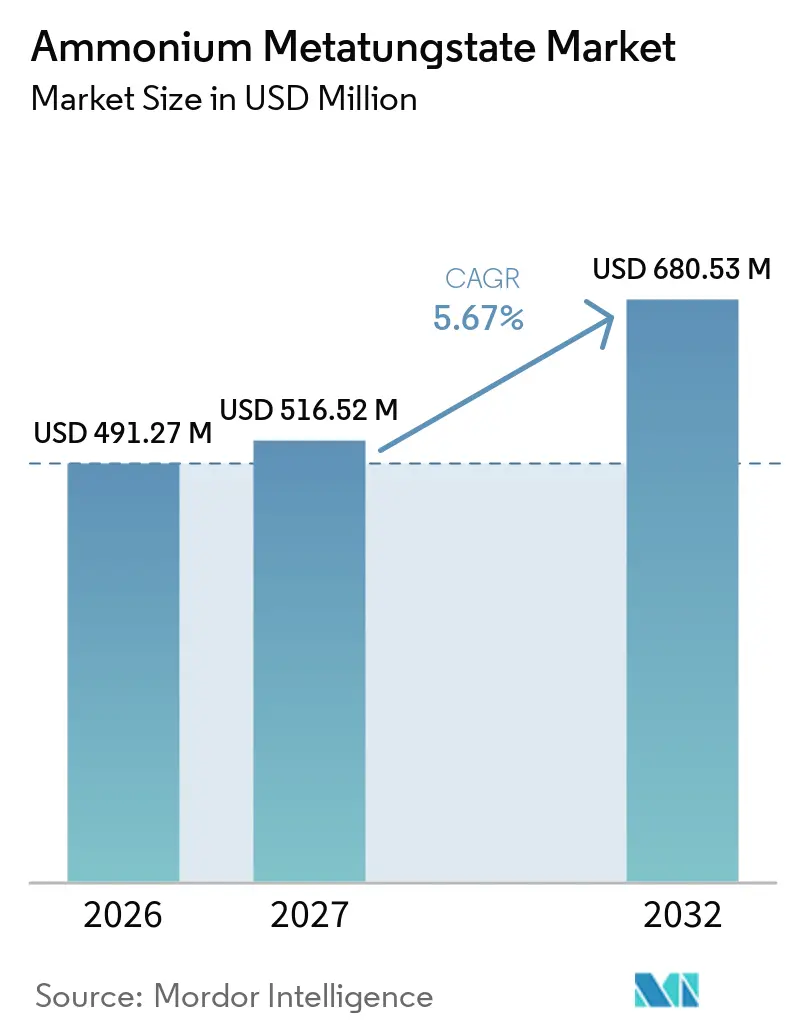
Die Ammonium Metatungstat Marktgröße wurde im Jahr 2026 auf 491,27 Millionen USD geschätzt und soll von 516,52 Millionen USD im Jahr 2027 auf 680,53 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2027–2032). Ammonium Metatungstat (AMT) ist eine wasserlösliche Wolframverbindung, die in Katalysatoren, der Elektronik und der Spezialchemikalienproduktion eingesetzt wird. Seine saubere Umwandlung in Wolframtrioxid unterstützt den Einsatz in Hydrodesulfurierungskatalysatoren und spezialisierten Wolfram-Materialien. Die Nachfrage wird durch Vorschriften für saubere Kraftstoffe gestützt, die Raffinerien zur Aufrechterhaltung von Katalysatorbeständen verpflichten, sowie durch den Bedarf an hochreinen Materialien in der Halbleiterfertigung. Chinas integrierte Wolfram-Lieferkette verschafft inländischen Lieferanten einen Kosten- und Rohstoffvorteil, während nicht-chinesische Hersteller Recycling und rückverfolgbare Versorgung ausbauen. Der Ammonium Metatungstat Markt bietet Chancen bei hochreinen Qualitätsstufen für halbleiterbezogene Wolfram-Vorläuferverbindungen sowie bei der Verarbeitung von Sekundärrohstoffen.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoffroute hielt die Primärerz-Route im Jahr 2026 einen Marktanteil von 64,56 % am Ammonium Metatungstat Markt, während die Sekundär-/Recyclingroute bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
- Nach Form hielt die wässrige Lösung im Jahr 2026 einen Marktanteil von 43,12 % am Ammonium Metatungstat Markt, während Pulver bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen wird.
- Nach Qualitätsstufe hielt die Standardqualität im Jahr 2026 einen Marktanteil von 52,83 % am Ammonium Metatungstat Markt, während die hochreine Qualitätsstufe bis 2032 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
- Nach Anwendung hielten Katalysatoren im Jahr 2026 einen Marktanteil von 39,27 % am Ammonium Metatungstat Markt und sollen bis 2032 mit einer CAGR von 6,78 % wachsen.
- Nach Endverbrauchsbranche hielt Chemie und Petrochemie im Jahr 2026 einen Marktanteil von 41,78 % am Ammonium Metatungstat Markt, während Elektronik bis 2032 voraussichtlich mit einer CAGR von 7,09 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 45,39 % am Ammonium Metatungstat Markt und soll bis 2032 mit einer CAGR von 6,56 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Ammonium Metatungstat Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Katalysatoren für sauberere Kraftstoffe und Emissionskontrolle | +2.1% | Global; Nordamerika, APAC-Kernregion (China, Indien), Raffineriegürtel im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion in Halbleiter, Elektronik und fortschrittliche Materialien | +1.8% | APAC-Kernregion (China, Japan, Südkorea); Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum von Spezialchemie- und Metallurgienanwendungen | +1.0% | Global; Nordamerika und APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaft bei der Wolframrückgewinnung und Übernahme von Recycling-Rohstoffen | +0.8% | Europa (Deutschland), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wässrige AMT-Routen ermöglichen Prozessintensivierung mit geringeren Verunreinigungen | +0.5% | Global; frühe Gewinne in Deutschland und den USA, APAC als Produktionsbasis | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Katalysatoren für sauberere Kraftstoffe und Emissionskontrolle
Anforderungen an ultraschwefelarme Kraftstoffe stützen die größte Nachfragequelle für den Ammonium Metatungstat Markt. Chinas nationaler Standard VI, die Euro-7-Anforderungen der Europäischen Union und die Tier-3-Vorschriften der US-amerikanischen Umweltschutzbehörde verlangen sehr niedrige Schwefelgehalte in Transportkraftstoffen. Raffinerien verwenden Wolfram-Molybdänsulfid-Katalysatoren zur Entschwefelung, und Ammonium Metatungstat ist eine wichtige Wolfram-Vorläuferverbindung in diesen Katalysatorsystemen. Neue Kraftstoffqualitätsprogramme in Indien, Vietnam und Nigeria schaffen zusätzliche Katalysatornachfrage, da Raffinerien sich auf strengere Produktspezifikationen vorbereiten. Die Internationale Energieagentur erwartet, dass der globale Raffineriedurchsatz bis 2030 über 95 Millionen Barrel pro Tag bleiben wird, was die Ersatznachfrage nach Hydrodesulfurierungskatalysatoren stützt[1].
Expansion in Halbleiter, Elektronik und fortschrittliche Materialien
Der Ammonium Metatungstat Markt profitiert vom Trend zu kleineren Halbleiter-Bauelementgeometrien. Hochreines Material kann zu wolframhaltigen Vorprodukten verarbeitet werden, die für chemische Gasphasenabscheidungskontakte, Durchkontaktierungen und Sperrschichten verwendet werden. Diese Anwendungen erfordern konsistente Chargen und sehr geringe Spurenmetallverunreinigungen, was elektronikgrades Material von katalysatorgrades Produkt unterscheidet. Die fortschrittliche Logik-, Speicher- und Displayfertigung in China, Japan und Südkorea stützt diese Nachfragebasis. Hochreines Material unterstützt auch elektrochrome Wolframoxidsysteme, die in intelligenter Verglasung und Automobildisplays eingesetzt werden können. Eine begutachtete Studie berichtete von einer Transmissionsmodulation von über 74 % für ein auf Ammonium Metatungstat basierendes elektrochromes Gerät.
Wachstum von Spezialchemie- und Metallurgieanwendungen
Spezialchemie- und Metallurgieanwendungen geben dem Ammonium Metatungstat Markt eine breitere Basis als Raffinerie-Katalysatoren allein. Das Material wird in Glasfärbemitteln, Keramikzusätzen, Metallveredelungselektrolyten, Flammschutzmittelformulierungen und der Wolframchemikaliensynthese eingesetzt. Wolframverbindungen können dazu beitragen, die Keramik-Sintertemperaturen zu senken und die Kornstruktur in Bauteilen zu verbessern, die in der Luft- und Raumfahrt, der Automobilindustrie und in Industrieanlagen verwendet werden. Aus Ammonium Metatungstat gewonnenes Wolframtrioxid ist auch für die Forschung zur Umweltsanierung und Ammoniakzersetzung relevant. Japans Neue Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) unterstützte ein Projekt mit Mitsubishi Heavy Industries und Nippon Shokubai zur Kommerzialisierung von Ammoniakzersetzungssystemen[2]. Die Metallurgie bleibt ein stabiler Absatzkanal, da Wolframkarbidpulver in Schneidwerkzeugen, Bergbauausrüstungen und verschleißfesten Bauteilen eingesetzt wird. Diese Anwendungen verringern die Abhängigkeit der Ammonium Metatungstat Branche von einem einzelnen Endverbrauchszyklus.
Kreislaufwirtschaft bei der Wolframrückgewinnung und Übernahme von Recycling-Rohstoffen
Die Kreislaufversorgung gewinnt für den Ammonium Metatungstat Markt an Bedeutung, da Hersteller Rohstoffe außerhalb des primären Bergbaus suchen. Die Plansee Group berichtete für das Geschäftsjahr 2025/26 einen Recyclinganteil von 91 % bei 14.300 Tonnen Wolframprodukten. H.C. Starck Tungsten GmbH genehmigte eine Investition von 50 Millionen EUR (ca. 54,3 Millionen USD) für die Erweiterung seiner Recyclinganlage in Goslar. Die Anlage soll die Kapazität um fast 50 % auf 7.000 Tonnen pro Jahr ausbauen und bis 2028 nahezu vollständig auf Recycling-Rohstoffe setzen. Eine begutachtete Studie aus dem Jahr 2025 ergab, dass kombinierte hydrometallurgische und pyrometallurgische Verfahren 92,6 % des Wolframs aus Schrott zurückgewinnen können. Recycling verbessert die verfügbaren Rohstoffe für Hersteller, die keine integrierte Minenversorgung haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| APT- und Wolframpreisvolatilität | −2.1% | Global; stärkster Gegenwind für nicht-chinesische Käufer in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Technische Komplexität und hohe Eintrittsbarrieren für neue Produktion | −1.5% | Global | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Chargenqualifizierung für hochreines AMT | −1.0% | APAC (Halbleiterzentren), Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
APT- und Wolframpreisvolatilität
Preisänderungen bei Ammoniumparawolframat (APT) schaffen ein unmittelbares Kostenrisiko für den Ammonium Metatungstat Markt. Ammoniumparawolframat ist ein wichtiges Wolfram-Zwischenprodukt, sodass höhere Kosten in die Ammonium Metatungstat Produktion weitergegeben werden können. Hersteller außerhalb Chinas können einem größeren Kostendruck ausgesetzt sein, wenn das seegestützte Angebot eingeschränkt wird. Nachgelagerte Katalysator- und Spezialchemiekunden können einer vollständigen Preisüberwälzung widerstehen, da sie ebenfalls in preissensiblen Märkten konkurrieren. Dies kann die Margen für Hersteller mit begrenzter Rohstoffintegration komprimieren. Der Unterschied zwischen inländischen chinesischen Preisen und seegestützten Preisen kann auch die Wettbewerbsfähigkeit nicht-chinesischer Hersteller verringern. Lieferkettendiversifizierung und Recycling können dieses Risiko verringern, aber keine der beiden Optionen beseitigt die Exponierung gegenüber Wolframpreisbewegungen.
Technische Komplexität und hohe Eintrittsbarrieren für neue Produktion
Die industrielle Ammonium Metatungstat Produktion erfordert kontrollierte Ansäuerung, Ionenaustausch, Kristallisation und Trocknung. Jede Stufe kann die Reinheit, die Partikeleigenschaften und die Konsistenz des Endprodukts beeinflussen. Katalysatorgrades Produkt erfordert geringe Molybdänverunreinigungen, während elektronikgrades Material eine strengere Kontrolle der gesamten Spurenmetalle benötigt. Diese Standards beschränken eine glaubwürdige Produktion auf Unternehmen mit Prozesswissen, Analyseausrüstung und qualifizierten Kundenbeziehungen. Neue Projekte benötigen außerdem eine zuverlässige Wolfram-Rohstoffversorgung, bevor sie eine stabile Lieferung anbieten können. Der Ammonium Metatungstat Markt weist daher hohe Eintrittsbarrieren bei Qualitätsstufen auf, die an Halbleiter- und Präzisionskatalysatorkunden verkauft werden. Die Kundenvalidierung für hochreines Material kann 12 bis 18 Monate dauern, was die Geschwindigkeit begrenzt, mit der neue Kapazitäten die Nachfrage bedienen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoffroute: Primärerz-Route führend, während Sekundär-/Recyclingroute expandiert
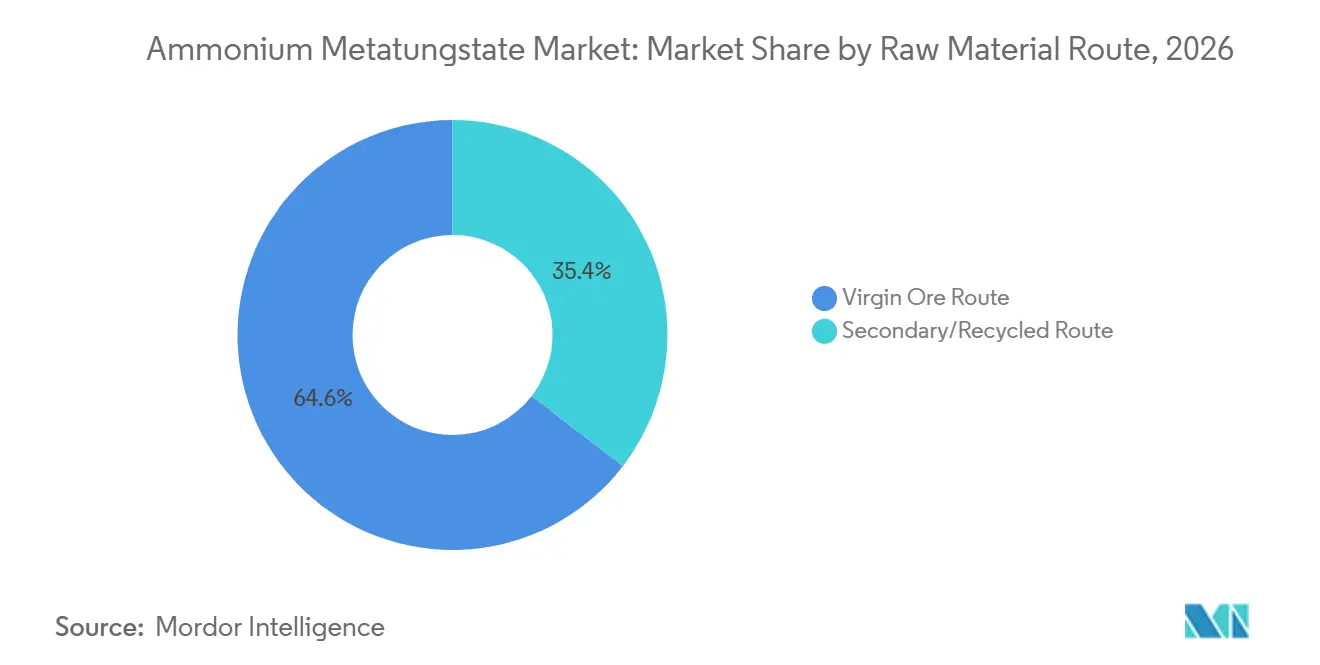
Die Primärerz-Route hielt im Jahr 2026 einen Anteil von 64,56 % am Ammonium Metatungstat Markt. Diese Route bleibt wichtig, da die Primärerzverarbeitung mit etablierten Bergbau-, Schmelz- und Chemieproduktionsnetzwerken verbunden ist. Chinas Rolle im Wolframbergbau und in der Zwischenverarbeitung unterstützt die Verfügbarkeit von Primärrohstoffen für inländische Hersteller. Langjährige Beziehungen zwischen Bergwerken, Ammoniumparawolframat-Herstellern und Chemieproduzenten erschweren auch Lieferantenwechsel für viele Käufer. Die Route eignet sich besonders für Hersteller, die in der Nähe von vorgelagerten Wolfram-Assets tätig sind. Bergbauproduktion, Konzentratumwandlung und Chemieproduktion können innerhalb desselben Versorgungsnetzwerks koordiniert werden. Diese Koordination kann die Lieferzuverlässigkeit für Käufer verbessern, die Material in kontinuierlichen Katalysatorherstellungsprozessen verwenden. Die führende Position spiegelt den Umfang der bestehenden Infrastruktur wider und nicht ein mangelndes Interesse am Recycling. Die Primärversorgung bleibt wichtig, wo langfristige Bergbauverträge und Verarbeitungskapazitäten bereits vorhanden sind.
Die Sekundär-/Recyclingroute soll bis 2032 mit einer CAGR von 6,13 % wachsen. Recycling bietet nicht-chinesischen Herstellern eine alternative Quelle für wolframhaltiges Material und kann die Rückverfolgbarkeit der Versorgung verbessern. Das Goslar-Projekt von H.C. Starck Tungsten GmbH zeigt den Umfang der Investitionen in diese Route, mit einer geplanten Kapazität von 7.000 Tonnen pro Jahr bis 2028. Xiamen Tungsten Co., Ltd. berichtete, dass seine Betriebe jährlich mehr als 10.000 Tonnen Ammoniumparawolframat-Äquivalentmaterial aus Schrott zurückgewannen. Das Unternehmen berichtete auch von einer südkoreanischen Anlage mit einer Kapazität von 1.500 Tonnen Wolframoxid pro Jahr aus Schrott. Diese Route ersetzt die Primärproduktion kurzfristig nicht, erweitert aber die Möglichkeiten für den Ammonium Metatungstat Markt. Sie unterstützt auch Käufer, die verifizierten Recyclinganteil in ihren Wolfram-Lieferketten wünschen.
Nach Form: Wässrige Lösungen führend, während Pulver am schnellsten wächst
Wässrige Lösung hielt im Jahr 2026 einen Anteil von 43,12 % am Ammonium Metatungstat Markt. Diese Form passt zu Nassimprägnierungsverfahren, die in der industriellen Katalysatorherstellung eingesetzt werden. Käufer können die Lösung den Katalysatorvorbereitungsschritten hinzufügen, ohne zuvor ein Pulver auflösen zu müssen. Dies kann den Anlagenbetrieb vereinfachen und dazu beitragen, eine konsistente Lösungschemie aufrechtzuerhalten. Die Form bleibt nützlich, wo eine konsistente Lieferung von aktivem Wolfram wichtiger ist als das kompakte Versandprofil eines Trockenmaterials. Ihre Position spiegelt ihre Eignung für etablierte Raffinerie-Katalysatorproduktionsmethoden wider. Lieferanten können Konzentration, Verpackung und Qualitätsnachweise auf die Bedürfnisse einzelner Katalysatoranlagen abstimmen. Diese Serviceanforderungen begünstigen Hersteller, die die Betriebsbedingungen etablierter Raffinerie-Kunden verstehen.
Pulver soll bis 2032 mit einer CAGR von 6,57 % wachsen. Pulver unterstützt die Festphasenkatalysatorherstellung und Wolframkarbid-Sinteranwendungen, die kontrollierte Partikeleigenschaften erfordern. Es kann auch für die Herstellung hochreiner Wolframchemikalien dienen, bei denen Verarbeiter einen trockenen Rohstoff benötigen. Kristallines Material bedient Labor- und Reagenzienkunden, die Wert auf konsistente Dokumentation und kontrollierte Chargeneigenschaften legen. Die verschiedenen Formen ermöglichen es Lieferanten, Prozessanforderungen in Katalysator-, Labor-, Metallurgie- und Elektronikeinsätzen zu erfüllen. Wässrige, kristalline und Pulverprodukte erfüllen daher unterschiedliche betriebliche Anforderungen, anstatt in jeder Anwendung direkte Substitute zu sein. Der Ammonium Metatungstat Markt kann jede Form unterstützen, da Kunden Material entsprechend ihrer Verarbeitungsausrüstung und Reinheitsanforderungen auswählen.
Nach Qualitätsstufe: Standardqualität führt beim Umsatz, während hochreine Qualitätsstufe expandiert
Standardqualität hielt im Jahr 2026 einen Anteil von 52,83 % am Ammonium Metatungstat Markt. Sie bedient Erdölraffination, petrochemische Verarbeitung, Massenmetallurgie, Metallveredelung sowie Glas- und Keramikanwendungen. Diese Nutzer benötigen konsistentes Material, aber ihre Verunreinigungsspezifikationen sind weniger streng als die für die Halbleiterfertigung erforderlichen. Kostenkontrolle ist daher ein zentraler Einkaufsfaktor für Käufer von Standardqualität. Reagenzqualität unterstützt Forschungs- und Entwicklungslabore, die zertifizierte Verunreinigungsprofile und gut dokumentiertes Material benötigen. Standardqualität hält weiterhin die führende Position, da ihre adressierbaren Anwendungen breit und etabliert sind.
Hochreine Qualitätsstufe soll bis 2032 mit einer CAGR von 6,54 % wachsen. Halbleiterfertigung, Präzisionskatalysatorentwicklung und medizinische Strahlenschutzanwendungen stützen dieses Wachstum. Die Produktion kann wiederholte Umkristallisation, saubere Handhabungspraktiken und die Überprüfung mittels induktiv gekoppelter Plasma-Massenspektrometrie erfordern. Diese Anforderungen machen ein hochreines Produkt teurer in der Herstellung als Standardmaterial. Sie schaffen auch einen langen Genehmigungszyklus, bevor ein Lieferant bei einem Halbleiterkunden qualifiziert werden kann. Die Ammonium Metatungstat Branche profitiert von dem höheren Wert, der mit dieser Qualitätsstufe verbunden ist, aber Hersteller müssen eine starke Prozessdisziplin aufrechterhalten. Hochreine Qualitätsstufe ist daher ein Wachstumsbereich, in dem technische Kompetenz ein zentraler Wettbewerbsfaktor ist. Die Qualitätsstufe erfordert auch eine enge Koordination zwischen Chemieproduzenten und Kunden während der Qualifizierung. Die Fähigkeit eines Lieferanten, dieselbe Qualität bei späteren Lieferungen zu wiederholen, ist ebenso wichtig wie sein erstes Laborergebnis.
Nach Anwendung: Katalysatoren führend in Umfang und Wachstum
Katalysatoren hielten im Jahr 2026 einen Anteil von 39,27 % am Ammonium Metatungstat Markt und sollen bis 2032 mit einer CAGR von 6,78 % wachsen. Ammonium Metatungstat wird als Wolfram-Vorläuferverbindung in Hydrodesulfurierungs-, Hydrodenitrogenierungs- und Hydrocrackkatalysatorsystemen eingesetzt. Raffinerien verwenden diese Systeme bei der Verarbeitung von schwefelhaltigem Rohöl und bei der Einhaltung von Kraftstoffspezifikationen mit niedrigem Schwefelgehalt. Ersatzzyklen schaffen eine anhaltende Nachfrage, da Katalysatoren mit der Zeit an Wirksamkeit verlieren. Die führende Position des Segments zeigt die anhaltende Bedeutung von Raffinerieoperationen für den Ammonium Metatungstat Markt. Katalysatorhersteller benötigen sicheren Zugang zu Wolfram-Vorprodukten, da Raffinerie-Kunden auf rechtzeitige Wechsel angewiesen sind. Dies schafft Wert für Ammonium Metatungstat Lieferanten, die zuverlässige Qualität und Lieferpläne anbieten können.
Katalysatoranwendungen expandieren auch über konventionelle Raffinerieoperationen hinaus. Aus Ammonium Metatungstat gewonnene Materialien sind für die Kohlendioxidnutzung, Biomasseumwandlung und Ammoniakzersetzungsforschung relevant. Diese Bereiche können die Rolle wolframhaltiger Katalysatoren in Energie- und Chemieanwendungen erweitern. Metallveredelung verwendet Ammonium Metatungstat als lösliche Wolframquelle für verschleißfeste und korrosionsschützende Galvanik. Pigmente, Glas- und Keramikproduktion verwenden es für Farb-, Mineralisierungs- und elektrochrome Funktionen. Röntgenschutz und analytische Chemie bieten eine stabile Nachfrage, bei der zertifiziertes Material benötigt wird. Dieser Anwendungsmix gibt Herstellern mehrere Absatzkanäle, während Katalysatoren die größte Verbrauchsquelle bleiben.
Nach Endverbrauchsbranche: Chemie und Petrochemie führend, während Elektronik die höchste Wachstumsrate aufweist
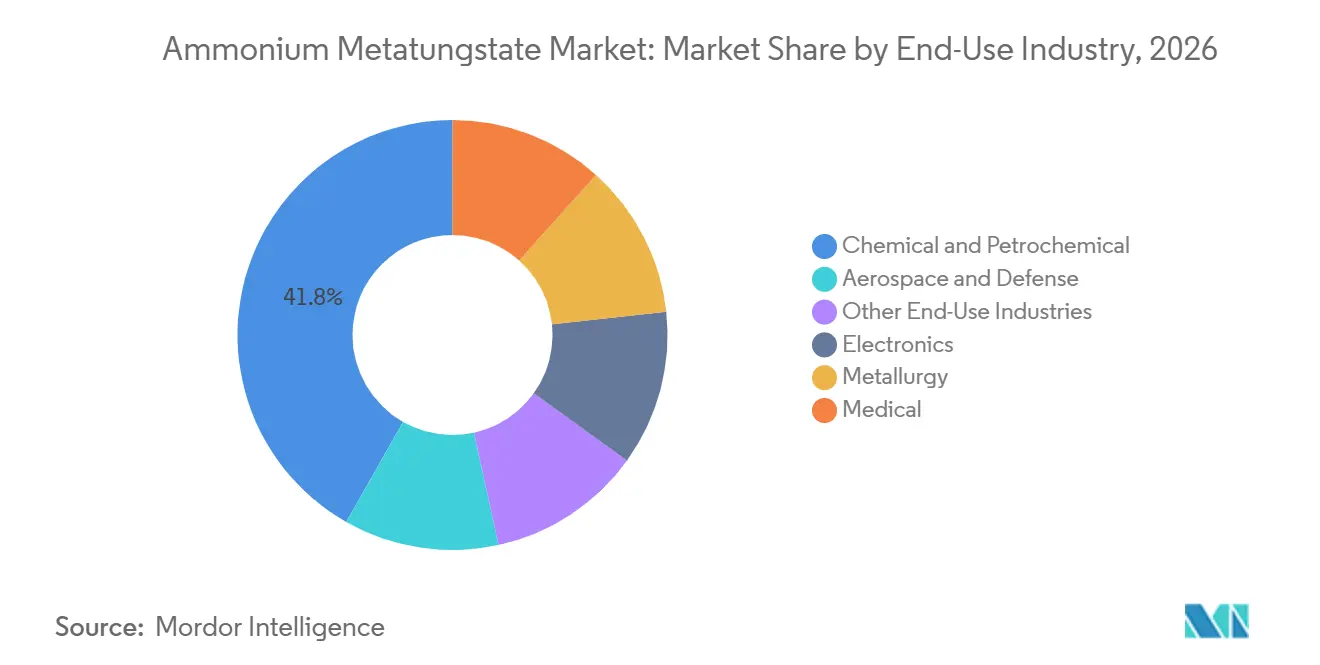
Chemie und Petrochemie hielten im Jahr 2026 einen Anteil von 41,78 % am Ammonium Metatungstat Markt. Die Nachfrage nach Raffinerie-Katalysatoren stützt die führende Position des Sektors während des Prognosezeitraums. Chemieproduzenten verwenden Ammonium Metatungstat bei der Katalysatorherstellung und anderen Wolframchemikalienprozessen. Petrochemische Kunden schätzen eine stabile Vorläuferverbindung, die in etablierte Produktionssysteme integriert werden kann. Diese Endverbrauchsbasis ist mit Kraftstoffqualitätsvorschriften und Raffinerie-Wartungsprogrammen verknüpft.
Elektronik soll bis 2032 mit einer CAGR von 7,09 % wachsen. Die Nachfrage ist mit Halbleiterlogik-, Speicher- und Displaykomponenten verbunden, die Wolfram-Dünnschichten und spezialisierte Wolfram-Vorläuferverbindungen verwenden. Xiamen Tungsten Co., Ltd. kündigte eine Produktionslinie für Wolframhexafluorid mit einer Kapazität von 1.000 Tonnen pro Jahr an, die für die Fertigstellung im Jahr 2027 vorgesehen ist. Das Unternehmen nannte ein langfristiges Kapazitätsziel für Wolframhexafluorid von 3.000 Tonnen pro Jahr. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung ist mit Anforderungen an rückverfolgbare Versorgung verbunden, während die medizinische Nachfrage Strahlenschutzausrüstungen umfasst. Metallurgie bleibt ebenfalls ein Endverbrauchskanal für wolframhaltige Hartmaterialien. Der Ammonium Metatungstat Markt bewegt sich daher auf eine ausgewogenere Mischung aus Chemie-, Elektronik-, Medizin- und Industrienachfrage zu. Elektronikkunden legen mehr Gewicht auf die Kontrolle von Spurenmetallen, während Chemiekunden weiterhin zuverlässige Katalysatorleistung priorisieren. Hersteller müssen beide Anforderungen erfüllen, ohne Dokumentation oder Produktkonsistenz zu beeinträchtigen.

Geografische Analyse
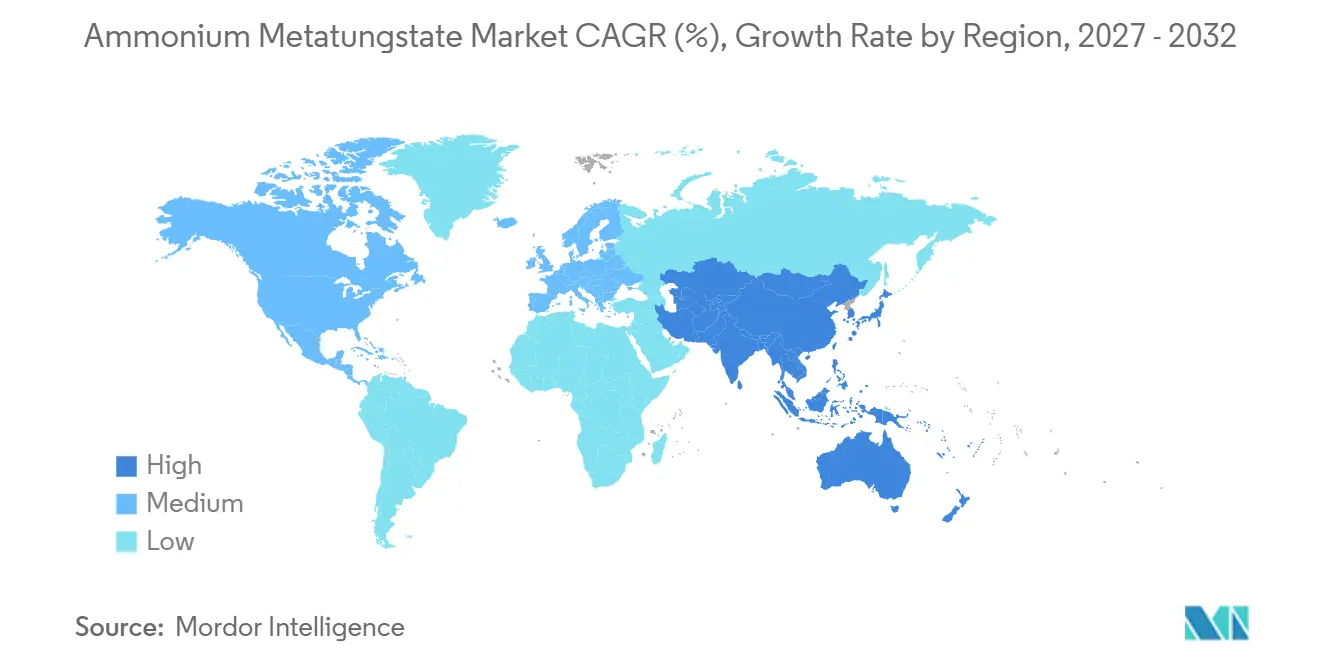
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 45,39 % am Ammonium Metatungstat Markt und soll bis 2032 mit einer CAGR von 6,56 % wachsen. China ist die zentrale Produktionsbasis der Region aufgrund seiner integrierten Wolframbergbau-, Zwischenverarbeitungs- und Chemieproduktionskapazitäten. Diese Struktur unterstützt die inländische Ammonium Metatungstat Produktion und versorgt Kunden in der gesamten Region. Japan und Südkorea sind wichtige Verbraucher von elektronikgradem Material aufgrund ihrer Halbleiter- und Fortschrittsmaterialfertigungsaktivitäten. Ihre Beschaffungsanforderungen legen mehr Wert auf Rückverfolgbarkeit und konsistente Qualitätsdokumentation. Indien stützt die Nachfrage durch Raffinerieaufrüstungen im Zusammenhang mit seinem BS-VI-Programm (Bharat Stage VI).
Nordamerika wird durch den US-amerikanischen Raffineriesektor und durch Halbleiteranlagen gestützt, die hochreine Vorprodukte benötigen. Die Region hat einen Anreiz, rückverfolgbare Wolframversorgung durch inländische, verbündete und recycelte Quellen zu sichern. Global Tungsten & Powders verarbeitet Wolframprodukte in Towanda, Pennsylvania, und hat sein Interesse an nicht-chinesischer Rohstoffversorgung ausgebaut. Europa konzentriert sich auf Deutschland, wo H.C. Starck Tungsten GmbH die Recyclingkapazität in Goslar ausbaut. Das Projekt unterstützt Europas Rolle in der Wolframverarbeitung über die Sekundärroute und bietet regionalen Käufern eine Option außerhalb der Primärerz-Versorgung. Frankreich, das Vereinigte Königreich und die nordischen Länder tragen zur Spezialchemienachfrage bei, aber die europäische Versorgungsposition ist am engsten mit der Recyclingkapazität verknüpft.
Südamerika hat eine bescheidene Ammonium Metatungstat Nachfrage, die hauptsächlich mit Raffinerie-Katalysatoren verbunden ist, wobei Brasilien das regionale Zentrum bildet. Eine begutachtete Studie aus dem Jahr 2025 zur Wolframrückgewinnung aus Roh- und Sekundärmaterialien zeigt ein anhaltendes technisches Interesse an der regionalen Wolframverarbeitung. Der Nahe Osten und Afrika sind weitgehend auf Katalysatornachfrage im Zusammenhang mit Raffinerieoperationen und Kapazitätserweiterungen angewiesen. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika bilden die wichtigsten raffinerieverbundenen Nachfragezentren in diesem Gebiet. Schwefelanforderungen für Schiffskraftstoffe können den Bedarf an fortschrittlichen Hydrodesulfurierungskatalysatoren mittelfristig stützen. Die regionale Nachfrage ist kleiner als in Asien-Pazifik, Nordamerika und Europa, bietet aber zusätzliche Absatzkanäle für katalysatorgrades Produkt. Die geografische Struktur des Ammonium Metatungstat Marktes bleibt in der asiatischen Produktion verankert und wird durch Recycling-, Raffinerie- und Elektroniknachfrage anderswo diversifiziert.
Wettbewerbslandschaft
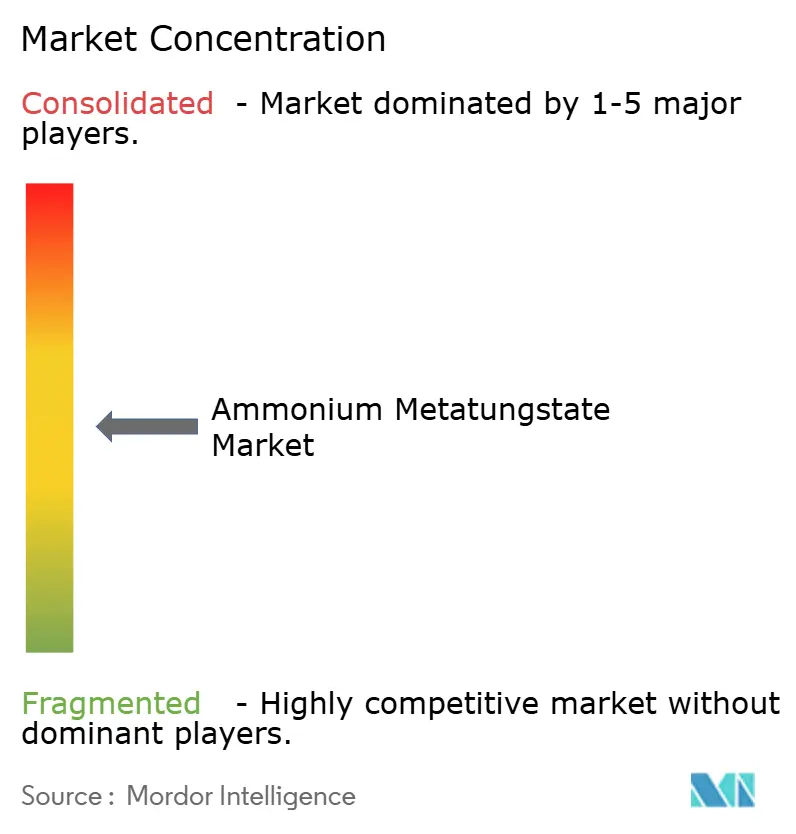
Der Ammonium Metatungstat Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen H.C. Starck Tungsten GmbH, Global Tungsten & Powders, Masan High-Tech Materials Corporation, Xiamen Tungsten Co., Ltd. und Ganzhou Grand Sea Tungsten Co., Ltd. umfassen. Der Wettbewerb hängt von der Rohstoffsicherheit, der Produktreinheit, den Kundengenehmigungen und der Rückverfolgbarkeit der Lieferkette ab. Lieferanten, die hochreine Anwendungen bedienen, müssen eine konsistente Kontrolle von Verunreinigungen und Dokumentation nachweisen. Der Ammonium Metatungstat Markt bietet Raum für spezialisierte Teilnehmer, die Labor-, Elektronik- und Präzisionsindustriekunden bedienen.
Xiamen Tungsten Co., Ltd. stärkt die vertikale Integration durch den Erwerb vorgelagerter Erzressourcen und die Entwicklung von Wolframhexafluorid-Kapazitäten für halbleiterbezogene Anwendungen. Das Unternehmen betreibt auch eine südkoreanische Recyclinganlage mit einer Kapazität von 1.500 Tonnen Wolframoxid pro Jahr aus Schrott. H.C. Starck Tungsten GmbH erweitert seinen Goslar-Recyclingstandort durch eine Investition von 50 Millionen EUR (ca. 54,3 Millionen USD). Das Projekt soll die Kapazität des Standorts um fast 50 % erhöhen und bis 2028 eine nahezu vollständige Abhängigkeit von Recycling-Rohstoffen unterstützen. Masan High-Tech Materials Corporation berichtete von potenziellen Ressourcen von 115 Millionen Tonnen Wolfram-Polymetall-Erz in den Gebieten Nui Phao Extension und Nui Chiem. Das Unternehmen kündigte auch eine Erweiterung der Wolframoxidkapazität auf mehr als 8.000 Tonnen Wolframtrioxid pro Jahr an.
Kleinere Lieferanten können dort konkurrieren, wo Kunden kontrollierte Chargen, Forschungsmengen, detaillierte Zertifikate und reaktionsschnellen technischen Support benötigen. Hochreines Ammonium Metatungstat für Halbleiter- und Wolframhexafluorid-Vorläuferanwendungen ist ein wichtiger Bereich, da Käufer rückverfolgbares Material und strenge Verunreinigungskontrolle benötigen. Prozesschemie wird auch immer wichtiger, da Lieferanten nach niedrigerem Chromgehalt und anderen strengeren Verunreinigungsspezifikationen suchen. Recyclinginvestitionen können nicht-chinesischen Unternehmen ermöglichen, ihre Abhängigkeit von der Primärrohstoffversorgung zu reduzieren. Die Integration von Bergbau bis zur Chemie kann die Sicherheit für Hersteller mit Zugang zu Erzressourcen verbessern. Partnerschaften zwischen Rohstofflieferanten und Verarbeitern können auch langfristigere Lieferverpflichtungen unterstützen. Der Wettbewerb bleibt durch Integration, Recyclingzugang, Produktionsqualität und die Fähigkeit geprägt, Kunden mit einer rückverfolgbaren Versorgung zu unterstützen.
Ammonium Metatungstat Branchenführer
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Masan High-Tech Materials Corporation
-
Xiamen Tungsten Co., Ltd.
-
Ganzhou Grand Sea Tungsten Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Die Elmet Group Co. kündigte eine Übernahme eines Eigenkapitalanteils von 4,99 % an Masan High-Tech Materials Corporation für 124,75 Millionen USD an, zusammen mit langfristigen Lieferverträgen für abgebautes Wolfram und Umwandlungsdienstleistungen aus der Nui-Phao-Mine. Die Vereinbarungen stützen den Ammonium Metatungstat Markt, indem sie den Zugang zu Wolfram-Rohstoffen und Verarbeitungskapazitäten für nachgelagerte Wolframchemikalien stärken.
- Juli 2026: H.C. Starck Tungsten GmbH, eine Tochtergesellschaft der Mitsubishi Materials Corporation, genehmigte 50 Millionen EUR (ca. 54,3 Millionen USD), um die Wolfram-Recyclingkapazität an seinem Standort in Goslar, Deutschland, um fast 50 % auf 7.000 Tonnen pro Jahr zu erweitern, mit einer geplanten Fertigstellung im Jahr 2028. Die Erweiterung stützt den Ammonium Metatungstat Markt, indem sie die Verfügbarkeit von recyceltem Wolfram-Rohstoff erhöht, der zu hochreinen Wolframchemikalien verarbeitet werden kann.
Globaler Ammonium Metatungstat Markt – Berichtsumfang
Ammonium Metatungstat ist eine wasserlösliche Wolframverbindung, die als Vorläuferverbindung bei der Herstellung von wolframbasierten Materialien und spezialisierten chemischen Formulierungen eingesetzt wird. Sein hoher Wolframgehalt und seine Löslichkeit machen es geeignet für die Katalysatorherstellung, analytische Anwendungen und die Herstellung fortschrittlicher Industriematerialien.
Der Ammonium Metatungstat Markt ist segmentiert nach Rohstoffroute, Form, Qualitätsstufe, Anwendung, Endverbrauchsbranche und Geografie. Nach Rohstoffroute ist der Markt in die Primärerz-Route und die Sekundär-/Recyclingroute segmentiert. Nach Form ist der Markt in wässrige Lösung, kristallin und Pulver segmentiert. Nach Qualitätsstufe ist der Markt in Standardqualität, hochreine Qualitätsstufe und Reagenzqualität segmentiert. Nach Anwendung ist der Markt in Katalysatoren, Metallveredelung, Pigmente, Röntgenschutz, analytische Chemie, Glas- und Keramikproduktion sowie sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Chemie und Petrochemie, Elektronik, Metallurgie, Medizin, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Ammonium Metatungstat in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Primärerz-Route |
| Sekundär-/Recyclingroute |
| Wässrige Lösung |
| Kristallin |
| Pulver |
| Standardqualität |
| Hochreine Qualitätsstufe |
| Reagenzqualität |
| Katalysatoren |
| Metallveredelung |
| Pigmente |
| Röntgenschutz |
| Analytische Chemie |
| Glas- und Keramikproduktion |
| Sonstige Anwendungen |
| Chemie und Petrochemie |
| Elektronik |
| Metallurgie |
| Medizin |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoffroute | Primärerz-Route | |
| Sekundär-/Recyclingroute | ||
| Nach Form | Wässrige Lösung | |
| Kristallin | ||
| Pulver | ||
| Nach Qualitätsstufe | Standardqualität | |
| Hochreine Qualitätsstufe | ||
| Reagenzqualität | ||
| Nach Anwendung | Katalysatoren | |
| Metallveredelung | ||
| Pigmente | ||
| Röntgenschutz | ||
| Analytische Chemie | ||
| Glas- und Keramikproduktion | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Chemie und Petrochemie | |
| Elektronik | ||
| Metallurgie | ||
| Medizin | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ammonium Metatungstat Markt?
Die Ammonium Metatungstat Marktgröße wurde im Jahr 2026 auf 491,27 Millionen USD geschätzt und soll von 520,04 Millionen USD im Jahr 2027 auf 680,53 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,67 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Ammonium Metatungstat an?
Anforderungen an schwefelarme Kraftstoffe stützen die Katalysatornachfrage, während die Halbleiterfertigung die Nachfrage nach hochreinen Wolfram-Vorprodukten stützt.
Welche Rohstoffroute soll bis 2032 am schnellsten wachsen?
Die Sekundär-/Recyclingroute soll bis 2032 mit einer CAGR von 6,13 % wachsen, gestützt durch Investitionen in die Wolframrückgewinnung.
Welche Form hielt im Jahr 2026 den größten Anteil?
Wässrige Lösung hielt im Jahr 2026 einen Anteil von 43,12 %, da sie zu Nassimprägnierungsverfahren passt, die bei der industriellen Katalysatorherstellung eingesetzt werden.