
アンモニウムメタタングステート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 516.52 百万米ドル |
| 市場規模 (2032) | 680.53 百万米ドル |
| 成長率 (2027 - 2032) | 5.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンモニウムメタタングステート市場分析
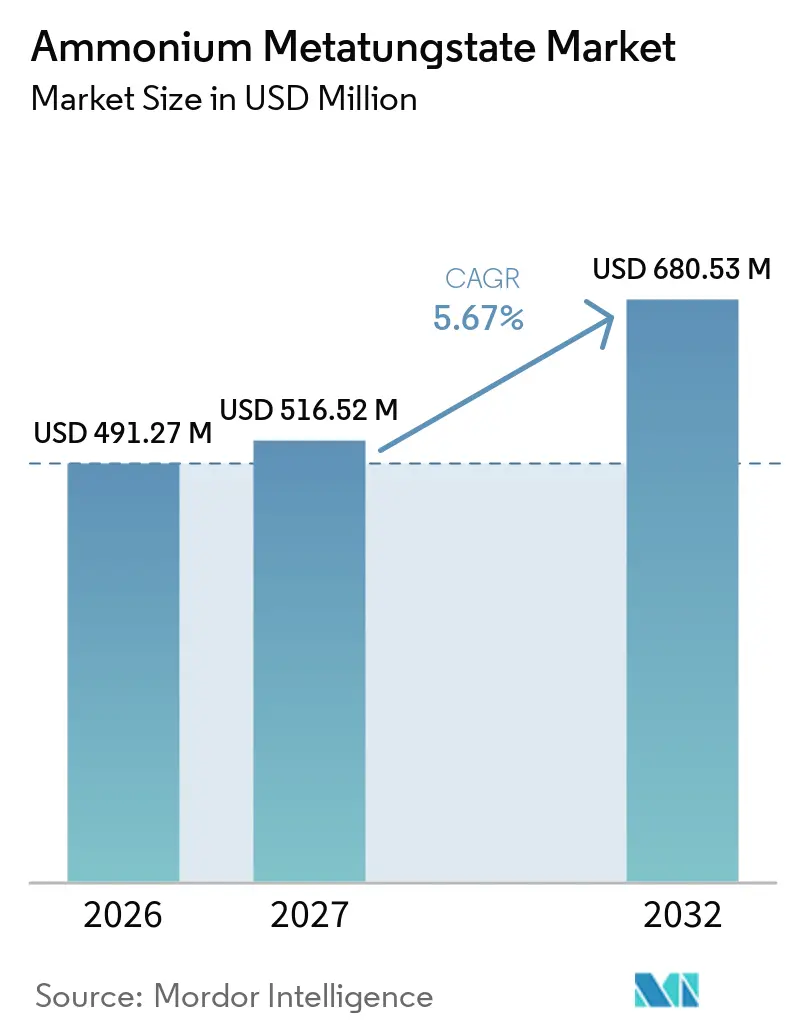
アンモニウムメタタングステート市場規模は2026年に491.27 ミリオン 米ドルと評価され、2027年の516.52 ミリオン 米ドルから2032年には680.53 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.67%です。アンモニウムメタタングステート(AMT)は、触媒、電子機器、特殊化学品製造に使用される水溶性タングステン化合物です。三酸化タングステンへのクリーンな変換により、水素化脱硫触媒や特殊タングステン材料への使用が可能です。クリーン燃料規制により精製業者が触媒在庫を維持する必要があること、および半導体製造における高純度材料の需要が需要を支えています。中国の統合されたタングステンサプライチェーンは国内サプライヤーにコストおよび原料面での優位性をもたらしており、中国以外のメーカーはリサイクルおよびトレーサブルな供給の拡大を進めています。アンモニウムメタタングステート市場は、半導体関連タングステン前駆体向け高純度グレードおよび二次原料処理において機会があります。
主要レポートのポイント
- 原料ルート別では、バージン鉱石ルートが2026年のアンモニウムメタタングステート市場シェアの64.56%を占め、二次/リサイクルルートは2032年にかけてCAGR 6.13%で成長すると予測されています。
- 形態別では、水溶液が2026年のアンモニウムメタタングステート市場シェアの43.12%を占め、粉末は2032年にかけてCAGR 6.57%で成長すると予測されています。
- グレード別では、標準グレードが2026年のアンモニウムメタタングステート市場シェアの52.83%を占め、高純度グレードは2032年にかけてCAGR 6.54%で成長すると予測されています。
- 用途別では、触媒が2026年のアンモニウムメタタングステート市場シェアの39.27%を占め、2032年にかけてCAGR 6.78%で成長すると予測されています。
- 最終用途産業別では、化学・石油化学が2026年のアンモニウムメタタングステート市場シェアの41.78%を占め、電子機器は2032年にかけてCAGR 7.09%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のアンモニウムメタタングステート市場シェアの45.39%を占め、2032年にかけてCAGR 6.56%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のアンモニウムメタタングステート市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーン燃料・排出規制触媒需要 | +2.1% | 世界全体;北米、アジア太平洋中核(中国、インド)、中東・アフリカ精製ベルト | 中期(2~4年) |
| 半導体・電子機器・先端材料の拡大 | +1.8% | アジア太平洋中核(中国、日本、韓国);北米・欧州への波及 | 長期(4年以上) |
| 特殊化学品・冶金用途の成長 | +1.0% | 世界全体;北米・アジア太平洋中核 | 中期(2~4年) |
| 循環タングステン回収・リサイクル原料の採用 | +0.8% | 欧州(ドイツ)、北米 | 短期(2年以内) |
| 水溶液AMTルートによる低不純物プロセス強化の実現 | +0.5% | 世界全体;ドイツおよび米国での早期普及、アジア太平洋は生産拠点として | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クリーン燃料・排出規制触媒需要
超低硫黄燃料要件は、アンモニウムメタタングステート市場における最大の需要源を支えています。中国の国家第VI基準、欧州連合のユーロ7要件、および米国環境保護庁のティア3規則は、輸送用燃料の硫黄含有量を非常に低いレベルに抑えることを要求しています。精製業者は硫黄を除去するためにタングステン-モリブデン硫化物触媒を使用しており、アンモニウムメタタングステートはこれらの触媒システムにおける重要なタングステン前駆体です。インド、ベトナム、ナイジェリアにおける新たな燃料品質プログラムは、精製所がより厳格な製品仕様に備えるにあたり、追加的な触媒需要を生み出しています。国際エネルギー機関は、2030年まで世界の精製処理量が1日あたり9,500万バレルを超える水準を維持すると予測しており、これが水素化脱硫触媒の代替需要を支えています[1]。
半導体・電子機器・先端材料の拡大
アンモニウムメタタングステート市場は、半導体デバイスの微細化トレンドから恩恵を受けています。高純度材料は、化学気相成長によるコンタクト、ビア、バリア層に使用されるタングステン含有インプットに加工することができます。これらの用途は一貫したバッチと非常に低い微量金属汚染を必要とし、電子機器グレード材料を触媒グレード製品と差別化しています。中国、日本、韓国における先端ロジック、メモリ、ディスプレイ製造がこの需要基盤を支えています。高純度材料はまた、スマートグレージングや自動車用ディスプレイに使用できるエレクトロクロミックタングステン酸化物システムも支えています。査読済み研究では、アンモニウムメタタングステートベースのエレクトロクロミックデバイスにおいて74%を超える透過率変調が報告されています。
特殊化学品・冶金用途の成長
特殊化学品および冶金用途は、アンモニウムメタタングステート市場に精製触媒以外の幅広い基盤を与えています。この材料はガラス着色剤、セラミック添加剤、金属仕上げ電解質、難燃剤配合物、タングステン化学品合成に使用されています。タングステン化合物はセラミックの焼結温度を低下させ、航空宇宙、自動車、産業機器に使用される部品の粒子構造を改善するのに役立ちます。アンモニウムメタタングステート由来の三酸化タングステンは、環境修復やアンモニア分解に関する研究にも関連しています。日本の新エネルギー・産業技術総合開発機構(NEDO)は、三菱重工業と日本触媒が参加するアンモニア分解システムの商業化プロジェクトを支援しました[ 2]。冶金は、タングステンカーバイド粉末が切削工具、採掘機器、耐摩耗部品に使用されているため、安定した需要先であり続けています。これらの用途により、アンモニウムメタタングステート産業は特定の最終用途サイクルへの依存度が低減されています。
循環タングステン回収・リサイクル原料の採用
生産者が一次採掘ルート以外の原料を求めるにつれ、循環供給はアンモニウムメタタングステート市場においてより重要性を増しています。Plansee Groupは2025/26年度に14,300メトリックトンのタングステン製品において91%のリサイクル含有率を報告しました。H.C. Starck Tungsten GmbHはゴスラーのリサイクル拡張に5,000万ユーロ(約54.3 ミリオン 米ドル)の投資を承認しました。この施設は能力を約50%拡大して年間7,000メトリックトンとする計画であり、2028年までにほぼ完全にリサイクル原料に依存することを目指しています。2025年の査読済み研究では、湿式冶金と乾式冶金を組み合わせた処理によりスクラップからタングステンの92.6%を回収できることが明らかになりました。リサイクルは、統合された鉱山供給を持たない生産者にとって利用可能な原料を改善します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| APTおよびタングステン価格の変動 | −2.1% | 世界全体;欧州・北米の非中国系バイヤーへの影響が最大 | 短期(2年以内) |
| 技術的複雑性と新規生産への高い参入障壁 | −1.5% | 世界全体 | 長期(4年以上) |
| 高純度AMTのバッチ認定ボトルネック | −1.0% | アジア太平洋(半導体ハブ)、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
APTおよびタングステン価格の変動
アンモニウムパラタングステート(APT)の価格変動は、アンモニウムメタタングステート市場に対して即時のコストリスクをもたらします。アンモニウムパラタングステートは主要なタングステン中間体であるため、コスト上昇がアンモニウムメタタングステート生産に転嫁される可能性があります。海上供給が逼迫した場合、中国以外の生産者はより大きなコスト圧力に直面する可能性があります。下流の触媒および特殊化学品顧客は、価格競争の激しい市場でも競争しているため、完全な価格転嫁に抵抗する場合があります。これにより、原料統合が限られている生産者のマージンが圧縮される可能性があります。中国国内価格と海上価格の差は、中国以外の生産者の競争力を低下させる可能性もあります。サプライチェーンの多様化とリサイクルはこのリスクを軽減できますが、いずれの選択肢もタングステン価格変動へのエクスポージャーを完全に排除するものではありません。
技術的複雑性と新規生産への高い参入障壁
工業用アンモニウムメタタングステートの生産には、制御された酸性化、イオン交換、結晶化、乾燥が必要です。各段階が最終材料の純度、粒子特性、一貫性に影響を与える可能性があります。触媒グレードの製品は低モリブデン汚染を必要とし、電子機器グレードの材料は全微量金属のより厳格な管理を必要とします。これらの基準により、信頼できる生産はプロセス知識、分析機器、および認定された顧客関係を持つ企業に限定されます。新規プロジェクトはまた、安定した供給を提供する前に信頼できるタングステン原料を確保する必要があります。したがって、アンモニウムメタタングステート市場は、半導体および精密触媒顧客に販売されるグレードへの参入障壁が高くなっています。高純度材料の顧客認定には12~18ヶ月かかる場合があり、新規能力が需要に対応できる速度が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料ルート別:バジン鉱石ルートが主導し、二次/リサイクルルートが拡大
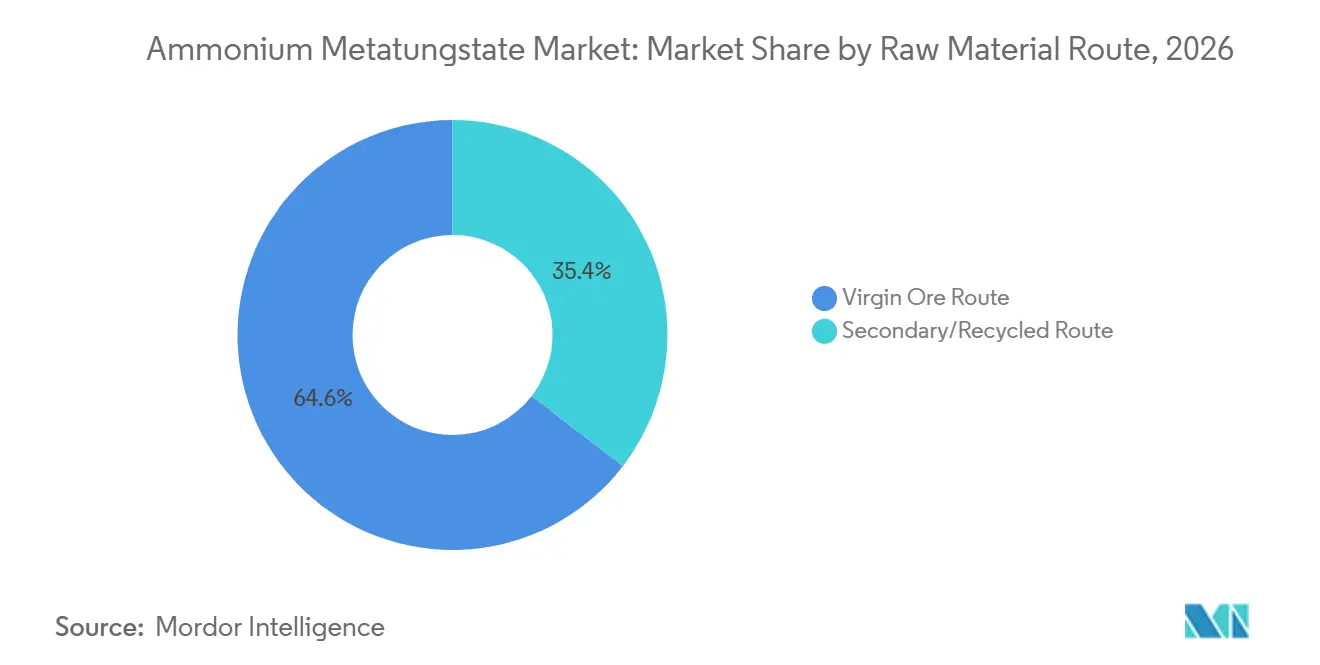
バージン鉱石ルートは2026年のアンモニウムメタタングステート市場において64.56%のシェアを占めました。このルートは、一次鉱石処理が確立された鉱山、製錬所、化学品生産ネットワークと連携しているため、引き続き重要です。タングステン採掘と中間処理における中国の役割は、国内生産者向けの一次原料の入手可能性を支えています。鉱山、アンモニウムパラタングステート生産者、化学品メーカー間の長年の関係も、多くのバイヤーにとってサプライヤーの変更を困難にしています。このルートは、上流のタングステン資産に近い場所で操業する生産者に特に適しています。鉱山産出量、精鉱変換、化学品生産は同一のサプライネットワーク内で調整することができます。その調整により、継続的な触媒製造プロセスで材料を使用するバイヤーの納期信頼性を向上させることができます。その主導的な地位は、リサイクルへの関心の欠如ではなく、既存インフラの規模を反映しています。長期的な鉱山契約と処理能力がすでに整備されている場合、一次供給は引き続き重要です。
二次/リサイクルルートは2032年にかけてCAGR 6.13%で成長すると予測されています。リサイクルは中国以外の生産者にタングステン含有材料の代替供給源を提供し、サプライチェーンのトレーサビリティを向上させることができます。H.C. Starck Tungsten GmbHのゴスラープロジェクトは、このルートに投入される投資の規模を示しており、2028年までに年間7,000メトリックトンの能力を達成する計画です。Xiamen Tungsten Co., Ltd.は、その操業において毎年スクラップから10,000メトリックトン以上のアンモニウムパラタングステート相当材料を回収したと報告しました。また、スクラップから年間1,500メトリックトンの酸化タングステン能力を持つ韓国施設についても報告しました。このルートは近い将来に一次生産を代替するものではありませんが、アンモニウムメタタングステート市場の選択肢を拡大します。また、タングステンサプライチェーンで検証済みのリサイクルコンテンツを求めるバイヤーも支援します。
形態別:水溶液が主導し、粉末が最速で加速
水溶液は2026年のアンモニウムメタタングステート市場において43.12%のシェアを占めました。この形態は、工業用触媒製造に使用される湿式含浸プロセスに適合しています。バイヤーは粉末を最初に溶解することなく、触媒調製ステップに溶液を添加することができます。これにより、プラント操業を簡素化し、一貫した溶液化学を維持するのに役立ちます。この形態は、乾燥材料のコンパクトな輸送プロファイルよりも活性タングステンの一貫した供給が重要な場合に有用であり続けます。その地位は、確立された精製触媒生産方法との適合性を反映しています。サプライヤーは個々の触媒プラントのニーズに合わせて濃度、包装、品質記録を調整することができます。これらのサービス要件は、確立された精製顧客の操業条件を理解している生産者を優遇します
粉末は2032年にかけてCAGR 6.57%で成長すると予測されています。粉末は、制御された粒子特性を必要とする固体触媒調製およびタングステンカーバイド焼結用途を支援します。また、乾燥インプットを必要とするプロセッサー向けの高純度タングステン化学品生産にも使用できます。結晶材料は、一貫した文書化と制御されたバッチ特性に価値を置く実験室・試薬グレードの顧客に対応します。異なる形態により、サプライヤーは触媒、実験室、冶金、電子機器用途にわたるプロセス要件を満たすことができます。したがって、水溶液、結晶、粉末製品はすべての用途において直接代替品として機能するのではなく、それぞれ異なる操業ニーズに対応します。アンモニウムメタタングステート市場は、顧客が処理機器と純度要件に応じて材料を選択するため、各形態を支援することができます。
グレード別:標準グレードが収益を主導し、高純度グレードが拡大
標準グレードは2026年のアンモニウムメタタングステート市場において52.83%のシェアを占めました。石油精製、石油化学処理、バルク冶金、金属仕上げ、ガラス・セラミック用途に対応しています。これらのユーザーは一貫した材料を必要としますが、不純物仕様は半導体製造に必要なものほど厳格ではありません。したがって、コスト管理は標準グレードバイヤーにとって中心的な購買要因です。試薬グレードは、認定された不純物プロファイルと十分に文書化された材料を必要とする研究開発実験室を支援します。標準グレードは、その対象用途が幅広く確立されているため、引き続き主導的な地位を維持しています。
高純度グレードは2032年にかけてCAGR 6.54%で成長すると予測されています。半導体製造、精密触媒開発、医療用放射線遮蔽用途がこの成長を支えています。生産には繰り返しの再結晶化、クリーンな取り扱い慣行、誘導結合プラズマ質量分析法による検証が必要な場合があります。これらの要件により、高純度製品は標準材料よりも製造コストが高くなります。また、サプライヤーが半導体顧客の認定を受けるまでに長い承認サイクルが生じます。アンモニウムメタタングステート産業はこのグレードに関連する高い価値から恩恵を受けますが、生産者は強力なプロセス規律を維持しなければなりません。したがって、高純度グレードは技術的能力が中心的な競争要因となる成長分野です。このグレードはまた、認定中に化学品生産者と顧客の緊密な連携を必要とします。後の納品で同じ品質を繰り返すサプライヤーの能力は、最初の実験室結果と同様に重要です。
用途別:触媒が規模と成長の両面で主導
触媒は2026年のアンモニウムメタタングステート市場において39.27%のシェアを占め、2032年にかけてCAGR 6.78%で成長すると予測されています。アンモニウムメタタングステートは、水素化脱硫、水素化脱窒素、水素化分解触媒システムにおけるタングステン前駆体として使用されています。精製業者は硫黄含有原油を処理する際および低硫黄燃料仕様を満たす際にこれらのシステムを使用します。触媒は時間の経過とともに効果が低下するため、代替サイクルが継続的な需要を生み出しています。このセグメントの主導的地位は、アンモニウムメタタングステート市場における精製操業の継続的な重要性を示しています。触媒生産者は、精製顧客がタイムリーな交換に依存しているため、タングステン投入物への安定したアクセスを必要としています。これにより、信頼できる品質と納期スケジュールを提供できるアンモニウムメタタングステートサプライヤーに価値が生まれます。
触媒用途は従来の精製操業を超えて拡大しています。アンモニウムメタタングステート由来材料は、二酸化炭素利用、バイオマス変換、アンモニア分解研究に関連しています。これらの分野は、エネルギーおよび化学用途におけるタングステン含有触媒の役割を広げる可能性があります。金属仕上げは、耐摩耗性・耐食性電気めっきの可溶性タングステン源としてアンモニウムメタタングステートを使用しています。顔料、ガラス、セラミック生産は、着色、鉱化、エレクトロクロミック機能に使用しています。X線遮蔽と分析化学は、認定材料が必要な安定した需要を提供しています。この用途ミックスにより、触媒が最大の消費源であり続ける一方で、生産者には複数の販売先があります。
最終用途産業別:化学・石油化学が主導し、電子機器が最高成長率
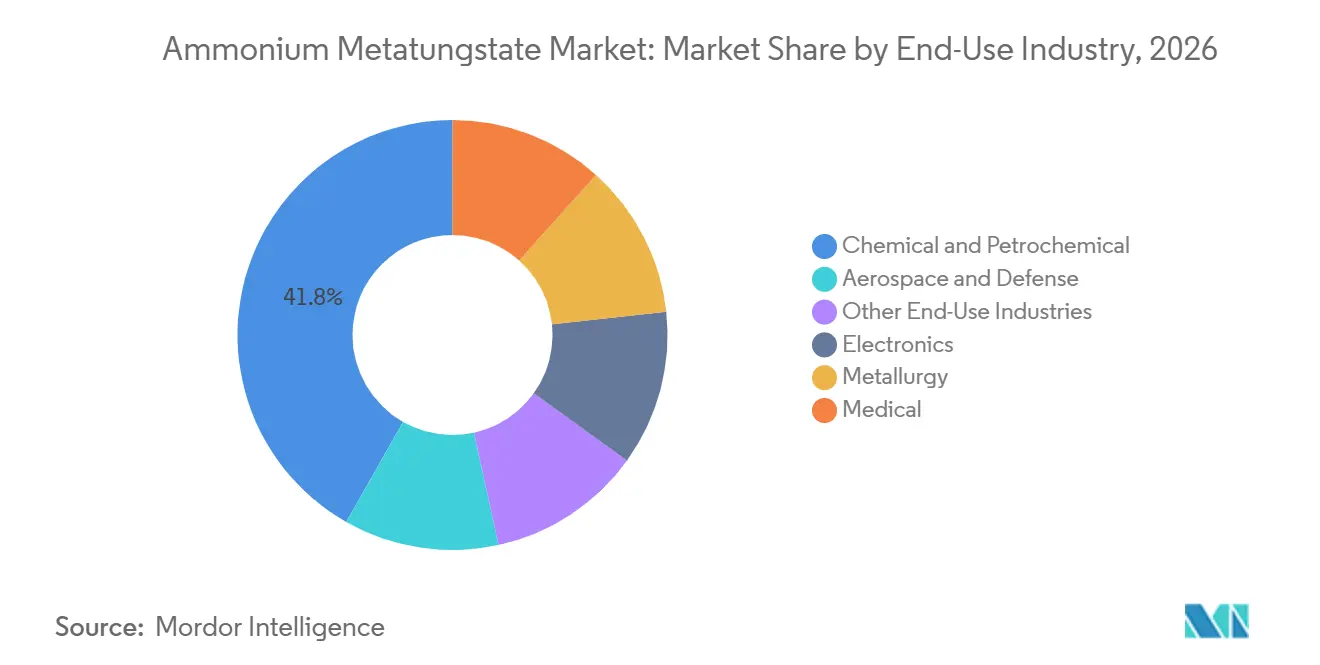
化学・石油化学は2026年のアンモニウムメタタングステート市場において41.78%のシェアを占めました。精製触媒需要が予測期間中のセクターの主導的地位を支えています。化学品生産者は触媒調製およびその他のタングステン化学プロセスにアンモニウムメタタングステートを使用しています。石油化学顧客は、確立された生産システムに統合できる安定した前駆体を重視しています。この最終用途基盤は燃料品質規制と精製所メンテナンスプログラムに連動しています。
電子機器は2032年にかけてCAGR 7.09%で成長すると予測されています。需要は、タングステン薄膜および特殊タングステン前駆体を使用する半導体ロジック、メモリ、ディスプレイコンポーネントに関連しています。Xiamen Tungsten Co., Ltd.は、2027年の完成を目標とした年間1,000メトリックトンの六フッ化タングステン生産ラインを発表しました。同社は六フッ化タングステンの長期能力目標として年間3,000メトリックトンを掲げています。航空宇宙・防衛の需要はトレーサブルな供給要件に関連しており、医療の需要には放射線遮蔽機器が含まれます。冶金もタングステン含有硬質材料の最終用途として残っています。したがって、アンモニウムメタタングステート市場は化学、電子機器、医療、産業需要のよりバランスの取れたミックスへと移行しています。電子機器顧客は微量金属管理をより重視し、化学顧客は信頼できる触媒性能を優先し続けています。生産者は文書化や製品一貫性を損なうことなく、両方の要件に対応しなければなりません。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
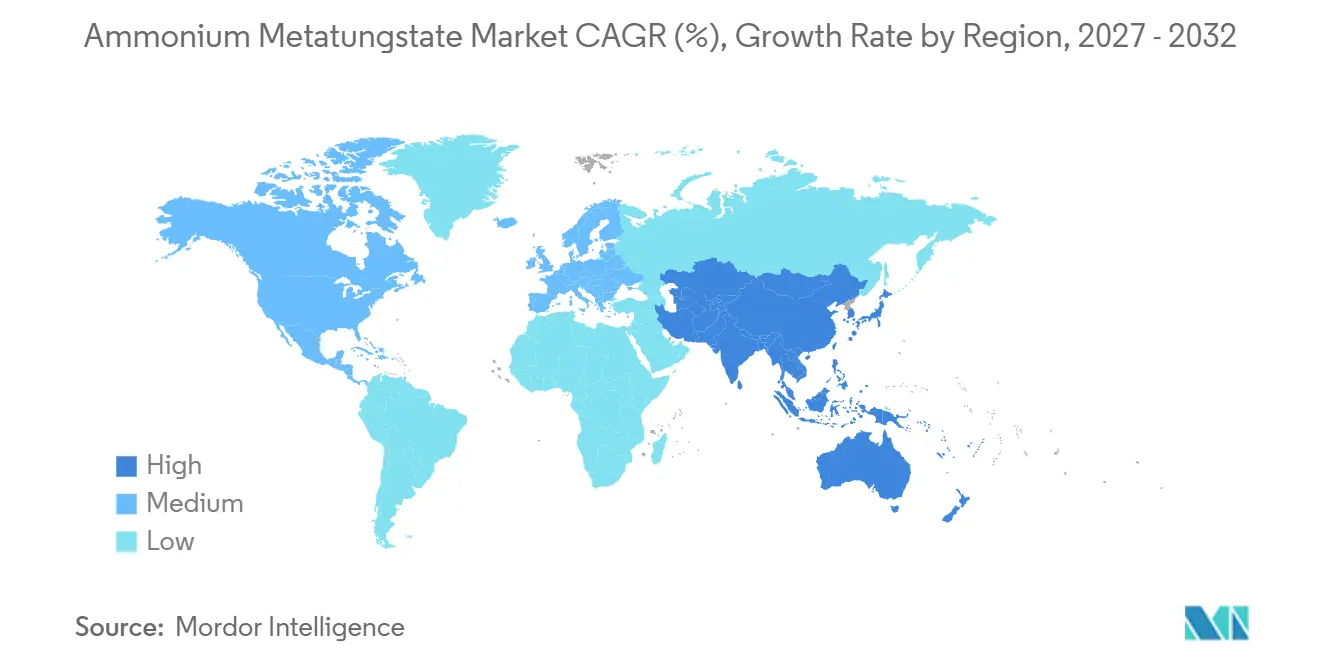
アジア太平洋は2026年のアンモニウムメタタングステート市場において45.39%のシェアを占め、2032年にかけてCAGR 6.56%で成長すると予測されています。中国は、統合されたタングステン採掘、中間処理、化学製造能力により、地域の中心的な生産拠点となっています。この構造は国内のアンモニウムメタタングステート産出を支え、地域全体の顧客への供給を提供しています。日本と韓国は、半導体および先端材料製造活動により、電子機器グレード材料の重要な消費国です。これらの国の調達要件は、トレーサビリティと一貫した品質文書化をより重視しています。インドはBS VI(バーラト・ステージVI)プログラムに関連した精製所アップグレードを通じて需要を支えています。
北米は米国の精製セクターと高純度インプットを必要とする半導体施設によって支えられています。この地域は、国内、同盟国、リサイクル供給源を通じてトレーサブルなタングステン供給を確保するインセンティブを持っています。Global Tungsten & Powdersはペンシルベニア州トワンダでタングステン製品を処理しており、中国以外の原料供給への関心を拡大しています。欧州はドイツを中心としており、H.C. Starck Tungsten GmbHがゴスラーでリサイクル能力を拡大しています。このプロジェクトは二次ルートタングステン処理における欧州の役割を支援し、地域のバイヤーに一次鉱石供給以外の選択肢を提供します。フランス、英国、北欧諸国は特殊化学品需要に貢献していますが、欧州の供給ポジションはリサイクル能力と最も密接に関連しています。
南米のアンモニウムメタタングステート需要は控えめで、主に精製触媒に関連しており、ブラジルが地域の中心です。原料および二次材料からのタングステン回収に関する2025年の査読済み研究は、地域のタングステン処理への継続的な技術的関心を示しています。中東・アフリカは主に精製操業と能力増強に関連した触媒需要に依存しています。サウジアラビア、アラブ首長国連邦、南アフリカがこの地域内の主要な精製関連需要センターを提供しています。船舶燃料の硫黄要件は、中期的に先進的な水素化脱硫触媒の需要を支える可能性があります。地域需要はアジア太平洋、北米、欧州よりも小さいですが、触媒グレード製品の追加的な販売先を提供しています。アンモニウムメタタングステート市場の地理的構造は、アジアの生産に根ざし、他の地域でのリサイクル、精製、電子機器需要によって多様化されたままです。
市場ランドスケープ
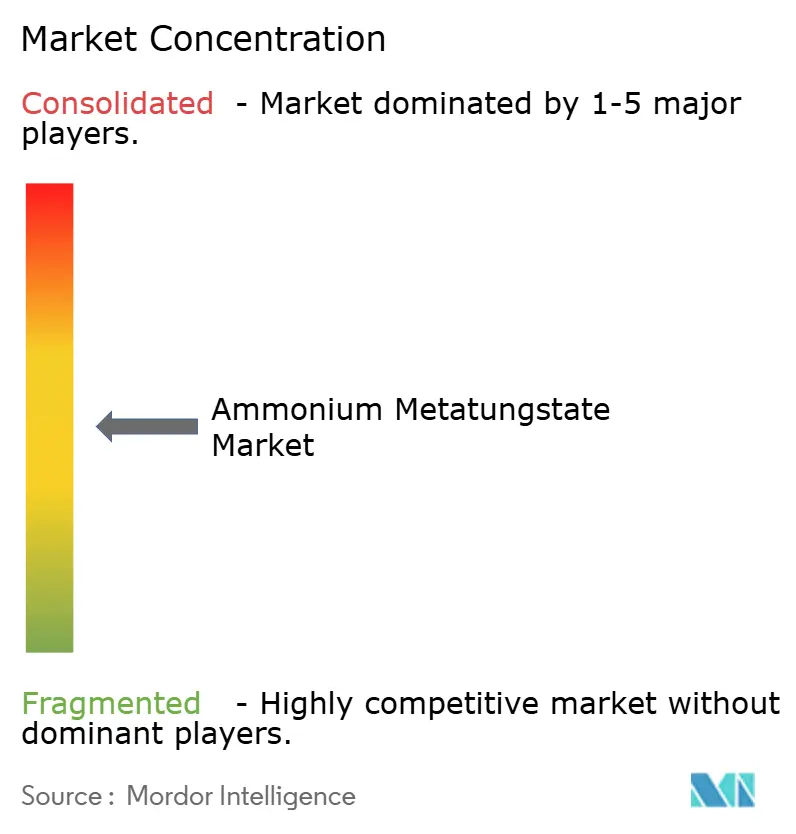
アンモニウムメタタングステート市場は中程度の集中度を示しており、上位5社はH.C. Starck Tungsten GmbH、Global Tungsten & Powders、Masan High-Tech Materials Corporation、Xiamen Tungsten Co., Ltd.、Ganzhou Grand Sea Tungsten Co., Ltd.です。競争は原料確保、製品純度、顧客承認、サプライチェーントレーサビリティに依存しています。高純度用途に対応するサプライヤーは、不純物と文書化の一貫した管理を実証しなければなりません。アンモニウムメタタングステート市場は、実験室、電子機器、精密産業顧客に対応する専門的な参加者の余地があります。
Xiamen Tungsten Co., Ltd.は、上流の鉱石資源の追求と半導体関連用途向け六フッ化タグステン能力の開発により、垂直統合を強化しています。同社はまた、スクラップから年間1,500メトリックトンの酸化タングステン能力を持つ韓国のリサイクル施設を運営しています。H.C. Starck Tungsten GmbHは5,000万ユーロ(約54.3 ミリオン 米ドル)の投資によりゴスラーのリサイクルサイトを拡張しています。このプロジェクトはサイトの能力を約50%増加させ、2028年までにリサイクル原料へのほぼ完全な依存を支援することを目的としています。Masan High-Tech Materials Corporationは、ヌイファオ拡張区域とヌイチエム区域においてタングステン多金属鉱石の潜在的資源量として1億1,500万メトリックトンを報告しました。また、酸化タングステン能力を年間8,000メトリックトン以上の三酸化タングステンに拡大することも発表しました。
小規模サプライヤーは、顧客が制御されたバッチ、研究用量、詳細な証明書、迅速な技術サポートを必要とする場合に競争できます。半導体および六フッ化タングステン前駆体用途向けの高純度アンモニウムメタタングステートは、バイヤーがトレーサブルな材料と厳格な不純物管理を必要とするため、重要な分野です。プロセス化学もまた、サプライヤーがより低いクロム含有量やその他のより厳格な不純物仕様を求めるにつれて重要性を増しています。リサイクル投資により、中国以外の企業は一次原料供給へのエクスポージャーを低減することができます。鉱山から化学品までの統合は、鉱石資源へのアクセスを持つ生産者の安全性を向上させることができます。原料サプライヤーとプロセッサー間のパートナーシップも、より長期的な納品コミットメントを支援することができます。競争は統合、リサイクルアクセス、生産品質、およびトレーサブルな供給で顧客を支援する能力によって形成され続けています。
アンモニウムメタタングステート産業リーダー
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Masan High-Tech Materials Corporation
-
Xiamen Tungsten Co., Ltd.
-
Ganzhou Grand Sea Tungsten Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Elmet Group Co.は、Masan High-Tech Materials Corporationの4.99%株式取得に124.75 ミリオン 米ドルを投じると発表し、ヌイファオ鉱山からの採掘タングステンおよび変換サービスに関する長期供給契約を締結しました。この契約は、下流のタングステン化学品向けのタングステン原料および処理能力へのアクセスを強化することで、アンモニウムメタタングステート市場を支援します。
- 2026年7月:三菱マテリアル株式会社の子会社であるH.C. Starck Tungsten GmbHは、ドイツのゴスラー施設におけるタングステンリサイクル能力を年間7,000メトリックトンへ約50%拡大するために5,000万ユーロ(約54.3 ミリオン 米ドル)を承認し、2028年の完成を目標としています。この拡張は、高純度タングステン化学品に加工できるリサイクルタングステン原料の入手可能性を高めることで、アンモニウムメタタングステート市場を支援します。
世界のアンモニウムメタタングステート市場レポートの範囲
アンモニウムメタタングステートは、タングステン系材料および特殊化学配合物の製造における前駆体として使用される水溶性タングステン化合物です。その高いタングステン含有量と溶解性により、触媒調製、分析用途、先端産業材料の製造に適しています。
アンモニウムメタタングステート市場は、原料ルート、形態、グレード、用途、最終用途産業、地域別にセグメント化されています。原料ルート別では、市場はバージン鉱石ルートと二次/リサイクルルートにセグメント化されています。形態別では、市場は水溶液、結晶、粉末にセグメント化されています。グレード別では、市場は標準グレード、高純度グレード、試薬グレードにセグメント化されています。用途別では、市場は触媒、金属仕上げ、顔料、X線遮蔽、分析化学、ガラス・セラミック生産、その他の用途にセグメント化されています。最終用途産業別では、市場は化学・石油化学、電子機器、冶金、医療、航空宇宙・防衛、その他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるアンモニウムメタタングステートの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| バージン鉱石ルート |
| 二次/リサイクルルート |
| 水溶液 |
| 結晶 |
| 粉末 |
| 標準グレード |
| 高純度グレード |
| 試薬グレード |
| 触媒 |
| 金属仕上げ |
| 顔料 |
| X線遮蔽 |
| 分析化学 |
| ガラス・セラミック生産 |
| その他の用途 |
| 化学・石油化学 |
| 電子機器 |
| 冶金 |
| 医療 |
| 航空宇宙・防衛 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料ルート別 | バージン鉱石ルート | |
| 二次/リサイクルルート | ||
| 形態別 | 水溶液 | |
| 結晶 | ||
| 粉末 | ||
| グレード別 | 標準グレード | |
| 高純度グレード | ||
| 試薬グレード | ||
| 用途別 | 触媒 | |
| 金属仕上げ | ||
| 顔料 | ||
| X線遮蔽 | ||
| 分析化学 | ||
| ガラス・セラミック生産 | ||
| その他の用途 | ||
| 最終用途産業別 | 化学・石油化学 | |
| 電子機器 | ||
| 冶金 | ||
| 医療 | ||
| 航空宇宙・防衛 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アンモニウムメタタングステート市場の規模はどのくらいですか?
アンモニウムメタタングステート市場規模は2026年に491.27 ミリオン 米ドルと評価され、2027年の520.04 ミリオン 米ドルから2032年には680.53 ミリオン 米ドルに達すると推定されており、2027年~2032年のCAGRは5.67%です。
アンモニウムメタタングステートの需要を牽引しているものは何ですか?
低硫黄燃料要件が触媒需要を支えており、半導体製造が高純度タングステン投入物の需要を支えています。
2032年にかけて最も速く成長すると予測される原料ルートはどれですか?
二次/リサイクルルートは、タングステン回収への投資に支えられ、2032年にかけてCAGR 6.13%で成長すると予測されています。
2026年に最大のシェアを占めた形態はどれですか?
水溶液は、工業用触媒調製に使用される湿式含浸プロセスに適合しているため、2026年に43.12%のシェアを占めました。