
Tamanho e Participação do Mercado de Amônio Metatungstato
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 516.52 Milhões de dólares |
| Tamanho do Mercado (2032) | 680.53 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Amônio Metatungstato pela Mordor Intelligence
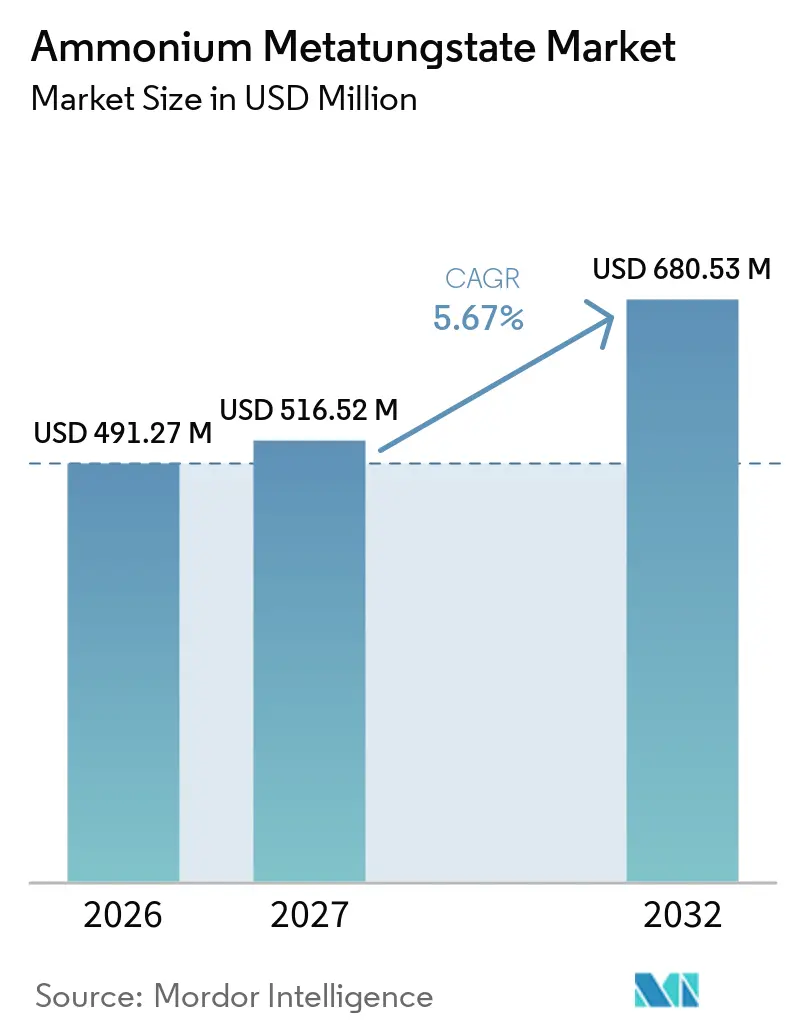
O tamanho do Mercado de Amônio Metatungstato foi avaliado em 491,27 milhões de USD em 2026 e estima-se que cresça de 516,52 milhões de USD em 2027 para atingir 680,53 milhões de USD até 2032, a um CAGR de 5,67% durante o período de previsão (2027-2032). O amônio metatungstato (AMT) é um composto de tungstênio solúvel em água utilizado em catalisadores, eletrônica e produção de produtos químicos especiais. Sua conversão limpa em trióxido de tungstênio apoia o uso em catalisadores de hidrodessulfurização e materiais especializados de tungstênio. A demanda é sustentada por regulamentações de combustíveis limpos que exigem que as refinarias mantenham estoques de catalisadores e pela necessidade de materiais de alta pureza na fabricação de semicondutores. A cadeia de suprimentos integrada de tungstênio da China confere aos fornecedores domésticos uma vantagem de custo e matéria-prima, enquanto produtores não chineses estão expandindo a reciclagem e o fornecimento rastreável. O mercado de amônio metatungstato apresenta oportunidades em graus de alta pureza para precursores de tungstênio relacionados a semicondutores e no processamento de matéria-prima secundária.
Principais Conclusões do Relatório
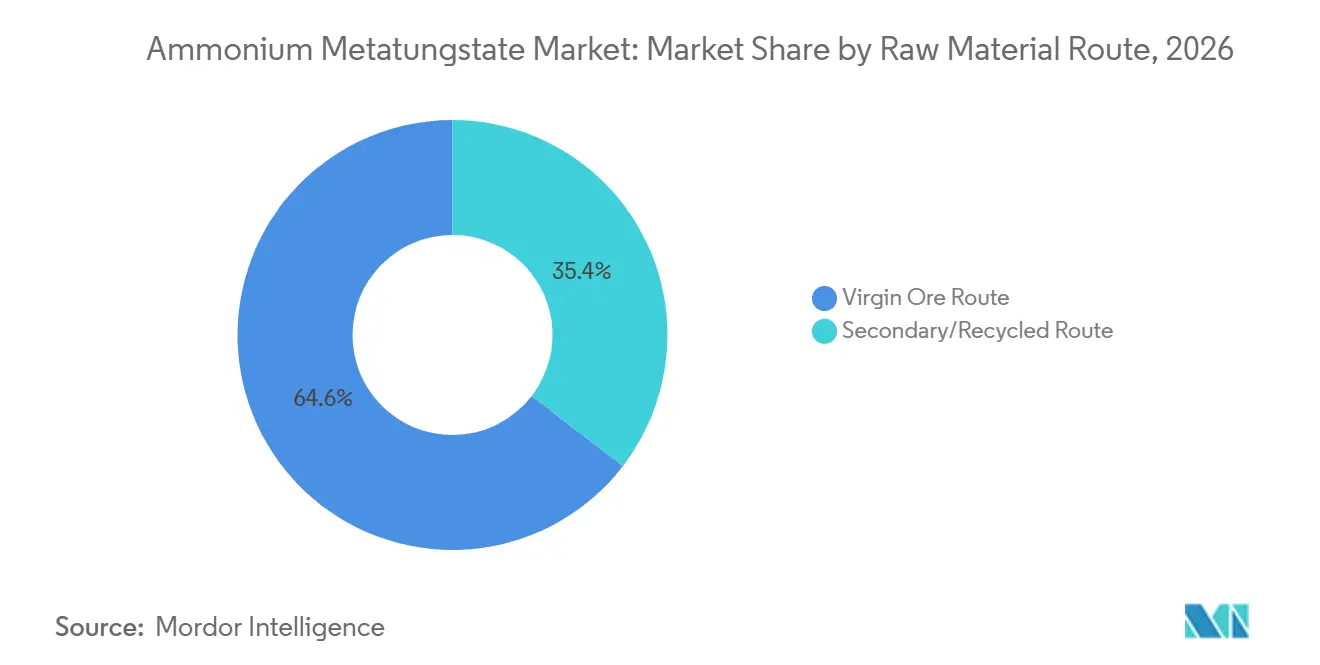
- Por rota de matéria-prima, a rota de minério virgem detinha 64,56% da participação do mercado de amônio metatungstato em 2026, enquanto a rota secundária/reciclada tem previsão de avançar a um CAGR de 6,13% até 2032.
- Por forma, a solução aquosa detinha 43,12% da participação do mercado de amônio metatungstato em 2026, enquanto o pó tem previsão de avançar a um CAGR de 6,57% até 2032.
- Por grau, o grau padrão detinha 52,83% da participação do mercado de amônio metatungstato em 2026, enquanto o grau de alta pureza tem previsão de avançar a um CAGR de 6,54% até 2032.
- Por aplicação, os catalisadores detinham 39,27% da participação do mercado de amônio metatungstato em 2026 e têm previsão de avançar a um CAGR de 6,78% até 2032.
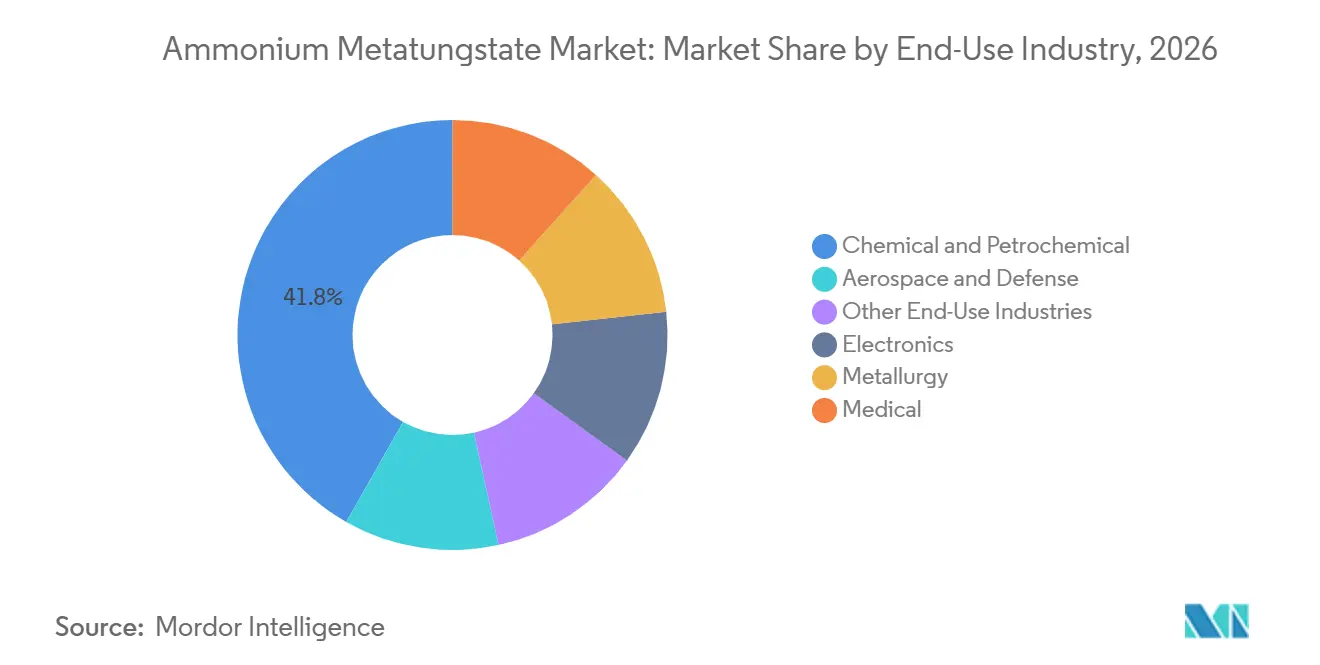
- Por setor de uso final, o segmento químico e petroquímico detinha 41,78% da participação do mercado de amônio metatungstato em 2026, enquanto a eletrônica tem previsão de avançar a um CAGR de 7,09% até 2032.
- Por geografia, a Ásia-Pacífico detinha 45,39% da participação do mercado de amônio metatungstato em 2026 e tem previsão de avançar a um CAGR de 6,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Amônio Metatungstato
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por Catalisadores para Combustíveis Mais Limpos e Controle de Emissões | +2.1% | Global; América do Norte, APAC (China, Índia), cinturões de refinarias do Oriente Médio e África | Médio prazo (2–4 anos) |
| Expansão de Semicondutores, Eletrônica e Materiais Avançados | +1.8% | APAC (China, Japão, Coreia do Sul); expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento de Aplicações em Química Especial e Metalurgia | +1.0% | Global; América do Norte e APAC | Médio prazo (2–4 anos) |
| Recuperação Circular de Tungstênio e Adoção de Matéria-Prima Reciclada | +0.8% | Europa (Alemanha), América do Norte | Curto prazo (≤ 2 anos) |
| Rotas Aquosas de AMT Permitem Intensificação de Processos com Menor Teor de Impurezas | +0.5% | Global; ganhos iniciais na Alemanha e nos EUA, APAC como base de produção | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Catalisadores para Combustíveis Mais Limpos e Controle de Emissões
Os requisitos de combustíveis com teor ultrabaixo de enxofre sustentam a maior fonte de demanda para o mercado de amônio metatungstato. O padrão Nacional VI da China, os requisitos Euro 7 da União Europeia e as regras Tier 3 da Agência de Proteção Ambiental dos Estados Unidos exigem níveis muito baixos de enxofre nos combustíveis de transporte. As refinarias utilizam catalisadores de sulfeto de tungstênio-molibdênio para remover o enxofre, e o amônio metatungstato é um importante precursor de tungstênio nesses sistemas catalíticos. Novos programas de qualidade de combustível na Índia, no Vietnã e na Nigéria criam demanda adicional por catalisadores à medida que as refinarias se preparam para especificações de produtos mais rigorosas. A Agência Internacional de Energia espera que o processamento global de refinarias permaneça acima de 95 milhões de barris por dia até 2030, o que sustenta a demanda de reposição por catalisadores de hidrodessulfurização[1].
Expansão de Semicondutores, Eletrônica e Materiais Avançados
O mercado de amônio metatungstato está se beneficiando da tendência em direção a geometrias menores de dispositivos semicondutores. O material de alta pureza pode ser processado em insumos contendo tungstênio utilizados para contatos de deposição química de vapor, vias e camadas de barreira. Esses usos requerem lotes consistentes e contaminação por metais traço muito baixa, o que diferencia o material de grau eletrônico do produto de grau catalítico. A fabricação avançada de lógica, memória e displays na China, no Japão e na Coreia do Sul sustenta essa base de demanda. O material de alta pureza também apoia sistemas eletrocrômicos de óxido de tungstênio que podem ser utilizados em vidros inteligentes e displays automotivos. Um estudo revisado por pares relatou modulação de transmitância acima de 74% para um dispositivo eletrocrômico baseado em amônio metatungstato.
Crescimento de Aplicações em Química Especial e Metalurgia
Os usos em química especial e metalurgia conferem ao mercado de amônio metatungstato uma base mais ampla do que apenas os catalisadores de refinaria. O material é utilizado em corantes para vidro, aditivos cerâmicos, eletrólitos para acabamento de metais, formulações retardantes de chama e síntese de produtos químicos de tungstênio. Os compostos de tungstênio podem ajudar a reduzir as temperaturas de sinterização de cerâmicas e melhorar a estrutura de grãos em componentes utilizados em equipamentos aeroespaciais, automotivos e industriais. O trióxido de tungstênio derivado do amônio metatungstato também é relevante para pesquisas sobre remediação ambiental e decomposição de amônia. A Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais do Japão (NEDO) apoiou um projeto envolvendo a Mitsubishi Heavy Industries e a Nippon Shokubai para comercializar sistemas de decomposição de amônia[ 2]. A metalurgia permanece um canal estável porque o pó de carboneto de tungstênio é utilizado em ferramentas de corte, equipamentos de mineração e componentes resistentes ao desgaste. Essas aplicações reduzem a exposição do setor de amônio metatungstato a qualquer ciclo de uso final isolado.
Recuperação Circular de Tungstênio e Adoção de Matéria-Prima Reciclada
O fornecimento circular está se tornando mais importante para o mercado de amônio metatungstato à medida que os produtores buscam matéria-prima fora das rotas de mineração primária. O Grupo Plansee reportou uma participação de 91% de conteúdo reciclado em 14.300 toneladas métricas de produtos de tungstênio no ano fiscal de 2025/26. A H.C. Starck Tungsten GmbH aprovou um investimento de 50 milhões de EUR (aproximadamente 54,3 milhões de USD) para a expansão de sua unidade de reciclagem em Goslar. A instalação está planejada para expandir a capacidade em quase 50%, para 7.000 toneladas métricas por ano, e pretende depender quase integralmente de matéria-prima reciclada até 2028. Um estudo revisado por pares de 2025 constatou que o processamento combinado hidrometalúrgico e pirometalúrgico pode recuperar 92,6% do tungstênio de sucata. A reciclagem melhora a disponibilidade de matéria-prima para produtores que não dispõem de fornecimento integrado de minas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de APT e Tungstênio | −2.1% | Global; maior obstáculo para compradores não chineses na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade Técnica e Elevadas Barreiras à Nova Produção | −1.5% | Global | Longo prazo (≥ 4 anos) |
| Gargalos de Qualificação de Lotes para AMT de Alta Pureza | −1.0% | APAC (polos de semicondutores), América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de APT e Tungstênio
As variações de preço do paratungstato de amônio (APT) criam um risco de custo imediato para o mercado de amônio metatungstato. O paratungstato de amônio é um importante intermediário de tungstênio, de modo que custos mais elevados podem ser repassados à produção de amônio metatungstato. Produtores fora da China podem enfrentar maior pressão de custos quando o fornecimento marítimo se torna restrito. Clientes de catalisadores e produtos químicos especiais a jusante podem resistir ao repasse integral dos preços porque também competem em mercados sensíveis a preços. Isso pode comprimir as margens dos produtores com integração limitada de matéria-prima. A diferença entre os preços domésticos chineses e os preços marítimos também pode reduzir a competitividade dos produtores não chineses. A diversificação da cadeia de suprimentos e a reciclagem podem reduzir esse risco, mas nenhuma das opções elimina a exposição às variações de preço do tungstênio.
Complexidade Técnica e Elevadas Barreiras à Nova Produção
A produção industrial de amônio metatungstato requer acidificação controlada, troca iônica, cristalização e secagem. Cada etapa pode afetar a pureza, as características das partículas e a consistência do material acabado. A produção de grau catalítico requer baixa contaminação por molibdênio, enquanto o material de grau eletrônico necessita de controle mais rigoroso do total de metais traço. Esses padrões limitam a produção credível a empresas com conhecimento de processo, equipamentos analíticos e relacionamentos qualificados com clientes. Novos projetos também precisam de matéria-prima de tungstênio confiável antes de poderem oferecer um fornecimento estável. O mercado de amônio metatungstato apresenta, portanto, elevadas barreiras à entrada nos graus vendidos a clientes de semicondutores e catalisadores de precisão. A validação por parte do cliente para material de alta pureza pode levar de 12 a 18 meses, o que limita a velocidade com que nova capacidade pode atender à demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Rota de Matéria-Prima: Rota de Minério Virgem Lidera, Enquanto a Rota Secundária/Reciclada se Expande
A rota de minério virgem detinha uma participação de 64,56% no mercado de amônio metatungstato em 2026. Essa rota permanece importante porque o processamento de minério primário está conectado a redes estabelecidas de mineração, fundição e produção química. O papel da China na mineração de tungstênio e no processamento intermediário sustenta a disponibilidade de matéria-prima primária para os produtores domésticos. Os relacionamentos de longa data entre minas, produtores de paratungstato de amônio e fabricantes de produtos químicos também dificultam as mudanças de fornecedor para muitos compradores. A rota é particularmente adequada para produtores que operam próximos a ativos de tungstênio a montante. A produção de minério, a conversão de concentrado e a produção química podem ser coordenadas dentro da mesma rede de fornecimento. Essa coordenação pode melhorar a confiabilidade de entrega para compradores que utilizam o material em processos contínuos de fabricação de catalisadores. Sua posição de liderança reflete a escala da infraestrutura existente, e não a falta de interesse em reciclagem. O fornecimento primário permanece importante onde contratos de longo prazo com minas e capacidade de processamento já estão estabelecidos.
A rota secundária/reciclada tem projeção de avançar a um CAGR de 6,13% até 2032. A reciclagem oferece aos produtores não chineses uma fonte alternativa de material contendo tungstênio e pode melhorar a rastreabilidade do fornecimento. O projeto de Goslar da H.C. Starck Tungsten GmbH demonstra a escala do investimento que está entrando nessa rota, com capacidade planejada para atingir 7.000 toneladas métricas por ano até 2028. A Xiamen Tungsten Co., Ltd. reportou que suas operações recuperaram mais de 10.000 toneladas métricas de material equivalente a paratungstato de amônio de sucata por ano. A empresa também reportou uma instalação na Coreia do Sul com capacidade de 1.500 toneladas métricas por ano de óxido de tungstênio a partir de sucata. Essa rota não substitui a produção primária no curto prazo, mas amplia as opções para o mercado de amônio metatungstato. Ela também apoia compradores que desejam conteúdo reciclado verificado em suas cadeias de suprimentos de tungstênio.
Por Forma: Soluções Aquosas Lideram, Enquanto o Pó Acelera Mais Rapidamente
A solução aquosa detinha uma participação de 43,12% no mercado de amônio metatungstato em 2026. Essa forma se adapta aos processos de impregnação úmida utilizados na fabricação industrial de catalisadores. Os compradores podem adicionar a solução às etapas de preparação do catalisador sem precisar dissolver previamente um pó. Isso pode simplificar as operações da planta e ajudar a manter uma química de solução consistente. A forma permanece útil onde a entrega consistente de tungstênio ativo é mais importante do que o perfil compacto de transporte de um material seco. Sua posição reflete sua adequação aos métodos estabelecidos de produção de catalisadores para refinarias. Os fornecedores podem adaptar a concentração, a embalagem e os registros de qualidade às necessidades de cada planta de catalisadores. Esses requisitos de serviço favorecem produtores que compreendem as condições operacionais dos clientes estabelecidos de refinaria.
O pó tem projeção de avançar a um CAGR de 6,57% até 2032. O pó apoia a preparação de catalisadores no estado sólido e aplicações de sinterização de carboneto de tungstênio que necessitam de características controladas de partículas. Ele também pode atender à produção de produtos químicos de tungstênio de alta pureza, onde os processadores requerem um insumo seco. O material cristalino atende a clientes de grau laboratorial e reagente que valorizam documentação consistente e propriedades controladas de lote. As diferentes formas permitem que os fornecedores atendam aos requisitos de processo em usos de catalisadores, laboratório, metalurgia e eletrônica. Os produtos aquosos, cristalinos e em pó, portanto, atendem a necessidades operacionais distintas, em vez de servirem como substitutos diretos em todas as aplicações. O mercado de amônio metatungstato pode suportar cada forma porque os clientes selecionam o material de acordo com seus equipamentos de processamento e requisitos de pureza.
Por Grau: Grau Padrão Lidera em Receita, Enquanto o Grau de Alta Pureza se Expande
O grau padrão detinha uma participação de 52,83% no mercado de amônio metatungstato em 2026. Ele atende ao refino de petróleo, ao processamento petroquímico, à metalurgia em grande escala, ao acabamento de metais e às aplicações de vidro e cerâmica. Esses usuários necessitam de material consistente, mas suas especificações de impurezas são menos rigorosas do que as exigidas pela fabricação de semicondutores. O controle de custos é, portanto, um fator central de compra para os compradores de grau padrão. O Grau Reagente atende a laboratórios de pesquisa e desenvolvimento que requerem perfis de impurezas certificados e material bem documentado. O Grau Padrão continua a manter a posição de liderança porque suas aplicações endereçáveis são amplas e estabelecidas.
O grau de alta pureza tem projeção de avançar a um CAGR de 6,54% até 2032. A fabricação de semicondutores, o desenvolvimento de catalisadores de precisão e os usos em blindagem médica contra radiação sustentam esse crescimento. A produção pode exigir recristalização repetida, práticas de manuseio em ambiente limpo e verificação por Espectrometria de Massa com Plasma Indutivamente Acoplado. Esses requisitos tornam um produto de alta pureza mais caro de fabricar do que o material padrão. Eles também criam um longo ciclo de aprovação antes que um fornecedor possa se qualificar junto a um cliente de semicondutores. O setor de amônio metatungstato se beneficia do maior valor associado a esse grau, mas os produtores devem manter uma forte disciplina de processo. O grau de alta pureza é, portanto, uma área de crescimento onde a capacidade técnica é um fator competitivo central. O grau também requer estreita coordenação entre produtores químicos e clientes durante a qualificação. A capacidade de um fornecedor de reproduzir a mesma qualidade em entregas posteriores é tão importante quanto seu resultado laboratorial inicial.
Por Aplicação: Catalisadores Lideram em Escala e Crescimento
Os catalisadores detinham uma participação de 39,27% no mercado de amônio metatungstato em 2026 e têm projeção de avançar a um CAGR de 6,78% até 2032. O amônio metatungstato é utilizado como precursor de tungstênio em sistemas catalíticos de hidrodessulfurização, hidrodenitrogenação e hidrocraqueamento. As refinarias utilizam esses sistemas no processamento de petróleo bruto com teor de enxofre e no atendimento às especificações de combustíveis com baixo teor de enxofre. Os ciclos de substituição criam demanda contínua porque os catalisadores perdem eficácia ao longo do tempo. A liderança do segmento demonstra a importância contínua das operações de refinaria para o mercado de amônio metatungstato. Os produtores de catalisadores precisam de acesso seguro a insumos de tungstênio porque os clientes de refinaria dependem de trocas pontuais. Isso cria valor para os fornecedores de amônio metatungstato que podem oferecer qualidade e prazos de entrega confiáveis.
Os usos em catalisadores também estão se expandindo além das operações convencionais de refinaria. Os materiais derivados do amônio metatungstato são relevantes para pesquisas sobre utilização de dióxido de carbono, conversão de biomassa e decomposição de amônia. Essas áreas podem ampliar o papel dos catalisadores contendo tungstênio em aplicações de energia e química. O Acabamento de Metais utiliza o amônio metatungstato como fonte solúvel de tungstênio para eletrodeposição resistente ao desgaste e à corrosão. Pigmentos, vidro e produção de cerâmica o utilizam para funções de coloração, mineralização e eletrocrômicas. A blindagem de raios X e a química analítica oferecem uma demanda estável onde material certificado é necessário. Essa combinação de aplicações oferece aos produtores vários canais, enquanto os catalisadores permanecem a maior fonte de consumo.
Por Setor de Uso Final: Químico e Petroquímico Lidera, Enquanto a Eletrônica Apresenta a Maior Taxa de Crescimento
O segmento químico e petroquímico detinha uma participação de 41,78% no mercado de amônio metatungstato em 2026. A demanda por catalisadores de refinaria sustenta a posição de liderança do setor durante o período de previsão. Os produtores químicos utilizam o amônio metatungstato na preparação de catalisadores e em outros processos químicos de tungstênio. Os clientes petroquímicos valorizam um precursor estável que pode ser integrado aos sistemas de produção estabelecidos. Essa base de uso final está vinculada às regulamentações de qualidade de combustível e aos programas de manutenção de refinarias.
A eletrônica tem projeção de avançar a um CAGR de 7,09% até 2032. A demanda está conectada a componentes de lógica de semicondutores, memória e displays que utilizam filmes finos de tungstênio e precursores especializados de tungstênio. A Xiamen Tungsten Co., Ltd. anunciou uma linha de produção de hexafluoreto de tungstênio de 1.000 toneladas métricas por ano com conclusão prevista para 2027. A empresa declarou uma meta de capacidade de longo prazo de 3.000 toneladas métricas por ano de hexafluoreto de tungstênio. A demanda de Aeroespacial e Defesa está vinculada a requisitos de fornecimento rastreável, enquanto a demanda Médica inclui equipamentos de blindagem contra radiação. A Metalurgia também permanece um canal de uso final para materiais duros contendo tungstênio. O mercado de amônio metatungstato está, portanto, caminhando para uma combinação mais equilibrada de demanda química, eletrônica, médica e industrial. Os clientes de eletrônica atribuem maior peso ao controle de metais traço, enquanto os clientes químicos continuam a priorizar o desempenho confiável dos catalisadores. Os produtores devem atender a ambos os requisitos sem comprometer a documentação ou a consistência do produto.

Análise Geográfica
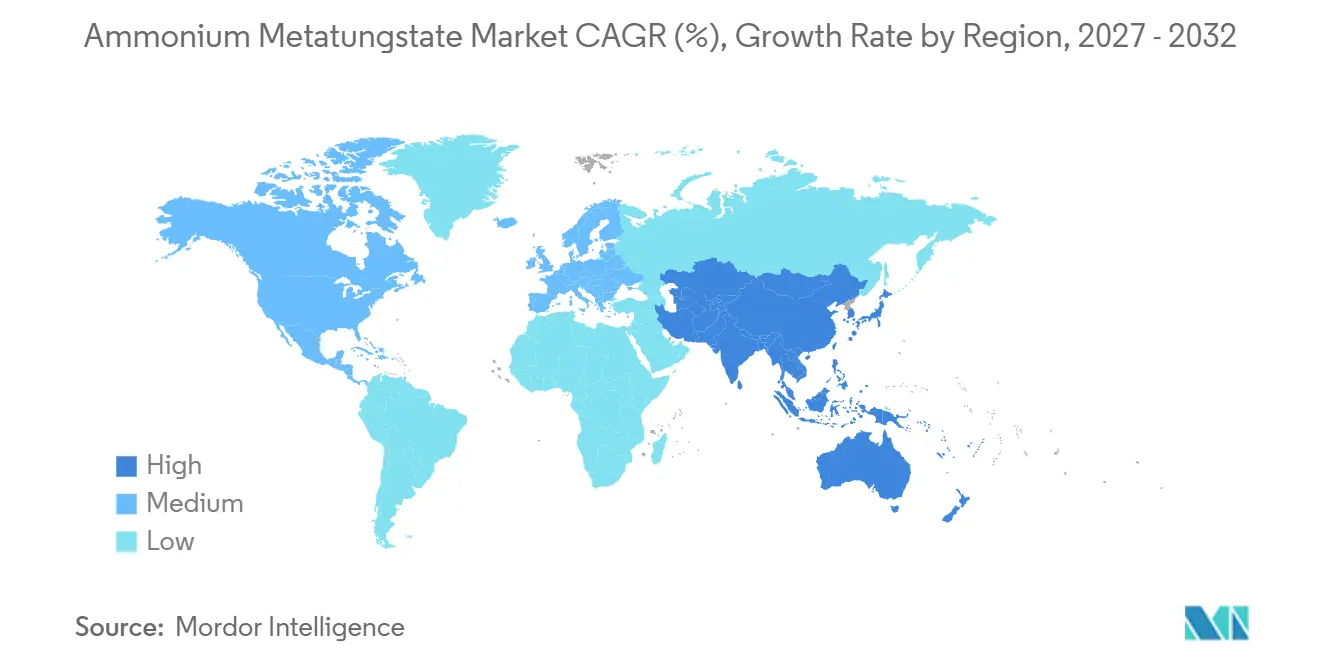
A Ásia-Pacífico detinha uma participação de 45,39% no mercado de amônio metatungstato em 2026 e tem projeção de avançar a um CAGR de 6,56% até 2032. A China é a principal base de produção da região devido à sua capacidade integrada de mineração de tungstênio, processamento intermediário e fabricação química. Essa estrutura sustenta a produção doméstica de amônio metatungstato e fornece suprimento a clientes em toda a região. O Japão e a Coreia do Sul são importantes consumidores de material de grau eletrônico devido às suas atividades de fabricação de semicondutores e materiais avançados. Seus requisitos de aquisição colocam maior ênfase na rastreabilidade e na documentação consistente de qualidade. A Índia sustenta a demanda por meio de atualizações de refinarias associadas ao seu programa BS VI (Bharat Stage VI).
A América do Norte é sustentada pelo setor de refino dos Estados Unidos e por instalações de semicondutores que requerem insumos de alta pureza. A região tem incentivo para garantir fornecimento rastreável de tungstênio por meio de fontes domésticas, de países aliados e recicladas. A Global Tungsten & Powders processa produtos de tungstênio em Towanda, Pensilvânia, e expandiu seu interesse no fornecimento de matéria-prima não chinesa. A Europa está centrada na Alemanha, onde a H.C. Starck Tungsten GmbH está aumentando a capacidade de reciclagem em Goslar. O projeto apoia o papel da Europa no processamento de tungstênio pela rota secundária e oferece aos compradores regionais uma opção fora do fornecimento de minério primário. França, Reino Unido e países nórdicos contribuem para a demanda de produtos químicos especiais, mas a posição de fornecimento europeia está mais estreitamente vinculada à capacidade de reciclagem.
A América do Sul tem uma demanda modesta de amônio metatungstato, principalmente relacionada a catalisadores de refinaria, com o Brasil como centro regional. Um estudo revisado por pares de 2025 sobre recuperação de tungstênio de materiais brutos e secundários indica interesse técnico contínuo no processamento regional de tungstênio. O Oriente Médio e a África dependem amplamente da demanda por catalisadores vinculada a operações de refinaria e adições de capacidade. A Arábia Saudita, os Emirados Árabes Unidos e a África do Sul fornecem os principais centros de demanda relacionada a refinarias nessa área. Os requisitos de teor de enxofre em combustíveis marítimos podem sustentar a necessidade de catalisadores avançados de hidrodessulfurização no médio prazo. A demanda regional é menor do que na Ásia-Pacífico, América do Norte e Europa, mas fornece canais adicionais para produtos de grau catalítico. A estrutura geográfica do mercado de amônio metatungstato permanece ancorada na produção asiática e diversificada pela demanda de reciclagem, refinaria e eletrônica em outras regiões.
Cenário Competitivo
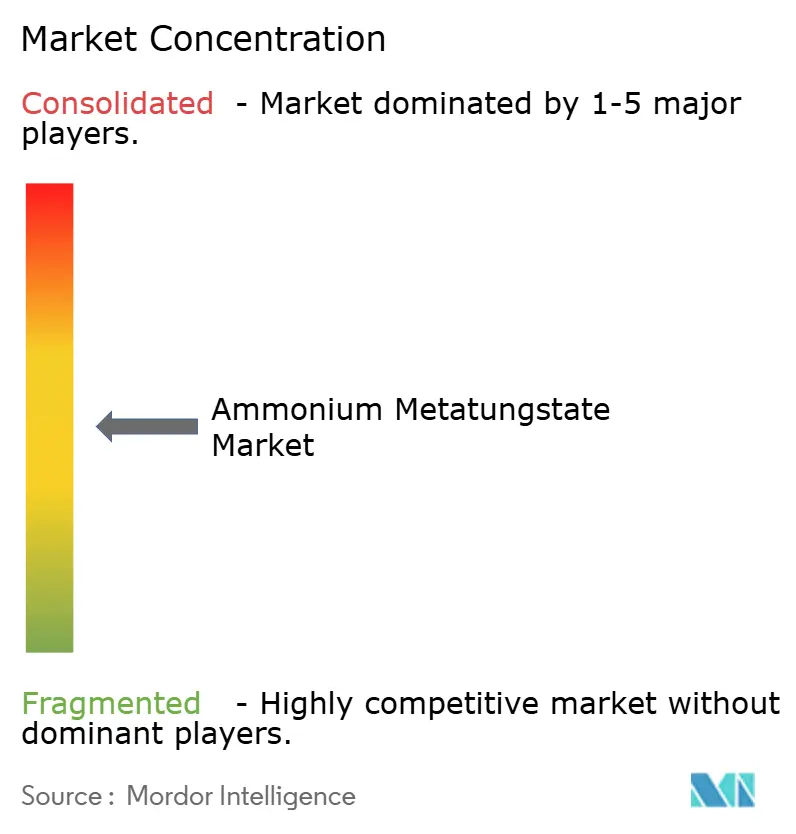
O mercado de amônio metatungstato é moderadamente concentrado, com os cinco principais participantes incluindo H.C. Starck Tungsten GmbH, Global Tungsten & Powders, Masan High-Tech Materials Corporation, Xiamen Tungsten Co., Ltd. e Ganzhou Grand Sea Tungsten Co., Ltd. A competição depende da segurança da matéria-prima, da pureza do produto, das aprovações dos clientes e da rastreabilidade da cadeia de suprimentos. Os fornecedores que atendem a aplicações de alta pureza devem demonstrar controle consistente de impurezas e documentação. O mercado de amônio metatungstato tem espaço para participantes especializados que atendem a clientes de laboratório, eletrônica e industriais de precisão.
A Xiamen Tungsten Co., Ltd. está fortalecendo a integração vertical ao buscar recursos de minério a montante e ao desenvolver capacidade de hexafluoreto de tungstênio para usos relacionados a semicondutores. A empresa também opera uma instalação de reciclagem na Coreia do Sul com capacidade de 1.500 toneladas métricas por ano de óxido de tungstênio a partir de sucata. A H.C. Starck Tungsten GmbH está expandindo sua unidade de reciclagem em Goslar por meio de um investimento de 50 milhões de EUR (aproximadamente 54,3 milhões de USD). O projeto pretende aumentar a capacidade do local em quase 50% e apoiar a dependência quase total de matéria-prima reciclada até 2028. A Masan High-Tech Materials Corporation reportou recursos potenciais de 115 milhões de toneladas métricas de minério polimetálico de tungstênio nas áreas de Extensão de Nui Phao e Nui Chiem. A empresa também anunciou uma expansão da capacidade de óxido de tungstênio para mais de 8.000 toneladas métricas de trióxido de tungstênio por ano.
Fornecedores menores podem competir onde os clientes necessitam de lotes controlados, quantidades para pesquisa, certificados detalhados e suporte técnico ágil. O amônio metatungstato de alta pureza para usos em semicondutores e como precursor de hexafluoreto de tungstênio é uma área importante porque os compradores necessitam de material rastreável e controle rigoroso de impurezas. A química de processo também está se tornando mais importante à medida que os fornecedores buscam menor teor de cromo e outras especificações mais rigorosas de impurezas. Os investimentos em reciclagem podem permitir que empresas não chinesas reduzam sua exposição ao fornecimento de matéria-prima primária. A integração da mina ao produto químico pode melhorar a segurança para produtores com acesso a recursos de minério. As parcerias entre fornecedores de matéria-prima e processadores também podem apoiar compromissos de entrega de longo prazo. A competição continua moldada pela integração, pelo acesso à reciclagem, pela qualidade da produção e pela capacidade de atender aos clientes com um fornecimento rastreável.
Líderes do Setor de Amônio Metatungstato
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Masan High-Tech Materials Corporation
-
Xiamen Tungsten Co., Ltd.
-
Ganzhou Grand Sea Tungsten Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Grupo Elmet Co. anunciou uma aquisição de 124,75 milhões de USD de uma participação acionária de 4,99% na Masan High-Tech Materials Corporation, juntamente com acordos de fornecimento de longo prazo para tungstênio minerado e serviços de conversão da Mina Nui Phao. Os acordos apoiam o mercado de amônio metatungstato ao fortalecer o acesso à matéria-prima de tungstênio e às capacidades de processamento para produtos químicos de tungstênio a jusante.
- Julho de 2026: A H.C. Starck Tungsten GmbH, subsidiária da Mitsubishi Materials Corporation, aprovou 50 milhões de EUR (aproximadamente 54,3 milhões de USD) para expandir a capacidade de reciclagem de tungstênio em sua instalação em Goslar, Alemanha, em quase 50%, para 7.000 toneladas métricas por ano, com conclusão prevista para 2028. A expansão apoia o mercado de amônio metatungstato ao aumentar a disponibilidade de matéria-prima de tungstênio reciclado que pode ser processada em produtos químicos de tungstênio de alta pureza.
Escopo do Relatório Global do Mercado de Amônio Metatungstato
O amônio metatungstato é um composto de tungstênio solúvel em água utilizado como precursor na produção de materiais à base de tungstênio e formulações químicas especializadas. Seu alto teor de tungstênio e solubilidade o tornam adequado para a preparação de catalisadores, aplicações analíticas e a fabricação de materiais industriais avançados.
O Mercado de Amônio Metatungstato é segmentado por rota de matéria-prima, forma, grau, aplicação, setor de uso final e geografia. Por rota de matéria-prima, o mercado é segmentado na rota de minério virgem e na rota secundária/reciclada. Por forma, o mercado é segmentado em solução aquosa, cristalino e pó. Por grau, o mercado é segmentado em grau padrão, grau de alta pureza e grau reagente. Por aplicação, o mercado é segmentado em catalisadores, acabamento de metais, pigmentos, blindagem de raios X, química analítica, produção de vidro e cerâmica e outras aplicações. Por setor de uso final, o mercado é segmentado em químico e petroquímico, eletrônica, metalurgia, médico, aeroespacial e defesa e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para o amônio metatungstato em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Rota de Minério Virgem |
| Rota Secundária/Reciclada |
| Solução Aquosa |
| Cristalino |
| Pó |
| Grau Padrão |
| Grau de Alta Pureza |
| Grau Reagente |
| Catalisadores |
| Acabamento de Metais |
| Pigmentos |
| Blindagem de Raios X |
| Química Analítica |
| Produção de Vidro e Cerâmica |
| Outras Aplicações |
| Químico e Petroquímico |
| Eletrônica |
| Metalurgia |
| Médico |
| Aeroespacial e Defesa |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Rota de Matéria-Prima | Rota de Minério Virgem | |
| Rota Secundária/Reciclada | ||
| Por Forma | Solução Aquosa | |
| Cristalino | ||
| Pó | ||
| Por Grau | Grau Padrão | |
| Grau de Alta Pureza | ||
| Grau Reagente | ||
| Por Aplicação | Catalisadores | |
| Acabamento de Metais | ||
| Pigmentos | ||
| Blindagem de Raios X | ||
| Química Analítica | ||
| Produção de Vidro e Cerâmica | ||
| Outras Aplicações | ||
| Por Setor de Uso Final | Químico e Petroquímico | |
| Eletrônica | ||
| Metalurgia | ||
| Médico | ||
| Aeroespacial e Defesa | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de amônio metatungstato?
O tamanho do mercado de amônio metatungstato foi avaliado em 491,27 milhões de USD em 2026 e estima-se que cresça de 520,04 milhões de USD em 2027 para 680,53 milhões de USD até 2032, a um CAGR de 5,67% durante 2027-2032.
O que está impulsionando a demanda por amônio metatungstato?
Os requisitos de combustíveis com baixo teor de enxofre sustentam a demanda por catalisadores, enquanto a fabricação de semicondutores sustenta a demanda por insumos de tungstênio de alta pureza.
Qual rota de matéria-prima tem projeção de avançar mais rapidamente até 2032?
A rota secundária/reciclada tem projeção de avançar a um CAGR de 6,13% até 2032, sustentada por investimentos em recuperação de tungstênio.
Qual forma detinha a maior participação em 2026?
A solução aquosa detinha uma participação de 43,12% em 2026 porque se adapta aos processos de impregnação úmida utilizados na preparação industrial de catalisadores.