
Taille et part du marché de l'ammonium métatungstate
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
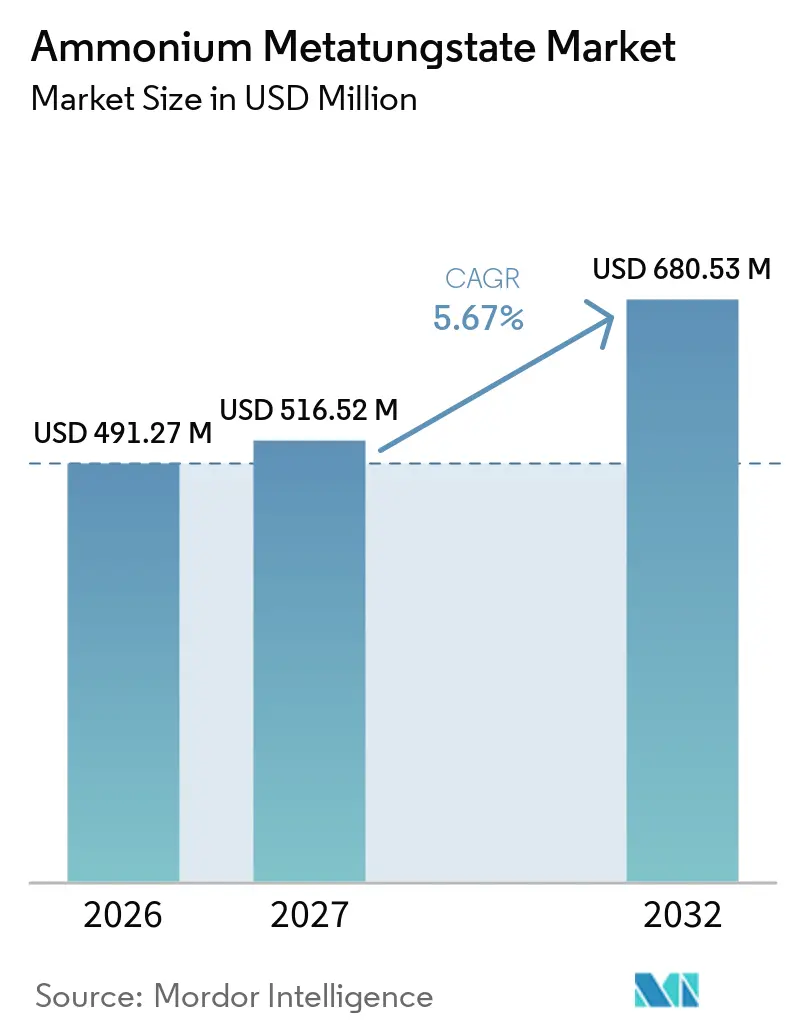
| Taille du Marché (2027) | 516.52 Millions de dollars américains |
| Taille du Marché (2032) | 680.53 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'ammonium métatungstate par Mordor Intelligence
La taille du marché de l'ammonium métatungstate était évaluée à 491,27 millions USD en 2026 et devrait croître de 516,52 millions USD en 2027 pour atteindre 680,53 millions USD d'ici 2032, à un CAGR de 5,67 % durant la période de prévision (2027-2032). L'ammonium métatungstate (AMT) est un composé de tungstène hydrosoluble utilisé dans les catalyseurs, l'électronique et la production de produits chimiques spéciaux. Sa conversion propre en trioxyde de tungstène favorise son utilisation dans les catalyseurs d'hydrodésulfuration et les matériaux spécialisés à base de tungstène. La demande est soutenue par les réglementations sur les carburants propres qui obligent les raffineurs à maintenir des stocks de catalyseurs et par le besoin de matériaux de haute pureté dans la fabrication de semi-conducteurs. La chaîne d'approvisionnement intégrée en tungstène de la Chine confère aux fournisseurs nationaux un avantage en termes de coûts et de matières premières, tandis que les producteurs non chinois développent le recyclage et l'approvisionnement traçable. Le marché de l'ammonium métatungstate offre des opportunités dans les grades de haute pureté pour les précurseurs de tungstène liés aux semi-conducteurs et dans le traitement des matières premières secondaires.
Points clés du rapport
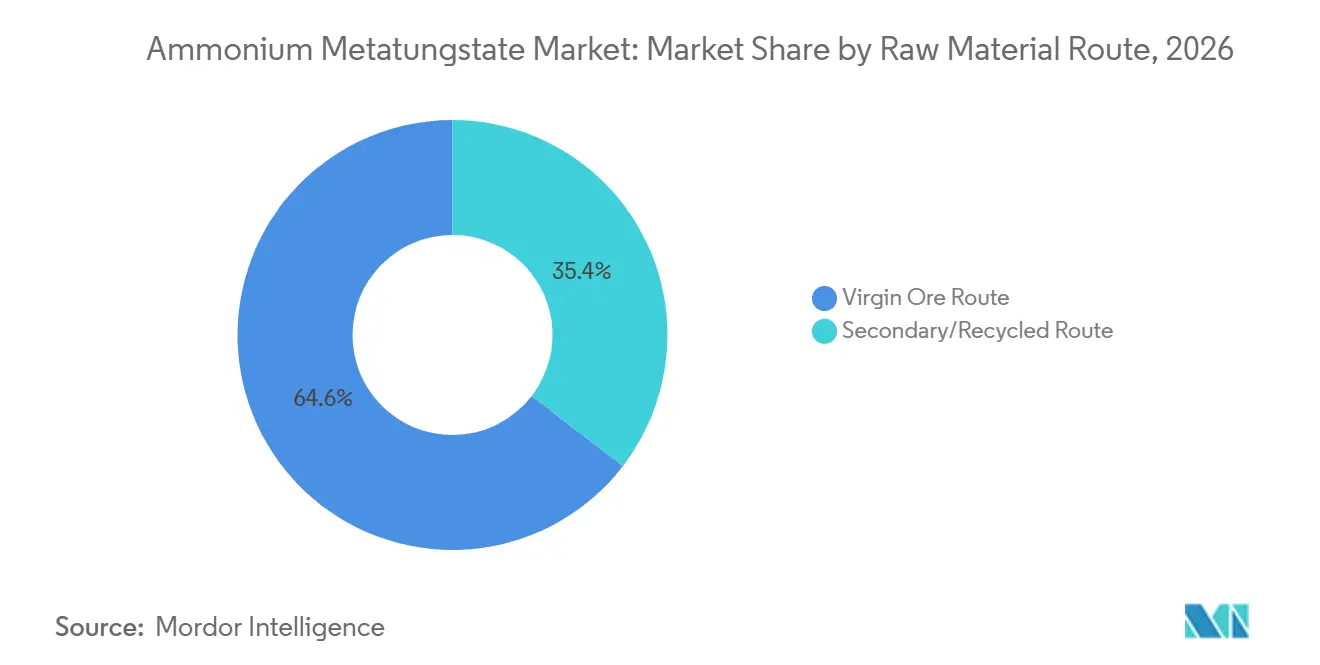
- Par voie de matière première, la voie du minerai vierge détenait 64,56 % de la part du marché de l'ammonium métatungstate en 2026, tandis que la voie secondaire/recyclée devrait progresser à un CAGR de 6,13 % jusqu'en 2032.
- Par forme, la solution aqueuse détenait 43,12 % de la part du marché de l'ammonium métatungstate en 2026, tandis que la poudre devrait progresser à un CAGR de 6,57 % jusqu'en 2032.
- Par grade, le grade standard détenait 52,83 % de la part du marché de l'ammonium métatungstate en 2026, tandis que le grade haute pureté devrait progresser à un CAGR de 6,54 % jusqu'en 2032.
- Par application, les catalyseurs détenaient 39,27 % de la part du marché de l'ammonium métatungstate en 2026 et devraient progresser à un CAGR de 6,78 % jusqu'en 2032.
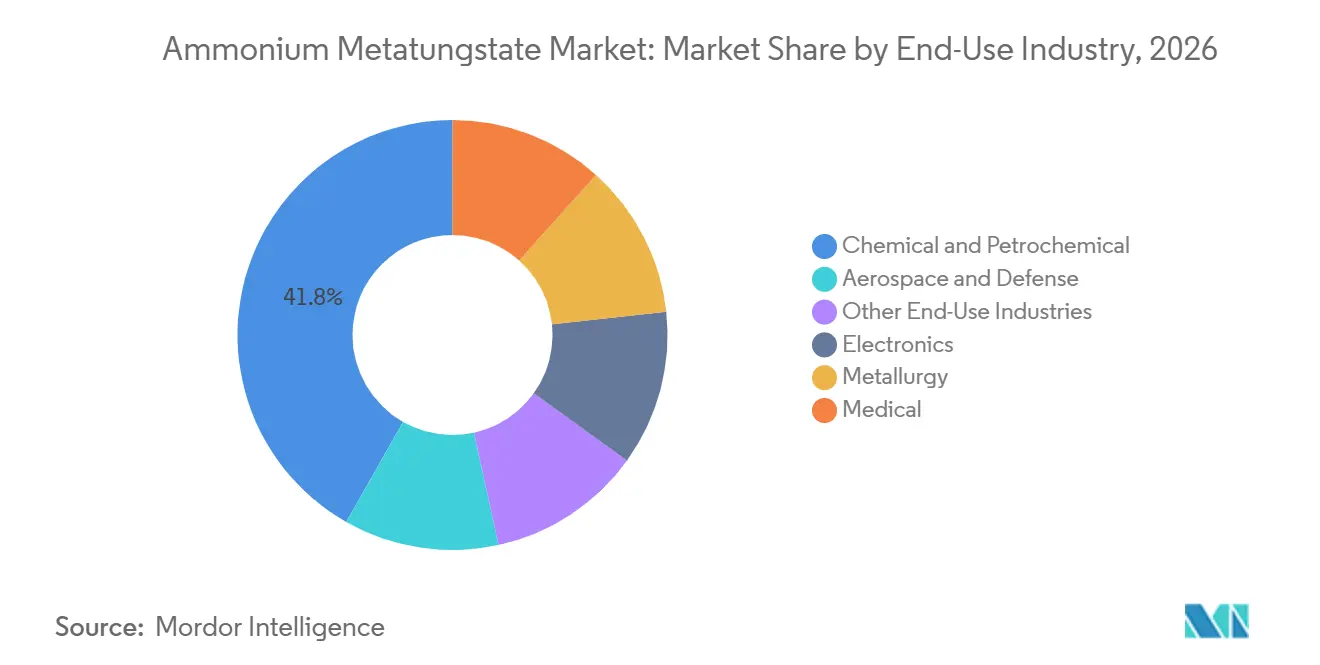
- Par secteur d'utilisation finale, la chimie et la pétrochimie détenaient 41,78 % de la part du marché de l'ammonium métatungstate en 2026, tandis que l'électronique devrait progresser à un CAGR de 7,09 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,39 % de la part du marché de l'ammonium métatungstate en 2026 et devrait progresser à un CAGR de 6,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de l'ammonium métatungstate
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de catalyseurs pour carburants plus propres et contrôle des émissions | +2.1% | Mondial ; Amérique du Nord, APAC (Chine, Inde), ceintures de raffinage MEA | Moyen terme (2 à 4 ans) |
| Expansion des semi-conducteurs, de l'électronique et des matériaux avancés | +1.8% | APAC (Chine, Japon, Corée du Sud) ; répercussions en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Croissance des applications chimiques spécialisées et de métallurgie | +1.0% | Mondial ; Amérique du Nord et APAC | Moyen terme (2 à 4 ans) |
| Adoption de la récupération circulaire du tungstène et des matières premières recyclées | +0.8% | Europe (Allemagne), Amérique du Nord | Court terme (≤ 2 ans) |
| Les voies AMT aqueuses permettent une intensification des procédés à plus faible teneur en impuretés | +0.5% | Mondial ; gains précoces en Allemagne et aux États-Unis, APAC comme base de production | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de catalyseurs pour carburants plus propres et contrôle des émissions
Les exigences en matière de carburants à très faible teneur en soufre soutiennent la plus grande source de demande pour le marché de l'ammonium métatungstate. La norme nationale VI de la Chine, les exigences Euro 7 de l'Union européenne et les règles Tier 3 de l'Agence de protection de l'environnement des États-Unis imposent des niveaux de soufre très faibles dans les carburants de transport. Les raffineurs utilisent des catalyseurs à base de sulfure de tungstène-molybdène pour éliminer le soufre, et l'ammonium métatungstate est un précurseur de tungstène important dans ces systèmes catalytiques. Les nouveaux programmes de qualité des carburants en Inde, au Vietnam et au Nigeria créent une demande supplémentaire de catalyseurs à mesure que les raffineries se préparent à des spécifications de produits plus strictes. L'Agence internationale de l'énergie prévoit que le débit mondial des raffineries restera supérieur à 95 millions de barils par jour jusqu'en 2030, ce qui soutient la demande de remplacement des catalyseurs d'hydrodésulfuration[1].
Expansion des semi-conducteurs, de l'électronique et des matériaux avancés
Le marché de l'ammonium métatungstate bénéficie de l'évolution vers des géométries de dispositifs semi-conducteurs plus petites. Le matériau de haute pureté peut être transformé en intrants contenant du tungstène utilisés pour les contacts de dépôt chimique en phase vapeur, les vias et les couches barrières. Ces utilisations nécessitent des lots cohérents et une contamination par les métaux traces très faible, ce qui différencie le matériau de grade électronique du produit de grade catalyseur. La fabrication avancée de composants logiques, de mémoires et d'affichages en Chine, au Japon et en Corée du Sud soutient cette base de demande. Le matériau de haute pureté soutient également les systèmes électrochromes à base d'oxyde de tungstène pouvant être utilisés dans le vitrage intelligent et les affichages automobiles. Une étude évaluée par des pairs a rapporté une modulation de transmittance supérieure à 74 % pour un dispositif électrochrome à base d'ammonium métatungstate.
Croissance des applications chimiques spécialisées et de métallurgie
Les utilisations chimiques spécialisées et de métallurgie confèrent au marché de l'ammonium métatungstate une base plus large que les seuls catalyseurs de raffinerie. Le matériau est utilisé dans les colorants pour verre, les additifs céramiques, les électrolytes de finition des métaux, les formulations ignifuges et la synthèse de produits chimiques à base de tungstène. Les composés de tungstène peuvent contribuer à réduire les températures de frittage des céramiques et à améliorer la structure des grains dans les composants utilisés dans les secteurs aérospatial, automobile et des équipements industriels. Le trioxyde de tungstène dérivé de l'ammonium métatungstate est également pertinent pour la recherche sur la remédiation environnementale et la décomposition de l'ammoniac. L'Organisation japonaise pour le développement des nouvelles énergies et des technologies industrielles (NEDO) a soutenu un projet impliquant Mitsubishi Heavy Industries et Nippon Shokubai pour commercialiser des systèmes de décomposition de l'ammoniac[ 2]. La métallurgie reste un débouché stable car la poudre de carbure de tungstène est utilisée dans les outils de coupe, les équipements miniers et les composants résistants à l'usure. Ces applications réduisent l'exposition du secteur de l'ammonium métatungstate à tout cycle d'utilisation finale unique.
Adoption de la récupération circulaire du tungstène et des matières premières recyclées
L'approvisionnement circulaire devient de plus en plus important pour le marché de l'ammonium métatungstate, car les producteurs cherchent des matières premières en dehors des voies minières primaires. Le groupe Plansee a déclaré une part de contenu recyclé de 91 % sur 14 300 tonnes métriques de produits en tungstène au cours de l'exercice 2025/26. H.C. Starck Tungsten GmbH a approuvé un investissement de 50 millions EUR (environ 54,3 millions USD) pour l'expansion de son recyclage à Goslar. L'installation est prévue pour augmenter sa capacité de près de 50 % à 7 000 tonnes métriques par an et devrait s'appuyer presque entièrement sur des matières premières recyclées d'ici 2028. Une étude évaluée par des pairs en 2025 a révélé que le traitement hydrométalurgique et pyrométallurgique combiné peut récupérer 92,6 % du tungstène des déchets. Le recyclage améliore les matières premières disponibles pour les producteurs qui ne disposent pas d'un approvisionnement minier intégré.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'APT et du tungstène | −2.1% | Mondial ; vent contraire le plus fort pour les acheteurs non chinois en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité technique et obstacles élevés à la nouvelle production | −1.5% | Mondial | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans la qualification des lots pour l'AMT haute pureté | −1.0% | APAC (pôles de semi-conducteurs), Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'APT et du tungstène
Les variations de prix du paratungstate d'ammonium (APT) créent un risque de coût immédiat pour le marché de l'ammonium métatungstate. Le paratungstate d'ammonium est un intermédiaire clé du tungstène, de sorte que des coûts plus élevés peuvent se répercuter sur la production d'ammonium métatungstate. Les producteurs hors de Chine peuvent faire face à une pression accrue sur les coûts lorsque l'approvisionnement maritime devient contraint. Les clients en aval dans les catalyseurs et les produits chimiques spéciaux peuvent résister à la répercussion totale des prix car ils sont également en concurrence sur des marchés sensibles aux prix. Cela peut comprimer les marges des producteurs qui ont une intégration limitée des matières premières. La différence entre les prix intérieurs chinois et les prix maritimes peut également réduire la compétitivité des producteurs non chinois. La diversification de la chaîne d'approvisionnement et le recyclage peuvent réduire ce risque, mais aucune de ces options n'élimine l'exposition aux mouvements des prix du tungstène.
Complexité technique et obstacles élevés à la nouvelle production
La production industrielle d'ammonium métatungstate nécessite une acidification contrôlée, un échange d'ions, une cristallisation et un séchage. Chaque étape peut affecter la pureté, les caractéristiques des particules et la cohérence du matériau fini. La production de grade catalyseur nécessite une faible contamination en molybdène, tandis que le matériau de grade électronique nécessite un contrôle plus strict des métaux traces totaux. Ces normes limitent la production crédible aux entreprises disposant de savoir-faire en matière de procédés, d'équipements analytiques et de relations clients qualifiées. Les nouveaux projets ont également besoin d'une matière première en tungstène fiable avant de pouvoir offrir un approvisionnement stable. Le marché de l'ammonium métatungstate présente donc des barrières à l'entrée élevées dans les grades vendus aux clients des semi-conducteurs et des catalyseurs de précision. La validation par les clients du matériau de haute pureté peut prendre de 12 à 18 mois, ce qui limite la vitesse à laquelle les nouvelles capacités peuvent répondre à la demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par voie de matière première : la voie du minerai vierge est en tête, tandis que la voie secondaire/recyclée se développe
La voie du minerai vierge détenait une part de 64,56 % sur le marché de l'ammonium métatungstate en 2026. Cette voie reste importante car le traitement du minerai primaire est connecté à des réseaux établis de production minière, de fonderie et de produits chimiques. Le rôle de la Chine dans l'exploitation minière du tungstène et le traitement des intermédiaires soutient la disponibilité des matières premières primaires pour les producteurs nationaux. Les relations de longue date entre les mines, les producteurs de paratungstate d'ammonium et les fabricants de produits chimiques rendent également les changements de fournisseurs difficiles pour de nombreux acheteurs. Cette voie est particulièrement adaptée aux producteurs qui opèrent à proximité des actifs tungstène en amont. La production minière, la conversion des concentrés et la production chimique peuvent être coordonnées au sein du même réseau d'approvisionnement. Cette coordination peut améliorer la fiabilité des livraisons pour les acheteurs qui utilisent le matériau dans des processus de fabrication de catalyseurs en continu. Sa position de leader reflète l'ampleur de l'infrastructure existante plutôt qu'un manque d'intérêt pour le recyclage. L'approvisionnement primaire reste important là où des contrats miniers à long terme et des capacités de traitement sont déjà en place.
La voie secondaire/recyclée devrait progresser à un CAGR de 6,13 % jusqu'en 2032. Le recyclage offre aux producteurs non chinois une source alternative de matériau contenant du tungstène et peut améliorer la traçabilité de l'approvisionnement. Le projet de Goslar de H.C. Starck Tungsten GmbH illustre l'ampleur des investissements entrant dans cette voie, avec une capacité prévue d'atteindre 7 000 tonnes métriques par an d'ici 2028. Xiamen Tungsten Co., Ltd. a déclaré que ses opérations récupéraient plus de 10 000 tonnes métriques de matériau équivalent paratungstate d'ammonium à partir de déchets chaque année. Elle a également signalé une installation en Corée du Sud avec une capacité de 1 500 tonnes métriques par an d'oxyde de tungstène à partir de déchets. Cette voie ne remplace pas la production primaire à court terme, mais elle élargit les choix pour le marché de l'ammonium métatungstate. Elle soutient également les acheteurs qui souhaitent un contenu recyclé vérifié dans leurs chaînes d'approvisionnement en tungstène.
Par forme : les solutions aqueuses sont en tête, tandis que la poudre progresse le plus rapidement
La solution aqueuse détenait une part de 43,12 % sur le marché de l'ammonium métatungstate en 2026. Cette forme convient aux procédés d'imprégnation par voie humide utilisés dans la fabrication industrielle de catalyseurs. Les acheteurs peuvent ajouter la solution aux étapes de préparation des catalyseurs sans avoir à dissoudre préalablement une poudre. Cela peut simplifier les opérations d'usine et contribuer à maintenir une chimie de solution cohérente. La forme reste utile là où une livraison cohérente de tungstène actif importe plus que le profil d'expédition compact d'un matériau sec. Sa position reflète son adéquation avec les méthodes établies de production de catalyseurs de raffinerie. Les fournisseurs peuvent adapter la concentration, l'emballage et les dossiers de qualité aux besoins de chaque usine de catalyseurs. Ces exigences de service favorisent les producteurs qui comprennent les conditions d'exploitation des clients établis dans le raffinage.
La poudre devrait progresser à un CAGR de 6,57 % jusqu'en 2032. La poudre soutient la préparation de catalyseurs à l'état solide et les applications de frittage de carbure de tungstène qui nécessitent des caractéristiques de particules contrôlées. Elle peut également servir à la production de produits chimiques à base de tungstène de haute pureté où les transformateurs nécessitent une entrée sèche. Le matériau cristallin sert les clients de laboratoire et de grade réactif qui accordent de la valeur à une documentation cohérente et à des propriétés de lots contrôlées. Les différentes formes permettent aux fournisseurs de répondre aux exigences des procédés dans les utilisations de catalyseurs, de laboratoire, de métallurgie et d'électronique. Les produits aqueux, cristallins et en poudre répondent donc à des besoins opérationnels distincts plutôt que de servir de substituts directs dans chaque application. Le marché de l'ammonium métatungstate peut soutenir chaque forme car les clients sélectionnent le matériau en fonction de leur équipement de traitement et de leurs exigences en matière de pureté.
Par grade : le grade standard est en tête des revenus, tandis que le grade haute pureté se développe
Le grade standard détenait une part de 52,83 % sur le marché de l'ammonium métatungstate en 2026. Il sert le raffinage pétrolier, le traitement pétrochimique, la métallurgie en vrac, la finition des métaux et les applications de verre et de céramique. Ces utilisateurs ont besoin d'un matériau cohérent, mais leurs spécifications en matière d'impuretés sont moins strictes que celles requises par la fabrication de semi-conducteurs. Le contrôle des coûts est donc un facteur d'achat central pour les acheteurs de grade standard. Le grade réactif soutient les laboratoires de recherche et développement qui nécessitent des profils d'impuretés certifiés et un matériau bien documenté. Le grade standard continue de détenir la position de leader car ses applications adressables sont larges et établies.
Le grade haute pureté devrait progresser à un CAGR de 6,54 % jusqu'en 2032. La fabrication de semi-conducteurs, le développement de catalyseurs de précision et les utilisations de blindage contre les rayonnements médicaux soutiennent cette croissance. La production peut nécessiter une recristallisation répétée, des pratiques de manipulation propres et une vérification par spectrométrie de masse à plasma à couplage inductif. Ces exigences rendent un produit de haute pureté plus coûteux à fabriquer que le matériau standard. Elles créent également un long cycle d'approbation avant qu'un fournisseur puisse se qualifier auprès d'un client dans le secteur des semi-conducteurs. Le secteur de l'ammonium métatungstate bénéficie de la valeur plus élevée associée à ce grade, mais les producteurs doivent maintenir une discipline de procédé rigoureuse. Le grade haute pureté est donc un domaine de croissance où la capacité technique est un facteur concurrentiel central. Ce grade nécessite également une coordination étroite entre les producteurs chimiques et les clients lors de la qualification. La capacité d'un fournisseur à reproduire la même qualité lors des livraisons ultérieures est aussi importante que son résultat de laboratoire initial.
Par application : les catalyseurs sont en tête en termes d'échelle et de croissance
Les catalyseurs détenaient une part de 39,27 % sur le marché de l'ammonium métatungstate en 2026 et devraient progresser à un CAGR de 6,78 % jusqu'en 2032. L'ammonium métatungstate est utilisé comme précurseur de tungstène dans les systèmes catalytiques d'hydrodésulfuration, d'hydrodénitrification et d'hydrocraquage. Les raffineurs utilisent ces systèmes lors du traitement du pétrole brut contenant du soufre et lors du respect des spécifications de carburant à faible teneur en soufre. Les cycles de remplacement créent une demande continue car les catalyseurs perdent leur efficacité avec le temps. Le leadership du segment montre l'importance continue des opérations de raffinage pour le marché de l'ammonium métatungstate. Les producteurs de catalyseurs ont besoin d'un accès sécurisé aux intrants en tungstène car les clients des raffineries dépendent de changements en temps opportun. Cela crée de la valeur pour les fournisseurs d'ammonium métatungstate qui peuvent offrir une qualité et des délais de livraison fiables.
Les utilisations des catalyseurs s'étendent également au-delà des opérations de raffinage conventionnelles. Les matériaux dérivés de l'ammonium métatungstate sont pertinents pour la valorisation du dioxyde de carbone, la conversion de la biomasse et la recherche sur la décomposition de l'ammoniac. Ces domaines peuvent élargir le rôle des catalyseurs contenant du tungstène dans les applications énergétiques et chimiques. La finition des métaux utilise l'ammonium métatungstate comme source de tungstène soluble pour l'électrodéposition résistante à l'usure et à la corrosion. Les pigments, le verre et la production céramique l'utilisent pour des fonctions de coloration, de minéralisation et d'électrochromisme. Le blindage aux rayons X et la chimie analytique offrent une demande stable où un matériau certifié est nécessaire. Ce mélange d'applications offre aux producteurs plusieurs débouchés, tandis que les catalyseurs restent la plus grande source de consommation.
Par secteur d'utilisation finale : la chimie et la pétrochimie sont en tête, tandis que l'électronique affiche le taux de croissance le plus élevé
La chimie et la pétrochimie détenaient une part de 41,78 % sur le marché de l'ammonium métatungstate en 2026. La demande de catalyseurs de raffinerie soutient la position de leader du secteur pendant la période de prévision. Les producteurs chimiques utilisent l'ammonium métatungstate dans la préparation de catalyseurs et d'autres procédés chimiques à base de tungstène. Les clients pétrochimiques apprécient un précurseur stable qui peut être intégré dans des systèmes de production établis. Cette base d'utilisation finale est liée aux réglementations sur la qualité des carburants et aux programmes de maintenance des raffineries.
L'électronique devrait progresser à un CAGR de 7,09 % jusqu'en 2032. La demande est liée aux composants logiques, de mémoire et d'affichage des semi-conducteurs qui utilisent des couches minces de tungstène et des précurseurs de tungstène spécialisés. Xiamen Tungsten Co., Ltd. a annoncé une ligne de production d'hexafluorure de tungstène de 1 000 tonnes métriques par an dont l'achèvement est prévu pour 2027. La société a déclaré un objectif de capacité à long terme d'hexafluorure de tungstène de 3 000 tonnes métriques par an. La demande dans l'aérospatiale et la défense est liée aux exigences d'approvisionnement traçable, tandis que la demande médicale comprend les équipements de blindage contre les rayonnements. La métallurgie reste également un débouché d'utilisation finale pour les matériaux durs contenant du tungstène. Le marché de l'ammonium métatungstate évolue donc vers un mélange plus équilibré de demande chimique, électronique, médicale et industrielle. Les clients de l'électronique accordent plus d'importance au contrôle des métaux traces, tandis que les clients chimiques continuent de donner la priorité à des performances de catalyseur fiables. Les producteurs doivent répondre aux deux exigences sans compromettre la documentation ou la cohérence des produits.

Analyse géographique
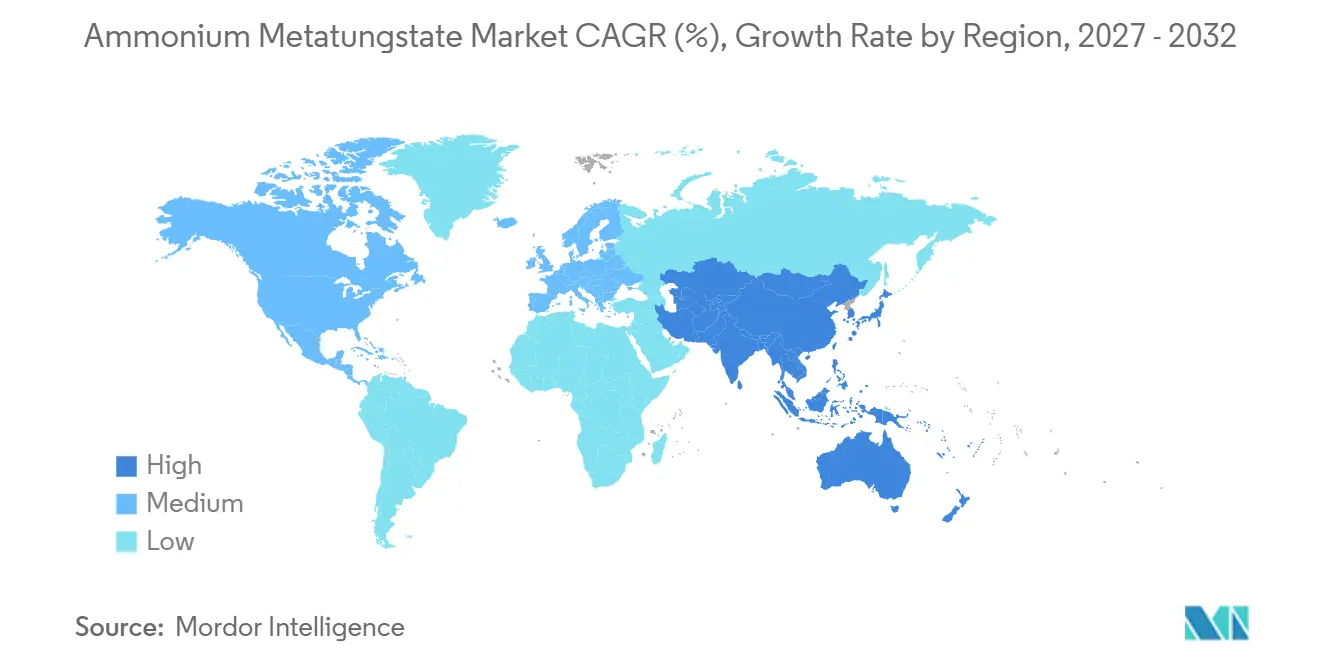
L'Asie-Pacifique détenait une part de 45,39 % sur le marché de l'ammonium métatungstate en 2026 et devrait progresser à un CAGR de 6,56 % jusqu'en 2032. La Chine est la base de production centrale de la région en raison de sa capacité intégrée d'exploitation minière du tungstène, de traitement des intermédiaires et de fabrication chimique. Cette structure soutient la production nationale d'ammonium métatungstate et fournit un approvisionnement aux clients de toute la région. Le Japon et la Corée du Sud sont d'importants consommateurs de matériau de grade électronique en raison de leurs activités de fabrication de semi-conducteurs et de matériaux avancés. Leurs exigences d'approvisionnement mettent davantage l'accent sur la traçabilité et une documentation de qualité cohérente. L'Inde soutient la demande grâce aux mises à niveau des raffineries associées à son programme BS VI (Bharat Stage VI).
L'Amérique du Nord est soutenue par le secteur du raffinage des États-Unis et par les installations de semi-conducteurs qui nécessitent des intrants de haute pureté. La région a intérêt à sécuriser un approvisionnement traçable en tungstène via des sources nationales, des pays alliés et des sources recyclées. Global Tungsten & Powders traite des produits en tungstène à Towanda, en Pennsylvanie, et a élargi son intérêt pour l'approvisionnement en matières premières non chinoises. L'Europe est centrée sur l'Allemagne, où H.C. Starck Tungsten GmbH augmente sa capacité de recyclage à Goslar. Le projet soutient le rôle de l'Europe dans le traitement du tungstène par voie secondaire et offre aux acheteurs régionaux une option en dehors de l'approvisionnement en minerai primaire. La France, le Royaume-Uni et les pays nordiques contribuent à la demande de produits chimiques spéciaux, mais la position d'approvisionnement européenne est le plus étroitement liée à la capacité de recyclage.
L'Amérique du Sud a une demande modeste d'ammonium métatungstate principalement liée aux catalyseurs de raffinerie, avec le Brésil comme centre régional. Une étude évaluée par des pairs en 2025 sur la récupération du tungstène à partir de matériaux bruts et secondaires indique un intérêt technique continu pour le traitement régional du tungstène. Le Moyen-Orient et l'Afrique s'appuient largement sur la demande de catalyseurs liée aux opérations de raffinage et aux ajouts de capacité. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud constituent les principaux centres de demande liée au raffinage dans cette zone. Les exigences en matière de teneur en soufre des carburants marins peuvent soutenir le besoin de catalyseurs d'hydrodésulfuration avancés à moyen terme. La demande régionale est plus faible qu'en Asie-Pacifique, en Amérique du Nord et en Europe, mais elle offre des débouchés supplémentaires pour les produits de grade catalyseur. La structure géographique du marché de l'ammonium métatungstate reste ancrée dans la production asiatique et diversifiée par la demande de recyclage, de raffinage et d'électronique ailleurs.
Paysage concurrentiel
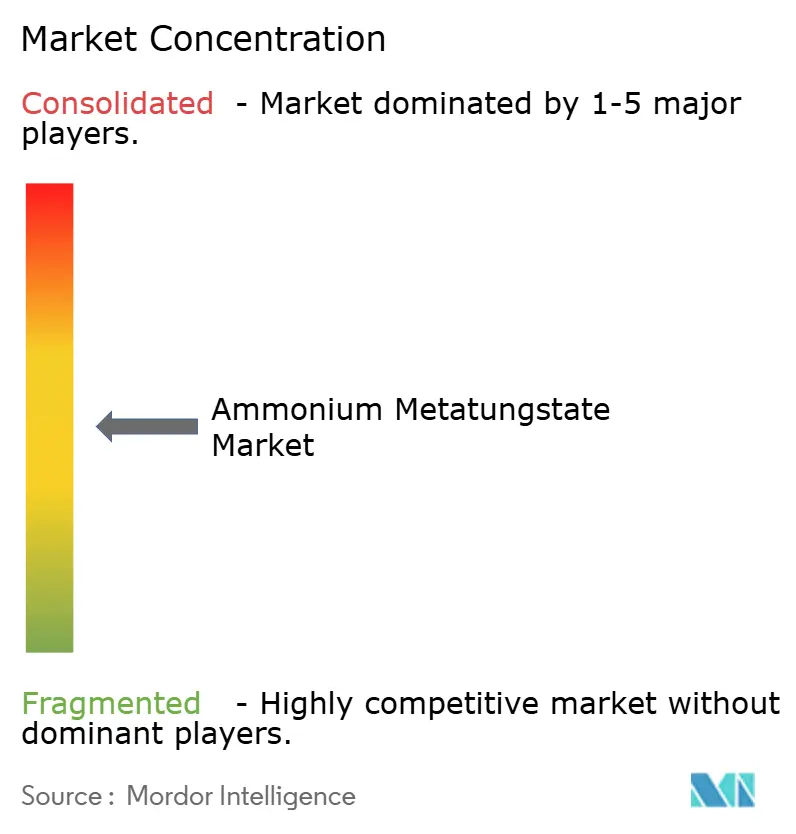
Le marché de l'ammonium métatungstate est modérément concentré, les cinq premiers acteurs étant H.C. Starck Tungsten GmbH, Global Tungsten & Powders, Masan High-Tech Materials Corporation, Xiamen Tungsten Co., Ltd. et Ganzhou Grand Sea Tungsten Co., Ltd. La concurrence dépend de la sécurité des matières premières, de la pureté des produits, des approbations des clients et de la traçabilité de la chaîne d'approvisionnement. Les fournisseurs desservant des applications de haute pureté doivent démontrer un contrôle cohérent des impuretés et de la documentation. Le marché de l'ammonium métatungstate offre de la place pour des participants spécialisés qui servent les clients de laboratoire, d'électronique et d'industrie de précision.
Xiamen Tungsten Co., Ltd. renforce son intégration verticale en poursuivant des ressources minières en amont et en développant une capacité d'hexafluorure de tungstène pour les utilisations liées aux semi-conducteurs. La société exploite également une installation de recyclage en Corée du Sud avec une capacité de 1 500 tonnes métriques par an d'oxyde de tungstène à partir de déchets. H.C. Starck Tungsten GmbH développe son site de recyclage de Goslar grâce à un investissement de 50 millions EUR (environ 54,3 millions USD). Le projet vise à augmenter la capacité du site de près de 50 % et à soutenir une dépendance quasi totale aux matières premières recyclées d'ici 2028. Masan High-Tech Materials Corporation a déclaré des ressources potentielles de 115 millions de tonnes métriques de minerai tungstène-polymétallique dans les zones d'extension de Nui Phao et de Nui Chiem. Elle a également annoncé une expansion de la capacité d'oxyde de tungstène à plus de 8 000 tonnes métriques de trioxyde de tungstène par an.
Les fournisseurs plus petits peuvent être compétitifs là où les clients ont besoin de lots contrôlés, de quantités de recherche, de certificats détaillés et d'un support technique réactif. L'ammonium métatungstate de haute pureté pour les utilisations de précurseurs de semi-conducteurs et d'hexafluorure de tungstène est un domaine important car les acheteurs ont besoin d'un matériau traçable et d'un contrôle strict des impuretés. La chimie des procédés devient également plus importante à mesure que les fournisseurs cherchent une teneur en chrome plus faible et d'autres spécifications d'impuretés plus strictes. Les investissements dans le recyclage peuvent permettre aux entreprises non chinoises de réduire leur exposition à l'approvisionnement en matières premières primaires. L'intégration de la mine à la chimie peut améliorer la sécurité pour les producteurs ayant accès à des ressources minières. Les partenariats entre les fournisseurs de matières premières et les transformateurs peuvent également soutenir des engagements de livraison à plus long terme. La concurrence reste façonnée par l'intégration, l'accès au recyclage, la qualité de la production et la capacité à soutenir les clients avec un approvisionnement traçable.
Leaders du secteur de l'ammonium métatungstate
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Masan High-Tech Materials Corporation
-
Xiamen Tungsten Co., Ltd.
-
Ganzhou Grand Sea Tungsten Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : The Elmet Group Co. a annoncé une acquisition de 124,75 millions USD d'une participation de 4,99 % dans Masan High-Tech Materials Corporation, accompagnée d'accords d'approvisionnement à long terme pour le tungstène miné et les services de conversion de la mine de Nui Phao. Ces accords soutiennent le marché de l'ammonium métatungstate en renforçant l'accès aux matières premières en tungstène et aux capacités de traitement pour les produits chimiques tungstène en aval.
- Juillet 2026 : H.C. Starck Tungsten GmbH, filiale de Mitsubishi Materials Corporation, a approuvé 50 millions EUR (environ 54,3 millions USD) pour augmenter la capacité de recyclage du tungstène dans son installation de Goslar, en Allemagne, de près de 50 % à 7 000 tonnes métriques par an, avec une réalisation prévue pour 2028. Cette expansion soutient le marché de l'ammonium métatungstate en augmentant la disponibilité des matières premières en tungstène recyclé pouvant être transformées en produits chimiques à base de tungstène de haute pureté.
Portée du rapport mondial sur le marché de l'ammonium métatungstate
L'ammonium métatungstate est un composé de tungstène hydrosoluble utilisé comme précurseur dans la production de matériaux à base de tungstène et de formulations chimiques spécialisées. Sa haute teneur en tungstène et sa solubilité le rendent adapté à la préparation de catalyseurs, aux applications analytiques et à la fabrication de matériaux industriels avancés.
Le marché de l'ammonium métatungstate est segmenté par voie de matière première, forme, grade, application, secteur d'utilisation finale et géographie. Par voie de matière première, le marché est segmenté en voie du minerai vierge et voie secondaire/recyclée. Par forme, le marché est segmenté en solution aqueuse, cristallin et poudre. Par grade, le marché est segmenté en grade standard, grade haute pureté et grade réactif. Par application, le marché est segmenté en catalyseurs, finition des métaux, pigments, blindage aux rayons X, chimie analytique, production de verre et de céramique et autres applications. Par secteur d'utilisation finale, le marché est segmenté en chimie et pétrochimie, électronique, métallurgie, médical, aérospatiale et défense et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour l'ammonium métatungstate dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Voie du minerai vierge |
| Voie secondaire/recyclée |
| Solution aqueuse |
| Cristallin |
| Poudre |
| Grade standard |
| Grade haute pureté |
| Grade réactif |
| Catalyseurs |
| Finition des métaux |
| Pigments |
| Blindage aux rayons X |
| Chimie analytique |
| Production de verre et de céramique |
| Autres applications |
| Chimie et pétrochimie |
| Électronique |
| Métallurgie |
| Médical |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par voie de matière première | Voie du minerai vierge | |
| Voie secondaire/recyclée | ||
| Par forme | Solution aqueuse | |
| Cristallin | ||
| Poudre | ||
| Par grade | Grade standard | |
| Grade haute pureté | ||
| Grade réactif | ||
| Par application | Catalyseurs | |
| Finition des métaux | ||
| Pigments | ||
| Blindage aux rayons X | ||
| Chimie analytique | ||
| Production de verre et de céramique | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Chimie et pétrochimie | |
| Électronique | ||
| Métallurgie | ||
| Médical | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'ammonium métatungstate ?
La taille du marché de l'ammonium métatungstate était évaluée à 491,27 millions USD en 2026 et devrait croître de 520,04 millions USD en 2027 à 680,53 millions USD d'ici 2032, à un CAGR de 5,67 % durant 2027-2032.
Qu'est-ce qui stimule la demande d'ammonium métatungstate ?
Les exigences en matière de carburants à faible teneur en soufre soutiennent la demande de catalyseurs, tandis que la fabrication de semi-conducteurs soutient la demande d'intrants en tungstène de haute pureté.
Quelle voie de matière première devrait progresser le plus rapidement jusqu'en 2032 ?
La voie secondaire/recyclée devrait progresser à un CAGR de 6,13 % jusqu'en 2032, soutenue par des investissements dans la récupération du tungstène.
Quelle forme détenait la plus grande part en 2026 ?
La solution aqueuse détenait une part de 43,12 % en 2026 car elle convient aux procédés d'imprégnation par voie humide utilisés dans la préparation industrielle des catalyseurs.