
Tamaño y Participación del Mercado de IA para Máquinas Autónomas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.03 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA para Máquinas Autónomas por Mordor Intelligence
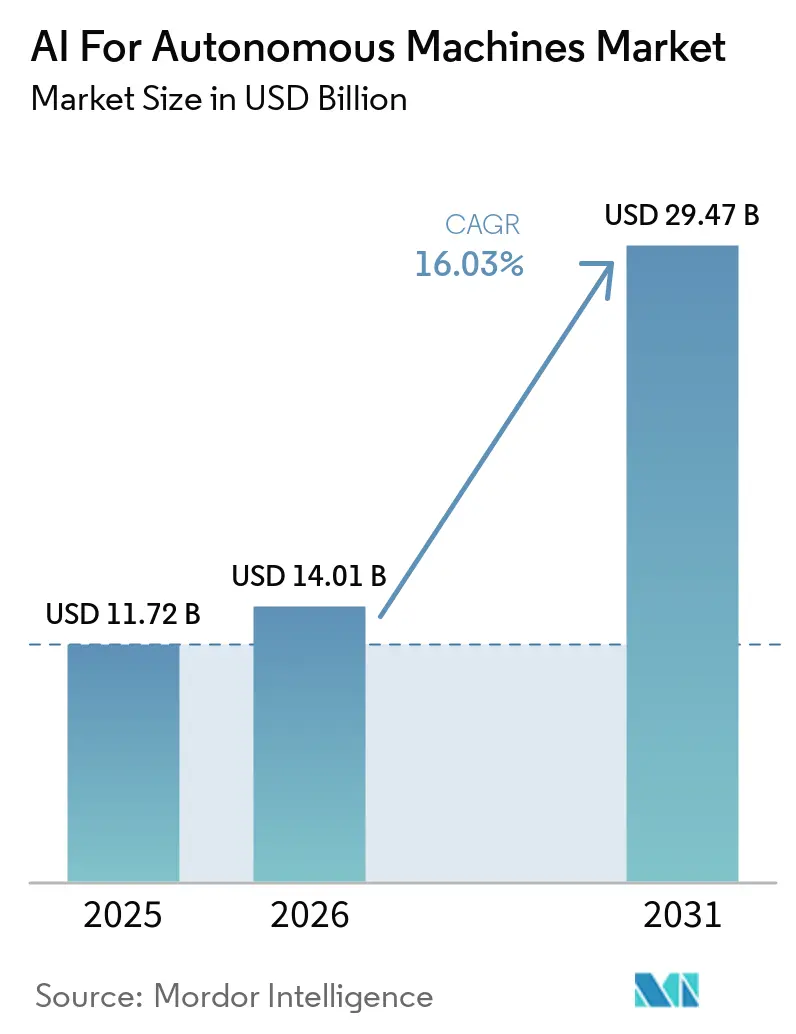
Se proyecta que el tamaño del mercado de IA para máquinas autónomas se expanda de 11,72 mil millones de USD en 2025 a 14,01 mil millones de USD en 2026, y a 29,47 mil millones de USD para 2031, registrando una CAGR del 16,03% entre 2026 y 2031. La reducción de los costos de la computación en el borde, el aumento de los costos laborales y los mayores volúmenes de cumplimiento de pedidos están fortaleciendo el caso de negocio para los equipos autónomos. Las instalaciones de robots industriales alcanzaron 575.000 unidades en 2025 y se espera que superen las 700.000 para 2028, respaldando una base instalada más amplia de sistemas habilitados con IA. El mercado de IA para máquinas autónomas está avanzando más allá de los proyectos de automatización aislados, ya que los fabricantes y los operadores logísticos requieren máquinas que puedan percibir condiciones, planificar tareas y responder en tiempo real. El hardware siguió siendo central para el despliegue en 2025, mientras que el software, los datos de entrenamiento y la gestión de flotas se están convirtiendo en fuentes de ingresos recurrentes cada vez más importantes. Los proveedores de chips establecidos, los fabricantes de robots y las empresas de software especializadas están desarrollando ofertas integradas que combinan cómputo, simulación, seguridad y soporte operativo.
Conclusiones Clave del Informe
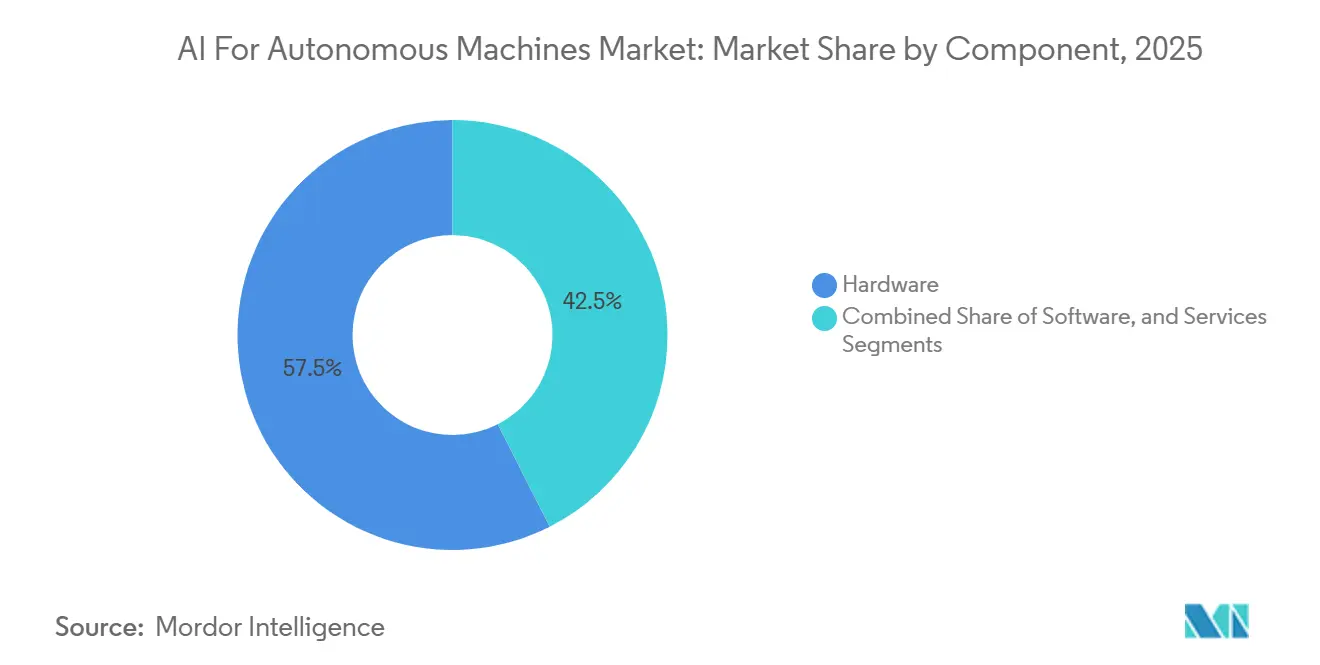
- Por componente, el hardware representó el 57,48% de la cuota del mercado de IA para máquinas autónomas en 2025, mientras que se proyecta que el software se expanda a una CAGR del 18,53% hasta 2031.
- Por tipo de máquina autónoma, los robots industriales y cobots representaron el 40,87% de la cuota de ingresos en 2025, mientras que se proyecta que los vehículos marinos no tripulados crezcan a una CAGR del 17,92% hasta 2031.
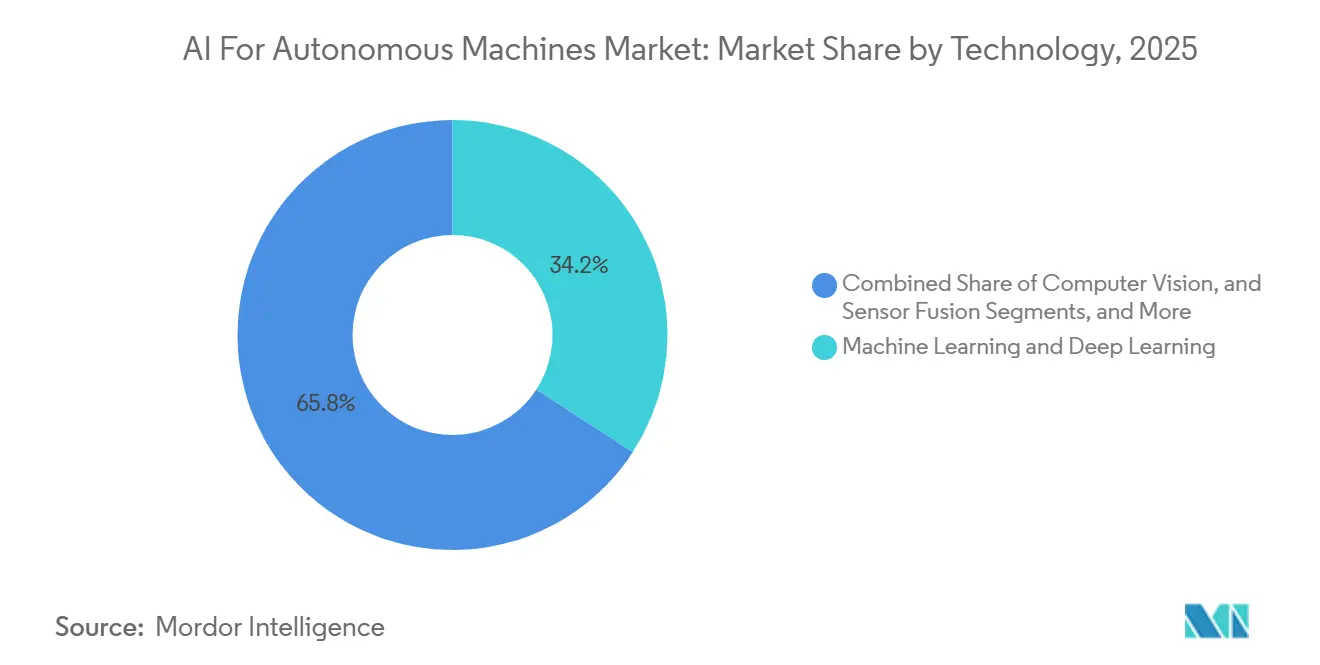
- En términos de tecnología, el aprendizaje automático y el aprendizaje profundo representaron el 34,16% de los ingresos en 2025, mientras que se proyecta que las tecnologías de percepción LiDAR y radar crezcan a una CAGR del 16,71% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 23,21% de la cuota del mercado de IA para máquinas autónomas en 2025, mientras que se proyecta que el sector aeroespacial y de defensa se expanda a una CAGR del 17,27% hasta 2031.
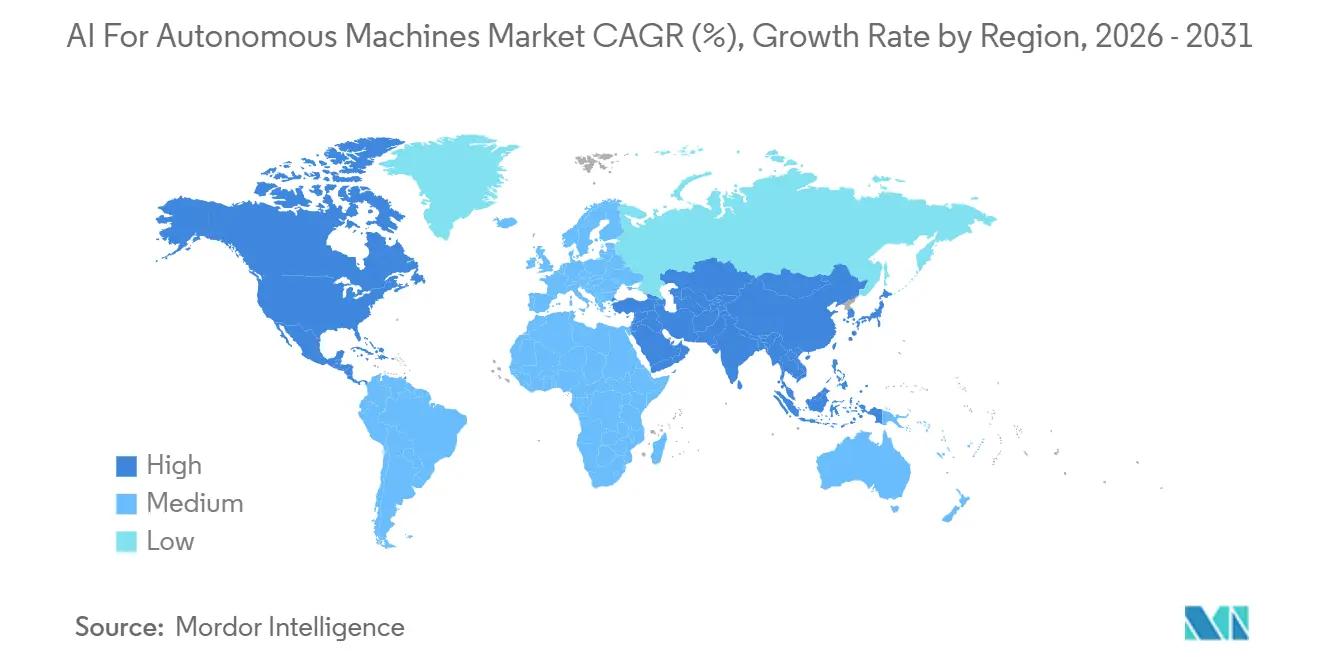
- Por geografía, Asia-Pacífico representó el 42,47% de la cuota del mercado de IA para máquinas autónomas en 2025, mientras que se proyecta que Oriente Medio se expanda a una CAGR del 16,84% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Automatización del Cumplimiento de Pedidos en Comercio Electrónico | +3.2% | Global, con concentración en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Cómputo de IA en el Borde para Autonomía en Tiempo Real | +2.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra y Presión sobre los Costos Laborales | +2.5% | Global, más aguda en América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Industria 4.0 y Adopción de Automatización Flexible | +2.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprendizaje de Flotas a partir de Datos de Robots entre Sitios | +1.8% | América del Norte, Asia-Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Simulación y Gemelos Digitales Listos para Responsabilidad Legal | +1.2% | Europa y América del Norte, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Automatización del Cumplimiento de Pedidos en Comercio Electrónico
El aumento de los volúmenes de pedidos y las expectativas de entrega más cortas han convertido la automatización de almacenes en una prioridad de inversión central para los grandes operadores logísticos. Amazon había desplegado más de 750.000 robots en su red de cumplimiento para 2025, mostrando la escala a la que los sistemas robóticos apoyan ahora las operaciones diarias. En junio de 2026, Amazon también anunció una inversión de 10 mil millones de EUR (11,6 mil millones de USD) en su red de cumplimiento europea, junto con nuevos equipos habilitados con IA. Las grandes redes generan datos operativos de selección, enrutamiento, manejo y gestión de excepciones, que pueden mejorar los modelos de software posteriores. Esta ventaja de datos eleva el umbral para los proveedores independientes que carecen de acceso comparable a entornos operativos reales. El mercado de IA para máquinas autónomas también se beneficia a medida que los proveedores logísticos medianos buscan contratos de robótica como servicio que vinculen el gasto con los resultados de entrega y rendimiento.
Cómputo de IA en el Borde para Autonomía en Tiempo Real
Una capacidad de cómputo más potente en el borde de la máquina permite a los sistemas autónomos tomar decisiones sin esperar una respuesta remota de la nube. NVIDIA lanzó el módulo Jetson T4000 en enero de 2026 con 1.200 TFLOPS FP4 en un diseño de 70 vatios y un precio de 1.999 USD a un volumen de 1.000 unidades. NVIDIA también puso a disposición Jetson AGX Thor para robótica humanoide, agrícola y quirúrgica, extendiendo el procesamiento local de alto rendimiento a más categorías de máquinas.[1] La menor latencia respalda aplicaciones donde una máquina debe responder de inmediato a movimientos, obstáculos o condiciones físicas cambiantes. ABB declaró que su RobotStudio HyperReality, trabajando con NVIDIA Omniverse, puede reducir los costos de despliegue hasta en un 40% y acortar el tiempo de comercialización hasta en un 50%. Este patrón respalda el mercado de IA para máquinas autónomas al hacer que la simulación y la inferencia local sean más prácticas para programas de despliegue más pequeños.
Escasez de Mano de Obra y Presión sobre los Costos Laborales
El envejecimiento de la fuerza laboral y la escasez de mano de obra están convirtiendo la automatización de una herramienta de productividad opcional a un requisito operativo en varias regiones. Una encuesta de ManpowerGroup de 2025 realizada a más de 40.000 empleadores encontró que el 61% estaba aumentando la inversión en automatización de procesos. La proporción alcanzó el 71% entre las organizaciones donde el envejecimiento de la fuerza laboral ya estaba afectando las operaciones. Los datos de la Asociación Japonesa de la Industria Robótica mostraron que los pedidos domésticos de robots aumentaron un 20% hasta 218.987 unidades en 2025, mientras que el valor de los pedidos aumentó un 25,7% hasta JPY 1,05 billones, equivalente a 6,88 mil millones de USD.[2] La Asociación Japonesa de la Industria Robótica espera que los ingresos por pedidos en 2026 aumenten un 16,7% hasta JPY 1,22 billones, equivalente a 8,03 mil millones de USD. La demanda para reemplazar trabajadores escasos también crea financiamiento para mejores sensores, controles y modelos de IA, lo que puede respaldar una adopción posterior en el mercado de IA para máquinas autónomas.
Industria 4.0 y Adopción de Automatización Flexible
Los fabricantes están integrando datos operativos en los sistemas de producción, lo que permite a los robots responder a las condiciones actuales en lugar de instrucciones fijas. Rockwell Automation informó que un tercio de las operaciones industriales estaban aumentadas con IA en 2026. Sus encuestados esperaban que esa proporción superara el 50% en 4 años. Los sistemas de información y operaciones conectados brindan a las máquinas autónomas acceso a señales sobre materiales, calidad, mantenimiento y programas de producción. Esto respalda operaciones flexibles donde las combinaciones de productos cambian con demasiada frecuencia para la automatización fija convencional. La industria de IA para máquinas autónomas puede, por lo tanto, atender a fabricantes de alta variedad y bajo volumen que anteriormente carecían de la escala para grandes programas de robótica. Una mayor integración de software también amplía la necesidad de ciberseguridad confiable, gobernanza de datos y soporte de reentrenamiento.
Análisis de Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Marcos Fragmentados de Seguridad y Responsabilidad Legal | -2.4% | Global, más agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Altos Costos Iniciales de Integración y Modernización | -2.1% | Global, más agudo en mercados con predominio de pymes en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Casos Límite Específicos de Tareas para Entrenamiento | -1.5% | Global | Largo plazo (≥ 4 años) |
| Superficie de Ataque Ciberfísico en Flotas Conectadas | -1.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Fragmentados de Seguridad y Responsabilidad Legal
Las diferentes normativas nacionales sobre seguridad, responsabilidad y obligación legal añaden costos y retrasos cuando los proveedores despliegan la misma plataforma en distintos países. La Ley de IA de la UE entró en plena aplicabilidad en agosto de 2026 y establece obligaciones para los sistemas de alto riesgo, incluida la supervisión humana, los registros de incidentes y las evaluaciones de derechos fundamentales. La Directiva de Responsabilidad por Productos de la UE extiende la responsabilidad estricta al software impulsado por IA y debe transponerse al derecho nacional antes del 9 de diciembre de 2026. La retirada de la propuesta de Directiva de Responsabilidad por IA de la UE a principios de 2025 dejó sin resolver la responsabilidad civil por culpa a nivel de la UE.[3] Normas como IEC 61508 e ISO 13849 proporcionan puntos de referencia útiles, pero los proveedores aún necesitan aplicarlas en entornos legales separados. El mercado de IA para máquinas autónomas puede favorecer a las empresas que ya cuentan con procesos de seguridad, experiencia en certificación y controles de sistema documentados.
Altos Costos Iniciales de Integración y Modernización
La principal barrera de costos a menudo proviene de la ingeniería, la configuración de seguridad, la integración de controles y la puesta en marcha, más que del equipo en sí. Los robots de uso general pueden costar entre 15.000 y 250.000 USD por unidad, y el período de recuperación en las primeras implementaciones puede superar los 2 años. Cada sitio puede requerir un diseño de distribución diferente, diseño de procesos, revisión de seguridad y plan de mantenimiento. Estos requisitos dificultan que los fabricantes pequeños y medianos financien proyectos piloto y los escalen posteriormente. Los acuerdos de robótica como servicio pueden reducir la carga financiera inicial al trasladar el riesgo de integración y disponibilidad al proveedor. El enfoque también requiere que los proveedores financien activos y mantengan capacidad de servicio, lo que favorece a las empresas con balances consolidados. La cobertura limitada de condiciones operativas poco frecuentes sigue siendo un problema, ya que los modelos deben manejar casos límite más allá de los almacenes y el ensamblaje automotriz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Está Capturando Cada Vez Más Valor de MercadoEl hardware representó el 57,48% de la cuota del mercado de IA para máquinas autónomas por componente en 2025. Los módulos de computación en el borde, las unidades LiDAR, las cámaras, los sensores de fuerza-par y los actuadores siguieron siendo necesarios para que las máquinas perciban y actúen en entornos físicos. Estas adquisiciones respaldaron la demanda de hardware en robots de almacén, celdas industriales, vehículos y equipos de campo. El hardware de computación local ha mejorado la capacidad de las máquinas para procesar datos en el punto de uso. Los productos Jetson de NVIDIA se utilizan con este propósito en robótica humanoide, agrícola y quirúrgica. El subsegmento de servicios incluye instalación, mantenimiento, reentrenamiento de modelos y soporte de gestión de flotas. Sigue siendo menor que el hardware y el software en términos absolutos, pero crece con la base instalada de máquinas. Los proveedores de servicios también ayudan a los operadores a abordar los requisitos de seguridad e integración de sistemas específicos del sitio. Estas actividades hacen que los servicios sean importantes para los despliegues repetidos dentro del mercado de IA para máquinas autónomas.
Se proyecta que el software sea el componente de más rápido crecimiento, con una CAGR del 18,53% hasta 2031. La demanda se centra en modelos de fundación del mundo, plataformas de orquestación de flotas, visión por computadora y herramientas de simulación que acortan los ciclos de desarrollo. El software ayuda a los operadores a implementar un único enfoque de control en múltiples tipos de máquinas y sitios. Esto es útil cuando una empresa necesita modificar tareas sin reconstruir los sistemas mecánicos. El tamaño del mercado de IA para máquinas autónomas en el segmento de software está respaldado por un cambio hacia activos de modelos propietarios, datos operativos e interfaces que los conectan a las flotas. La plataforma Cosmos de NVIDIA está diseñada para combinar la generación sintética de mundos, el razonamiento visual y la simulación de acciones para el desarrollo de IA física. Las empresas de software pueden generar ingresos recurrentes a través de actualizaciones de modelos, análisis y soporte remoto de flotas. Los fabricantes de hardware están respondiendo añadiendo software, simulación y servicios de ciclo de vida a sus ofertas. El valor del software sigue dependiendo de una integración confiable con sensores, módulos de cómputo y sistemas de seguridad física.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Máquina Autónoma:
Los Robots Industriales Lideran el Volumen y los Vehículos Marinos Lideran el CrecimientoLos robots industriales y cobots representaron el 40,87% del segmento por tipo de máquina autónoma en 2025. Su base instalada respalda el ensamblaje de precisión, el movimiento de materiales, la soldadura, la inspección y el mantenimiento de máquinas. La fabricación de semiconductores y la logística son fuentes importantes de demanda porque cada una requiere una manipulación repetible con tolerancia limitada a errores. Los robots colaborativos se han expandido más allá del ensamblaje automotriz tradicional hacia entornos de producción más variados. Los robots industriales y cobots siguen siendo centrales en el mercado de IA para máquinas autónomas porque combinan una amplia base instalada con una creciente demanda de control adaptable. Su papel a corto plazo se ve fortalecido por la inversión en fabricación de chips, ensamblaje de electrónica e instalaciones de cumplimiento de pedidos. La adopción sigue dependiendo de las habilidades de integración, la capacitación de los trabajadores y las salvaguardas claras en torno a la interacción humano-máquina.
Se proyecta que los vehículos marinos no tripulados sean el tipo de máquina de más rápido crecimiento, con una CAGR del 17,92% hasta 2031. El uso naval, la inspección de energía en alta mar y el monitoreo climático crean demanda de máquinas que pueden permanecer en misiones durante períodos más prolongados. La navegación guiada por IA ayuda a los operadores a gestionar las cambiantes condiciones marítimas y reducir la exposición humana directa. La Marina de los Estados Unidos ha enfatizado los grandes vehículos de superficie no tripulados y los vehículos submarinos no tripulados de tamaño extra grande en su planificación.[4] Los vehículos aéreos no tripulados continúan sirviendo a la logística, la inspección de infraestructura y el reconocimiento de defensa. Los vehículos terrestres no tripulados están ganando uso en puertos, logística minera y operaciones militares. Los robots de servicio, los robots de entrega, los equipos pesados autónomos, la maquinaria agrícola y las máquinas humanoides también están ampliando el mercado de IA para máquinas autónomas. Cada categoría tiene diferentes requisitos de seguridad, detección, ambientales y de mantenimiento. Esta diversidad crea espacio para plataformas especializadas, así como para capas de IA comunes que pueden funcionar en múltiples sistemas físicos.
Por Tecnología:
El Aprendizaje Automático Lidera la Adopción y LiDAR y Radar Impulsan el CrecimientoEl aprendizaje automático y el aprendizaje profundo representaron el 34,16% del segmento tecnológico en 2025. Las arquitecturas de redes neuronales entrenadas respaldan la navegación, la clasificación de objetos, la secuenciación de tareas y la interpretación de datos de sensores. Su uso generalizado refleja la necesidad de que las máquinas reconozcan condiciones cambiantes en lugar de depender únicamente de una lógica predeterminada. La visión por computadora sigue siendo ampliamente utilizada en muchos tipos de máquinas porque las cámaras proporcionan información visual rica a un costo práctico. La fusión de sensores combina entradas de cámara, LiDAR, radar e inerciales en un modelo compartido del entorno circundante. Este enfoque ayuda a mantener la percepción cuando un sensor individual tiene un rendimiento deficiente. FANUC anunció en mayo de 2026 que integraría Google Gemini Enterprise en su Sistema de Robots de IA Física. El sistema está destinado a permitir que los robots realicen tareas a partir de instrucciones en lenguaje natural y coordinen el trabajo entre tipos de robots. Este desarrollo muestra por qué el aprendizaje automático sigue siendo fundamental para el mercado de IA para máquinas autónomas.
Se proyecta que la percepción LiDAR y radar sean los subsegmentos tecnológicos de más rápido crecimiento, con una CAGR del 16,71% hasta 2031. Estos sensores mejoran la percepción de profundidad y ayudan a las máquinas a operar en entornos donde los sistemas basados únicamente en cámaras enfrentan baja visibilidad o condiciones meteorológicas adversas. El tamaño del mercado de IA para máquinas autónomas en el segmento de LiDAR y radar se beneficia de aplicaciones que requieren detección confiable de obstáculos y medición de distancias. El Reglamento de la ONU N.° 157 establece los requisitos para los sistemas automatizados de mantenimiento de carril, incluidas las condiciones técnicas para su funcionamiento seguro.[5] Este marco regulatorio respalda la importancia de una percepción robusta en los vehículos de carretera automatizados. El radar de imagen cuatridimensional puede proporcionar una mejor detección en condiciones de lluvia, niebla y poca luz. LiDAR, radar, cámaras y sensores inerciales funcionan mejor cuando se combinan mediante software de fusión de sensores. La elección de la tecnología depende del tipo de máquina, las condiciones de operación, las obligaciones de seguridad y el costo total del sistema. A medida que más máquinas pasan de instalaciones controladas a entornos abiertos, se espera que aumente la necesidad de percepción de alta calidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Sector Automotriz Lidera el Volumen y Aeroespacial y Defensa Lideran el CrecimientoEl sector automotriz representó el 23,21% del segmento de usuarios finales en 2025. El sector utiliza robots industriales y cobots para el ensamblaje de carrocerías, soldadura, pintura, manejo de componentes e inspección de calidad. Los sistemas de producción establecidos desde hace mucho tiempo brindan a los fabricantes automotrices experiencia en la integración de equipos con controles de proceso. La IA puede hacer que esos sistemas sean más adaptables al mejorar la inspección visual, la planificación de tareas y el mantenimiento predictivo. Los proveedores automotrices también utilizan la automatización para abordar la presión de costos y la variabilidad de la producción. Esta base establecida convierte al sector en una fuente importante de volumen de despliegue para el mercado de IA para máquinas autónomas. La producción de electrónica y semiconductores también es importante porque sus tareas exigen una manipulación de precisión y una inspección confiable. El comercio minorista y el comercio electrónico utilizan sistemas autónomos para el almacenamiento, la selección, la clasificación y el flujo de materiales. La atención médica y el procesamiento de alimentos proporcionan casos de uso adicionales en los que la higiene, la repetibilidad y la seguridad de los trabajadores influyen en las decisiones de adopción. Estos sectores adyacentes crean múltiples vías de crecimiento incluso cuando los ciclos de inversión automotriz son irregulares.
Se proyecta que el sector aeroespacial y de defensa sea el segmento de usuarios finales de más rápido crecimiento, con una CAGR del 17,27% hasta 2031. La demanda está vinculada a la vigilancia persistente, la logística autónoma, la inspección y el deseo de limitar la exposición humana en entornos peligrosos. Los usuarios de defensa también requieren sistemas que puedan operar con sólidos controles de seguridad y auditoría. En diciembre de 2025, la CISA y sus socios emitieron orientación sobre la integración segura de IA en tecnología operativa. La orientación abordó la deriva del modelo, la inyección de instrucciones, las amenazas cibernéticas y otros riesgos en entornos operativos conectados. Estos requisitos crean demanda de plataformas que puedan demostrar una configuración segura y registros confiables. La agricultura y la minería están incluidas en otras industrias de usuarios finales y ofrecen aplicaciones adicionales para equipos pesados autónomos y operaciones de precisión. La infraestructura agrícola de Brasil y las operaciones de minería profunda de Sudáfrica representan entornos donde la inspección remota y el manejo de materiales pueden reducir la exposición del personal. La industria de IA para máquinas autónomas, por lo tanto, sirve tanto al uso fabril de alto volumen como a los entornos de campo especializados.
Análisis Geográfico
Mercado de IA para Máquinas Autónomas en Asia-Pacífico
Asia-Pacífico representó el 42,47% del mercado de IA para máquinas autónomas en 2025. La región combina una gran capacidad manufacturera, apoyo gubernamental a la automatización y una demanda sostenida de la producción de electrónica. Japón reportó pedidos domésticos de robots de 218.987 unidades en 2025, un aumento del 20% respecto al año anterior. El valor de los pedidos relacionados aumentó un 25,7% hasta JPY 1,05 billones, equivalente a 6,88 mil millones de USD. Las perspectivas de Japón para 2026 prevén un aumento del 16,7% en los ingresos por pedidos hasta JPY 1,22 billones, equivalente a 8,03 mil millones de USD. El marco de política Sociedad 5.0 de Japón y los estándares de certificación de robótica de China pueden acortar los procesos de certificación y apoyar la adquisición local. India está ampliando el uso de robots móviles autónomos en el cumplimiento de pedidos de comercio electrónico y la fabricación de electrónica. Vietnam, Tailandia y Malasia también están aumentando la adopción de robots colaborativos a medida que crece la producción de electrónica.
Mercado de IA para Máquinas Autónomas en América del Norte y Europa
América del Norte y Europa forman el segundo gran clúster regional, aunque sus impulsores de demanda difieren. La adopción en América del Norte se concentra en logística, automotriz y defensa, respaldada por adquisiciones de sistemas no tripulados e inversión privada en infraestructura de cumplimiento de pedidos. Amazon proyectó un gasto de capital superior a 200 mil millones de USD en 2026, con la infraestructura de cumplimiento autónomo entre sus principales áreas de inversión. Canadá y México se benefician de la integración de la cadena de suministro automotriz y la relocalización cercana. Europa tiene una perspectiva más mixta porque las débiles condiciones automotrices afectaron algunas inversiones en robots. Alemania registró 27.000 instalaciones de robots en 2024, una disminución del 5% respecto al año anterior.[6] Las regulaciones europeas crean demanda de plataformas certificadas y documentadas, lo que puede favorecer a los proveedores con experiencia. Este entorno respalda los sistemas conformes, pero aumenta los requisitos administrativos para los nuevos proveedores en el mercado de IA para máquinas autónomas.
Mercado de IA para Máquinas Autónomas en Oriente Medio y África y América del Sur
Se proyecta que Oriente Medio será la geografía de mayor crecimiento, con una CAGR del 16,84% hasta 2031. El crecimiento se concentra en los Emiratos Árabes Unidos y Arabia Saudita, donde los programas de diversificación industrial y de ciudades inteligentes impulsan la logística autónoma, la inspección en construcción y la robótica sanitaria. La Autoridad Saudita de Alimentos y Medicamentos ha emitido requisitos para el registro de dispositivos médicos que definen el camino regulatorio para los equipos de automatización hospitalaria. Los centros logísticos de Dubái, Yeda y Dammam están escalando operaciones de flotas autónomas por delante de varias ubicaciones vecinas. África y América del Sur siguen siendo regiones en etapas más tempranas de desarrollo para el mercado de IA para máquinas autónomas. El mercado de IA para máquinas autónomas en estas regiones depende de la infraestructura, el acceso a los servicios y las condiciones operativas locales. Brasil ofrece aplicaciones para la agricultura de precisión y la manipulación automatizada de materiales. Las operaciones de minería profunda de Sudáfrica generan demanda de sistemas de inspección y manipulación que reducen la exposición en entornos subterráneos.
Panorama Competitivo
Concentración del Mercado
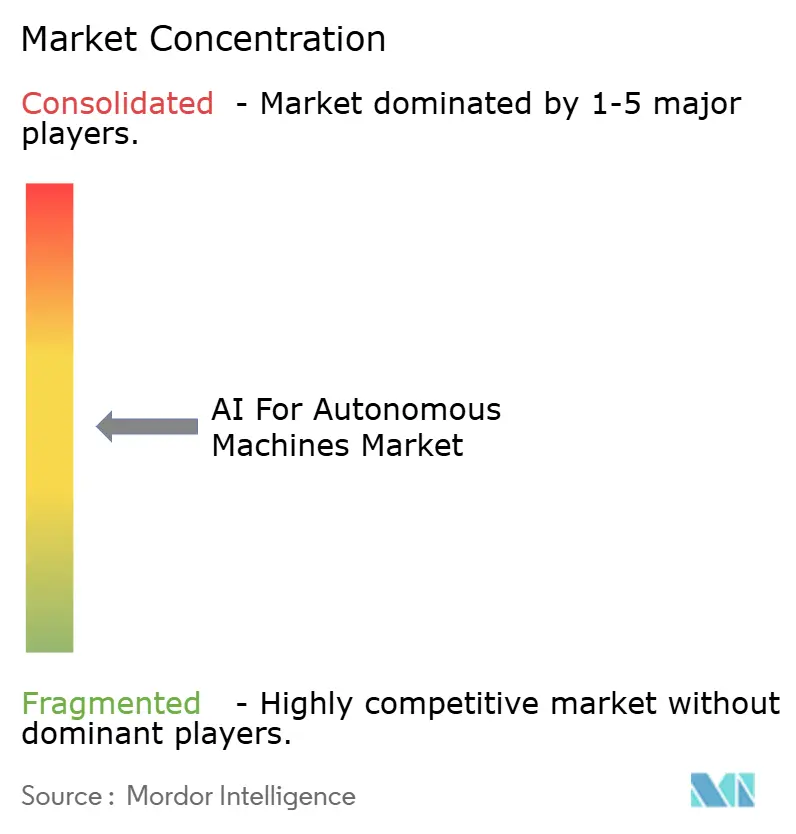
El mercado de IA para máquinas autónomas está moderadamente concentrado en los niveles de cómputo y plataforma, mientras que los especialistas en máquinas, los integradores y los proveedores de software de aplicaciones siguen siendo competitivos. NVIDIA ocupa una posición importante a través de los módulos de cómputo Jetson, la pila de simulación Isaac y los modelos de fundación del mundo Cosmos. En junio de 2026, Halos for Robotics lanzó herramientas de seguridad combinadas y soporte de inspección orientado a la certificación para sistemas de IA física. NVIDIA declaró que el programa se basa en más de 18.600 años de experiencia en ingeniería en el desarrollo de seguridad para vehículos autónomos. El enfoque de seguridad de la empresa aborda las vías de certificación IEC 61508, ISO 13849 e ISO/IEC TS 22440. El enfoque ofrece a los proveedores y operadores una ruta compartida para las pruebas y la validación. Los proveedores de chips también compiten a través del rendimiento, el consumo de energía, las herramientas de software y las asociaciones con los fabricantes de máquinas. Esta capa puede determinar la rapidez con que los nuevos diseños de robots alcanzan el uso comercial.
Los fabricantes de robots industriales están añadiendo software de IA, simulación y orquestación de flotas para proteger los márgenes y respaldar despliegues más grandes. KUKA implementó su Plataforma de Gestión de Automatización en la producción automotriz activa de América del Norte en KUKA Toledo Production Operations en Ohio durante julio de 2026. La plataforma se centró inicialmente en robots móviles autónomos en una instalación que produce más de 300 carrocerías de vehículos cada día. ABB está utilizando la puesta en servicio virtual con NVIDIA Omniverse a través de RobotStudio HyperReality. Tales inversiones ayudan a los fabricantes a simular diseños y cambios de proceso antes de instalar el equipo. Esto puede reducir el riesgo de implementación para los clientes con sitios complejos. KUKA, ABB, FANUC, Yaskawa Electric y Boston Dynamics, por lo tanto, compiten a través de la capacidad de software, así como del rendimiento mecánico. El mercado de IA para máquinas autónomas recompensa a las empresas que pueden conectar equipos físicos con un soporte de ciclo de vida confiable. El mercado de IA para máquinas autónomas también recompensa a los proveedores que gestionan las actualizaciones y los requisitos de seguridad a lo largo del ciclo de vida del equipo.
La competencia también se está expandiendo desde la tecnología automotriz hacia la robótica de propósito general y los sistemas humanoides. Mobileye anunció en enero de 2026 un acuerdo definitivo para adquirir Mentee Robotics por 900 millones de USD, incluidos 612 millones de USD en efectivo y hasta 26,2 millones de acciones Clase A de Mobileye. FANUC anunció una colaboración con Google en mayo de 2026 para añadir Gemini Enterprise a su Sistema de Robots de IA Física. Boston Dynamics también anunció una asociación con Google DeepMind para incorporar capacidad de modelos de fundación a los robots humanoides Atlas. Estos movimientos muestran la importancia de los modelos de IA que pueden funcionar en múltiples tareas y formas físicas. Las empresas con procesos de seguridad certificados, despliegue agnóstico al hardware y servicios recurrentes de datos de flotas están mejor posicionadas para atender a clientes complejos. La industria de IA para máquinas autónomas sigue abierta a los especialistas, ya que los sistemas submarinos, los equipos agrícolas y las plataformas quirúrgicas requieren un profundo conocimiento de la aplicación.
Líderes de la Industria de IA para Máquinas Autónomas
-
NVIDIA Corporation
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Yaskawa Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA para Máquinas Autónomas Empresas cubiertas en este informe
- NVIDIA Corporation
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Siemens AG
- Microsoft Corporation
- IBM Corporation
- Alphabet Inc.
- Amazon.com, Inc.
- Mobile Industrial Robots A/S
- Zebra Technologies Corporation
- Locus Robotics Corporation
- Geek+ Technology Co., Ltd.
- Boston Dynamics, Inc.
- SoftBank Robotics Group Corp.
- OMRON Corporation
- Honeywell International Inc.
- Caterpillar Inc.
- Deere & Company
- Qualcomm Technologies, Inc.
- Mobileye Global Inc.
Desarrollos recientes de la industria en Mercado de IA para Máquinas Autónomas
- Julio de 2026: KUKA Group desplegó su Plataforma de Gestión de Automatización impulsada por IA, KUKA AMP, en la producción automotriz en vivo de América del Norte en KUKA Toledo Production Operations en Ohio. La instalación de 335.000 pies cuadrados produce más de 300 carrocerías de vehículos diariamente. KUKA AMP se centra inicialmente en robots móviles autónomos y representa una aplicación directa de IA Física en la fabricación del mundo real a escala.
- Julio de 2026: KUKA lanzó el robot colaborativo LBR iisy en su sistema operativo unificado iiQKA.OS2, proporcionando un punto de entrada al ecosistema de automatización de KUKA con un camino claro hacia la escalabilidad desde escenarios colaborativos hasta entornos industriales exigentes.
- Junio de 2026: NVIDIA lanzó Halos para Robótica, el primer sistema de seguridad de pila completa de la industria para IA física, basándose en más de 18.600 años de ingeniería de desarrollo de seguridad para vehículos autónomos y apuntando a las vías de certificación IEC 61508, ISO 13849 e ISO/IEC TS 22440. El Laboratorio de Inspección de Sistemas de IA NVIDIA Halos se convirtió en el primer programa acreditado por ANAB del mundo para la seguridad funcional y de IA en vehículos autónomos y robótica. Más de 40 empresas están involucradas entre fabricantes, organismos de certificación y proveedores de seguridad.
- Junio de 2026: Mobileye anunció planes para establecer un negocio de robotaxis verticalmente integrado que se lanzará en una ciudad de los Estados Unidos en 2027, con una flota inicial de 100 vehículos autónomos. El movimiento extiende la estrategia de Mobileye desde el suministro de tecnología hacia la propiedad de flotas y las operaciones de transporte compartido, complementando su modelo de proveedor existente.
Alcance del Informe del Mercado Global de IA para Máquinas Autónomas
El Mercado de IA para Máquinas Autónomas comprende tecnologías de inteligencia artificial, plataformas y soluciones de software que permiten a las máquinas percibir su entorno, aprender de los datos, tomar decisiones informadas y operar de forma independiente con una intervención humana mínima. El mercado abarca marcos de IA y soluciones habilitadoras utilizadas en vehículos autónomos, robots móviles, drones, equipos industriales y otras máquinas inteligentes desplegadas en aplicaciones de fabricación, logística, agricultura, atención médica y defensa.
El Informe del Mercado de IA para Máquinas Autónomas está segmentado por Componente (Hardware, Software y Servicios), Tipo de Máquina Autónoma (Vehículos Terrestres No Tripulados, Vehículos Aéreos No Tripulados, Vehículos Marinos No Tripulados, Robots Industriales y Cobots, y Otros Tipos de Máquinas Autónomas), Tecnología (Aprendizaje Automático y Aprendizaje Profundo, Visión por Computadora, Percepción LiDAR y Radar, Fusión de Sensores y Otras Tecnologías), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Comercio Minorista y Comercio Electrónico, Atención Médica, Alimentos y Bebidas, Aeroespacial y Defensa, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Vehículos Terrestres No Tripulados |
| Vehículos Aéreos No Tripulados |
| Vehículos Marinos No Tripulados |
| Robots Industriales y Cobots |
| Otros Tipos de Máquinas Autónomas (Robots de Servicio y Entrega, Equipos Pesados Autónomos y Maquinaria Agrícola, Robots Humanoides y de Uso General) |
| Aprendizaje Automático y Aprendizaje Profundo |
| Visión por Computadora |
| Percepción LiDAR y Radar |
| Fusión de Sensores |
| Otras Tecnologías |
| Automotriz |
| Electrónica y Semiconductores |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica |
| Alimentos y Bebidas |
| Aeroespacial y Defensa |
| Otras Industrias de Usuarios Finales (Agricultura y Minería, Energía y Servicios Públicos) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Máquina Autónoma | Vehículos Terrestres No Tripulados | |
| Vehículos Aéreos No Tripulados | ||
| Vehículos Marinos No Tripulados | ||
| Robots Industriales y Cobots | ||
| Otros Tipos de Máquinas Autónomas (Robots de Servicio y Entrega, Equipos Pesados Autónomos y Maquinaria Agrícola, Robots Humanoides y de Uso General) | ||
| Por Tecnología | Aprendizaje Automático y Aprendizaje Profundo | |
| Visión por Computadora | ||
| Percepción LiDAR y Radar | ||
| Fusión de Sensores | ||
| Otras Tecnologías | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Comercio Minorista y Comercio Electrónico | ||
| Atención Médica | ||
| Alimentos y Bebidas | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Usuarios Finales (Agricultura y Minería, Energía y Servicios Públicos) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de IA para máquinas autónomas?
Se proyecta que el tamaño del mercado de IA para máquinas autónomas se expanda de 11,72 mil millones de USD en 2025 a 14,01 mil millones de USD en 2026, y a 29,47 mil millones de USD para 2031, registrando una CAGR del 16,03% entre 2026 y 2031.
¿Qué está impulsando la adopción de máquinas autónomas?
El cumplimiento de pedidos en comercio electrónico, la computación en el borde de menor costo, la escasez de mano de obra y las necesidades de fabricación flexible están aumentando la demanda de sistemas habilitados con IA.
¿Qué componente está creciendo más rápido en los sistemas autónomos habilitados con IA?
Se proyecta que el software crezca más rápido con un CAGR del 18,53% hasta 2031, respaldado por la demanda de simulación, orquestación de flotas y modelos de IA.
¿Qué tipo de máquina tiene las mejores perspectivas de crecimiento?
Se proyecta que los vehículos marinos no tripulados crezcan a una CAGR del 17,92% hasta 2031, impulsados por aplicaciones navales, en alta mar y de monitoreo.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que aeroespacial y defensa se expanda a una CAGR del 17,27% hasta 2031, ya que los usuarios buscan vigilancia autónoma, logística y operaciones más seguras.
¿Qué región se espera que crezca más rápido?
Se proyecta que Oriente Medio crezca a una CAGR del 16,84% hasta 2031, respaldado por la diversificación industrial y la inversión en ciudades inteligentes.