
Marktgröße und Marktanteil für KI für autonome Maschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.01 Milliarden US-Dollar |
| Marktgröße (2031) | 29.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.03 % |
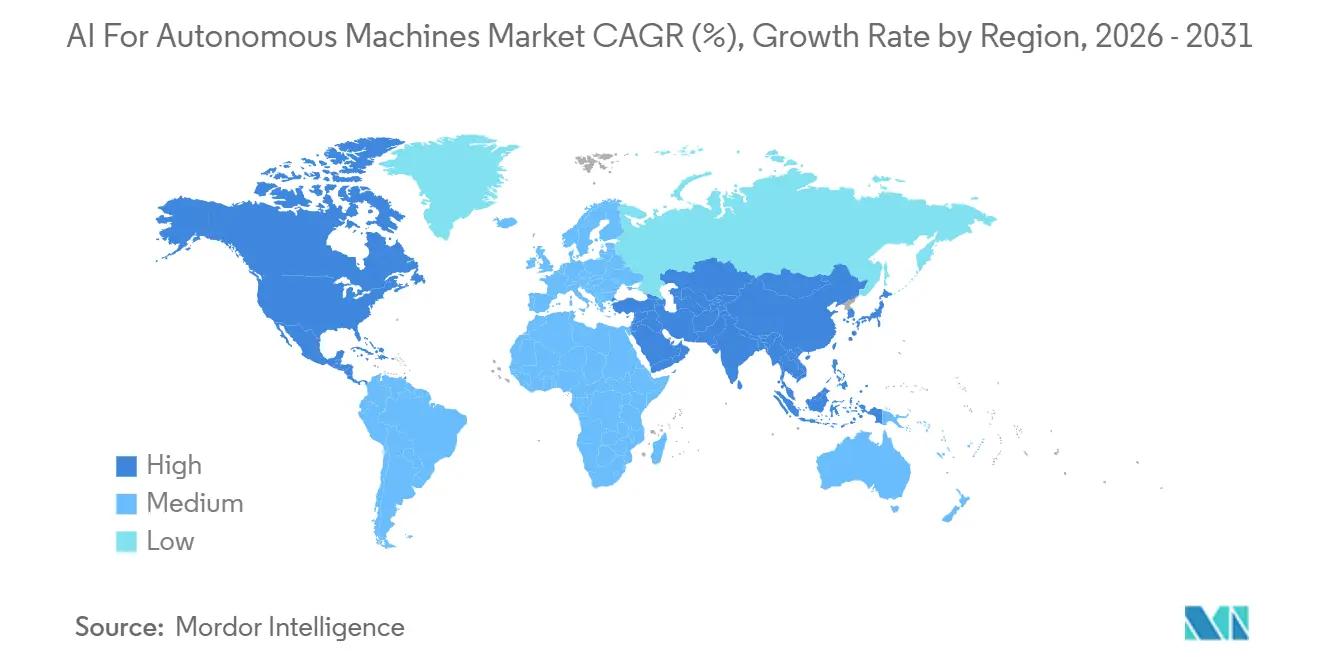
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI für autonome Maschinen von Mordor Intelligence
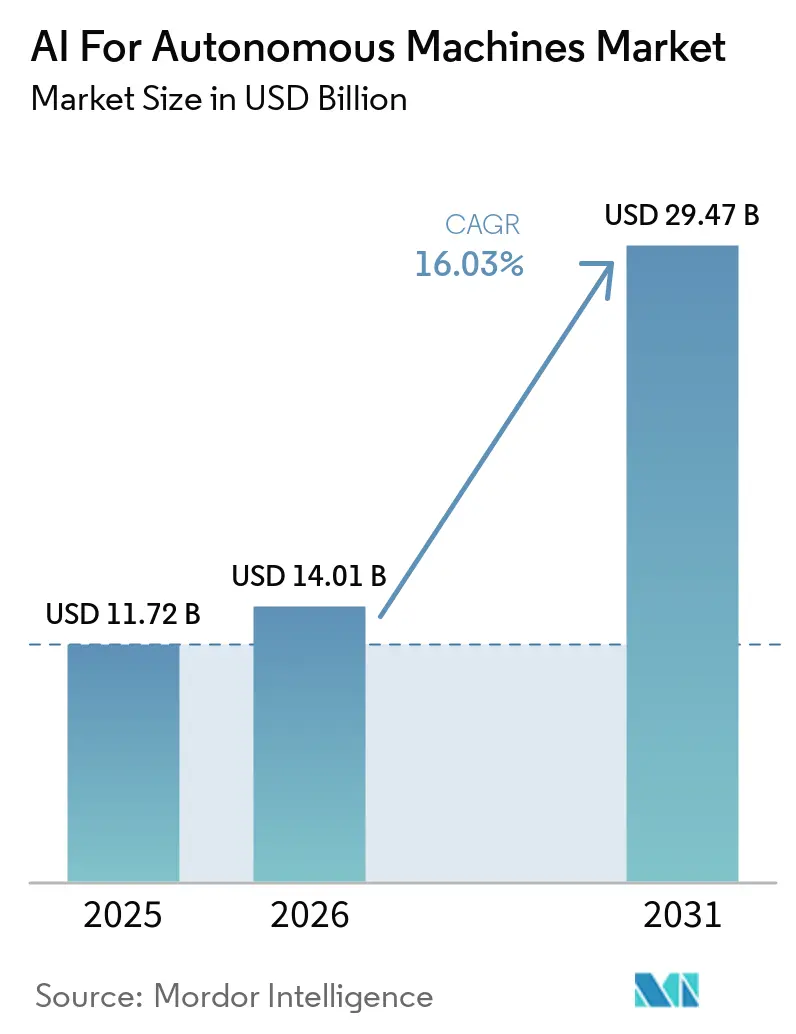
Die Marktgröße für KI für autonome Maschinen wird voraussichtlich von 11,72 Milliarden USD im Jahr 2025 auf 14,01 Milliarden USD im Jahr 2026 und bis 2031 auf 29,47 Milliarden USD anwachsen, mit einer CAGR von 16,03 % zwischen 2026 und 2031. Sinkende Edge-Computing-Kosten, steigende Arbeitskosten und höhere Erfüllungsvolumina stärken die wirtschaftliche Grundlage für autonome Geräte. Die Installationen von Industrierobotern erreichten 2025 575.000 Einheiten und sollen bis 2028 700.000 überschreiten, was eine größere installierte Basis KI-fähiger Systeme unterstützt. Der Markt für KI für autonome Maschinen geht über isolierte Automatisierungsprojekte hinaus, da Hersteller und Logistikbetreiber Maschinen benötigen, die Bedingungen wahrnehmen, Aufgaben planen und in Echtzeit reagieren können. Hardware blieb 2025 zentral für den Einsatz, während Software, Trainingsdaten und Flottenmanagement zu immer wichtigeren Quellen wiederkehrender Einnahmen werden. Etablierte Chiphersteller, Roboterhersteller und spezialisierte Softwareunternehmen verfolgen vernetzte Angebote, die Rechenleistung, Simulation, Sicherheit und Betriebsunterstützung kombinieren.
Wichtigste Erkenntnisse des Berichts
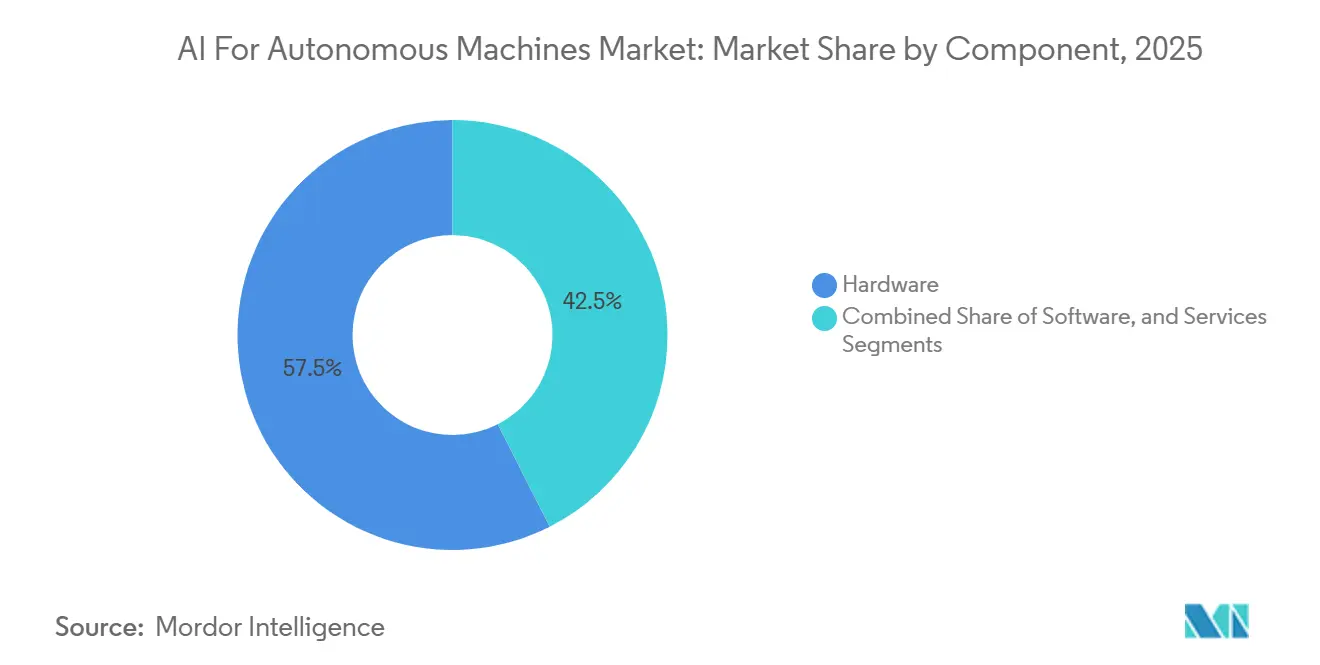
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 57,48 % am Markt für KI für autonome Maschinen, während Software bis 2031 voraussichtlich mit einer CAGR von 18,53 % wachsen wird.
- Nach autonomem Maschinentyp hielten Industrieroboter und kollaborative Roboter im Jahr 2025 einen Umsatzanteil von 40,87 %, während unbemannte Marinefahrzeuge bis 2031 voraussichtlich mit einer CAGR von 17,92 % wachsen werden.
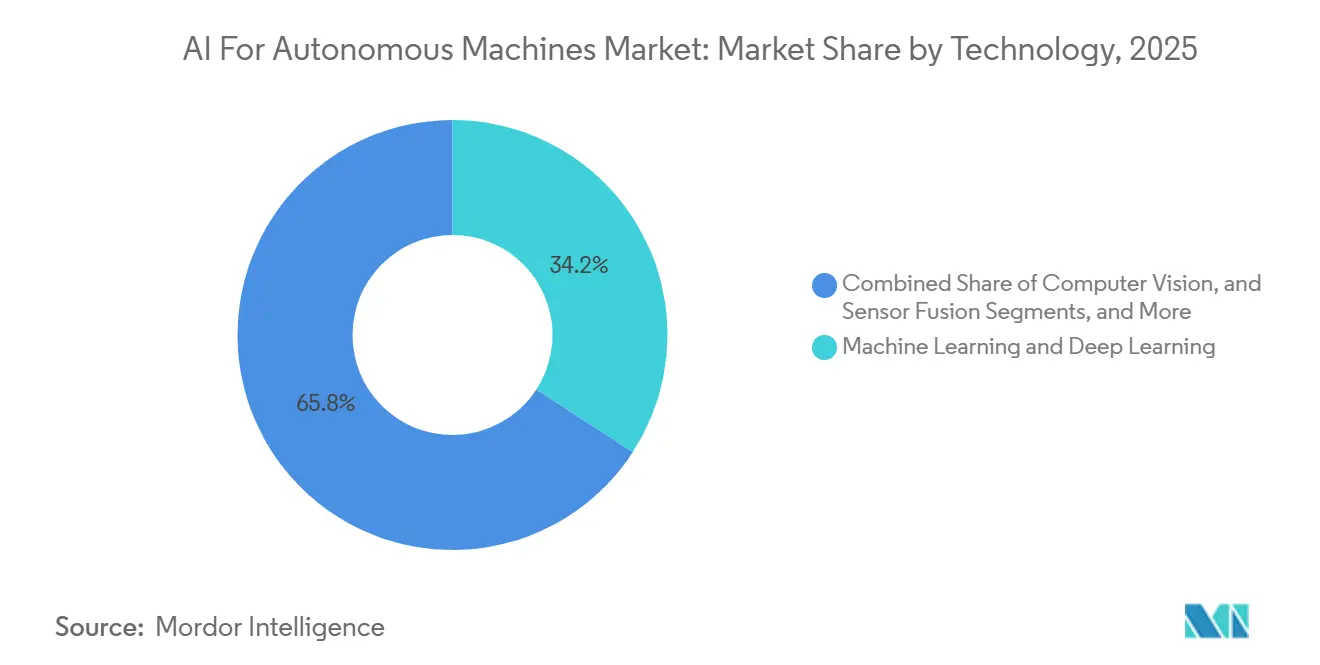
- In Bezug auf die Technologie entfielen im Jahr 2025 34,16 % des Umsatzes auf maschinelles Lernen und Deep Learning, während LiDAR- und Radar-Wahrnehmungstechnologien bis 2031 voraussichtlich mit einer CAGR von 16,71 % wachsen werden.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Marktanteil von 23,21 % am Markt für KI für autonome Maschinen, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 17,27 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,47 % am Markt für KI für autonome Maschinen, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 16,84 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Automatisierung der E-Commerce-Auftragsabwicklung | +3.2% | Global, mit Schwerpunkt in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Edge-KI-Computing für Echtzeit-Autonomie | +2.8% | Global, mit frühen Gewinnen in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und Kostendruck bei der Belegschaft | +2.5% | Global, am stärksten ausgeprägt in Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Industrie 4.0 und Einführung flexibler Automatisierung | +2.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Flottenlernen aus standortübergreifenden Roboterdaten | +1.8% | Nordamerika, Asien-Pazifik, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Haftungsgerechte Simulation und digitale Zwillinge | +1.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der E-Commerce-Auftragsabwicklung
Steigende Bestellvolumina und kürzere Liefererwartungen haben die Lagerautomatisierung zu einer zentralen Investitionspriorität für große Logistikbetreiber gemacht. Amazon hatte bis 2025 mehr als 750.000 Roboter in seinem Auftragsabwicklungsnetzwerk eingesetzt und zeigt damit das Ausmaß, in dem Robotersysteme nun den täglichen Betrieb unterstützen. Im Juni 2026 kündigte Amazon außerdem eine Investition von 10 Milliarden EUR (11,6 Milliarden USD) in sein europäisches Auftragsabwicklungsnetzwerk an, zusammen mit neuen KI-fähigen Geräten. Große Netzwerke generieren Betriebsdaten aus Kommissionierung, Routenplanung, Handhabung und Ausnahmemanagement, die spätere Softwaremodelle verbessern können. Dieser Datenvorteil erhöht die Einstiegshürde für unabhängige Anbieter, denen ein vergleichbarer Zugang zu realen Betriebsumgebungen fehlt. Der Markt für KI für autonome Maschinen profitiert auch davon, dass mittelgroße Logistikanbieter Robotik-als-Dienstleistung-Verträge suchen, die Ausgaben mit Liefer- und Durchsatzergebnissen verknüpfen.
Edge-KI-Computing für Echtzeit-Autonomie
Leistungsfähigere Rechenleistung am Maschinenrand ermöglicht es autonomen Systemen, Entscheidungen zu treffen, ohne auf eine Antwort aus der Remote-Cloud warten zu müssen. NVIDIA veröffentlichte im Januar 2026 das Jetson T4000-Modul mit 1.200 FP4 TFLOPS in einem 70-Watt-Design und einem Preis von 1.999 USD bei einem Volumen von 1.000 Einheiten. NVIDIA stellte auch Jetson AGX Thor für humanoide, landwirtschaftliche und chirurgische Robotik zur Verfügung und erweiterte damit die hochleistungsfähige lokale Verarbeitung auf weitere Maschinenkategorien.[1] Geringere Latenz unterstützt Anwendungen, bei denen eine Maschine sofort auf Bewegungen, Hindernisse oder sich ändernde physische Bedingungen reagieren muss. ABB erklärte, dass sein RobotStudio HyperReality in Zusammenarbeit mit NVIDIA Omniverse die Bereitstellungskosten um bis zu 40 % senken und die Markteinführungszeit um bis zu 50 % verkürzen kann. Dieses Muster unterstützt den Markt für KI für autonome Maschinen, indem Simulation und lokale Inferenz für kleinere Bereitstellungsprogramme praktikabler werden.
Arbeitskräftemangel und Kostendruck bei der Belegschaft
Die Alterung der Belegschaft und der Arbeitskräftemangel verlagern die Automatisierung in mehreren Regionen von einem optionalen Produktivitätswerkzeug hin zu einer betrieblichen Notwendigkeit. Eine ManpowerGroup-Umfrage aus dem Jahr 2025 unter mehr als 40.000 Arbeitgebern ergab, dass 61 % ihre Investitionen in die Prozessautomatisierung erhöhen. Der Anteil erreichte 71 % bei Organisationen, in denen die Alterung der Belegschaft bereits den Betrieb beeinträchtigte. Daten des Japan Robot Industry Association zeigten, dass die inländischen Roboterbestellungen im Jahr 2025 um 20 % auf 218.987 Einheiten stiegen, während der Bestellwert um 25,7 % auf 1,05 Billionen JPY stieg, was 6,88 Milliarden USD entspricht.[2] JARA erwartet, dass der Bestellumsatz 2026 um 16,7 % auf 1,22 Billionen JPY steigen wird, was 8,03 Milliarden USD entspricht. Die Nachfrage nach dem Ersatz knapper Arbeitskräfte schafft auch Mittel für bessere Sensoren, Steuerungen und KI-Modelle, die eine spätere Einführung im gesamten Markt für KI für autonome Maschinen unterstützen können.
Industrie 4.0 und Einführung flexibler Automatisierung
Hersteller integrieren Betriebsdaten in Produktionssysteme und ermöglichen es Robotern, auf aktuelle Bedingungen statt auf feste Anweisungen zu reagieren. Rockwell Automation berichtete, dass ein Drittel der Industriebetriebe im Jahr 2026 KI-gestützt war. Die Befragten erwarteten, dass dieser Anteil innerhalb von 4 Jahren 50 % übersteigen wird. Vernetzte Informations- und Betriebssysteme geben autonomen Maschinen Zugang zu Signalen über Materialien, Qualität, Wartung und Produktionspläne. Dies unterstützt flexible Abläufe, bei denen sich Produktmixe zu häufig ändern, als dass konventionelle Festautomatisierung geeignet wäre. Die Branche für KI für autonome Maschinen kann daher Hersteller mit hoher Variantenvielfalt und geringen Stückzahlen bedienen, denen bisher die Größenordnung für größere Robotikprogramme fehlte. Eine stärkere Softwareintegration erweitert auch den Bedarf an zuverlässiger Cybersicherheit, Daten-Governance und Unterstützung beim Neutraining.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Sicherheits- und Haftungsrahmen | -2.4% | Global, am stärksten ausgeprägt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitions- und Nachrüstungskosten | -2.1% | Global, am stärksten ausgeprägt in KMU-geprägten Märkten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an aufgabenspezifischen Randfällen für das Training | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Cyber-physische Angriffsfläche in vernetzten Flotten | -1.0% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Sicherheits- und Haftungsrahmen
Unterschiedliche nationale Vorschriften zu Sicherheit, Verantwortlichkeit und Haftung verursachen Kosten und Verzögerungen, wenn Anbieter dieselbe Plattform grenzüberschreitend einsetzen. Das EU-KI-Gesetz trat im August 2026 vollständig in Kraft und legt Verpflichtungen für Hochrisikosysteme fest, einschließlich menschlicher Aufsicht, Vorfallsaufzeichnungen und Bewertungen der Grundrechte. Die EU-Produkthaftungsrichtlinie erstreckt die verschuldensunabhängige Haftung auf KI-gesteuerte Software und muss bis zum 9. Dezember 2026 in nationales Recht umgesetzt werden. Der Rückzug des vorgeschlagenen EU-KI-Haftungsgesetzes Anfang 2025 ließ die verschuldensbasierte zivilrechtliche Haftung auf EU-Ebene ungeklärt.[3] Normen wie IEC 61508 und ISO 13849 bieten nützliche Referenzpunkte, aber Anbieter müssen sie dennoch in verschiedenen rechtlichen Umgebungen anwenden. Der Markt für KI für autonome Maschinen könnte Unternehmen bevorzugen, die bereits über Sicherheitsprozesse, Zertifizierungserfahrung und dokumentierte Systemkontrollen verfügen.
Hohe Anfangsinvestitions- und Nachrüstungskosten
Die größte Kostenhürde entsteht häufig durch Engineering, Sicherheitskonfiguration, Steuerungsintegration und Inbetriebnahme und nicht durch die Ausrüstung selbst. Universalroboter können zwischen 15.000 und 250.000 USD pro Einheit kosten, und die Amortisationszeit bei frühen Einsätzen kann 2 Jahre überschreiten. Jeder Standort kann ein anderes Layout, ein anderes Prozessdesign, eine andere Sicherheitsüberprüfung und einen anderen Wartungsplan erfordern. Diese Anforderungen erschweren es kleinen und mittelständischen Herstellern, Pilotprojekte zu finanzieren und später zu skalieren. Robotik-als-Dienstleistung-Vereinbarungen können die anfängliche finanzielle Belastung reduzieren, indem Integrations- und Verfügbarkeitsrisiken auf den Anbieter verlagert werden. Dieser Ansatz erfordert auch, dass Anbieter Vermögenswerte finanzieren und Servicekapazitäten aufrechterhalten, was Unternehmen mit etablierten Bilanzen begünstigt. Die begrenzte Abdeckung seltener Betriebsbedingungen bleibt ein Problem, da Modelle mit Randfällen jenseits von Lagerhäusern und Automobilmontage umgehen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software gewinnt zunehmend an MarktwertHardware hielt im Jahr 2025 einen Marktanteil von 57,48 % am Markt für KI für autonome Maschinen nach Komponente. Edge-Computing-Module, LiDAR-Einheiten, Kameras, Kraft-Drehmoment-Sensoren und Aktoren blieben notwendig, damit Maschinen in physischen Umgebungen wahrnehmen und handeln können. Diese Anschaffungen stützten die Nachfrage nach Hardware für Lagerroboter, Industriezellen, Fahrzeuge und Feldgeräte. Lokale Computerhardware hat die Fähigkeit der Maschinen verbessert, Daten am Einsatzort zu verarbeiten. NVIDIAs Jetson-Produkte werden zu diesem Zweck in der humanoiden, landwirtschaftlichen und chirurgischen Robotik eingesetzt. Das Dienstleistungssegment umfasst Installation, Wartung, Modell-Nachtraining und Flottenmanagement-Unterstützung. Es bleibt in absoluten Zahlen kleiner als Hardware und Software, wächst jedoch mit der installierten Basis der Maschinen. Dienstleister helfen Betreibern auch dabei, standortspezifische Sicherheits- und Systemintegrationsanforderungen zu erfüllen. Diese Aktivitäten machen Dienstleistungen für Wiederholungseinsätze im Markt für KI für autonome Maschinen wichtig.
Software wird voraussichtlich die am schnellsten wachsende Komponente sein, mit einer CAGR von 18,53 % bis 2031. Die Nachfrage konzentriert sich auf Welt-Grundlagenmodelle, Flottenorchestrierungsplattformen, Computer Vision und Simulationswerkzeuge, die Entwicklungszyklen verkürzen. Software hilft Betreibern, einen einheitlichen Steuerungsansatz über mehrere Maschinentypen und Standorte hinweg einzusetzen. Dies ist nützlich, wenn ein Unternehmen Aufgaben ändern muss, ohne mechanische Systeme neu aufzubauen. Die Marktgröße für KI für autonome Maschinen im Bereich Software wird durch eine Verlagerung hin zu proprietären Modell-Assets, Betriebsdaten und Schnittstellen gestützt, die diese mit Flotten verbinden. NVIDIAs Cosmos-Plattform ist darauf ausgelegt, synthetische Welterzeugung, visuelle Schlussfolgerung und Aktionssimulation für die Entwicklung physischer KI zu kombinieren. Softwareunternehmen können durch Modell-Updates, Analysen und Remote-Flottenunterstützung wiederkehrende Einnahmen erzielen. Hardwarehersteller reagieren darauf, indem sie Software, Simulation und Lebenszyklusdienstleistungen in ihr Angebot aufnehmen. Der Wert von Software hängt weiterhin von einer zuverlässigen Integration mit Sensoren, Rechenmodulen und physischen Sicherheitssystemen ab.



Nach Typ autonomer Maschinen:
Industrieroboter führen beim Volumen, Marinefahrzeuge beim WachstumIndustrieroboter und kollaborative Roboter machten im Jahr 2025 40,87 % des Segments nach autonomem Maschinentyp aus. Ihre installierte Basis unterstützt Präzisionsmontage, Materialbewegung, Schweißen, Inspektion und Maschinenbedienung. Halbleiterfertigung und Logistik sind wichtige Nachfragequellen, da beide eine wiederholbare Handhabung mit begrenzter Fehlertoleranz erfordern. Kollaborative Roboter haben sich über die traditionelle Automobilmontage hinaus in vielfältigere Produktionsumgebungen ausgeweitet. Industrieroboter und kollaborative Roboter bleiben zentral für den Markt für KI für autonome Maschinen, da sie eine breite installierte Basis mit wachsender Nachfrage nach anpassungsfähiger Steuerung verbinden. Ihre kurzfristige Rolle wird durch Investitionen in Chipfertigung, Elektronikmontage und Erfüllungsanlagen gestärkt. Die Einführung hängt weiterhin von Integrationsfähigkeiten, Mitarbeiterschulung und klaren Schutzmaßnahmen rund um die Mensch-Maschine-Interaktion ab.
Unbemannte Marinefahrzeuge werden voraussichtlich der am schnellsten wachsende Maschinentyp sein, mit einer CAGR von 17,92 % bis 2031. Militärische Nutzung, Inspektion von Offshore-Energie und Klimaüberwachung schaffen Nachfrage nach Maschinen, die länger auf Missionen verbleiben können. KI-gesteuerte Navigation hilft Betreibern, wechselnde Seebedingungen zu bewältigen und die direkte menschliche Exposition zu reduzieren. Die US-Marine hat in ihrer Planung großen unbemannten Überwasserfahrzeugen und extra-großen unbemannten Unterwasserfahrzeugen Priorität eingeräumt.[4] Unbemannte Luftfahrzeuge dienen weiterhin der Logistik, der Infrastrukturinspektion und der Verteidigungsaufklärung. Unbemannte Bodenfahrzeuge gewinnen in Häfen, der Bergbaulogistik und militärischen Operationen an Bedeutung. Serviceroboter, Lieferroboter, autonome Schwerlastgeräte, Landmaschinen und humanoide Maschinen erweitern ebenfalls den Markt für KI für autonome Maschinen. Jede Kategorie hat unterschiedliche Anforderungen an Sicherheit, Sensorik, Umwelt und Wartung. Diese Vielfalt schafft Raum für spezialisierte Plattformen sowie gemeinsame KI-Schichten, die über physische Systeme hinweg funktionieren können.
Nach Technologie:
Maschinelles Lernen führt bei der Einführung, LiDAR und Radar treiben das Wachstum anMaschinelles Lernen und Deep Learning hielten im Jahr 2025 34,16 % des Technologiesegments. Trainierte neuronale Architekturen unterstützen Navigation, Objektklassifizierung, Aufgabensequenzierung und die Interpretation von Sensordaten. Ihre weit verbreitete Nutzung spiegelt die Notwendigkeit wider, dass Maschinen veränderte Bedingungen erkennen, anstatt sich ausschließlich auf vorgegebene Logik zu verlassen. Computer Vision wird weiterhin breit über viele Maschinentypen hinweg eingesetzt, da Kameras reichhaltige visuelle Informationen zu praktischen Kosten liefern. Sensorfusion kombiniert Kamera-, LiDAR-, Radar- und Trägheitseingaben zu einem gemeinsamen Modell der Umgebung. Dieser Ansatz hilft, die Wahrnehmung aufrechtzuerhalten, wenn ein einzelner Sensor schlecht abschneidet. FANUC gab im Mai 2026 bekannt, Google Gemini Enterprise in sein Physical AI Robot System zu integrieren. Das System soll es Robotern ermöglichen, Aufgaben aus natürlichsprachlichen Anweisungen auszuführen und die Arbeit über verschiedene Robotertypen hinweg zu koordinieren. Diese Entwicklung zeigt, warum maschinelles Lernen für den Markt für KI für autonome Maschinen grundlegend bleibt.
LiDAR- und Radar-Wahrnehmung werden voraussichtlich die am schnellsten wachsenden Technologie-Teilsegmente sein, mit einer CAGR von 16,71 % bis 2031. Diese Sensoren verbessern die Tiefenwahrnehmung und helfen Maschinen, in Umgebungen zu operieren, in denen kamerabasierte Systeme mit geringer Sichtbarkeit oder widrigen Wetterbedingungen konfrontiert sind. Die Marktgröße für KI für autonome Maschinen im Bereich LiDAR und Radar profitiert von Anwendungen, die eine zuverlässige Hinderniserkennung und Entfernungsmessung erfordern. Die UN-Regelung Nr. 157 legt Anforderungen für automatisierte Spurhalteassistenzsysteme fest, einschließlich der technischen Bedingungen für deren sicheren Betrieb.[5] Dieses regulatorische Umfeld unterstreicht die Bedeutung robuster Wahrnehmung in automatisierten Straßenfahrzeugen. Vierdimensionales Bildgebungsradar kann eine bessere Sensorik bei Regen, Nebel und Lichtverhältnissen mit geringer Beleuchtung bieten. LiDAR, Radar, Kameras und Trägheitssensoren funktionieren am besten in Kombination mit Sensorfusions-Software. Die Wahl der Technologie hängt vom Maschinentyp, den Betriebsbedingungen, den Sicherheitsverpflichtungen und den Gesamtsystemkosten ab. Da sich immer mehr Maschinen von kontrollierten Einrichtungen in offene Umgebungen bewegen, wird der Bedarf an hochwertiger Wahrnehmung voraussichtlich steigen.

Nach Endverbraucherbranche:
Automobil führt beim Volumen, Luft- und Raumfahrt sowie Verteidigung beim WachstumDie Automobilindustrie hielt im Jahr 2025 23,21 % des Endverbrauchersegments. Der Sektor nutzt Industrieroboter und kollaborative Roboter für Karosseriemontage, Schweißen, Lackieren, Komponentenhandhabung und Qualitätsinspektion. Langjährig etablierte Produktionssysteme geben Automobilherstellern Erfahrung bei der Integration von Geräten mit Prozesssteuerungen. KI kann diese Systeme anpassungsfähiger machen, indem sie Sichtprüfung, Aufgabenplanung und vorausschauende Wartung verbessert. Automobilzulieferer nutzen Automatisierung auch, um Kostendruck und Produktionsvariabilität zu begegnen. Diese etablierte Basis macht den Sektor zu einer wichtigen Quelle für Einsatzvolumen im Markt für KI für autonome Maschinen. Elektronik- und Halbleiterproduktion sind ebenfalls wichtig, da ihre Aufgaben präzise Handhabung und zuverlässige Inspektion erfordern. Einzel- und E-Commerce nutzen autonome Systeme für Lagerung, Kommissionierung, Sortierung und Materialfluss. Gesundheitswesen und Lebensmittelverarbeitung bieten weitere Anwendungsfälle, bei denen Hygiene, Wiederholbarkeit und Arbeitssicherheit die Einführungsentscheidungen beeinflussen. Diese angrenzenden Sektoren schaffen mehrere Wachstumswege, auch wenn die Investitionszyklen in der Automobilindustrie ungleichmäßig sind.
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich das am schnellsten wachsende Endverbrauchersegment sein, mit einer CAGR von 17,27 % bis 2031. Die Nachfrage ist mit dauerhafter Überwachung, autonomer Logistik, Inspektion und dem Wunsch verbunden, die menschliche Exposition in gefährlichen Umgebungen zu begrenzen. Verteidigungsnutzer benötigen außerdem Systeme, die mit starken Sicherheits- und Prüfkontrollen betrieben werden können. Im Dezember 2025 veröffentlichten CISA und ihre Partner Leitlinien zur sicheren KI-Integration in der Betriebstechnologie. Die Leitlinien befassten sich mit Modell-Drift, Prompt-Injection, Cyberbedrohungen und anderen Risiken in vernetzten Betriebsumgebungen. Diese Anforderungen schaffen Nachfrage nach Plattformen, die eine sichere Konfiguration und zuverlässige Aufzeichnungen nachweisen können. Landwirtschaft und Bergbau sind in anderen Endverbraucherbranchen enthalten und bieten weitere Anwendungen für autonome Schwerlastgeräte und Präzisionsoperationen. Brasiliens landwirtschaftliche Infrastruktur und Südafrikas Tiefbergbaubetriebe stellen Umgebungen dar, in denen Ferninspektion und Materialhandhabung die Personalexposition reduzieren können. Der Markt für KI für autonome Maschinen bedient daher sowohl hochvolumige Fabriknutzung als auch spezialisierte Feldumgebungen.
Geografische Analyse
APAC KI für autonome Maschinen Markt
Asien-Pazifik hielt im Jahr 2025 42,47 % des Marktes für KI für autonome Maschinen. Die Region vereint große Fertigungskapazitäten, staatliche Unterstützung für Automatisierung und anhaltende Nachfrage aus der Elektronikproduktion. Japan meldete im Jahr 2025 inländische Roboterbestellungen von 218.987 Einheiten, ein Anstieg von 20 % gegenüber dem Vorjahr. Der entsprechende Bestellwert stieg um 25,7 % auf 1,05 Billionen JPY, was 6,88 Milliarden USD entspricht. Japans Ausblick für 2026 sieht einen Anstieg des Bestellumsatzes um 16,7 % auf 1,22 Billionen JPY vor, was 8,03 Milliarden USD entspricht. Japans politischer Rahmen der Gesellschaft 5.0 und Chinas Roboterzertifizierungsstandards können Zertifizierungsprozesse verkürzen und die lokale Beschaffung unterstützen. Indien weitet den Einsatz autonomer mobiler Roboter in der E-Commerce-Erfüllung und der Elektronikmontage aus. Vietnam, Thailand und Malaysia erhöhen ebenfalls die Einführung kollaborativer Roboter, da die Elektronikproduktion wächst.
Nordamerika und Europa KI für autonome Maschinen Markt
Nordamerika und Europa bilden den zweiten großen regionalen Cluster, obwohl ihre Nachfragetreiber unterschiedlich sind. Die nordamerikanische Einführung konzentriert sich auf Logistik, Automobil und Verteidigung, unterstützt durch Beschaffung für unbemannte Systeme und private Investitionen in Erfüllungsinfrastruktur. Amazon prognostizierte Investitionsausgaben von über 200 Milliarden USD im Jahr 2026, wobei autonome Erfüllungsinfrastruktur zu den wichtigsten Investitionsbereichen gehört. Kanada und Mexiko profitieren von der Integration der Automobillieferkette und Nearshoring. Europa hat einen gemischteren Ausblick, da schwache Automobilbedingungen einige Roboterinvestitionen beeinträchtigten. Deutschland verzeichnete im Jahr 2024 27.000 Roboterinstallationen, ein Rückgang von 5 % gegenüber dem Vorjahr.[6] Europäische Vorschriften schaffen Nachfrage nach zertifizierten, dokumentierten Plattformen, was erfahrenen Anbietern zugutekommen kann. Dieses Umfeld begünstigt konforme Systeme, erhöht jedoch die administrativen Anforderungen für neuere Anbieter im KI-Markt für autonome Maschinen.
Naher Osten und Afrika sowie Südamerika KI für autonome Maschinen Markt
Der Nahe Osten wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 16,84 % bis 2031. Das Wachstum konzentriert sich auf die Vereinigten Arabischen Emirate und Saudi-Arabien, wo industrielle Diversifizierung und Smart-City-Programme autonome Logistik, Baustelleninspektion und Gesundheitsrobotik unterstützen. Die saudi-arabische Behörde für Lebensmittel und Arzneimittel hat Anforderungen für die Registrierung von Medizinprodukten erlassen, die den regulatorischen Weg für Krankenhausautomatisierungsgeräte bestimmen. Logistikzentren in Dubai, Dschidda und Dammam skalieren autonome Flottenoperationen vor mehreren benachbarten Standorten. Afrika und Südamerika sind nach wie vor Regionen in einem früheren Entwicklungsstadium für den Markt für KI für autonome Maschinen. Der Markt für KI für autonome Maschinen in diesen Regionen hängt von der Infrastruktur, dem Zugang zu Dienstleistungen und den lokalen Betriebsbedingungen ab. Brasilien bietet Anwendungen für Präzisionslandwirtschaft und automatisierte Materialhandhabung. Die Tiefsenbergbauoperationen in Südafrika schaffen Nachfrage nach Inspektions- und Handhabungssystemen, die die Exposition in unterirdischen Umgebungen reduzieren.
Wettbewerbslandschaft
Marktkonzentration
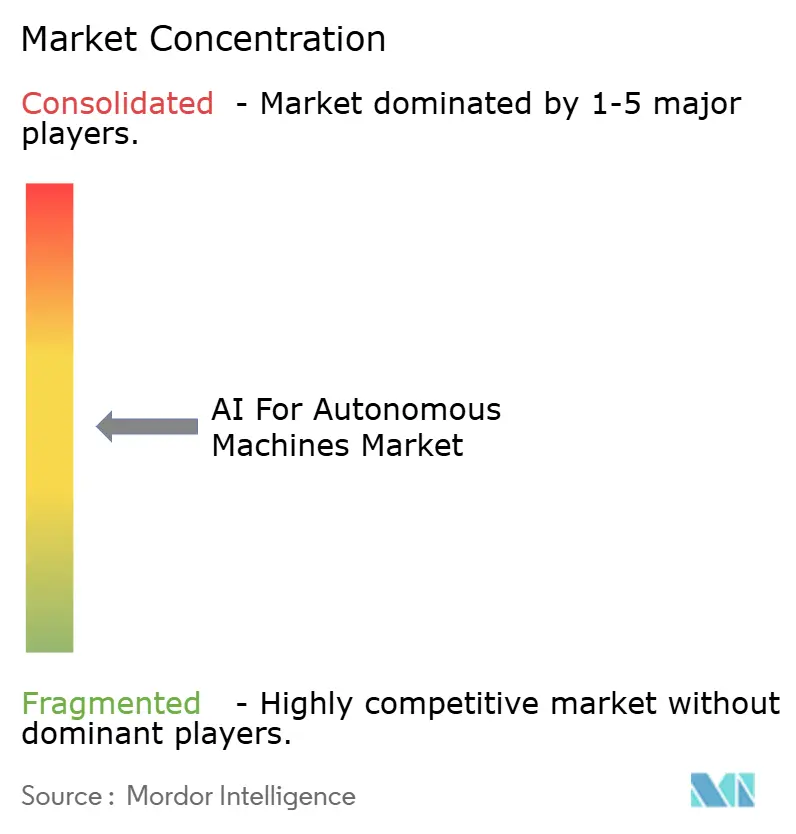
Der Markt für KI für autonome Maschinen ist auf der Rechen- und Plattformebene mäßig konzentriert, während Maschinenspezialisten, Integratoren und Anwendungssoftwareanbieter wettbewerbsfähig bleiben. NVIDIA nimmt durch Jetson-Rechenmodule, den Isaac-Simulationsstack und Cosmos-Welt-Grundlagenmodelle eine wichtige Position ein. Im Juni 2026 führte Halos for Robotics kombinierte Sicherheitswerkzeuge und zertifizierungsorientierte Inspektionsunterstützung für physische KI-Systeme ein. NVIDIA erklärte, dass das Programm auf mehr als 18.600 Jahren Ingenieurerfahrung in der Sicherheitsentwicklung für autonome Fahrzeuge aufbaut. Der Sicherheitsansatz des Unternehmens befasst sich mit den Zertifizierungswegen nach IEC 61508, ISO 13849 und ISO/IEC TS 22440. Der Ansatz bietet Lieferanten und Betreibern einen gemeinsamen Weg für Tests und Validierung. Chiphersteller konkurrieren auch durch Leistung, Energieverbrauch, Softwarewerkzeuge und Partnerschaften mit Maschinenherstellern. Diese Ebene kann beeinflussen, wie schnell neue Roboterdesigns in den kommerziellen Einsatz gelangen.
Industrieroboterhersteller fügen KI-Software, Simulation und Flottenorchestrierung hinzu, um Margen zu schützen und größere Einsätze zu unterstützen. KUKA setzte seine Automatisierungsmanagementplattform im Juli 2026 in der laufenden nordamerikanischen Automobilproduktion bei KUKA Toledo Production Operations in Ohio ein. Die Plattform konzentrierte sich zunächst auf autonome mobile Roboter in einer Anlage, die täglich mehr als 300 Fahrzeugkarosserien produziert. ABB nutzt virtuelle Inbetriebnahme mit NVIDIA Omniverse durch RobotStudio HyperReality. Solche Investitionen helfen Herstellern, Layouts und Prozessänderungen zu simulieren, bevor Geräte installiert werden. Dies kann das Implementierungsrisiko für Kunden mit komplexen Standorten reduzieren. KUKA, ABB, FANUC, Yaskawa Electric und Boston Dynamics konkurrieren daher durch Softwarekompetenz ebenso wie durch mechanische Leistung. Der Markt für KI für autonome Maschinen belohnt Unternehmen, die physische Geräte mit zuverlässiger Lebenszyklusunterstützung verbinden können. Der Markt für KI für autonome Maschinen belohnt auch Anbieter, die Updates und Sicherheitsanforderungen über den Gerätelebenszyklus hinweg verwalten.
Der Wettbewerb weitet sich auch von der Automobiltechnologie auf allgemeine Robotik und humanoide Systeme aus. Mobileye gab im Januar 2026 eine endgültige Vereinbarung zur Übernahme von Mentee Robotics für 900 Millionen USD bekannt, darunter 612 Millionen USD in bar und bis zu 26,2 Millionen Mobileye-Aktien der Klasse A. FANUC gab im Mai 2026 eine Zusammenarbeit mit Google bekannt, um Gemini Enterprise in sein Physical AI Robot System zu integrieren. Boston Dynamics gab außerdem eine Partnerschaft mit Google DeepMind bekannt, um Grundlagenmodell-Fähigkeiten in Atlas-Humanoide-Roboter zu bringen. Diese Schritte zeigen die Bedeutung von KI-Modellen, die über Aufgaben und physische Formen hinweg funktionieren können. Unternehmen mit zertifizierten Sicherheitsprozessen, hardwareagnostischem Einsatz und wiederkehrenden Flottendatendiensten sind besser positioniert, um komplexe Kunden zu bedienen. Der Markt für KI für autonome Maschinen bleibt offen für Spezialisten, da Unterwassersysteme, landwirtschaftliche Geräte und chirurgische Plattformen tiefes Anwendungswissen erfordern.
Marktführer in der Branche für KI für autonome Maschinen
-
NVIDIA Corporation
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Yaskawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI für autonome Maschinen Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Siemens AG
- Microsoft Corporation
- IBM Corporation
- Alphabet Inc.
- Amazon.com, Inc.
- Mobile Industrial Robots A/S
- Zebra Technologies Corporation
- Locus Robotics Corporation
- Geek+ Technology Co., Ltd.
- Boston Dynamics, Inc.
- SoftBank Robotics Group Corp.
- OMRON Corporation
- Honeywell International Inc.
- Caterpillar Inc.
- Deere & Company
- Qualcomm Technologies, Inc.
- Mobileye Global Inc.
Neueste Industrielle Entwicklungen in KI für autonome Maschinen Markt
- Juli 2026: KUKA Group setzte seine KI-gesteuerte Automation Management Platform, KUKA AMP, in der laufenden nordamerikanischen Automobilproduktion bei KUKA Toledo Production Operations in Ohio ein. Die 335.000 Quadratfuß große Anlage produziert täglich mehr als 300 Fahrzeugkarosserien. KUKA AMP konzentriert sich zunächst auf autonome mobile Roboter und stellt eine direkte Anwendung von Physical AI in der realen Fertigung im großen Maßstab dar.
- Juli 2026: KUKA brachte den kollaborativen Roboter LBR iisy auf seinem einheitlichen Betriebssystem iiQKA.OS2 auf den Markt und bietet damit einen Einstiegspunkt in das KUKA-Automatisierungsökosystem mit einem klaren Weg zur Skalierbarkeit von kollaborativen Szenarien bis hin zu anspruchsvollen industriellen Umgebungen.
- Juni 2026: NVIDIA brachte Halos for Robotics auf den Markt, das erste vollständige Sicherheitssystem der Branche für physische KI, das auf mehr als 18.600 Ingenieursjahren der Sicherheitsentwicklung für autonome Fahrzeuge aufbaut und auf Zertifizierungswege nach IEC 61508, ISO 13849 und ISO/IEC TS 22440 abzielt. Das NVIDIA Halos AI Systems Inspection Lab wurde zum weltweit ersten ANAB-akkreditierten Programm für funktionale und KI-Sicherheit in autonomen Fahrzeugen und Robotik. Mehr als 40 Unternehmen sind beteiligt, darunter Hersteller, Zertifizierungsstellen und Sicherheitsanbieter.
- Juni 2026: Mobileye gab Pläne bekannt, ein vertikal integriertes Robotaxi-Unternehmen zu gründen, das 2027 in einer US-amerikanischen Stadt mit einer anfänglichen Flotte von 100 autonomen Fahrzeugen starten soll. Der Schritt erweitert Mobileyes Strategie vom Technologielieferanten hin zum Flotteneigentümer und Fahrdienstvermittler und ergänzt sein bestehendes Lieferantenmodell.
Berichtsumfang des globalen Marktes für KI für autonome Maschinen
Der Markt für KI für autonome Maschinen umfasst Technologien der künstlichen Intelligenz, Plattformen und Softwarelösungen, die Maschinen in die Lage versetzen, ihre Umgebung wahrzunehmen, aus Daten zu lernen, fundierte Entscheidungen zu treffen und mit minimaler menschlicher Intervention selbstständig zu operieren. Der Markt umfasst KI-Frameworks und ermöglichende Lösungen, die in autonomen Fahrzeugen, mobilen Robotern, Drohnen, Industrieanlagen und anderen intelligenten Maschinen eingesetzt werden, die in den Bereichen Fertigung, Logistik, Landwirtschaft, Gesundheitswesen und Verteidigung eingesetzt werden.
Der Bericht über den Markt für KI für autonome Maschinen ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Typ autonomer Maschinen (unbemannte Bodenfahrzeuge, unbemannte Luftfahrzeuge, unbemannte Marinefahrzeuge, Industrieroboter und kollaborative Roboter sowie andere Typen autonomer Maschinen), Technologie (maschinelles Lernen und Deep Learning, Computer Vision, LiDAR- und Radar-Wahrnehmung, Sensorfusion und andere Technologien), Endverbraucherbranche (Automobil, Elektronik und Halbleiter, Einzel- und E-Commerce, Gesundheitswesen, Lebensmittel und Getränke, Luft- und Raumfahrt sowie Verteidigung und andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Unbemannte Bodenfahrzeuge |
| Unbemannte Luftfahrzeuge |
| Unbemannte Marinefahrzeuge |
| Industrieroboter und kollaborative Roboter |
| Andere Typen autonomer Maschinen (Service- und Lieferroboter, autonome Schwerlastgeräte und Landmaschinen, humanoide und universelle Roboter) |
| Maschinelles Lernen und Deep Learning |
| Computer Vision |
| LiDAR- und Radar-Wahrnehmung |
| Sensorfusion |
| Andere Technologien |
| Automobil |
| Elektronik und Halbleiter |
| Einzel- und E-Commerce |
| Gesundheitswesen |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbraucherbranchen (Landwirtschaft und Bergbau, Energie und Versorgungsunternehmen) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Typ autonomer Maschinen | Unbemannte Bodenfahrzeuge | |
| Unbemannte Luftfahrzeuge | ||
| Unbemannte Marinefahrzeuge | ||
| Industrieroboter und kollaborative Roboter | ||
| Andere Typen autonomer Maschinen (Service- und Lieferroboter, autonome Schwerlastgeräte und Landmaschinen, humanoide und universelle Roboter) | ||
| Nach Technologie | Maschinelles Lernen und Deep Learning | |
| Computer Vision | ||
| LiDAR- und Radar-Wahrnehmung | ||
| Sensorfusion | ||
| Andere Technologien | ||
| Nach Endverbraucherbranche | Automobil | |
| Elektronik und Halbleiter | ||
| Einzel- und E-Commerce | ||
| Gesundheitswesen | ||
| Lebensmittel und Getränke | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbraucherbranchen (Landwirtschaft und Bergbau, Energie und Versorgungsunternehmen) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI für autonome Maschinen?
Die Marktgröße für KI für autonome Maschinen wird voraussichtlich von 11,72 Milliarden USD im Jahr 2025 auf 14,01 Milliarden USD im Jahr 2026 und bis 2031 auf 29,47 Milliarden USD anwachsen, mit einer CAGR von 16,03 % zwischen 2026 und 2031.
Was treibt die Einführung autonomer Maschinen an?
E-Commerce-Auftragsabwicklung, kostengünstigeres Edge-Computing, Arbeitskräftemangel und flexible Fertigungsanforderungen erhöhen die Nachfrage nach KI-fähigen Systemen.
Welche Komponente wächst am schnellsten bei KI-fähigen autonomen Systemen?
Software wird voraussichtlich mit einer CAGR von 18,53 % bis 2031 am schnellsten wachsen, gestützt durch die Nachfrage nach Simulation, Flottenorchestrierung und KI-Modellen.
Welcher Maschinentyp hat die höchsten Wachstumsaussichten?
Unbemannte Marinefahrzeuge werden voraussichtlich mit einer CAGR von 17,92 % bis 2031 wachsen, angetrieben durch marine, Offshore- und Überwachungsanwendungen.
Welcher Endverbrauchersektor wächst am schnellsten?
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich mit einer CAGR von 17,27 % bis 2031 wachsen, da Nutzer autonome Überwachung, Logistik und sicherere Operationen anstreben.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird voraussichtlich mit einer CAGR von 16,84 % bis 2031 wachsen, unterstützt durch industrielle Diversifizierung und Smart-City-Investitionen.