
自律型マシン向けAI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
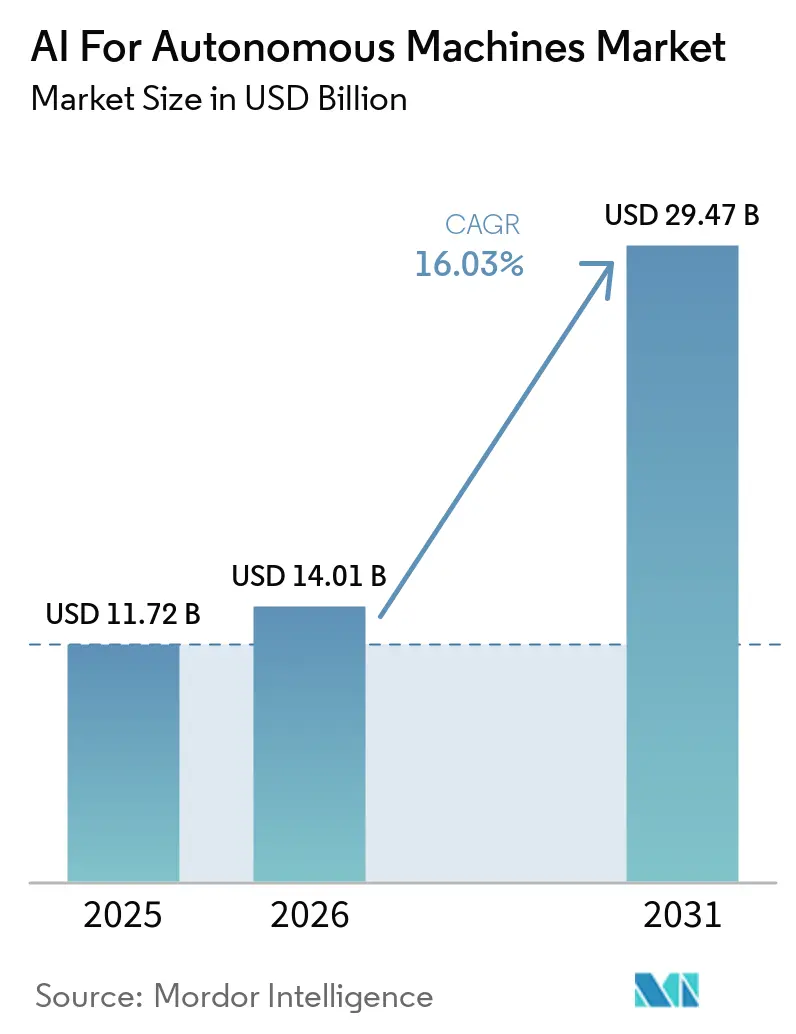
| 市場規模 (2026) | 14.01 十億米ドル |
| 市場規模 (2031) | 29.47 十億米ドル |
| 成長率 (2026 - 2031) | 16.03 % |
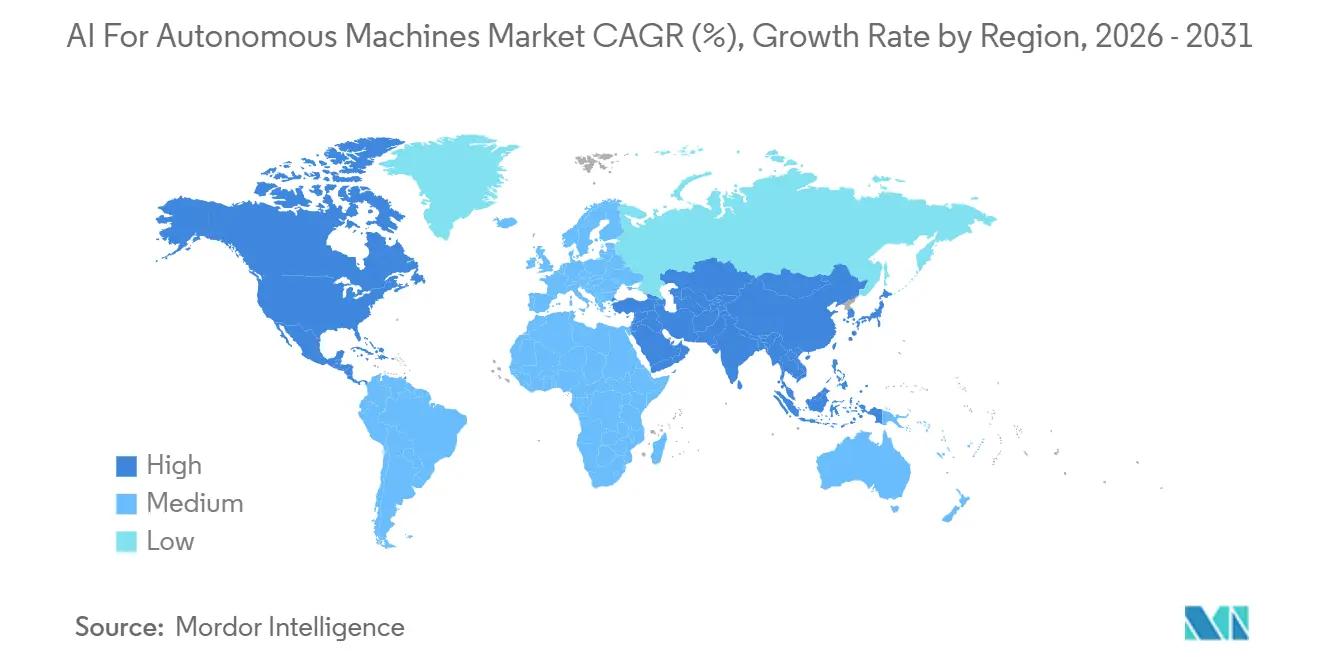
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律型マシン向けAI市場分析
自律型マシン向けAI市場規模は、2025年の110.72 ビリオン 米ドルから2026年には140.01 ビリオン 米ドルへと拡大し、2031年までに294.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 16.03%を記録する見込みである。エッジコンピューティングコストの低下、人件費の上昇、フルフィルメント量の増加が、自律型機器の事業性を強化している。産業用ロボットの設置台数は2025年に575,000台に達し、2028年までに700,000台を超えると予想されており、AIを搭載したシステムのインストールベースの拡大を支えている。自律型マシン向けAI市場は、メーカーや物流事業者が状況を認識し、タスクを計画し、リアルタイムで対応できるマシンを必要とするにつれ、孤立した自動化プロジェクトの域を超えて発展しつつある。2025年にはハードウェアが導入の中心であり続けたが、ソフトウェア、トレーニングデータ、フリート管理が継続的な収益源としてより重要になりつつある。大手チップサプライヤー、ロボットメーカー、専門ソフトウェア企業は、コンピューティング、シミュレーション、安全性、運用サポートを組み合わせた統合型ソリューションを追求している。
レポートの主要ポイント
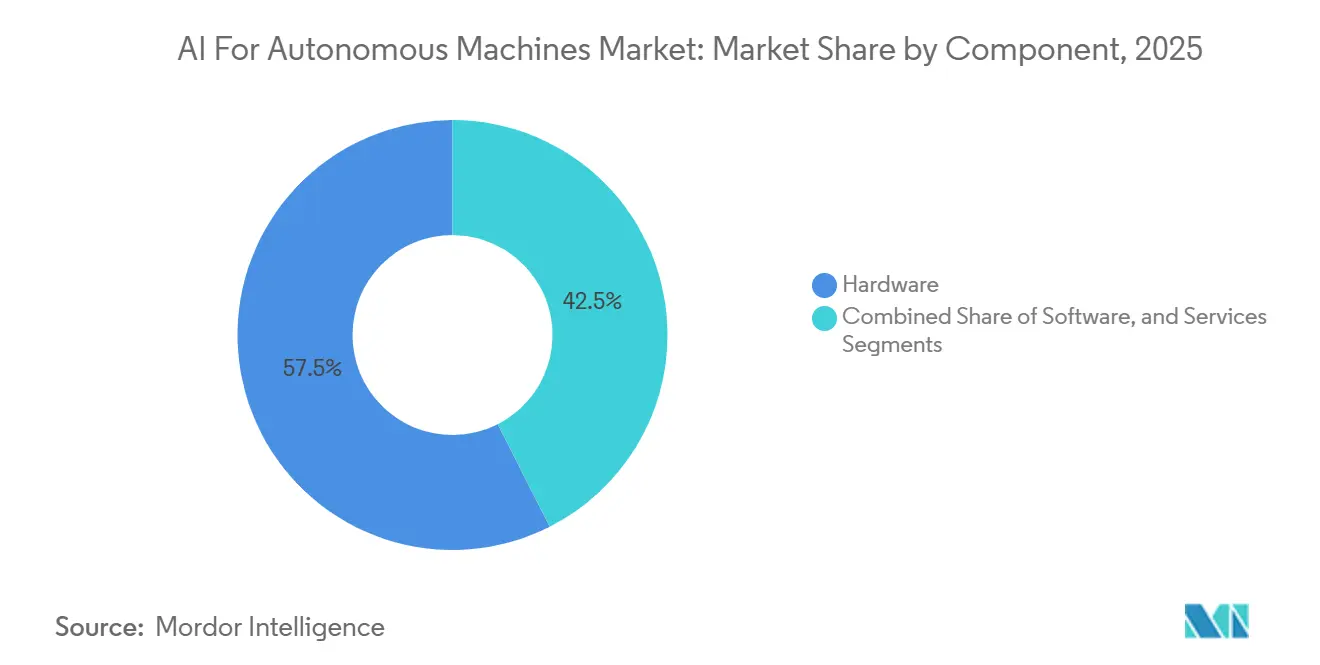
- コンポーネント別では、ハードウェアが2025年の自律型マシン向けAI市場シェアの57.48%を占め、ソフトウェアは2031年にかけてCAGR 18.53%で拡大すると予測されている。
- 自律型マシンタイプ別では、産業用ロボットおよびコボットが2025年の収益シェアの40.87%を占め、無人海洋ビークルは2031年にかけてCAGR 17.92%で成長すると予測されている。
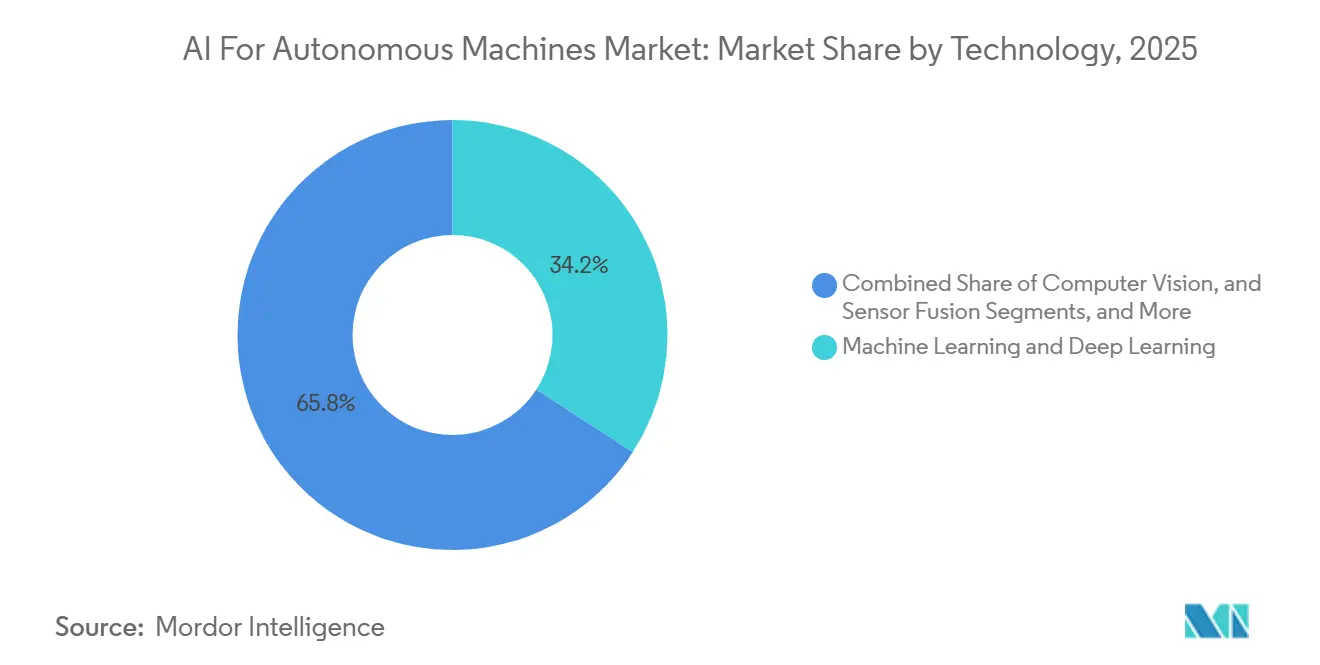
- 技術別では、機械学習およびディープラーニングが2025年の収益の34.16%を占め、LiDARおよびレーダー知覚技術は2031年にかけてCAGR 16.71%で成長すると予測されている。
- エンドユーザー産業別では、自動車が2025年の自律型マシン向けAI市場シェアの23.21%を占め、航空宇宙・防衛は2031年にかけてCAGR 17.27%で拡大すると予測されている。
- 地域別では、アジア太平洋が2025年の自律型マシン向けAI市場シェアの42.47%を占め、中東は2031年にかけてCAGR 16.84%で拡大すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントの自動化 | +3.2% | 北米、アジア太平洋、欧州に集中したグローバル | 短期(2年以内) |
| リアルタイム自律性のためのエッジAIコンピューティング | +2.8% | 北米とアジア太平洋で早期の成果が見られるグローバル | 短期(2年以内) |
| 労働力不足と人件費の上昇圧力 | +2.5% | 北米、欧州、日本、韓国で最も深刻なグローバル | 中期(2〜4年) |
| インダストリー4.0とフレキシブルオートメーションの普及 | +2.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 拠点横断型ロボットデータによるフリート学習 | +1.8% | 北米、アジア太平洋、欧州への波及 | 中期(2〜4年) |
| 責任対応型シミュレーションとデジタルツイン | +1.2% | 欧州と北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントの自動化
注文量の増加と短納期への期待の高まりにより、倉庫自動化は大手物流事業者にとって中核的な投資優先事項となっています。Amazon社は2025年までにフルフィルメントネットワークに750,000台以上のロボットを導入しており、ロボットシステムが日常業務を支える規模を示しています。2026年6月、Amazon社はAI対応機器とともに欧州フルフィルメントネットワークへの100 ビリオン ユーロ(116 ビリオン 米ドル)の投資も発表しました。大規模なネットワークは、ピッキング、ルーティング、ハンドリング、例外管理から運用データを生成し、後のソフトウェアモデルの改善に活用できます。このデータ優位性は、実際の運用環境への同等のアクセス手段を持たない独立系プロバイダーの参入障壁を高めます。自律型マシン向けAI市場は、中規模の物流事業者が配送・スループット成果に支出を連動させるロボティクス・アズ・ア・サービス契約を求めることでも恩恵を受けています。
リアルタイム自律性のためのエッジAIコンピューティング
マシンエッジにおけるより高性能なコンピューティングにより、自律型システムはリモートクラウドの応答を待たずに意思決定を行えるようになっています。NVIDIAは2026年1月にJetson T4000モジュールをリリースし、70ワット設計で1,200 FP4 TFLOPSを実現し、1,000ユニット量での価格は1,999 米ドルです。NVIDIAはまた、ヒューマノイド、農業、外科ロボティクス向けにJetson AGX Thorを提供し、より多くのマシンカテゴリーへの高性能ローカル処理を拡張しました。[1] 低レイテンシーは、マシンが動き、障害物、または変化する物理的条件に即座に対応しなければならないアプリケーションをサポートします。ABBは、NVIDIA OmniverseとともにRobotStudio HyperRealityを活用することで、導入コストを最大40%削減し、市場投入までの時間を最大50%短縮できると述べています。このパターンは、シミュレーションとローカル推論をより小規模な導入プログラムにとって実用的にすることで、自律型マシン向けAI市場を支えています。
労働力不足と人件費の上昇圧力
労働力の高齢化と労働力不足により、いくつかの地域では自動化がオプションの生産性向上ツールから運用上の必須要件へと移行しています。2025年のManpowerGroupによる40,000社以上の雇用主を対象とした調査では、61%がプロセス自動化への投資を増やしていることが明らかになりました。労働力の高齢化がすでに業務に影響を与えている組織では、その割合は71%に達しました。日本ロボット工業会のデータによると、国内ロボット受注台数は2025年に20%増の218,987台となり、受注額は25.7%増の1.05 トリリオン 円(68.8 ビリオン 米ドル相当)となりました。[2] 日本ロボット工業会は、2026年の受注額が16.7%増の1.22 トリリオン 円(80.3 ビリオン 米ドル相当)になると予測しています。希少な労働者を代替する需要は、センサー、制御機器、AIモデルの改善への資金調達も生み出し、自律型マシン向けAI市場全体での後の普及を支援できます。
インダストリー4.0とフレキシブルオートメーションの普及
製造業者は運用データを生産システムに統合しており、ロボットが固定された指示ではなく現在の状況に対応できるようになっています。Rockwell Automationは、2026年に産業運用の3分の1がAIで強化されたと報告しました。同社の回答者は、その割合が4年以内に50%を超えると予想しています。接続された情報・運用システムにより、自律型マシンは材料、品質、保守、生産スケジュールに関するシグナルにアクセスできます。これにより、従来の固定自動化では対応が難しいほど頻繁に製品ミックスが変わるフレキシブルな運用が可能になります。自律型マシン向けAI産業は、これまで大規模なロボティクスプログラムを実施する規模を持たなかった多品種少量生産メーカーにもサービスを提供できます。ソフトウェア統合の拡大は、信頼性の高いサイバーセキュリティ、データバナンス、再トレーニングサポートの必要性も高めています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全・責任フレームワークの断片化 | -2.4% | 欧州と北米で最も深刻なグローバル | 中期(2〜4年) |
| 高い初期統合・改修コスト | -2.1% | 欧州とアジア太平洋の中小企業が多い市場で最も深刻なグローバル | 中期(2〜4年) |
| トレーニング用タスク固有エッジケースの不足 | -1.5% | グローバル | 長期(4年以上) |
| 接続フリートにおけるサイバー・フィジカル攻撃対象領域 | -1.0% | 北米と欧州に集中したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
安全・責任フレームワークの断片化
安全性、説明責任、責任に関する各国の規制が異なるため、プロバイダーが同一プラットフォームを国境を越えて展開する際にコストと遅延が生じます。EU AI法は2026年8月に完全適用となり、人間による監視、インシデント記録、基本的権利評価を含む高リスクシステムへの義務を定めています。EU製造物責任指令はAI駆動ソフトウェアへの厳格責任を拡大し、2026年12月9日までに各国法に転換される必要があります。2025年初頭に提案されたEU AI責任指令の撤回により、EUレベルでの過失に基づく民事責任は未解決のままとなっています。[3] IEC 61508やISO 13849などの規格は有用な参照点を提供しますが、プロバイダーは依然としてそれらを別々の法的環境に適用する必要があります。自律型マシン向けAI市場は、すでに安全プロセス、認証経験、文書化されたシステム管理を持つ企業を優遇する可能性があります。
高い初期統合・改修コスト
主なコスト障壁は、機器そのものではなく、エンジニアリング、安全設定、制御統合、試運転から生じることが多いです。汎用ロボットは1台あたり15,000 米ドルから250,000 米ドルのコストがかかり、初期導入の回収期間は2年を超えることがあります。各サイトでは、異なるレイアウト、プロセス設計、安全審査、保守計画が必要になる場合があります。これらの要件により、中小規模の製造業者がパイロットプログラムに資金を提供し、後にスケールアップすることが難しくなっています。ロボティクス・アズ・ア・サービスの取り決めは、統合とアップタイムリスクをプロバイダーに移転することで、初期の財務負担を軽減できます。このアプローチはまた、プロバイダーが資産を調達し、サービス能力を維持することを必要とするため、確立されたバランスシートを持つ企業が有利になります。稀な運用条件のカバレッジが限られていることは依然として課題であり、デルは倉庫や自動車組立を超えたエッジケースに対応する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが市場価値をますます獲得ハードウェアは2025年のコンポーネント別自律型マシン向けAI市場シェアの57.48%を占めた。エッジコンピューティングモジュール、LiDARユニット、カメラ、力覚・トルクセンサー、アクチュエーターは、マシンが物理的な環境で感知・動作するために引き続き必要不可欠である。これらの購入は、倉庫ロボット、産業用セル、車両、フィールド機器全体にわたるハードウェア需要を支えた。ローカルコンピューティングハードウェアは、使用現場でのデータ処理能力を向上させている。NVIDIAのJetson製品は、ヒューマノイド、農業、外科用ロボティクスにわたってこの目的で使用されている。サービスサブセグメントには、設置、保守、モデルの再トレーニング、フリート管理サポートが含まれる。絶対的な規模ではハードウェアおよびソフトウェアより小さいが、マシンのインストールベースとともに成長する。サービスプロバイダーはまた、オペレーターがサイト固有の安全要件やシステムインテグレーション要件に対応するのを支援する。これらの活動により、自律型マシン向けAI市場においてサービスは繰り返し導入に重要な役割を果たしている。
ソフトウェアは最も成長の速いコンポーネントとなり、2031年にかけてCAGR 18.53%が見込まれている。需要は、ワールドファンデーションモデル、フリートオーケストレーションプラットフォーム、コンピュータービジョン、開発サイクルを短縮するシミュレーションツールに集中している。ソフトウェアにより、オペレーターは複数のマシンタイプおよびサイトにわたって単一の制御アプローチを展開できる。これは、機械システムを再構築せずにタスクを変更する必要がある場合に有用である。ソフトウェアの自律型マシン向けAI市場規模は、独自モデル資産、運用データ、およびそれらをフリートに接続するインターフェースへのシフトによって支えられている。NVIDIAのCosmosプラットフォームは、物理AIの開発に向けて、合成ワールド生成、視覚推論、アクション・シミュレーションを組み合わせるよう設計されている。ソフトウェア企業は、モデルの更新、アナリティクス、リモートフリートサポートを通じて継続的な収益を構築できる。ハードウェアメーカーは、ソフトウェア、シミュレーション、ライフサイクルサースを自社の提供に追加することで対応している。ソフトウェアの価値は依然として、センサー、コンピューティングモジュール、物理的安全システムとの信頼性の高い統合に依存している。


注記: 全セグメントのシェアはレポート購入時に入手可能
自律型マシンタイプ別:
産業用ロボットが数量をリードし、海洋船舶が成長をリード産業用ロボットおよびコボットは、2025年の自律型マシンタイプセグメントの40.87%を占めた。そのインストールベースは、精密組立、材料搬送、溶接、検査、マシンテンディングを支えている。半導体製造と物流は、それぞれエラーへの許容度が低い繰り返し可能なハンドリングを必要とするため、重要な需要源となっている。協働ロボットは、従来の自動車組立を超えて、より多様な生産環境へと拡大している。産業用ロボットおよびコボットは、広範なインストールベースと適応型制御への高まる需要を組み合わせているため、自律型マシン向けAI市場の中心であり続けている。チップ製造、電子機器組立、フルフィルメント施設への投資により、近期的な役割が強化されている。導入は依然として、インテグレーションスキル、作業員トレーニング、および人間とマシンの相互作用に関する明確な安全策に依存している。
無人海洋ビークルは最も成長の速いマシンタイプとなり、2031年にかけてCAGR 17.92%が見込まれている。海軍利用、洋上エネルギー検査、気候モニタリング業務が、より長期間のミッションに対応できるマシンへの需要を生み出している。AIによる航法誘導により、オペレーターは変化する海洋状況を管理し、人間の直接的な危険への暴露を低減できる。米国海軍は、その計画において大型無人水上艦艇および超大型無人水中ビークルを重視している。[4] 無人航空機は引き続き物流、インフラ検査、防衛偵察に活用されている。無人地上ビークルは、港湾、鉱山物流、軍事作戦での利用が拡大している。サービスロボット、配送ロボット、自律型重機、農業機械、ヒューマノイドマシンも自律型マシン向けAI市場を拡大している。各カテゴリーには、安全性、センシング、環境、保守に関する異なる要件がある。この多様性は、物理システム全体で機能できる共通のAIレイヤーと同様に、専門プラットフォームの余地を生み出している。
技術別:
機械学習が普及をリードし、LiDARとレーダーが成長を牽引機械学習およびディープラーニングは、2025年の技術セグメントの34.16%を占めた。訓練されたニューラルアーキテクチャは、ナビゲーション、物体分類、タスクシーケンシング、センサーデータの解釈を支援する。その広範な利用は、マシンが事前に定められたロジックのみに依存するのではなく、変化する状況を認識する必要性を反映している。コンピュータービジョンは、カメラが実用的なコストで豊富な視覚情報を提供するため、多くのマシンタイプにわたって広く使用され続けている。センサーフュージョンは、カメラ、LiDAR、レーダー、慣性入力を周囲環境の共有モデルに統合する。このアプローチは、個々のセンサーのパフォーマンスが低下した場合でも知覚を維持するのに役立つ。FANUCは2026年5月、Google Gemini Enterpriseを自社の物理AIロボットシステムに統合すると発表した。このシステムは、ロボットが自然言語の指示からタスクを実行し、ロボットタイプをまたいで作業を調整できるようにすること目的としている。この展開は、機械学習が自律型マシン向けAI市場の基盤であり続ける理由を示している。
LiDARおよびレーダー知覚は最も成長の速い技術サブセグメントとなり、2031年にかけてCAGR 16.71%が見込まれている。これらのセンサーは深度知覚を向上させ、カメラのみのシステムが低視程や悪天候に直面する環境でのマシン動作を支援する。LiDARおよびレーダーの自律型マシン向けAI市場規模は、信頼性の高い障害物検知と距離測定を必要とするアプリケーションから恩恵を受けている。国連規則第157号は、自動車線維持システムの要件を定めており、安全な動作のための技術的条件を含む。[5] この規制環境は、自動化された道路車両における堅牢な知覚の重要性を支えている。4次元イメージングレーダーは、雨、霧、低照度条件でより優れたセンシングを提供できる。LiDAR、レーダー、カメラ、慣性センサーは、センサーフュージョンソフトウェアを使用して組み合わせることで最大の効果を発揮する。技術の選択は、マシンタイプ、動作条件、安全義務、システム総コストによって異なる。より多くのマシンが管理された施設からオープンな環境へと移行するにつれ、高品質な知覚の必要性は高まると予想される。

注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車が数量をリードし、航空宇宙・防衛が成長をリード自動車は2025年のエンドユーザーセグメントの23.21%を占めた。同セクターは、ボディ組立、溶接、塗装、部品ハンドリング、品質検査に産業用ロボットおよびコボットを使用している。長年にわたる生産システムにより、自動車メーカーはプロセス制御との機器統合に豊富な経験を持つ。AIは、視覚検査、タスク計画、予知保全を改善することで、これらのシステムをより適応性の高いものにすることができる。自動車サプライヤーもコスト圧力と生産変動に対応するために自動化を活用している。この確立されたベースにより、同セクターは自律型マシン向けAI市場における主要な導入量の供給源となっている。電子機器および半導体生産も、精密なハンドリングと信頼性の高い検査を必要とするタスクから重要な需要源となっている。小売・eコマースは、保管、ピッキング、仕分け、材料フローに自律型システムを活用している。ヘルスケアと食品加工は、衛生、繰り返し可能性、作業員の安全が導入判断に影響を与える追加のユースケースを提供している。これらの隣接セクターは、自動車の投資サイクルが不均一な場合でも、成長への複数の経路を生み出している。
航空宇宙・防衛は最も成長の速いエンドユーザーセグメントとなり、2031年にかけてCAGR 17.27%が見込まれている。需要は、持続的な監視、自律型物流、検査、および危険な環境での人間の暴露を制限したいという要望に結びついている。防衛ユーザーはまた、強固なセキュリティと監査管理で動作できるシステムを必要としている。2025年12月、CISAとそのパートナーは、運用技術における安全なAI統合に関するガイダンスを発行した。このガイダンスは、接続された運用環境におけるモデルドリフト、プロンプトインジェクション、サイバー脅威、その他のリスクに対処した。これらの要件は、安全な構成と信頼性の高い記録を実証できるプラットフォームへの需要を生み出している。農業と鉱業はその他のエンドユーザー産業に含まれており、自律型重機と精密作業のさらなる用途を提供している。ブラジルの農業インフラと南アフリカの深部鉱山作業は、遠隔検査と材料ハンドリングが人員の危険への暴露を低減できる環境を代表している。したがって、自律型マシン向けAI産業は、大量生産工場での利用と専門的なフィールド環境の両方に対応している。
地域分析
アジア太平洋地域の自律型マシン向けAI市
アジア太平洋は2025年の自律型マシン向けAI市場の42.47%を占めた。同地域は、大規模な製造能力、自動化に対する政府支援、電子機器生産からの持続的な需要を組み合わせている。日本は2025年に国内ロボット受注台数218,987台を記録し、前年比20%増となった。関連する注額は25.7%増の1.05 トリリオン 円(68.8 ビリオン 米ドル相当)に達した。日本の2026年見通しは、受注収益が16.7%増の1.22 トリリオン 円(80.3 ビリオン 米ドル相当)を見込んでいる。日本のソサエティ5.0政策フレームワークと中国のロボティクス認証基準は、認証プロセスを短縮し、国内調達を支援できる。インドはeコマースフルフィルメントおよび電子機器製造における自律型モバイルロボットの利用を拡大している。ベトナム、タイ、マレーシアも、電子機器生産の拡大に伴い協働ロボットの導入を増やしている。
北米および欧州の自律型マシン向けAI市場
北米とヨーロッパは第2の主要地域クラスターを形成しているが、需要の原動力は異なる。北米の導入は物流、自動車、防衛に集中しており、無人システムの調達とフルフィルメントインフラへの民間投資によって支えられている。Amazonは2026年の設備投資を2,000 ビリオン 米ドル超と予測しており、自律型フルフィルメントインフラが主要な投資分野の一つとなっている。カナダとメキシコは、自動車サプライチェーンの統合とニアショアリングから恩恵を受けている。ヨーロッパは、自動車の低迷した状況が一部のロボット投資に影響を与えたため、より混在した見通しとなっている。ドイツは2024年に27,000台のロボット設置を記録し、前年比5%減となった。[6] ヨーロッパの規制は、認証済みで文書化されたプラットフォームへの需要を生み出しており、経験豊富なプロバイダーに有利に働く可能性がある。この環境は準拠したシステムを支援するが、自律型マシン向けAI市場における新規ベンダーの管理要件を増加させる。
中東・アフリカおよび南米の自律型マシン向けAI市場
中東は、2031年までのCAGR 16.84%で最も成長の速い地域になると予測されている。成長はアラブ首長国連邦とサウジアラビアに集中しており、産業の多角化とスマートシティプログラムが自律型物流、建設検査、およびヘルスケアロボティクスを支援している。サウジ食品医薬品庁は、病院自動化機器の規制経路を形成する医療機器登録要件を発行している。ドバイ、ジェッダ、ダンマームの物流ハブは、近隣の複数の拠点に先駆けて自律型フリート運用を拡大している。アフリカと南米は、自律型マシン向けAI市場においていまだ初期段階の地域にとどまっている。これらの地域における自律型マシン向けAI市場は、インフラ、サービスへのアクセス、および現地の操業条件に依存している。ブラジルは、精密農業および自動化マテリアルハンドリングへの応用機会を提供している。南アフリカの深部鉱山操業は、地下環境における作業者の被ばくを低減する検査・ハンドリングシステムへの需要を生み出している。
競合環境
市場集中度
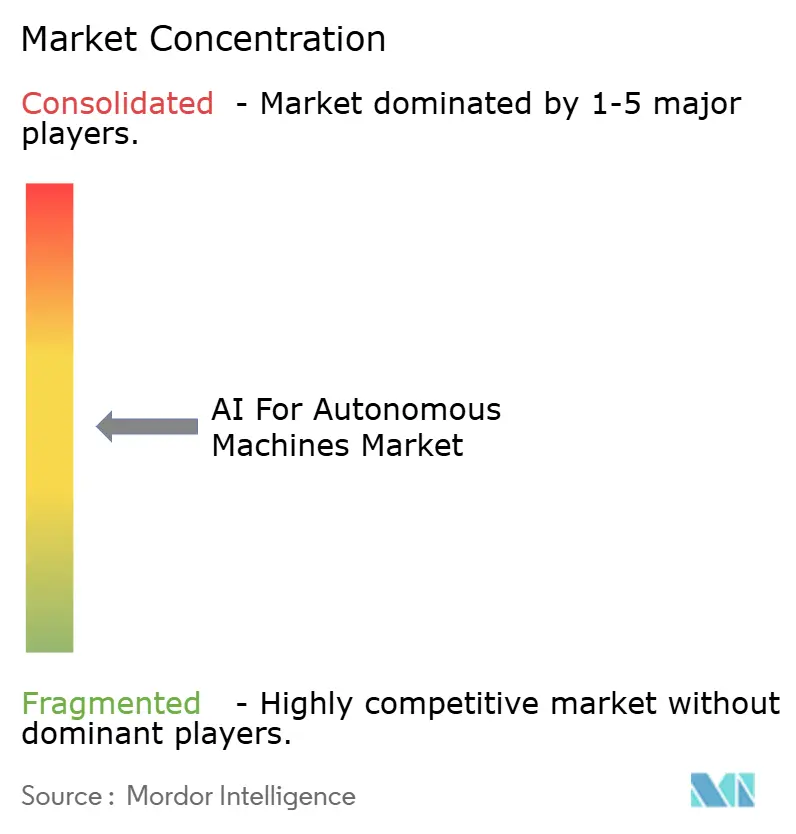
自律型マシン向けAI市場は、コンピューティングおよびプラットフォームレベルでは適度に集中しており、マシン専門企業、インテグレーター、アプリケーションソフトウェアプロバイダーは競争力を維持している。NVIDIAは、Jetsonコンピューティングモジュール、Isaacシミュレーションスタック、Cosmosワールドファンデーションモデルを通じて重要なポジションを占めている。2026年6月、Halos for Roboticsは、物理AIシステム向けの安全ツールと認証指向の検査サポートを組み合わせたソリューションを発表した。NVIDIAは、このプログラムが自律型車両安全開発における18,600年以上のエンジニアリング経験を活用していると述べた。同社の安全アプローチは、IEC 61508、ISO 13849、ISO/IEC TS 22440の認証経路に対応している。このアプローチにより、サプライヤーとオペレーターはテストと検証のための共通の経路を得ることができる。チッププロバイダーも、パフォーマンス、エネルギー使用量、ソフトウェアツール、マシンメーカーとのパートナーシップを通じて競争している。このレイヤーは、新しいロボット設計が商業利用に到達する速度に影響を与える可能性がある。
産業用ロボットメーカーは、マージンを守り、より大規模な導入を支援するために、AIソフトウェア、シミュレーション、フリートオーケストレーションを追加している。KUKAは2026年7月、オハイオ州のKUKA Toledo Production Operationsにおいて、北米の自動車生産の実環境でAutomation Management Platformを展開した。このプラットフォームは当初、1日あたり300台以上の車体を生産する施設における自律型モバイルロボットに焦点を当てた。ABBは、RobotStudio HyperRealityを通じてNVIDIA OmniverseによるバーチャルコミッショニングをABBは活用している。このような投資により、メーカーは機器が設置される前にレイアウトとプロセス変更をシミュレートできる。これにより、複雑なサイトを持つ顧客の実装リスクを低減できる。KUKA、ABB、FANUC、Yaskawa Electric、Boston Dynamicsは、したがって機械的なパフォーマンスと同様にソフトウェア能力を通じて競争している。自律型マシン向けAI市場は、物理的な機器を信頼性の高いライフサイクルサポートに接続できる企業を評価する。自律型マシン向けAI市場はまた、機器のライフサイクルにわたって更新と安全要件を管理するプロバイダーを評価する。
競争はまた、自動車技術から汎用ロボティクスおよびヒューマノイドシステムへと拡大している。Mobileyeは2026年1月、9億 米ドル(6億1,200万 米ドルの現金および最大2,620万株のMobileye クラスA株式を含む)でMentee Roboticsを買収する最終合意を発表した。FANUCは2026年5月、Gemini Enterpriseを自社の物理AIロボットシステムに追加するためにGoogleとの協業を発表した。Boston Dynamicsもまた、Google DeepMindとのパートナーシップを発表し、ファンデーションモデルの能力をAtlasヒューマノイドロボットにもたらすことを目指している。これらの動きは、タスクと物理的な形態をまたいで機能できるAIモデルの重要性を示している。認証済みの安全プロセス、ハードウェアに依存しない展開、および継続的なフリートデータサービスを持つ企業は、複雑な顧客に対応するためのより良いポジションにある。自律型マシン向けAI産業は、水中システム、農業機器、外科用プラットフォームが深いアプリケーション知識を必要とするため、専門企業にも開かれたままである。
自律型マシン向けAI産業のリーダー企業
-
NVIDIA Corporation
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Yaskawa Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自律型マシン向けAI市場 このレポートでカバーされる企業
- NVIDIA Corporation
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Siemens AG
- Microsoft Corporation
- IBM Corporation
- Alphabet Inc.
- Amazon.com, Inc.
- Mobile Industrial Robots A/S
- Zebra Technologies Corporation
- Locus Robotics Corporation
- Geek+ Technology Co., Ltd.
- Boston Dynamics, Inc.
- SoftBank Robotics Group Corp.
- OMRON Corporation
- Honeywell International Inc.
- Caterpillar Inc.
- Deere & Company
- Qualcomm Technologies, Inc.
- Mobileye Global Inc.
最近の産業開発事情 自律型マシン向けAI市場
- 2026年7月:KUKAグループは、オハイオ州のKUKA Toledo Production Operationsにおける北米自動車生産の実稼働環境に、AI駆動のAutomation Management PlatformであるKUKA AMPを導入しました。335,000平方フィートの施設では、1日300台以上の車体を生産しています。KUKA AMPは当初、自律型モバイルロボットに焦点を当て、実世界の大規模製造におけるフィジカルAIの直接的な応用を示しています。
- 2026年7月:KUKAは、統合されたiiQKA.OS2オペレーティングシステム上でLBR iisy協働ロボットを発売し、協働シナリオから要求の高い産業環境へのスケーラビリティへの明確な道筋とともに、KUKAオートメーションエコシステムへの入口を提供しました。
- 2026年6月:NVIDIAは、フィジカルAI向け業界初のフルスタック安全システムであるHalos for Roboticsを発表しました。これは18,600エンジニアリング年以上の自律型車両安全開発の知見を活用し、IEC 61508、ISO 13849、ISO/IEC TS 22440の認証経路を対象としています。NVIDIA Halos AIシステム検査ラボは、自律型車両とロボティクスにおける機能的安全性とAI安全性のための世界初のANAB認定プログラムとなりました。メーカー、認証機関、安全ベンダーを含む40社以上が参加しています。
- 2026年6月:Mobileye社は、2027年に米国の都市で100台の自律型車両の初期フリートでロボタクシー事業を開始する計画を発表しました。この動きは、Mobileye社の戦略を技術供給からフリート所有とライドヘイリング事業へと拡大し、既存のサプライヤーモデルを補完するものです。
グローバル自律型マシン向けAI市場レポートの範囲
自律型マシン向けAI市場は、マシンが周囲を認識し、データから学習し、情報に基づいた意思決定を行い、最小限の人間の介入で自律的に動作できるようにする人工知能技術、プラットフォーム、ソフトウェアソリューションで構成されています。この市場は、製造、物流、農業、ヘルスケア、防衛アプリケーションに展開される自律型車両、モバイルロボット、ドローン、産業機器、その他のインテリジェントマシンで使用されるAIフレームワークと実現ソリューションをカバーしています。
自律型マシン向けAI市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、自律型マシンタイプ(無人地上車両、無航空機、無人海洋船舶、産業用ロボットおよびコボット、その他の自律型マシンタイプ)、技術(機械学習・ディープラーニング、コンピュータビジョン、LiDARおよびレーダー知覚、センサーフュージョン、その他の技術)、エンドユーザー産業(自動車、電子機器・半導体、小売・Eコマース、ヘルスケア、食品・飲料、航空宇宙・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 無人地上車両 |
| 無人航空機 |
| 無人海洋船舶 |
| 産業用ロボットおよびコボット |
| その他の自律型マシンタイプ(サービスロボットおよび配送ロボット、自律型重機および農業機械、ヒューマノイドおよび汎用ロボット) |
| 機械学習とディープラーニング |
| コンピュータビジョン |
| LiDARおよびレーダー知覚 |
| センサーフュージョン |
| その他の技術 |
| 自動車 |
| 電子機器・半導体 |
| 小売・Eコマース |
| ヘルスケア |
| 食品・飲料 |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業(農業・鉱業、エネルギー・公益事業) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 自律型マシンタイプ別 | 無人地上車両 | |
| 無人航空機 | ||
| 無人海洋船舶 | ||
| 産業用ロボットおよびコボット | ||
| その他の自律型マシンタイプ(サービスロボットおよび配送ロボット、自律型重機および農業機械、ヒューマノイドおよび汎用ロボット) | ||
| 技術別 | 機械学習とディープラーニング | |
| コンピュータビジョン | ||
| LiDARおよびレーダー知覚 | ||
| センサーフュージョン | ||
| その他の技術 | ||
| エンドユーザー産業別 | 自動車 | |
| 電子機器・半導体 | ||
| 小売・Eコマース | ||
| ヘルスケア | ||
| 食品・飲料 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー産業(農業・鉱業、エネルギー・公益事業) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
自律型マシン向けAI市場規模はどのくらいですか?
自律型マシン向けAI市場規模は、2025年の110.72 ビリオン 米ドルから2026年には140.01 ビリオン 米ドルへと拡大し、2031年までに294.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 16.03%を記録する見込みである。
自律型マシンの普及を促進しているものは何ですか?
Eコマースフルフィルメント、低コストのエッジコンピューティング、労働力不足、フレキシブルな製造ニーズが、AI対応システムへの需要を高めています。
AI対応自律型システムで最も成長が速いコンポーネントはどれですか?
ソフトウェアは、シミュレーション、フリートオーケストレーション、およびAIモデルへの需要に支えられ、2031年にかけてCAGR 18.53%で最も速く成長すると予測されている。
最も高い成長見通しを持つマシンタイプはどれですか?
無人海洋船舶は、海軍、洋上、モニタリングアプリケーションに牽引され、2031年にかけてCAGR 17.92%で成長すると予測されています。
最も速く拡大しているエンドユーザーセクターはどれですか?
航空宇宙・防衛は、ユーザーが自律型監視、物流、より安全な運用を求めるにつれ、2031年にかけてCAGR 17.27%で拡大すると予測されています。
最も速く成長すると予想される地域はどこですか?
中東は、産業多様化とスマートシティ投資に支えられ、2031年にかけてCAGR 16.84%で成長すると予測されています。