
Taille et part du marché de l'IA pour les machines autonomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.01 Milliards de dollars |
| Taille du Marché (2031) | 29.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.03 % |
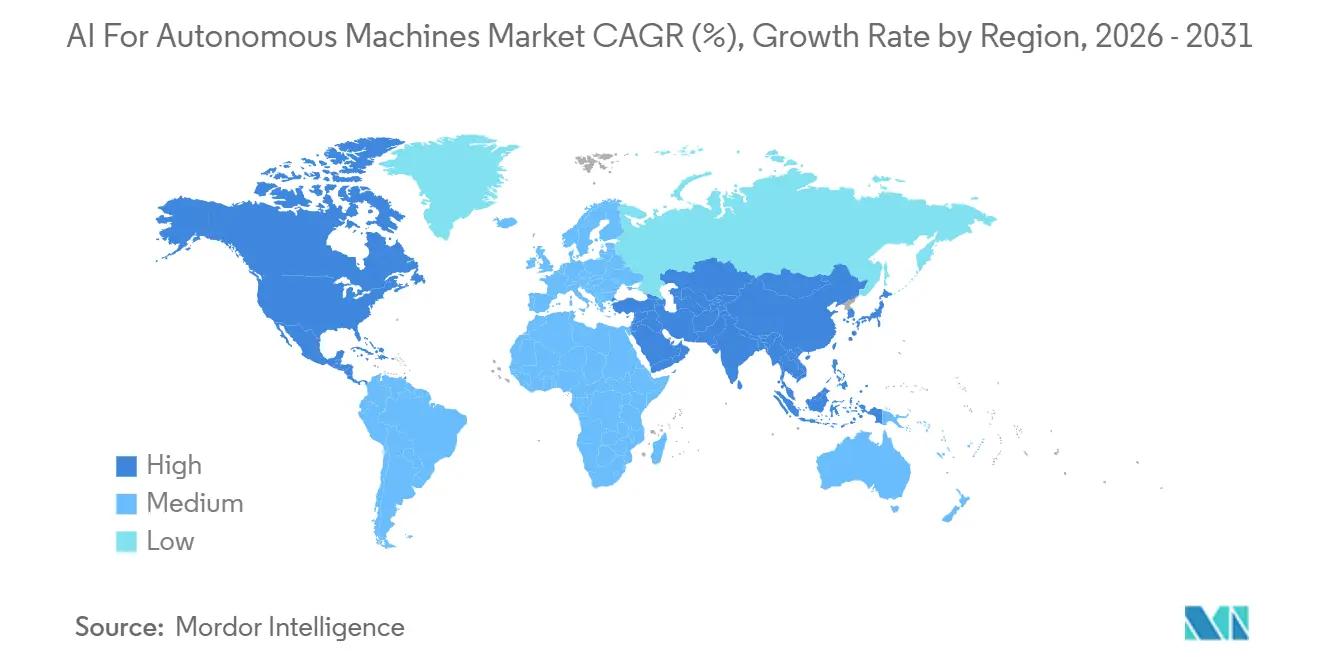
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA pour les machines autonomes par Mordor Intelligence
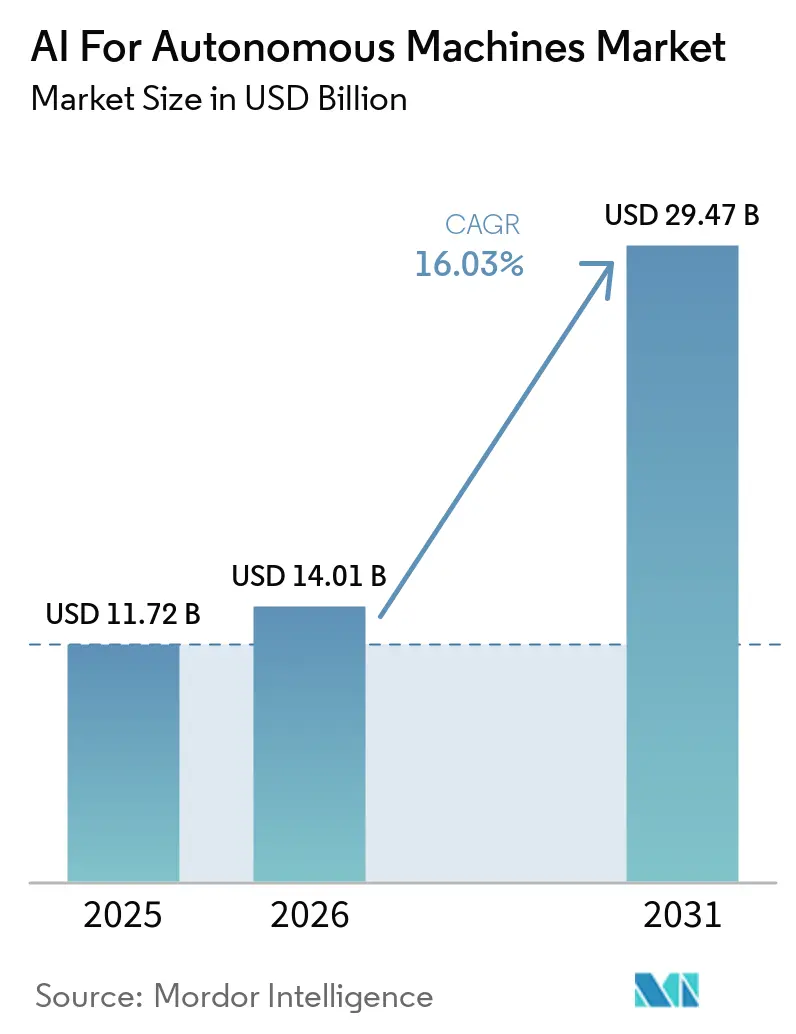
La taille du marché de l'IA pour les machines autonomes devrait s'étendre de 11,72 milliards USD en 2025 à 14,01 milliards USD en 2026, et atteindre 29,47 milliards USD d'ici 2031, enregistrant un CAGR de 16,03 % entre 2026 et 2031. La baisse des coûts de l'informatique en périphérie, la hausse des coûts de main-d'œuvre et l'augmentation des volumes d'exécution renforcent l'argumentaire économique en faveur des équipements autonomes. Les installations de robots industriels ont atteint 575 000 unités en 2025 et devraient dépasser 700 000 d'ici 2028, soutenant une base installée plus large de systèmes dotés d'IA. Le marché de l'IA pour les machines autonomes dépasse les projets d'automatisation isolés, car les fabricants et les opérateurs logistiques ont besoin de machines capables de percevoir les conditions, de planifier les tâches et de réagir en temps réel. Le matériel est resté au cœur du déploiement en 2025, tandis que les logiciels, les données d'entraînement et la gestion de flotte deviennent des sources de revenus récurrents de plus en plus importantes. Les fournisseurs de puces établis, les fabricants de robots et les entreprises de logiciels spécialisées poursuivent des offres connectées combinant calcul, simulation, sécurité et support opérationnel.
Principaux enseignements du rapport
- Par composant, le matériel représentait 57,48 % de la part de marché de l'IA pour les machines autonomes en 2025, tandis que le logiciel devrait progresser à un CAGR de 18,53 % jusqu'en 2031.
- Par type de machine autonome, les robots industriels et les cobots représentaient 40,87 % de la part de revenus en 2025, tandis que les véhicules marins sans équipage devraient croître à un CAGR de 17,92 % jusqu'en 2031.
- En termes de technologie, l'apprentissage automatique et l'apprentissage profond représentaient 34,16 % des revenus en 2025, tandis que les technologies de perception LiDAR et radar devraient croître à un CAGR de 16,71 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 23,21 % de la part de marché de l'IA pour les machines autonomes en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 17,27 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique représentait 42,47 % de la part de marché de l'IA pour les machines autonomes en 2025, tandis que le Moyen-Orient devrait progresser à un CAGR de 16,84 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Automatisation de la préparation des commandes en e-commerce | +3.2% | Mondial, avec une concentration en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Calcul IA en périphérie pour l'autonomie en temps réel | +2.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre et pression sur les coûts de la main-d'œuvre | +2.5% | Mondial, plus aigu en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Industrie 4.0 et adoption de l'automatisation flexible | +2.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Apprentissage de flotte à partir des données robots multi-sites | +1.8% | Amérique du Nord, Asie-Pacifique, avec extension à l'Europe | Moyen terme (2-4 ans) |
| Simulation prête pour la responsabilité civile et jumeaux numériques | +1.2% | Europe et Amérique du Nord, avec extension à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de la préparation des commandes en e-commerce
La hausse des volumes de commandes et les attentes de livraison plus courtes ont fait de l'automatisation des entrepôts une priorité d'investissement centrale pour les grands opérateurs logistiques. Amazon avait déployé plus de 750 000 robots dans son réseau de traitement des commandes d'ici 2025, illustrant l'échelle à laquelle les systèmes robotiques soutiennent désormais les opérations quotidiennes. En juin 2026, Amazon a également annoncé un investissement de 10 milliards EUR (11,6 milliards USD) dans son réseau européen de traitement des commandes, accompagné de nouveaux équipements dotés d'IA. Les grands réseaux génèrent des données opérationnelles issues de la préparation, du routage, de la manutention et de la gestion des exceptions, qui peuvent améliorer les modèles logiciels ultérieurs. Cet avantage en matière de données relève le seuil pour les prestataires indépendants qui n'ont pas accès à des environnements opérationnels réels comparables. Le marché de l'IA pour les machines autonomes bénéficie également de l'intérêt des prestataires logistiques de taille intermédiaire pour des contrats de robotique en tant que service liant les dépenses aux résultats de livraison et de débit.
Calcul IA en périphérie pour l'autonomie en temps réel
Un calcul plus performant en périphérie de la machine permet aux systèmes autonomes de prendre des décisions sans attendre une réponse d'un cloud distant. NVIDIA a lancé le module Jetson T4000 en janvier 2026 avec 1 200 TFLOPS FP4 dans une conception de 70 watts et un prix de 1 999 USD pour un volume de 1 000 unités. NVIDIA a également rendu le Jetson AGX Thor disponible pour la robotique humanoïde, agricole et chirurgicale, étendant le traitement local haute performance à davantage de catégories de machines.[1] Une latence plus faible prend en charge les applications où une machine doit réagir immédiatement aux mouvements, aux obstacles ou aux conditions physiques changeantes. ABB a déclaré que son RobotStudio HyperReality, en collaboration avec NVIDIA Omniverse, peut réduire les coûts de déploiement jusqu'à 40 % et raccourcir le délai de mise sur le marché jusqu'à 50 %. Ce schéma soutient le marché de l'IA pour les machines autonomes en rendant la simulation et l'inférence locale plus pratiques pour les programmes de déploiement de plus petite taille.
Pénuries de main-d'œuvre et pression sur les coûts de la main-d'œuvre
Le vieillissement de la main-d'œuvre et les pénuries de main-d'œuvre font passer l'automatisation d'un outil de productivité optionnel à une exigence opérationnelle dans plusieurs régions. Une enquête ManpowerGroup de 2025 portant sur plus de 40 000 employeurs a révélé que 61 % d'entre eux augmentaient leurs investissements dans l'automatisation des processus. Cette proportion atteignait 71 % parmi les organisations où le vieillissement de la main-d'œuvre affectait déjà les opérations. Les données de l'Association japonaise de l'industrie robotique ont montré que les commandes nationales de robots ont augmenté de 20 % pour atteindre 218 987 unités en 2025, tandis que la valeur des commandes a augmenté de 25,7 % pour atteindre 1,05 trillion JPY, soit l'équivalent de 6,88 milliards USD.[2] La JARA prévoit que le chiffre d'affaires des commandes 2026 augmentera de 16,7 % pour atteindre 1,22 trillion JPY, soit l'équivalent de 8,03 milliards USD. La demande de remplacement des travailleurs rares crée également des financements pour de meilleurs capteurs, des systèmes de contrôle et des modèles d'IA, ce qui peut soutenir une adoption ultérieure sur le marché de l'IA pour les machines autonomes.
Industrie 4.0 et adoption de l'automatisation flexible
Les fabricants intègrent les données opérationnelles dans les systèmes de production, permettant aux robots de réagir aux conditions actuelles plutôt qu'à des instructions fixes. Rockwell Automation a rapporté qu'un tiers des opérations industrielles étaient augmentées par l'IA en 2026. Ses répondants s'attendaient à ce que cette proportion dépasse 50 % dans les 4 ans. Les systèmes d'information et opérationnels connectés donnent aux machines autonomes accès à des signaux sur les matériaux, la qualité, la maintenance et les calendriers de production. Cela favorise des opérations flexibles où les gammes de produits changent trop fréquemment pour une automatisation fixe conventionnelle. Le secteur de l'IA pour les machines autonomes peut donc servir les fabricants à haute variété et faible volume qui manquaient auparavant de l'échelle nécessaire pour des programmes robotiques majeurs. Une plus grande intégration logicielle élargit également le besoin de cybersécurité fiable, de gouvernance des données et de support de réentraînement.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Cadres de sécurité et de responsabilité fragmentés | -2.4% | Mondial, plus aigu en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts élevés d'intégration initiale et de modernisation | -2.1% | Mondial, plus aigu dans les marchés à forte proportion de PME en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Rareté des cas limites spécifiques aux tâches pour l'entraînement | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Surface d'attaque cyber-physique dans les flottes connectées | -1.0% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cadres de sécurité et de responsabilité fragmentés
Des règles nationales différentes en matière de sécurité, de responsabilité et d'imputabilité ajoutent des coûts et des délais lorsque les prestataires déploient la même plateforme à travers les frontières. La loi européenne sur l'IA est entrée en pleine applicabilité en août 2026 et définit des obligations pour les systèmes à haut risque, notamment la supervision humaine, les registres d'incidents et les évaluations des droits fondamentaux. La directive européenne sur la responsabilité du fait des produits étend la responsabilité stricte aux logiciels pilotés par l'IA et doit être transposée en droit national avant le 9 décembre 2026. Le retrait de la proposition de directive européenne sur la responsabilité en matière d'IA début 2025 a laissé la responsabilité civile fondée sur la faute non résolue au niveau de l'UE.[3] Des normes telles que l'IEC 61508 et l'ISO 13849 fournissent des points de référence utiles, mais les prestataires doivent encore les appliquer dans des contextes juridiques distincts. Le marché de l'IA pour les machines autonomes pourrait favoriser les entreprises qui disposent déjà de processus de sécurité, d'une expérience en matière de certification et de contrôles système documentés.
Coûts élevés d'intégration initiale et de modernisation
Le principal obstacle en termes de coûts provient souvent de l'ingénierie, de la configuration de la sécurité, de l'intégration des systèmes de contrôle et de la mise en service plutôt que de l'équipement lui-même. Les robots polyvalents peuvent coûter entre 15 000 USD et 250 000 USD par unité, et le retour sur investissement lors des premiers déploiements peut dépasser 2 ans. Chaque site peut nécessiter une conception de disposition, de processus, une révision de sécurité et un plan de maintenance différents. Ces exigences rendent plus difficile pour les petits et moyens fabricants de financer des projets pilotes et de les déployer ensuite à plus grande échelle. Les contrats de robotique en tant que service peuvent réduire la charge financière initiale en transférant le risque d'intégration et de disponibilité au prestataire. Cette approche exige également que les prestataires financent des actifs et maintiennent une capacité de service, ce qui favorise les entreprises disposant de bilans établis. La couverture limitée des conditions d'exploitation rares reste un problème, car les modèles doivent gérer des cas limites au-delà des entrepôts et de l'assemblage automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
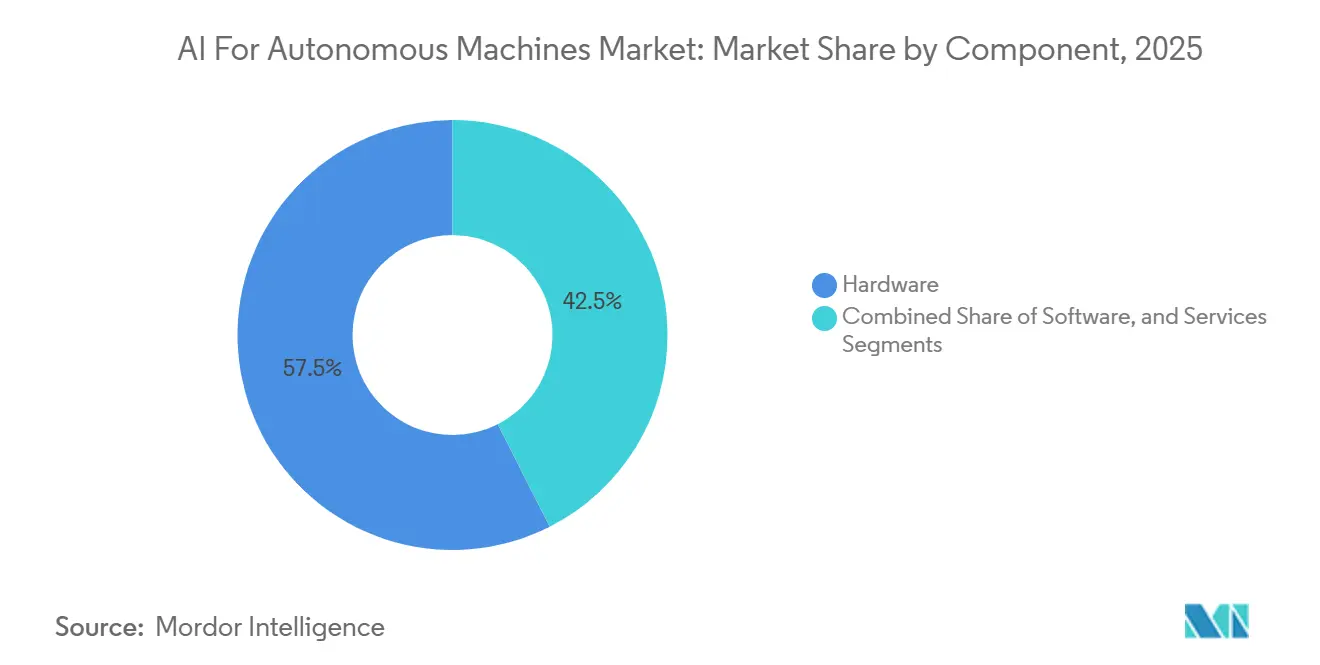
le logiciel capte une valeur marchande croissanteLe matériel représentait 57,48 % de la part de marché de l'IA pour les machines autonomes par composant en 2025. Les modules d'informatique en périphérie, les unités LiDAR, les caméras, les capteurs force-couple et les actionneurs sont restés nécessaires pour que les machines puissent percevoir et agir dans des environnements physiques. Ces achats ont soutenu la demande de matériel pour les robots d'entrepôt, les cellules industrielles, les véhicules et les équipements de terrain. Le matériel informatique local a amélioré la capacité des machines à traiter les données au point d'utilisation. Les produits Jetson de NVIDIA sont utilisés à cette fin dans les domaines de la robotique humanoïde, agricole et chirurgicale. Le sous-segment des services comprend l'installation, la maintenance, le réentraînement des modèles et le support de gestion de flotte. Il reste plus petit que le matériel et le logiciel en termes absolus, mais il croît avec la base installée de machines. Les prestataires de services aident également les opérateurs à répondre aux exigences de sécurité et d'intégration des systèmes propres à chaque site. Ces activités rendent les services importants pour les déploiements répétés au sein du marché de l'IA pour les machines autonomes.
Le logiciel devrait être le composant à la croissance la plus rapide, avec un CAGR de 18,53 % jusqu'en 2031. La demande se concentre sur les modèles de fondation universels, les plateformes d'orchestration de flotte, la vision par ordinateur et les outils de simulation qui raccourcissent les cycles de développement. Le logiciel aide les opérateurs à déployer une approche de contrôle unique sur plusieurs types de machines et sites. Cela est utile lorsqu'une entreprise doit modifier des tâches sans reconstruire les systèmes mécaniques. La taille du marché de l'IA pour les machines autonomes dans le domaine du logiciel est soutenue par un glissement vers des actifs de modèles propriétaires, des données opérationnelles et des interfaces qui les connectent aux flottes. La plateforme Cosmos de NVIDIA est conçue pour combiner la génération synthétique de mondes, le raisonnement visuel et la simulation d'actions pour le développement de l'IA physique. Les entreprises de logiciels peuvent générer des revenus récurrents grâce aux mises à jour de modèles, à l'analyse et au support à distance de la gestion de flotte. Les fabricants de matériel répondent en ajoutant des logiciels, des simulations et des services de cycle de vie à leurs offres. La valeur du logiciel dépend toujours d'une intégration fiable avec les capteurs, les modules de calcul et les systèmes de sécurité physique.



Par type de machine autonome :
les robots industriels dominent le volume et les véhicules marins dominent la croissanceLes robots industriels et les cobots représentaient 40,87 % du segment par type de machine autonome en 2025. Leur base installée soutient l'assemblage de précision, le déplacement de matériaux, le soudage, l'inspection et la conduite de machines. La fabrication de semi-conducteurs et la logistique sont d'importantes sources de demande, car chacune nécessite une manipulation répétable avec une tolérance limitée aux erreurs. Les robots collaboratifs se sont étendus au-delà de l'assemblage automobile traditionnel vers des environnements de production plus variés. Les robots industriels et les cobots restent au cœur du marché de l'IA pour les machines autonomes, car ils combinent une large base installée avec une demande croissante de contrôle adaptable. Leur rôle à court terme est renforcé par les investissements dans la fabrication de puces, l'assemblage électronique et les installations d'exécution. L'adoption dépend toujours des compétences d'intégration, de la formation des travailleurs et de garanties claires concernant l'interaction homme-machine.
Les véhicules marins sans équipage devraient être le type de machine à la croissance la plus rapide, avec un CAGR de 17,92 % jusqu'en 2031. L'utilisation navale, l'inspection des énergies offshore et le suivi climatique créent une demande pour des machines capables de rester en mission pendant de plus longues périodes. La navigation guidée par l'IA aide les opérateurs à gérer les conditions maritimes changeantes et à réduire l'exposition humaine directe. La marine américaine a mis l'accent sur les grands véhicules de surface sans équipage et les véhicules sous-marins sans équipage de très grande taille dans sa planification.[4] Les véhicules aériens sans pilote continuent de servir la logistique, l'inspection des infrastructures et la reconnaissance de défense. Les véhicules terrestres sans pilote gagnent du terrain dans les ports, la logistique minière et les opérations militaires. Les robots de service, les robots de livraison, les équipements lourds autonomes, les machines agricoles et les machines humanoïdes élargissent également le marché de l'IA pour les machines autonomes. Chaque catégorie présente des exigences différentes en matière de sécurité, de détection, d'environnement et de maintenance. Cette diversité crée de la place pour des plateformes spécialisées ainsi que pour des couches d'IA communes pouvant fonctionner sur différents systèmes physiques.
Par technologie :
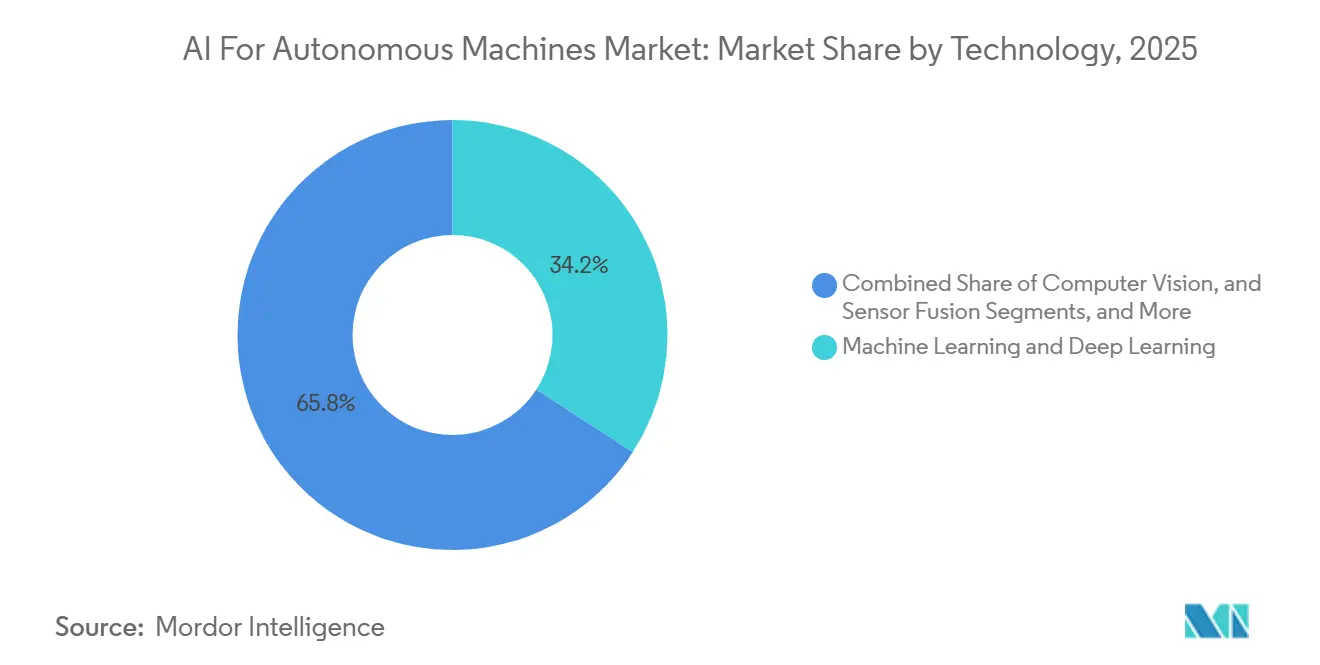
l'apprentissage automatique domine l'adoption et le LiDAR et le radar stimulent la croissanceL'apprentissage automatique et l'apprentissage profond représentaient 34,16 % du segment technologique en 2025. Les architectures de réseaux de neurones entraînées soutiennent la navigation, la classification d'objets, le séquençage des tâches et l'interprétation des données de capteurs. Leur utilisation généralisée reflète la nécessité pour les machines de reconnaître les conditions changeantes plutôt que de s'appuyer uniquement sur une logique prédéterminée. La vision par ordinateur reste largement utilisée sur de nombreux types de machines, car les caméras fournissent des informations visuelles riches à un coût pratique. La fusion de capteurs combine les entrées de caméras, LiDAR, radar et inertielles dans un modèle partagé de l'environnement. Cette approche aide à maintenir la perception lorsqu'un capteur individuel fonctionne mal. FANUC a annoncé en mai 2026 qu'il intégrerait Google Gemini Enterprise dans son système de robot IA physique. Le système est destiné à permettre aux robots d'effectuer des tâches à partir d'instructions en langage naturel et de coordonner le travail entre différents types de robots. Ce développement montre pourquoi l'apprentissage automatique reste fondamental pour le marché de l'IA pour les machines autonomes.
La perception LiDAR et radar devrait être le sous-segment technologique à la croissance la plus rapide, avec un CAGR de 16,71 % jusqu'en 2031. Ces capteurs améliorent la perception de la profondeur et aident les machines à fonctionner dans des environnements où les systèmes basés uniquement sur des caméras font face à une faible visibilité ou à des conditions météorologiques défavorables. La taille du marché de l'IA pour les machines autonomes dans le domaine du LiDAR et du radar bénéficie d'applications nécessitant une détection fiable des obstacles et une mesure des distances. Le Règlement ONU n° 157 établit les exigences pour les systèmes automatisés de maintien de voie, y compris les conditions techniques pour leur fonctionnement sûr.[5] Ce cadre réglementaire soutient l'importance d'une perception robuste dans les véhicules routiers automatisés. Le radar d'imagerie quadridimensionnel peut offrir une meilleure détection sous la pluie, le brouillard et en conditions de faible luminosité. Le LiDAR, le radar, les caméras et les capteurs inertiels fonctionnent mieux lorsqu'ils sont combinés à l'aide d'un logiciel de fusion de capteurs. Le choix de la technologie dépend du type de machine, des conditions d'exploitation, des obligations de sécurité et du coût total du système. À mesure que davantage de machines passent d'installations contrôlées à des environnements ouverts, le besoin d'une perception de haute qualité devrait augmenter.

Par secteur d'utilisation final :
l'automobile domine le volume et l'aérospatiale et la défense dominent la croissanceL'automobile représentait 23,21 % du segment des utilisateurs finaux en 2025. Le secteur utilise des robots industriels et des cobots pour l'assemblage de carrosseries, le soudage, la peinture, la manutention de composants et l'inspection qualité. Des systèmes de production bien établis donnent aux constructeurs automobiles une expérience dans l'intégration des équipements avec les contrôles de processus. L'IA peut rendre ces systèmes plus adaptables en améliorant l'inspection visuelle, la planification des tâches et la maintenance prédictive. Les équipementiers automobiles utilisent également l'automatisation pour faire face à la pression sur les coûts et à la variabilité de la production. Cette base établie fait du secteur une source majeure de volume de déploiement pour le marché de l'IA pour les machines autonomes. La production d'électronique et de semi-conducteurs est également importante, car leurs tâches exigent une manipulation de précision et une inspection fiable. Le commerce de détail et le commerce électronique utilisent des systèmes autonomes pour le stockage, le prélèvement, le tri et le flux de matériaux. La santé et la transformation alimentaire offrent des cas d'utilisation supplémentaires dans lesquels l'hygiène, la répétabilité et la sécurité des travailleurs influencent les décisions d'adoption. Ces secteurs adjacents créent de multiples voies de croissance même lorsque les cycles d'investissement automobile sont irréguliers.
L'aérospatiale et la défense devraient être le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 17,27 % jusqu'en 2031. La demande est liée à la surveillance persistante, à la logistique autonome, à l'inspection et au désir de limiter l'exposition humaine dans des environnements dangereux. Les utilisateurs de la défense ont également besoin de systèmes pouvant fonctionner avec des contrôles de sécurité et d'audit rigoureux. En décembre 2025, la CISA et ses partenaires ont publié des orientations sur l'intégration sécurisée de l'IA dans les technologies opérationnelles. Les orientations portaient sur la dérive des modèles, l'injection de commandes, les cybermenaces et d'autres risques dans les environnements opérationnels connectés. Ces exigences créent une demande pour des plateformes capables de démontrer une configuration sécurisée et des enregistrements fiables. L'agriculture et l'exploitation minière sont incluses dans d'autres secteurs d'utilisation finale et offrent d'autres applications pour les équipements lourds autonomes et les opérations de précision. L'infrastructure agricole du Brésil et les opérations minières profondes d'Afrique du Sud représentent des environnements où l'inspection à distance et la manutention de matériaux peuvent réduire l'exposition du personnel. Le secteur de l'IA pour les machines autonomes sert donc à la fois les utilisations en usine à fort volume et les environnements de terrain spécialisés.
Analyse géographique
Marché de l'IA pour les Machines Autonomes en Asie-Pacifique
L'Asie-Pacifique représentait 42,47 % du marché de l'IA pour les machines autonomes en 2025. La région combine une grande capacité de fabrication, un soutien gouvernemental à l'automatisation et une demande soutenue de la production électronique. Le Japon a enregistré des commandes intérieures de robots de 218 987 unités en 2025, en hausse de 20 % par rapport à l'année précédente. La valeur des commandes correspondantes a augmenté de 25,7 % pour atteindre 1,05 billion JPY, soit l'équivalent de 6,88 milliards USD. Les perspectives du Japon pour 2026 prévoient une augmentation de 16,7 % des revenus des commandes pour atteindre 1,22 billion JPY, soit l'équivalent de 8,03 milliards USD. Le cadre politique Society 5.0 du Japon et les normes de certification de la robotique en Chine peuvent raccourcir les processus de certification et soutenir les achats locaux. L'Inde développe l'utilisation de robots mobiles autonomes dans l'exécution du commerce électronique et la fabrication électronique. Le Vietnam, la Thaïlande et la Malaisie augmentent également l'adoption de robots collaboratifs à mesure que la production électronique se développe.
Marché de l'IA pour les Machines Autonomes en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe forment le deuxième grand groupe régional, bien que leurs moteurs de demande diffèrent. L'adoption en Amérique du Nord est concentrée dans la logistique, l'automobile et la défense, soutenue par les achats de systèmes sans pilote et les investissements privés dans les infrastructures d'exécution. Amazon a prévu des dépenses d'investissement supérieures à 200 milliards USD en 2026, avec les infrastructures d'exécution autonomes parmi ses principaux domaines d'investissement. Le Canada et le Mexique bénéficient de l'intégration de la chaîne d'approvisionnement automobile et du rapprochement des sources d'approvisionnement. L'Europe présente des perspectives plus mitigées, car la faiblesse du secteur automobile a affecté certains investissements dans les robots. L'Allemagne a enregistré 27 000 installations de robots en 2024, soit une baisse de 5 % par rapport à l'année précédente.[6] Les réglementations européennes créent une demande pour des plateformes certifiées et documentées, ce qui peut favoriser les fournisseurs expérimentés. Ce contexte soutient les systèmes conformes, mais augmente les exigences administratives pour les nouveaux fournisseurs sur le marché de l'IA pour les machines autonomes.
Marché de l'IA pour les Machines Autonomes au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 16,84 % jusqu'en 2031. La croissance est concentrée aux Émirats arabes unis et en Arabie saoudite, où la diversification industrielle et les programmes de villes intelligentes soutiennent la logistique autonome, l'inspection dans la construction et la robotique de santé. L'Autorité saoudienne des aliments et des médicaments a publié des exigences relatives à l'enregistrement des dispositifs médicaux qui définissent le cadre réglementaire applicable aux équipements d'automatisation hospitalière. Les plateformes logistiques de Dubaï, Djeddah et Dammam développent des opérations de flottes autonomes en avance sur plusieurs sites voisins. L'Afrique et l'Amérique du Sud demeurent des régions à un stade précoce pour le marché de l'IA pour les machines autonomes. Le marché de l'IA pour les machines autonomes dans ces régions dépend des infrastructures, de l'accès aux services et des conditions d'exploitation locales. Le Brésil offre des applications pour l'agriculture de précision et la manutention automatisée des matériaux. Les opérations minières profondes en Afrique du Sud créent une demande pour des systèmes d'inspection et de manutention qui réduisent l'exposition dans les environnements souterrains.
Paysage concurrentiel
Concentration du Marché
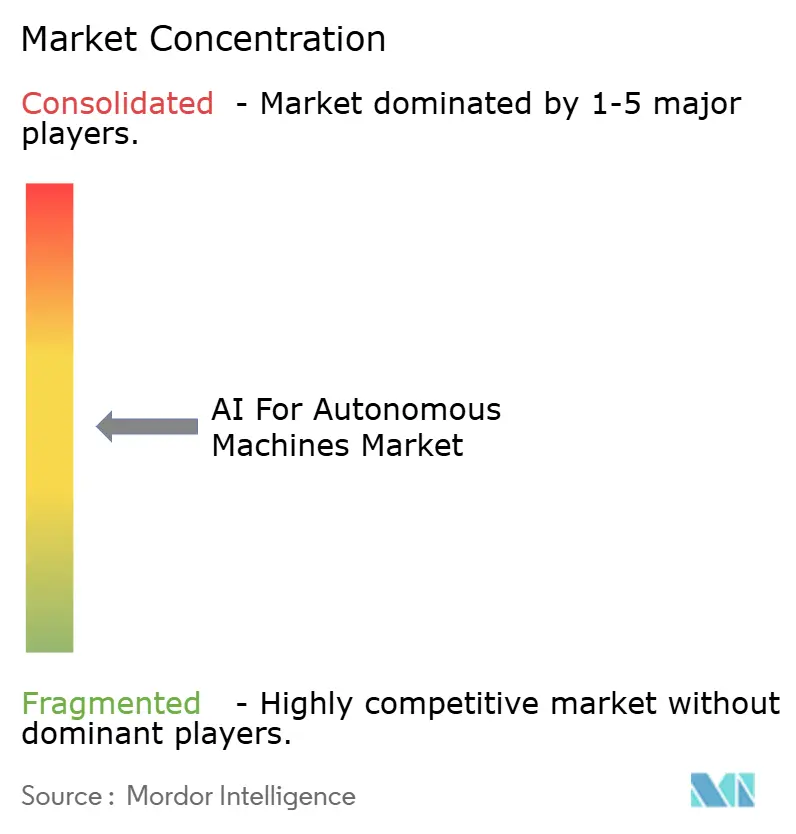
Le marché de l'IA pour les machines autonomes est modérément concentré aux niveaux du calcul et des plateformes, tandis que les spécialistes des machines, les intégrateurs et les fournisseurs de logiciels applicatifs restent compétitifs. NVIDIA occupe une position importante grâce aux modules de calcul Jetson, à la pile de simulation Isaac et aux modèles de fondation universels Cosmos. En juin 2026, Halos for Robotics a lancé des outils de sécurité combinés et un support d'inspection orienté certification pour les systèmes d'IA physique. NVIDIA a déclaré que le programme s'appuie sur plus de 18 600 années d'expérience en ingénierie dans le développement de la sécurité des véhicules autonomes. L'approche de sécurité de l'entreprise aborde les voies de certification IEC 61508, ISO 13849 et ISO/IEC TS 22440. Cette approche offre aux fournisseurs et aux opérateurs une voie commune pour les tests et la validation. Les fournisseurs de puces se font également concurrence par les performances, la consommation d'énergie, les outils logiciels et les partenariats avec les fabricants de machines. Cette couche peut influencer la rapidité avec laquelle les nouvelles conceptions de robots atteignent un usage commercial.
Les fabricants de robots industriels ajoutent des logiciels d'IA, des simulations et l'orchestration de flotte pour protéger les marges et soutenir des déploiements plus importants. KUKA a déployé sa plateforme de gestion de l'automatisation en production automobile nord-américaine réelle chez KUKA Toledo Production Operations dans l'Ohio en juillet 2026. La plateforme s'est initialement concentrée sur les robots mobiles autonomes dans une installation produisant plus de 300 carrosseries de véhicules par jour. ABB utilise la mise en service virtuelle avec NVIDIA Omniverse via RobotStudio HyperReality. De tels investissements aident les fabricants à simuler les agencements et les changements de processus avant l'installation des équipements. Cela peut réduire le risque de mise en œuvre pour les clients disposant de sites complexes. KUKA, ABB, FANUC, Yaskawa Electric et Boston Dynamics se font donc concurrence par leurs capacités logicielles ainsi que par leurs performances mécaniques. Le marché de l'IA pour les machines autonomes récompense les entreprises capables de connecter les équipements physiques à un support de cycle de vie fiable. Le marché de l'IA pour les machines autonomes récompense également les fournisseurs qui gèrent les mises à jour et les exigences de sécurité tout au long du cycle de vie des équipements.
La concurrence s'étend également de la technologie automobile à la robotique polyvalente et aux systèmes humanoïdes. Mobileye a annoncé en janvier 2026 un accord définitif pour acquérir Mentee Robotics pour 900 millions USD, dont 612 millions USD en espèces et jusqu'à 26,2 millions d'actions de classe A de Mobileye. FANUC a annoncé une collaboration avec Google en mai 2026 pour ajouter Gemini Enterprise à son système de robot IA physique. Boston Dynamics a également annoncé un partenariat avec Google DeepMind pour apporter des capacités de modèles de fondation aux robots humanoïdes Atlas. Ces mouvements montrent l'importance des modèles d'IA capables de fonctionner sur différentes tâches et formes physiques. Les entreprises disposant de processus de sécurité certifiés, d'un déploiement indépendant du matériel et de services de données de flotte récurrents sont mieux positionnées pour servir des clients complexes. Le secteur de l'IA pour les machines autonomes reste ouvert aux spécialistes, car les systèmes sous-marins, les équipements agricoles et les plateformes chirurgicales nécessitent une connaissance approfondie des applications.
Leaders du secteur de l'IA pour les machines autonomes
-
NVIDIA Corporation
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Yaskawa Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA pour les machines autonomes Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Siemens AG
- Microsoft Corporation
- IBM Corporation
- Alphabet Inc.
- Amazon.com, Inc.
- Mobile Industrial Robots A/S
- Zebra Technologies Corporation
- Locus Robotics Corporation
- Geek+ Technology Co., Ltd.
- Boston Dynamics, Inc.
- SoftBank Robotics Group Corp.
- OMRON Corporation
- Honeywell International Inc.
- Caterpillar Inc.
- Deere & Company
- Qualcomm Technologies, Inc.
- Mobileye Global Inc.
Développements industriels récents dans Marché de l'IA pour les machines autonomes
- Juillet 2026 : KUKA Group a déployé sa plateforme de gestion de l'automatisation pilotée par l'IA, KUKA AMP, dans la production automobile nord-américaine en direct à KUKA Toledo Production Operations en Ohio. L'installation de 335 000 pieds carrés produit plus de 300 carrosseries de véhicules par jour. KUKA AMP se concentre initialement sur les robots mobiles autonomes et représente une application directe de l'IA physique dans la fabrication réelle à grande échelle.
- Juillet 2026 : KUKA a lancé le robot collaboratif LBR iisy sur son système d'exploitation unifié iiQKA.OS2, offrant un point d'entrée dans l'écosystème d'automatisation KUKA avec une voie claire vers la scalabilité, des scénarios collaboratifs aux environnements industriels exigeants.
- Juin 2026 : NVIDIA a lancé Halos for Robotics, le premier système de sécurité à pile complète du secteur pour l'IA physique, s'appuyant sur plus de 18 600 années-ingénieur de développement de la sécurité des véhicules autonomes et ciblant les voies de certification IEC 61508, ISO 13849 et ISO/IEC TS 22440. Le laboratoire d'inspection des systèmes d'IA NVIDIA Halos est devenu le premier programme accrédité par l'ANAB au monde pour la sécurité fonctionnelle et l'IA dans les véhicules autonomes et la robotique. Plus de 40 entreprises sont engagées, incluant des fabricants, des organismes de certification et des fournisseurs de sécurité.
- Juin 2026 : Mobileye a annoncé des plans pour établir une activité de robotaxi verticalement intégrée lancée dans une ville américaine en 2027, avec une flotte initiale de 100 véhicules autonomes. Cette initiative étend la stratégie de Mobileye de la fourniture de technologie à la propriété de flotte et aux opérations de covoiturage, en complément de son modèle fournisseur existant.
Périmètre du rapport mondial sur le marché de l'IA pour les machines autonomes
Le marché de l'IA pour les machines autonomes comprend les technologies d'intelligence artificielle, les plateformes et les solutions logicielles qui permettent aux machines de percevoir leur environnement, d'apprendre à partir de données, de prendre des décisions éclairées et de fonctionner de manière indépendante avec une intervention humaine minimale. Le marché couvre les cadres d'IA et les solutions habilitantes utilisés dans les véhicules autonomes, les robots mobiles, les drones, les équipements industriels et d'autres machines intelligentes déployées dans les secteurs de la fabrication, de la logistique, de l'agriculture, des soins de santé et de la défense.
Le rapport sur le marché de l'IA pour les machines autonomes est segmenté par composant (matériel, logiciel et services), type de machine autonome (véhicules terrestres sans pilote, véhicules aériens sans pilote, véhicules marins sans pilote, robots industriels et cobots, et autres types de machines autonomes), technologie (apprentissage automatique et apprentissage profond, vision par ordinateur, perception LiDAR et radar, fusion de capteurs et autres technologies), secteur d'utilisation final (automobile, électronique et semi-conducteurs, commerce de détail et e-commerce, soins de santé, alimentation et boissons, aérospatiale et défense, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Véhicules terrestres sans pilote |
| Véhicules aériens sans pilote |
| Véhicules marins sans pilote |
| Robots industriels et cobots |
| Autres types de machines autonomes (robots de service et de livraison, équipements lourds autonomes et machines agricoles, robots humanoïdes et polyvalents) |
| Apprentissage automatique et apprentissage profond |
| Vision par ordinateur |
| Perception LiDAR et radar |
| Fusion de capteurs |
| Autres technologies |
| Automobile |
| Électronique et semi-conducteurs |
| Commerce de détail et e-commerce |
| Soins de santé |
| Alimentation et boissons |
| Aérospatiale et défense |
| Autres secteurs d'utilisation final (agriculture et exploitation minière, énergie et services publics) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de machine autonome | Véhicules terrestres sans pilote | |
| Véhicules aériens sans pilote | ||
| Véhicules marins sans pilote | ||
| Robots industriels et cobots | ||
| Autres types de machines autonomes (robots de service et de livraison, équipements lourds autonomes et machines agricoles, robots humanoïdes et polyvalents) | ||
| Par technologie | Apprentissage automatique et apprentissage profond | |
| Vision par ordinateur | ||
| Perception LiDAR et radar | ||
| Fusion de capteurs | ||
| Autres technologies | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Commerce de détail et e-commerce | ||
| Soins de santé | ||
| Alimentation et boissons | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation final (agriculture et exploitation minière, énergie et services publics) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'IA pour les machines autonomes ?
La taille du marché de l'IA pour les machines autonomes devrait s'étendre de 11,72 milliards USD en 2025 à 14,01 milliards USD en 2026, et atteindre 29,47 milliards USD d'ici 2031, enregistrant un CAGR de 16,03 % entre 2026 et 2031.
Quels sont les facteurs qui stimulent l'adoption des machines autonomes ?
L'automatisation de la préparation des commandes en e-commerce, la baisse des coûts du calcul en périphérie, les pénuries de main-d'œuvre et les besoins de fabrication flexible augmentent la demande de systèmes dotés d'IA.
Quel composant connaît la croissance la plus rapide dans les systèmes autonomes dotés d'IA ?
Le logiciel devrait connaître la croissance la plus rapide avec un CAGR de 18,53 % jusqu'en 2031, soutenu par la demande en simulation, en orchestration de flotte et en modèles d'IA.
Quel type de machine présente les meilleures perspectives de croissance ?
Les véhicules marins sans pilote devraient croître à un CAGR de 17,92 % jusqu'en 2031, portés par les applications navales, offshore et de surveillance.
Quel secteur d'utilisation final se développe le plus rapidement ?
L'aérospatiale et la défense devraient progresser à un CAGR de 17,27 % jusqu'en 2031, les utilisateurs recherchant une surveillance autonome, une logistique et des opérations plus sûres.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient devrait croître à un CAGR de 16,84 % jusqu'en 2031, soutenu par la diversification industrielle et les investissements dans les villes intelligentes.