
Marktgröße und Marktanteil im Bereich virtuelle Realität (VR) für Unternehmensschulungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.64 Milliarden US-Dollar |
| Marktgröße (2031) | 41.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für virtuelle Realität (VR) für Unternehmensschulungen von Mordor Intelligence
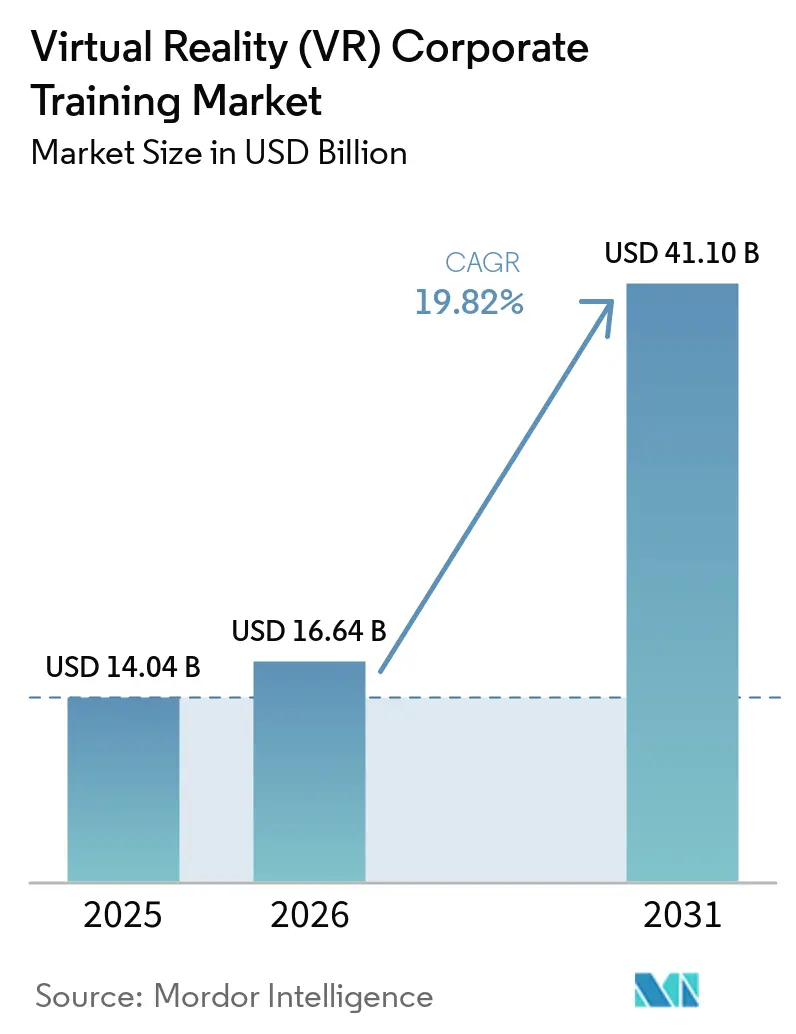
Die Marktgröße für virtuelle Realität (VR) für Unternehmensschulungen wurde im Jahr 2025 auf 14,04 Milliarden USD geschätzt und soll von 16,64 Milliarden USD im Jahr 2026 auf 41,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,82 % während des Prognosezeitraums (2026–2031). Teams zur Personalentwicklung behandeln immersives Training nun als produktionsreife Schicht, da messbare Schulungsergebnisse in Betriebsumgebungen dokumentiert werden, nicht nur in Pilotprojekten. Eine Studie aus dem Jahr 2025 in Scientific Reports ergab, dass Industriearbeiter, die durch VR geschult wurden, das Sicherheitsbewusstsein um 30 %, das Sicherheitswissen um 25 % und das Risikobewusstsein um 30 % im Vergleich zu herkömmlichen Methoden verbesserten. Dieser Vorteil verkürzt die Beschaffungszyklen in industriellen, gesundheitlichen und verteidigungsbezogenen Umgebungen, in denen Arbeitgeber prüfbare Leistungsnachweise und eine schnellere Kompetenzentwicklung wünschen. Der Markt für virtuelle Realität (VR) für Unternehmensschulungen profitiert auch von der Cloud-Bereitstellung, skalierbarem Content-Management und KI-gestützter Szenarienerstellung, die Unternehmen dabei helfen, von isolierten Einsätzen zu wiederholbaren Programmen überzugehen. Regulatorische Vorsicht bei biometrischen Daten und lange IT-Validierungszyklen verlangsamen noch immer einige Einführungen, doch Arbeitskräftemangel, verteilte Betriebsabläufe und der Bedarf an sichereren Schulungsumgebungen stützen die Nachfrage weiterhin.
Wichtigste Erkenntnisse des Berichts
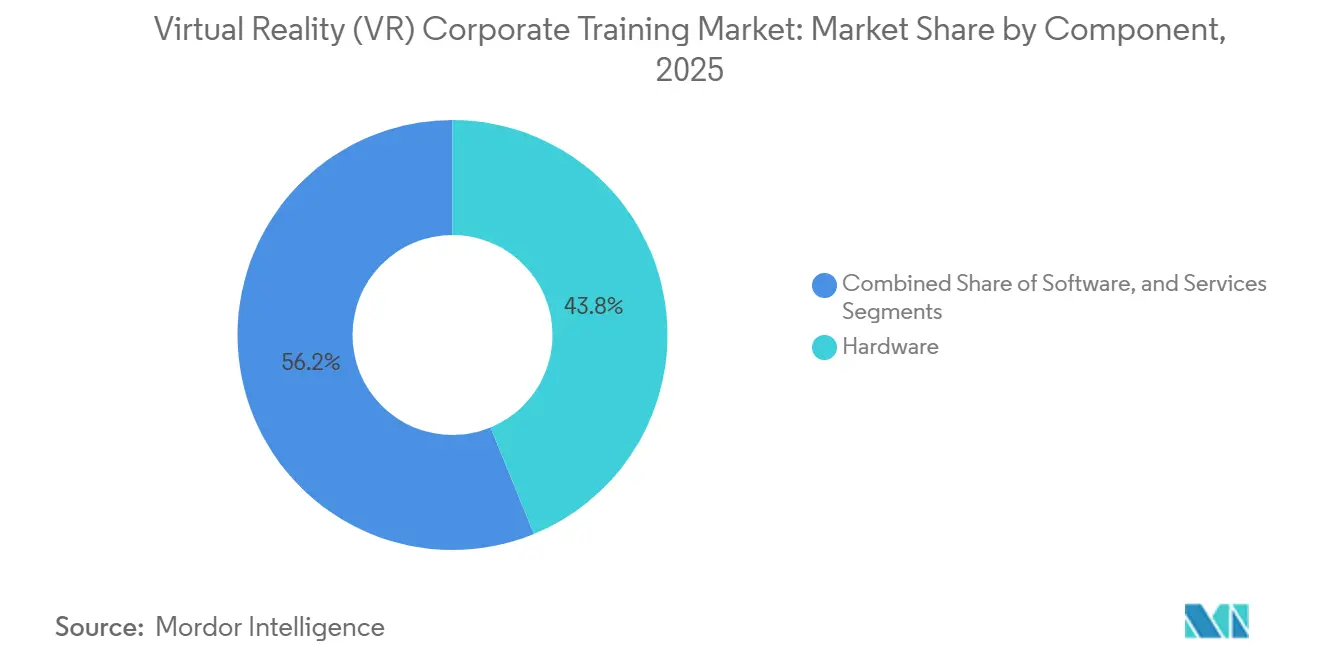
- Nach Komponente führte Hardware mit einem Anteil von 43,81 % am Markt für virtuelle Realität (VR) für Unternehmensschulungen im Jahr 2025, während Software bis 2031 mit einer CAGR von 22,42 % wachsen soll.
- Nach Bereitstellungsmodus hielt die cloudbasierte Bereitstellung im Jahr 2025 einen Anteil von 58,62 % am Markt für virtuelle Realität für Unternehmensschulungen, während die hybride Bereitstellung bis 2031 mit der höchsten CAGR von 21,36 % wachsen soll.
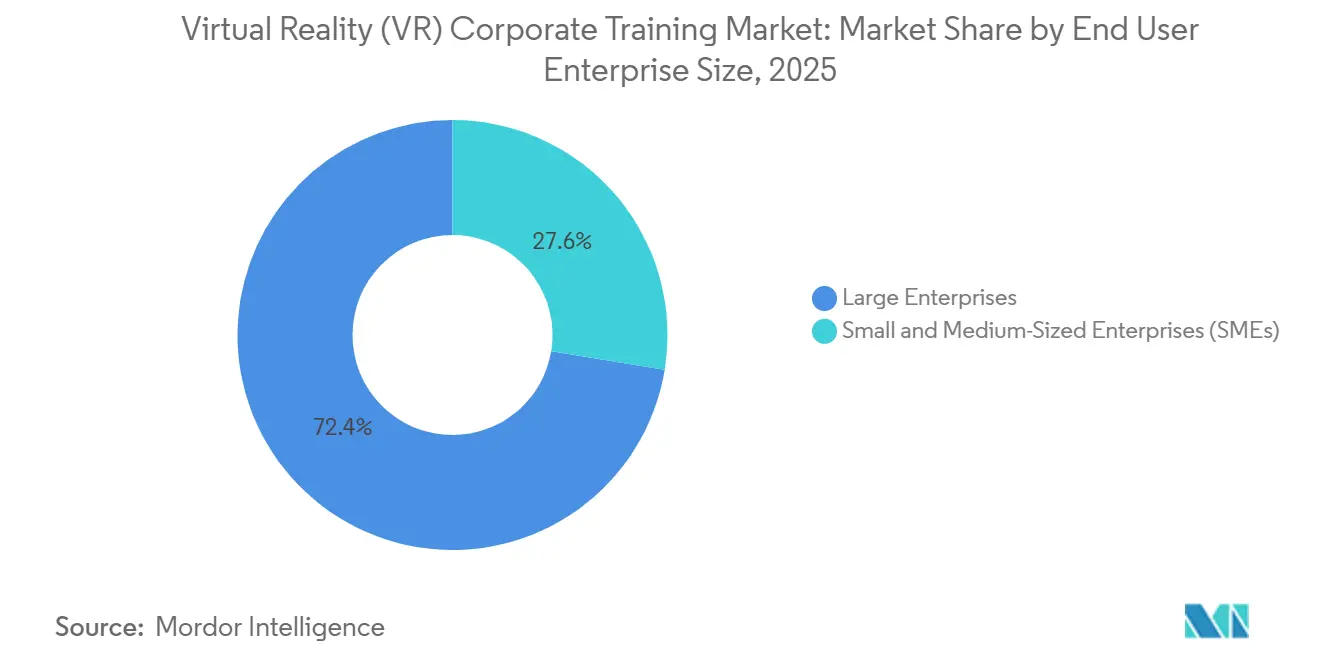
- Nach Endnutzer-Unternehmensgröße entfielen im Jahr 2025 72,41 % des Marktanteils auf Großunternehmen, während KMU bis 2031 im Markt für VR-Unternehmensschulungen mit einer CAGR von 23,12 % wachsen sollen.
- Nach Schulungstyp entfiel im Jahr 2025 ein Anteil von 28,91 % auf Sicherheits- und Compliance-Schulungen, während Soft-Skills- und Führungskräfteschulungen bis 2031 mit einer CAGR von 24,61 % wachsen sollen.
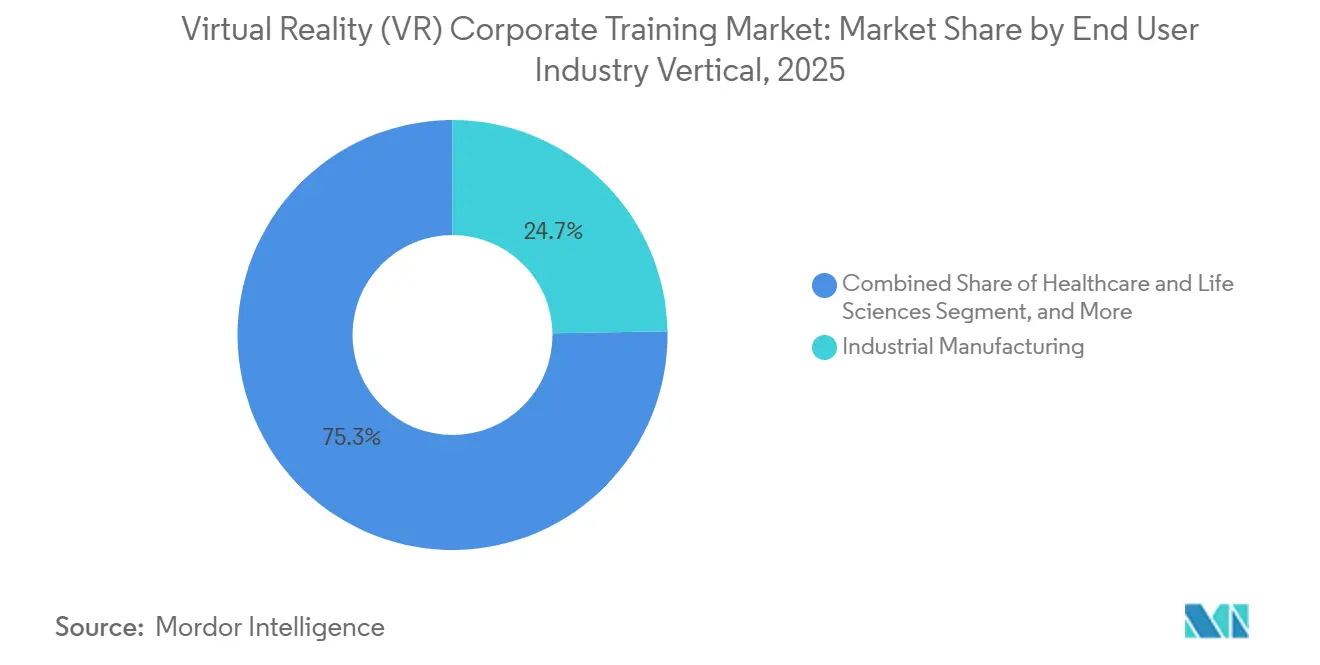
- Nach Endnutzer-Branchenvertikale hielt die industrielle Fertigung im Jahr 2025 einen Anteil von 24,72 % am Markt für virtuelle Realität (VR) für Unternehmensschulungen, während Gesundheitswesen und Biowissenschaften bis 2031 mit einer CAGR von 25,21 % wachsen sollen.
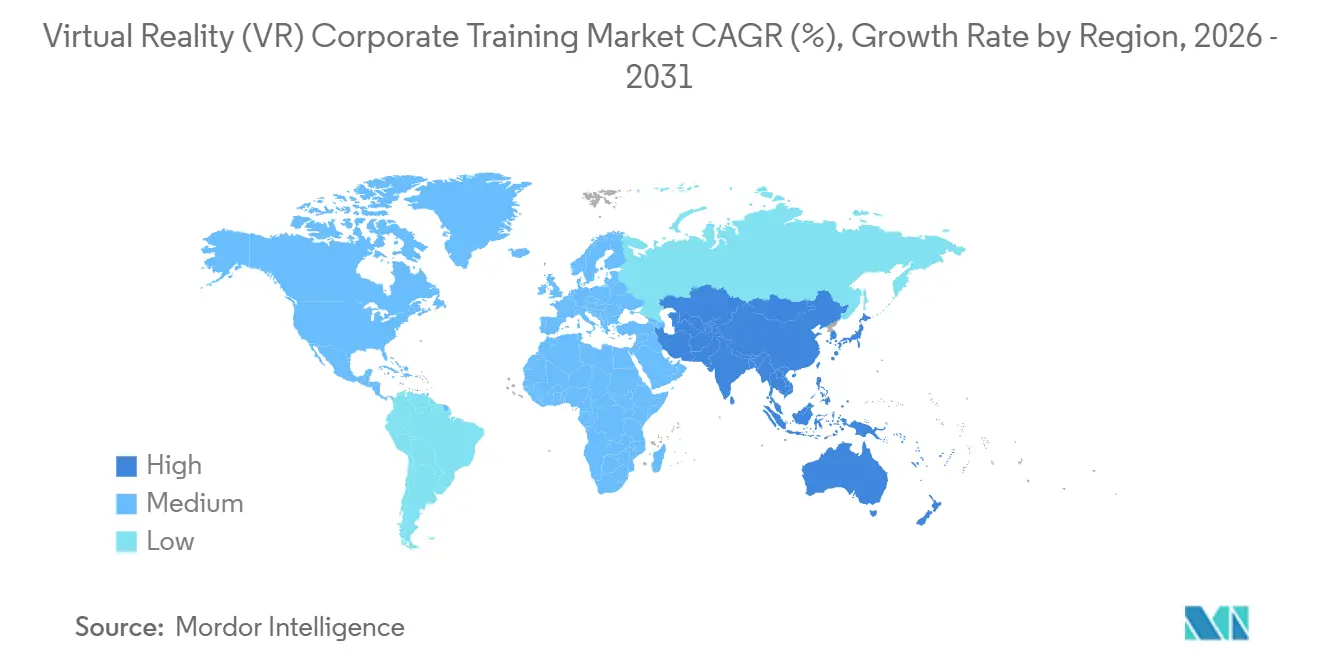
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,51 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 23,81 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachgewiesene Reduzierung der Schulungszeit und der Fehlerquoten | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an sicherer Simulation in risikoreichen Arbeitsabläufen | +2.8% | Global, Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Standardisierung von Schulungen für verteilte Belegschaften | +2.4% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Bereitstellungshürden durch eigenständige Headsets und Cloud-Bereitstellung | +2.2% | Global, Schwerpunkt im asiatisch-pazifischen Raum und in KMU-dichten Märkten | Kurzfristig (≤ 2 Jahre) |
| KI-generierte Szenarienerstellung zur Reduzierung von Rückständen bei benutzerdefinierten Inhalten | +1.9% | Nordamerika und Europa, asiatisch-pazifischer Raum im Entstehen | Mittelfristig (2–4 Jahre) |
| Prüfungsfähige Kompetenztelemetrie zur Unterstützung der regulierten Kompetenzsicherung | +1.5% | Nordamerika und Europa (regulierte Branchen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachgewiesene Reduzierung der Schulungszeit und der Fehlerquoten
Im Markt für virtuelle Realität (VR) für Unternehmensschulungen steigt die Akzeptanz am schnellsten, wenn Arbeitgeber immersives Lernen mit einer schnelleren Kompetenzentwicklung verknüpfen können. Eine Überprüfung aus dem Jahr 2025, die 37 begutachtete Studien umfasste, ergab, dass VR-basierte Sicherheitsschulungen eine stärkere unmittelbare Wissensaneignung und Gefahrenerkennung als traditionelle Unterrichtsformate erzielten. Dieselbe Überprüfung zeigte, dass traditionelle Schulungsgruppen deklaratives Wissen über vergleichbare Zeiträume hinweg viel schneller verloren, was den Wert von VR über die Sitzung hinaus unterstreicht. Eine separate Studie aus dem Jahr 2025 ergab, dass Industriearbeiter nach VR-Schulungen das Sicherheitsbewusstsein um 30 %, das Sicherheitswissen um 25 % und das Risikobewusstsein um 30 % verbesserten. Berichte zeigten auch, dass die durchschnittliche Schulungsdauer in Unternehmensanwendungsfällen von 120 Minuten im Unterrichtsformat auf 30 Minuten mit VR sank. Diese Kombination aus kürzerer Schulungszeit und stärkerer Wissensspeicherung unterstützt wiederkehrende Investitionen, wenn Organisationen eine wiederholte Zertifizierung für große Belegschaften benötigen.[1]
Wachsender Bedarf an sicherer Simulation in risikoreichen Arbeitsabläufen
Der Markt für virtuelle Realität für Unternehmensschulungen hat einen klaren Anwendungsfall in risikoreichen Arbeitsabläufen, da die Praxis in der Realität Arbeitnehmer Verletzungen, Geräteschäden und Ausfallzeiten aussetzt. VR ermöglicht es Arbeitnehmern, gefährliche Aufgaben in einer kontrollierten Umgebung zu wiederholen, ohne Menschen oder Anlagen zu gefährden. Eine Studie aus dem Jahr 2025 ergab, dass 86,67 % der Experten für Lagerumgebungen VR-Sicherheitsschulungen als effektiv und realistisch bewerteten. Dieselbe Studie ergab, dass 75 % der Befragten VR-Sicherheitsschulungen als kosteneffektiv betrachteten. Eine weitere Studie aus dem Jahr 2025 zeigte auch messbare Verbesserungen im Sicherheitsbewusstsein und Risikobewusstsein bei Industriearbeitern, die mit VR geschult wurden. Da Arbeitgeber in Logistik, Fertigung und Bauwesen sicherere Übungsmethoden suchen, rückt immersive Simulation immer näher an den Kern des Marktes für virtuelle Realität für Unternehmensschulungen heran.[2]
Standardisierung von Schulungen für verteilte Belegschaften
Der Markt für VR-Unternehmensschulungen profitiert auch vom Bedarf, denselben Schulungsstandard für große, verteilte Belegschaften bereitzustellen. Traditionelle Methoden variieren oft je nach Standort, Qualität des Ausbilders und Schichtzeiten, was die Inhaltskonsistenz und die Strenge der Bewertung schwächt. VR reduziert diese Variation, da jeder Lernende dasselbe Szenario, dieselben Eingabeaufforderungen und dieselbe Bewertungslogik durchläuft. Ein Unternehmen nutzte VR-Sicherheitssimulationen für mehr als 20.000 Flugbegleiter jährlich und berichtete von Einsparungen in Höhe von 14 Millionen EUR (15,26 Millionen USD) im Vergleich zu Schulungsprogrammen in realen Umgebungen. Weitere Berichte zeigen, dass Unternehmenskäufer zunehmend die Integration mit Lernsystemen wie Workday, Cornerstone und Docebo erwarten, was widerspiegelt, wie eng immersives Lernen nun mit Personalwirtschaftssystemen im Markt für virtuelle Realität (VR) für Unternehmensschulungen verknüpft ist.
Sinkende Bereitstellungshürden durch eigenständige Headsets und Cloud-Bereitstellung
Der Markt für VR-Unternehmensschulungen verzeichnet weniger Bereitstellungshindernisse, da eigenständige Headsets und Cloud-Bereitstellung den Bedarf an PC-gebundenen Setups beseitigen. Organisationen können nun Schulungsflotten mit weniger Verkabelung, reduzierter Standortvorbereitung und einfacherer Gerätelogistik einführen. Cloud-Plattformen ermöglichen es Teams auch, Inhalte über verteilte Headset-Flotten zu aktualisieren, ohne an jedem Standort manuell neu zu installieren. Ein Anbieter berichtete, dass sein Builder-Tool die für die Entwicklung benutzerdefinierter VR-Module erforderliche Zeit durch KI-gestützte Zusammenstellung um 93 % reduzierte. Es wurde auch festgestellt, dass viele standardmäßige prozedurale Schulungsmodule nun in den Bereich von 5.000 bis 15.000 USD fallen, anstatt im sechsstelligen Bereich für benutzerdefinierte Entwicklungen zu liegen. Geringere Einrichtungshürden erweitern den adressierbaren Markt für virtuelle Realität für Unternehmensschulungen, insbesondere bei Käufern, die die Einführung zuvor aufgrund von Kosten und IT-Aufwand verzögert hatten.[3]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für benutzerdefinierte Inhalte, Integration und Flotteneinführung | -2.5% | Global | Mittelfristig (2–4 Jahre) |
| Bewegungskrankheit, Headset-Ermüdung und Hygienebeschränkungen bei wiederholtem Einsatz | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Biometrische und KI-Governance-Prüfung von Blickerfassung, Sprache und Verhaltensdaten | -1.3% | Nordamerika und Europa (DSGVO, EU-KI-Gesetz) | Mittelfristig (2–4 Jahre) |
| Beschaffungsverzögerungen durch Anforderungen an Cybersicherheit und Identitätsstapel-Validierung | -0.9% | Nordamerika und Europa (strenge IT-Governance) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für benutzerdefinierte Inhalte, Integration und Flotteneinführung
Der Markt für virtuelle Realität (VR) für Unternehmensschulungen sieht sich noch immer mit Zurückhaltung konfrontiert, wenn Käufer die vollen Erstjahreskosten für benutzerdefinierte Inhalte, Systemintegration und Geräteflotten bewerten. VRC berichtete, dass professionelle interaktive Module historisch gesehen 50.000 bis 200.000 USD pro abgeschlossener Inhaltsstunde erforderten, mit laufender Wartung, um Szenarien an sich ändernde Verfahren anzupassen. Dieselbe Quelle gab an, dass Programme für 100 bis 200 Nutzer im ersten Jahr zwischen 150.000 und 300.000 USD kosten können, sobald Hardware, Lizenzierung und IT-Integration einbezogen werden. Diese Belastung ist am schwersten für Organisationen mit kleinen Spezialistenteams oder seltenen Schulungen, da sich die Amortisationszeit verlängert. AutoVRse und andere No-Code-Ansätze reduzieren die Entwicklungszeit und entlasten die Kosten für benutzerdefinierte Entwicklungen, aber hochspezifische Arbeitsabläufe erfordern weiterhin Design, Validierung und interne Prozesskartierung. Aus diesem Grund führen einige Käufer im Markt für virtuelle Realität (VR) für Unternehmensschulungen Einführungen noch immer standortweise durch, anstatt sofort auf das gesamte Unternehmen auszuweiten.
Bewegungskrankheit, Headset-Ermüdung und Hygienebeschränkungen bei wiederholtem Einsatz
Der Markt für VR-Unternehmensschulungen wird auch durch Bewegungskrankheit, Headset-Ermüdung und Hygieneprobleme bei Programmen mit wiederholtem Einsatz eingeschränkt. Eine arXiv-Studie aus dem Jahr 2026 ergab, dass VR-induzierte Cyberkrankheit den Speichelkortisolspiegel bis zu 90 Minuten nach der Exposition erhöhte und die Arbeitsgedächtnisleistung verringerte. Das ist in der Luftfahrt, der Chirurgie und bei Schwermaschinenbereichen von Bedeutung, da die Schulungssitzung selbst die kurzfristige Einsatzbereitschaft beeinflussen kann. VRC berichtete, dass 20 % bis 40 % der Nutzer bei Szenarien mit künstlicher Fortbewegung erhebliche Beschwerden erleben, während 5 % bis 15 % kontinuierliche Bewegung als unerträglich empfinden. Programme mit gemeinsam genutzten Headsets erfordern auch Reinigung, Wechsel der Gesichtspolster und Anpassungen des Augenabstands, was die Wechselzeit zwischen Lernenden erhöht. Diese Reibungspunkte stoppen die Einführung nicht, veranlassen aber Anbieter im Markt für virtuelle Realität für Unternehmensschulungen, kürzere Sitzungen, besseres Szenariodesign und eine diszipliniertere Geräteverwaltung zu bevorzugen.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Skalierung trifft auf Software-GeschwindigkeitHardware erfasste im Jahr 2025 43,81 % des Marktanteils für virtuelle Realität (VR) für Unternehmensschulungen, was die Kosten für den Aufbau von Unternehmensflotten in Organisationen mit mehreren Standorten widerspiegelte. Eigenständige Headsets führten die meisten neuen Einsätze an, da sie die Einrichtungskomplexität reduzierten und den Eigentumsaufwand für Käufer senkten. Kabelgebundene Systeme behielten eine Premiumrolle in der chirurgischen, luftfahrtbezogenen und verteidigungsbezogenen Schulung, wo eine höhere visuelle Wiedergabetreue noch immer wichtig war. Controller, Tracker und haptische Werkzeuge gewannen in der Wartungs- und Gerätesimulation an Relevanz, da sie Interaktion hinzufügten, was den prozeduralen Realismus verbesserte. Der Markt für virtuelle Realität (VR) für Unternehmensschulungen blieb beim ersten Einsatz hardwarelastig, auch wenn Käufer planten, die Wertschöpfung im Laufe der Zeit auf Software zu verlagern.
Software soll von 2026 bis 2031 mit einer CAGR von 22,42 % wachsen und ist damit die am schnellsten wachsende Komponente im Markt für virtuelle Realität (VR) für Unternehmensschulungen. Die Verlagerung erfolgt von der maßgeschneiderten Engine-Entwicklung hin zu No-Code-Autorenwerkzeugen, die es internen Lernteams ermöglichen, Module schneller zu erstellen. Cloud-Content-Management, Verhaltensanalysen und LMS-Integration werden zu grundlegenden Softwareanforderungen statt zu optionalen Ergänzungen. Eine Studie aus dem Jahr 2026 in Virtual Reality ergab, dass KI-LLM-integriertes VR-Training Standard-VR bei der Wissensaneignung, der Retention nach einer Woche und der Selbstwirksamkeit der Lernenden übertraf. Dienstleistungen bleiben in der VR-Unternehmensschulungsbranche wichtig, da viele Unternehmen noch immer externe Unterstützung für die Entwicklung benutzerdefinierter Szenarien, die Einführungsplanung und den verwalteten Betrieb benötigen.

Nach Bereitstellungsmodus:
Cloud führt, Hybrid gewinntDie cloudbasierte Bereitstellung erfasste im Jahr 2025 58,62 % des Marktes für virtuelle Realität (VR) für Unternehmensschulungen und unterstrich eine starke Präferenz für skalierbares Content-Management. Die Cloud-Bereitstellung hilft Organisationen, aktualisierte Module ohne Neuinstallation der Geräte an jedem Standort an globale Headset-Flotten zu übertragen. Dieser Vorteil ist am wichtigsten in Compliance-Programmen, wo veraltete Inhalte Auditprobleme verursachen können. Vor-Ort-Einsätze sind in Verteidigung, Finanzen und anderen streng kontrollierten Umgebungen noch immer relevant, die eine stärkere Datenspeicherung oder isolierte Systeme erfordern. Der Markt für virtuelle Realität für Unternehmensschulungen hat daher Cloud bevorzugt, wo Skalierung und Aktualisierungsgeschwindigkeit wichtig sind, während Vor-Ort-Optionen für Anwendungsfälle mit höherer Kontrolle erhalten bleiben.
Die hybride Bereitstellung soll bis 2031 im Markt für virtuelle Realität (VR) für Unternehmensschulungen mit einer CAGR von 21,36 % wachsen. Dieses Modell kombiniert Cloud-skalierte Verteilung mit lokalen Identitätskontrollen und lokaler Handhabung sensibler Leistungsdaten. Dieses Gleichgewicht gewinnt an Relevanz, da Arbeitgeber überprüfen, wie Blickerfassung, Sprache und Verhaltensdaten in die DSGVO und neuere KI-Governance-Regeln passen. Hybride Architekturen sind besonders relevant für Großunternehmen, die ein zentralisiertes Content-Management wünschen, ohne auf strengere interne Sicherheitsabläufe zu verzichten. Bereitstellungsentscheidungen im Markt für virtuelle Realität (VR) für Unternehmensschulungen werden daher mehr durch Datenschutz-Governance und Unternehmens-IT-Richtlinien als durch Gerätetyp oder Bandbreite geprägt.
Nach Endnutzer-Unternehmensgröße:
Großunternehmen als Anker, KMU beschleunigenGroßunternehmen entfielen im Jahr 2025 auf 72,41 % der Ausgaben, was den Markt für virtuelle Realität (VR) für Unternehmensschulungen in Organisationen mit breiteren Einführungsbudgets verankerte. Diese Käufer konnten die Kosten für Headset-Flotten, Integrationsarbeiten und internes Change-Management an vielen Standorten absorbieren. Sie verfügten auch über das Personal, das benötigt wurde, um Lerninhaltspipelines, Identitätssysteme und Supportprozesse nach der Bereitstellung zu verwalten. In der Praxis nutzen Großunternehmen VR, um repetitive Schulungen zu standardisieren, bei denen Qualitätsschwankungen zwischen Standorten operationelle Risiken schaffen. Ihre Größe gab dem Markt für virtuelle Realität (VR) für Unternehmensschulungen eine frühe Basis aus wiederkehrender Nachfrage und Referenzeinsätzen.
KMU sollen bis 2031 mit einer CAGR von 23,12 % wachsen und sind damit die am schnellsten wachsende Käufergruppe im Markt für virtuelle Realität (VR) für Unternehmensschulungen. Niedrigere Headset-Preise, nutzungsbasierte SaaS-Preisgestaltung und vorgefertigte Szenariobibliotheken haben drei frühe Hindernisse reduziert: Gerätekosten, Ausgaben für benutzerdefinierte Inhalte und IT-Komplexität. Diese Verschiebung ist wichtig, da kleinere Unternehmen oft dieselben Sicherheits- und Prozesskonsistenzvorteile wie Großunternehmen benötigen, aber keine langen Amortisationszeiten unterstützen können. Da Software-Tools die Inhaltserstellung vereinfachen, kann sich mehr der VR-Unternehmensschulungsbranche von maßgeschneiderten Projekten hin zu wiederholbaren Abonnementmodellen verlagern. Diese Veränderung unterstützt eine breitere Einführung in mittelständischen Betrieben, insbesondere dort, wo die Schulungsnachfrage stetig und geografisch verteilt ist.
Nach Schulungstyp:
Sicherheit dominiert, Soft Skills treiben WachstumSicherheits- und Compliance-Schulungen entfielen im Jahr 2025 auf 28,91 % der Ausgaben und waren damit der größte Anwendungsfall im Markt für virtuelle Realität (VR) für Unternehmensschulungen. Die Kategorie bleibt stark, da viele risikoreiche Verfahren in realen Umgebungen nicht wiederholt durchgeführt werden können, ohne Kosten oder Risiken einzugehen. VR macht diese Szenarien wiederholbar und hält die Schulungsumgebung dabei kontrolliert und prüfbar. Technische Abläufe, Wartung, Gerätesimulation und Einarbeitung hielten ebenfalls bedeutende Anteile, da prozedurale Aufgaben gut zu immersiven Übungen passen. Die frühe Einführung von Schulungen zur Kundeninteraktion blieb gering, obwohl bessere Avatar-Gespräche diesen Anwendungsfall erweitern.
Soft-Skills- und Führungskräfteschulungen sollen bis 2031 im Markt für virtuelle Realität (VR) für Unternehmensschulungen mit einer CAGR von 24,61 % wachsen. Mursion berichtet, dass 4 zehnminütige Simulationssitzungen messbare Verhaltensänderungen in der Führungskommunikation bewirkten und dass 90 % der Führungskräfte nach der Schulung Kompetenz in Change-Management-Gesprächen demonstrierten. Der Wachstumstreiber ist ein stärkerer Gesprächsrealismus, da KI-gestützte Avatare natürlichere Dialoge aufrechterhalten können als frühere regelbasierte Systeme. Bodyswaps zeigt auch, dass der NHS Primary Care diese Art von Schulung auf Sitzungen mit mehr als 40 Lernenden ausgeweitet hat, was signalisiert, dass das Bereitstellungsmodell über kleine Pilotprojekte hinausgeht. Infolgedessen erweitert sich der Markt für virtuelle Realität (VR) für Unternehmensschulungen von prozeduralen Anwendungsfällen hin zu Managementkommunikation, Empathie und Feedback-Schulungen.
Nach Endnutzer-Branchenvertikale:
Fertigung führt, Gesundheitswesen wächst starkDie industrielle Fertigung entfiel im Jahr 2025 auf 24,72 % des Marktes für virtuelle Realität (VR) für Unternehmensschulungen und spiegelte eine starke Nachfrage nach sicheren, wiederholbaren Prozessschulungen wider. Hersteller benötigen konsistente Montageschritte, Wartungspraktiken und Sicherheitsroutinen über mehrere Werke hinweg. Eine Studie in Scientific Reports aus dem Jahr 2025 ergab, dass VR-geschulte Industriearbeiter das Sicherheitsbewusstsein um 30 %, das Sicherheitswissen um 25 % und das Risikobewusstsein um 30 % im Vergleich zu herkömmlichen Methoden verbesserten. Diese Erkenntnisse stützen die Fertigungsnachfrage, da der Nutzen direkt mit der Werkssicherheit und der Prozesskonsistenz zusammenhängt. Der Markt für virtuelle Realität (VR) für Unternehmensschulungen zieht auch industrielle Nachfrage aus Bauwesen, Versorgungsunternehmen und Logistik, wo Betriebsfehler direkte Kosten und Sicherheitsfolgen haben.
Gesundheitswesen und Biowissenschaften sollen bis 2031 mit einer CAGR von 25,21 % wachsen und sind damit die am schnellsten wachsende Vertikale im Markt für virtuelle Realität (VR) für Unternehmensschulungen. Osso VR gibt an, dass Lernende, die auf seiner Plattform geschult wurden, 67 % weniger Anweisungen des Ausbilders benötigten und prozedurale Kompetenzwerte erzielten, die bis zu 300 % höher waren als bei traditionellen Methoden. Oxford Medical Simulation gab im März 2026 bekannt, 5 Millionen GBP (6,35 Millionen USD) gesichert zu haben, um in US-amerikanische Gesundheitssysteme zu expandieren und die KI-gestützte Szenarioentwicklung voranzutreiben. Osso VR erweiterte auch sein Angebot für die Krankenpflegeschulung im Jahr 2025, was zeigt, dass die Vertikale von spezialisierten Verfahren hin zu einer breiteren Einarbeitung an der Front verschiebt. Dies positioniert den Markt für virtuelle Realität (VR) für Unternehmensschulungen gut im Gesundheitswesen, wo Ausbildermangel und der Bedarf an Kompetenzdokumentation die Einführung verstärken.
Geografische Analyse
Markt für Virtual Reality (VR) Corporate Training in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,51 % am Markt für Virtual Reality (VR) Corporate Training und behauptete damit seine führende Position. Die Vereinigten Staaten trieben den Großteil dieser Nachfrage durch eine frühere Unternehmensadoption in den Bereichen Fertigung, Einzelhandel, Gesundheitswesen und Finanzdienstleistungen voran. Die Region profitiert zudem von einer dichten Anbieterbasis, darunter Anbieter mit Schwerpunkt auf Sicherheit, Gesundheitssimulation, Soft Skills und Unternehmensimplementierung. Diese Konzentration hilft Käufern, Anbieter zu vergleichen, schneller Pilotprojekte durchzuführen und von einem Anwendungsfall auf umfassendere Lernprogramme auszuweiten. Im Markt für Virtual Reality (VR) Corporate Training blieb Nordamerika daher der deutlichste Referenzpunkt für skalierte Unternehmensimplementierungen.
Markt für Virtual Reality (VR) Corporate Training in Europa
Europa blieb die zweitgrößte Region im Markt für Virtual Reality (VR) Corporate Training, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. NMY berichtete, dass Lufthansa Aviation Training VR-Sicherheitssimulationen für mehr als 20.000 Flugbegleiter jährlich einsetzte und dabei Einsparungen von 14 Millionen EUR (15,26 Millionen USD) gegenüber herkömmlichen Formaten erzielte. Uptale gab im April 2025 eine strategische Allianz mit VRdirect bekannt, um mehr als 350 Unternehmenskunden in Europa, Nordamerika und Asien zu bedienen, was die regionale Plattformreichweite stärkte. Europa sieht sich zudem einer strengeren Prüfung biometrischer und abgeleiteter Daten im Rahmen der DSGVO und verwandter KI-Governance-Regelungen gegenüber, was die Beschaffung verlangsamen, aber auch datenschutzorientiertes Plattformdesign begünstigen kann.
Markt für Virtual Reality (VR) Corporate Training in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 23,81 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Virtual Reality Corporate Training. Die industrielle Arbeitskräfteskala, expandierende inländische Headset-Ökosysteme und öffentliche Programme zur Weiterqualifizierung von Arbeitskräften fördern die Akzeptanz in der gesamten Region. Indien, China, Japan, Südkorea, Singapur und Australien sind gut für VR-Training geeignet, da sie große Arbeitskräftepools mit sektorspezifischen Qualifikationslücken verbinden. Der Nahe Osten erhöht ebenfalls seine Investitionen in Bau-, Energie-, Regierungs- und Verteidigungsprogramme, während Südamerika durch die Digitalisierung der Fertigung und die Modernisierung der Arbeitskräfte an Dynamik gewinnt. Afrika befindet sich noch in einer frühen Adoptionsphase, doch Anwendungsfälle in den Bereichen Bergbau, Energie und Regierung bilden eine solide Grundlage für den Markt für VR Corporate Training in Ländern wie Südafrika, Ägypten und Nigeria.
Wettbewerbslandschaft
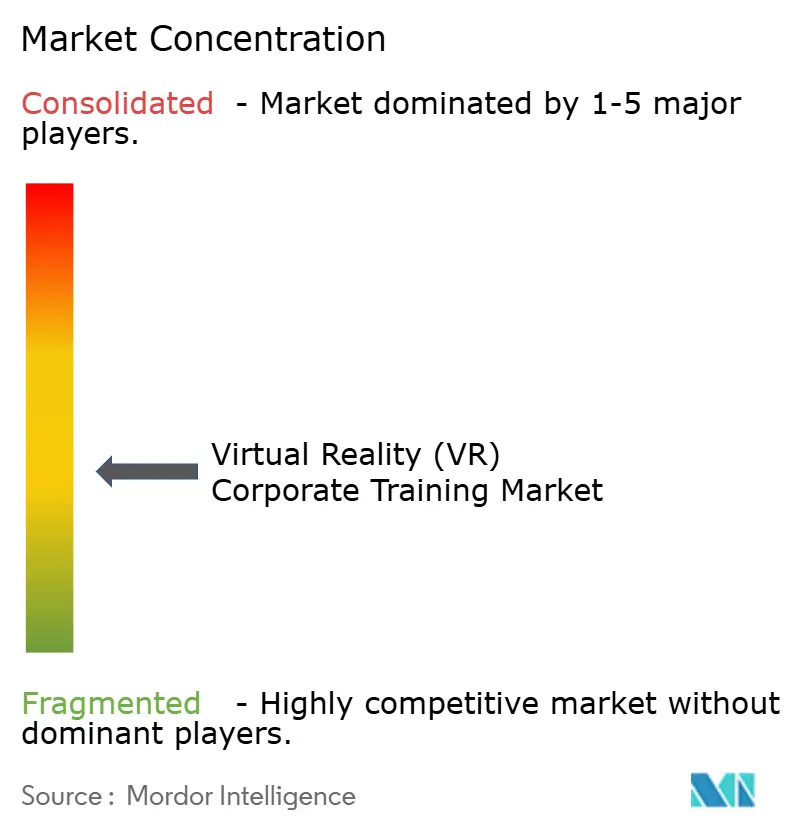
Der Markt für virtuelle Realität (VR) für Unternehmensschulungen blieb mäßig fragmentiert, mit spezialisierten Anbietern in den Bereichen Sicherheitsschulung, Soft Skills, Gesundheitssimulation, Autorenwerkzeuge und Geräteverwaltung. Kein einzelner Anbieter hielt einen dominanten segmentübergreifenden Anteil, sodass der Wettbewerb auf die Eignung nach Anwendungsfall statt auf breite Plattformkontrolle ausgerichtet war. Das Feld lässt sich in vertikale Spezialisten, horizontale Plattformanbieter und Implementierungspartner unterteilen, die immersives Lernen mit LMS- und HR-Systemen verbinden. Diese Struktur hält die Wechseloptionen für Käufer offen, erhöht aber auch den Wert von Integrationsqualität und Analysetiefe. Im Markt für virtuelle Realität (VR) für Unternehmensschulungen verlagert sich das Schlachtfeld weg von der Neuheit der Headsets hin zu messbaren Leistungsdaten und schnellerer Inhaltserstellung.
Anbieter, die früher hauptsächlich auf Inhaltsqualität konkurrierten, stehen nun unter Druck, eine sauberere Workflow-Integration und eine klarere Kompetenzverfolgung nachzuweisen. KI-gestützte Szenariogenerierung wird zunehmend zentral, da Unternehmen versuchen, Standardarbeitsanweisungen, klinische Pfade und Serviceskripte schneller in einsetzbare Module umzuwandeln. Die Finanzierung von Oxford Medical Simulation im März 2026 war auf die US-Expansion und die KI-gestützte Szenarioentwicklung ausgerichtet, was zeigt, wohin sich die Wertschöpfung in der Gesundheitsschulung verlagert. Im Markt für virtuelle Realität für Unternehmensschulungen sind Software-Schichten, die Autorenwerkzeuge, Analysen und Bereitstellung verbinden, zunehmend der entscheidende Differenzierungsfaktor.
Partnerschaften und Produkterweiterungen prägen auch die nächste Phase des Wettbewerbs. Uptale und VRdirect schlossen sich im April 2025 zusammen, um ihre Unternehmensreichweite in Europa, Nordamerika und Asien auszubauen. Osso VR ging im November 2025 eine Partnerschaft mit EBSCO ein, um Dynamic Health-Inhalte zu seiner Krankenpflegeschulungsplattform hinzuzufügen, was immersive Szenarien enger mit klinischen Referenzinhalten verknüpfte. Facilitate und VR Expert kündigten im November 2025 ebenfalls eine Partnerschaft an, um No-Code-Software mit Hardware-Versorgung in Europa und Nordamerika zu kombinieren. Diese Schritte zeigen, dass sich der Markt für VR-Unternehmensschulungen um integrierte Inhalte, Vertrieb und domänenspezifisches Fachwissen konsolidiert, anstatt nur um Hardware.
Marktführer in der Branche für virtuelle Realität (VR) für Unternehmensschulungen
-
Strivr Labs, Inc.
-
VRdirect GmbH
-
PixoVR, Corp.
-
Transfr Inc.
-
Virti Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Virtual Reality (VR) Corporate Training Unternehmen in diesem Bericht
- Strivr Labs, Inc.
- VRdirect GmbH
- PixoVR, Corp.
- Transfr Inc.
- Virti Inc.
- Mursion, Inc.
- Osso VR, Inc.
- Oxford Medical Simulation Ltd.
- FVRVS Limited, trading as FundamentalXR
- Pixaera Inc.
- JCR Group Ltd, trading as Bodyswaps
- 3spin Learning GmbH & Co. KG
- TLN Training Limited, trading as Gemba
- WorldViz, Inc.
- SimX, Inc.
- Interplay Learning, Inc.
- Humulo Virtual Reality Inc.
- Skillveri Training Solutions Pvt Ltd.
- Moth+Flame, Inc.
- Innoactive GmbH
Neueste Industrielle Entwicklungen in Markt für Virtual Reality (VR) Corporate Training
- März 2026: Oxford Medical Simulation erhielt 5 Mio. GBP von Salica Investments, um in US-amerikanische Gesundheitssysteme zu expandieren und die KI-gestützte Szenarioentwicklung voranzutreiben.
- Januar 2026: Meta beendete kommerzielle Quest-SKUs, positionierte Horizon Managed Services als kostenlos mit Support bis 2030 neu und schuf damit Unsicherheit bei der Flottenstrategieplanung.
- November 2025: Osso VR ging eine Partnerschaft mit EBSCO ein, um Dynamic Health-Inhalte zu seiner Krankenpflegeschulungsplattform hinzuzufügen; Facilitate arbeitete mit VR Expert für die Hardware-Software-Integration in den Bereichen Energie, Fertigung und Bildung zusammen.
- Oktober 2025: Osso VR startete den frühen Zugang zu Osso Nurse Training und kombinierte VR-Szenarien mit Osso Loop für Einarbeitung, Dashboards und Kompetenzverfolgung.
Globaler Berichtsumfang des Marktes für virtuelle Realität (VR) für Unternehmensschulungen
Der Markt für virtuelle Realität für Unternehmensschulungen bezieht sich auf den Einsatz immersiver Simulationstechnologien zur Bereitstellung standardisierter, skalierbarer und ansprechender Personalentwicklung. Durch die Ermöglichung risikofreier Übungen, einer schnelleren Kompetenzentwicklung und einer stärkeren Wissensspeicherung reduziert VR-Schulung Kosten und logistische Hindernisse und gewährleistet gleichzeitig Konsistenz in verteilten Teams. Dieser Markt expandiert, da Unternehmen VR in zentrale Lernsysteme integrieren, um Sicherheit, Effizienz und Personalbereitschaft zu verbessern.
Der Bericht über den Markt für virtuelle Realität (VR) für Unternehmensschulungen ist segmentiert nach Komponente (Hardware [eigenständige Head-Mounted Displays, kabelgebundene Head-Mounted Displays, Controller, Tracker und Peripheriegeräte sowie Haptik und Zubehör], Software [Inhaltserstellung und Szenariodesign, Content-Management- und Bereitstellungsplattformen, Analyse- und Bewertungssoftware sowie LMS- und HRIS-Integrationssoftware] und Dienstleistungen [Entwicklung benutzerdefinierter Inhalte, Implementierung und Systemintegration, verwalteter Geräte- und Programmbetrieb sowie Support und Wartung]), Bereitstellungsmodus (cloudbasiert, vor Ort und hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Schulungstyp (Sicherheits- und Compliance-Schulung, technische und betriebliche Schulung, Soft-Skills- und Führungskräfteschulung, Vertriebs- und Kundeninteraktionsschulung, Einarbeitung und Mitarbeiterorientierung sowie Gerätesimulation und Wartungsschulung), Branchenvertikale (industrielle Fertigung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen, Transport und Logistik, BFSI, Bauwesen und Ingenieurwesen sowie Regierung, Verteidigung und öffentlicher Sektor) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Eigenständige Head-Mounted Displays |
| Kabelgebundene Head-Mounted Displays | |
| Controller, Tracker und Peripheriegeräte | |
| Haptik und Zubehör | |
| Software | Inhaltserstellung und Szenariodesign |
| Content-Management- und Bereitstellungsplattformen | |
| Analyse- und Bewertungssoftware | |
| LMS- und HRIS-Integrationssoftware | |
| Dienstleistungen | Entwicklung benutzerdefinierter Inhalte |
| Implementierung und Systemintegration | |
| Verwalteter Geräte- und Programmbetrieb | |
| Support und Wartung |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Sicherheits- und Compliance-Schulung |
| Technische und betriebliche Schulung |
| Soft-Skills- und Führungskräfteschulung |
| Vertriebs- und Kundeninteraktionsschulung |
| Einarbeitung und Mitarbeiterorientierung |
| Gerätesimulation und Wartungsschulung |
| Industrielle Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Transport und Logistik |
| BFSI |
| Bauwesen und Ingenieurwesen |
| Regierung, Verteidigung und öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | Eigenständige Head-Mounted Displays |
| Kabelgebundene Head-Mounted Displays | ||
| Controller, Tracker und Peripheriegeräte | ||
| Haptik und Zubehör | ||
| Software | Inhaltserstellung und Szenariodesign | |
| Content-Management- und Bereitstellungsplattformen | ||
| Analyse- und Bewertungssoftware | ||
| LMS- und HRIS-Integrationssoftware | ||
| Dienstleistungen | Entwicklung benutzerdefinierter Inhalte | |
| Implementierung und Systemintegration | ||
| Verwalteter Geräte- und Programmbetrieb | ||
| Support und Wartung | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Endnutzer-Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Schulungstyp | Sicherheits- und Compliance-Schulung | |
| Technische und betriebliche Schulung | ||
| Soft-Skills- und Führungskräfteschulung | ||
| Vertriebs- und Kundeninteraktionsschulung | ||
| Einarbeitung und Mitarbeiterorientierung | ||
| Gerätesimulation und Wartungsschulung | ||
| Nach Endnutzer-Branchenvertikale | Industrielle Fertigung | |
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| BFSI | ||
| Bauwesen und Ingenieurwesen | ||
| Regierung, Verteidigung und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Umfang des Bereichs virtuelle Realität für Unternehmensschulungen bis 2031?
Der Markt für virtuelle Realität (VR) für Unternehmensschulungen soll bis 2031 41,10 Milliarden USD erreichen, ausgehend von 16,64 Milliarden USD im Jahr 2026, bei einer CAGR von 19,82 %.
Welche Schulungskategorie führt derzeit bei den Ausgaben?
Sicherheits- und Compliance-Schulungen hielten im Jahr 2025 mit 28,91 % den größten Anteil, da risikoreiche Aufgaben von wiederholbaren Übungen in kontrollierten virtuellen Umgebungen profitieren.
Welche Käufergruppe wächst am schnellsten?
KMU sollen bis 2031 mit einer CAGR von 23,12 % wachsen, da niedrigere Headset-Preise, SaaS-Preisgestaltung und vorgefertigte Inhalte die Einführungshürden senken.
Warum wächst Software in diesem Bereich schneller als Hardware?
Software soll mit einer CAGR von 22,42 % wachsen, da Unternehmen zunehmend No-Code-Autorenwerkzeuge, Analysen, LMS-Integration und KI-gestützte Szenarienerstellung schätzen.
Welche Region bietet die stärkste aktuelle Nachfrage und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 mit 36,51 % den größten Anteil, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 23,81 % am schnellsten wachsen soll.
Welche Endnutzer-Vertikale zeigt die stärksten Wachstumsaussichten?
Gesundheitswesen und Biowissenschaften sollen bis 2031 mit einer CAGR von 25,21 % wachsen, unterstützt durch Arbeitskräftemangel, prozedurale Schulungsbedarfe und eine stärkere Kompetenzverfolgung.