
Größe und Marktanteil des europäischen Corporate-Training-Markts
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
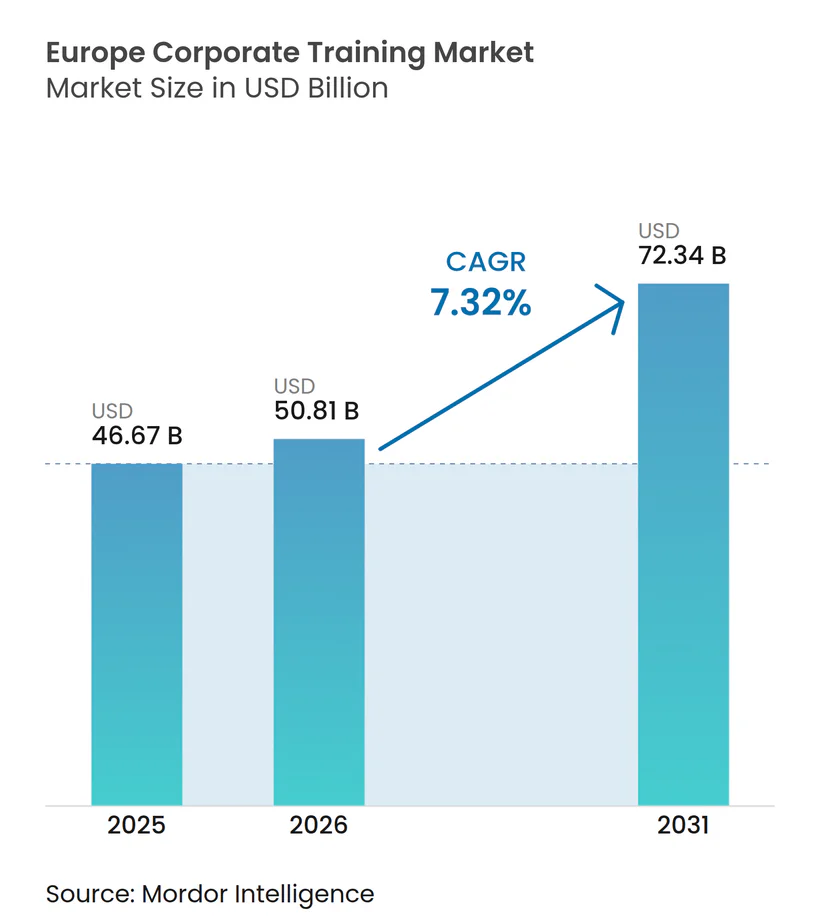
| Marktgröße im Basisjahr (2025) | 46.67 Milliarden US-Dollar |
| Marktgröße (2026) | 50.81 Milliarden US-Dollar |
| Marktgröße (2031) | 72.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.32 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Corporate-Training-Markts von Mordor Intelligence
Die Größe des europäischen Corporate-Training-Markts wird voraussichtlich von 46,67 Milliarden USD im Jahr 2025 auf 50,81 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 72,34 Milliarden USD erreichen, mit einer CAGR von 7,32 % über den Zeitraum 2026–2031.
Die Nachfrage wird durch eine deutliche Verlagerung des betrieblichen Lernens von optionalen Personalausgaben hin zu einer formalen Betriebsanforderung gestärkt, insbesondere da Artikel 4 des EU-KI-Gesetzes Anbieter und Betreiber von KI-Systemen verpflichtet, ab dem 2. Februar 2025 eine ausreichende KI-Kompetenz der Mitarbeitenden sicherzustellen. Der Markt wird zudem durch wachsende Engpässe bei KI-, Cybersicherheits- und allgemeinen IKT-Fachkräften in ganz Europa gestützt, die Unternehmen weiterhin dazu veranlassen, auf strukturierte Umschulungs- und Zertifizierungsprogramme statt auf unstrukturierte Lernaktivitäten zu setzen. Gleichzeitig reorganisieren Unternehmen ihre Personalplanung stärker nach Kompetenzen als nur nach Berufsbezeichnungen, was eine wiederkehrende Trainingsnachfrage in technischen, Compliance- und Managementfunktionen unterstützt. Kapitalaktivitäten erhöhen zudem den strategischen Wert skalierbarer Lernplattformen, steigern den Wettbewerbsdruck und fördern eine stärkere produktgetriebene Differenzierung im europäischen Corporate-Training-Markt. Diese Kombination aus Regulierung, Arbeitsmarktdruck und Plattformentwicklung verleiht dem europäischen Corporate-Training-Markt eine dauerhaftere Wachstumsbasis, als ein rein diskretionäres Lernbudget normalerweise bieten würde.[1]
Wichtigste Erkenntnisse des Berichts
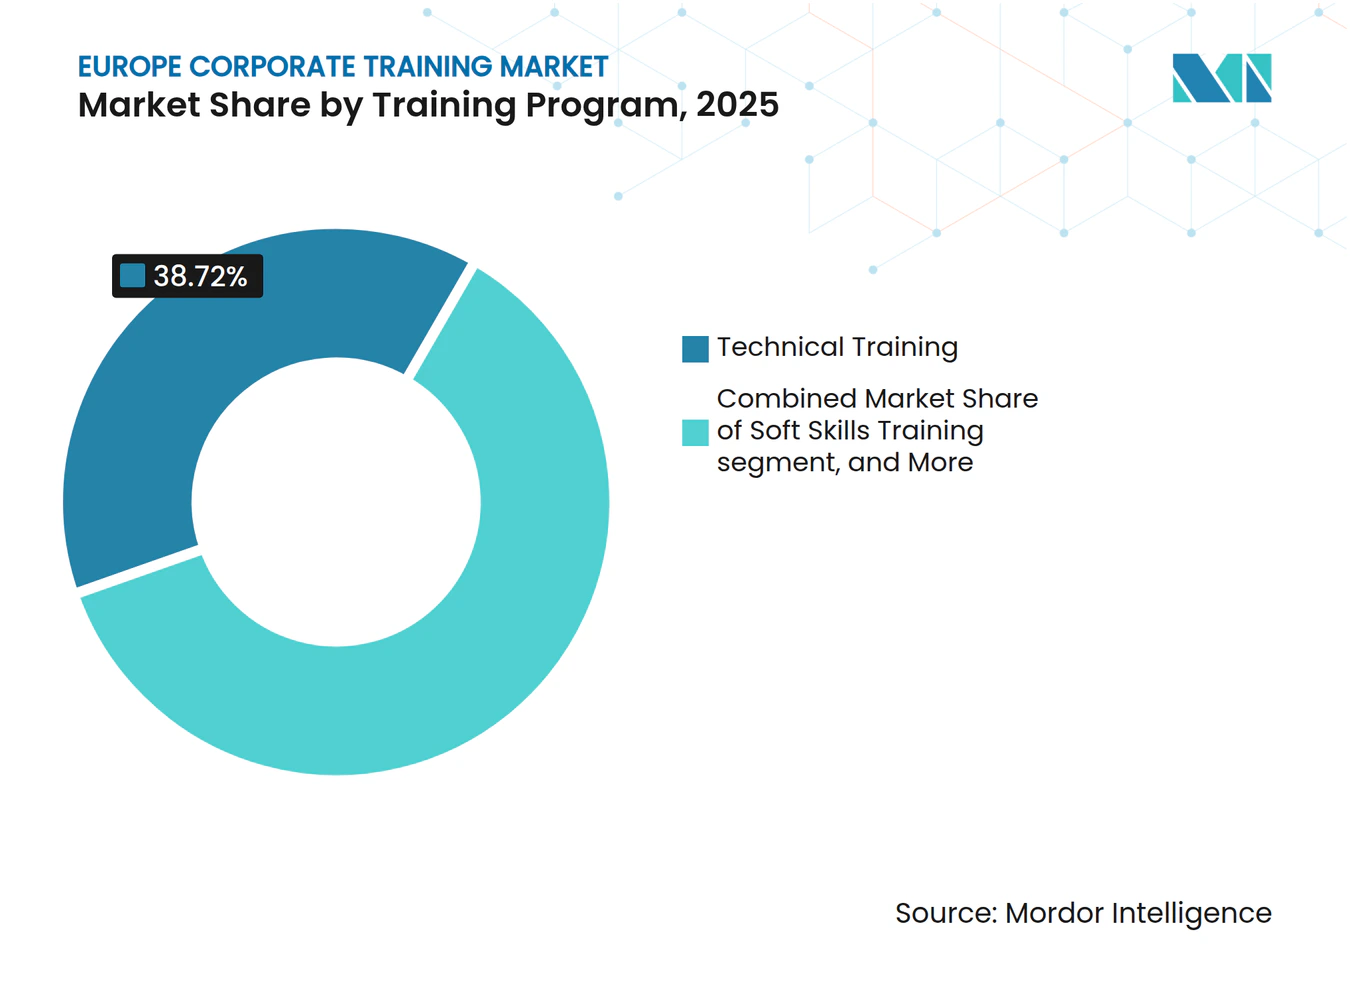
- Nach Trainingsprogramm führte Technisches Training im Jahr 2025 mit einem Umsatzanteil von 38,7 %, während Soft-Skills-Training bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen wird.
- Nach Bereitstellungsmodus hielt E-Learning im Jahr 2025 einen Umsatzanteil von 44,1 %, während Blended Learning bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
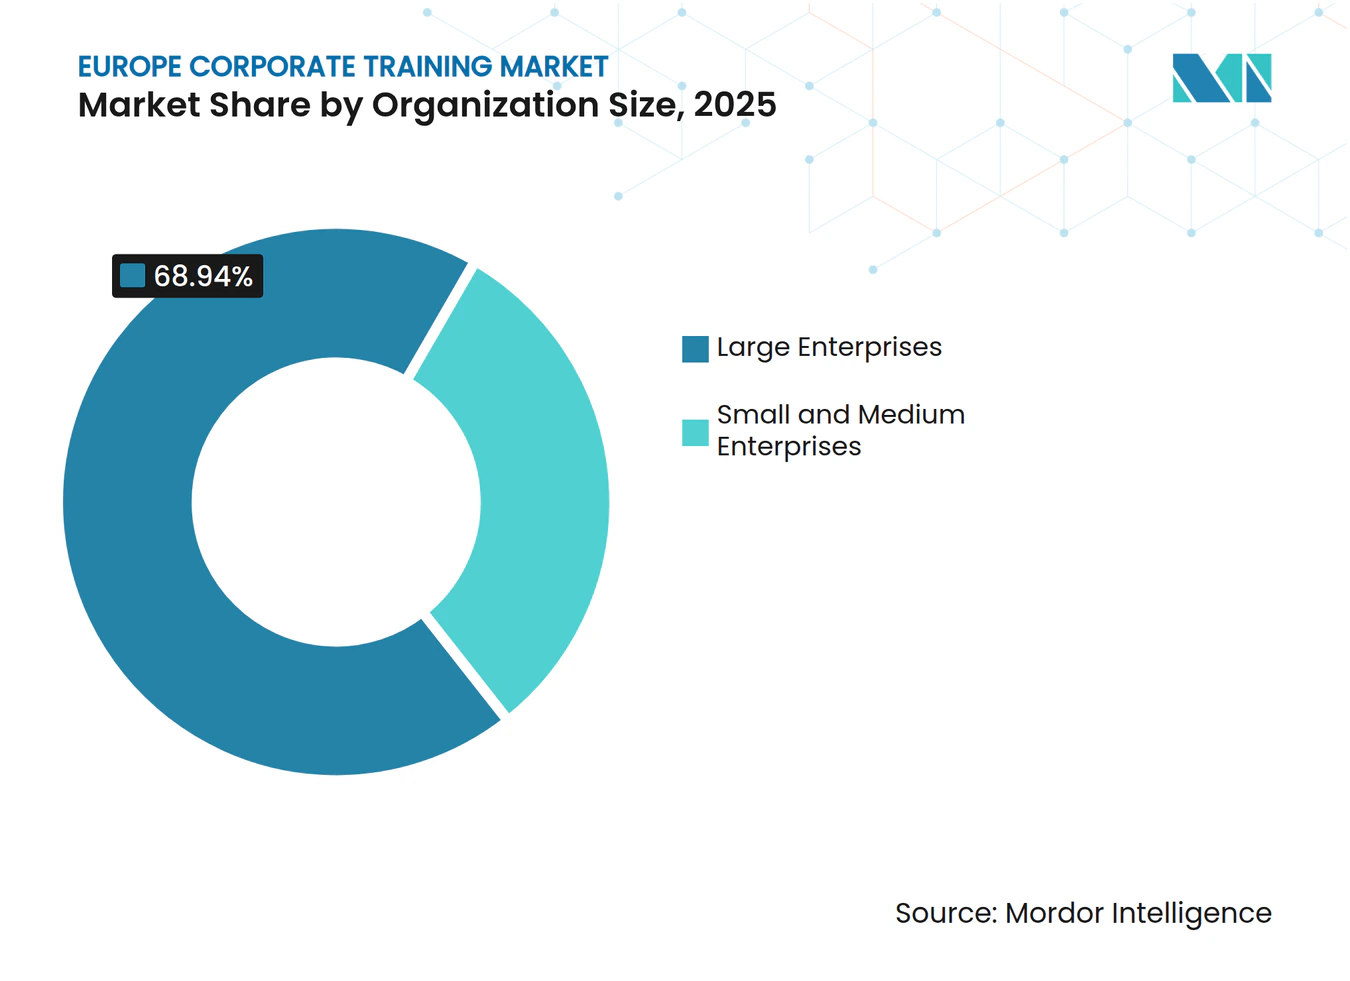
- Nach Unternehmensgröße entfielen im Jahr 2025 68,9 % des Umsatzes auf Großunternehmen, während KMU voraussichtlich das schnellste Wachstum mit einer CAGR von 8,5 % bis 2031 verzeichnen werden.
- Nach Branchenvertikale führte Informationstechnologie im Jahr 2025 mit einem Anteil von 21,6 %, während Pharmazeutika und Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 9,9 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 22,9 %, während Spanien bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte digitale Transformation in europäischen Unternehmen | +1.8% | EU-weit, mit der höchsten Intensität im Vereinigten Königreich, Deutschland, Frankreich und den Nordics | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Qualifikationsmangel in industriellen und wissensbasierten Belegschaften | +1.3% | EU-weit, mit stärkerem Druck in Osteuropa, der DACH-Region und BENELUX | Mittelfristig (2–4 Jahre) |
| Compliance-gebundene Belegschaftszertifizierung in regulierten Sektoren | +1.1% | EU-weit, mit der höchsten regulatorischen Dichte im Vereinigten Königreich, Deutschland und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hybriden und Blended-Learning-Bereitstellungsmodellen | +0.9% | EU-weit, mit schnellerer Einführung in Frankreich, Spanien und Italien | Mittelfristig (2–4 Jahre) |
| ESG- und Nachhaltigkeitskompetenzaufbau in Unternehmensfunktionen | +0.6% | EU-weit, insbesondere in DACH und BENELUX | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und Kompetenzgraph-Einführung in Lernplattformen | +0.8% | EU-weit, mit früherer Einführung im Vereinigten Königreich, den Nordics und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte digitale Transformation in europäischen Unternehmen
Die Unternehmensdigitalisierung in ganz Europa hat eine dauerhafte Nachfrage nach technischer Weiterqualifizierung geschaffen, da Cloud-, Cybersicherheits-, Analyse- und KI-Tools schneller eingeführt werden, als traditionelle Lernzyklen absorbieren können. Der Entwurf verknüpft diese Verlagerung mit breiteren regionalen Investitionen in digitale Kompetenz, einschließlich erheblicher Mittel, die für die digitale Transformation und die Qualifizierung von Arbeitskräften durch die Aufbau- und Resilienzfazilität (ARF) der EU und das Programm „Digitales Europa” mobilisiert wurden. Das ist bedeutsam, weil betriebliches Lernen nun enger mit Unternehmenstransformationsprogrammen verknüpft ist als mit einer eigenständigen Personalaktivität. In der Praxis werden technische Lehrpläne häufiger aktualisiert, insbesondere für Rollen, die Softwareänderungen, Automatisierung und KI-gestützten Arbeitsabläufen ausgesetzt sind. Dies unterstützt eine wiederkehrende Nachfrage im europäischen Corporate-Training-Markt nach Anbietern, die Inhalte schnell aktualisieren und an große Mitarbeiterpopulationen ausliefern können.
Anhaltender Qualifikationsmangel in industriellen und wissensbasierten Belegschaften
Qualifikationsengpässe bleiben in der gesamten Region weit verbreitet, und der Druck beschränkt sich nicht mehr auf einige wenige fortgeschrittene digitale Berufe. Der Arbeits- und Qualifikationsmangel-Index von CEDEFOP zeigte Anfang 2025 weitverbreitete berufliche Engpässe in den EU-Mitgliedstaaten, was den Bedarf an einer strukturierteren Personalentwicklung unterstützt. Die Europäische Kommission erklärte außerdem, dass Europa bis 2027 zwischen 6,2 Millionen und 7 Millionen KI-bezogene Arbeitskräfte benötigt, nach wie vor eine Cybersicherheitslücke von 300.000 Spezialisten aufweist und Ende 2025 fast 500.000 unbesetzte IKT-Stellen verzeichnete. In diesem Umfeld ist Weiterbildung der schnellste Weg für Arbeitgeber, die nicht genügend qualifizierte Talente vom externen Markt rekrutieren können. Dies hält den europäischen Corporate-Training-Markt in einem Bedarf verankert, der auch dann anhält, wenn die allgemeinen Einstellungsbedingungen uneinheitlich werden.[2]
Compliance-gebundene Belegschaftszertifizierung in regulierten Sektoren
Compliance-gebundene Weiterbildung übernimmt eine strukturellere Rolle in Unternehmensbudgets, da Vorschriften zunehmend eine dokumentierte Belegschaftskompetenz erfordern. Artikel 4 des EU-KI-Gesetzes trat am 2. Februar 2025 in Kraft und verpflichtet Anbieter und Betreiber von KI-Systemen, eine ausreichende KI-Kompetenz der Mitarbeitenden sicherzustellen, wodurch KI-Training näher an eine obligatorische Unternehmenspraxis rückt. Der Entwurf verknüpft diesen Treiber auch mit CSRD-bezogenen Offenlegungspflichten für die Belegschaft, wodurch die interne Transparenz über Trainingsstunden und Entwicklungsausgaben zunimmt. Diese Kombination ist am bedeutsamsten in regulierten Sektoren, wo Weiterbildung nicht nur ein Produktivitätsinstrument, sondern auch ein Kontrollmechanismus ist, der mit der Prüfungsbereitschaft und der Betriebsdisziplin verknüpft ist. Infolgedessen profitiert der europäische Corporate-Training-Markt von Compliance-Zyklen, die weniger flexibel und schwerer aufzuschieben sind als allgemeine Lernbudgets.
Steigende Nachfrage nach hybriden und Blended-Learning-Bereitstellungsmodellen
Unternehmen in ganz Europa bevorzugen zunehmend Lernmodelle, die digitale Reichweite mit Live-Unterricht und angewandter Bewertung kombinieren. Dies stimmt mit der Einschätzung des Entwurfs überein, dass Unternehmen den Kompromiss zwischen den Skaleneffekten der digitalen Bereitstellung und der Verhaltenstiefe des Präsenzunterrichts auflösen. Eine im Jahr 2024 in Frontiers in Pharmacology veröffentlichte 7-jährige Kollaborationsstudie ergab, dass Blended-E-Learning-Modelle in komplexen, regulierten Umgebungen besser abschnitten als Einzelmodus-Bereitstellung, was Beschaffungsteams stärkere Belege für eine gemischte Lernarchitektur liefert. SAPs SuccessFactors Learning-Version für das erste Halbjahr 2026 zeigt auch, wie führende Plattformen KI-Tutoring in tägliche Arbeitsabläufe integrieren und gleichzeitig Live-Sitzungen für Anwendung und Bewertung beibehalten. Dies trägt dazu bei, dass Blended Learning im europäischen Corporate-Training-Markt von einem optionalen Format zu einem Standard-Designprinzip wird.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte DSGVO-, Arbeits- und Betriebsrats-Compliance-Anforderungen | -0.5% | EU-weit, mit der stärksten strukturellen Reibung in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Schwache Messung des Trainings-ROI und des Kompetenztransfers | -0.4% | EU-weit, über alle Unternehmensgrößen hinweg | Langfristig (≥ 4 Jahre) |
| Mehrsprachige Lokalisierungsbelastung in europäischen Märkten | -0.3% | Am stärksten in Belgien, der Schweiz, Spanien und Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Legacy-LMS-Integration und Reibung bei der Dateninteroperabilität | -0.4% | Am stärksten in Großunternehmen, die Legacy-SAP- oder Oracle-Ökosysteme nutzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte DSGVO-, Arbeits- und Betriebsrats-Compliance-Anforderungen
Regulatorische Fragmentierung bleibt eine erhebliche Bremse für die Einführungsgeschwindigkeit, da keine einzelne Plattform Europa als einen einheitlichen Compliance-Markt behandeln kann. Der Entwurf hebt hervor, wie DSGVO, Arbeitsrecht und Betriebsratsanforderungen eine Plattformüberarbeitung, lokale Prüfung oder langsamere Genehmigungen erzwingen können, bevor die Bereitstellung voranschreiten kann. ISACAs europäische Forschung aus dem Jahr 2025 zeigte auch, dass Datenschutz- und Compliance-Teams erhebliche Kompetenzlücken bei verschiedenen Technologieanwendungen und technischem Fachwissen aufwiesen, was die Herausforderung verstärkt, wenn KI-gestützte Lerntools sowohl HR- als auch IT-Governance-Freigaben erfordern. Dies erhöht die Implementierungskosten und verlängert die Beschaffungszyklen in Unternehmen, selbst wenn die Lernnachfrage selbst stark ist. Im europäischen Corporate-Training-Markt führt dies zu einer langsameren Umsatzkonvertierung und einem klaren Vorteil für Anbieter mit stärkerer Compliance-Unterstützung.
Schwache Messung des Trainings-ROI und des Kompetenztransfers
Die meisten Unternehmenskäufer haben nach wie vor Schwierigkeiten, genau zu zeigen, wie Weiterbildung die Geschäftsergebnisse nach Programmabschluss verbessert. Der Entwurf argumentiert, dass viele Organisationen weiterhin auf Abschlussmetriken und Zufriedenheitswerte statt auf stärkere Maßnahmen wie Fehlerreduzierung, Prüfungsleistung, Produktivitätsveränderungen oder Zeit bis zur Kompetenz setzen. Das macht es für Lernteams schwieriger, eine Budgeterweiterung über das hinaus zu rechtfertigen, was für formale Compliance oder Zertifizierung erforderlich ist. Es verlagert auch die Ausgaben hin zu Programmen mit Bestehen-Nicht-Bestehen-Ergebnissen, die leichter zu dokumentieren sind, während Führungs- und Verhaltensprogramme einem stärkeren Budgetdruck ausgesetzt sind. Dies hält einen Teil des europäischen Corporate-Training-Markts an messbaren Compliance-Werten statt an einer breiteren Kompetenzentwicklung gebunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trainingsprogramm:
Technisches Fachwissen verankert den Umsatz, während Soft Skills das Wachstum anführenTechnisches Training machte im Jahr 2025 38,7 % des Trainingsprogramm-Mix aus und war damit der größte Bestandteil des Marktanteils des europäischen Corporate-Training-Markts in dieser Segmentierung. Seine Führungsposition spiegelt die stetige Nachfrage nach IT-Zertifizierungen, technischer Weiterqualifizierung, Cybersicherheitsprogrammen und KI-Bereitschaftstraining wider, das mit der Einführung von Unternehmenssoftware und betrieblichen Veränderungen verbunden ist. Das Segment profitiert auch davon, dass technische Rollen einer schnelleren Qualifikationsveralterung ausgesetzt sind als viele andere Funktionen, was Auffrischungszyklen auch ohne Personalwachstum aktiv hält. Der Entwurf zeigt ferner, dass Compliance- und qualitätsbezogenes Training weiterhin einen wesentlichen Anteil der Ausgaben in regulierten Umgebungen wie Pharmazeutika, Fertigung und kritischen Geschäftsbetrieben absorbiert. Dies hält technisches und regelbasiertes Lernen im Mittelpunkt der jährlichen Budgetzuweisung im europäischen Corporate-Training-Markt.
Soft-Skills-Training wird bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen und ist damit das am schnellsten wachsende Trainingsprogrammsegment im Entwurf. Das Wachstum wird durch eine Verlagerung der Unternehmensnachfrage hin zu Kommunikation, Führung, Verhandlung, Zusammenarbeit und Veränderungsmanagement unterstützt, da KI-Tools einen größeren Anteil routinemäßiger kognitiver Arbeit automatisieren. In diesem Umfeld legen Unternehmen größeren Wert auf Fähigkeiten, die Urteilsvermögen, Koordination, Vertrauen und funktionsübergreifende Ausführung unterstützen, statt nur auf enge Aufgabenkompetenz. Das Segment profitiert auch davon, dass Führungslücken und Verhaltensprobleme die Rendite technischer Investitionen mindern können, wenn Teams neue Tools in realen Betriebsumgebungen nicht effektiv einsetzen können. Für den europäischen Corporate-Training-Markt bedeutet das, dass Soft Skills von einer sekundären Entwicklungskategorie zu einem zentraleren Bestandteil der Personalkompetenzenplanung werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
E-Learning dominiert das Volumen, während Blended-Architektur sich beschleunigtE-Learning hielt im Jahr 2025 44,1 % des Umsatzes nach Bereitstellungsmodus und war damit das größte Format nach Umfang und der deutlichste Treiber der Reichweite im europäischen Corporate-Training-Markt. Seine Führungsposition spiegelt niedrigere variable Kosten pro Lernenden, einfachere Bereitstellung für verteilte Belegschaften, stärkeren selbstgesteuerten Zugang und bessere Ausrichtung auf wiederkehrende Zertifizierungsanforderungen wider. Der Entwurf zeigt auch, dass die digitale Bereitstellung eine stärkere strukturelle Akzeptanz gewann, als sich die Benutzererfahrung der Plattform verbesserte und Unternehmen mit groß angelegten Remote-Lernoperationen vertrauter wurden. Dennoch beseitigt das Segment nicht den Bedarf an Live-Unterricht, da einige regulierte Kontexte nach wie vor direkte Interaktion, angewandte Diskussion oder formale Bewertung durch einen Ausbilder erfordern. E-Learning dominiert daher weiterhin das Volumen, funktioniert aber nun eher als Teil eines breiteren Bereitstellungs-Mix als als eigenständiger Ersatz für andere Formate.
Blended Learning wird bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen und ist damit das am schnellsten wachsende Bereitstellungsformat im Entwurf und ein wachsender Anteil des europäischen Corporate-Training-Markts nach Bereitstellungsmodus. Unternehmen nutzen zunehmend Blended-Formate, um digitale Effizienz zu erzielen, ohne die Verstärkung, Übung und Verantwortlichkeit zu verlieren, die Live-Sitzungen bieten. Belege aus Frontiers in Pharmacology unterstützen diese Präferenz, indem sie eine stärkere Leistung von Blended-E-Learning-Modellen in komplexen regulierten Trainingsumgebungen zeigen. Das Design führender Plattformen bewegt sich in dieselbe Richtung, wobei SAP zeigt, wie KI-Unterstützung den Inhaltszugang in Arbeitsabläufen übernehmen kann, während Live-Sitzungen sich auf Anwendung und Bewertung konzentrieren. Deshalb ist Blended Learning im europäischen Corporate-Training-Markt kein Nischenmodell mehr, sondern wird stattdessen zu einer bevorzugten Architektur für höherwertige Lernprogramme.
Nach Unternehmensgröße:
Großunternehmen finanzieren die Skalierung, während KMU aufholenGroßunternehmen hielten im Jahr 2025 einen Anteil von 68,9 %, was zeigt, dass der europäische Corporate-Training-Markt nach wie vor stark von Großkundenausgaben und strukturierten Lernsystemen abhängt. Ihre Dominanz spiegelt eine höhere Trainingsintensität pro Mitarbeiter, stärkere Compliance-Anforderungen, eine breitere geografische Streuung und die Budgetkapazität wider, die zur Aufrechterhaltung einer dedizierten Lern- und Entwicklungsinfrastruktur erforderlich ist. Diese Organisationen benötigen auch eher prüfbare Lernaufzeichnungen über mehrere Geschäftsbereiche und Länder hinweg, was Ausgaben für Plattformen auf Unternehmensebene und wiederkehrende Inhaltsaktualisierungen unterstützt. Der Entwurf zeigt ferner, dass Großunternehmen mit Verpflichtungen in mehreren Rechtsordnungen konfrontiert sind, die es schwieriger machen, formale Trainingsarchitektur zu vermeiden. Infolgedessen bieten Großkunden weiterhin den tiefsten Umsatzpool für den europäischen Corporate-Training-Markt.
KMU machten im Jahr 2025 31,1 % des Umsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen, wodurch der europäische Corporate-Training-Markt innerhalb kleinerer Unternehmenskonten ausgebaut wird. Das Wachstum in diesem Segment wird durch niedrigere Einstiegshürden, eine stärkere abonnementbasierte Bereitstellung und eine stärkere öffentliche Kofinanzierungsunterstützung im Vergleich zu früheren Jahren unterstützt. Die Europäische Kommission startete im November 2025 ein Qualifikationsgarantie-Pilotprojekt im Wert von 14,5 Millionen EUR, das Arbeitnehmer in strategischen Sektoren während des Übergangs unterstützt und ein breiteres politisches Engagement für den Zugang zur Umschulung signalisiert. Für KMU ist eine solche Unterstützung wichtig, weil sie die Kostenhürde senkt, die die Einführung formaler Weiterbildung trotz klarer Qualifikationslücken oft begrenzt. Dies deutet darauf hin, dass der europäische Corporate-Training-Markt schrittweise weniger auf sehr große Unternehmen konzentriert sein wird, auch wenn Großkunden die primäre Umsatzbasis bleiben werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
IT führt die Ausgaben an, während Pharma und Gesundheitswesen beim Wachstum übertreffenPharmazeutika und Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 9,9 % wachsen, was sie zur am schnellsten wachsenden Branchenvertikale im Entwurf macht. Das Segment profitiert von den kombinierten Auswirkungen von GxP-Compliance-Verpflichtungen, wiederkehrenden Zertifizierungsanforderungen und dem wachsenden Einsatz KI-gestützter Prozesse in der Arzneimittelentwicklung und regulierten Gesundheitsoperationen. Der Entwurf stellt auch fest, dass Compliance-Inhalte in dieser Vertikale eine sehr geringe Preissensitivität aufweisen, da die Kosten eines Prüfungsversagens, einer Verzögerung oder einer Nichtkonformität weit höher sind als die Kosten der Weiterbildung. Diese Einschätzung stimmt mit der Zusammenarbeit von ECCRT und Boehringer Ingelheim aus dem Jahr 2024 überein, um grundlegendes ICH-GCP E6 (R3) E-Learning für globale Teams gemeinsam zu entwickeln, was zeigt, wie regulierte Arbeitgeber in skalierbare Compliance-Lernressourcen investieren. Im europäischen Corporate-Training-Markt zeichnen sich Gesundheitswesen und Pharma daher als Segment aus, in dem die formale Lernnachfrage durch betriebliche Notwendigkeit statt durch diskretionäre Entwicklungsentscheidungen getrieben wird.
Informationstechnologie behielt im Jahr 2025 den größten Vertikalanteil bei 21,6 % und ist damit die einzelne größte Ausgabenvertikale im europäischen Corporate-Training-Markt. Seine Führungsposition spiegelt den anhaltenden Rezertifizierungsbedarf in den Bereichen Cloud, Cybersicherheit, Datentechnik, Softwarebetrieb und KI-Tools wider. Die Vertikale profitiert auch von der KI-Kompetenzpflicht, die durch das EU-KI-Gesetz eingeführt wurde, da Unternehmen, die KI-Systeme einsetzen, eine ausreichende Mitarbeiterkompetenz sicherstellen müssen, statt sich nur auf eine kleine technische Spezialistengruppe zu verlassen. Gleichzeitig deutet der Entwurf darauf hin, dass einige KI-bezogene Trainingsausgaben schrittweise aus IT-Budgets in HR-, Finanz-, Rechts- und Betriebsbereiche verlagert werden könnten, da KI-Kompetenz unternehmensweiter statt rein technisch wird. Das bedeutet, dass IT ein wichtiges Ankersegment im europäischen Corporate-Training-Markt bleiben sollte, auch wenn die Ausgabenverantwortung auf mehr Funktionen verteilt wird.
Geografische Analyse
Westeuropa Markt für betriebliche Weiterbildung
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 22,9 % am europäischen Markt für betriebliche Weiterbildung und blieb damit das größte Ländersegment im Entwurf. Seine Führungsposition spiegelt eine dichte Basis spezialisierter Anbieter für betriebliches Lernen, hohe Weiterbildungsbudgets in Großunternehmen sowie eine starke Konzentration strukturierter L&D-Nachfrage bei bedeutenden Arbeitgebern wider. Deutschland bleibt eine der größten Weiterbildungswirtschaften der Region, da seine Industriebasis, die Berufsbildungskultur und das formale System der Arbeitnehmervertretung eine nachhaltige Lernaktivität in technischen und operativen Bereichen unterstützen. Frankreich bleibt ebenfalls ein zentraler Bestandteil der regionalen Nachfrage: France Compétences meldete für 2024 insgesamt 4,6 Millionen arbeitgeberkofinanzierte Weiterbildungsmaßnahmen, was die Tiefe der formalen Weiterbildungsaktivität im Land verdeutlicht. Zusammen bilden diese großen westeuropäischen Märkte die Skalenbasis, die nach wie vor einen Großteil des europäischen Marktes für betriebliche Weiterbildung definiert.
Südeuropa Markt für betriebliche Weiterbildung
Spanien wird voraussichtlich bis 2031 mit einer CAGR von 8,7 % wachsen, was es zum am schnellsten wachsenden Ländermarkt im Entwurf macht. Dieses Wachstum spiegelt einen stärkeren Schub zur digitalen Qualifizierung, eine zunehmende Akzeptanz in Unternehmen sowie eine Marktstruktur wider, in der Weiterbildungsanbieter noch Marktanteile gewinnen können, da sich die Nachfrage ausweitet. Italien befindet sich in einem ähnlichen Wachstumssegment, gestützt durch anhaltende Nachfrage nach technischer, qualitätsbezogener und operativer Weiterbildung in fertigungsnahen Sektoren. BENELUX bleibt strategisch bedeutsam, da es hochwertige Unternehmenskunden mit umfangreichen Compliance-Anforderungen und mehrsprachigen Lieferanforderungen verbindet. Das bedeutet, dass zwar die größten Umsatzpools nach wie vor im Vereinigten Königreich, in Deutschland und Frankreich liegen, einige der stärksten Wachstumsimpulse im europäischen Markt für betriebliche Weiterbildung jedoch zunehmend aus Märkten kommen, die die formale betriebliche Lernakzeptanz noch vertiefen.
Nord-, Mittel- und Osteuropa Markt für betriebliche Weiterbildung
Die nordischen Länder stellen ein hochwertiges Segment mit ausgeprägter digitaler Bereitschaft, hoher Weiterbildungsintensität je Mitarbeiter und einer Arbeitskultur dar, die strukturiertes Lernen als festen Bestandteil der Beschäftigung und nicht als gelegentliches Programm betrachtet. Diese Märkte sind nicht die größten nach Volumen, aber sie sind bedeutsam, da sie digitale Lernarchitekturen und KI-gestützte Kompetenzwerkzeuge tendenziell früher einführen als viele andere Teile Europas. Der Rest Europas, einschließlich Mittel- und Osteuropa, der baltischen Staaten und des Balkans, bleibt ein wachsendes Chancenfeld, da die betriebliche Weiterbildungsbeschaffung formaler wird und Qualifikationsengpässe in mehreren Arbeitsmärkten weiterhin sichtbar sind. Der CEDEFOP-Index für Arbeits- und Qualifikationsengpässe 2025 hob erhebliche Talentengpässe in mehreren Mitgliedstaaten hervor und unterstützt damit die Argumentation für eine stärkere arbeitgebergeführte Umschulung in aufstrebenden regionalen Märkten. Im europäischen Markt für betriebliche Weiterbildung bedeutet dies, dass der langfristige Expansionspfad nicht mehr auf die größten westeuropäischen Volkswirtschaften beschränkt ist, sondern zunehmend Länder einschließt, in denen formale Weiterbildungssysteme noch Skalierung aufbauen.[3]
Wettbewerbslandschaft
Marktkonzentration
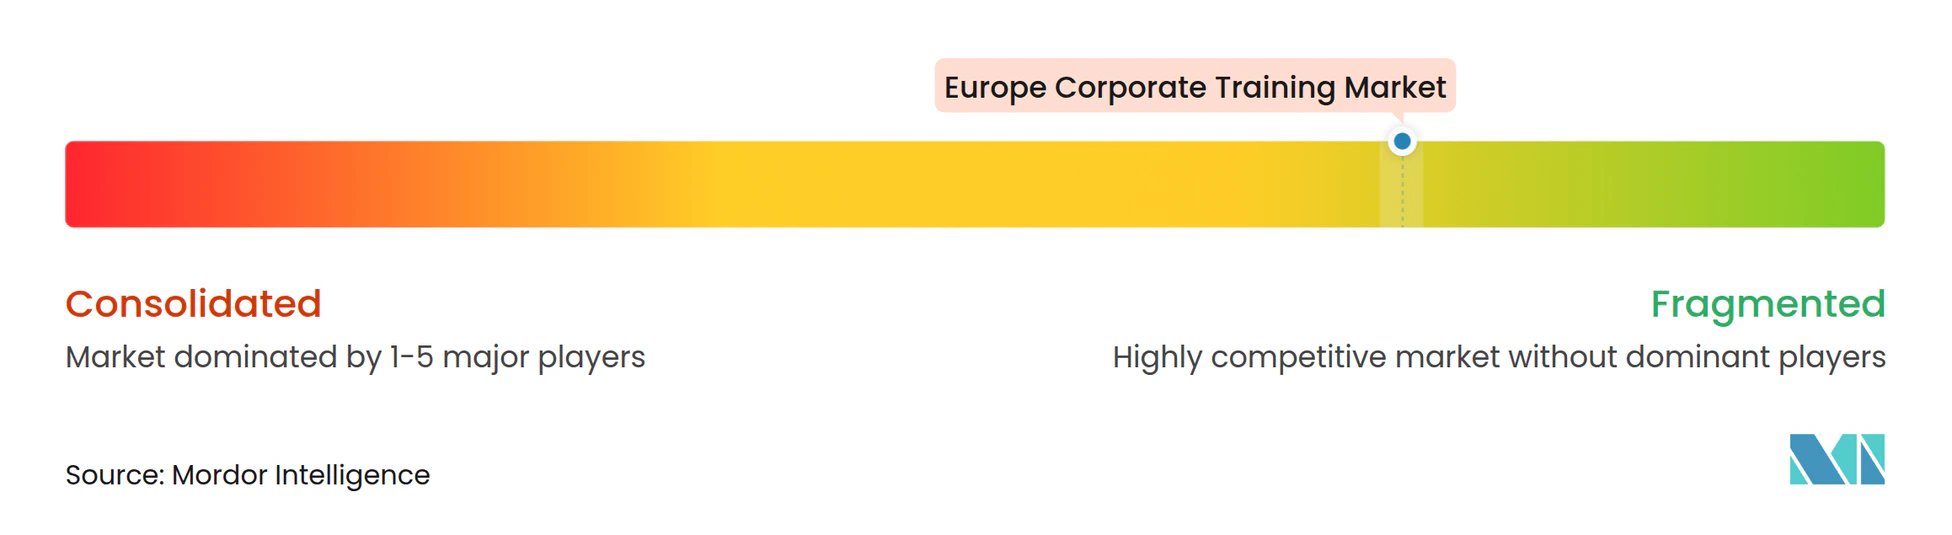
Der europäische Corporate-Training-Markt bleibt auf Anbieterebene mäßig fragmentiert, aber der Wettbewerbsdruck steigt, da Konsolidierung durch Eigentümerschaft, Plattformdesign und Integration von Unternehmenssoftware stattfindet. Große Beratungs- und Professional-Services-Unternehmen profitieren von bestehenden Unternehmensbeziehungen, während spezialisierte Lernanbieter auf lokale Tiefe, mehrsprachige Inhalte und Compliance-Kompetenz setzen. Dies schafft eine Marktstruktur, in der Vertriebsreichweite und regulatorische Glaubwürdigkeit fast genauso wichtig sind wie Kursinhalte. Das Ergebnis ist kein Gewinner-nimmt-alles-Markt, aber es wird für unabhängige Inhaltsanbieter zunehmend schwieriger, ohne stärkere Plattformkompetenz oder Branchenspezialisierung zu konkurrieren. Im europäischen Corporate-Training-Markt wird Skalierung daher durch Kontozugang, Produktbreite und Systemintegration statt durch reines Inhaltsvolumen aufgebaut.
Strategische Aktivitäten im gesamten Markt zeigen, wie führende Unternehmen versuchen, diese Vorteile zu stärken. SAP schloss Ende 2024 die Übernahme von WalkMe ab und erweiterte damit die Fähigkeiten zur digitalen Einführung und zum Lernen innerhalb von SuccessFactors, was seine Position bei großen Unternehmenskäufern in Bezug auf Software-Qualifizierungsabläufe festigte. NIIT Learning Systems schloss im Juli 2025 die Übernahme der in Deutschland ansässigen MST Group ab und erweiterte damit sein Portfolio an verwalteten Lerndienstleistungen in Europa und stärkte seine DACH-Präsenz. Alchemist Group übernahm im März 2026 auch The Experiential Learning Group und fügte seinem Portfolio simulationsbasierte und immersive Führungslernkompetenz hinzu. Diese Schritte zeigen, dass der Wettbewerb im europäischen Corporate-Training-Markt zunehmend durch Portfolioerweiterung, geografische Stärkung und höherwertige Lernformate geprägt wird.
Chancen in noch nicht erschlossenen Bereichen sind trotz der wachsenden Aktivität größerer Akteure in mehreren Teilen des Markts sichtbar. Auf KMU ausgerichtete Plattformen, die erschwingliche Inhalte, stärkere Berichterstattung und compliance-fähige Lernaufzeichnungen kombinieren, erscheinen im Vergleich zu größeren Unternehmenslösungen noch unterversorgt. Es gibt auch Raum für Anbieter, die mehrsprachiges Blended Learning in konsistenter Qualität in Mittel- und Osteuropa liefern können, wo die Nachfrage wächst, das lokale Angebot jedoch uneinheitlich bleibt. KI-Kompetenz- und KI-Governance-Training bleibt besonders attraktiv, da die Durchsetzung bereits begonnen hat, viele Unternehmen jedoch noch prüfbare, skalierbare Bereitstellung statt einmaliger Sensibilisierungssitzungen benötigen. Das bedeutet, dass der europäische Corporate-Training-Markt trotz der fortschreitenden Konsolidierung auf Plattform- und Kapitalebene noch Raum für spezialisiertes Wachstum bietet.
Branchenführer im europäischen Corporate-Training-Markt
-
Skillsoft Corp.
-
Cegos Group
-
Accenture Plc
-
Capgemini SE
-
Korn Ferry
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Unternehmensschulungen Unternehmen in diesem Bericht
- Accenture Plc
- Adobe Inc.
- Allen Communication Learning Services
- BTS Group AB
- Capgemini SE
- Cegos Group
- City and Guilds Group
- Cornerstone OnDemand, Inc.
- Dale Carnegie and Associates, Inc.
- Deloitte Touche Tohmatsu Limited
- D2L Inc.
- Franklin Covey Co.
- Coursera, Inc.
- Hemsley Fraser
- Korn Ferry
- KPMG International Limited
- Learning Technologies Group Plc
- Learning Tree International, Inc.
- Mind Gym Plc
- NIIT Limited
- Oracle Corporation
- PricewaterhouseCoopers LLP
- PulseLearning Ltd.
- QA Limited
- Readynez
- SAP SE
- Skillsoft Corp.
- Udemy, Inc.
- Wilson Learning Worldwide, Inc.
Neueste Industrielle Entwicklungen in Europäischer Markt für Unternehmensschulungen
- März 2026: Alchemist Group, ein bedeutender Akteur im europäischen Corporate-Learning- und Entwicklungssektor, schloss offiziell die Übernahme von The Experiential Learning Group ab.
- Oktober 2025: Coursera ging eine Partnerschaft mit OpenAI ein, um die Lernfähigkeiten von Coursera in die erste Generation von ChatGPT-integrierten Apps einzubetten, wodurch Unternehmenslernen den Zugang zu kuratierten, anmeldeinformationsverknüpften Inhalten über konversationelle KI-Schnittstellen ermöglicht und der europäische Unternehmensgeschäftsanwendungsfall von Coursera erweitert wird.
- August 2025: SAP gab seine Vereinbarung zur Übernahme von SmartRecruiters bekannt, einem führenden Anbieter von Talentakquisitionssoftware, um SAP SuccessFactors mit KI-gestützter Massenrekrutierung und Automatisierung der Kandidatenerfahrung zu ergänzen und seine Plattform von der Kompetenzentwicklung auf das vollständige Talentlebenszyklusmanagement auszuweiten.
- Juli 2025: NIIT Learning Systems (NIIT MTS) schloss die Übernahme der in München ansässigen MST Group für 22,37 Millionen EUR (24,6 Millionen USD) ab, erweiterte seine verwalteten Lerndienstleistungen in der DACH-Region und fügte seinem Portfolio 7 marktführende Kunden aus dem Automobil- und Industriesektor hinzu, zusammen mit Ungarn als Nearshore-Zentrum für mehrsprachige Kompetenz.
Berichtsumfang des europäischen Corporate-Training-Markts
Segmentierungsübersicht
| Technisches Training |
| Soft-Skills-Training |
| Compliance-Training |
| Qualitätstraining |
| Blended Learning |
| E-Learning |
| Präsenztraining |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Finanzdienstleistungen |
| Pharmazeutika und Gesundheitswesen |
| Informationstechnologie |
| Professional Services |
| Einzelhandel |
| Öffentliche Unternehmen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX |
| NORDICS |
| Übriges Europa |
| Nach Trainingsprogramm | Technisches Training |
| Soft-Skills-Training | |
| Compliance-Training | |
| Qualitätstraining | |
| Nach Bereitstellungsmodus | Blended Learning |
| E-Learning | |
| Präsenztraining | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Branchenvertikale | Finanzdienstleistungen |
| Pharmazeutika und Gesundheitswesen | |
| Informationstechnologie | |
| Professional Services | |
| Einzelhandel | |
| Öffentliche Unternehmen | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX | |
| NORDICS | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Corporate-Training-Markts im Jahr 2026?
Der europäische Corporate-Training-Markt ist im Jahr 2026 mit 50,81 Milliarden USD bewertet und wird bis 2031 voraussichtlich einen Wert von 72,34 Milliarden USD bei einer CAGR von 7,3 % erreichen.
Welches Trainingsprogramm führt den Umsatz im europäischen Corporate-Training-Markt an?
Technisches Training führte den Trainingsprogramm-Mix mit einem Anteil von 38,7 % im Jahr 2025 an, unterstützt durch IT-Zertifizierung, technische Weiterqualifizierung und KI-Bereitschaftsnachfrage.
Welcher Bereitstellungsmodus wächst im europäischen Corporate-Training-Markt am schnellsten?
Blended Learning wird bis 2031 voraussichtlich am schnellsten mit einer CAGR von 9,3 % wachsen, da Unternehmen digitale Skalierung mit Live-Bewertung und Anwendung kombinieren.
Welche Unternehmensgröße trägt den meisten Umsatz bei?
Großunternehmen machten im Jahr 2025 68,9 % des Umsatzes aus, was stärkere Compliance-Verpflichtungen, größere Budgets und formalere Lernsysteme widerspiegelt.
Welches Land führt den europäischen Corporate-Training-Markt an?
Das Vereinigte Königreich hielt im Jahr 2025 mit 22,9 % den größten Länderanteil, unterstützt durch eine dichte Anbieterbasis und strukturierte Unternehmens-Trainingsbudgets.
Welche Branchenvertikale expandiert am schnellsten?
Pharmazeutika und Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 9,9 % wachsen, angetrieben durch GxP-Compliance, wiederkehrende Zertifizierungszyklen und KI-bezogene Trainingsanforderungen.