
Saudi-Arabien Full Truckload (FTL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.71 Milliarden US-Dollar |
| Marktgröße (2027) | 10.22 Milliarden US-Dollar |
| Marktgröße (2032) | 13.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.17 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Full Truckload (FTL) Marktanalyse von Mordor Intelligence
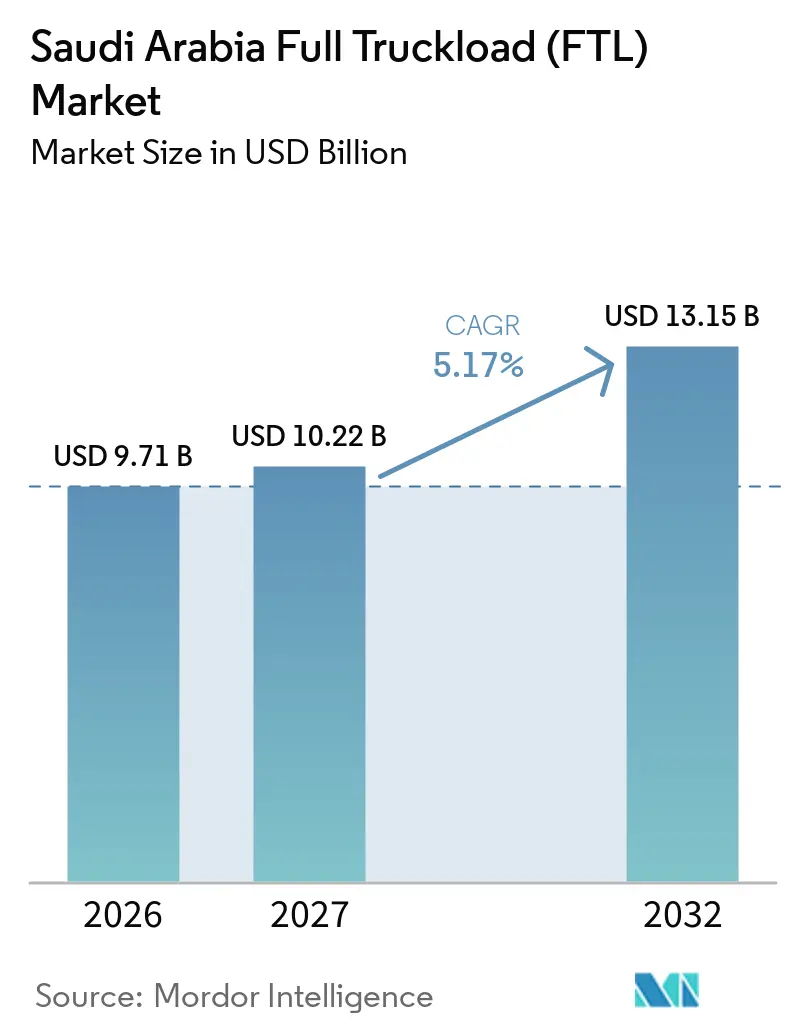
Die Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes wird im Jahr 2026 auf 9,71 Milliarden USD geschätzt. Es wird erwartet, dass er von 10,22 Milliarden USD im Jahr 2027 auf 13,15 Milliarden USD bis 2032 wächst, bei einer CAGR von 5,17 % während des Prognosezeitraums (2027–2032).
Das Marktwachstum wird durch Investitionen in Transport- und Logistikinfrastruktur im Rahmen des Programms Vision 2030 Saudi-Arabiens, Bautätigkeit im Zusammenhang mit großangelegten Entwicklungsprojekten sowie die Nachfrage nach dem Transport von Industrie-, Einzel- und Konsumgütern gestützt. Der Straßengüterverkehr bleibt wichtig für Sendungen, die eine direkte Lieferung an Standorte erfordern, die nicht durch die Schiene bedient werden. Das Wachstum im E-Commerce und in der Distributionsinfrastruktur erhöht den Bedarf an planmäßigen Frachttransporten zwischen Häfen, Lagerhäusern, Industrieanlagen und Einzelhandelsverteilzentren. Die Expansion der temperaturgesteuerten Logistik schafft zudem Chancen für Spediteure, die für den Transport von Lebensmitteln und Pharmaprodukten unter festgelegten Bedingungen ausgerüstet sind. Höhere Kraftstoffpreise, Fahrerverfügbarkeit, Anforderungen an die Flottenkonformität und Betriebskosten belasten jedoch weiterhin die Margen der Spediteure. Diese Bedingungen erhöhen die Bedeutung von Routenoptimierung, Flottenauslastung, Rückladungsplanung und zuverlässigen Vertragsvolumina.
Wichtige Erkenntnisse des Berichts
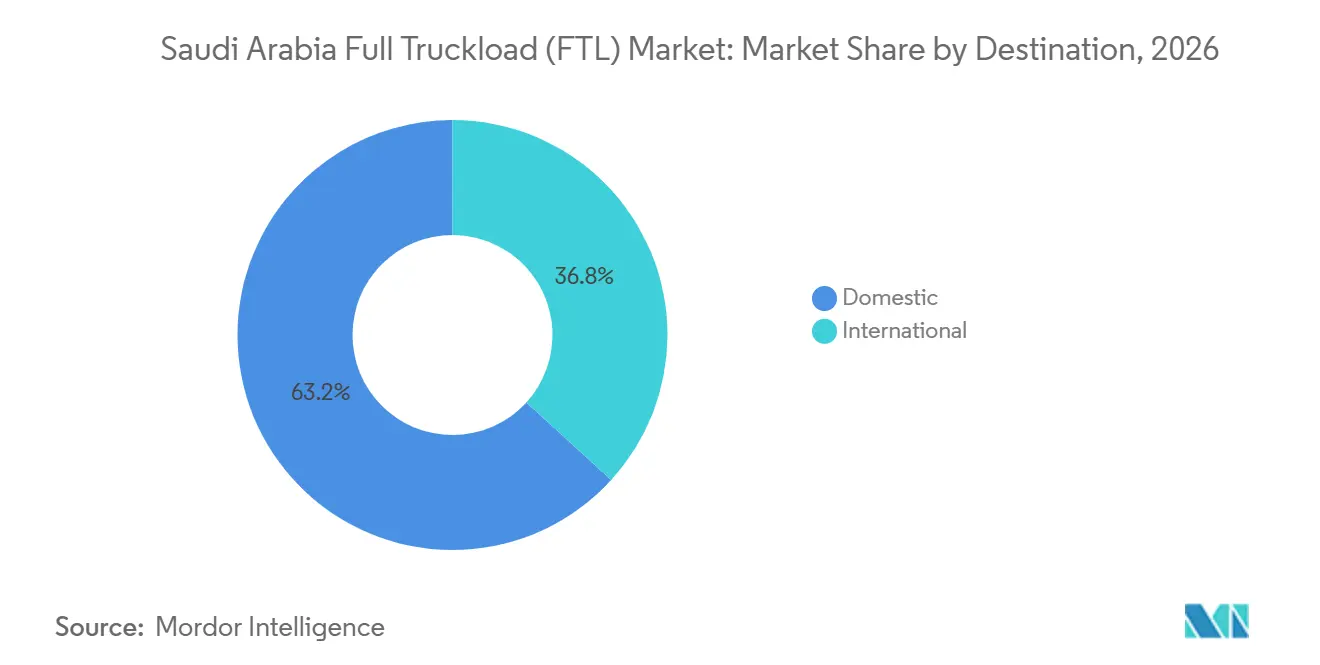
- Nach Zielort entfallen 63,23 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026 auf Inlandstransporte, während internationale Transporte bis 2032 voraussichtlich eine CAGR von 6,36 % verzeichnen werden.
- Nach Temperaturkontrolle entfallen 72,18 % des Marktanteils des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026 auf Trockenfracht, während Kühlgutfracht bis 2032 voraussichtlich eine CAGR von 7,83 % verzeichnen wird.
- Nach Transportstrecke entfallen 72,86 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026 auf den Fernverkehr, während lokale Transporte unter 100 Meilen bis 2032 voraussichtlich eine CAGR von 6,97 % verzeichnen werden.
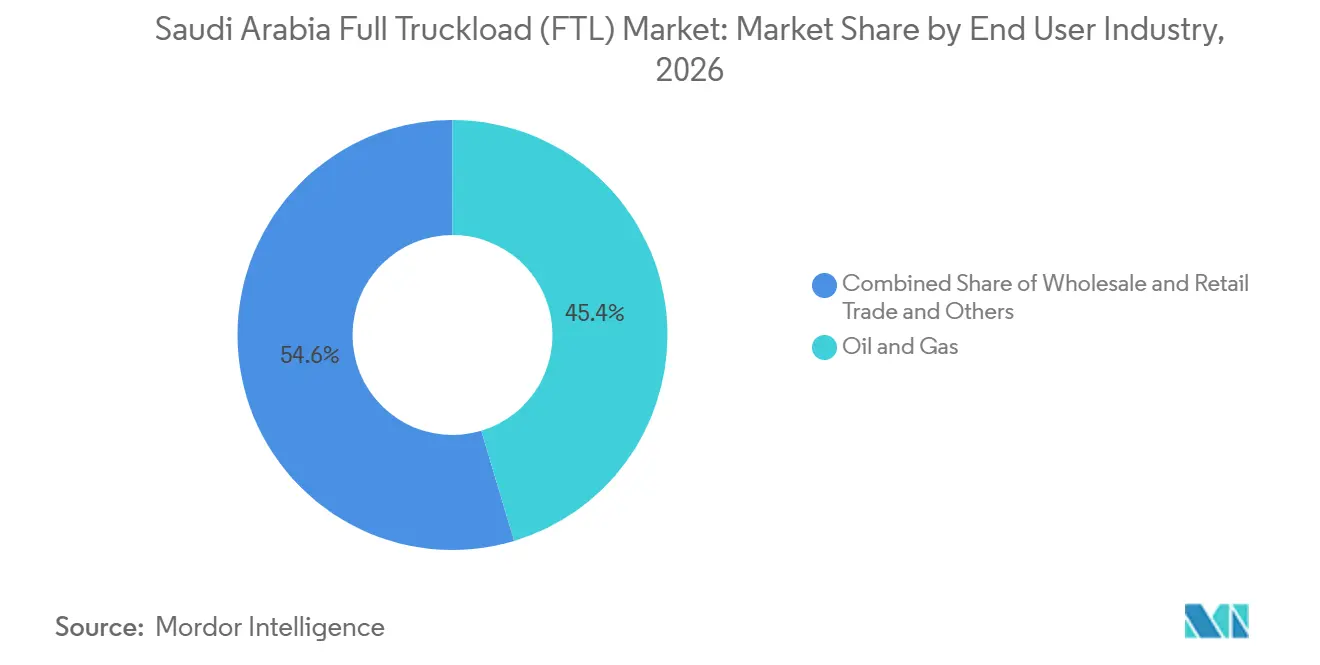
- Nach Endverbraucherbranche entfallen 45,36 % des Marktanteils des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026 auf Öl und Gas, während der Groß- und Einzelhandel bis 2032 voraussichtlich eine CAGR von 6,23 % verzeichnen wird.
- Nach Region entfallen 32,45 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026 auf die Zentralregion, während die Nordregion bis 2032 voraussichtlich eine CAGR von 6,96 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im saudi-arabischen Full Truckload (FTL) Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 Infrastruktur beschleunigt die Frachtnachfrage für Großprojekte | +1.4% | National, konzentriert auf die westlichen (NEOM, Rotes Meer) und zentralen (Riad) Korridore. | Langfristig (≥ 4 Jahre) |
| E-Commerce und Omnichannel-Wachstum erweitern die FTL-Nachfrage | +1.1% | Zentral (Riad) und Westlich (Dschidda) primär; Ausweitung auf Östlich und Nördlich | Mittelfristig (2–4 Jahre) |
| Industrielle Diversifizierung und Lokalisierung erhöhen die FTL-Nachfrage | +0.9% | Östlich (Jubail, Dammam), Westlich (Yanbu), mit aufkommenden nördlichen Industriezonen | Langfristig (≥ 4 Jahre) |
| Temperaturgesteuerte Lebensmittel- und Pharmaverteilung erweitert die FTL-Nachfrage | +0.7% | National; mit früher Intensität in Zentral (Riad), Westlich (Dschidda, Mekka, Medina) | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Flotten kleiner und mittlerer Unternehmen verbessert die FTL-Orchestrierungseffizienz | +0.5% | National; am ausgeprägtesten in den zentralen und östlichen Logistikkorridoren | Kurzfristig (≤ 2 Jahre) |
| Hafen-Industrie-Rückladungsabgleich verbessert die Wirtschaftlichkeit der Leerkilometerreduzierung | +0.4% | Westlich (Islamischer Hafen Dschidda, NEOM-Hafen), Östlich (Dammam, Jubail), Ausweitung auf Zentral | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 Infrastruktur beschleunigt die Frachtnachfrage für Großprojekte
Die Infrastruktur- und Entwicklungsprogramme Saudi-Arabiens stützen die Nachfrage nach dedizierten Truckload-Transporten von Baumaterialien, Industrieausrüstung und Projektfracht. Entwicklungen im Zusammenhang mit NEOM und anderen großangelegten Projekten erfordern die Koordination zwischen Häfen, Lieferanten, Baustellen und Industrieanlagen. Je nach Ladung können diese Transporte Tieflader, Tiefbettauflieger, Schwerlastfahrzeuge oder Standard-Trockenfrachtkapazität erfordern. Eine solche Nachfrage ist für den FTL-Markt relevant, da große Sendungen häufig dedizierte Fahrzeuge, spezialisierte Handhabung und geplante Lieferfenster erfordern. Der Umfang und der Zeitplan einzelner Projekte bestimmen, wie viel inkrementelle Nachfrage die Straßenspediteure erreicht.
E-Commerce und Omnichannel-Wachstum erweitern die FTL-Nachfrage
Die Expansion des E-Commerce und des Omnichannel-Einzelhandels erhöht den Bedarf an der Auffüllung von Fulfillment-Centern, Lagerhäusern und Einzelhandelsverteilungseinrichtungen. Obwohl einzelne Paketzustellungen in der Regel über Paket- und Letzte-Meile-Netzwerke abgewickelt werden, können vorgelagerte Bewegungen von palettierter Ware und Massenwaren FTL-Dienste erfordern. Riad, Dschidda und die Östliche Provinz sind wichtige Logistik- und Konsumzentren, die Importgateways mit Inlandsverteilungsnetzen verbinden. Da Einzelhändler und Logistikdienstleister Distributionskapazitäten aufbauen, können vertraglich vereinbarte Truckload-Dienste regelmäßige Auffüllungen, Transfers zwischen Einrichtungen und geplante Bewegungen zwischen Lagerhäusern unterstützen. Die Auswirkung auf die FTL-Nachfrage hängt von Lagervolumina, Lagerstandorten und dem Anteil der in dedizierten Ladungen transportierten Fracht ab.
Temperaturgesteuerte Lebensmittel- und Pharmaverteilung erweitert die FTL-Nachfrage
Die Anforderungen Saudi-Arabiens an den Lebensmitteltransport schaffen einen Bedarf an Fahrzeugen, die während des Transports regulierter Produkte festgelegte Bedingungen aufrechterhalten können. Im Juni 2025 veröffentlichte die saudi-arabische Behörde für Lebensmittel und Arzneimittel Anforderungen für den Transport von Lebensmitteln. Diese Anforderungen unterstreichen die Bedeutung geeigneter Fahrzeuge, Handhabungsverfahren und Temperaturkontrolle, wo zutreffend[1]. Kühlgut-FTL-Betreiber können Sendungen unterstützen, die einen dedizierten Transport und dokumentierte Betriebsbedingungen erfordern. Kühlgutbetrieb verursacht jedoch zusätzliche Kosten für Spezialausrüstung, Wartung, Überwachung und Einhaltung gesetzlicher Vorschriften. Spediteure mit diesen Fähigkeiten sind besser positioniert, um Lebensmittel- und Pharmaverträge zu sichern, sofern sie die geltenden produktspezifischen Anforderungen erfüllen.
Hafen-Industrie-Rückladungsabgleich verbessert die Leerkilometerauslastung
Hafengebundene Logistikeinrichtungen können die Koordination zwischen Importfracht, Industrienachfrage und ausgehenden Sendungen verbessern. Wenn Spediteure eine ausgehende Lieferung mit einer geeigneten Rückfracht kombinieren, können sie Leerfahrten reduzieren und die Fahrzeugauslastung verbessern. Dies ist besonders relevant für Routen, die westliche und östliche Hafeneinrichtungen mit Industrie- und Verteilzentren in der Zentralregion verbinden. Ein effektiver Rückladungsabgleich hängt von Sendungszeitplänen, Frachtkompatibilität, Fahrzeugverfügbarkeit und Absenderstandorten ab. Digitale Frachtplattformen und eine engere Koordination zwischen Absendern und Spediteuren können diesen Prozess unterstützen, obwohl das Ausmaß der Einsparungen je nach Route und Betriebsbedingungen variiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffpreisvolatilität erhöht die Betriebskosten im Fernverkehr | -0.8% | National, mit der stärksten Exposition auf den Fernverkehrskorridoren Zentral–Westlich und Zentral–Östlich | Kurzfristig (≤ 2 Jahre) |
| Fahrermangel im Schwerlastbereich erhöht die Kosten für die Saudisierungskonformität | -0.6% | National; höchste Saudisierungsintensität in den Märkten Zentral (Riad) und Östlich (Dammam) | Mittelfristig (2–4 Jahre) |
| Saudi-GCC-Rückladungsungleichgewichte reduzieren die Effizienz der Rückfrachtauslastung | -0.4% | Grenzüberschreitende Korridore: Saudi-Arabien–VAE, Saudi-Arabien–Bahrain, Saudi-Arabien–Kuwait primär | Langfristig (≥ 4 Jahre) |
| Datenlücken bei Kühlgut schwächen die Einhaltung der Temperatur-Lieferkettendokumentation | -0.3% | National; am stärksten auf Routen in die nördlichen und südlichen Regionen mit geringer Überwachungsinfrastruktur | Mittelfristig (24 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffpreisvolatilität erhöht die Betriebskosten im Fernverkehr
Kraftstoffpreise sind ein wichtiger Bestimmungsfaktor für die Betriebskosten im Straßengüterverkehr in Saudi-Arabien. Der inländische Dieselpreis stieg mit Wirkung zum Januar 2025 auf 1,66 SAR (0,44 USD) pro Liter, bevor er im Januar 2026 erneut auf 1,79 SAR (0,48 USD) pro Liter anstieg[2]. Höhere Dieselausgaben können die Margen der Spediteure belasten, wenn Verträge keine zeitnahen Kraftstoffkostenanpassungen erlauben. Routenplanung, Fahrzeugwartung, Ladungskonsolidierung und Rückladungsabgleich können die Effizienz verbessern, beseitigen jedoch nicht die Anfälligkeit gegenüber Kraftstoffpreisänderungen. Langstreckentransporte sind besonders empfindlich, da sich der Kraftstoffverbrauch über ausgedehnte Fahrten akkumuliert.
Verfügbarkeit von Schwerlastfahrern und Lokalisierungskosten
Der Logistiksektor Saudi-Arabiens steht vor Herausforderungen bei der Personalentwicklung und Lokalisierungsanforderungen, da die Nachfrage nach Transportdienstleistungen zunimmt. Das Ministerium für Humanressourcen und soziale Entwicklung hat im Rahmen seines Kompetenzrahmens für den Logistik- und Transportsektor Bedarf an Arbeitskräften und Fachkenntnissen identifiziert. Lokalisierungsinitiativen, die Bus- und LKW-Fahrerpositionen betreffen, können Anforderungen an Rekrutierung, Ausbildung und Mitarbeiterbindung beeinflussen. Für FTL-Betreiber wirken sich diese Faktoren auf die Betriebskosten und die verfügbare Flottenkapazität aus. Spezialisierte Betriebe, einschließlich des Transports gefährlicher Güter und Kühlguttransporte, erfordern zusätzliche Fähigkeiten. Größere Flotten sind besser positioniert, um Ausbildungs- und Rekrutierungskosten auf eine breitere Kundenbasis zu verteilen, während kleinere Spediteure möglicherweise weniger Flexibilität haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandstransporte verankern die Nachfrage, internationale Strecken expandieren
Inlandstransporte entfallen auf 63,23 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026. Die Nachfrage wird durch wiederkehrende Bewegungen von Industrieprodukten, Baumaterialien, petrochemischer Fracht und Konsumgütern zwischen den wichtigsten Wirtschaftszentren gestützt. Riad, Dschidda und Dammam verbinden wichtige Industrie-, Handels-, Hafen- und Verteilungsaktivitäten. Der inländische Straßentransport bedient auch Einrichtungen und Lieferpunkte, die keinen direkten Schienenzugang haben. Internationale Transporte bedienen grenzüberschreitende Bewegungen, die geeignete Zolldokumentation, Grenzkoordination und zuverlässige Lieferpläne erfordern.
Internationale Transporte werden voraussichtlich von 2027 bis 2032 eine CAGR von 6,36 % verzeichnen. Grenzüberschreitender Handel und Logistikverbindungen zwischen Saudi-Arabien und benachbarten Golfmärkten stützen die Nachfrage nach internationalem Straßengüterverkehr. Elektronische Zollprozesse und verbesserte Koordination können vermeidbare Verzögerungen reduzieren, obwohl die Leistung von den Grenzbedingungen und der Sendungsdokumentation abhängt. Schienen- und multimodale Dienste können auf ausgewählten Routen Alternativen bieten, aber der Straßentransport bleibt wichtig für direkte Abholung und Lieferung, Erstmeilenverkehr und Endlieferung über Schienenterminals hinaus.

Nach Temperaturkontrolle: Trockenfracht führt, Kühlgutnachfrage wächst schneller
Trockenfracht entfällt auf 72,18 % des Marktanteils des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026. Ihre führende Position spiegelt die Bandbreite nicht temperaturempfindlicher Güter wider, die im gesamten Königreich transportiert werden, darunter Industrieprodukte, Baumaterialien, verpackte Waren und allgemeine Fracht. Standard-Trockenfrachtfahrzeuge können eine breite Palette von Kunden und Routen bedienen, ohne die zusätzlichen Ausrüstungs- und Überwachungsanforderungen, die mit dem Kühltransport verbunden sind. Die Nachfrage nach Trockenfracht ist daher mit Industrieaktivität, Bauwesen, Großhandelsverteilung und dem Transport von Konsumgütern verknüpft.
Kühlgutfracht wird voraussichtlich von 2027 bis 2032 eine CAGR von 7,83 % verzeichnen. Die Nachfrage wird durch Lebensmittelverteilung, Pharmalogistik und die Notwendigkeit gestützt, geeignete Transportbedingungen für temperaturempfindliche Produkte aufrechtzuerhalten. Die im Juni 2025 veröffentlichten Anforderungen der saudi-arabischen Behörde für Lebensmittel und Arzneimittel an den Lebensmitteltransport unterstreichen die Bedeutung geeigneter Transportvereinbarungen und produktspezifischer Konformität. Kühlgutbetreiber müssen Kühlanlagen, Temperaturüberwachung, Wartung und Betriebskosten verwalten. Das Wachstum wird von der Expansion der Kühlkettendistribution und den Anforderungen der Kunden an zuverlässige, dokumentierte Transportbedingungen abhängen.
Nach Transportstrecke: Fernverkehr dominiert, lokale Transporte expandieren
Fernverkehrsfracht entfällt auf 72,86 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026. Der geografische Maßstab des Königreichs und die Verteilung von Industrieanlagen, Häfen, Baustellen und Bevölkerungszentren stützen die Nachfrage nach Intercity-Transporten. Langstreckentransporte können Industrielieferungen, Baumaterialien, Konsumgüter und Projektfracht umfassen. Spediteure, die auf diesen Routen tätig sind, müssen Kraftstoffausgaben, Fahrerverfügbarkeit, Wartungspläne, Lieferzeitpläne und die Verfügbarkeit geeigneter Rückfrachten verwalten. Schienengüterverkehr kann eine Alternative für bestimmte Massen- und Langstreckentransporte bieten, während LKW für Standorte außerhalb des Schienennetzes und für Abholung und Lieferung weiterhin notwendig sind.
Lokale Transporte unter 100 Meilen werden voraussichtlich von 2027 bis 2032 eine CAGR von 6,97 % verzeichnen. Lagerhäuser, Industriezonen, Häfen und Einzelhandelsverteilungseinrichtungen erzeugen Kurzstreckenfrachttransporte, die wichtige Transportnetze mit ihren Endzielen verbinden. Hafennahverkehr und Transfers zwischen Verteilungseinrichtungen können ebenfalls dedizierte LKW erfordern, wenn Sendungsvolumina oder Frachtmerkmale ein vollständiges Fahrzeug rechtfertigen. Das Wachstum städtischer Logistikeinrichtungen kann die lokale FTL-Nachfrage unterstützen, obwohl einige kleinere Sendungen durch Teilladungs- oder Paketnetzwerke bedient werden. Die Schienenerweiterung wird eher die Zusammensetzung der Transportaktivitäten auf ausgewählten Korridoren verändern als den Bedarf an lokalem LKW-Transport zu beseitigen.
Nach Endverbraucherbranche: Öl und Gas führt, Einzelhandel expandiert
Öl und Gas entfällt auf 45,36 % der Marktgröße des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026. Der Sektor erzeugt Nachfrage nach dem Transport von Industrielieferungen, Energieausrüstung, Wartungsmaterialien und petrochemischer Fracht. Einige Sendungen erfordern dedizierte Fahrzeuge, Spezialauflieger, Schwerlastplanung oder spezifische Sicherheitsverfahren. Industriecluster rund um die Östliche Provinz und andere energiebezogene Standorte unterstützen wiederkehrende Transportanforderungen. Diese Betriebe können komplexe Be- und Entladearrangements, kontrollierten Zugang zu Standorten und Koordination mit Projektplänen umfassen, was Fahrzeugverfügbarkeit und Betriebszuverlässigkeit zu wichtigen Auswahlkriterien macht.
Der Groß- und Einzelhandel wird voraussichtlich von 2027 bis 2032 eine CAGR von 6,23 % verzeichnen. Einzelhandelsverteilung, Bestandsauffüllung und die Expansion von E-Commerce-Fulfillment-Netzwerken können die Nachfrage nach Transporten zwischen Häfen, Lagerhäusern, Verteilzentren und Geschäften erhöhen. FTL-Dienste sind besonders relevant, wenn Sendungsvolumina ausreichen, um ein dediziertes Fahrzeug zu rechtfertigen, oder wenn Kunden direkte Lieferung und vorhersehbare Transitzeiten benötigen. Fertigung, Bergbau und Steinbruch, Landwirtschaft, Fischerei und Forstwirtschaft sowie andere Branchen tragen ebenfalls zur Frachtnachfrage bei. Ihre Anforderungen variieren je nach Sendungsgröße, Frachtmerkmalen, Ausrüstungsbedarf und Lieferplänen.
Geografische Analyse
Die Zentralregion entfällt auf 32,45 % des Marktanteils des saudi-arabischen Full Truckload (FTL) Marktes im Jahr 2026. Riad dient als wichtiges Inlandsverteilungszentrum, das Konsummärkte, Industrieanlagen, Lagerhäuser und Handelsaktivitäten mit Häfen und Produktionszentren anderswo im Königreich verbindet. Al-Qassim und Hail tragen landwirtschaftliche, Lebensmittel- und regionale Verteilungstransporte bei. Die zentrale Lage der Region unterstützt Straßenverbindungen zwischen den westlichen und östlichen Wirtschaftskorridoren und Verbindungen zu nördlichen Zielen. Eine Kombination aus Intercity-Fracht, Industrielieferungstransporten und Verteilungsaktivitäten stützt die FTL-Nachfrage.
Die westlichen und östlichen Regionen sind wichtige Gateways für inländische und internationale Fracht. Der Islamische Hafen Dschidda und andere westliche Logistikeinrichtungen verbinden maritime Importe mit Inlandsverteilungsnetzen, während die Östliche Provinz Hafenbetrieb mit Energie-, Petrochemie- und Industrieaktivitäten kombiniert. Straßenspediteure bieten Weitertransport von diesen Gateways zu Lagerhäusern, Fertigungsanlagen, Baustellen und Einzelhandelsverteilzentren. Die Südregion erzeugt Nachfrage durch Landwirtschaft, regionalen Handel und Industrieaktivitäten, obwohl die Frachtvolumina je nach Standort und Branche variieren. Investitionen in Logistikeinrichtungen können diese Regionen unterstützen, indem sie die Frachtabwicklung, Lagerung und die Verbindung zwischen See- und Straßentransport verbessern[3].
Die Nordregion wird voraussichtlich von 2027 bis 2032 eine CAGR von 6,96 % verzeichnen und ist damit die am schnellsten wachsende Region. Ihre Aussichten werden durch potenzielle Nachfrage aus Bergbau, Industrieentwicklung, regionaler Verteilung und Logistikverbindungen mit benachbarten Märkten gestützt. Schieneninfrastruktur kann ausgewählte Frachtströme erleichtern, während der Straßentransport für Standorte und Kunden ohne direkten Schienenzugang weiterhin notwendig ist.
Wettbewerbslandschaft
Der saudi-arabische FTL-Markt ist fragmentiert, mit einem breiten Mix aus Industrie-, Einzel-, Bau- und Konsumgüterkunden. Der Wettbewerb umfasst inländische Transportunternehmen, regionale Logistikdienstleister, internationale Drittlogistikunternehmen und technologiegestützte Frachtplattformen. Betreiber konkurrieren über Netzwerkabdeckung, Fahrzeugverfügbarkeit, Preisgestaltung, Sicherheit, Servicezuverlässigkeit und ihre Fähigkeit, Spezialgüter zu handhaben.
Im Februar 2026 gab DSV bekannt, dass die Integration der saudi-arabischen Aktivitäten von DB Schenker den Go-Live erreicht hatte und die Teams und Betriebskapazitäten unter einer Organisation zusammengeführt wurden[4]. Die Integration stärkte die Fähigkeit von DSV, den Straßentransport mit Luft- und Seefracht sowie Kontraktlogistik zu koordinieren. Die Zoll- und grenzüberschreitenden Fähigkeiten von Kuehne+Nagel sind ebenfalls für internationale Frachtdienste relevant, während inländische Transportunternehmen durch lokales Betriebswissen und Kundenbeziehungen konkurrieren.
Technologie und Compliance bleiben wichtige Wettbewerbsfaktoren. Digitale Frachtplattformen können dabei helfen, Absender mit verfügbaren LKW zu verbinden, die Sendungstransparenz zu verbessern und Preisfindung sowie Fahrzeugauslastung zu unterstützen. Größere Betreiber können von breiteren Netzwerken, etablierten Kundenverträgen und Investitionskapazitäten profitieren, während kleinere Spediteure durch regionale Spezialisierung und flexiblen Service konkurrieren können. Da Kunden zunehmend zuverlässiges Tracking, Dokumentation und konsistente Serviceniveaus fordern, sind Betreiber, die diese Anforderungen erfüllen können, besser positioniert, um wiederkehrende Verträge zu gewinnen.
Marktführer im saudi-arabischen Full Truckload (FTL) Markt
-
CEVA Almajdouie Logistics
-
ALDREES Petroleum & Transport Services Co.
-
Al-Khaldi Logistics Company
-
DSV A/S
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Der Hafen von NEOM und CEVA Almajdouie Logistics unterzeichneten ein Memorandum of Understanding zur Erkundung von End-to-End-Logistiklösungen entlang eines multimodalen Korridors, der Europa, Ägypten, Saudi-Arabien, die Region des Golfkooperationsrats und den Irak verbindet.
- Juli 2026: Mawani unterzeichnete sieben Verträge im Gesamtwert von 1 Milliarde SAR (267 Millionen USD) mit nationalen und internationalen Unternehmen zum Bau und zur Erweiterung von Logistikzentren am Islamischen Hafen Dschidda und in der Al-Khumrah-Zone, die über 384.000 m² Lager-, Konsolidierungs- und Reexportkapazität abdecken.
- Februar 2026: DSV gab bekannt, dass die Integration der saudi-arabischen Aktivitäten von DB Schenker den Go-Live erreicht hatte. Die Entwicklung vereinte Teams und Kapazitäten unter einer einheitlichen Organisation.
- August 2025: DHL eCommerce schloss den Erwerb einer Minderheitsbeteiligung an AJEX Logistics Services ab. Die Transaktion stärkte die strategische Zusammenarbeit der Unternehmen im saudi-arabischen und weiteren regionalen E-Commerce-Logistikmarkt. Die regionalen Aktivitäten von AJEX und die internationalen E-Commerce-Logistikfähigkeiten von DHL bieten eine Grundlage für die Erweiterung von Dienstleistungen, da sich grenzüberschreitende und inländische Paketvolumina entwickeln.
Berichtsumfang des saudi-arabischen Full Truckload (FTL) Marktes
| Inland |
| International |
| Trocken |
| Kühlgut |
| Fernverkehr (mehr als 500 Meilen) |
| Regional (100–500 Meilen) |
| Lokal (weniger als 100 Meilen) |
| Landwirtschaft |
| Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Transportstrecke | Fernverkehr (mehr als 500 Meilen) |
| Regional (100–500 Meilen) | |
| Lokal (weniger als 100 Meilen) | |
| Nach Endverbraucherbranche | Landwirtschaft |
| Fischerei und Forstwirtschaft | |
| Bauwesen | |
| Fertigung | |
| Öl und Gas | |
| Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) | |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nördlich (Al-Jouf und Arar) | |
| Südlich (Asir, Jazan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Full Truckload Dienste in Saudi-Arabien?
Der saudi-arabische FTL-Markt wird voraussichtlich von 2027 bis 2032 eine CAGR von 5,17 % verzeichnen und bis 2032 13,15 Milliarden USD erreichen.
Welches Zielsegment führt den saudi-arabischen Full Truckload Güterverkehr an?
Inlandstransporte entfallen auf 63,23 % des saudi-arabischen FTL-Marktes im Jahr 2026. Frachttransporte zwischen Industriezentren, Häfen, Lagerhäusern, Einzelhandelsverteilungseinrichtungen und Baustellen stützen die Nachfrage.
Welches Temperaturkontrollsegment wächst in Saudi-Arabien am schnellsten?
Kühlgutfracht wird voraussichtlich bis 2032 eine CAGR von 7,83 % verzeichnen. Temperaturempfindliche Lebensmittelverteilung, Pharmalogistik und der Bedarf an konformem Kühltransport stützen die Nachfrage.
Warum entfällt der größte Teil der saudi-arabischen Truckload-Nachfrage auf den Fernverkehr?
Fernverkehrsfracht entfällt auf 72,86 % des saudi-arabischen FTL-Marktes im Jahr 2026. Die geografische Verteilung von Industrieanlagen, Häfen, Bauprojekten und Bevölkerungszentren schafft Nachfrage nach Intercity-Transporten.
Welcher Endverbrauchersektor erzeugt die größte Nachfrage nach dedizierten Truckload-Transporten?
Öl und Gas entfällt auf 45,36 % des saudi-arabischen FTL-Marktes im Jahr 2026. Energiebezogene Lieferketten erfordern Transporte von Industrieausrüstung, Wartungsmaterialien und anderen Gütern, manchmal unter Einsatz von Spezialfahrzeugen und Handhabungsarrangements.
Was ist die wichtigste betriebliche Herausforderung für Spediteure in Saudi-Arabien?
Kraftstoffausgaben und Fahrerverfügbarkeit sind wichtige betriebliche Herausforderungen für saudi-arabische FTL-Spediteure. Höhere Dieselpreise können die Margen belasten, während Rekrutierungs-, Ausbildungs- und Lokalisierungsanforderungen die Personalkosten und die Flottenkapazität beeinflussen.