
Vietnam Less-Than-Truckload (LTL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.14 Milliarden US-Dollar |
| Marktgröße (2027) | 5.54 Milliarden US-Dollar |
| Marktgröße (2032) | 7.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.35 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam Less-Than-Truckload (LTL) Marktanalyse von Mordor Intelligence
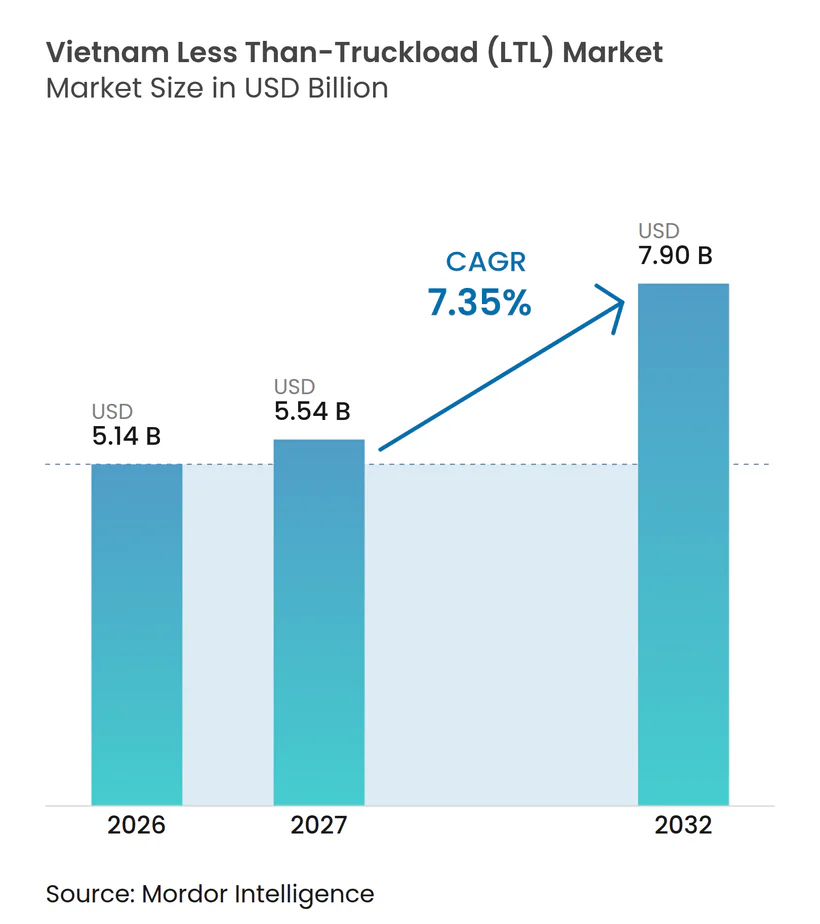
Die Marktgröße des vietnamesischen Less-Than-Truckload (LTL)-Marktes wird im Jahr 2026 auf 5,14 Milliarden USD geschätzt und soll von 5,54 Milliarden USD im Jahr 2027 auf 7,90 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2027–2032).
Die Beschaffung im Fertigungsbereich, die Fragmentierung von E-Commerce-Bestellungen und die Expansion des modernen Einzelhandels erhöhen den Bedarf, kleinere Sendungen über lange Inlandskorridore zu konsolidieren. Vietnams Import-Export-Umsatz überstieg im Jahr 2025 930 Milliarden USD, was die Frachtströme zwischen Fabriken, Verteilzentren und Häfen unterstützte. Der vietnamesische Less-Than-Truckload (LTL)-Markt entwickelt sich auch in Richtung formalisierterer Servicemodelle, da Verlader Transparenz, dokumentierte Abwicklung und vorhersehbare Lieferfenster fordern. Große Betreiber reagieren durch Investitionen in Umschlagpunkte, Flottenaufstockungen, Joint Ventures und Lagerkapazitäten, während kleinere Spediteure mit höheren Compliance- und Betriebsanforderungen konfrontiert sind. Der vietnamesische Less-Than-Truckload (LTL)-Markt bietet daher Raum für Anbieter, die Routendichte, Cross-Docking-Kapazität und digitale Disposition kombinieren können, ohne auf einseitige Komplettladungen angewiesen zu sein.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort entfallen im Jahr 2026 65,78 % des Marktanteils des vietnamesischen Less-Than-Truckload (LTL)-Marktes auf Inlandssendungen, während für den internationalen LTL bis 2032 eine CAGR von 9,39 % prognostiziert wird.
- Nach Temperaturkontrolle entfallen im Jahr 2026 94,39 % der Marktgröße des vietnamesischen Less-Than-Truckload (LTL)-Marktes auf Trockenfracht, während für Kühlgut bis 2032 eine CAGR von 10,56 % prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 35,83 % des Marktanteils des vietnamesischen Less-Than-Truckload (LTL)-Marktes auf die Fertigung, während für den Groß- und Einzelhandel bis 2032 eine CAGR von 8,97 % prognostiziert wird.
- Nach Region entfallen im Jahr 2026 43,62 % der Marktgröße des vietnamesischen Less-Than-Truckload (LTL)-Marktes auf Südvietnam, während für Zentralvietnam bis 2032 eine CAGR von 9,24 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des vietnamesischen Less-Than-Truckload (LTL)-Marktes
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum und Sendungskonsolidierung | +1.8% | National, konzentriert in Hanoi, Ho-Chi-Minh-Stadt und Da Nang | Mittelfristig (2–4 Jahre) |
| Expansion von Industriezonen und Verteilungsnachfrage | +1.5% | Nordvietnam und Südvietnam | Langfristig (≥ 4 Jahre) |
| Moderner Einzelhandel und Nachschublieferungsnachfrage | +1.2% | Süd- und Nordvietnam, ausgedehnt auf zentrale und ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Landwirtschaftlicher Export und konsolidierte Frachtanfrage | +0.9% | Zentral- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Digitale Frachtabstimmung und Nutzung von Rückfrachten | +0.8% | National, angeführt vom Korridor Ho-Chi-Minh-Stadt–Hanoi | Kurzfristig (≤ 2 Jahre) |
| Professionalisierung des Netzwerks und Zuverlässigkeit des Dienstleistungsangebots | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach Konsolidierung fragmentierter Sendungen
Der vietnamesische Less-Than-Truckload (LTL)-Markt profitiert davon, dass Live-Commerce und Online-Einzelhandel kleine, häufige Bestellungen erzeugen, die von regionalen Fulfillment-Standorten gesammelt und konsolidiert werden müssen. Kleinere Ladungen eignen sich weniger für dedizierte LKW-Routen, da Sendungszeitpunkte und Zielmuster über den Tag variieren. Vietnams E-Commerce-Vorschriften von 2026 verschärfen die Plattform-Compliance- und Steuertransparenzanforderungen, was Logistikanbieter begünstigt, die dokumentierte Servicestandards erfüllen können. Größere Marktplätze können auch konsistentere Lieferanforderungen an ihre 3PL-Partner stellen. Diese Kombination unterstützt eine breitere Formalisierung von LTL-Diensten auf E-Commerce-Korridoren.
Expansion von Industriezonen stärkt die regionale Verteilungsnachfrage
Der vietnamesische Less-Than-Truckload (LTL)-Markt profitiert von der Bewegung von Komponenten, Verpackungen, Fertigwaren und Wartungsmaterial zwischen Fabriken und Lagern. Das VSIP-Joint-Venture erhielt 2026 die Genehmigung für 5 Industrieparks in Hai Phong, Nghe An, Hue, Ha Nam und Ho-Chi-Minh-Stadt. Vietnam verzeichnete 2025 registrierte ausländische Direktinvestitionen (FDI) in Höhe von 38,4 Milliarden USD, wobei die Fertigung den größten Anteil erhielt. Diese Einrichtungen erzeugen multidirektionale Frachtströme, die häufig keine vollständige LKW-Ladungskapazität rechtfertigen. Industriecluster schaffen auch eine klarere Grundlage für Terminalbetreiber, um Routendichte und planmäßige Abholservices aufzubauen.
Expansion des modernen Einzelhandels steigert häufige Nachschublieferungen
Vietnams Einzelhandels- und Verbraucherdienstleistungsumsatz erreichte 2025 269 Milliarden USD, darunter 57 Milliarden USD im modernen Handel. Der vietnamesische Less-Than-Truckload (LTL)-Markt wird unterstützt, wenn Supermärkte, Mini-Märkte und Convenience-Stores häufige Nachschublieferungen in kleineren Mengen benötigen. Masan plante, das WinMart- und WiN-Netzwerk bis Ende 2026 auf 6.100 Filialen auszubauen, wobei 70 % der Neueröffnungen auf ländliche und stadtrandnahe Standorte abzielen. Central Retail verpflichtete sich bis 2027 zu 1,4 Milliarden USD, während Aeon Vietnam über 10 Jahre 1,5 Milliarden USD für vietnamesische Vertriebsnetzwerke zusagte. Filialnetze außerhalb der größten Städte benötigen häufig 3–5 Lieferungen pro Woche bei Volumina unterhalb einer Palette. Diese Muster begünstigen geplante Mehrstoppdienste anstelle dedizierter Komplettladungslieferungen.
Wachstum der Agrarexporte steigert die konsolidierte Frachtanfrage
Die Exporte aus Landwirtschaft, Forstwirtschaft und Fischerei überstiegen 2025 erstmals 70 Milliarden USD, wobei die Regierung ein Ziel von 100 Milliarden USD für 2030 festgelegt hat. Der vietnamesische Less-Than-Truckload (LTL)-Markt ist relevant für die Sammlung am Erzeugerstandort, die Aggregation und den Transport zu Verarbeitungsanlagen oder Häfen. Erzeuger im Mekong-Delta, im Zentralen Hochland und in den Küstenprovinzen erzeugen häufig Volumina unterhalb einer einzelnen LKW-Ladung. Logistikkosten machten 20–25 % des Wertes landwirtschaftlicher Produkte aus, was einen starken Anreiz zur Verbesserung der Konsolidierung schafft. Entscheidung Nr. 5223/QĐ-BNNMT sieht den Ausbau von Kühllogistikzentren in wichtigen Produktionszonen vor. Diese politische Ausrichtung unterstützt mehr temperaturkontrollierte Sammel- und Verteilkapazitäten[1].
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Einzelunternehmer und Servicekonsistenz | -1.0% | National, am stärksten ausgeprägt auf Nord-Süd-Fernstrecken | Mittelfristig (2–4 Jahre) |
| Ungleichgewichte bei Leerfahrten und Netzwerkeffizienz | -0.8% | National, am stärksten ausgeprägt auf den nordwärts gerichteten Routen Ho-Chi-Minh-Stadt–Hanoi | Langfristig (≥ 4 Jahre) |
| Städtische Überlastung und Lieferzuverlässigkeit | -0.6% | Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Kurzfristig (≤ 2 Jahre) |
| Kühlketten-Compliance und Betriebskosten | -0.5% | National, konzentriert in Agrarexportkorridoren und Pharmadrehkreuzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Einzelunternehmer begrenzen Kapazität und Servicekonsistenz
Im Jahr 2025 gehörten Berichten zufolge 84 % der vietnamesischen LKW Einzelunternehmern, die Flotten mit weniger als 10 Fahrzeugen betreiben[2]. Diese Struktur schränkt die Fähigkeit des vietnamesischen Less-Than-Truckload (LTL)-Marktes ein, Flottenstandards und Dispositionspraktiken im großen Maßstab zu standardisieren. Dekret 168/2024/ND-CP erhöhte die Compliance-Anforderungen im Rahmen des Straßenverkehrsgesetzes 2025. Kleinere Spediteure können Schwierigkeiten haben, Ruhezeiten zu planen und Lieferfenster ohne formale Dispositionssysteme einzuhalten. Die Lücke schafft eine Öffnung für Flottengemeinschaftsnutzung und Hub-and-Spoke-Strukturen, die kleinen Eigentümern den Zugang zu gemeinsamer Kapazität ermöglichen. Sie erhöht auch den Wert von Betreibern, die institutionellen Verladern einen dokumentierten, vorhersehbaren Service anbieten können.
Ungleichgewichte bei Leerfahrten verringern die Effizienz des Fernstreckennetzes
Ein erheblicher Anteil der nordwärts gerichteten Fahrten auf der Route Ho-Chi-Minh-Stadt–Hanoi kehrt leer zurück, was auf anhaltende Rückfrachtungleichgewichte hinweist. Das Ungleichgewicht senkt die Anlagenauslastung und kann den Preisdruck auf besser ausgelasteten südwärts gerichteten Strecken erhöhen. Der vietnamesische Less-Than-Truckload (LTL)-Markt adressiert einen Teil dieses Problems, indem kleinere Rücksendungen zu einer gemeinsamen Route zusammengefasst werden. Die Routenkonsolidierung erfordert jedoch ausreichende Terminaldichte und eine stetige Verladerbeteiligung. Digitale Spotabstimmung allein schafft möglicherweise nicht genug regelmäßiges Volumen auf weniger dichten nördlichen Routen. Seino-ITL Logistics und DHL Supply Chain haben Hubkapazitäten in Hung Yen angestrebt, was eine strukturiertere nordwärts gerichtete Konsolidierung unterstützen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandsrückgrat dominiert, während grenzüberschreitende Ströme sich beschleunigen
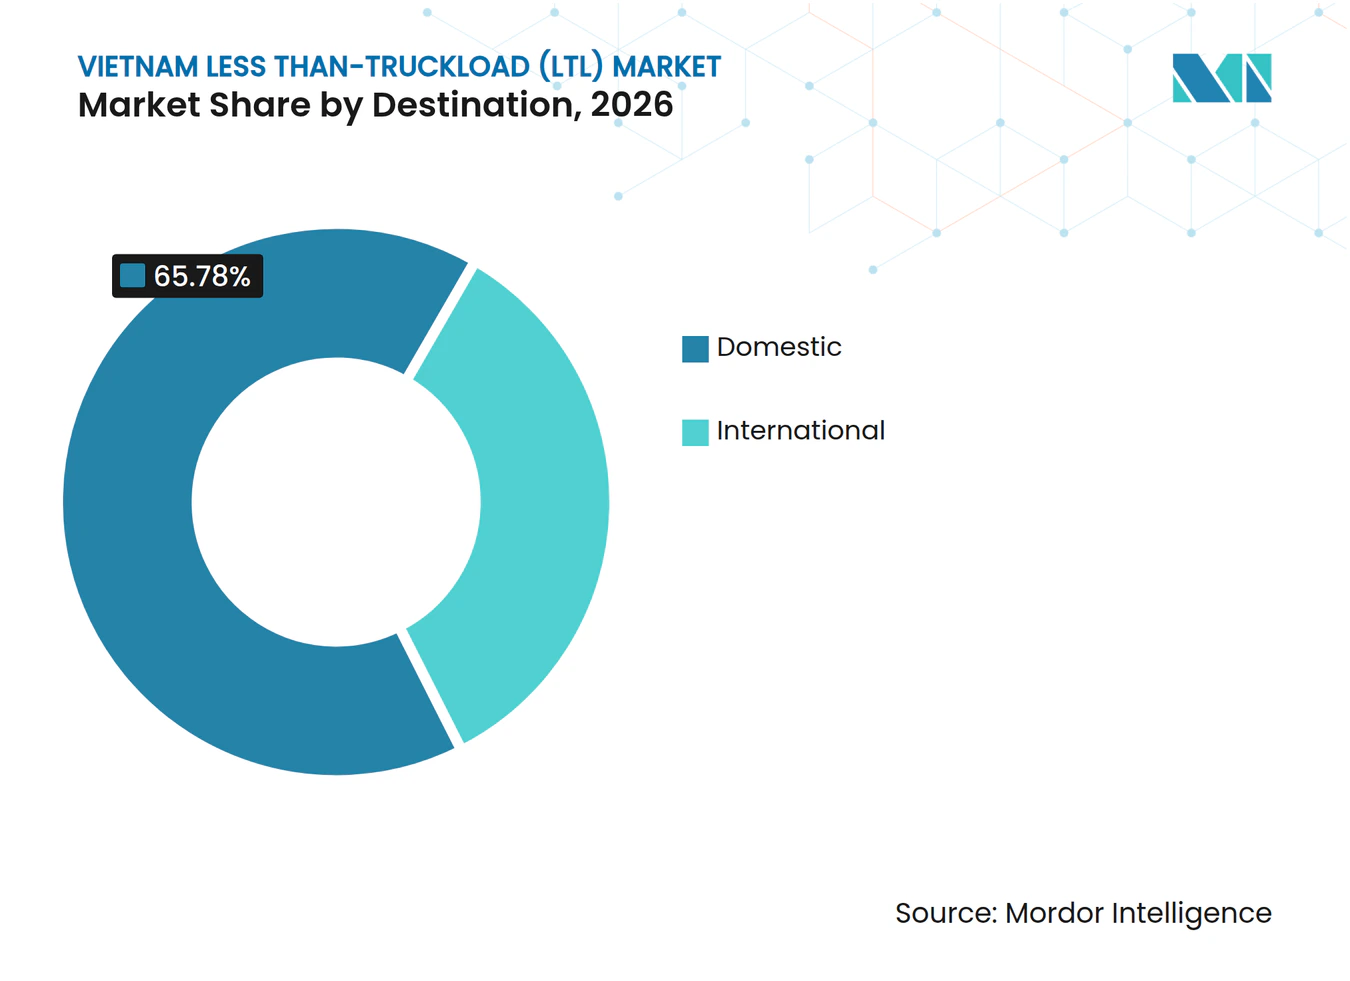
Inlandssendungen machen im Jahr 2026 65,78 % des Marktanteils des vietnamesischen Less-Than-Truckload (LTL)-Marktes aus. Das Inlandsnetzwerk bedient Nord-Zentral-Süd-Fertigungsverbindungen und moderne Einzelhandels-Nachschublieferungsrouten im ganzen Land. Vietnams administrative und produktionsbezogene Geografie erzeugt regelmäßige interprovenzielle Ströme von Komponenten, Konsumgütern und Verpackungen. Diese Frachtbewegungen bleiben häufig unterhalb einer dedizierten LKW-Ladung. Die vietnamesische LTL-Branche kann die LKW-Auslastung verbessern, indem kompatible Ladungen an regionalen Umschlagpunkten zusammengeführt werden. Die Inlandsroutendichte gibt Betreibern auch eine Grundlage für feste Fahrpläne, wiederkehrende Abholungen und Lieferverpflichtungen. Größere Routenkonsistenz kann kleinere Sendungen für Fabriken und Einzelhändler praktischer machen.
Für den internationalen LTL wird von 2027 bis 2032 eine CAGR von 9,39 % prognostiziert. Kambodscha, Laos und Südwestchina sind die wichtigsten grenzüberschreitenden Gebiete. Das ASEAN-Zolltransitsystem vereinfacht schrittweise die Verfahren in 6 ASEAN-Mitgliedstaaten. Grenzüberschreitende Fracht erfordert stärkere Zoll-, Dokumentations- und Servicekontrollen als Inlandsrouten. Seino-ITL Logistics plante, interregionale Inlandsdienste zu entwickeln und dabei den landesweiten Fußabdruck von ITL zu nutzen. Dieser Ansatz verbindet die Inlandssammlungsdichte mit Möglichkeiten zur Ausgangskonsolidierung. Das internationale Wachstum hängt daher sowohl von disziplinierten Inlands-Hub-Operationen als auch von der Grenzkonnektivität ab.



Nach Temperaturkontrolle: Trockenfracht verankert den Markt, während Kühlgut Investitionen anzieht
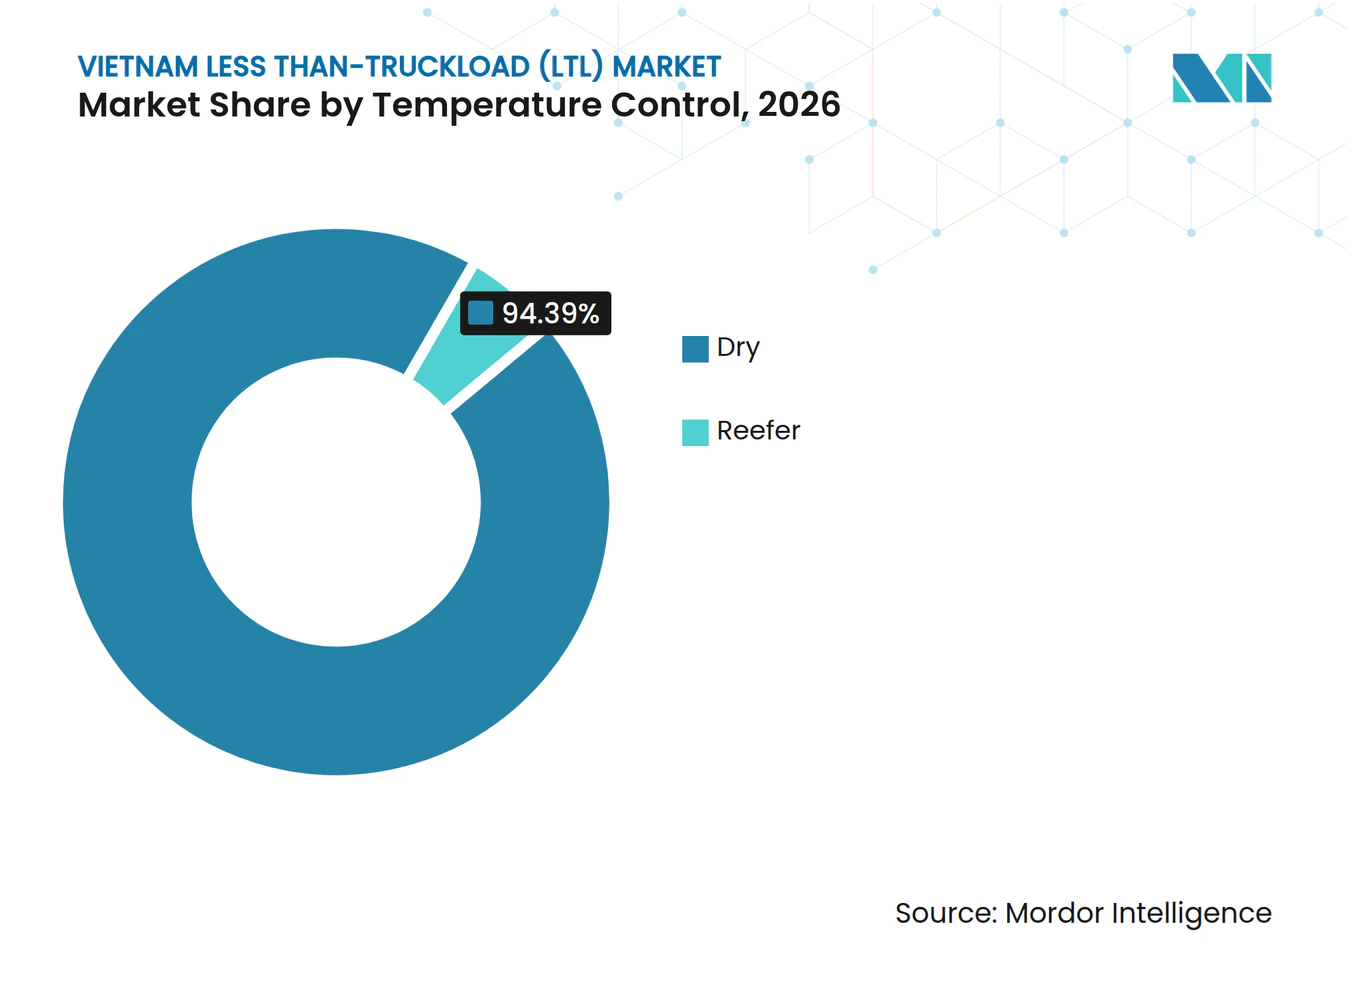
Trockenfracht macht im Jahr 2026 94,39 % der Marktgröße des vietnamesischen Less-Than-Truckload (LTL)-Marktes aus. Fertigwaren, Bekleidung und Elektronikkomponenten machen einen Großteil dieses Verkehrs aus und benötigen im Inlandstransit im Allgemeinen keine Temperaturkontrolle. Das Volumen der Trockenfracht bildet die Kernvolumenbasis für regelmäßige LTL-Sammel- und Fernstreckenrouten. Es gibt Betreibern auch breite Möglichkeiten, Waren von mehreren Verladern zu kombinieren. Die Marktgröße des vietnamesischen Less-Than-Truckload (LTL)-Marktes für Trockenfracht wurde durch Fabrik-zu-Hafen- und Interplant-Bewegungen in wichtigen Industriegebieten unterstützt. Die Servicequalität hängt von zuverlässiger Abwicklung, Ladeplanung und Lieferdokumentation ab. Trockenfracht bleibt unverzichtbar, auch wenn der höherwertige temperaturkontrollierte Verkehr schneller wächst.
Für den Kühlguttransport wird von 2027 bis 2032 eine CAGR von 10,56 % prognostiziert. Anforderungen an den Agrarexport und den Umgang mit Pharmazeutika erhöhen die Nachfrage nach überwachten temperaturkontrollierten Korridoren. Nur 20–21 % der vietnamesischen Agrarprodukte wurden unter temperaturkontrollierten Bedingungen gelagert. Diese Lücke unterstützt Investitionen in gemeinsame Kühlkettenkapazitäten. LOTTE Global Logistics begann Anfang 2025 mit dem Bau einer Kühlkettenanlage in Dong Nai mit einer Investition von 34 Millionen USD. Mehrstopp-Kühlgutladungen erfordern sorgfältige Temperaturüberwachung und Zeitplanung. Anbieter, die diese Kontrollen aufrechterhalten, können kleinere Verlader bedienen, die kein dediziertes Kühlfahrzeug benötigen.

Nach Endverbraucherbranche: Fertigung verankert die Nachfrage, während der moderne Handel inkrementelles Wachstum antreibt
Die Fertigung macht im Jahr 2026 35,83 % des Marktanteils des vietnamesischen Less-Than-Truckload (LTL)-Marktes aus. Der Sektor erzeugt eingehende Ströme von Komponenten und Verpackungen sowie ausgehende Bewegungen von Fertigwaren. Seine Fabriken benötigen häufig wiederkehrende Dienste zwischen Lieferanten, Montagewerken, Lagern und Häfen. Der vietnamesische Less-Than-Truckload (LTL)-Markt ist eng mit diesem Produktionsnetzwerk verbunden, da viele Ladungen unter dem Volumen einer Komplettladung liegen. Die registrierten ausländischen Direktinvestitionen (FDI) erreichten 2025 38,4 Milliarden USD, wobei die Fertigung den größten Anteil erhielt. Diese Investitionsbasis hält die Nachfrage nach wiederkehrenden, planmäßigen Frachtdiensten aufrecht. Sie erhöht auch die Bedeutung der Sendungstransparenz und vorhersehbarer Empfangsfenster.
Für den Groß- und Einzelhandel wird von 2027 bis 2032 eine CAGR von 8,97 % prognostiziert. Lebensmittelketten und andere moderne Formate benötigen hochfrequente Lieferungen an Vorstadt- und Landstandorte. Die vietnamesische LTL-Branche bedient diesen Bedarf, indem Bestellungen unterhalb einer Palette über mehrere Verkaufsstellen hinweg kombiniert werden. Landwirtschaft, Fischerei und Forstwirtschaft fügen Fracht vom Erzeuger zur Sammelstelle hinzu, die in der Regel zu klein für Einzelverlader-Komplettladungen ist. Bauwesen, Öl und Gas, Bergbau und Steinbruch erzeugen projektbezogenere Ströme zu verstreuten Standorten. Die Kategorie Sonstige umfasst den Pharmavertrieb, Elektronik-After-Sales-Fracht und E-Commerce-Retouren. Diese Anwendungsfälle stärken die Rolle der Konsolidierung bei der Bedienung unterschiedlicher Sendungsprofile.
Geografische Analyse
Südvietnam macht im Jahr 2026 43,62 % des Marktanteils des vietnamesischen Less-Than-Truckload (LTL)-Marktes aus. Die Nachfrage konzentriert sich auf das Fertigungsdreieck Ho-Chi-Minh-Stadt–Binh Duong–Dong Nai. Das Gebiet kombiniert dichte Einzelhandelsaktivität, Fabrikproduktion, Lagerhaltung und Hafenzugang. Diese Mischung macht es zum primären Einzugsgebiet für exportgebundene Fracht. Gemadept entwickelt den Gemalink-Tiefwasserhafen Phase 2 in Cai Mep-Thi Vai gemeinsam mit CMA CGM, eine Investition von 250 Millionen USD, die bis zum vierten Quartal 2027 voraussichtlich 1,25 Millionen TEU jährliche Kapazität hinzufügen wird. Die Einzelhandelsnetzwerkerweiterung durch Masan, Central Retail und Aeon Vietnam unterstützt ebenfalls häufige Nachschublieferungen. Der vietnamesische Less-Than-Truckload (LTL)-Markt im Süden muss diese Dichte gegen Überlastung und Lieferbeschränkungen in Ho-Chi-Minh-Stadt abwägen.
Nordvietnam ist ein wichtiger Standort für neue Logistik- und Industrieinvestitionen. Nordvietnam soll zwischen 2026 und 2029 5.050 Hektar Industriefläche und mehr als 1 Million m² schlüsselfertige Fabrikfläche hinzufügen. Elektronikmontagewerke, Zollfreilager und der Lach-Huyen-Hafen erzeugen wiederkehrende Ströme, die sich für konsolidierten Transport eignen. DHL Supply Chain legte im Juli 2026 den Grundstein für seinen 63 Millionen EUR (73,88 Millionen USD) teuren North Logistics Campus in Hung Yen. Der vietnamesische Less-Than-Truckload (LTL)-Markt profitiert von solchen Einrichtungen, da sie als vorhersehbare Sammel- und Verteilknoten fungieren können. Seino-ITLs Hung-Yen-Hub fügt einen zweckgebauten Umschlagstandort mit Cross-Docking und 24/7-Schwerlastzugang hinzu. Nördliche Routen können auch grenzüberschreitenden Straßengüterverkehr in Richtung China unterstützen, wenn Servicedokumentation und Zollkoordination vorhanden sind.
Für Zentralvietnam wird bis 2032 die schnellste regionale CAGR von 9,24 % prognostiziert. Da Nang, Nghe An, Hue und Ha Tinh erhalten Industrie- und logistikbezogene Projekte[3]. Die geplante Freihandelsentwicklung in Da Nang umfasst ein 276 Hektar großes Gebiet, das durch VSIP-Pläne unterstützt wird. Hafenausbauten in Cua Lo und Dong Hoi könnten im Laufe der Zeit alternative Gateway-Optionen bieten. Die Region ist weniger dicht als Südvietnam, sodass Betreiber eine disziplinierte Terminalplatzierung und Verladerverpflichtungen benötigen, bevor sie Routen ausbauen. Der vietnamesische Less-Than-Truckload (LTL)-Markt hat die Möglichkeit, Konsolidierungsdienste zu etablieren, bevor die Region wettbewerbsintensiver wird. Das Frachtvolumenwachstum in sekundären Zentren kann dazu beitragen, die Wirtschaftlichkeit regelmäßiger Abholungen und Fernstreckendienste zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
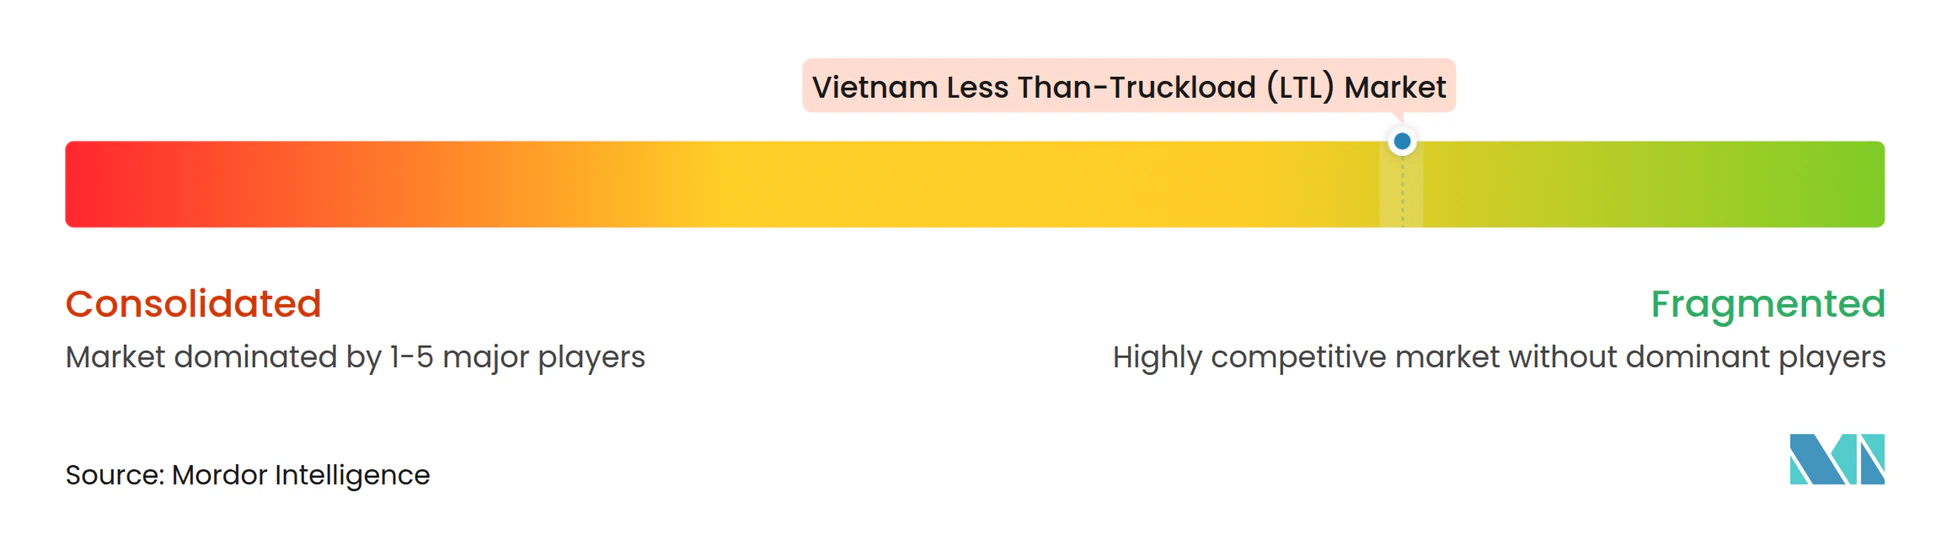
Der vietnamesische Less-Than-Truckload (LTL)-Markt bleibt fragmentiert. Diese Struktur begrenzt die Konzentration von Spediteuranlagen, auch wenn größere 3PLs Servicestandards formalisieren. ITL Corporation und Transimex verfügen über nationale Logistiknetzwerke, während Seino-ITL ein spezifischeres LTL-Betriebsmodell nach Vietnam bringt. ITL Corporation und Seino Holdings gründeten ihr Joint Venture im August 2025 und kombinierten ein 40-Niederlassungen-Inlandsnetzwerk mit Seinos 90-jähriger LTL-Erfahrung. Seino-ITL eröffnete im August 2026 seinen Hung-Yen-Hub, um Cross-Docking, Industriezonenzugang und Fernstreckenverbindungen zu unterstützen. Das Unternehmen plante auch, die Fernstrecken-LKW-Kapazität um mehr als 35 % zu erweitern. Diese Schritte zeigen, wie Servicestandardisierung und Terminalinvestitionen eine stärkere Position im institutionellen Frachtbereich schaffen können.
Multinationale Anbieter stärken ihre physischen Netzwerke in Vietnam. DHL Supply Chain investiert 63 Millionen EUR (73,88 Millionen USD) in seinen Hung-Yen-Campus, der 82.500 m² über 4 Gebäudeblöcke der Klasse A umfassen wird[4]. Maersk eröffnete sein erstes Zollfreilager im Industriepark Nam Dinh Vu. DSV schloss am 30. April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (16,77 Milliarden USD) ab und fügte damit Schenkers Kundenbeziehungen und Straßenlogistikabdeckung seiner Plattform hinzu. Diese Anlageverpflichtungen erhöhen die Wettbewerbsschwelle für Betreiber, die sich ausschließlich auf informelle Kapazitäten stützen.
CJ Logistics erwarb im April 2026 die verbleibenden 49,1 % der Anteile an CJ Gemadept Logistics Holding und übernahm damit die vollständige Eigentümerschaft des vietnamesischen 3PL-Joint-Ventures. Gemadept und CJ Logistics formalisierten daraufhin im März 2026 eine strategische Kooperationsvereinbarung, in der sich Gemadept auf Häfen und Schifffahrt konzentriert, während CJ Logistics die 3PL-Aktivitäten verwaltet. Der vietnamesische Less-Than-Truckload (LTL)-Markt hat in Zentralvietnam noch offenen Raum, da kein großer Anbieter dort ein vollständiges Hub-and-Spoke-System etabliert hat. Entscheidung Nr. 2229/QĐ-TTg begünstigt dokumentierte und technologiegestützte Logistikdienste an wichtigen Umschlagpunkten. Betreiber mit Tracking-, Reporting-, Flottensteuerungs- und Cross-Docking-Kapazitäten sind positioniert, um um formalisiertere Frachtverträge zu konkurrieren. Die Wettbewerbsstruktur bleibt auf Spediteurebene trotz steigender Investitionen größerer Logistikgruppen dezentralisiert.
Marktführer der vietnamesischen Less-Than-Truckload (LTL)-Branche
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Seino-ITL Logistics eröffnete den Hung-Yen-Hub im Dorf Dao Khe, Gemeinde Yen My, Provinz Hung Yen – eine zweckgebaute LTL-Umschlaganlage mit 24/7-Schwerlastzugang, Cross-Docking-Kapazität und direkter Anbindung an den Nationalstraße 39A, die die Industriezonen Yen My und Pho Noi A bedient.
- Juli 2026: Vietnam Post Logistics und DSV Contract Logistics (Vietnam) unterzeichneten eine 3-jährige Verlängerung des Hauptvertrags und formalisierten damit eine fortgesetzte B2B-Lieferkettenpartnerschaft. Die Vereinbarung kombiniert die Inlandsverteilungsreichweite von Vietnam Post Logistics mit dem globalen Netzwerk von DSV, das mehr als 90 Länder umfasst, um integrierte Lieferkettenlösungen für B2B-Kunden bereitzustellen.
- April 2026: CJ Logistics (Südkorea) erwarb die verbleibenden 49,1 % der Anteile an CJ Gemadept Logistics Holding und erlangte damit 100 % Eigentümerschaft an seinem vietnamesischen 3PL-Joint-Venture, das zuvor gemeinsam mit Gemadept Corporation gehalten wurde. Gleichzeitig erwarb Gemadept CJs 49 %-Anteil am Schifffahrts-Joint-Venture, sodass sich jede Partei auf ihr Kerngeschäft konzentrieren kann, und beschleunigte CJ Logistics' Investitionen in vietnamesische Logistikzentren unter Verwendung der Technologie des TES Logistics Research Institute.
- März 2026: Gemadept Corporation und CJ Logistics formalisierten eine neue strategische Kooperationsvereinbarung, wobei Gemadept sich auf den Hafenbetrieb und die Schifffahrt konzentriert, während CJ Logistics alle 3PL-Logistikaktivitäten verwaltet.
Berichtsumfang des vietnamesischen Less-Than-Truckload (LTL)-Marktes
| Inland |
| International |
| Trocken |
| Kühlgut |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Vietnams LTL-Sektor bis 2032 erreichen?
Vietnams LTL-Sektor soll bis 2032 7,90 Milliarden USD erreichen und mit einer CAGR von 7,35 % wachsen.
Welches Sendungsziel führt die Nachfrage in Vietnam an?
Inlandssendungen führten die Nachfrage mit einem Anteil von 65,78 % im Jahr 2026 an, unterstützt durch Fertigungskorridore und Einzelhandels-Nachschublieferungen.
Welcher temperaturkontrollierte Dienst wächst am schnellsten?
Für Kühlgutdienste wird bis 2032 eine CAGR von 10,56 % prognostiziert, da die Anforderungen an die Handhabung von Agrarprodukten und Pharmazeutika steigen.
Welche Endverbrauchergruppe erzeugt die meiste LTL-Nachfrage in Vietnam?
Die Fertigung macht 2026 35,83 % der Nachfrage aus, da Fabriken wiederkehrende Komponenten- und Fertigwarenbewegungen benötigen.
Welche vietnamesische Region weist das schnellste erwartete LTL-Wachstum auf?
Für Zentralvietnam wird bis 2032 eine CAGR von 9,24 % prognostiziert, da Industrie- und Logistikinvestitionen zunehmen.
Wie fragmentiert sind die vietnamesischen LKW-Anbieter?
Im Jahr 2025 gehörten 84 % der vietnamesischen LKW Betreibern mit weniger als 10 Fahrzeugen, was die Netzwerkstandardisierung einschränkte.