
Marktgröße und Marktanteil des afrikanischen grenzüberschreitenden Straßengüterverkehrs
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.81 Milliarden US-Dollar |
| Marktgröße (2026) | 10.2 Milliarden US-Dollar |
| Marktgröße (2031) | 12.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.95 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des afrikanischen grenzüberschreitenden Straßengüterverkehrs von Mordor Intelligence
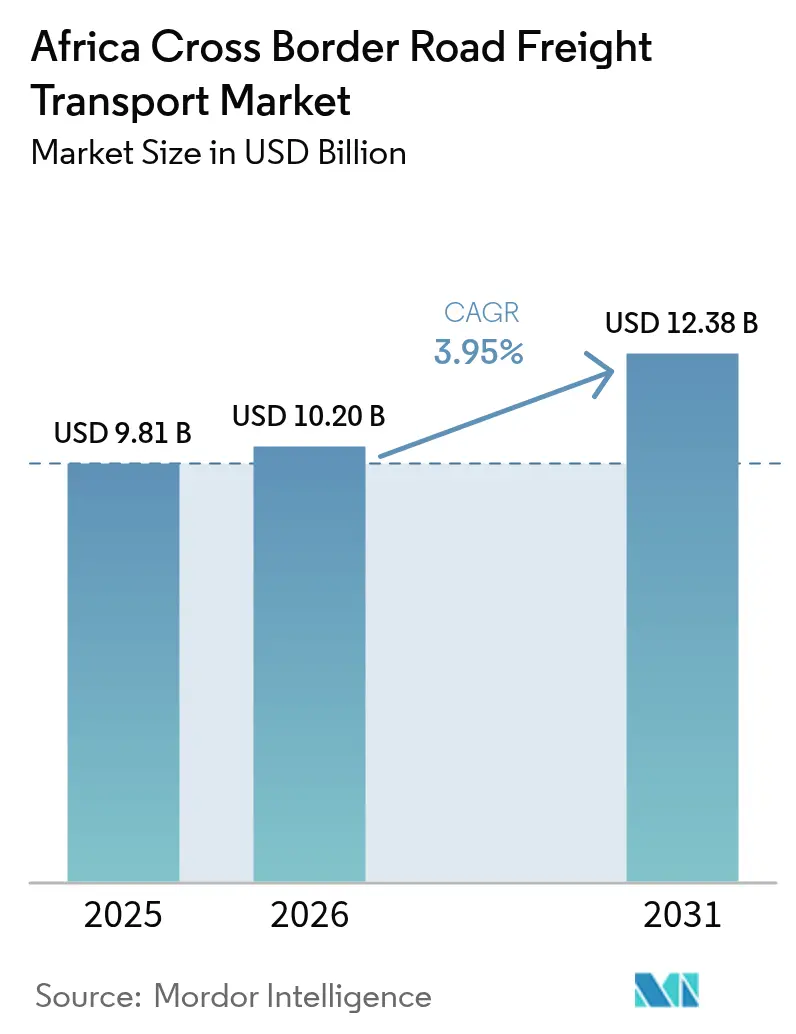
Die Marktgröße des afrikanischen grenzüberschreitenden Straßengüterverkehrs wird voraussichtlich von 9,81 Milliarden USD im Jahr 2025 auf 10,2 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,95 % über den Zeitraum 2026–2031 auf 12,38 Milliarden USD ansteigen.
Der wachsende innerafrikanische Handel im Rahmen der Afrikanischen Kontinentalen Freihandelszone (AfCFTA), die rasche Verbreitung des elektronischen Handels sowie korridorbezogene Infrastrukturinvestitionen bilden gemeinsam die Grundlage dieser Expansion. Vollständige Stufensenkungen bei Zöllen leiten bereits Frachtströme in Richtung integrierter Korridore um, wie das 3-Milliarden-USD-Lobito-Projekt, das Angolas Atlantikhafen mit den Mineralien-Hubs Sambias und der Demokratischen Republik Kongo (DRK) verbindet. Gewinne bei der digitalen Handelserleichterung – Kenias Nationales Einheitliches Schaltersystem verarbeitet 80 % der Zollzahlungen elektronisch – verkürzen die Verweilzeiten an den Grenzen und senken die Compliance-Kosten. Eine zunehmende Integration steigert die Nachfrage nach End-to-End-Transparenz und veranlasst Logistikdienstleister, elektronisches Tracking und Blockchain-Dokumentation in ihr Leistungsangebot zu integrieren. Gleichzeitig verbessert die Konsolidierung unter globalen Integratoren und spezialisierten Regionalakteuren die Netzwerkbreite, die Dienstleistungszuverlässigkeit und die Compliance-Fähigkeit auf dem gesamten Kontinent.
Wichtigste Erkenntnisse des Berichts
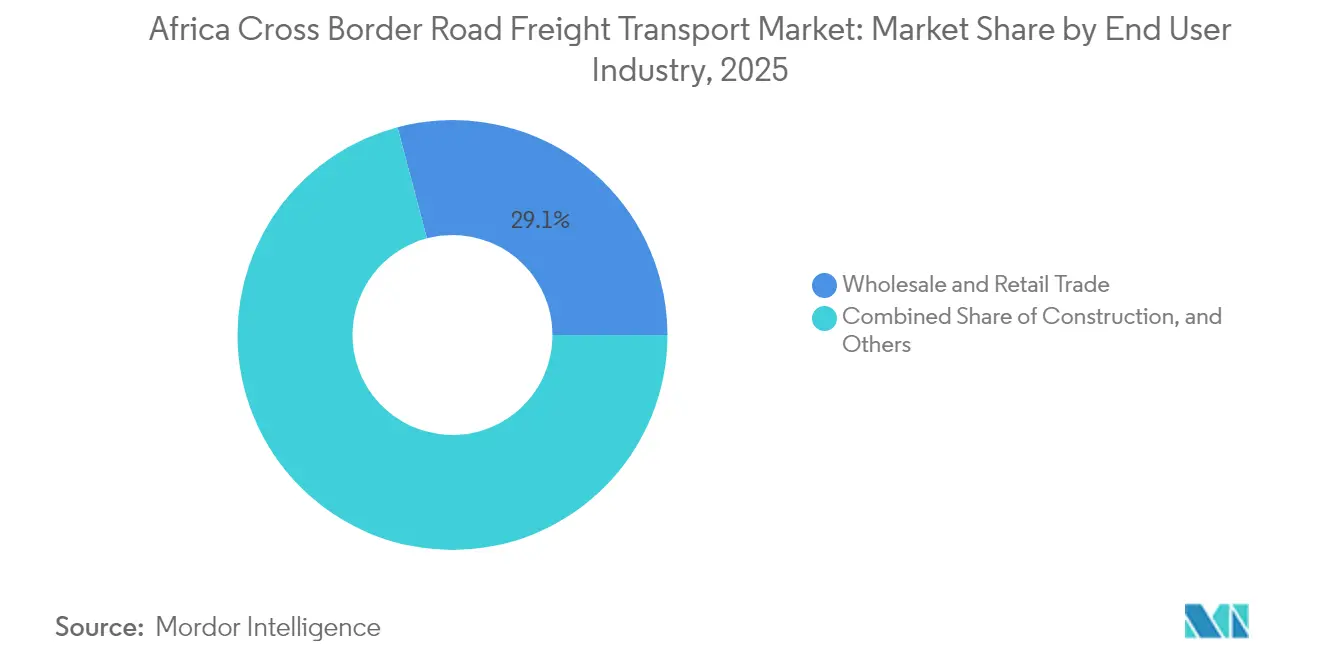
- Der Groß- und Einzelhandel führte im Jahr 2025 mit einem Umsatzanteil von 29,12 % im Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr und wird voraussichtlich bis 2031 mit einer CAGR von 4,62 % wachsen.
- Die Komplettladung (Full-Truck-Load) erfasste im Jahr 2025 einen Marktanteil von 52,78 % am Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr, während die Teilladung (Less-than-Truck-Load) die höchste prognostizierte CAGR von 4,05 % bis 2031 verzeichnet.
- Nicht-containerisierte Fracht hatte im Jahr 2025 einen Marktanteil von 56,48 % an der Marktgröße des afrikanischen grenzüberschreitenden Straßengüterverkehrs; der containerisierte Transport entwickelt sich mit einer CAGR von 4,21 % bis 2031.
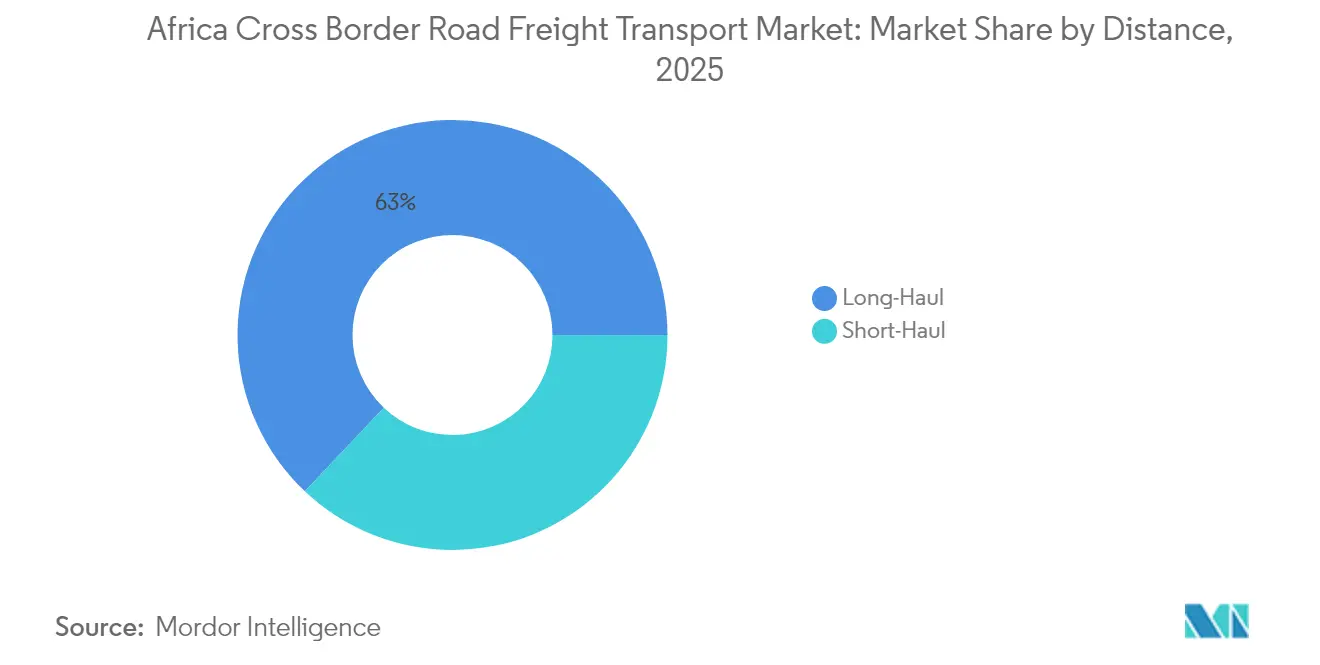
- Fernverkehrsbewegungen machten im Jahr 2025 62,95 % der Marktgröße des afrikanischen grenzüberschreitenden Straßengüterverkehrs aus und werden voraussichtlich mit einer CAGR von 4,31 % bis 2031 wachsen.
- Schüttgüter dominierten im Jahr 2025 mit einem Anteil von 80,62 % an der Marktgröße des afrikanischen grenzüberschreitenden Straßengüterverkehrs und wuchsen mit einer CAGR von 4,15 % bis 2031.
- Nicht-temperaturgeführte Fracht hielt im Jahr 2025 einen Anteil von 87,12 % am Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr, während temperaturgeführte Dienstleistungen mit der schnellsten CAGR von 4,08 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zollstufensenkung der AfCFTA | +0.8% | ECOWAS, EAC, SADC | Mittelfristig (2–4 Jahre) |
| Nachfrage nach E-Commerce-Last-Mile-Lieferungen | +0.6% | Wichtigste urbane Korridore | Kurzfristig (≤ 2 Jahre) |
| Regionale Wertschöpfungsketten in der Automobil- und FMCG-Branche | +0.5% | Marokko-Westafrika; Südafrika-SADC; Äthiopien-EAC | Langfristig (≥ 4 Jahre) |
| Multilaterale Korridorprogramme | +0.4% | Lobito-, Nördlicher Korridor & Abidjan-Lagos-Korridore | Langfristig (≥ 4 Jahre) |
| Digitale Fracht-Matching-Plattformen | +0.3% | Nigeria, Kenia, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Bergbaugeführte Korridore für kritische Mineralien | +0.4% | DRK-Sambia, Westafrika, Südliches Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zollstufensenkung der AfCFTA beschleunigt den innerafrikanischen Straßengüterverkehr
Die Zollliberalisierung in 54 Unterzeichnerstaaten senkt die Landungskosten und stimuliert den Korridorverkehr. Die UNCTAD-Benchmarking-Studie von 2024 zeigt, dass Länder, die Zollsenkungen mit digitalen Einheitlichen Schaltersystemen kombinieren, ein um 22 % höheres Handelswachstum verzeichnen als jene, die ausschließlich auf Zollentlastung setzen. Mitglieder der Ostafrikanischen Gemeinschaft (EAC) mit harmonisierten Achsgewichtsgrenzen profitieren überproportional, während Nigerias SIGMAT-Einführung Westafrikas größte Volkswirtschaft für ähnliche Gewinne positioniert. Die Einhaltung von Ursprungsregeln steigert die Nachfrage nach Konsolidierungshubs und katalysiert Investitionen in dokumentationsfähige Lagerhäuser nahe Grenzübergängen. Die für 2027 geplante abschließende Zollabbaurunde trägt zur Aufrechterhaltung der Frachtbehörde bei und verankert eine positive Entwicklung für den Markt des afrikanischen grenzüberschreitenden Straßengüterverkehrs[1]„22 Milliarden Gründe für Afrika, in Digitales zu investieren,” Africa Renewal, africarenewal.un.org.
E-Commerce-Erfüllungsnachfrage für schnelle grenzüberschreitende Last-Mile-Lieferungen
Der Online-Einzelhandel wird bis 2029 voraussichtlich 56 Milliarden USD erreichen, und Plattformen benötigen Lkw-Betreiber, die in der Lage sind, mehrere Zollgerichtsbarkeiten zu passieren, ohne die Liefergeschwindigkeit zu beeinträchtigen. Amazons Markteintritt in Südafrika im Jahr 2024 verdeutlicht, wie globale Marken die Frachterwartungen in Richtung grenzüberschreitender Lieferfenster von zwei bis drei Tagen neu gestalten. Start-ups wie CloudFret sicherten sich frisches Kapital zur Digitalisierung der Frachtabstimmung und des Papierkrams – ein Beweis für das Anlegerinteresse an Technologie, die die Zuverlässigkeit verbessert. Nationale Zahlungsschalter wie Somalias Einführung im Jahr 2024 reduzieren die Abhängigkeit von Barzahlung bei Lieferung und verringern das Rückabwicklungsrisiko. Die Kühlkettenkompetenz gewinnt an Bedeutung, da der pharmazeutische und der Lebensmittel-E-Commerce expandieren, wobei Quick International Courier in temperaturgeführte Anlagen investiert, um strengen Handhabungsanforderungen gerecht zu werden[2]„Handel schneller, sicherer und widerstandsfähiger machen: Vier Jahrzehnte Innovation,” Konferenz der Vereinten Nationen für Handel und Entwicklung, unctad.org .
Entstehende regionale Wertschöpfungsketten in der Automobil- und FMCG-Fertigung
Automobilhersteller und Hersteller von schnelldrehenden Konsumgütern ordnen ihre Beschaffungsstrukturen neu, um AfCFTA-Präferenzen zu nutzen. Marokko exportierte im Jahr 2024 Fahrzeuge und Komponenten im Wert von 13,8 Milliarden USD und begann anschließend mit regionalen Montagelinien zur Bedienung der westafrikanischen Nachfrage, wodurch die Logistikkosten um schätzungsweise 20 % gesenkt wurden. Die Sonderwirtschaftszone für Batteriemineralien in Sambia und der DRK steigert die bilateralen Frachtflüsse von Kathodenmaterialien und verarbeitetem Kupfer. Hersteller benötigen synchronisierte Abholungen und Komponentensequenzierungen, was Frachtbetreiber veranlasst, Track-and-Trace-Systeme zu installieren, die Just-in-time-Lieferungen gewährleisten. Mit der Reife kontinentaler Liefernetzwerke gewinnen Logistikdienstleister, die Zolllagerhaltung und Zollmaklerdienstleistungen anbieten, einen Wettbewerbsvorteil im Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr.
Multilaterale Korridorprogramme erschließen Infrastrukturfinanzierung
Entwicklungsfinanzierungsinstitutionen bevorzugen nun integrierte Korridorportfolios – physisch, digital und regulatorisch – anstelle von Einzelprojekten. Der Lobito-Korridor sicherte sich Mehrgeber-Zusagen in Höhe von 3 Milliarden USD und verkürzt die Kupfertransitzeiten der DRK in Richtung Atlantik voraussichtlich um 10 bis 12 Tage. Ähnliche Bündel auf dem Nördlichen Korridor führten seit 2020 zu einem Rückgang der Transitzeiten um 40 %. Private Akteure reagieren: DP World verpflichtete sich zu 3 Milliarden USD für afrikanische Häfen und Binnendepots und verankert damit die intermodale Akzeptanz. Eingebettetes digitales Frachttracking innerhalb dieser Programme verstärkt die Effizienzgewinne zusätzlich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Korruption an Grenzübergängen und informelle Gebühren | -0.7% | Zentralafrika und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Kabotage- und Achsgewichtsfragmentierung | -0.4% | Kontinental | Mittelfristig (2–4 Jahre) |
| Dieselpreisvolatilität | -0.3% | Von Importen abhängige Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Straßenschäden | -0.2% | Sahel, Südliches Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Korruption an Grenzübergängen und informelle Gebühren
Durchschnittliche Verweilzeiten an Grenzen können auf stark frequentierten Korridoren noch mehr als 48 Stunden betragen. Die Korridorprüfung der Weltbank von 2024 nennt informelle Gebühren als das größte Hindernis für die AfCFTA-Erleichterungsziele. ASYCUDA-Installationen helfen; Gambias vollständige Einführung führte zu einem Anstieg der Zolleinnahmen um 23 % und schränkte bargeldbezogene Zahlungen ein. Strom- und Internetlücken halten jedoch mehrere Grenzübergänge manuell, was Rentensuche perpetuiert. Einheitliche Grenzübergänge zeigen Potenzial – Mwami/Mchinji verkürzte die Bearbeitungszeiten im Jahr 2024 um 60 % – aber regionale Peer-Review-Mechanismen müssen skalieren, um eingewurzelte Praktiken zu neutralisieren.
Fragmentierung der Kabotage- und Achsgewichtspolitik nach Land
Nicht angepasste Gesetze erzwingen kostspielige Umladungen oder Leerfahrten auf dem Rückweg. Zulässige Gesamtgewichtsgrenzen unterscheiden sich in benachbarten Staaten um bis zu 18 Tonnen, und Kabotageverbote beschränken ausländische Lkw auf Grenzein- und Grenzausfahrten, was die Rückfrachtkosten in die Höhe treibt. Während die EAC Achsgewichte standardisiert, schreitet eine umfassendere kontinentale Harmonisierung langsam voran, da jede Regierung nationale Rechtsvorschriften erlassen muss. Bis die Angleichung beschleunigt wird, bleiben Kapazitätsauslastung und Tarifstabilität im Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr anfällig[3]„10.4 – Einheitlicher Schalter | TFAD,” Welthandelsorganisation, tfadatabase.org.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Dominanz des Einzelhandels treibt digitale Integration anDer Groß- und Einzelhandel macht 29,12 % des Umsatzes von 2025 aus und ist das am schnellsten wachsende Segment mit einer CAGR von 4,62 %, was den doppelten Einfluss des Segments auf Volumen und Innovation signalisiert. Hochfrequente E-Commerce-Sendungen beschleunigen die Nachfrage nach präzisen, temperaturgeführten städtischen Lieferungen und veranlassen Spediteure, Echtzeit-Tracking und flexible Routenführung zu integrieren. Die Fertigungsindustrie folgt, da regionale Wertschöpfungsketten reifen, insbesondere in Automobil-Clustern in Marokko, Südafrika und Äthiopien. Mineralexporte profitieren von der Nachfrage nach kritischen Mineralien und treiben dedizierte Komplettladungsverbindungen zwischen dem DRK-Sambia-Kupfergürtel und Küstenhäfen voran. Die Landwirtschaft verzeichnet erhebliche Tonnagen, da die digitale phytosanitäre Zertifizierung die Ablehnungsraten senkt, während Baufracht die korridorgebundenen Infrastrukturbooms widerspiegelt. Pharmazeutische und elektronische Güterflüsse befinden sich im Bereich „Sonstige” und bringen strenge Compliance- und sichere Handhabungsdienstleistungsprämien mit sich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lkw-Ladungsspezifikation:
LTL-Wachstum spiegelt Erfolg digitaler Plattformen widerDie Komplettladung hält einen Anteil von 52,78 %, bevorzugt aufgrund von Sicherheit und Massenmineralien. Die Teilladung verzeichnet jedoch eine CAGR von 4,05 % bis 2031, da technologische Plattformen die Ladungsaggregation und Dokumentation vereinfachen. Kobo360s Modell, das Kraftstofffinanzierung und vorausschauende Wartung bündelt, macht Teilladungen für KMU rentabel, deren Fracht früher informell transportiert wurde. Der Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr nähert sich damit netzwerkbasierten Modellen an, die in reiferen Märkten üblich sind.
Nach Containerisierung:
Intermodale Integration treibt die Containerakzeptanz voranNicht-containerisierte Fracht behält einen Mehrheitsanteil von 56,48 %, hauptsächlich Mineralien und Massenagrargüter. Containerisierte Fracht steigt mit einer CAGR von 4,21 % auf Basis der Hafeninvestitionen von DP World und der Risikoabsicherungspräferenzen der Verlader. Hersteller schätzen versiegelte Behälter für die Integrität von Komponenten, und Kühlkettenbehälter erschließen pharmazeutische und Erzeugnisrouten. Das Hafenanlaufvolumen stieg im Jahr 2024 um 20 % und unterstreicht den laufenden Modalsplit.
Nach Entfernung:
Fernverkehrsnetzwerke profitieren von der KorridorentwicklungDer Fernverkehr macht 62,95 % des Umsatzes aus und übertrifft den Nahverkehr mit einer CAGR von 4,31 %, da integrierte Korridore die Tür-zu-Tür-Zeiten verkürzen. GPS-verknüpfte elektronische Siegel beruhigen Verlader, die Güter über Strecken von mehr als 800 km transportieren. Der Nahverkehr ergänzt diese Hauptrouten über städtische Konsolidierungszentren, die die Last-Mile-Komplexität für den Einzel- und schnelldrehenden Konsumgüterhandel bewältigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Güterkonfiguration:
Dominanz von Schüttgütern spiegelt Bergbau und Fertigung widerSchüttgüter haben einen Anteil von 80,62 % und wachsen mit einer CAGR von 4,15 %, da Bergbau, Automobilteile und verpackte schnelldrehende Konsumgüter die Volumina stützen. Korridore für kritische Mineralien von Kolwezi nach Lobito treiben Investitionen in sichere, hochkapazitative Lkw voran. Flüssiggüter bleiben eine Nische, sind aber strategisch wichtig und umfassen Erdöl, Chemikalien und Speiseöle, die ADR-konforme Tankfahrzeuge und strenge Dokumentation erfordern.
Nach Temperaturkontrolle:
Kühlketteninvestitionen beschleunigen das pharmazeutische WachstumNicht-temperaturgeführte Fracht macht noch immer 87,12 % der Tonnage aus, doch temperaturgeführte Verbindungen wachsen mit einer CAGR von 4,08 %, da Impfstoff-Rollouts und Frischerzeugnisexporte eine Einhaltung von 2 °C bis 8 °C erfordern. DP World investierte 29 Millionen USD in ägyptische Kühllager, und IAG Cargo fügte im Jahr 2025 SkyCell-Behälter hinzu und erweiterte damit die Kühlkettenkapazität. IoT-Sensoren und Blockchain-Protokolle liefern nun temperaturebezogene Aufzeichnungen auf Streckenebene – eine Voraussetzung für pharmazeutische Importgenehmigungen.
Geografische Analyse
Ostafrika Grenzüberschreitender Straßengütertransport Markt
Ostafrika verfügt über das fortschrittlichste digitale Handelserleichterungs-Ökosystem des Kontinents. Kenias Nationales Single-Window verbindet 41 Behörden und wickelte bis 2022 80 % der Zollzahlungen elektronisch ab, wodurch Grenzwarteschlangen drastisch verkürzt und die Planbarkeit verbessert wurden. Der Nördliche Korridor verbindet Mombasa mit Uganda, Ruanda und der Demokratischen Republik Kongo durch synchronisierten Straßen-, Schienen- und elektronischen Tracking-Betrieb und schafft so eine hocheffiziente Frachtachse. Harmonisierte Achslaststandards und elektronische Frachterfassung über RECTS bieten Flottenoperateuren einheitliche Compliance-Verfahren über mehrere Rechtsgebiete hinweg und stärken damit die Attraktivität Ostafrikas für den Transitverkehr im Markt für grenzüberschreitenden Straßengütertransport in Afrika.
Westafrika Grenzüberschreitender Straßengütertransport Markt
Westafrika verzeichnet ebenfalls rasche digitale Fortschritte. Die Integration der SIGMAT-Plattform reduzierte den Papieraufwand um 88 % und die Transitzeiten um 45 % in den Mitgliedstaaten. Nigerias Single-Window-Fertigstellung lenkt den ECOWAS-Handel zu seinen Grenzen, während der Abidjan-Lagos-Korridor fünf Küstenwirtschaften unter einem gemeinsamen Straßenausbau- und Soft-Infrastrukturplan zusammenführt. Ghanas Konformität mit den Single-Window-Bestimmungen gemäß WTO-Artikel 10.4 gilt als nachahmenswürdiges Modell. Die dichten Verbrauchercluster entlang des Korridors erhöhen die Frachtfrequenz und stärken die langfristige Nachfrageaussicht des Marktes für grenzüberschreitenden Straßengütertransport in Afrika.
Südafrika Grenzüberschreitender Straßengütertransport Markt
Das südliche Afrika, verankert durch Südafrikas industrielle Basis, verfügt über die am weitesten entwickelte Straßeninfrastruktur, kämpft jedoch mit wetterbedingten Störungen und fragmentierten Vorschriften. Der Lobito-Korridor im Wert von 3 Milliarden USD wird Kupfer aus der Demokratischen Republik Kongo und Sambia von überlasteten südlichen Routen ablenken und neue Transportwege durch Angola erschließen. Die schrittweise regulatorische Harmonisierung der SADC, insbesondere hinsichtlich Gewichten und Abmessungen, erleichtert die grenzüberschreitende Compliance, jedoch bestehen weiterhin Lücken. Der Bau der Trans-Kalahari-Eisenbahn im Jahr 2025 wird den Mineralgürtel Botswanas in namibische Häfen integrieren und multimodale Möglichkeiten eröffnen, die die übermäßige Abhängigkeit vom Straßentransport verringern sollten.
Regulatorisches Umfeld
Der grenzüberschreitende Straßengüterverkehr in Afrika wird durch sich überlappende kontinentale und regionale Regelwerke geprägt, wobei die Afrikanische Kontinentale Freihandelszone (AfCFTA) neben REC-spezifischen Zoll- und Transitvorschriften besteht. Das AfCFTA-Protokoll über den Dienstleistungshandel benennt den Verkehr als vorrangigen Sektor. Der AfCFTA Online-Mechanismus zur Meldung, Überwachung und Beseitigung nichttarifärer Handelshemmnisse (NTBs) bietet zusammen mit dem NTB-Arbeitsprogramm 2024-2026 zudem einen definierten Kanal, um Grenzreibungen anzusprechen und zu lösen, die sich direkt auf die Durchlaufzeiten im Lkw-Verkehr auswirken.
Die regulatorische Konvergenz ist in Ostafrika am deutlichsten sichtbar, wo die Modernisierung des Zollwesens in blockweite Instrumente kodifiziert wird. Im September 2025 trat das East African Community Customs Management (Amendment) Act, 2025 in Kraft, um die Zollverwaltung zu straffen. Im März 2026 führten die Staats- und Regierungschefs der EAC die EAC Customs Bond (EACBond) ein, um Transitfrachten unter einer einzigen, regional anerkannten Bürgschaft bewegen zu können. Die EAC Assembling and Manufacturing of Products Regulations 2025, die im Juli 2026 in Kraft treten, verschärften zudem die Zoll- und Tarifliniensteuerung rund um Montagetätigkeiten, was den Compliance-Wert dokumentationsbereiter grenzüberschreitender Logistikdienstleistungen für Hersteller, die entlang der EAC-Korridore tätig sind, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für den grenzüberschreitenden Straßengüterverkehr in Afrika verbindet Verlader (Einzelhändler, Hersteller, Bergbauunternehmen und Agrarexporteure), Spediteure und 3PL/4PL-Integratoren, Lkw-Flotten (anlagenintensiv und anlagenleicht) sowie Akteure an der Grenzschnittstelle (Zoll, Kontrollbehörden, Bürgschafts-/Garantieanbieter und Korridorbehörden). Digitale Ebenen sind zunehmend Teil des Betriebsmodells, darunter elektronische Zollanmeldungen, elektronische Ursprungszeugnisse und Instrumente zur Sichtbarkeit von Frachten, neben physischen Knotenpunkten wie Konsolidierungszentren, Zolllagern und Inlandsdepots in der Nähe von Grenzposten und Häfen.
Wesentliche Reibungspunkte liegen bei der Grenzabwicklung und innerhalb fragmentierter Betriebsregeln, darunter uneinheitliche Zollverfahren, begrenzte Vorabfreigaben, inoffizielle Gebühren an Kontrollpunkten sowie Lücken bei Wiegebrücken und Lagerinfrastruktur an Grenzposten. Die Umsetzung der AfCFTA bewegt sich von der Verhandlung zu Ausführungssignalen, die sich auf die Kette auswirken, einschließlich der Ausstellung von 5.800 Ursprungszeugnissen bis Mitte 2026, was die Nachfrage nach konformen Dokumentationsabläufen und auditfähigen Transportunterlagen erhöht. Neben den straßengeführten Korridoraktivitäten wurden ministerielle Bemühungen zur Abstimmung von Transportkorridoren mit AfCFTA-Wertschöpfungsketten im Juni 2026 durch die Verabschiedung der Lomé-Ministererklärung und einer Umsetzungsmatrix bekräftigt, die eine integriertere Korridorplanung unterstützt, welche den Lkw-Verkehr mit Luftfrachtverkehr und anderen Verkehrsträgern für zeitkritische Sendungen und modale Kombinationen verknüpft.
Wettbewerbslandschaft
Akquisitionen definieren die Skalenökonomie im Markt für den afrikanischen grenzüberschreitenden Straßengüterverkehr neu. DSVs Übernahme von DB Schenker im Wert von 15,95 Milliarden USD katapultiert den dänischen Konzern an die globale Spitzenposition, mit angekündigten inländischen deutschen Investitionen von 1 Milliarde EUR (1,10 Milliarden USD) für Digitalisierung und Lagerautomatisierung. CMA CGMs Kauf von Bolloré Logistics für 4,85 Milliarden EUR (5,35 Milliarden USD) integriert Afrikas tiefstes Überland-Netzwerk in ein maritim gestütztes Ökosystem und verbessert Tür-zu-Tür-Container- und Lkw-Dienstleistungen. DP Worlds Versprechen von 3 Milliarden USD für Häfen und Logistik schafft zusätzliche Binnendepots und Cross-Docking-Standorte und erzeugt Wettbewerbsdruck auf etablierte Anbieter.
Digitale Akteure gewinnen an Bedeutung. Kobo360, Logitrak und Leta haben 2024 gemeinsam Finanzierungsrunden in Millionenhöhe abgeschlossen und differenzieren sich durch dynamische Preisgestaltung, vorausschauende Anlagenplanung und eingebettete Fintech-Angebote. Quick International Courier trat über die Übernahme von Unitrans in Afrikas Nischen-Kühlkettensegment ein und bündelte validierte temperaturgeführte Kapazitäten mit pharmazeutischer Compliance-Expertise. Compliance-Fähigkeit wird zu einem kommerziellen Gebot; multinationale Kunden schreiben zunehmend die ISO-14001-, TAPA- und ASYCUDA-API-Integration in Ausschreibungsunterlagen vor.
Hybridmodelle entstehen, da Integratoren mit Plattformen zusammenarbeiten, um die Reichweite zu erweitern. CMA CGM nutzt CEVAs CargoWise-Plattform zur Synchronisierung von Straßen- und Seefracht-Meilensteinen, während regionale Flotten sich über Plattform-APIs für Ladetransparenz einbinden. Die konvergierenden Entwicklungslinien von kapitalintensiven und kapitalleichten Akteuren moderieren die allgemeine Branchenfragmentierung, doch bleibt Raum für spezialisierte Betreiber, die anspruchsvolle Korridore oder temperatursensible Sektoren bedienen.
Marktführer im afrikanischen grenzüberschreitenden Straßengüterverkehr
DSV
DHL Group
Unitrans Supply Chain Solutions
CEVA Logistics
Cargo Carriers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Afrika Grenzüberschreitender Straßengütertransport Markt
- DSV
- DHL Group
- Unitrans Supply Chain Solutions
- CEVA Logistics
- Cargo Carriers
- Value Logistics
- Rhenus Logistics
- Super Group
- Bidvest Freight
- Grindrod Logistics
- Kuehne + Nagel
- OML Africa Logistics
- Megafreight Services Pty (Ltd)
- BAC Logistics
- Rangel Logistics Solutions
- Unidel Carriers
- OneLogix Cargo Solutions
- Atrax Logistics
- RDM Logistics
- Aeromarine Capital

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist der korridorgeführte Kapazitätsausbau in Verbindung mit Handelserleichterung, bei dem Betreiber vorhersehbaren Transit durch Netzwerkgestaltung, Bürgschaftsverkehr und digital unterstützte Dokumentation als Produkt anbieten können. Der Abidjan-Lagos Corridor Highway trat im Februar 2026 in seine Betriebsphase ein, nach der Vereidigung des Vorstands im Dezember 2025 und der Einführung seines Leitungsgremiums, was für mehr Klarheit in der Governance bei Soft-Infrastruktur- und Korridorleistungsinitiativen sorgt. Dies unterstützt unmittelbar planmäßigen Fernverkehr, Cross-Dock-Betrieb und LTL-Bündelung. PIDA PAP 2 bietet außerdem eine strukturierte Pipeline von 69 vorrangigen Projekten und schafft damit Freiraum für Flotten und Integratoren, um Inlandsdepots, Konsolidierungszentren und konforme grenzüberschreitende Dienstleistungspakete rund um diese Korridore aufzubauen.
Digitalisierte Zollverfahren und vereinfachte Prozesse für Händler bieten einen weiteren kurzfristigen Monetarisierungsweg, da sie die Grenzkonformität in eine Dienstleistungsebene verwandeln, die für KMU und hochfrequente Einzelhandelsströme gebündelt werden kann. Im März 2026 wählte das AfCFTA-Sekretariat Nigeria als Pilotland für die Umsetzung des vereinfachten Handelsregimes (Simplified Trade Regime, STR) in Westafrika, gestützt auf einen Entwurf eines Standardarbeitsverfahrens zur Zollvereinfachung. Dies unterstützt neue Angebote in den Bereichen Zollabfertigung, Dokumentenautomatisierung und Vor-Ankündigungs- oder Vorabfreigabedienste auf ECOWAS-orientierten Strecken. AfCFTA-Programme wie elektronische Ursprungszeugnisse, ein E-Tarifbuch und das Pan-African Payment and Settlement System (PAPSS) erweitern zudem den Raum für plattformgestützten grenzüberschreitenden Lkw-Verkehr, insbesondere dort, wo Verlader weniger Bargeldreibung und mehr nachvollziehbare Compliance über mehrere Jurisdiktionen hinweg wünschen.
Recent Industry Developments in Afrika Grenzüberschreitender Straßengütertransport Markt
- März 2026: Die Staats- und Regierungschefs der East African Community (EAC) führten in Arusha die EAC Customs Bond (EACBond) ein, um Transitfrachten unter einer einzigen, regionweit anerkannten Zollbürgschaft bewegen zu können. Dies verringert die Abhängigkeit von mehreren nationalen Bürgschaften und Bareinlagen in den EAC-Korridoren und unterstützt reibungslosere länderübergreifende Straßentransporte. Für Transportunternehmen und Spediteure stärkt ein einheitliches Bürgschaftskonzept die wirtschaftliche Grundlage für planmäßigen grenzüberschreitenden Fernverkehr und Konsolidierungsnetzwerke.
- Oktober 2025: Die DHL Group kündigte eine geplante Investition von mehr als 300 Millionen EUR in Subsahara-Afrika in ihren Bereichen Express, Global Forwarding und Supply Chain an, um die Infrastruktur auszubauen und die Servicefähigkeiten zu verbessern. Das Programm erhöht die Wettbewerbsintensität für termingerechte und integrierte Straßentransport-Angebote, die Binnenmärkte mit Häfen und Flughäfen verbinden. Zudem hebt es die Servicestandards in Bezug auf Sichtbarkeit, Compliance und Netzwerkdichte für Anbieter grenzüberschreitenden Straßengüterverkehrs an.
- Juni 2024: DP World verpflichtete sich zu Investitionen von 3 Milliarden USD in afrikanische Häfen und Logistik bis 2029, um Mineralexporte und den innerkontinentalen Handel zu unterstützen. Die Investition untermauert die Entwicklung von Inlandsdepots und intermodalen Lösungen, die verändern, wie grenzüberschreitender Straßengüterverkehr organisiert, konsolidiert und an maritime Umschlagpunkte übergeben wird. Für den Lkw-Verkehr können stärker hafenverbundene Logistikknoten containerisierte Korridorbewegungen steigern und strukturiertere Rückfrachtmöglichkeiten schaffen.


Afrika Grenzüberschreitender Straßengütertransport Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst entgeltliche Straßengüterverkehrsdienstleistungen, die Waren über internationale Grenzen innerhalb Afrikas befördern, einschließlich des Fernverkehrs und der unterstützenden grenzüberschreitenden Lkw-Aktivitäten, die zur Durchführung dieser Transporte erforderlich sind.
Umfangsausschlüsse: Wir schließen reine, ausschließlich inländische Straßengüterverkehrsbewegungen aus, die keine nationale Grenze überschreiten, sowie Schienen-, Luft- und Seefrachtdienstleistungen.
Übersicht der Segmentierung
- Nach Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Gewinnung
- Groß- und Einzelhandel
- Sonstige
- Nach Lkw-Ladungsspezifikation
- Komplettladung (KLV)
- Teilladung (TLV)
- Nach Containerisierung
- Containerisiert
- Nicht-containerisiert
- Nach Entfernung
- Fernverkehr
- Nahverkehr
- Nach Güterkonfiguration
- Flüssiggüter
- Schüttgüter
- Nach Temperaturkontrolle
- Nicht-temperaturgeführt
- Temperaturgeführt
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Für die Schreibtischrecherche bilden wir zunächst die handelsbezogene Nachfrage nach Lkw-Transport ab, indem wir öffentliche Handels- und Korridorindikatoren betrachten, und übersetzen diese Signale anschließend in bedienbare Straßengüterverkehrsaktivität. Zu den verwendeten Quellen gehören offizielle Handels- und Grenzverkehrsdaten von UN Comtrade, der African Development Bank und UNCTAD, ergänzt durch Korridor- und Erleichterungsreferenzen der Weltbank und der UNECA.
Wir haben zudem länderspezifische Verkehrs- und Zollveröffentlichungen, Aktualisierungen von Hafen- und Grenzbehörden sowie Mitteilungen von Fracht- und Logistikverbänden geprüft, um Verzögerungen, Genehmigungsregeln und typisches Streckenverhalten zu verstehen, die sich auf die Volumina auswirken. Geschäftsberichte, Investorenpräsentationen und verlässliche Presseberichte wurden verwendet, um Dienstleistungsfußabdrücke, Flottenerweiterungen und Aussagen zur Korridorexpansion abzugleichen. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Sendungsdaten auf Ein- und Ausfuhrebene, um Richtung und ungefähre Volumenintensität auf wichtigen Strecken zu validieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und proprietäre Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie viel von der breiteren Straßengüterverkehrsnachfrage tatsächlich grenzüberschreitend ist und wie Preisgestaltung und Auslastung auf aktiven Korridoren aussehen. Wir sprachen mit Führungskräften von Transportunternehmen und Spediteuren, Betriebsleitern in Korridor- und Grenznähe sowie Logistikmanagern auf Verladerseite und prüften zudem Perspektiven über die wichtigsten Handelsunterregionen hinweg, damit die Annahmen sich nicht nur auf einen einzelnen Korridor stützten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 20% |
| Mittleres Segment: 41% | Funktions-/Bereichsleiter: 22% |
| Kleinere Akteure: 20% | Manager: 58% |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-down-Ansatz, der die grenzüberschreitende Lkw-Nachfrage aus handelsbezogenen Frachtbewegungen und Korridoraktivitäten rekonstruiert, die anschließend anhand des Preisverhaltens auf Streckenebene in Dienstleistungsumsätze umgerechnet werden. Um das Modell fundiert zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, etwa in Stichproben erhobene Sendungswerte, die in wahrscheinliche Tonnagebewegungen umgerechnet werden, Korridorkanalprüfungen zur Auslastung sowie Anbieter-Zusammenfassungen, wo öffentliche Umsatzangaben verfügbar sind.
Zu den Eingangsgrößen, die die Gesamtwerte wesentlich beeinflussen, gehören der Wert und die Zusammensetzung des innerafrikanischen Handels, der Anteil der Güter, die auf bestimmten Korridoren praktisch auf der Straße transportiert werden, Muster bei den Grenzübergangszeiten, die die Fahrtfrequenz begrenzen, Kraftstoffkostenentwicklungen, die die Preisweitergabe beeinflussen, sowie Änderungen bei Genehmigungs- und Zollprozessen, die sich auf Routenführung und Leerfahrten auswirken. Die Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf variablenbezogene Erwartungen der Primärbefragten, insbesondere hinsichtlich der Frage, wie Handelswachstum, Korridorverbesserungen und Compliance-Kosten Preise und effektive Kapazität verändern könnten. Wenn die Datenlage für einen Korridor dünn ist, schließen wir Lücken mithilfe vergleichbarer Streckenproxys und überprüfen anschließend den implizierten Umsatz pro Lkw erneut anhand dessen, was Betreiber unter normalen Bedingungen als erreichbar beschreiben.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtwerte werden durch Triangulation über unabhängige Signale geprüft, einschließlich Handelsflussrichtung, Korridorbeschränkungen und realistischer Fahrtwirtschaftlichkeit, bevor Annahmen festgelegt werden. Ausreißer werden in einem zweiten Durchgang überprüft, in dem wir Eingangsgrößen wie Preis pro Fahrt, Auslastung und Annahmen zu Grenzverzögerungen erneut testen, bis die Abweichung erklärbar erscheint.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren politischen Änderungen, Korridorstörungen oder starken Kraftstoffpreisbewegungen. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die veröffentlichte Ansicht die zu diesem Zeitpunkt verfügbaren neuesten Datenpunkte und Interviewerkenntnisse widerspiegelt.
Vergleich der Marktdimensionierung von Mordor Intelligence für den grenzüberschreitenden Straßengüterverkehrsmarkt in Afrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den grenzüberschreitenden Straßengüterverkehr in Afrika unterscheiden sich häufig, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als grenzüberschreitende Aktivität gilt, wie er Frachtvermittler behandelt und welches Jahr und welchen Währungszeitpunkt er für die Preisgestaltung festlegt. Unterschiede ergeben sich auch daraus, ob Korridorbeschränkungen als Kapazitätsbegrenzer modelliert oder als kurzfristiges Problem behandelt werden, das die Gesamtumsätze nicht beeinflusst.
Einige veröffentlichte Zahlen erweitern den Umfang um ein breiteres Logistikpaket und können zudem längerfristige Annahmen enthalten, die das Wachstum anheben, selbst wenn Grenzreibungen bestehen bleiben. In unserer Schätzung erklärt sich die Spannbreite in der Tabelle dadurch, dass grenzüberschreitende Bewegungen nur dann gezählt werden, wenn eine internationale Grenze auf der Straße überschritten wird, und der Umsatz der erbrachten Transportdienstleistung zugerechnet wird – eine von Mordor Intelligence angewandte Umfangsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,81 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 10,71 Mrd. USD (2026) | Verwendet ein späteres Startjahr und eine breitere Dienstleistungsperspektive, die offenbar mehr spezialisierte Fracht- und Korridorabdeckung einschließt, was den Gesamtwert im Vergleich zu einer strikten Umsatzsicht auf den grenzüberschreitenden Straßentransport anheben kann. |
| Fachzeitschrift B | 11,10 Mrd. USD (2025) | Vermischt wahrscheinlich grenzüberschreitenden Straßengüterverkehr mit angrenzenden Logistikdienstleistungen und wendet höhere Annahmen zur Korridorauslastung und schnelleren Preisentwicklung an, ohne konsistente Abgleiche mit Grenzverzögerungsgrenzen aufzuzeigen. |
Über alle drei Zahlen hinweg zeigt sich, dass Umfang und Preisannahmen die meisten Abweichungen verursachen, nicht eine unterschiedliche Einschätzung darüber, ob der grenzüberschreitende Lkw-Verkehr wächst. Indem wir die Nachfrage mit handelsbezogenen Strecken verknüpfen und anschließend Preise und Auslastung anhand von Felddaten überprüfen, bleibt unsere Zahl auf klare Variablen und wiederholbare Schritte für künftige Aktualisierungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für den afrikanischen grenzüberschreitenden Straßengüterverkehr?
Der Markt hat im Jahr 2026 einen Wert von 10,2 Milliarden USD und wird bis 2031 voraussichtlich auf 12,38 Milliarden USD wachsen.
Welches Segment hat den größten Marktanteil?
Komplettladungs-Operationen dominieren mit einem Anteil von 52,78 % im Jahr 2025.
Was treibt das schnellste Wachstum unter den Endverbraucherbranchen an?
Der Groß- und Einzelhandel wächst mit einer CAGR von 4,62 % aufgrund des elektronischen Handels und der Integration regionaler Wertschöpfungsketten.
Wie beeinflussen Infrastrukturkorridore das Marktwachstum?
Projekte wie der Lobito- und der Nördliche Korridor verkürzen die Transitzeiten und erschließen neue Fernverkehrsrouten und stärken so die Nachfrage.
Welche Region führt bei der digitalen Handelserleichterung?
Ostafrika, wo Kenias Nationales Einheitliches Schaltersystem 80 % der Zollzahlungen elektronisch abwickelt.
Seite zuletzt aktualisiert am:



