
Marktgröße und Marktanteil im Bereich Bonded Cross-Border Trucking
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 85.48 Milliarden US-Dollar |
| Marktgröße (2031) | 111.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bonded Cross-Border Trucking von Mordor Intelligence
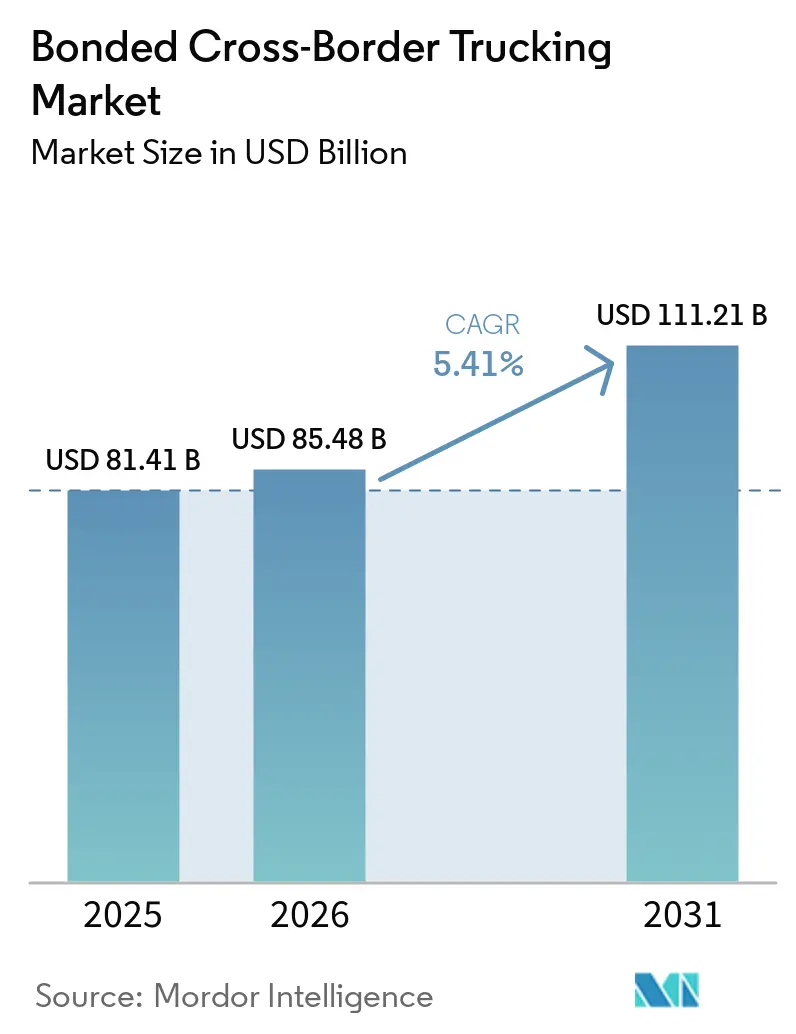
Die Marktgröße für Bonded Cross-Border Trucking wurde im Jahr 2025 auf 81,41 Milliarden USD geschätzt und soll von 85,48 Milliarden USD im Jahr 2026 auf 111,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,41 % während des Prognosezeitraums (2026–2031).
Der Markt für Bonded Cross-Border Trucking wird durch tiefere regionale Produktionsverflechtungen geprägt, insbesondere zwischen den Vereinigten Staaten, Mexiko und Kanada. Die Zollaussetzung hat an Bedeutung gewonnen, da Importeure ihr Risiko gegenüber sich ändernden Zöllen steuern und eine größere Kontrolle über die Lagerfreigabe anstreben. Der Markt für Bonded Cross-Border Trucking profitiert auch dann, wenn Spediteure Transport mit Zollabfertigung, Zolllagerhaltung, Umladediensten und lokaler Zustellung kombinieren. Digitale Zollprozesse steigern den Wert präziser Dokumentation und vorausgehender Frachtdaten.[1] Kapazitätsengpässe an wichtigen Grenzübergängen, Fahrermangel und politische Unsicherheit beeinflussen weiterhin Routenentscheidungen und Vertragsbedingungen.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2025 einen Marktanteil von 34,50 % am Markt für Bonded Cross-Border Trucking, während Groß- und Einzelhandel die höchste prognostizierte CAGR von 7,28 % bis 2031 verzeichnete.
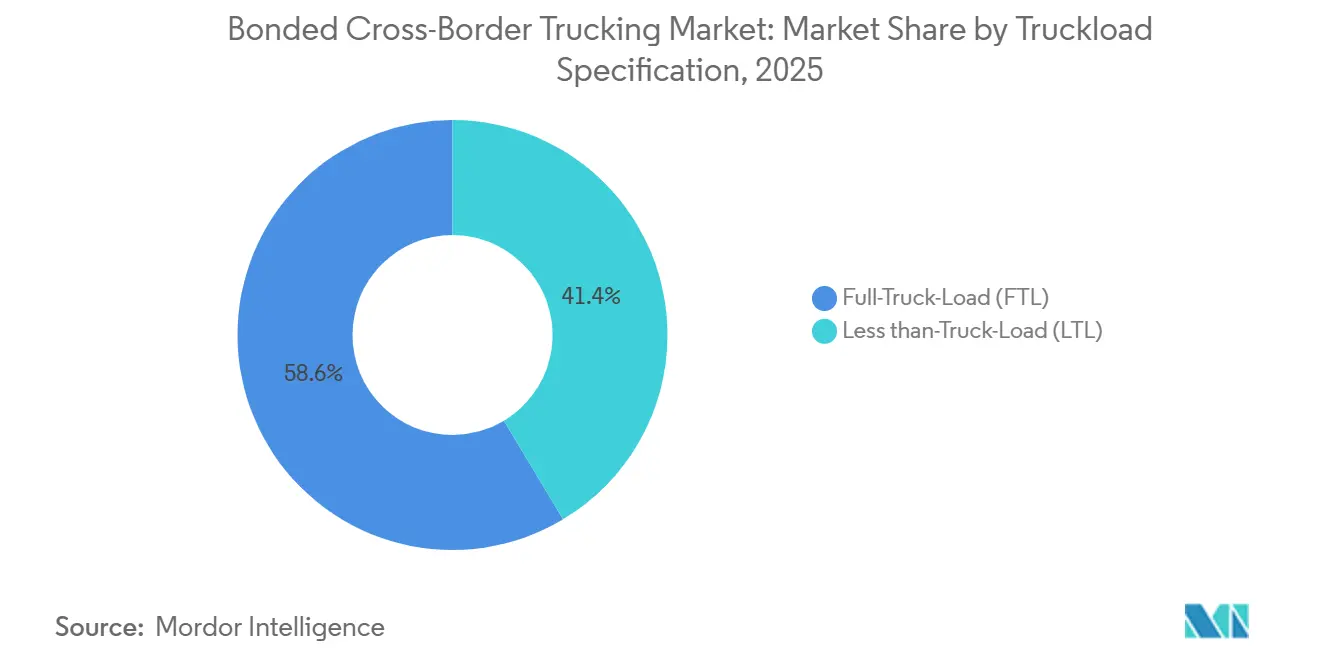
- Nach Ladekapazität hielt die Vollladung (FTL) im Jahr 2025 einen Marktanteil von 58,60 % am Markt für Bonded Cross-Border Trucking, während die Teilladung (LTL) die höchste prognostizierte CAGR von 6,95 % bis 2031 verzeichnete.
- Nach Containerisierung hielt nicht containerisiertes Frachtgut im Jahr 2025 einen Marktanteil von 56,70 % am Markt für Bonded Cross-Border Trucking, während containerisiertes Frachtgut die höchste prognostizierte CAGR von 7,15 % bis 2031 verzeichnete.
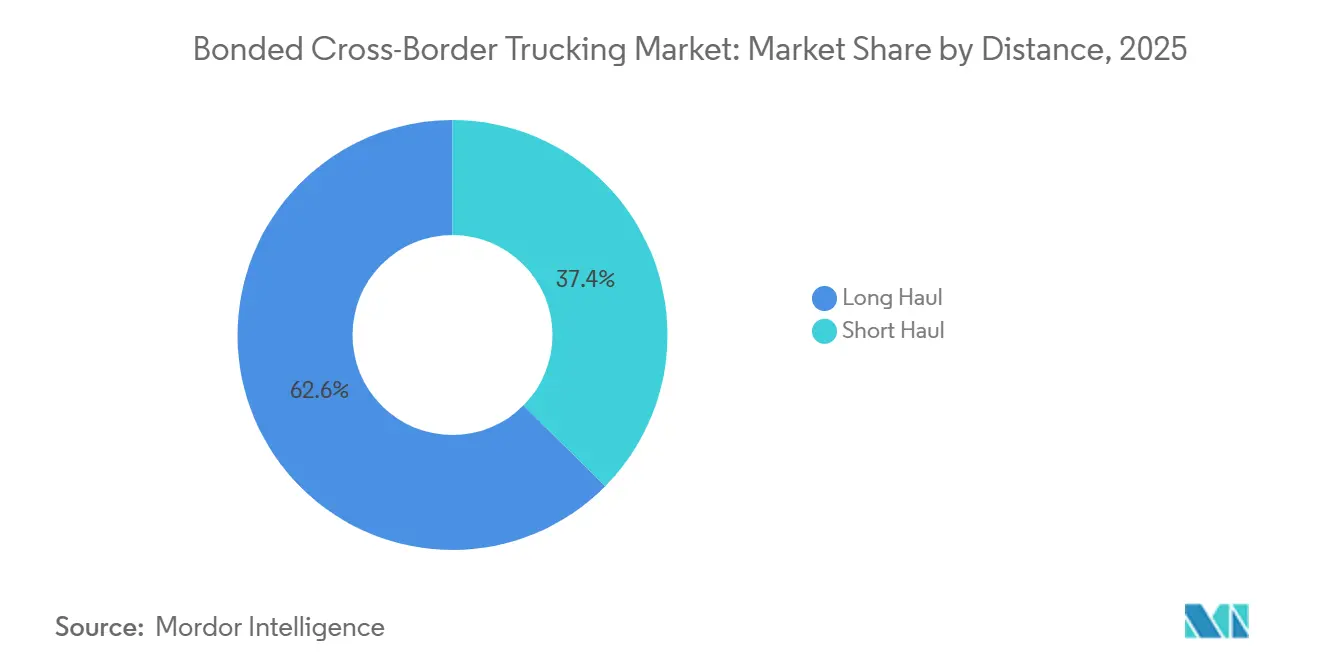
- Nach Entfernung hielt der Fernverkehr im Jahr 2025 einen Anteil von 62,55 % an der Marktgröße für Bonded Cross-Border Trucking, während der Nahverkehr die höchste prognostizierte CAGR von 7,06 % bis 2031 verzeichnete.
- Nach Güterkonfiguration hielten Feststoffgüter im Jahr 2025 einen Anteil von 73,25 % an der Marktgröße für Bonded Cross-Border Trucking, während Flüssiggüter die höchste prognostizierte CAGR von 7,12 % bis 2031 verzeichneten.
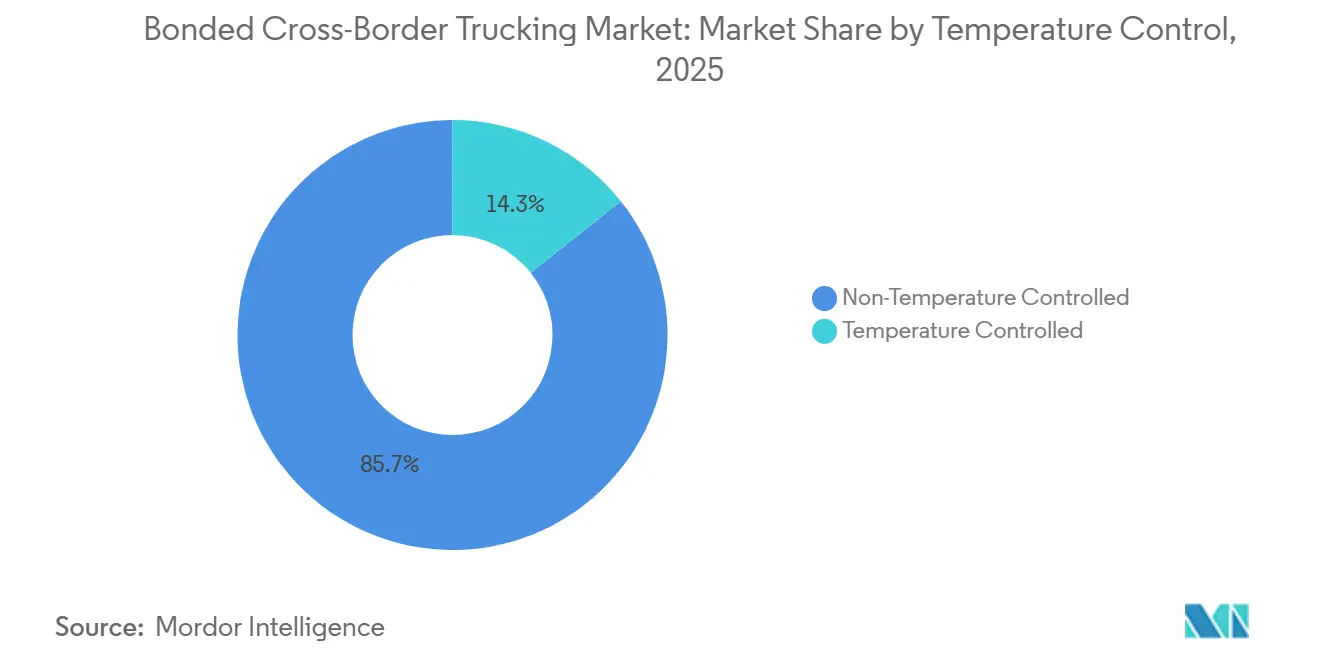
- Nach Temperaturkontrolle hielten nicht temperaturgeführte Sendungen im Jahr 2025 einen Marktanteil von 85,65 % am Markt für Bonded Cross-Border Trucking, während temperaturgeführtes Frachtgut die höchste prognostizierte CAGR von 6,87 % bis 2031 verzeichnete.
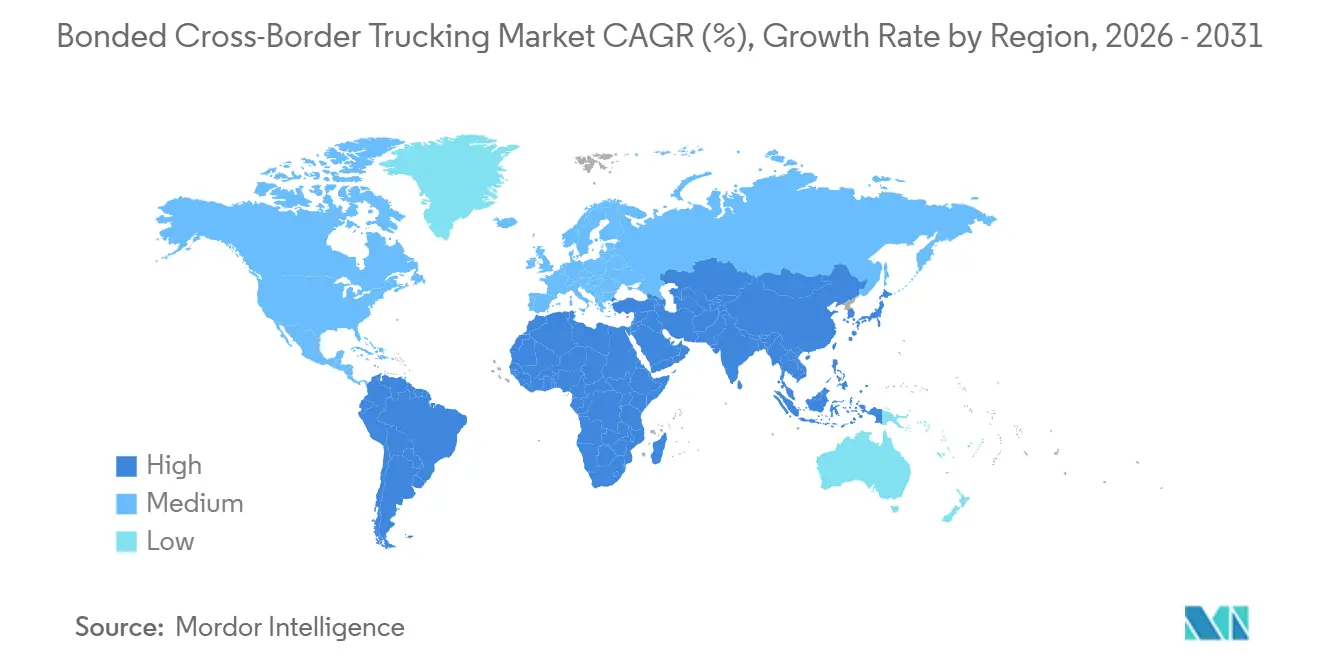
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 31,50 % am Markt für Bonded Cross-Border Trucking, während Asien-Pazifik die höchste prognostizierte CAGR von 6,93 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Bonded Cross-Border Trucking
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und regionale Fertigungsexpansion | +1.3% | Nordamerika, ASEAN, Südasien | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung von E-Commerce-Paketen und Retouren | +0.9% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Zollaussetzung und Zolloptimierung | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum zeitkritischer und regulierter Ladung | +0.6% | Global, mit Europa und Nordamerika an der Spitze | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Zolldokumentation und Grenzabfertigung | +0.5% | Global, mit Europa, Nordamerika und ASEAN als schnellste Vorreiter | Mittelfristig (2–4 Jahre) |
| Ausbau von Mehrländer-Landbrücken und Drittland-Transitkorridoren | +0.4% | ASEAN, Zentralasien und EU-Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring und regionale Fertigungsexpansion
Mexiko verzeichnete im Jahr 2025 ausländische Direktinvestitionen in Höhe von 40,87 Milliarden USD, während angekündigte Fabrikprojekte einen Wert von über 80 Milliarden USD überstiegen. Die industrielle Entwicklung im Rahmen des Plan Mexico unterstützte Aktivitäten in den Bereichen Automobil, Luft- und Raumfahrt, Elektronik, Medizinprodukte und Logistik in 10 Bundesstaaten. Diese Einrichtungen erzeugen wiederkehrende Frachtströme, sobald die Produktion beginnt, und stärken die Nachfrage nach zuverlässigen Grenzdienstleistungen. Der Markt für Bonded Cross-Border Trucking profitiert, wenn Hersteller Komponenten durch mehrere Jurisdiktionen transportieren müssen, ohne sofortige Zollzahlung. Laredo blieb für diese Aktivität zentral und wickelte 46 % des Wertes des per Lkw transportierten bilateralen Handels zwischen den Vereinigten Staaten und Mexiko im Zeitraum 2025–2026 ab. Elektronik und fortschrittliche Fertigung erhöhten den Bedarf an häufigen, hochwertigen Frachtbewegungen. Die mexikanischen Exporte von Elektro- und Elektronikgeräten stiegen im Juli 2026 um 134 % im Jahresvergleich.[2] Solche Ladungen können pro Lkw-Ladung eine höhere Zollbelastung aufweisen als viele herkömmliche Sendungen. Spediteure mit gebundener Lagerkapazität in der Nähe von Grenzübergängen können daher ein nützlicheres Betriebskapitalangebot unterbreiten. Dieses Muster erweitert den Markt für Bonded Cross-Border Trucking über traditionelle Automobilkorridore hinaus. Es erhöht auch den Bedarf an zuverlässigen Zollunterlagen, sicherer Handhabung und vorhersehbaren Grenzübergaben.
Konsolidierung von E-Commerce-Paketen und Retouren
Änderungen der US-amerikanischen De-minimis-Regelung Anfang 2025 verpflichteten Paketkonsolidatoren, ihre Zollabfertigungskapazitäten zu stärken. Dies verlagerte mehr Kleinsendungen in Richtung formeller gebundener Abfertigung und konsolidierter Beförderung. Der Markt für Bonded Cross-Border Trucking profitiert, wenn Spediteure Sendungen vor der endgültigen Verteilung bündeln können. Konsolidierter Transport reduziert fragmentierte Grenztransaktionen und erleichtert die Dokumentenverwaltung. Er macht auch Zolllagerstandorte in der Nähe von Paketzentren wertvoller. Im Juni 2026 lancierten UPS und Flexport ein hybrides Konsolidierungsnetzwerk, das internationale Fracht durch Zolllagerknoten leitete, bevor sie in das UPS-Bodennetzwerk eingespeist wurde. Die Vereinbarung reduzierte die Anfälligkeit gegenüber transkontinentaler Zonenpreisgestaltung bei Bewegungen vom Ursprungsort zum US-Hub. Die De-minimis-Änderung der Europäischen Union im Jahr 2026 förderte auch die Massenerfüllung innerhalb der Region. Frankreich führte ab April 2026 für grenzüberschreitende Lkw durch den Ärmelkanal die obligatorische Logistikhülle ein, die vor der Hafenannäherung einen einzigen scannbaren Barcode für Zoll- und Sicherheitsdokumente erfordert. Diese Änderungen begünstigen Anbieter, die sowohl Frachtkonsolidierung als auch Dokumentation in einem einzigen Betriebsprozess verwalten können.
Anforderungen an Zollaussetzung und Zolloptimierung
Zolländerungen seit 2025 haben den praktischen Wert der Lagerung von Waren unter Zollverschluss erhöht. Die Nutzung von Zolllagern stieg von 10 % der US-Zollanmeldungen im Jahr 2024 auf 16 % im Jahr 2025. Importeure nutzen die Zollaussetzung, um den Zeitpunkt der Zahlungen zu steuern und Optionen für die Wiederausfuhr zu behalten. Dies hat den Markt für Bonded Cross-Border Trucking von einem spezialisierten Dienst zu einer breiteren Lieferkettenoption verschoben. Es hat auch das Zollwissen für die Spediteurauswahl relevanter gemacht. Gebundene Routen können Verladern helfen, Bestände abzuziehen, wenn sich die Zollbedingungen ändern, oder sie ohne Zollzahlung weiterzuleiten, wenn die Ausfuhr die bevorzugte Option bleibt. Das Federal Register kündigte im September 2026 einen Test des elektronischen Ausfuhrmanifests für Lkw-Ladungen durch den US-amerikanischen Zoll- und Grenzschutz an.[3] Der Test erfordert Ausfuhrmanifestinformationen mindestens 24 Stunden vor der Abfahrt und soll die Frachtsicherheit verbessern und Inspektionen nach der Beladung reduzieren. Spediteure mit ausgereiften Datenprozessen sind besser positioniert, um diese Anforderung zu erfüllen. Der Markt für Bonded Cross-Border Trucking wird daher zunehmend abhängig von Systemen, die Zollinformationen in operative Entscheidungen umwandeln.
Digitalisierung der Zolldokumentation und Grenzabfertigung
Digitale Grenzsysteme verändern die Geschwindigkeit und Zuverlässigkeit der grenzüberschreitenden Frachtfreigabe. Das System verbindet die Logistiksysteme der Betreiber mit dem österreichischen Zoll und nutzt vorab gemeldete Frachtdaten sowie die Kennzeichenerkennung von Lkw. Die Landhafenbehörde Indiens führte im Juni 2026 ihr Landhafenmanagementsystem ein. Die Plattform verbindet Frachtabwicklung, Zeitfensterbuchung, Zahlung, Verfolgung und einheitliche Abfertigungen an Landhäfen. Die Systemzuverlässigkeit bleibt wichtig, da Serviceausfälle den Frachtverkehr schnell stören können. Die Berichte der Canadian Trucking Alliance über die Ausfälle der Canada Border Services Agency im Jahr 2025 zeigten, wie digitale Ausfälle die Papierverarbeitung erzwangen und Fahrer an der Grenze verzögerten. Descartes führte im August 2026 Dokumentenverwaltungsfunktionen für die Zoll- und Sendungsabwicklung ein. Der Markt für Bonded Cross-Border Trucking benötigt diese Systeme, um manuelle Eingaben zu reduzieren und die Freigabevorbereitung zu verbessern. Eine bessere Integration kann Fehlerquoten senken und die Kapazitätsauslastung an stark frequentierten Grenzübergängen verbessern. Sie kann auch kleinere Betreiber wettbewerbsfähiger machen, wenn sie sich mit gemeinsamen Compliance-Tools verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Zollverfahren und Dokumentationsanforderungen | -0.5% | Global, mit hoher Reibung im Nahen Osten und Afrika, Südamerika und innerhalb der ASEAN-Korridore | Mittelfristig (2–4 Jahre) |
| Grenzstau und begrenzte Kapazität für gebundene Umschlagpunkte | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zollbürgschaftshaftung, Frachtdiebstahl und Versicherungsrisiko | -0.3% | Nordamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Divergierende Vorschriften für emissionsfreien Lkw-Verkehr in verschiedenen Jurisdiktionen | -0.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zollverfahren und Dokumentationsanforderungen
Eine einzige gebundene Bewegung über mehrere Jurisdiktionen kann separate Einreichungsformate, Klassifizierungen und Vorankunftsanforderungen umfassen. Ein Dokumentenfehler kann zu Inspektion, Festhalten oder erneuter Zollbindung an einem Zwischengrenzübergang führen. Dies erzeugt Kosten, die schnell steigen, wenn mehr Grenzen beteiligt sind. Der Markt für Bonded Cross-Border Trucking lässt sich auf Korridoren mit vorhersehbaren Zollverfahren leichter skalieren. Spediteure lenken daher Volumen zu etablierten Grenzübergängen und bewährten Zollmaklern. Systemausfälle der Canada Border Services Agency im September 2025 unterbrachen die digitale Vorabfertigung und zwangen Spediteure zur Rückkehr zu Papierprozessen. Die Canadian Trucking Alliance erklärte, dass die Störungen Kosten verursachten und Lieferketten belasteten. Verzögerungen können nach einem Ausfall anhalten, da angesammelte Sendungen noch verarbeitet werden müssen. Weniger genutzte Grenzübergänge können unterausgelastet bleiben, selbst wenn sie physische Kapazität haben. Das Ergebnis ist ein ungleichmäßiger Durchsatz in regionalen Netzwerken. Harmonisierte Datenstandards und zuverlässige Notfallverfahren würden diese Einschränkung für den Markt für Bonded Cross-Border Trucking verringern.
Grenzstau und begrenzte Kapazität für gebundene Umschlagpunkte
Laredo wickelte 38,8 % der eingehenden kommerziellen Lkw aus Mexiko ab, und die World Trade Bridge verarbeitete täglich 15.000 bis 18.000 kommerzielle Lkw-Bewegungen im Jahr 2025. Das Ausmaß dieses Verkehrs lässt wenig Spielraum für Störungen während der Spitzenbetriebszeiten. Die verlängerten Samstagsstunden ab September 2026 spiegelten den Bedarf an mehr Grenzübergangskapazität wider. Staus können Wartezeiten erhöhen, die Geräteauslastung schwächen und Fahrpläne weniger verlässlich machen. Der Markt für Bonded Cross-Border Trucking ist besonders exponiert, da Fracht häufig sichere Haltebereiche vor der Freigabe oder dem Umladen benötigt. Begrenzte Umschlagkapazität erhöht den Druck rund um wichtige Grenzpunkte. Mehrverlader-Bereitstellungsanlagen können auch Frachtdiebstahlrisiken ausgesetzt sein, wenn die Zugangskontrolle inkonsistent ist. CargoNet verzeichnete im Jahr 2025 einen Anstieg der Frachtdiebstahlverluste um 60 % auf nahezu 725 Millionen USD in Nordamerika. Sicherheitsanforderungen können die Versicherungskosten erhöhen und Spediteure dazu zwingen, in überwachte Höfe, verifizierte Übergaben und strengere Betriebskontrollen zu investieren.[4] Diese Anforderungen begünstigen Betreiber mit etablierter lokaler Infrastruktur. Sie können auch den Einstieg in hochwertige gebundene Frachtrouten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Fertigung verankert das Volumen, Einzelhandel beschleunigt das Wachstum
Die Fertigung machte im Jahr 2025 34,50 % des Marktanteils für Bonded Cross-Border Trucking aus. Integrierte Lieferantennetzwerke für Automobil-, Elektronik- und Industrieproduktion stützen diese Position. Komponenten können unter Zollverschluss bewegt werden, bevor die endgültige Verbrauchsanmeldung die Zollzahlung auslöst. Dies unterstützt das Betriebskapitalmanagement in Lieferketten, die mehrere Grenzen überschreiten. Die Fertigungsnachfrage ist an geplante Produktionszyklen und häufige Komponentenbewegungen gebunden.
Groß- und Einzelhandel wird voraussichtlich bis 2031 eine CAGR von 7,28 % verzeichnen. Einzelhändler nutzen grenzüberschreitende gebundene Bereitstellung näher an Nachfragezentren, anstatt sich nur auf inländische Sicherheitsbestände zu verlassen. Landwirtschaft, Fischerei und Forstwirtschaft, Bauwesen, Öl und Gas, Bergbau und Steinbruch erzeugen ebenfalls bedeutende Frachtvolumina. Ihre Nachfrage ist stärker von Rohstoff- und Projektzyklen abhängig. Die Bonded Cross-Border Trucking Branche verbreitert daher ihre Kundenbasis, während die Fertigung die Hauptquelle des Volumens bleibt.
Nach Ladekapazität: FTL führt beim Volumen, LTL übertrifft beim Wachstum
Die Vollladung hielt im Jahr 2025 einen Marktanteil von 58,60 % am Markt für Bonded Cross-Border Trucking. Automobilteile, Industrieausrüstung und landwirtschaftliche Massengüter passen oft in dedizierte Anhängerbewegungen. Ein vollständiger Anhänger kann die Zolldokumentation vereinfachen und das Umladerisiko an der Grenze reduzieren. FTL bleibt nützlich für hochvolumige Sendungen mit stabilen Fahrplänen. Es entspricht auch den Betriebsanforderungen etablierter Fertigungskorridore.
Die Teilladung wird voraussichtlich bis 2031 eine CAGR von 6,95 % verzeichnen. Kleinere Sendungen werden häufiger, da die Einzelhandelsauffüllung und die E-Commerce-Distribution zunehmen. C.H. Robinson führte im September 2025 einen grenzüberschreitenden Konsolidierungsservice für Mexiko ein, der Konsolidierung, Transport, Zollabfertigung und Zolllagerung kombinierte. Der Service adressierte maklerbedingte Konsolidierungsgrenzen für Mexiko-Bewegungen. Mexikos Lkw-Frachtflotte schrumpfte im Jahr 2025 um 0,2 % im Jahresvergleich, was den Fall für eine bessere Geräteauslastung durch Konsolidierung stärkt.


Nach Containerisierung: Nicht containerisiert dominiert, containerisiert holt auf
Nicht containerisiertes Frachtgut hielt im Jahr 2025 einen Marktanteil von 56,70 % am Markt für Bonded Cross-Border Trucking. Trockencontainer und Flachwagen bleiben die Standardausrüstung für einen Großteil des Handels zwischen den Vereinigten Staaten und Mexiko sowie zwischen den Vereinigten Staaten und Kanada. Diese Einheiten eignen sich für straßengebundene Fracht und direkte Anlage-zu-Anlage-Bewegungen. Sie passen auch zum etablierten Betriebsmodell des nordamerikanischen Landtransports. Diese Struktur erklärt den anhaltenden Vorsprung nicht containerisierter Fracht.
Containerisiertes Frachtgut wird voraussichtlich bis 2031 eine CAGR von 7,15 % verzeichnen. Schienen-Lkw-Dienste und Routing von Asien nach Nordamerika bringen mehr ISO-Format-Container in gebundene Binnenkorridore. J.B. Hunt, BNSF und GMXT lancierten im Mai 2025 Quantum de Mexico mit einer pünktlichen Lieferrate von über 95 % und einer Transitzeit von bis zu 1 Tag schneller als der traditionelle intermodale Service. Der Service umfasste 6 Grenzaustauschpunkte und 24 mexikanische Bundesstaaten. Dies erweitert den praktischen Einsatz containerisierter Fracht, wo Verlader vorhersehbare Langstreckenbewegungen schätzen.
Nach Entfernung: Fernverkehr dominiert den Marktanteil, Nahverkehr gewinnt an Dynamik
Der Fernverkehr repräsentierte im Jahr 2025 62,55 % der Marktgröße für Bonded Cross-Border Trucking. Zu den wichtigsten Korridoren gehören Verbindungen von Mexiko-Stadt nach Chicago und von Zentralmexiko zu Verteilzentren im Osten der Vereinigten Staaten. Mehrländer-China-ASEAN-Routen sind ebenfalls auf längere Bewegungen angewiesen. Der Wert der Zollaussetzung kann wachsen, wenn eine Ladung eine lange Strecke zurücklegt, bevor ihre endgültige Verbrauchsanmeldung erfolgt. Dies stützt den Vorsprung gebundener Fernverkehrsdienste.
Der Nahverkehr wird voraussichtlich bis 2031 eine CAGR von 7,06 % verzeichnen. Industrieparks in Grenznähe schaffen mehr Nachfrage nach Umladen, Umschlag und lokaler gebundener Distribution. Die Erweiterung der Pharr-Brücke in Tamaulipas zielte auf eine Fertigstellung bis Mitte 2026 ab und sollte die Handelskapazität auf dem Korridor Reynosa-Südtexas nahezu verdoppeln. Der Pilotversuch mit verlängerten Öffnungszeiten der World Trade Bridge unterstützt auch schnellere Umschlagbewegungen im Jahr 2026. Diese Investitionen geben dem Markt für Bonded Cross-Border Trucking mehr Kapazität für grenznahe Frachtzyklen. Sie unterstützen auch kürzere Bewegungen zwischen Werken, Bereitstellungsstandorten und Einreisehäfen.
Nach Güterkonfiguration: Feststoffgüter dominieren, Flüssiggüter beschleunigen
Feststoffgüter machten im Jahr 2025 73,25 % der Marktgröße für Bonded Cross-Border Trucking aus. Automobilteile, Elektronik, verpackte Konsumgüter, Baumaterialien und Industriemaschinen machen einen Großteil dieses Verkehrs aus. Standard-Trockencontainer und Flachwagen können diese Güter auf wichtigen Korridoren bedienen. Die breite Palette an Frachttypen erhält eine große adressierbare Basis für Feststoffgüterspediteure. Die Exporte von Elektro- und Elektronikgeräten aus Mexiko stiegen im Juli 2026 um 134 % im Jahresvergleich und stützen diesen Vorsprung.
Flüssiggüter werden voraussichtlich bis 2031 eine CAGR von 7,12 % verzeichnen. Flüssige Chemikalien, Petrochemikalien, lebensmittelechte Flüssigkeiten und Rohölderivate erfordern spezialisierte Ausrüstung und Handhabung. Tankcontainer und ISO-Tankauflieger können spezifische Spediteurzertifizierungen und Gefahrgutklassifizierungen erfordern. Einige Routen erfordern auch dedizierte Grenzabfertigungsverfahren. Diese Barrieren konzentrieren Flüssiggutbewegungen bei Spediteuren mit etablierter Compliance-Infrastruktur. Das Wachstum im Öl- und Gassektor, Bergbau und agroindustriellem Handel stützt die Nachfrage nach diesen spezialisierten Diensten.
Nach Temperaturkontrolle: Konventionelle Fracht führt, Kühlkette übertrifft den Markt
Nicht temperaturgeführte Sendungen machten im Jahr 2025 85,65 % der Marktgröße für Bonded Cross-Border Trucking aus. Trockengüter bleiben der größte Teil des grenzüberschreitenden Lkw-Verkehrs. Konventionelle Ausrüstung unterstützt den Großteil der Automobil-, Industrie- und verpackten Konsumgüterfracht. Dies gibt nicht temperaturgeführten Bewegungen die größte installierte Gerätebasis. Es spiegelt auch das anhaltende Gewicht standardmäßiger Trockencontainer-Dienste im Landhandel wider.
Temperaturgeführtes Frachtgut wird voraussichtlich bis 2031 eine CAGR von 6,87 % verzeichnen. Pharmalogistik, frische Produkte, Biologika, Impfstoffe und gekühlte Lebensmittel stützen die Nachfrage nach kontrolliertem Transport. Im Juni 2026 betrieb UPS 27 temperaturgeführte Fracht-Umschlageinrichtungen in den Vereinigten Staaten, Europa, Asien und Amerika. Die Teilnahme von Spediteuren hängt zunehmend von Verfahren der Guten Vertriebspraxis und den CEIV Pharma-Anforderungen der Internationalen Lufttransportvereinigung ab. Diese Bedingungen schaffen eine höhere operative Schwelle für die Bedienung regulierter Kühlkettenfracht.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,50 % am Markt für Bonded Cross-Border Trucking. Der US-amerikanisch-mexikanische Lkw-Handel überstieg im Jahr 2025 laut dem Bureau of Transportation Statistics 480 Milliarden USD. Die mexikanischen Exporte in die Vereinigten Staaten stiegen im ersten Halbjahr 2026 um 13 % im Jahresvergleich. Elektronik, Automobil und fortschrittliche Fertigung trugen zu dieser Aktivität bei. Die Gordie Howe International Bridge wurde im Juli 2026 eröffnet und fügte eine kommerzielle Grenzübergangsoption zwischen Windsor und Detroit hinzu.
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 6,93 % verzeichnen. Grenzüberschreitende China-ASEAN-Bewegungen überstiegen zwischen Januar und Oktober 2025 11.000 Lkw-Fahrten. Der Frachtwerт überstieg im gleichen Zeitraum 2,12 Milliarden USD. Der Friendship Pass Smart Port nahm im April 2026 den Probebetrieb auf und ermöglichte eine 24-Stunden-Zollabfertigung. Kuehne+Nagel fügte durch sein Investitionsprogramm 2025 und 2026 in Thailand nahezu 40 Zugmaschinen und 100 Container hinzu.
Europa, der Nahe Osten und Afrika sowie Südamerika bieten ebenfalls relevante Handelskorridore für den Markt für Bonded Cross-Border Trucking. Die obligatorische Logistikhülle Frankreichs und das geplante Smart Border Austria-System Österreichs standardisieren Vorabdaten- und Dokumentationsprozesse. Nippon Express und cargo-partner lancierten im Mai 2025 das ONE Road-Netzwerk zur Integration von Sammelgut-, LTL- und FTL-Diensten in ganz Europa. Südamerika, der Nahe Osten und Afrika verfügen über schwächere Infrastruktur und weniger entwickelte digitale Abfertigungssysteme, aber Korridorinvestitionen können den langfristigen Zugang verbessern.

Wettbewerbslandschaft
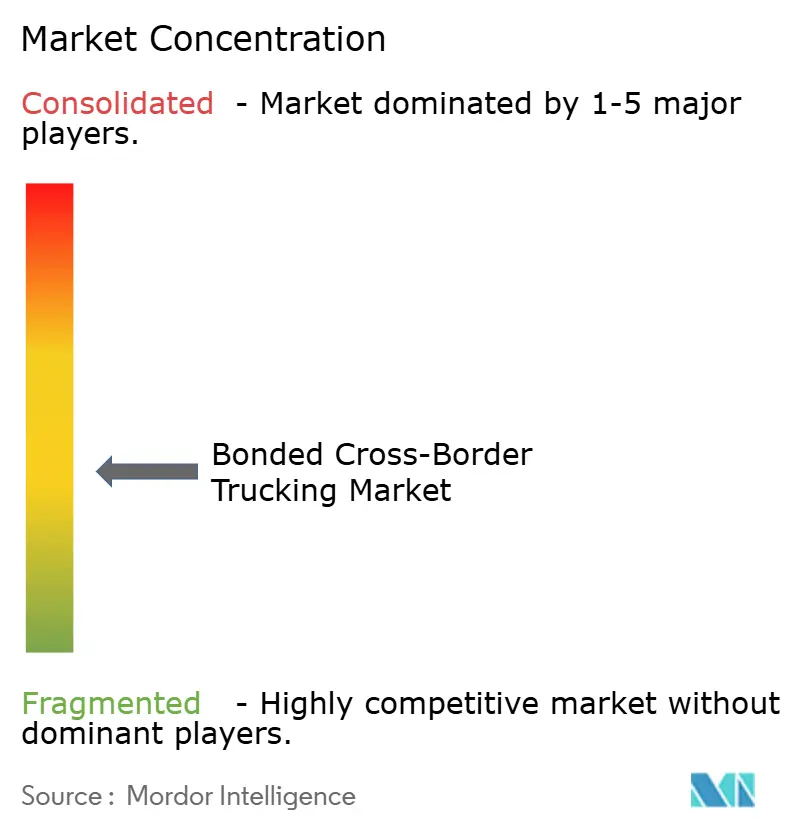
Der Markt für Bonded Cross-Border Trucking ist mäßig fragmentiert, da lokales Compliance-Know-how und Grenzinfrastruktur weiterhin wichtig sind. Die führenden 10 Betreiber halten einen bedeutenden, aber nicht kontrollierenden Marktanteil. DSV schloss im April 2025 die Übernahme von DB Schenker für 15,9 Milliarden USD ab. Das kombinierte Unternehmen ist in mehr als 90 Ländern tätig und hat einen höheren Maßstab für die Netzabdeckung gesetzt. Größere Netzwerke können grenzüberschreitenden Lkw-Transport mit Zolllagerung, Spedition und Zollunterstützung kombinieren.
CEVA Logistics erhielt durch die Vereinbarung von CMA CGM im Juli 2026, FedEx Supply Chain für 1,4 Milliarden USD zu übernehmen, einen Weg zu einer größeren Präsenz in der nordamerikanischen Vertragslogistik. Die Transaktion unterstützt ein umfassenderes Paket aus Lagerhaltung, Lkw-Transport und Zustelldiensten auf der letzten Meile. Schneider National arbeitete 2025 auch mit CPKC auf dem Mexiko-Chicago-Korridor zusammen. Schneider meldete eine grenzüberschreitende Sicherheitsrate von 99,98 % und Transitzeiten bis zu 3 Tage schneller als der Branchendurchschnitt von 7 Tagen. Diese Schritte zeigen, wie Skalierung und korridorspezifische Spezialisierung koexistieren können.
Digitale Abläufe beeinflussen zunehmend Preisgestaltung, Servicezuverlässigkeit und Spediteurmargen. Der elektronische Ausfuhrmanifest-Test des US-amerikanischen Zoll- und Grenzschutzes belohnt Anbieter, die genaue Informationen vor der Abfahrt einreichen können. XPO berichtete, dass seine automatisierte Plattform im Juli 2025 99,7 % der Ladungen zuordnete, während Werner eine 20%ige Verbesserung der Maklerproduktivität pro Mitarbeiter durch sein EDGE-Transportmanagementsystem meldete. Regionale Chancen bestehen weiterhin bei der gebundenen LTL-Konsolidierung auf südamerikanischen Pazifikallianz-Routen und innerhalb von ASEAN.
Marktführer in der Bonded Cross-Border Trucking Branche
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
C.H. Robinson Worldwide, Inc.
-
Landstar System, Inc.
-
Schneider National, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: BNSF Railway und Spearpoint Logistics gaben eine strategische Partnerschaft am Barstow International Gateway in Südkalifornien bekannt, bei der Spearpoint Lager- und Transportbetriebe einrichten wird, um Kunden zusätzliche Optionen für die Bewegung internationaler Fracht in Nordamerika zu bieten, aufbauend auf BNSFs geplanter intermodaler Anlage und dem Co-Location-Partnerprogramm.
- April 2026: Nippon Express Holdings vereinbarte die Übernahme der Metro Supply Chain Group, eines kanadischen Drittlogistikanbieters, der in Kanada, den Vereinigten Staaten und dem Vereinigten Königreich tätig ist, in einer Transaktion im Wert von rund 200 Milliarden JPY (1,25 Milliarden USD), die voraussichtlich bis Dezember 2026 abgeschlossen wird; der Deal verschafft Nippon Express einen stärkeren Halt in der nordamerikanischen grenzüberschreitenden Logistik und Vertragslogistikkapazitäten.
- April 2026: Werner Enterprises erweiterte seinen anlagenbasierten intermodalen Service nach Mexiko und setzte Werner-eigene Container an 12 Grenzübergangshäfen mit rund 400 Containern im Betrieb ein, mit dem Plan, die Flotte bis Ende 2026 auf rund 800 zu verdoppeln, als Reaktion auf die durch Nearshoring getriebene Frachtanfrage von Herstellern in Zentralmexiko.
- März 2026: CTT und DHL eCommerce schlossen eine strategische Partnerschaft zur Einrichtung eines gemeinsamen Paketverteilnetzwerks in Spanien und Portugal ab, mit dem Ziel von über 1 Million Sendungen täglich nach Abschluss der Transaktion. DHL eCommerce erwarb einen Anteil von 25 % an CTT Expresso, und CTT Expresso erwarb einen Anteil von 25 % an DHL eCommerce Spain.


Berichtsumfang des globalen Marktes für Bonded Cross-Border Trucking
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Vollladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernverkehr |
| Nahverkehr |
| Flüssiggüter |
| Feststoffgüter |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft | |
| Bauwesen | ||
| Fertigung | ||
| Öl und Gas, Bergbau und Steinbruch | ||
| Groß- und Einzelhandel | ||
| Sonstige | ||
| Nach Ladekapazität | Vollladung (FTL) | |
| Teilladung (LTL) | ||
| Nach Containerisierung | Containerisiert | |
| Nicht containerisiert | ||
| Nach Entfernung | Fernverkehr | |
| Nahverkehr | ||
| Nach Güterkonfiguration | Flüssiggüter | |
| Feststoffgüter | ||
| Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Bonded Cross-Border Trucking im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 85,48 Milliarden USD geschätzt und soll bis 2031 einen Wert von 111,21 Milliarden USD erreichen. Die CAGR des Prognosezeitraums beträgt 5,41 %.
Was treibt die Nachfrage nach gebundenen Transportdienstleistungen an?
Nearshoring, Zollaussetzung, E-Commerce-Konsolidierung, regulierte Ladung und digitale Zollprozesse stützen die Nachfrage. Diese Faktoren erhöhen den Wert integrierter Zoll- und Transportdienstleistungen.
Welcher Endverbrauchersektor hielt im Jahr 2025 den größten Marktanteil?
Die Fertigung hielt im Jahr 2025 einen Anteil von 34,50 %, gestützt durch integrierte Automobil-, Elektronik- und Industrieliefernetzwerke. Groß- und Einzelhandel ist das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 7,28 % bis 2031.
Welches Serviceformat wächst am schnellsten?
Containerisiertes Frachtgut wird voraussichtlich bis 2031 mit einer CAGR von 7,15 % wachsen, vor anderen Containerisierungsformaten. Intermodale Schienen-Lkw-Dienste erweitern die Rolle von Containern auf grenzüberschreitenden Korridoren.
Welche Region wächst bis 2031 am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,93 % wachsen, gestützt durch den China-ASEAN-Korridor und die Grenzdigitalisierung. Nordamerika hielt im Jahr 2025 den größten regionalen Marktanteil von 31,50 %.
Welche Risiken betreffen grenzüberschreitende gebundene Spediteure?
Dokumentationsunterschiede, Grenzstau, Frachtdiebstahlrisiko, begrenzte Umschlagkapazität und unterschiedliche Vorschriften für emissionsfreien Betrieb können den Betrieb stören. Diese Probleme können Transitzeiten, Geräteauslastung und Versicherungsanforderungen beeinflussen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
