
Marktgröße und Marktanteil für intelligente Luftreiniger in den USA
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.73 Milliarden US-Dollar |
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.92 % |
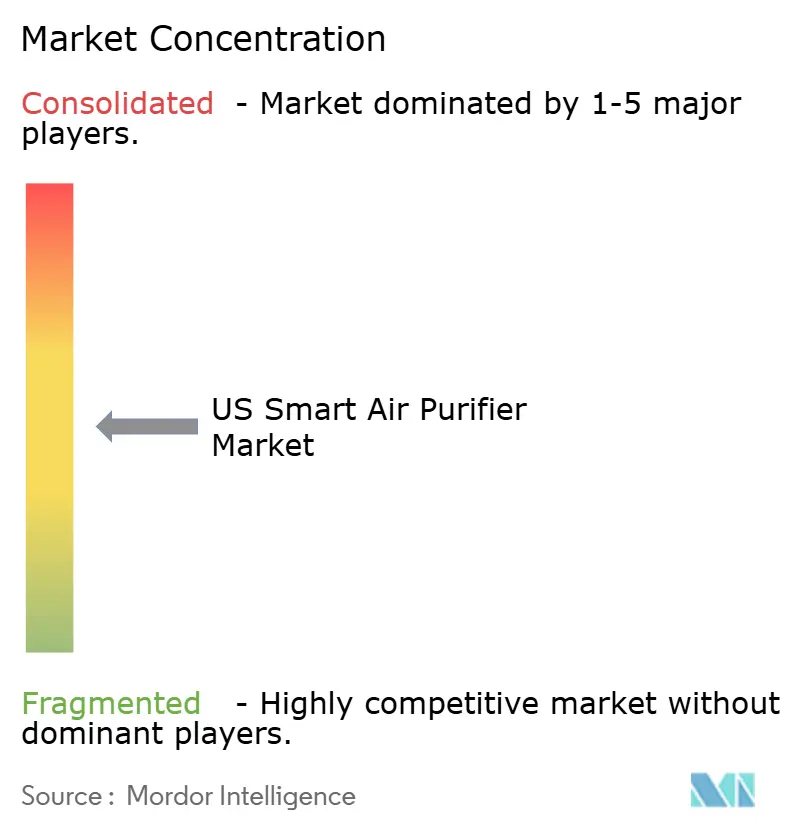
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Markts für intelligente Luftreiniger von Mordor Intelligence
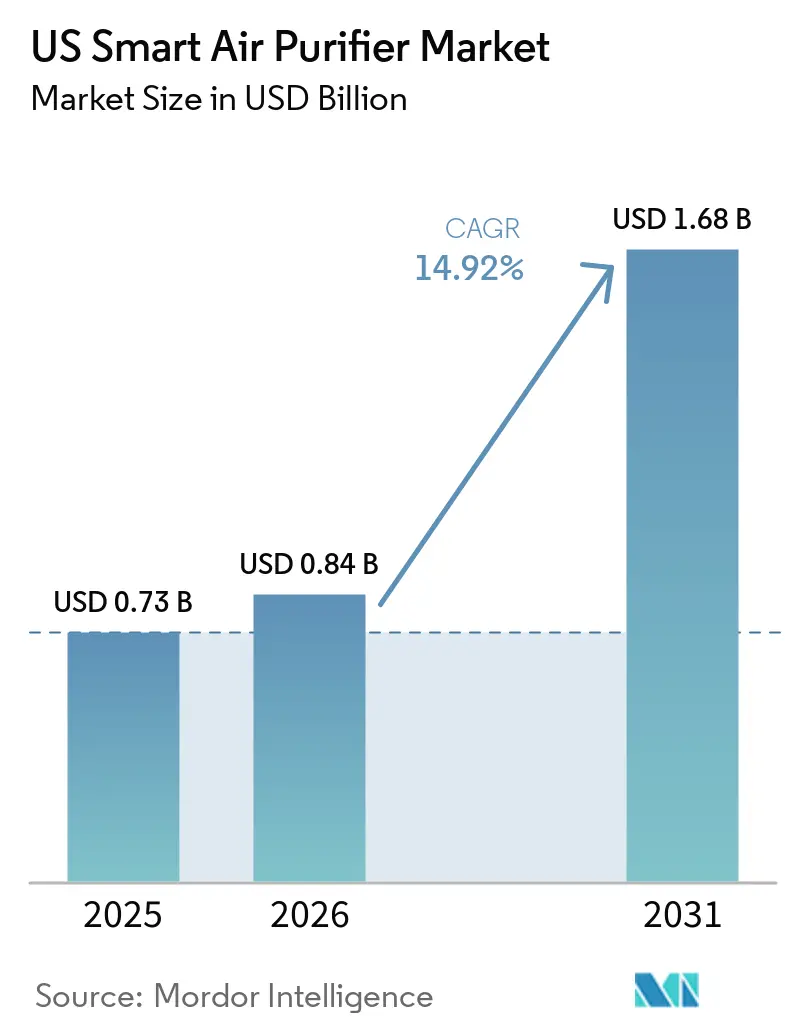
Die Marktgröße für intelligente Luftreiniger in den USA wird im Jahr 2026 auf 0,84 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 0,73 Milliarden USD, mit Projektionen für 2031, die 1,68 Milliarden USD zeigen, und einem Wachstum von 14,92 % CAGR über den Zeitraum 2026–2031. Das gestiegene Verbraucherbewusstsein nach der Verschärfung der PM2,5-Grenzwerte durch die US-Umweltschutzbehörde im Jahr 2024, die vom Zentrum für Krankheitskontrolle und -prävention gemeldete zunehmende Asthmabelastung sowie anhaltender Waldbrandrauch im Westen verlagern die Luftreinigung weiterhin von einem Lifestyle-Upgrade zu einer wahrgenommenen gesundheitlichen Notwendigkeit. Technologische Upgrades wie IoT-fähige Sensoren, die Verbreitung von WELL- und LEED-Zertifizierungen sowie umfangreichere Versorgungsrabatte verleihen dem Markt weiteren Schwung. Wettbewerbsaktivitäten, einschließlich Fusionen und beträchtlicher Forschungsbudgets, halten die Preispunkte im Zaum und beschleunigen die Funktionsinnovation. Die Rückverlagerung der Lieferkette für Filtermedien in die USA beginnt zudem, die Zollbelastung und das Logistikrisiko zu mindern und gleichzeitig die Lieferzeiten zu verbessern.
Wichtigste Erkenntnisse des Berichts
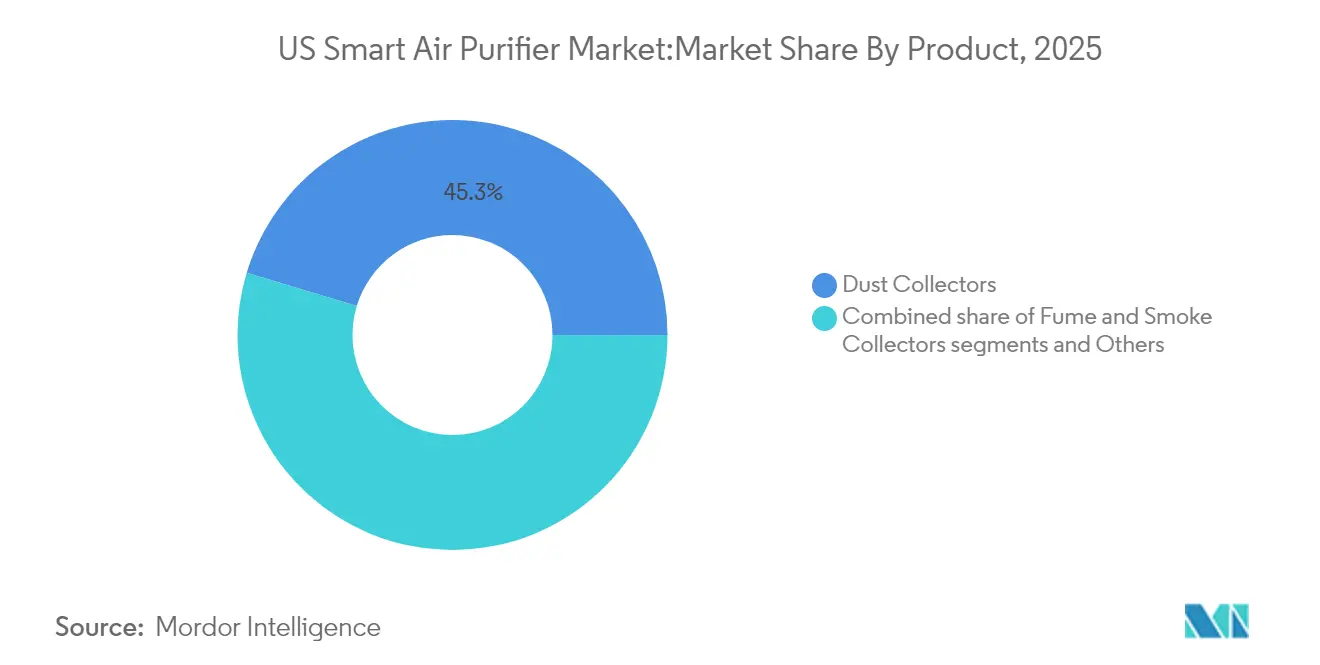
- Nach Produkttyp führten Staubabscheider mit einem Anteil von 45,32 % im Jahr 2025; Rauch- und Dampfabscheider werden voraussichtlich bis 2031 mit einer CAGR von 15,12 % wachsen.
- Nach Technologie dominierte die HEPA-Filterung mit einem Umsatzanteil von 52,40 % im Jahr 2025, während Aktivkohlesysteme voraussichtlich mit einer CAGR von 15,57 % wachsen werden.
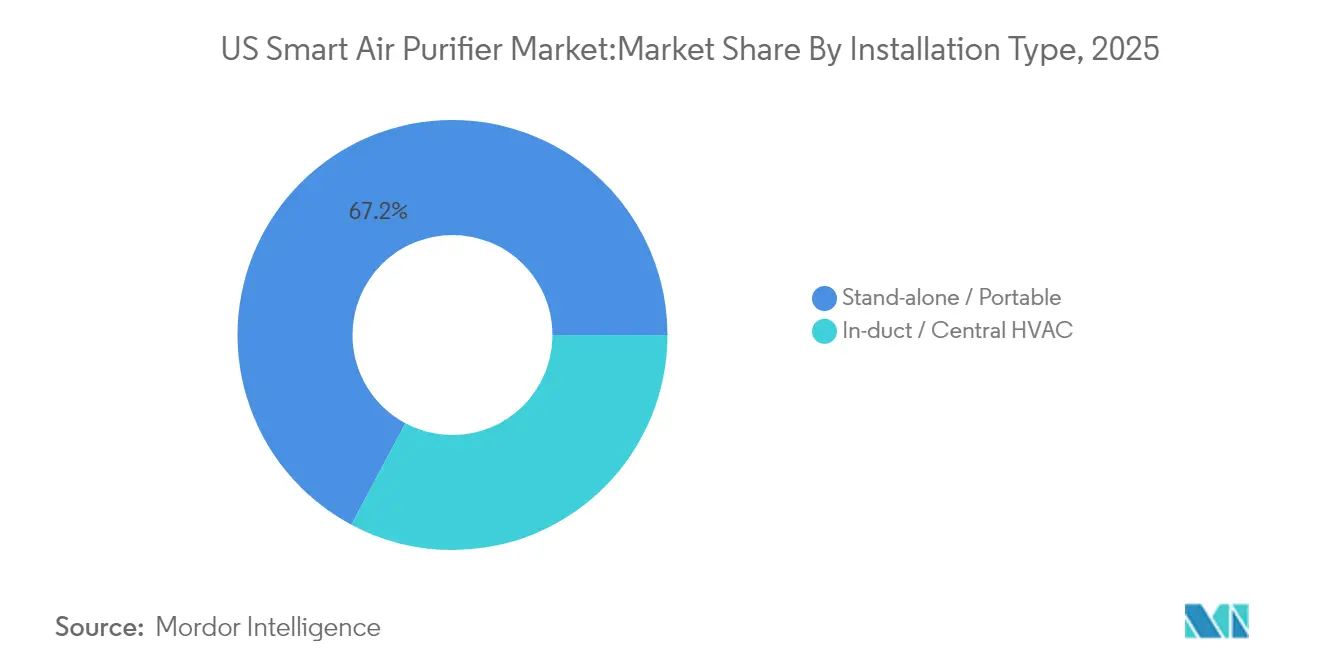
- Nach Installationstyp blieben tragbare Geräte mit einem Marktanteil von 67,20 % im US-Markt für intelligente Luftreiniger im Jahr 2025 die bevorzugte Wahl; die zentrale Integration in Lüftungskanäle wird voraussichtlich mit einer CAGR von 14,98 % wachsen.
- Nach Anwendung entfielen auf Wohnnutzer 59,10 % der Marktgröße für intelligente Luftreiniger in den USA im Jahr 2025, während gewerbliche Umgebungen voraussichtlich mit einer CAGR von 15,85 % wachsen werden.
- Nach Vertriebskanal erfasste B2C/Einzelhandel einen Anteil von 64,20 % an der Marktgröße für intelligente Luftreiniger in den USA im Jahr 2025; direkte B2B-Verkäufe werden voraussichtlich mit einer CAGR von 17,12 % steigen.
- Nach Geografie hielt der Westen im Jahr 2025 einen Anteil von 24,60 % am US-Markt für intelligente Luftreiniger, während der Nordosten voraussichtlich die schnellste CAGR von 14,99 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum US-Markt für intelligente Luftreiniger
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Verbraucherbewusstsein für die Qualität der Innenraumluft | +1.8% | Global; stärker im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Atemwegserkrankungen | +1.5% | National, konzentriert in städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Integration von Smart-Home-Konnektivität (IoT) | +1.2% | National, frühe Einführung in technologieaffinen Regionen | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der E-Commerce-Kanäle | +0.9% | National, stärkere Auswirkung in Vorortmärkten | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrabatte und Anreize der Krankenversicherung | +0.7% | Regional: Kalifornien, Connecticut, Oregon | Mittelfristig (2–4 Jahre) |
| Nutzung in Co-Working-Büros für WELL/LEED-Punkte | +0.6% | Städtische Zentren, Nordosten und Westküste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Verbraucherbewusstsein für die Qualität der Innenraumluft
Das Bewusstsein stieg sprunghaft an, nachdem die US-Umweltschutzbehörde im Februar 2024 den jährlichen PM2,5-Grenzwert auf 9 µg/m³ gesenkt hatte, was Schlagzeilen auslöste, dass die Schadstoffbelastung in Innenräumen zwei- bis fünfmal höher sein kann als im Freien[1]US-Umweltschutzbehörde, „Überarbeitete Feinstaubstandards”, epa.gov. Studien, die zeigen, dass Amerikaner 90 % des Tages in Innenräumen verbringen, haben die Dringlichkeit erhöht. Hersteller heben nun die Entfernung von flüchtigen organischen Verbindungen (VOC), die Erfassung von Waldbrandrauch und Echtzeit-Anzeigen des Luftqualitätsindex (AQI) hervor. Die weltweiten Verkäufe von Sharp mit mehr als 90 Millionen Plasmacluster-Einheiten veranschaulichen, wie ionenbasierte Reinigungsbotschaften bei gesundheitsbewussten Käufern ankommen. Ein nationaler Luftqualitätsbericht, der zeigt, dass 1 von 4 Bürgern ungesunde Außenluft atmet, festigt die Heimfiltration weiter als präventives Gesundheitsinstrument.
Zunehmende Prävalenz von Atemwegserkrankungen
Die Prävalenz von Atemwegserkrankungen schafft einen erheblichen adressierbaren Markt. Daten des Nationalen Zentrums für Prävention chronischer Krankheiten und Gesundheitsförderung beziffern die aktuellen Asthmaerkrankungen in den USA auf 24,9 Millionen. Steigende Behandlungskosten haben das Interesse an Präventionslösungen geschärft. Der ASHRAE-Standard 241 zwingt Gebäudeeigentümer, Filtration zur Pathogenkontrolle in Betracht zu ziehen, was die Nachfrage in Schulen und Büros ankurbelt[2]ASHRAE, „Standard 241: Kontrolle von infektiösen Aerosolen”, ashrae.org. Klinische Forschung zeigt, dass Luftreiniger mit HEPA-Filtern und UV-C-Licht dazu beitragen, dass Kinder seltener an Grippe erkranken und leichter atmen können, wenn sie an Asthma leiden. Für viele gesundheitsorientierte Familien machen diese klaren Vorteile die anfänglichen Kosten lohnenswert.
Integration von Smart-Home-Konnektivität (IoT)
IoT verwandelt Luftreiniger in proaktive Gesundheitsmanager. Eingebettete PM-, CO₂- und VOC-Sensoren ändern die Lüftergeschwindigkeit automatisch basierend auf Schadstoffspitzen. Die MyDyson-App von Dyson aggregiert Daten von über 4 Millionen eingesetzten Geräten, um personalisierte Empfehlungen zu geben. Prädiktive Wartungsbenachrichtigungen lösen Filterbestellungen aus und reduzieren Ausfallzeiten. Die Kopplung mit Sprachassistenten hilft älteren Nutzern, Geräte freihändig zu bedienen. Energieanalysen optimieren zudem die Betriebszeit und machen intelligente Luftreiniger trotz höherer Anfangspreise zu einer erschwinglichen Langzeitwahl.
Ausweitung der E-Commerce-Kanäle
E-Commerce-Seiten bieten Seite-an-Seite-Spezifikationen, echte Kundenbewertungen und klare Raumgrößenführer – Details, die auf einem überfüllten Einzelhandelsregal schwer zu vermitteln sind. Direktvertriebskanäle ermöglichen es Marken, Einzelhandelsaufschläge zu umgehen und Abonnement-Filterpläne zu bündeln. Molekule berichtet, dass Abonnenten 40 % der Filterkosten sparen und gleichzeitig einen rechtzeitigen Austausch sicherstellen. Detaillierte Vergleichstools, verifizierte Bewertungen und Ein-Klick-Finanzierung machen hochwertige Modelle für Haushalte mit mittlerem Einkommen zugänglich. Online-Händler können in Notfällen schnell reagieren. Als Kaliforniens Waldbrände die Luft mit Rauch füllten, gewährte Kronos Advanced Technologies Sonderrabatte und arrangierte schnellen Versand, damit Familien Luftreiniger genau dann erhalten konnten, wenn sie sie am dringendsten benötigten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten | -1.4% | National; stärkere Auswirkung auf preissensible Segmente | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Ozon-/UV-Nebenprodukt-Emissionen | -0.8% | Nationaler Regulierungsfokus in Kalifornien | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei Innenraumsensoren | -0.6% | National, erhöhtes Bewusstsein in technologieaffinen Regionen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit der Lieferkette von importierten Filtermedien | -0.5% | Nationale Schwachstellen in allen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten
Erstklassige Luftreiniger sind nicht günstig. Allein der Kaufpreis kann viele Familien mit mittlerem Einkommen abschrecken, und die Kosten hören dort nicht auf. HEPA- oder Aktivkohlefilter müssen alle paar Monate ausgetauscht werden, sodass die jährlichen Wartungskosten die ursprünglichen Anschaffungskosten für budgetbewusste Verbraucher erreichen oder sogar übersteigen können.
Der Betrieb des Geräts verursacht eine weitere Kostenschicht, obwohl Modelle mit Energiesparauszeichnungen die Belastung der Stromrechnung abmildern. Eine Handvoll Bundesstaaten und Versorgungsunternehmen bieten kleine Rabatte an, die den Preis etwas senken, aber diese Programme sind bei weitem nicht universell. Diese Kostenbarriere betrifft Haushalte besonders, wenn eine Familie mehrere Räume abdecken möchte; die Ausstattung eines gesamten Hauses erfordert einen größeren Vorabaufwand. Dennoch entscheiden viele gesundheitsorientierte Haushalte, dass sich der langfristige Nutzen – sauberere Luft, weniger Allergieausbrüche, besserer Schlaf – lohnt, das Budget heute zu strapazieren. ENERGY STAR-zertifizierte Modelle reduzieren den jährlichen Stromverbrauch um 25 %, aber nur ausgewählte Versorgungsunternehmen finanzieren Rabatte – Energy Trust of Oregon bietet 75 USD an, und das Programm von Connecticut zahlt 40 USD, sodass viele Verbraucher ohne Kostenentlastung bleiben[3]Energy Trust of Oregon, „Rabatte für Haushaltsgeräte”, energytrust.org. Marken kontern nun mit Finanzierungsplänen und Inzahlungnahme-Gutschriften, aber die Erschwinglichkeit schränkt den US-Markt für intelligente Luftreiniger in einkommensschwächeren Postleitzahlgebieten weiterhin ein.
Bedenken hinsichtlich Ozon-/UV-Nebenprodukt-Emissionen
Einige Luftreinigungsmethoden können geringe Mengen Ozon abgeben, was Regulierungsbehörden dazu veranlasst hat, Ionisatoren und bestimmte UV-C-Modelle genau zu beobachten, obwohl diese Geräte gut darin sind, Keime abzutöten und Chemikalien einzufangen. In Kalifornien beispielsweise begrenzt das Luftressourcenamt die Emissionen von Innenraumluftreinigern auf 0,05 Teile pro Million, sodass Marken auf ozonfreie Optionen wie bipolare Ionisierung umsteigen müssen. UV-C-Produkte unterliegen der gleichen Prüfung, was Hersteller dazu veranlasst, auf UV-C-LEDs umzusteigen, die den Ozonausstoß nahe null halten und gleichzeitig Mikroben neutralisieren. Das Marketing muss nun Sicherheitstests ebenso gründlich erklären wie die Wirksamkeit, was den Verkaufszyklus leicht verlängert und die Einführung bei sensiblen Bevölkerungsgruppen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Staubabscheider dominieren trotz Beschleunigung bei Rauchluftreinigergeräten
Staubabscheider machten 2025 45,32 % des US-Markts für intelligente Luftreiniger aus, da Verbraucher auf Haushaltsallergene und Tierhaare abzielen. Das Segment profitiert von der bekannten HEPA-Markenbekanntheit und breiten Preisspannen, die Gelegenheitskäufer ansprechen. Im Gegensatz dazu werden Rauch- und Dampfabscheider, obwohl eine Nische, voraussichtlich bis 2031 mit einer CAGR von 15,12 % wachsen, angesichts intensiverer Waldbrandsaisons und städtischer Smogwarnungen.
Technologische Querverbindungen beschleunigen die Produktentwicklung. Filterfreie elektrostatische Designs von KIMM versprechen 90 % Partikelabscheidung bei niedrigeren Lebenszykluskosten, während Sharp Entfeuchtung bündelt, um Küstenkäufer anzusprechen. Industrielle Systeme wie AtomikAir behandeln bis zu 1 Million ft³/h und eröffnen einen Weg für Lagerhäuser, die bisher auf einfache HLK-Filterung angewiesen waren. Diese Verschiebung bringt neue B2B-Einnahmen, da Facility-Manager nach schlüsselfertigen Paketen suchen, die Überwachungs-Dashboards umfassen.


Nach Technologie: HEPA-Filterung behält die Führung, während Aktivkohle-Innovation sich beschleunigt
HEPA-Systeme hielten 2025 einen Anteil von 52,40 % und bleiben die Standardwahl für Familien, die eine getestete Effizienz von 99,97 % suchen. Der Marktanteil für intelligente Luftreiniger in den USA für HEPA wird durch die Sichtbarkeit der Zertifizierung und das geringe regulatorische Risiko gestärkt. Aktivkohleeinheiten werden voraussichtlich bis 2031 eine CAGR von 15,57 % verzeichnen.
Neue Materialien sorgen ebenfalls für Aufruhr. Wissenschaftler der Washington State University haben beispielsweise Maisprotein in einen Filter verwandelt, der HEPA mit 99,5 % Partikelabscheidung ebenbürtig ist und zusätzlich 87 % Formaldehyd aufnimmt. Viele Marken bündeln nun mehrere Technologien – HEPA, Aktivkohle, UV-C – in einem Gerät, um das gesamte Spektrum der Innenraumschadstoffe abzudecken. Mit WLAN-Sensoren und App-Steuerung kann sich der Luftreiniger in Echtzeit anpassen; Dyson-Modelle diagnostizieren sogar ihren eigenen Wartungsbedarf, um die Pflege für den Besitzer einfach zu halten.
Nach Anwendung: Dominanz im Wohnbereich steht vor Beschleunigung des gewerblichen Wachstums
Wohnkäufer hielten 2025 einen Anteil von 59,10 %, angetrieben durch Allergielinderung, Bedenken hinsichtlich der Schlafqualität und pandemiebedingte Heimarbeitsgewohnheiten. Die Nachfrage stieg in Bundesstaaten, die von Waldbrandrauch betroffen waren, wo Eltern mehrere Geräte kaufen, um die Lungen ihrer Kinder zu schützen. Gewerbliche Installationen werden voraussichtlich bis 2031 eine CAGR von 15,85 % liefern, da Arbeitgeber Rückkehr-ins-Büro-Mandate mit nachweisbaren Gesundheitsschutzmaßnahmen in Einklang bringen.
Unternehmens-ESG-Berichte verweisen zunehmend auf Innenluftqualitätskennzahlen, und Mieter verhandeln nun IAQ-Klauseln neben der Miete. Schulen fügen modulare HEPA-Türme hinzu, um staatlichen Pathogenrichtlinien zu entsprechen. Industriekäufer priorisieren Geräte mit Echtzeit-VOC-Alarmen zum Schutz der Prozessqualität und der OSHA-Konformität. Diese Vielfalt positioniert die US-Industrie für intelligente Luftreiniger, um weit über ihre traditionelle Haushaltsbasis hinaus Wert zu erfassen.
Nach Installationstyp: Tragbare Geräte führen, während die zentrale Integration gewerbliche Traktion gewinnt
Tragbare Geräte blieben mit einem Marktanteil von 67,20 % im US-Markt für intelligente Luftreiniger im Jahr 2025 die bevorzugte Wahl. Tragbare Luftreiniger dominieren das Volumen, da sie gebrauchsfertig geliefert werden und ohne professionelle Hilfe zwischen Schlafzimmern, Wohnzimmern und Heimbüros bewegt werden können. Gebäudeweite Systeme, die in HVAC-Leitungen installiert werden, sollen bis 2031 mit einem CAGR von 14,98 % wachsen, insbesondere in Büros, die WELL-Zertifizierungen anstreben, die eine 24/7-Überwachung erfordern. Die Marktgröße des US-Marktes für intelligente Luftreiniger für In-Kanal-Lösungen wird davon profitieren, sobald Ersatzfilter-SKUs über Gerätemarken hinweg standardisiert werden.
Gebäudeautomatisierungsanbieter integrieren nun Luftqualitätssensoren mit Beleuchtungs- und Belegungsdaten, um die Reinigung nur dann zu aktivieren, wenn Schwellenwerte überschritten werden, wodurch die Stromkosten halbiert werden. Californiens Energiecode Title 24 schreibt bereits MERV-13-Filterung in neuen Gewerbebauten vor und schafft damit eine gebundene Basis für zusätzliche HEPA- oder Aktivkohle-Kassetten. Unternehmen, die Integrationsdienstleistungen mit mehrjährigen Wartungsverträgen kombinieren, gewinnen standortübergreifende Aufträge im Gesundheitswesen.
Nach Vertriebskanal: B2C dominiert noch, aber direkte B2B-Verkäufe holen auf
Käufer tätigen den Großteil ihrer Einkäufe noch immer über verbraucherorientierte Kanäle, was B2C-Kanälen – Online-Shops, Mehrmarken-Händler und Markenshowrooms – im Jahr 2025 einen soliden Anteil von 64,20 % verschafft. Diese Berührungspunkte ermöglichen es den Menschen, Spezifikationen zu vergleichen, Bewertungen zu lesen und eine Lieferung an die Haustür für ein Produkt zu arrangieren, das oft etwas Recherche vor dem Kauf erfordert. Auf der anderen Seite sind direkte B2B-Bestellungen bei Herstellern auf dem Vormarsch und steigen bis 2031 jährlich um 17,12 %. Büros, Krankenhäuser und Schulen wollen Mengenrabatte, individuelle Filter und Serviceverträge, die große Einzelhandelsketten einfach nicht bieten. Marken kommen dem gerne nach, weil sie den Einzelhandelsaufschlag behalten, Software für prädiktive Wartung bündeln und Abonnement-Filtervereinbarungen sichern. Die Strategie zahlt sich auch in Krisen aus: Als Waldbrandrauch Kalifornien erstickte, konnten Lieferanten die Preise senken und innerhalb von Tagen Paletten mit Luftreinigern versenden – etwas, das traditionelle Einzelhandelsketten nicht leisten konnten.
Geografische Analyse
Der Westen liegt mit 24,60 % der Verkäufe im Jahr 2025 noch immer an der Spitze, hauptsächlich weil der wiederkehrende Waldbrandrauch in Kalifornien Luftreinigungsgeräte im Bewusstsein und im Portemonnaie der Verbraucher hält. Los Angeles–Long Beach hielt im vergangenen Jahr den zweifelhaften Titel des am stärksten verschmutzten Ballungsraums Amerikas und unterstreicht, warum Bewohner bereitwillig für hochwertige Filterung zahlen. Das Wachstumstempo findet jedoch im Nordosten statt, wo die Verkäufe voraussichtlich bis 2031 jährlich um 14,99 % steigen werden. Dichte Städte wie New York und Boston fangen Abgase und Industriedämpfe ein und veranlassen Unternehmen, gebäudeweite Systeme als Teil von WELL- oder LEED-Upgrades zu installieren. Versorgungsrabatte – Connecticut bietet 40 USD pro qualifiziertem Gerät – helfen Familien mit mittlerem Einkommen, mitzumachen. Lokale Vorschriften prägen, was sich verkauft. Die CARB-Grenzwerte Kaliforniens lenken Käufer zu ozonfreier Technologie, während nordöstliche Codes energieeffiziente Modelle belohnen. Der Klimawandel verstärkt nur den Bedarf: Längere Brandsaisons im Westen und hitzebedingte Schadstoffspitzen in östlichen Städten sorgen dafür, dass die Nachfrage an beiden Küsten weiter steigt.
Die verbleibenden Regionen zeigen differenzierte Bedürfnisse. Industriezentren im Mittleren Westen priorisieren Hochleistungs-Staubabscheider, während die Luftfeuchtigkeit im Südosten kombinierte Luft-Luftreiniger-Entfeuchter-Verkäufe ankurbelt. Der Südwesten verzeichnet eine starke Nachfrage nach Hochleistungs-CADR-Partikelfiltern, die Wüstenstaub bewältigen können. Unterschiede in der Rabattabdeckung, dem Durchschnittseinkommen und klimatischen Auslösern bedeuten, dass Kanalpartner gezielte Lagerbestände und agile Logistik vorhalten müssen, um das volle Potenzial im gesamten US-Markt für intelligente Luftreiniger zu realisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für intelligente Luftreiniger in den USA beginnt vorgelagert mit Materialien und Komponenten, darunter Filtermedien (HEPA und Aktivkohle), Kunststoffe, Motoren, Leiterplatten, Wi-Fi- oder Bluetooth-Module und Luftqualitätssensoren. Viele Marken verfolgen ein hybrides Beschaffungsmodell, indem sie auf etablierte asiatische Zuliefernetzwerke für technische Komponenten zurückgreifen, während sie Produktdesign, Software- und App-Ebenen sowie die Markteinführung in den USA selbst übernehmen. Leistungs- und Energieaussagen werden durch die von Herstellern und Händlern verwendeten Testmethoden und Kennzeichnungsprogramme geprägt, einschließlich der AHAM-Verfahren für Luftreiniger und der ENERGY STAR-Spezifikation für Raumluftreiniger.
Die vorgelagerten Prozesse umfassen OEM- oder ODM-Fertigung, Endmontage, Qualitätsprüfung und Verpackung. Nachgelagert vertreiben die Marken über B2C-Kanäle wie Einzelhandel und E-Commerce sowie über direkten B2B-Verkauf. Ersatzverbrauchsmaterialien, insbesondere Ersatzfilter und Vorfilter, sind ein wichtiger Bestandteil der Kette, da sie Wiederholungskäufe antreiben und dazu beitragen, die Leistung innerhalb der angegebenen Spezifikationen aufrechtzuerhalten. Auch die Serviceebene gewinnt bei vernetzten Geräten an Bedeutung, einschließlich Abonnements für den Filternachschub, Garantieabwicklung und Software- oder Firmware-Support, wodurch die Wirtschaftlichkeit des Produktlebenszyklus stärker an die laufende digitale Nutzung als an einen einmaligen Hardwareverkauf gebunden wird.
Wettbewerbslandschaft
Der Markt ist moderat, wobei keine Marke einen zweistelligen Anteil überschreitet. Dyson, Honeywell und Whirlpool nutzen landesweite Händlervereinbarungen und große Forschungs- und Entwicklungsbudgets; Molekule fusionierte 2024 mit Aeroclean zu MKUL Inc. und schuf eine größere von der US-amerikanischen Lebens- und Arzneimittelbehörde zugelassene Produktfamilie und stärkte Krankenhausangebote.
Neue Namen mischen die Kategorie auf. Frigidaire brachte im März 2025 seine erste Luftreinigerreihe auf den Markt, und Windmill Air umwirbt Millennials mit einem eleganten Direktvertriebsmodell, das medizinische HEPA-Reinigung für 299 USD liefert. Das eigentliche ungenutzte Potenzial liegt nun in gebäudeweiten HLK-Anbindungen, schweren Industrieeinheiten und Systemen in Krankenhausqualität – Bereiche, in denen strenge Zertifizierungen und Leistungsspezifikationen Gelegenheitsanbieter fernhalten und qualifizierten Lieferanten Raum lassen, den Markt zu dominieren.
Industrie- und Gewerbebereiche weisen höhere Wechselkosten und Zertifizierungshürden auf, was etablierte Anbieter mit UL-, CARB- und Zulassungen der US-amerikanischen Lebens- und Arzneimittelbehörde begünstigt. Marken, die Komplettlösungen anbieten – Hardware, Software-Dashboard und Wartung – gewinnen Mehrstandort-Verträge im Gesundheits- und Bildungsbereich.
Marktführer im US-Markt für intelligente Luftreiniger
Honeywell International, Inc.
Dyson Limited
Coway Co., Ltd.
Koninklijke Philips N.V.
Levoit (Vesync Co., Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die direkteste Monetarisierungschance liegt in der installierten Basis, da der Filterwechsel zur Aufrechterhaltung der Leistung erforderlich ist, jedoch über SKUs und Kaufwege hinweg fragmentiert bleibt. Marken, die den Nachschub durch Abonnements, automatische Nachbestellhinweise aus App-Telemetriedaten und Pakete für Mehrraum-Haushalte vereinfachen, können wiederkehrende Umsätze und höhere Kundenbindung aufbauen, insbesondere wenn Premiumanbieter auf Direct-to-Consumer-Beziehungen setzen und servicegeführte Modelle auf Miet- oder Abonnementstrukturen zurückgreifen. Standardisierte Test- und Kennzeichnungsrahmen prägen zudem, wie sich Anbieter bei Energie- und Leistungsaussagen differenzieren, wobei ENERGY STAR weiterhin als Referenzpunkt für Effizienz- und Betriebskostenvergleiche von Raumluftreinigern dient.
Chancen im gewerblichen Bereich und für ganze Gebäude hängen von messbaren Anforderungen an die Innenraumluftqualität und dem Zugkraft von Gebäudezertifizierungen ab, insbesondere bei WELL- und LEED-Projekten, die Überwachung und Dokumentation anstelle einer isolierten Geräteplatzierung erfordern. Dieses Muster begünstigt vernetzte Geräteflotten, zentralisierte Dashboards und Wartungsverträge und steht im Einklang mit der im Wettbewerbsumfeld beschriebenen Verschiebung hin zu B2B- und direktem Herstellerverkauf. Es überschneidet sich zudem mit Veränderungen in der Lieferkette, da eine selektive Rückverlagerung von Montage und Filtermedien die Lieferzeiten bei episodischen Nachfragespitzen wie Waldbrandrauch-Ereignissen verkürzen und schnellere Nachschubzyklen für Geräte und Ersatzfilter unterstützen kann.
Aktuelle Branchenentwicklungen
- Mai 2026: Dyson brachte den Find+Follow Purifier Cool auf den Markt und fügte eine KI-gestützte visuelle Nutzererkennung hinzu, um Bewegungen zu verfolgen und den Luftstrom gezielt zu den Personen zu leiten. Die Einführung hebt die Anforderungen im Premium-Connected-Segment an und untermauert die app-gestützte Differenzierung über die reine Partikelerkennung hinaus.
- März 2026: Coway brachte den Airmega Mighty2 (AP-1512N) in den USA mit einer aktualisierten Bedienoberfläche und überarbeitetem Design auf den Markt. Das Modell zielt auf die hochvolumige Nachfrage im Wohnbereich zu einem massenmarkttauglichen Preis ab und verschärft den Wettbewerb bei kompakten Formfaktoren und wertorientierten intelligenten Funktionen.
- Februar 2025: Coway erweiterte sein US-Sortiment an zylindrischen Modellen um den Airmega 350 und den Airmega 450 mit HyperVortex-Filtration. Die leistungsstärkeren Neueinführungen erweitern Coways Abdeckung für größere Räume und helfen Händlern, Kunden mithilfe leistungsorientierter Positionierung von Einstiegsmodellen zu Premiumstufen zu führen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten generierten Umsätze aus intelligenten Luftreinigern, d. h. Luftreinigungsgeräten mit vernetzten Funktionen (wie App-Steuerung, Sensoren oder WLAN), die für den Wohn- und Gewerbebereich verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen nicht vernetzte (einfache) Luftreiniger und separat vom Gerätekauf verkaufte Verbrauchsmaterialien aus, sofern diese nicht im Lieferumfang enthalten sind.
Segmentierungsübersicht
- Nach Produkttyp
- Staubabscheider
- Rauch- und Dampfabscheider
- Sonstige
- Nach Technologie
- HEPA
- Aktivkohlefilterung
- Ionenfilter
- Ultraviolett-Technologie
- Sonstige
- Nach Installationstyp
- Standalone / Tragbar
- In-Kanal / Zentrale HLK-Anlage
- Nach Anwendung
- Wohnbereich
- Gewerbe
- Industrie
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarken-Geschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B/Direkt vom Hersteller
- B2C/Einzelhandel
- Nach Geografie
- Nordosten
- Südosten
- Mittlerer Westen
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, das Größenmodell auf öffentlichen Signalen zu verankern, die erklären, wie viel Nachfrage besteht und was sie in den USA beeinflusst. Wir haben Quellen wie die Luftqualitäts- und PM2,5-Aktualisierungen der US-Umweltschutzbehörde EPA, Statistiken der CDC zu Asthma und Atemwegsgesundheit, Volkszählungsdaten des US Census Bureau zu Wohngebäuden und Haushalten sowie Handelsdaten der US International Trade Commission herangezogen, die dabei helfen, die Importintensität von Geräten und den Preisdruck zu interpretieren. Für die Produktebene haben wir außerdem ENERGY STAR- und AHAM-Leitlinien sowie Testreferenzen geprüft, die beeinflussen, wie Käufer Leistungsangaben interpretieren.
Um diese Signale in Marktdaten zu übersetzen, ergänzen wir Unternehmensberichte, Ergebnismitteilungen und Produktankündigungen, um Verschiebungen im Produktmix wie die HEPA-Einführung, Sensorfunktionen und die Integration in Smart-Home-Systeme zu verstehen, gefolgt von seriöser Presseberichterstattung über Waldbrandsaisons und die Aufmerksamkeit für Innenraumluftqualität. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichtenscreening sowie für Patentdatenbanken genutzt, um das Innovationstempo bei Sensor- und Filtrationstechnologien zu verfolgen. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Gegenprüfung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zur Einführung vernetzter Luftreiniger zu überprüfen und Preismuster über Online- und Offline-Kanäle hinweg zu bestätigen. Wir haben mit Stakeholdern aus Fertigung, Vertrieb und gewerblichen Käufern gesprochen, wobei die Diskussion ausgewogen über US-Regionen verteilt war, sodass Unterschiede in der Waldbrandexposition, im Wohnungsbestand und in der gewerblichen Nutzung im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik verwendet einen Top-down-Ansatz, der den US-Nachfragepool rekonstruiert, indem Haushalts- und Gewerbestandortzahlen mit der Durchdringungsrate intelligenter Luftreiniger und Ersatzzyklen verknüpft und anschließend Einheiten mithilfe beobachteter durchschnittlicher Verkaufspreise in Werte umgerechnet werden. Um die Ergebnisse realistisch zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen abgesichert, wie z. B. stichprobenartige Online-Sortimentsverfolgung, Rückmeldungen von Kanalpartnern zu Stückzahlen und Preisbandaufteilungen über eigenständige und zentral mit HVAC verbundene Installationen hinweg.
Relevante Eingangsgrößen in diesem Markt umfassen PM2,5- und Rauchereignisintensität, den städtischen gegenüber dem vorstädtischen Haushaltsmix, den Anteil der durch Allergien und Asthma ausgelösten Käufe, das Smart-Home-Einführungsverhalten, das Käufer zu vernetzten Modellen zieht, sowie die beobachtete Preisprämie, die Käufer für Sensoren, App-Steuerung und Filterlebensdauerüberwachung zahlen. Wo die Bottom-up-Prüfungen Lücken aufzeigen, etwa bei der Untererfassung kleinerer regionaler Händler oder installateurgeführter Gewerbegeschäfte, passen wir mithilfe konservativer Expansionsfaktoren an, die durch Interviews validiert werden.
Für die Prognose wird eine Szenarioanalyse angewendet, da sich die Nachfrage durch Waldbrandsaisons, sich ändernde Leitlinien zur Innenraumluftqualität und die Konsumausgabensensitivität schnell verschieben kann. Die Szenarien werden dann an den häufigsten Erwartungen der Branchenteilnehmer zu Durchdringungswachstum und Preisentwicklung verankert, gefolgt von einem abschließenden Glättungsschritt, damit die jährlichen Veränderungen mit den tatsächlichen Kaufzyklen konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter öffentliche Luftqualitätsdaten, Handels- und Versandrichtungen sowie Kanalpreisüberprüfungen, bevor die Zahlen finalisiert werden. Wir überprüfen Abweichungen nach Anwendung und Installationstyp und prüfen dann ungewöhnliche Sprünge anhand der Annahmen, die sie verursacht haben, was in der Regel Folgefragen an die Interviewpartner auslöst.
Jeder Bericht durchläuft mehrstufige Analysten-Reviews mit einem abschließenden Durchgang, der sich auf die Beseitigung interner Inkonsistenzen und die Abstimmung der Darstellung mit dem Modell konzentriert. Aktualisierungen erfolgen jährlich, und Zwischenrevisionen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Änderungen, starke Preisverschiebungen oder bedeutende technologische Entwicklungen, die die Einführung verändern. Vor der Lieferung werden das Modell und die wichtigsten Eingaben erneut überprüft, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des US-Marktes für intelligente Luftreiniger von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit auseinanderliegen, selbst wenn sie über dasselbe Land sprechen, weil der Begriff „intelligent” unterschiedlich behandelt wird und Umsatzgrenzen vermischt werden. Einige Schätzungen stützen sich auf Lieferungen oder breite Ausgaben für Luftreiniger, andere vermischen Geräteumsätze mit Filtern oder angrenzenden Innenraumluftprodukten, was die Gesamtsumme schnell verändert.
Kanalpreisüberprüfungen, beobachtete Sortimentstiefe im Einzelhandel und durch Interviews bestätigte Einführungsraten sind die Belege, die Mordor Intelligence auf den Umsatz mit vernetzten Geräten beschränken, weshalb unsere Gesamtsumme typischerweise von Zahlen abweicht, die intelligente und nicht intelligente Geräte vermischen oder ältere Preispunkte verwenden. Unterschiede entstehen auch dadurch, ob zentral mit HVAC verbundene Installationen als vollständiger Geräteumsatz gezählt werden, wie gewerbliche Käufe zeitlich erfasst werden und wie häufig Währungs- und Preisannahmen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,73 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,95 Milliarden USD (2025) | Verwendet eine breitere Gerätedefinition, die wahrscheinlich nicht vernetzte Luftreiniger mit app-ähnlichen Erweiterungen einschließt und höhere gemischte Preise aus Premium-Modellen auf den gesamten Mix anwendet. |
| Branchenverband B | 0,60 Milliarden USD (2025) | Konzentriert sich auf eine engere Definition von „intelligent”, die einige WLAN-fähige eigenständige Geräte ausschließt, und könnte E-Commerce-geführte Verkäufe, die nicht über die Mitgliederberichterstattung laufen, unterzählen. |
Die Streuung in der Tabelle wird hauptsächlich dadurch erklärt, was als intelligent gezählt wird und wie Vertriebskanäle erfasst werden, nicht durch eine Meinungsverschiedenheit darüber, ob Nachfrage besteht. Wenn der Umfang auf den Umsatz mit vernetzten Geräten beschränkt und anhand von Preis- und Einführungssignalen überprüft wird, bleibt die resultierende Größe besser auf wiederholbare Eingaben zurückführbar, die Kunden im Laufe der Zeit erneut überprüfen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für intelligente Luftreiniger derzeit?
Der Markt wurde im Jahr 2026 auf 0,84 Milliarden USD geschätzt und wird voraussichtlich bis 2031 einen Wert von 1,68 Milliarden USD erreichen
Welche Region führt die US-Verkäufe an?
Der Westen hält im Jahr 2025 einen Umsatzanteil von 24,60 % aufgrund von anhaltendem Waldbrandrauch und strengen Vorschriften in Kalifornien.
Welche Technologie dominiert?
HEPA-Filterung hält einen Marktanteil von 52,40 % aufgrund ihrer bewährten Partikelabscheideeffizienz von 99,97 %.
Wachsen gewerbliche Installationen schneller als Wohninstallationen?
Ja, die gewerbliche Nachfrage wird voraussichtlich über den Zeitraum 2026–2031 eine CAGR von 15,85 % verzeichnen, da WELL- und LEED-Zertifizierungen die kontinuierliche Überwachung der Luftqualität zur Priorität machen.
Wie wichtig ist der E-Commerce für das zukünftige Wachstum?
Der Online-Einzelhandel repräsentiert bereits einen erheblichen Umsatzanteil und wird weiterhin von zentraler Bedeutung sein, da Marken Abonnement-Filterpläne und regionsspezifische Aktionen während Luftqualitätsnotfällen vorantreiben.
Was schränkt die breitere Einführung ein?
Hohe Anschaffungskosten für Geräte, laufende Filterkosten und Bedenken hinsichtlich Ozon- oder UV-Nebenprodukten bleiben die primären Hemmnisse trotz Rabattprogrammen und sichereren Designs.
Seite zuletzt aktualisiert am:



