
Taille et part du marché américain des purificateurs d'air intelligents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.73 Milliards de dollars |
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.92 % |
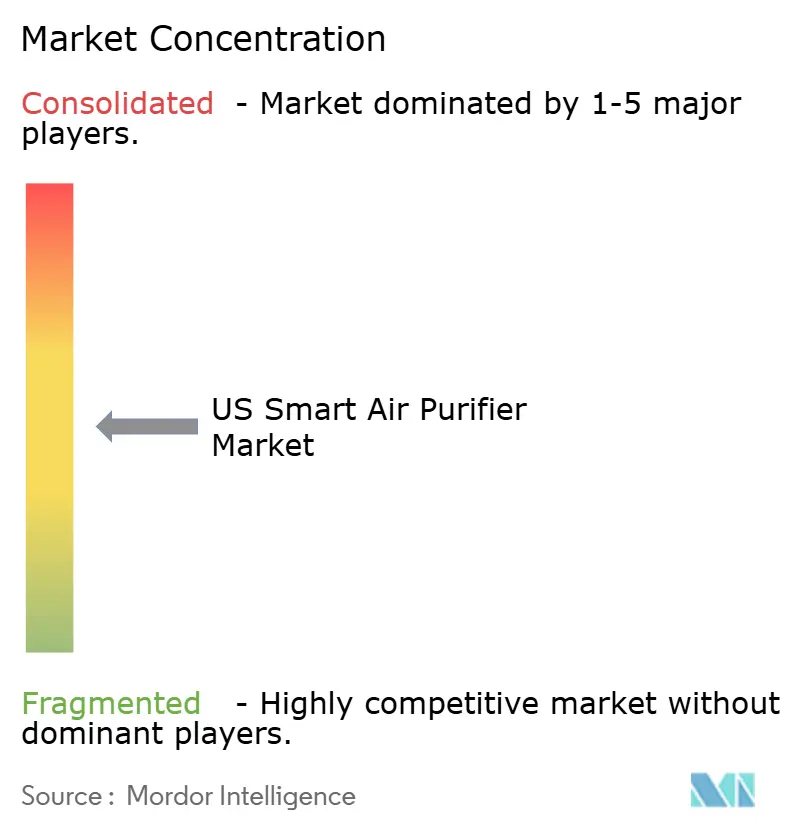
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des purificateurs d'air intelligents par Mordor Intelligence
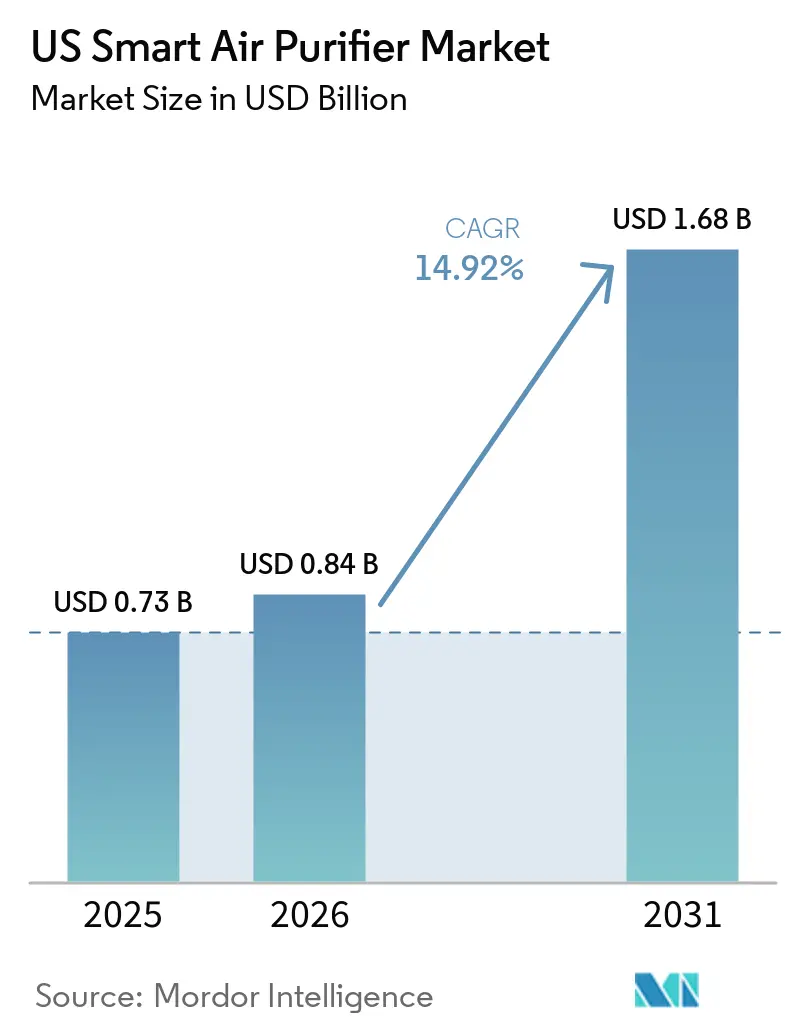
La taille du marché américain des purificateurs d'air intelligents en 2026 est estimée à 0,84 milliard USD, en hausse par rapport à la valeur de 2025 de 0,73 milliard USD, avec des projections pour 2031 indiquant 1,68 milliard USD, croissant à un CAGR de 14,92 % sur la période 2026-2031. La sensibilisation accrue des consommateurs après que l'Agence de protection de l'environnement des États-Unis a renforcé les limites de PM2,5 en 2024, le fardeau croissant de l'asthme signalé par les Centres pour le contrôle et la prévention des maladies, et la fumée persistante des incendies de forêt dans l'Ouest continuent de faire passer la purification de l'air d'une amélioration du style de vie à une nécessité sanitaire perçue. Les mises à niveau technologiques telles que les capteurs compatibles IoT, la diffusion des certifications WELL et LEED, et les remises sur factures d'électricité plus larges ajoutent un élan supplémentaire. L'activité concurrentielle, notamment les fusions et les budgets de recherche importants, maintient les prix sous contrôle et accélère l'innovation en matière de fonctionnalités. La relocalisation de la chaîne d'approvisionnement des médias filtrants commence également à atténuer l'exposition aux droits de douane et le risque logistique tout en améliorant les délais de livraison.
Principaux enseignements du rapport
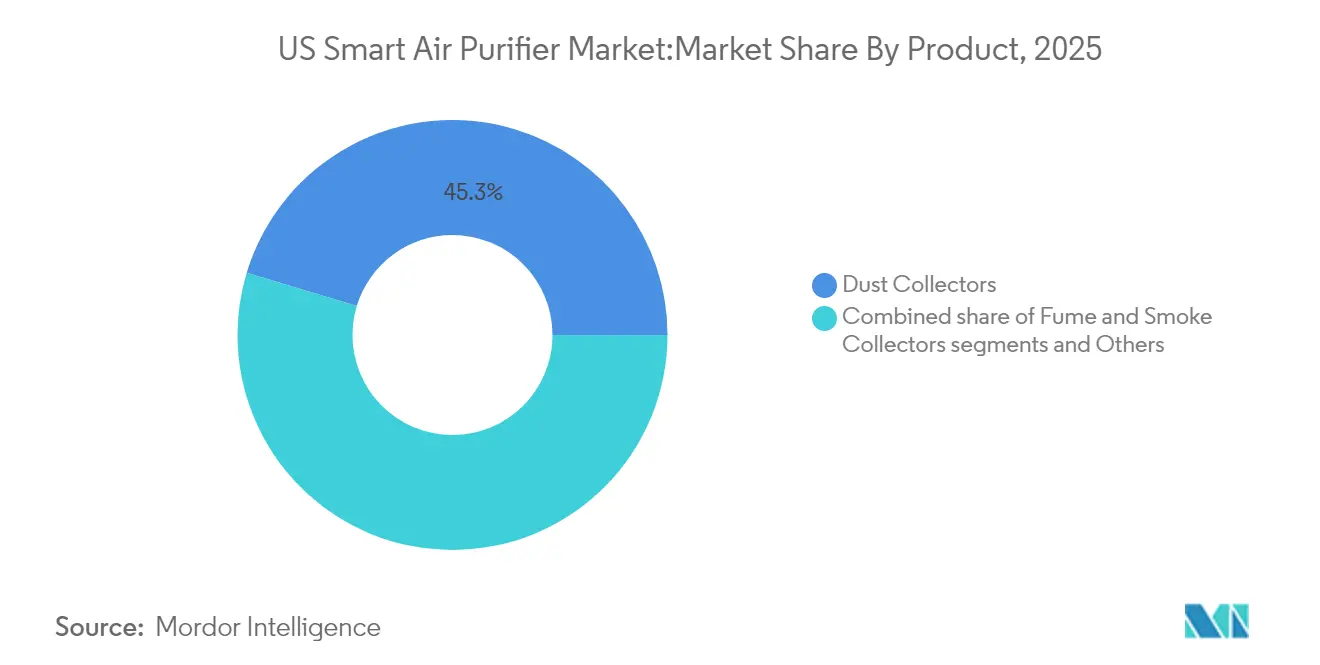
- Par type de produit, les collecteurs de poussière ont dominé avec une part de 45,32 % en 2025 ; les collecteurs de fumées et de fumée devraient se développer à un CAGR de 15,12 % jusqu'en 2031.
- Par technologie, la filtration HEPA a dominé avec une part de revenus de 52,40 % en 2025, tandis que les systèmes à charbon actif devraient croître à un CAGR de 15,57 %.
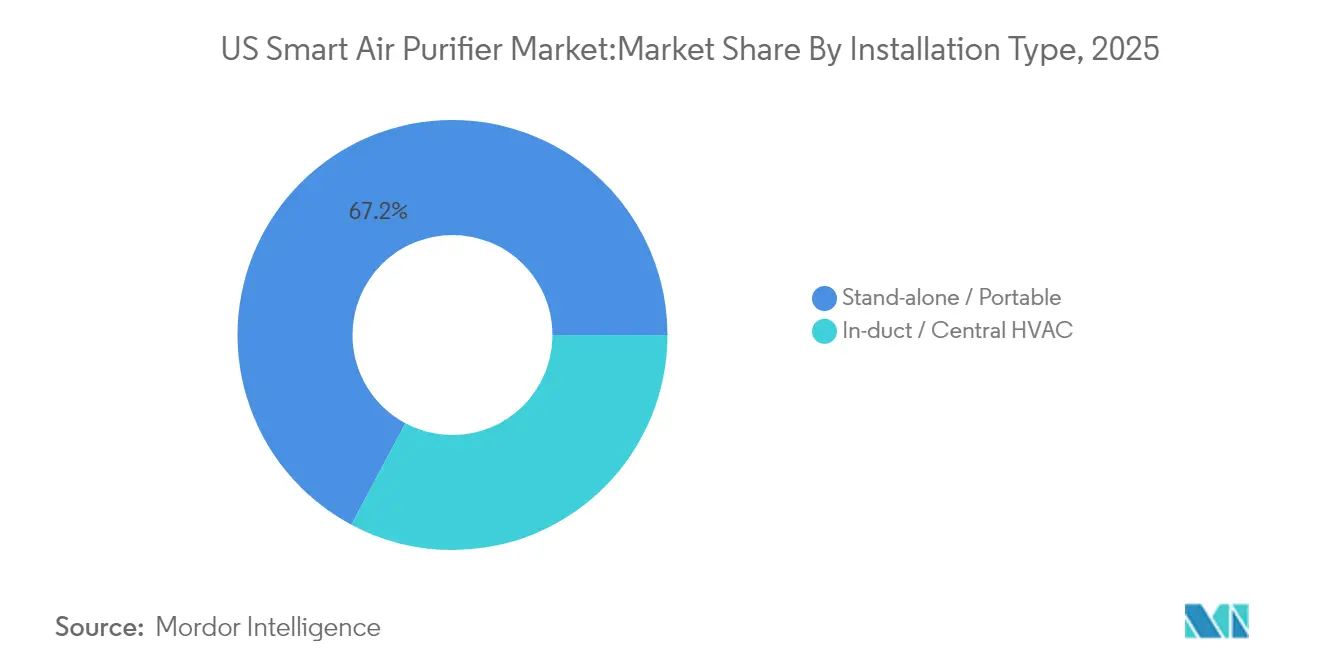
- Par type d'installation, les unités portables sont restées le choix privilégié avec 67,20 % de part du marché américain des purificateurs d'air intelligents en 2025 ; l'intégration centrale dans les conduits est prévue pour progresser à un CAGR de 14,98 %.
- Par application, les utilisateurs résidentiels représentaient 59,10 % de la taille du marché américain des purificateurs d'air intelligents en 2025, tandis que les environnements commerciaux devraient croître à un CAGR de 15,85 %.
- Par canal de distribution, le B2C/Vente au détail a capturé 64,20 % de la taille du marché américain des purificateurs d'air intelligents en 2025 ; les ventes directes B2B devraient progresser à un CAGR de 17,12 %.
- Par géographie, l'Ouest détenait 24,60 % de la part du marché américain des purificateurs d'air intelligents en 2025, tandis que le Nord-Est devrait afficher le CAGR le plus rapide de 14,99 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des purificateurs d'air intelligents
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la qualité de l'air intérieur | +1.8% | Mondial ; plus fort dans l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Prévalence croissante des maladies respiratoires | +1.5% | National, concentré dans les zones urbaines | Long terme (≥ 4 ans) |
| Intégration de la connectivité maison intelligente (IoT) | +1.2% | National, adoption précoce dans les régions à forte orientation technologique | Court terme (≤ 2 ans) |
| Expansion des canaux de commerce électronique | +0.9% | National, impact plus fort dans les marchés suburbains | Court terme (≤ 2 ans) |
| Remises sur factures d'électricité et incitations des assurances santé | +0.7% | Régional : Californie, Connecticut, Oregon | Moyen terme (2-4 ans) |
| Adoption dans les bureaux de co-working pour les crédits WELL/LEED | +0.6% | Centres urbains, Nord-Est et Côte Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la qualité de l'air intérieur
La sensibilisation a augmenté après que l'Agence de protection de l'environnement des États-Unis a réduit la limite annuelle de PM2,5 à 9 µg/m³ en février 2024, suscitant des manchettes indiquant que les charges de polluants intérieurs peuvent être deux à cinq fois plus élevées que les niveaux extérieurs[1]Agence de protection de l'environnement des États-Unis, "Normes révisées pour les particules fines," epa.gov. Des études montrant que les Américains restent à l'intérieur 90 % de la journée ont ajouté une certaine urgence. Les fabricants mettent désormais en avant l'élimination des COV (Composés Organiques Volatils), la capture de la fumée des incendies de forêt et les affichages d'IQA (Indice de Qualité de l'Air) en temps réel. Les ventes mondiales de Sharp de plus de 90 millions d'unités Plasmacluster illustrent la façon dont le message de purification par ionisation résonne auprès des acheteurs soucieux de leur santé. Un rapport national sur la qualité de l'air montrant qu'1 citoyen sur 4 respire un air extérieur malsain renforce davantage la filtration à domicile comme outil de santé préventive.
Prévalence croissante des maladies respiratoires
La prévalence des maladies respiratoires crée un marché adressable substantiel. Les données du Centre national pour la prévention des maladies chroniques et la promotion de la santé indiquent que le nombre actuel de cas d'asthme aux États-Unis est de 24,9 millions. La hausse des coûts médicaux a aiguisé l'intérêt pour les solutions préventives. La norme ASHRAE 241 oblige les propriétaires d'immeubles à envisager la filtration pour le contrôle des agents pathogènes, stimulant la demande dans les écoles et les bureaux[2]ASHRAE, "Norme 241 : Contrôle des aérosols infectieux," ashrae.org. Des recherches cliniques montrent que les purificateurs d'air équipés à la fois de filtres HEPA et de lumières UV-C aident les enfants à attraper moins souvent la grippe et à respirer plus facilement s'ils souffrent d'asthme. Pour de nombreuses familles axées sur la santé, ces avantages clairs font que le coût initial en vaut la peine.
Intégration de la connectivité maison intelligente (IoT)
L'IoT transforme les purificateurs en gestionnaires de santé proactifs. Les capteurs intégrés de PM, CO₂ et COV modifient automatiquement la vitesse du ventilateur en fonction des pics de pollution. L'application MyDyson de Dyson agrège les données de plus de 4 millions d'unités déployées pour fournir des recommandations personnalisées. Les alertes de maintenance prédictive déclenchent des commandes de remplacement de filtres et réduisent les temps d'arrêt. Le couplage avec les assistants vocaux aide les utilisateurs âgés à utiliser les appareils sans les mains. Les analyses énergétiques optimisent également le temps de fonctionnement, faisant des purificateurs intelligents un choix abordable à long terme malgré des prix initiaux plus élevés.
Expansion des canaux de commerce électronique
Les sites de commerce électronique présentent des spécifications côte à côte, de véritables avis de clients et des guides clairs sur la taille des pièces — des détails difficiles à couvrir sur un rayon de vente au détail encombré. Les vitrines directes aux consommateurs permettent aux marques de contourner les majorations des détaillants et de regrouper des plans d'abonnement pour les filtres. Molekule rapporte que les abonnés économisent 40 % sur les coûts des filtres tout en assurant un remplacement en temps opportun. Des outils de comparaison détaillés, des avis vérifiés et un financement en un clic rendent les modèles haut de gamme accessibles aux ménages à revenus moyens. Les détaillants en ligne peuvent agir rapidement lors des urgences. Lorsque les incendies de forêt de Californie ont rempli l'air de fumée, Kronos Advanced Technologies a accordé des remises spéciales et organisé une livraison rapide afin que les familles puissent recevoir des purificateurs exactement au moment où elles en avaient le plus besoin.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux et de maintenance élevés | -1.4% | National ; impact plus important sur les segments sensibles aux prix | Long terme (≥ 4 ans) |
| Préoccupations liées aux émissions de sous-produits d'ozone/UV | -0.8% | Réglementation nationale axée sur la Californie | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données des capteurs intérieurs | -0.6% | National, sensibilisation accrue dans les régions à forte orientation technologique | Court terme (≤ 2 ans) |
| Dépendance de la chaîne d'approvisionnement vis-à-vis des médias filtrants importés | -0.5% | Vulnérabilités nationales dans toutes les régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux et de maintenance élevés
Les purificateurs d'air haut de gamme ne sont pas bon marché. Le prix affiché seul peut tenir de nombreuses familles à revenus moyens à l'écart, et les dépenses ne s'arrêtent pas là. Les filtres HEPA ou à charbon doivent être remplacés tous les quelques mois, de sorte que l'entretien annuel peut rivaliser — voire dépasser — le coût d'achat initial pour quiconque surveille son budget.
Le fonctionnement de l'appareil ajoute une autre couche de dépenses, bien que les modèles portant des labels d'économie d'énergie atténuent quelque peu l'impact sur la facture d'électricité. Quelques États et services publics offrent de petites remises qui réduisent un peu le prix, mais ces programmes sont loin d'être universels. Cette barrière de coût touche particulièrement les ménages lorsqu'une famille souhaite une couverture dans plusieurs pièces ; équiper une maison entière nécessite un investissement initial plus important. Même ainsi, de nombreux ménages axés sur la santé décident que le bénéfice à long terme — un air plus pur, moins de crises d'allergie, un meilleur sommeil — vaut la peine d'étirer le budget aujourd'hui. Les modèles certifiés ENERGY STAR réduisent la consommation annuelle d'électricité de 25 %, mais seuls certains services publics financent des remises — Energy Trust of Oregon offre 75 USD, et le programme du Connecticut paie 40 USD, laissant de nombreux consommateurs sans allègement des coûts [3]Energy Trust of Oregon, "Remises sur les appareils électroménagers résidentiels," energytrust.org. Les marques répondent désormais avec des plans de financement et des crédits de reprise, mais l'accessibilité financière freine toujours le marché américain des purificateurs d'air intelligents dans les codes postaux à faibles revenus.
Préoccupations liées aux émissions de sous-produits d'ozone/UV
Certaines méthodes de purification de l'air peuvent dégager de petites quantités d'ozone, ce qui a poussé les régulateurs à surveiller de près les ioniseurs et certains modèles UV-C, même si ces appareils sont efficaces pour tuer les germes et piéger les produits chimiques. En Californie, par exemple, le Conseil des ressources atmosphériques plafonne les émissions des purificateurs d'air intérieur à 0,05 parties par million, de sorte que les marques doivent se tourner vers des options sans ozone telles que l'ionisation bipolaire. Les produits UV-C font face au même examen minutieux, incitant les fabricants à passer aux LED UV-C qui maintiennent la production d'ozone proche de zéro tout en neutralisant les microbes. Le marketing doit désormais expliquer les tests de sécurité aussi minutieusement que l'efficacité, allongeant légèrement le cycle de vente et ralentissant l'adoption dans les groupes démographiques sensibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les collecteurs de poussière dominent malgré l'accélération des purificateurs de fumée
Les collecteurs de poussière représentaient 45,32 % du marché américain des purificateurs d'air intelligents en 2025, les consommateurs ciblant les allergènes ménagers et les poils d'animaux. Le segment bénéficie d'une image de marque HEPA reconnaissable et de larges gammes de prix adaptées aux acheteurs occasionnels. En revanche, les collecteurs de fumées et de fumée, bien que de niche, devraient croître à un CAGR de 15,12 % jusqu'en 2031 dans un contexte d'intensification des saisons d'incendies de forêt et d'alertes à la pollution urbaine.
La pollinisation croisée technologique accélère l'évolution des produits. Les conceptions électrostatiques sans filtre de KIMM promettent une élimination de 90 % des particules avec un coût de cycle de vie plus faible, tandis que Sharp regroupe la déshumidification pour attirer les acheteurs côtiers. Les systèmes de qualité industrielle tels qu'AtomikAir traitent jusqu'à 1 million de pieds³/h, ouvrant une voie pour les entrepôts qui s'appuyaient auparavant sur une filtration CVC de base. Ce changement apporte de nouveaux revenus B2B alors que les gestionnaires d'installations recherchent des packages clés en main incluant des tableaux de bord de surveillance.


Par technologie : la filtration HEPA maintient son leadership tandis que l'innovation au charbon actif s'accélère
Les systèmes HEPA détenaient une part de 52,40 % en 2025 et restent le choix par défaut pour les familles recherchant une efficacité testée à 99,97 %. La part du marché américain des purificateurs d'air intelligents pour le HEPA est renforcée par la visibilité de la certification et le faible risque réglementaire. Les unités à charbon actif devraient enregistrer un CAGR de 15,57 % jusqu'en 2031.
De nouveaux matériaux bouleversent également les choses. Des scientifiques de l'Université d'État de Washington, par exemple, ont transformé des protéines de maïs en un filtre qui rivalise avec le HEPA à 99,5 % de capture des particules et capture également 87 % du formaldéhyde. De nombreuses marques regroupent désormais plusieurs technologies — HEPA, charbon, UV-C — dans une seule boîte pour couvrir tout le spectre des contaminants intérieurs. Ajoutez des capteurs Wi-Fi et des commandes d'application, et le purificateur peut s'ajuster en temps réel ; les modèles Dyson diagnostiquent même leurs propres besoins de maintenance pour simplifier l'entretien pour le propriétaire.
Par application : la domination résidentielle fait face à l'accélération de la croissance commerciale
Les acheteurs résidentiels détenaient une part de 59,10 % en 2025, portés par le soulagement des allergies, les préoccupations relatives à la qualité du sommeil et les habitudes de télétravail héritées de la pandémie. La demande a augmenté dans les États touchés par la fumée des incendies de forêt, où les parents achètent plusieurs unités pour protéger les poumons de leurs enfants. Les installations commerciales devraient afficher un CAGR de 15,85 % jusqu'en 2031, les employeurs équilibrant les mandats de retour au bureau avec des mesures de protection sanitaire démontrables.
Les rapports ESG des entreprises font de plus en plus référence aux indicateurs de qualité de l'air intérieur, et les locataires négocient désormais des clauses de qualité de l'air intérieur en même temps que le loyer. Les écoles ajoutent des tours HEPA modulaires pour se conformer aux directives étatiques sur les agents pathogènes. Les acheteurs industriels privilégient les unités avec des alarmes COV en temps réel pour protéger la qualité des processus et la conformité à l'OSHA. Cette diversité positionne le secteur américain des purificateurs d'air intelligents pour capturer de la valeur bien au-delà de sa base ménagère traditionnelle.
Par type d'installation : les unités portables dominent tandis que l'intégration centrale gagne du terrain dans le secteur commercial
Les unités portables sont restées le choix privilégié avec 67,20 % de part de marché des purificateurs d'air intelligents aux États-Unis en 2025. Les purificateurs d'air portables dominent les volumes car ils sont livrés prêts à l'emploi et peuvent être déplacés entre les chambres, les salons et les bureaux à domicile sans l'aide d'un professionnel. Les systèmes pour bâtiments entiers installés dans les conduits CVC devraient croître à un CAGR de 14,98 % jusqu'en 2031, notamment dans les bureaux cherchant à obtenir des crédits WELL exigeant une surveillance 24h/24 et 7j/7. La taille du marché des purificateurs d'air intelligents aux États-Unis pour les solutions en conduit bénéficiera de la standardisation des références de filtres de remplacement entre les différentes marques d'équipements.
Les fournisseurs d'automatisation du bâtiment intègrent désormais les capteurs de qualité de l'air avec les données d'éclairage et d'occupation pour activer la purification uniquement lorsque les seuils sont dépassés, réduisant ainsi les factures d'électricité de moitié. Le code énergétique Title 24 de Californie impose déjà une filtration MERV 13 dans les nouvelles constructions commerciales, créant une base captive pour les cassettes HEPA ou à charbon additionnelles. Les entreprises qui associent des services d'intégration à des contrats de maintenance pluriannuels remportent des contrats multi-sites auprès des réseaux de santé.
Par canal de distribution : le B2C domine toujours, mais les ventes directes B2B comblent l'écart
Les acheteurs effectuent encore la plupart de leurs achats via des points de vente orientés consommateurs, donnant aux canaux B2C — boutiques en ligne, détaillants multi-marques et showrooms de marque — une part solide de 64,20 % en 2025. Ces points de contact permettent aux gens de comparer les spécifications, de lire des avis et d'organiser une livraison à domicile pour un produit qui nécessite souvent un peu de recherche avant l'achat. D'un autre côté, les commandes B2B directes auprès des fabricants sont en plein essor, progressant à 17,12 % par an jusqu'en 2031. Les bureaux, les hôpitaux et les écoles veulent des remises sur volume, des filtres personnalisés et des contrats de service que les grandes surfaces ne proposent tout simplement pas. Les marques sont heureuses de s'y conformer car elles conservent la marge de détail, regroupent des logiciels de maintenance prédictive et verrouillent des contrats d'abonnement pour les filtres. La stratégie porte également ses fruits lors des crises : lorsque la fumée des incendies de forêt a étouffé la Californie, les fournisseurs ont pu réduire les prix et expédier des palettes de purificateurs en quelques jours — ce que les chaînes de distribution traditionnelles ne pouvaient pas faire.
Analyse géographique
L'Ouest occupe toujours la première place avec 24,60 % des ventes de 2025, en grande partie parce que la fumée récurrente des incendies de forêt en Californie maintient les appareils de purification de l'air au premier plan des préoccupations et des budgets. Los Angeles–Long Beach a eu le douteux honneur d'être la zone métropolitaine la plus polluée d'Amérique l'année dernière, soulignant pourquoi les résidents paient volontiers pour une filtration haut de gamme. La course à la croissance se déroule cependant dans le Nord-Est, où les ventes devraient progresser de 14,99 % par an jusqu'en 2031. Les villes denses comme New York et Boston piègent les gaz d'échappement et les fumées industrielles, poussant les entreprises à installer des systèmes à l'échelle des bâtiments dans le cadre des mises à niveau WELL ou LEED. Les remises sur factures d'électricité — le Connecticut offre 40 USD par unité éligible — aident les familles à revenus moyens à participer. Les réglementations locales façonnent ce qui se vend. Les limites du Conseil des ressources atmosphériques de Californie orientent les acheteurs vers des technologies sans ozone, tandis que les codes du Nord-Est récompensent les modèles économes en énergie. Le changement climatique ne fait qu'amplifier le besoin : des saisons d'incendies plus longues dans l'Ouest et des pics de pollution liés à la chaleur dans les villes de l'Est garantissent que la demande continue d'augmenter sur les deux côtes.
Les régions restantes affichent des besoins différenciés. Les pôles industriels du Midwest privilégient les chargeurs de poussière à haute capacité, tandis que l'humidité du Sud-Est stimule les ventes de purificateurs d'air combinés à des déshumidificateurs. Le Sud-Ouest connaît une forte demande de filtres à particules à CADR élevé capables de gérer la poussière du désert. La variation de la couverture des remises, du revenu moyen et des déclencheurs climatiques signifie que les partenaires de distribution doivent maintenir des stocks ciblés et une logistique agile pour réaliser le plein potentiel sur l'ensemble du marché américain des purificateurs d'air intelligents.
Analyse de la chaîne de valeur
La chaîne de valeur des purificateurs d'air intelligents aux États-Unis commence par les matériaux et composants en amont, notamment les médias filtrants (HEPA et charbon actif), les plastiques, les moteurs, les circuits imprimés, les modules Wi-Fi ou Bluetooth, et les capteurs de qualité de l'air. De nombreuses marques exploitent un modèle d'approvisionnement hybride, s'appuyant sur des écosystèmes de fabrication asiatiques établis pour les composants techniques tout en gérant la conception produit, les couches logicielles et applicatives, ainsi que la mise sur le marché aux États-Unis. Les allégations de performance et d'efficacité énergétique sont façonnées par les méthodes de test et les programmes d'étiquetage utilisés par les fabricants et détaillants, notamment les procédures AHAM pour les purificateurs d'air et la spécification ENERGY STAR pour les purificateurs d'air de pièce.
Les opérations intermédiaires couvrent la fabrication OEM ou ODM, l'assemblage final, les tests de qualité et l'emballage. En aval, les marques distribuent via des canaux B2C tels que le commerce de détail et le commerce électronique, ainsi que par des ventes B2B directes. Les consommables de l'après-vente, en particulier les filtres et préfiltres de remplacement, constituent un élément clé de la chaîne, car ils génèrent des achats répétés et contribuent à maintenir les performances conformes aux spécifications annoncées. La couche de service prend également plus d'importance pour les appareils connectés, notamment le réapprovisionnement de filtres par abonnement, la gestion des garanties et le support logiciel ou micrologiciel, ce qui lie l'économie du cycle de vie du produit à un usage numérique continu plutôt qu'à une vente unique de matériel.
Paysage concurrentiel
Le marché est modéré, aucune marque ne dépassant une part à deux chiffres. Dyson, Honeywell et Whirlpool s'appuient sur des accords avec des détaillants nationaux et de larges budgets de R&D ; Molekule a fusionné avec Aeroclean en 2024 pour former MKUL Inc., créant une famille de produits plus large homologuée par la FDA et renforçant les offres aux hôpitaux.
De nouveaux noms bouleversent la catégorie. Frigidaire a lancé sa première gamme de purificateurs d'air en mars 2025, et Windmill Air courtise les millennials avec un modèle élégant en vente directe aux consommateurs qui offre une purification HEPA de qualité médicale pour 299 USD. Le véritable potentiel inexploité réside désormais dans les intégrations CVC pour bâtiments entiers, les unités industrielles lourdes et les systèmes de qualité hospitalière — des domaines où des certifications strictes et des spécifications de performance tiennent les entrants occasionnels à l'écart et laissent aux fournisseurs qualifiés la possibilité de s'imposer.
Les niches industrielles et commerciales présentent des coûts de changement plus élevés et des obstacles à la certification, favorisant les acteurs établis disposant des homologations UL, CARB et FDA. Les marques proposant des solutions complètes — matériel, tableau de bord logiciel et maintenance — remportent des contrats multi-sites dans les secteurs de la santé et de l'éducation.
Leaders du secteur américain des purificateurs d'air intelligents
Honeywell International, Inc.
Dyson Limited
Coway Co., Ltd.
Koninklijke Philips N.V.
Levoit (Vesync Co., Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité de monétisation la plus directe réside dans le parc installé, le remplacement des filtres étant nécessaire pour maintenir les performances mais fragmenté selon les références produits et les parcours d'achat. Les marques qui simplifient le réapprovisionnement grâce à des abonnements, des invitations de recommande automatique issues de la télémétrie des applications, et des offres groupées destinées aux foyers à plusieurs pièces, peuvent construire des revenus récurrents et une meilleure fidélisation, en particulier lorsque les acteurs premium s'appuient sur des relations directes avec les consommateurs et que les modèles axés sur le service utilisent des structures de location ou d'abonnement. Les cadres normalisés de test et d'étiquetage façonnent également la manière dont les fournisseurs se différencient en matière d'énergie et de performance, ENERGY STAR continuant de servir de référence pour l'efficacité des purificateurs d'air de pièce et la comparaison des coûts d'exploitation.
Les opportunités commerciales et à l'échelle du bâtiment dépendent d'exigences mesurables en matière de qualité de l'air intérieur et de l'impulsion des certifications de bâtiments, notamment pour les projets WELL et LEED qui nécessitent une surveillance et une documentation plutôt qu'un simple placement isolé d'appareils. Cette tendance favorise les flottes connectées, les tableaux de bord centralisés et les contrats de maintenance, en cohérence avec le glissement vers les ventes B2B et directes aux fabricants évoqué dans le paysage concurrentiel. Elle recoupe également les évolutions de la chaîne d'approvisionnement, car une relocalisation sélective de l'assemblage et des médias filtrants peut raccourcir les délais lors de pics de demande épisodiques tels que les épisodes de fumée d'incendies de forêt, favorisant des cycles de réapprovisionnement plus rapides tant pour les appareils que pour les filtres de remplacement.
Développements récents du secteur
- Mai 2026 : Dyson a lancé le Find+Follow Purifier Cool, ajoutant une détection d'utilisateur basée sur la vision par IA pour suivre les mouvements et diriger le flux d'air vers les occupants. Cette sortie relève le niveau d'exigence des fonctionnalités dans le segment connecté premium et renforce la différenciation pilotée par l'application au-delà de la simple détection des particules.
- Mars 2026 : Coway a lancé l'Airmega Mighty2 (AP-1512N) aux États-Unis avec une interface de commande mise à jour et un design actualisé. Ce modèle cible la demande résidentielle à fort volume à un prix grand public, intensifiant la concurrence autour des formats compacts et des fonctionnalités intelligentes axées sur la valeur.
- Février 2025 : Coway a élargi sa gamme cylindrique aux États-Unis avec les Airmega 350 et Airmega 450 dotés de la filtration HyperVortex. Ces introductions à capacité supérieure élargissent la couverture de Coway pour les pièces plus grandes et aident les détaillants à faire progresser les consommateurs des modèles d'entrée de gamme vers les niveaux premium grâce à un positionnement axé sur la performance.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés aux États-Unis par les purificateurs d'air intelligents, c'est-à-dire les appareils de purification de l'air dotés de fonctionnalités connectées (telles que le contrôle par application, des capteurs ou le Wi-Fi) vendus à des fins résidentielles et commerciales.
Exclusions du périmètre : Nous excluons les purificateurs d'air non connectés (basiques) et les consommables de remplacement vendus séparément de l'achat de l'appareil lorsqu'ils ne sont pas inclus dans un bundle.
Aperçu de la segmentation
- Par type de produit
- Collecteurs de poussière
- Collecteurs de fumées et de fumée
- Autres
- Par technologie
- HEPA
- Filtration au charbon actif
- Filtre ionique
- Technologie ultraviolette
- Autres
- Par type d'installation
- Autonome / Portable
- Dans les conduits / CVC central
- Par application
- Résidentiel
- Commercial
- Industriel
- Par canal de distribution
- B2C/Vente au détail
- Magasins multi-marques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- B2B/Directement auprès des fabricants
- B2C/Vente au détail
- Par géographie
- Nord-Est
- Sud-Est
- Midwest
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'ancrage du modèle de dimensionnement dans des signaux publics qui expliquent l'ampleur de la demande et ce qui la façonne aux États-Unis. Nous avons référencé des sources telles que les mises à jour de l'EPA américaine sur la qualité de l'air et les PM2,5, les statistiques du CDC sur l'asthme et la santé respiratoire, les données du recensement américain sur le logement et le nombre de ménages, ainsi que les données commerciales de la Commission américaine du commerce international qui aident à interpréter l'intensité des importations d'appareils et la pression sur les prix. Pour la couche produit, nous avons également examiné les orientations et références de tests ENERGY STAR et AHAM qui influencent la manière dont les acheteurs interprètent les allégations de performance.
Pour traduire ces signaux en données de marché, nous ajoutons les dépôts de documents d'entreprises, les notes de résultats et les annonces de produits afin de comprendre les évolutions de mix telles que l'adoption des filtres HEPA, les fonctionnalités des capteurs et l'intégration à la maison connectée, suivis d'une couverture de presse réputée sur les saisons de feux de forêt et l'attention portée à la qualité de l'air intérieur. Des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et la veille presse, ainsi que des bases de données de brevets pour observer le rythme de l'innovation liée aux capteurs et à la filtration. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la vérification croisée et la clarification au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses d'adoption des purificateurs connectés et pour confirmer les tendances de prix sur les canaux en ligne et hors ligne. Nous avons échangé avec des parties prenantes issues de la fabrication, de la distribution et des acheteurs commerciaux, et les discussions ont été équilibrées entre les régions américaines afin que les différences d'exposition aux feux de forêt, de parc immobilier et d'adoption commerciale puissent être reflétées dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 20 % | Managers : 46 % |
Dimensionnement du marché et prévisions
La logique centrale de dimensionnement repose sur une approche descendante qui reconstitue le bassin de demande américain en reliant le nombre de ménages et de sites commerciaux au taux de pénétration des purificateurs intelligents et aux cycles de remplacement, puis convertit les unités en valeur à l'aide des prix de vente moyens observés. Pour maintenir des résultats réalistes, nous corroborons les totaux par des vérifications ascendantes sélectives telles que le suivi d'assortiments en ligne par échantillonnage, les retours des partenaires de distribution sur les volumes d'unités et la répartition par tranche de prix entre les installations autonomes et celles reliées au CVC central.
Les paramètres déterminants dans ce marché comprennent l'intensité des PM2,5 et des événements de fumée, le mix urbain versus suburbain des ménages, la part des achats déclenchés par des préoccupations liées aux allergies et à l'asthme, le comportement d'adoption de la maison connectée qui oriente les acheteurs vers les modèles connectés, et la prime observée que les acheteurs paient pour les capteurs, le contrôle par application et la surveillance de la durée de vie des filtres. Lorsque les vérifications ascendantes révèlent des écarts, tels qu'une sous-couverture des vendeurs régionaux de plus petite taille ou des contrats commerciaux pilotés par des installateurs, nous ajustons à l'aide de facteurs d'expansion conservateurs validés par des entretiens.
Pour les prévisions, une analyse de scénarios est appliquée, car la demande peut évoluer rapidement avec les saisons de feux de forêt, l'évolution des recommandations sur la qualité de l'air intérieur et la sensibilité des dépenses de consommation. Les scénarios sont ensuite ancrés aux attentes les plus communes partagées par les acteurs du secteur concernant la croissance de la pénétration et l'évolution des prix, suivis d'une étape de lissage final afin que les variations d'une année à l'autre restent cohérentes avec les cycles d'achat réels.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment les données publiques sur la qualité de l'air, la direction des échanges commerciaux et des expéditions, et les vérifications des prix en circuit de distribution, avant que les chiffres ne soient finalisés. Nous examinons les écarts par application et par type d'installation, puis revérifions tout saut inhabituel par rapport aux hypothèses qui en sont à l'origine, ce qui déclenche généralement des questions de suivi auprès des personnes interrogées.
Chaque rapport fait l'objet de révisions analytiques en plusieurs étapes, avec une passe finale axée sur la suppression des incohérences internes et l'alignement du récit avec le modèle. Les mises à jour sont effectuées annuellement, et des révisions intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des variations de prix importantes ou des évolutions technologiques significatives qui modifient l'adoption. Avant la livraison, le modèle et les principaux paramètres sont revérifiés afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché des purificateurs d'air intelligents aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, même lorsqu'ils portent sur le même pays, car le terme « intelligent » est traité différemment et les frontières de revenus se mélangent. Certaines estimations s'appuient sur les expéditions ou les dépenses globales en purificateurs d'air, et d'autres mélangent les revenus des appareils avec les filtres ou les produits adjacents de qualité de l'air intérieur, ce qui modifie rapidement le total.
Les vérifications des prix en circuit de distribution, la profondeur observée de l'assortiment au détail et les taux d'adoption confirmés par entretiens constituent les éléments de preuve qui maintiennent Mordor Intelligence ancré aux seuls revenus des appareils connectés, ce qui explique pourquoi notre total diverge généralement des chiffres qui confondent les unités intelligentes et non intelligentes ou utilisent des points de prix plus anciens. Les différences proviennent également du fait que les installations reliées au CVC central sont comptabilisées ou non en tant que revenus complets d'appareils, de la manière dont les achats commerciaux sont datés et de la fréquence à laquelle les hypothèses de change et de prix sont actualisées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,73 milliard USD (2025) | |
| Journal professionnel A | 0,95 milliard USD (2025) | Utilise un périmètre d'appareils plus large qui comptabilise vraisemblablement les purificateurs d'air non connectés dotés de fonctionnalités similaires à des applications et applique une tarification mixte plus élevée à partir de modèles premium sur l'ensemble du mix. |
| Association professionnelle du secteur B | 0,60 milliard USD (2025) | Se concentre sur une définition plus étroite du terme « intelligent » qui exclut certaines unités autonomes compatibles Wi-Fi et peut sous-estimer les ventes pilotées par le commerce électronique qui ne transitent pas par les rapports des membres. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme « intelligent » et par la manière dont les canaux de vente sont capturés, et non par un désaccord sur l'existence de la demande. Lorsque le périmètre est limité aux revenus des appareils connectés et vérifié par rapport aux signaux de prix et d'adoption, la taille résultante reste plus traçable à des paramètres reproductibles que les clients peuvent revérifier au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché américain des purificateurs d'air intelligents ?
Le marché était évalué à 0,84 milliard USD en 2026 et devrait atteindre 1,68 milliard USD d'ici 2031
Quelle région domine les ventes aux États-Unis ?
L'Ouest commande 24,60 % de la part des revenus en 2025 en raison de la fumée persistante des incendies de forêt et des réglementations strictes de la Californie.
Quelle technologie domine ?
La filtration HEPA détient 52,40 % de part de marché grâce à son efficacité prouvée d'élimination des particules à 99,97 %.
Les installations commerciales croissent-elles plus vite que les installations résidentielles ?
Oui, la demande commerciale devrait afficher un CAGR de 15,85 % sur la période 2026-2031, les certifications WELL et LEED faisant de la surveillance continue de la qualité de l'air une priorité.
Quelle est l'importance du commerce électronique pour la croissance future ?
La vente au détail en ligne représente déjà une part de revenus significative et restera essentielle à mesure que les marques poussent des plans d'abonnement pour les filtres et des promotions spécifiques à chaque région lors des urgences de qualité de l'air.
Qu'est-ce qui limite une adoption plus large ?
Les coûts initiaux élevés des appareils, les dépenses continues pour les filtres et les préoccupations concernant les sous-produits d'ozone ou d'UV restent les principales contraintes malgré les programmes de remises et les conceptions plus sûres.
Dernière mise à jour de la page le:



