
Tamaño y participación del mercado estadounidense de purificadores de aire inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
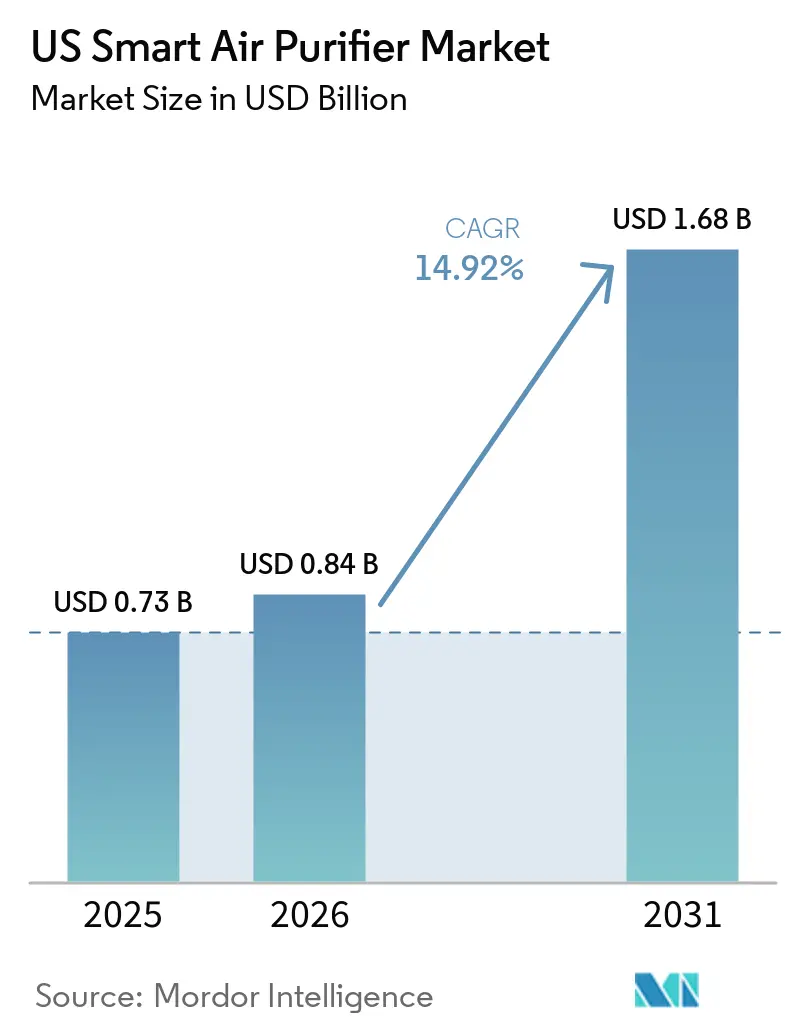
| Tamaño del mercado en el año base (2025) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.92 % |
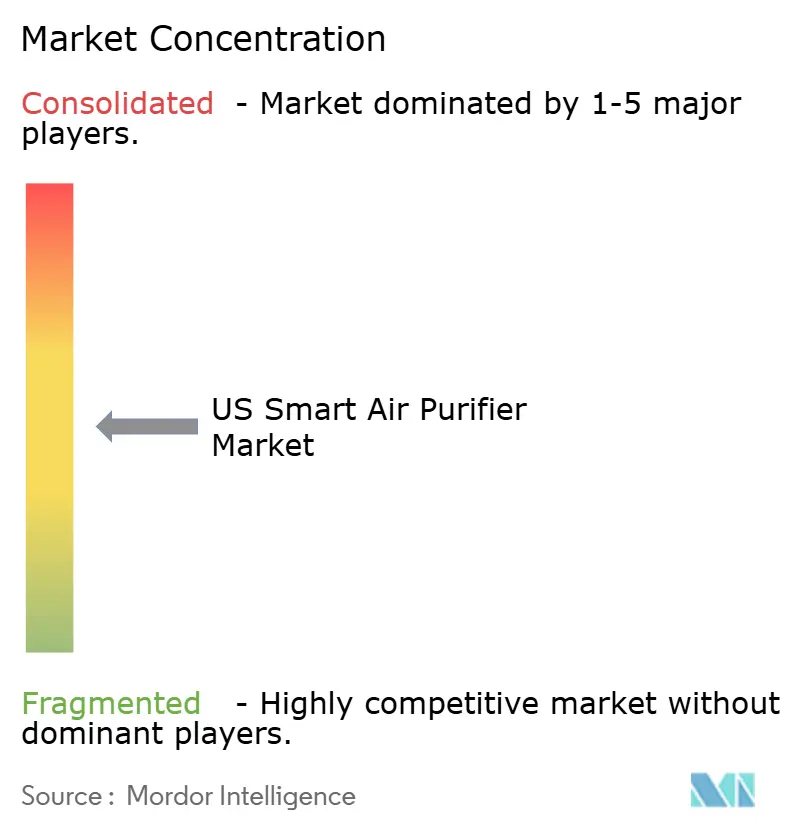
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado estadounidense de purificadores de aire inteligentes por Mordor Intelligence
El tamaño del mercado estadounidense de purificadores de aire inteligentes en 2026 se estima en USD 0,84 mil millones, creciendo desde el valor de 2025 de USD 0,73 mil millones con proyecciones para 2031 que muestran USD 1,68 mil millones, creciendo a una CAGR del 14,92% durante 2026-2031. La mayor concienciación de los consumidores tras el endurecimiento de los límites de PM2,5 por parte de la Agencia de Protección Ambiental de EE. UU. en 2024, la creciente carga del asma reportada por los Centros para el Control y la Prevención de Enfermedades, y el persistente humo de incendios forestales en el oeste continúan convirtiendo la purificación del aire de una mejora de estilo de vida a una necesidad de salud percibida. Las mejoras tecnológicas, como los sensores habilitados para IoT, la expansión de las certificaciones WELL y LEED, y los mayores reembolsos de las empresas de servicios públicos añaden mayor impulso. La actividad competitiva, incluidas las fusiones y los considerables presupuestos de investigación, mantiene los precios bajo control y acelera la innovación en características. La relocalización de la cadena de suministro de medios filtrantes también está comenzando a mitigar la exposición arancelaria y el riesgo logístico, al tiempo que mejora los plazos de entrega.
Conclusiones clave del informe
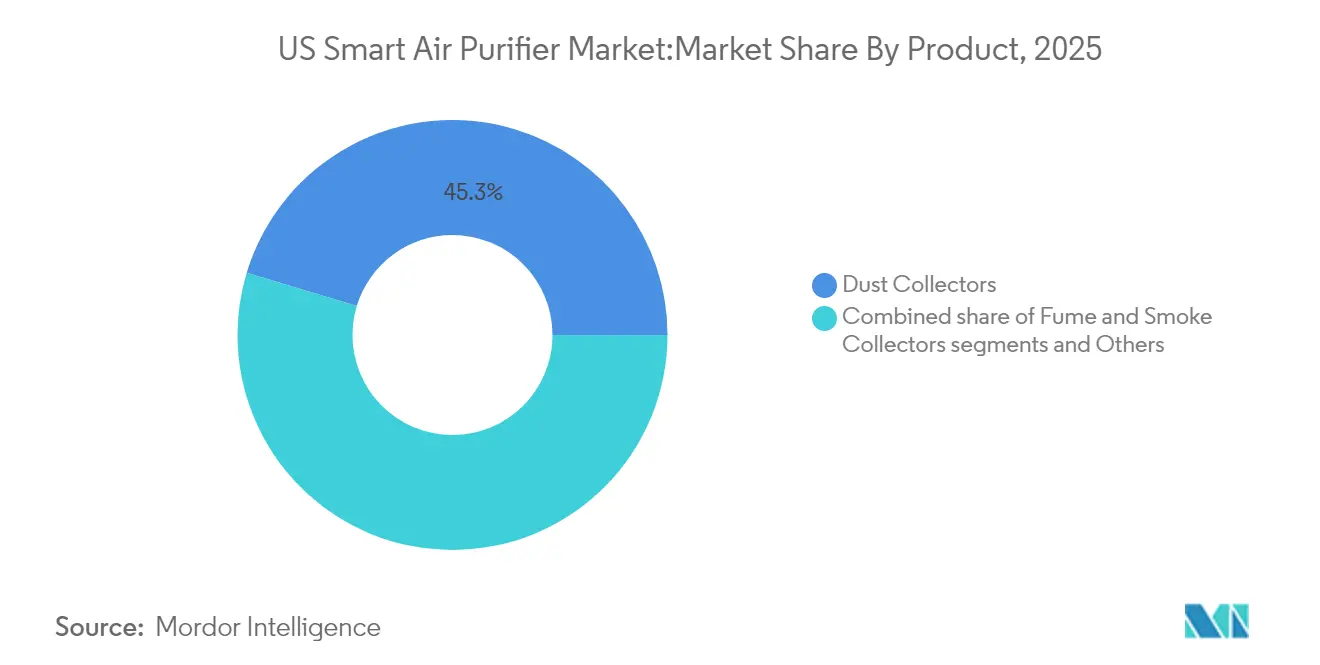
- Por tipo de producto, los colectores de polvo lideraron con una participación del 45,32% en 2025; se espera que los colectores de humos y humo se expandan a una CAGR del 15,12% hasta 2031.
- Por tecnología, la filtración HEPA dominó con una participación de ingresos del 52,40% en 2025, mientras que se prevé que los sistemas de carbón activado crezcan a una CAGR del 15,57%.
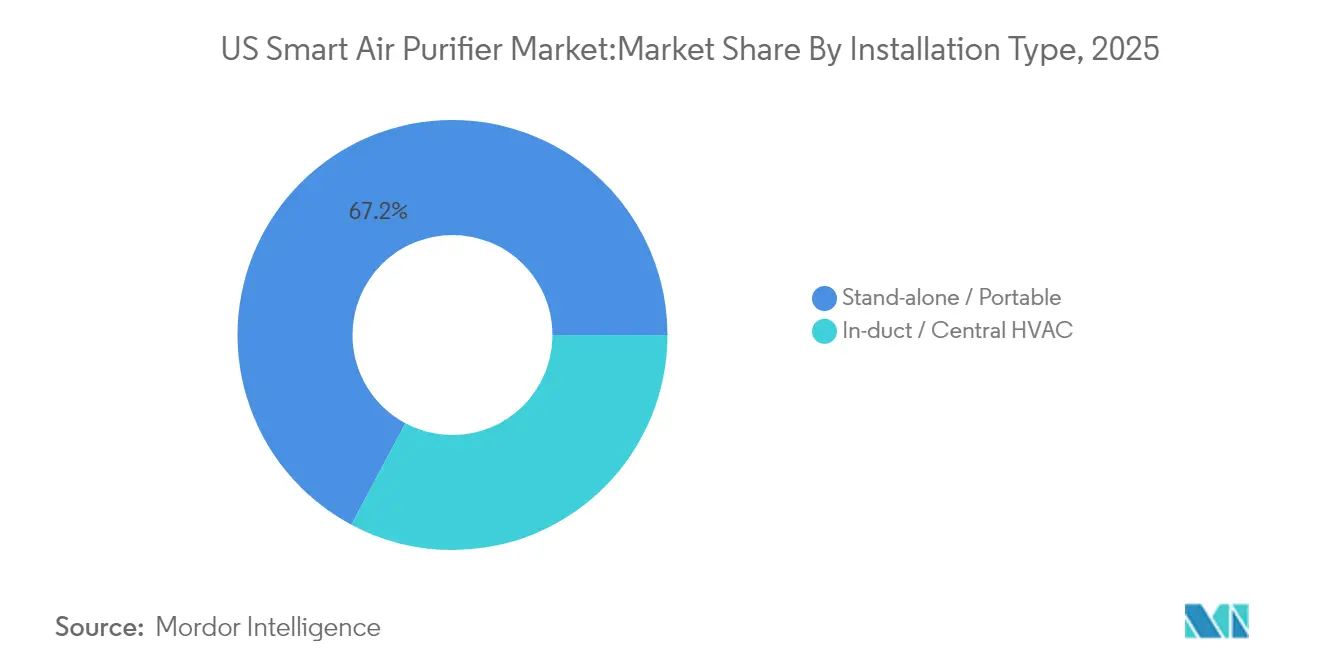
- Por tipo de instalación, las unidades portátiles siguieron siendo la opción preferida con una participación del 67,20% del mercado estadounidense de purificadores de aire inteligentes en 2025; se prevé que la integración central en conductos avance a una CAGR del 14,98%.
- Por aplicación, los usuarios residenciales representaron el 59,10% del tamaño del mercado estadounidense de purificadores de aire inteligentes en 2025, mientras que se proyecta que los entornos comerciales crezcan a una CAGR del 15,85%.
- Por canal de distribución, B2C/minorista capturó el 64,20% del tamaño del mercado estadounidense de purificadores de aire inteligentes en 2025; se prevé que las ventas directas B2B escalen a una CAGR del 17,12%.
- Por geografía, el oeste mantuvo el 24,60% de la participación del mercado estadounidense de purificadores de aire inteligentes en 2025, mientras que se proyecta que el noreste registre la CAGR más rápida del 14,99% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado estadounidense de purificadores de aire inteligentes
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente concienciación de los consumidores sobre la calidad del aire interior | +1.8% | Global; más fuerte en el oeste y el noreste | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades respiratorias | +1.5% | Nacional, concentrado en áreas urbanas | Largo plazo (≥ 4 años) |
| Integración de la conectividad del hogar inteligente (IoT) | +1.2% | Nacional, adopción temprana en regiones con avanzada tecnología | Corto plazo (≤ 2 años) |
| Expansión de los canales de comercio electrónico | +0.9% | Nacional, mayor impacto en mercados suburbanos | Corto plazo (≤ 2 años) |
| Reembolsos de servicios públicos e incentivos de seguros de salud | +0.7% | Regional: California, Connecticut, Oregón | Mediano plazo (2-4 años) |
| Adopción en oficinas de trabajo compartido para créditos WELL/LEED | +0.6% | Centros urbanos, noreste y costa oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente concienciación de los consumidores sobre la calidad del aire interior
La concienciación aumentó drásticamente después de que la Agencia de Protección Ambiental de EE. UU. redujera el límite anual de PM2,5 a 9 µg/m³ en febrero de 2024, lo que generó titulares que señalaban que los niveles de contaminantes interiores pueden ser de dos a cinco veces más altos que los niveles exteriores[1]Agencia de Protección Ambiental de EE. UU., "Estándares revisados de partículas finas," epa.gov. Los estudios que muestran que los estadounidenses permanecen en interiores el 90% del día han añadido urgencia. Los fabricantes ahora destacan la eliminación de COV (Compuestos Orgánicos Volátiles), la captura de humo de incendios forestales y las pantallas de ICA (Índice de Calidad del Aire) en tiempo real. Las ventas globales de Sharp de más de 90 millones de unidades Plasmacluster ilustran cómo el mensaje de purificación basada en iones resuena entre los compradores conscientes de su salud. Un informe nacional de calidad del aire que muestra que 1 de cada 4 ciudadanos respira aire exterior poco saludable consolida aún más la filtración en el hogar como herramienta de salud preventiva.
Aumento de la prevalencia de enfermedades respiratorias
La prevalencia de enfermedades respiratorias crea un mercado potencial sustancial. Los datos del Centro Nacional para la Prevención de Enfermedades Crónicas y la Promoción de la Salud sitúan los casos actuales de asma en EE. UU. en 24,9 millones. El aumento de los costos médicos ha agudizado el interés en las soluciones preventivas. La Norma ASHRAE 241 obliga a los propietarios de edificios a considerar la filtración para el control de patógenos, impulsando la demanda en escuelas y oficinas[2]ASHRAE, "Norma 241: Control de aerosoles infecciosos," ashrae.org. La investigación clínica muestra que los purificadores de aire con filtros HEPA y luces UV-C ayudan a los niños a contraer la gripe con menos frecuencia y a respirar mejor si tienen asma. Para muchas familias centradas en la salud, esos beneficios claros hacen que el costo inicial valga la pena.
Integración de la conectividad del hogar inteligente (IoT)
El IoT convierte los purificadores en gestores proactivos de la salud. Los sensores integrados de PM, CO₂ y COV cambian automáticamente la velocidad del ventilador en función de los picos de contaminación. La aplicación MyDyson de Dyson agrega datos de más de 4 millones de unidades desplegadas para ofrecer recomendaciones personalizadas. Las alertas de mantenimiento predictivo activan los pedidos de reposición de filtros y reducen el tiempo de inactividad. La integración con asistentes de voz ayuda a los usuarios mayores a operar los dispositivos sin usar las manos. Los análisis de energía también optimizan el tiempo de funcionamiento, haciendo que los purificadores inteligentes sean una opción asequible a largo plazo a pesar de los precios iniciales más altos.
Expansión de los canales de comercio electrónico
Los sitios de comercio electrónico presentan especificaciones comparativas, reseñas reales de clientes y guías claras sobre el tamaño de la habitación, detalles que son difíciles de cubrir en un estante minorista abarrotado. Las tiendas directas al consumidor permiten a las marcas evitar los márgenes minoristas y ofrecer planes de suscripción de filtros. Molekule informa que los suscriptores ahorran un 40% en costos de filtros al tiempo que garantizan un reemplazo oportuno. Las herramientas de comparación detalladas, las reseñas verificadas y la financiación con un solo clic hacen que los modelos de alta gama sean accesibles para los hogares de ingresos medios. Los minoristas en línea pueden actuar rápidamente durante las emergencias. Cuando los incendios forestales de California llenaron el aire de humo, Kronos Advanced Technologies ofreció descuentos especiales y organizó envíos rápidos para que las familias pudieran recibir los purificadores justo cuando más los necesitaban.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos iniciales y de mantenimiento | -1.4% | Nacional; mayor impacto en segmentos sensibles al precio | Largo plazo (≥ 4 años) |
| Preocupaciones por la emisión de subproductos de ozono/UV | -0.8% | Enfoque regulatorio nacional en California | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos de los sensores interiores | -0.6% | Nacional, mayor concienciación en regiones con avanzada tecnología | Corto plazo (≤ 2 años) |
| Dependencia de la cadena de suministro de medios filtrantes importados | -0.5% | Vulnerabilidades nacionales en todas las regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos iniciales y de mantenimiento
Los purificadores de aire de gama alta no tienen un precio bajo. El precio de etiqueta por sí solo puede mantener a muchas familias de ingresos medios al margen, y los gastos no se detienen ahí. Los filtros HEPA o de carbón deben cambiarse cada pocos meses, de modo que el mantenimiento anual puede rivalizar, o incluso superar, el costo de compra original para cualquiera que controle su presupuesto.
El funcionamiento de la unidad añade otra capa de gasto, aunque los modelos con etiquetas de ahorro energético sí amortiguan el impacto en la factura eléctrica. Un puñado de estados y empresas de servicios públicos ofrecen pequeños reembolsos que alivian algo el precio, pero esos programas están lejos de ser universales. Esta barrera de costos afecta especialmente a los hogares cuando una familia quiere cobertura en varias habitaciones; equipar toda una casa requiere un mayor desembolso inicial de efectivo. Aun así, muchos hogares centrados en la salud deciden que la rentabilidad a largo plazo —aire más limpio, menos brotes de alergia, mejor sueño— vale la pena estirar el presupuesto hoy. Los modelos certificados ENERGY STAR reducen el consumo anual de energía en un 25%, pero solo algunas empresas de servicios públicos financian reembolsos: Energy Trust of Oregon ofrece USD 75, y el programa de Connecticut paga USD 40, dejando a muchos consumidores sin alivio de costos [3]Energy Trust of Oregon, "Reembolsos de electrodomésticos residenciales," energytrust.org. Las marcas ahora contrarrestan con planes de financiamiento y créditos por intercambio, pero la asequibilidad sigue limitando el mercado estadounidense de purificadores de aire inteligentes en los códigos postales de menores ingresos.
Preocupaciones por la emisión de subproductos de ozono/UV
Algunos métodos de purificación del aire pueden emitir pequeñas cantidades de ozono, lo que ha llevado a los reguladores a mantener una estrecha vigilancia sobre los ionizadores y ciertos modelos UV-C, aunque estos dispositivos son eficaces para eliminar gérmenes y atrapar productos químicos. En California, por ejemplo, la Junta de Recursos del Aire limita las emisiones de los purificadores de aire interior a 0,05 partes por millón, por lo que las marcas deben orientarse hacia opciones sin ozono, como la ionización bipolar. Los productos UV-C enfrentan el mismo escrutinio, lo que lleva a los fabricantes a cambiar a LED UV-C que mantienen la producción de ozono cerca de cero mientras siguen neutralizando microbios. El marketing ahora debe explicar las pruebas de seguridad con la misma exhaustividad que la eficacia, lo que alarga ligeramente el ciclo de ventas y ralentiza la adopción en los segmentos demográficos sensibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los colectores de polvo dominan a pesar de la aceleración de los purificadores de humo
Los colectores de polvo representaron el 45,32% del mercado estadounidense de purificadores de aire inteligentes en 2025, ya que los consumidores se dirigen a los alérgenos del hogar y la caspa de las mascotas. El segmento se beneficia del reconocible posicionamiento de la marca HEPA y de amplios rangos de precios que se adaptan a los compradores ocasionales. En contraste, los colectores de humos y humo, aunque son un nicho, se proyecta que crezcan a una CAGR del 15,12% hasta 2031 en medio de temporadas de incendios forestales cada vez más intensas y alertas de smog urbano.
La transferencia tecnológica entre segmentos está acelerando la evolución del producto. Los diseños electrostáticos sin filtro de KIMM prometen una eliminación del 90% de partículas con un menor costo de vida útil, mientras que Sharp combina la deshumidificación para atraer a los compradores costeros. Los sistemas de grado industrial como AtomikAir tratan hasta 1 millón de ft³/h, abriendo una vía para los almacenes que anteriormente dependían de la filtración HVAC básica. Este cambio genera nuevos ingresos B2B a medida que los gerentes de instalaciones buscan paquetes integrales que incluyan paneles de monitoreo.


Por tecnología: la filtración HEPA mantiene el liderazgo mientras la innovación en carbón se acelera
Los sistemas HEPA mantuvieron una participación del 52,40% en 2025 y siguen siendo la opción predeterminada para las familias que buscan una eficiencia probada del 99,97%. La participación del mercado estadounidense de purificadores de aire inteligentes para HEPA se ve reforzada por la visibilidad de la certificación y el bajo riesgo regulatorio. Se prevé que las unidades de carbón activado registren una CAGR del 15,57% hasta 2031.
Los nuevos materiales también están revolucionando el sector. Los científicos de la Universidad Estatal de Washington, por ejemplo, convirtieron proteína de maíz en un filtro que rivaliza con el HEPA con una captura de partículas del 99,5% y también atrapa el 87% del formaldehído. Muchas marcas ahora combinan varias tecnologías —HEPA, carbón, UV-C— en una sola unidad para cubrir el espectro completo de contaminantes interiores. Con sensores Wi-Fi y controles mediante aplicación, el purificador puede ajustarse en tiempo real; los modelos de Dyson incluso diagnostican sus propias necesidades de mantenimiento para simplificar el cuidado al propietario.
Por aplicación: el dominio residencial enfrenta la aceleración del crecimiento comercial
Los compradores residenciales mantuvieron una participación del 59,10% en 2025, impulsados por el alivio de las alergias, las preocupaciones sobre la calidad del sueño y los hábitos de trabajo desde casa de la era pandémica. La demanda se disparó en los estados afectados por el humo de los incendios forestales, donde los padres compran múltiples unidades para proteger los pulmones de sus hijos. Se espera que las instalaciones comerciales entreguen una CAGR del 15,85% hasta 2031, ya que los empleadores equilibran los mandatos de regreso a la oficina con salvaguardas de salud demostrables.
Los informes de ESG corporativos hacen referencia cada vez más a las métricas de calidad del aire interior, y los inquilinos ahora negocian cláusulas de calidad del aire interior junto con el alquiler. Las escuelas añaden torres HEPA modulares para cumplir con las directrices estatales sobre patógenos. Los compradores industriales priorizan las unidades con alarmas de COV en tiempo real para proteger la calidad del proceso y el cumplimiento de la Administración de Seguridad y Salud Ocupacional. Esta variedad posiciona a la industria estadounidense de purificadores de aire inteligentes para capturar valor mucho más allá de su base doméstica tradicional.
Por tipo de instalación: las unidades portátiles lideran mientras la integración central gana tracción comercial
Las unidades portátiles se mantuvieron como la opción preferida con una cuota del 67,20% del mercado de purificadores de aire inteligentes de EE. UU. en 2025. Los purificadores de aire portátiles dominan el volumen porque se comercializan listos para usar y pueden trasladarse entre dormitorios, salas de estar y oficinas en el hogar sin necesidad de asistencia profesional. Se prevé que los sistemas para edificios completos instalados en los conductos de climatización crezcan a una CAGR del 14,98% hasta 2031, especialmente en oficinas que buscan certificaciones WELL que exigen monitoreo las 24 horas del día, los 7 días de la semana. El tamaño del mercado de purificadores de aire inteligentes de EE. UU. para soluciones integradas en conductos se beneficiará una vez que los SKU de filtros de repuesto se estandaricen entre las distintas marcas de equipos.
Los proveedores de automatización de edificios integran ahora sensores de calidad del aire con datos de iluminación y ocupación para activar la purificación únicamente cuando se superan los umbrales establecidos, reduciendo a la mitad las facturas de energía. El código energético Título 24 de California ya exige filtración MERV 13 en nuevas construcciones comerciales, lo que crea una base cautiva para cartuchos adicionales de HEPA o carbono. Las empresas que combinan servicios de integración con contratos de mantenimiento plurianuales están ganando acuerdos multisede en cadenas del sector sanitario.
Por canal de distribución: B2C sigue dominando, pero las ventas directas B2B están cerrando la brecha
Los compradores siguen realizando la mayor parte de sus compras a través de puntos de venta orientados al consumidor, lo que otorga a los canales B2C —tiendas en línea, minoristas multimarca y salas de exposición de marcas— una sólida participación del 64,20% en 2025. Estos puntos de contacto permiten a las personas comparar especificaciones, leer reseñas y organizar la entrega a domicilio para un producto que a menudo requiere cierta investigación previa a la compra. Por otro lado, los pedidos directos B2B de los fabricantes están en auge, creciendo a un ritmo del 17,12% anual hasta 2031. Las oficinas, los hospitales y las escuelas quieren descuentos por volumen, filtros personalizados y contratos de servicio que los grandes minoristas simplemente no ofrecen. Las marcas están dispuestas a satisfacer esta demanda porque conservan el margen minorista, incluyen software de mantenimiento predictivo y aseguran acuerdos de suscripción de filtros. La estrategia también da sus frutos durante las crisis: cuando el humo de los incendios forestales asfixió California, los proveedores pudieron reducir precios y enviar palés de purificadores en cuestión de días, algo que las cadenas minoristas tradicionales no podían igualar.
Análisis geográfico
El oeste sigue en la cima con el 24,60% de las ventas de 2025, en gran parte porque el recurrente humo de los incendios forestales de California mantiene los dispositivos de aire limpio en la mente y en la cartera de los consumidores. El área metropolitana de Los Ángeles-Long Beach ostentó el dudoso honor de ser la zona metropolitana más contaminada de Estados Unidos el año pasado, lo que subraya por qué los residentes pagan fácilmente por una filtración de alta gama. El sprint de crecimiento, sin embargo, está ocurriendo en el noreste, donde se proyecta que las ventas suban un 14,99% anual hasta 2031. Las ciudades densas como Nueva York y Boston atrapan los gases de escape y los humos industriales, lo que impulsa a las empresas a instalar sistemas para todo el edificio como parte de las mejoras WELL o LEED. Los reembolsos de las empresas de servicios públicos —Connecticut ofrece USD 40 por unidad calificada— ayudan a las familias de ingresos medios a participar. Las normativas locales determinan qué se vende. Las restricciones de la Junta de Recursos del Aire de California orientan a los compradores hacia tecnología sin ozono, mientras que los códigos del noreste recompensan los modelos energéticamente eficientes. El cambio climático solo amplifica la necesidad: las temporadas de incendios más largas en el oeste y los picos de contaminación impulsados por el calor en las ciudades del este garantizan que la demanda siga aumentando en ambas costas.
Las regiones restantes muestran necesidades diferenciadas. Los centros industriales del medio oeste priorizan los cargadores de polvo de alta capacidad, mientras que la humedad del sureste impulsa las ventas combinadas de purificadores de aire y deshumidificadores. El suroeste registra una fuerte demanda de filtros de partículas con alto CADR capaces de manejar el polvo del desierto. La variación en la cobertura de reembolsos, los ingresos promedio y los factores climáticos desencadenantes significa que los socios de canal deben mantener inventarios específicos y una logística ágil para realizar el pleno potencial en todo el mercado estadounidense de purificadores de aire inteligentes.
Análisis de la cadena de valor
La cadena de valor de los purificadores de aire inteligentes en EE. UU. comienza con materiales y componentes upstream, incluidos los medios filtrantes (HEPA y carbón activado), plásticos, motores, PCB, módulos Wi-Fi o Bluetooth, y sensores de calidad del aire. Muchas marcas operan un modelo de abastecimiento híbrido, apoyándose en ecosistemas de suministro asiáticos consolidados para los componentes técnicos, mientras gestionan internamente el diseño del producto, las capas de software y aplicaciones, y la comercialización en EE. UU. Las afirmaciones sobre rendimiento y consumo energético están condicionadas por los métodos de prueba y los programas de etiquetado utilizados por fabricantes y minoristas, incluidos los procedimientos de AHAM para purificadores de aire y la especificación ENERGY STAR Room Air Cleaners.
Las operaciones midstream abarcan la fabricación OEM u ODM, el ensamblaje final, las pruebas de calidad y el empaquetado. En la etapa downstream, las marcas distribuyen a través de canales B2C, como el comercio minorista y el comercio electrónico, y mediante ventas directas B2B. Los consumibles de posventa, especialmente los filtros de repuesto y los prefiltros, son una parte clave de la cadena, ya que impulsan las compras repetidas y ayudan a mantener el rendimiento dentro de las especificaciones declaradas. La capa de servicio también cobra más importancia para los dispositivos conectados, incluida la reposición de filtros por suscripción, la gestión de garantías y el soporte de software o firmware, lo que vincula la economía del ciclo de vida del producto con el uso digital continuo en lugar de con una venta única de hardware.
Panorama competitivo
El mercado es moderado, sin que ninguna marca supere una participación de dos dígitos. Dyson, Honeywell y Whirlpool aprovechan los acuerdos con minoristas a nivel nacional y los grandes presupuestos de I+D; Molekule se fusionó con Aeroclean en 2024 para formar MKUL Inc., creando una familia de productos más amplia con autorización de la Administración de Alimentos y Medicamentos y fortaleciendo las ofertas para hospitales.
Nuevos nombres están revolucionando la categoría. Frigidaire lanzó su primera línea de purificadores de aire en marzo de 2025, y Windmill Air está cortejando a los millennials con un modelo elegante y directo al consumidor que ofrece limpieza HEPA de grado médico por USD 299. El verdadero potencial sin explotar ahora reside en las conexiones con HVAC para todo el edificio, las unidades industriales de alta resistencia y los sistemas de grado hospitalario, áreas donde las certificaciones rigurosas y las especificaciones de rendimiento mantienen alejados a los participantes ocasionales y dejan espacio a los proveedores calificados para dominar el mercado.
Los nichos industriales y comerciales muestran mayores costos de cambio y obstáculos de certificación, lo que favorece a los actores establecidos con autorizaciones de UL, CARB y la Administración de Alimentos y Medicamentos. Las marcas que ofrecen soluciones integrales —hardware, panel de software y mantenimiento— ganan contratos de múltiples ubicaciones en atención médica y educación.
Líderes de la industria estadounidense de purificadores de aire inteligentes
Honeywell International, Inc.
Dyson Limited
Coway Co., Ltd.
Koninklijke Philips N.V.
Levoit (Vesync Co., Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad de monetización más directa es la base instalada, ya que se requiere el reemplazo de filtros para mantener el rendimiento, pero este está fragmentado entre SKU y recorridos de compra. Las marcas que simplifican la reposición mediante suscripciones, avisos de reordenamiento automático basados en la telemetría de la aplicación y paquetes dirigidos a hogares con múltiples habitaciones pueden generar ingresos recurrentes y una mayor retención, especialmente cuando los actores premium se apoyan en relaciones directas con el consumidor y los modelos orientados al servicio utilizan estructuras de alquiler o suscripción. Los marcos estandarizados de pruebas y etiquetado también determinan cómo los proveedores se diferencian en los mensajes de eficiencia energética y rendimiento, y ENERGY STAR sigue siendo un punto de referencia para las comparaciones de eficiencia y costo operativo de los purificadores de aire de habitación.
Las oportunidades comerciales y de edificios completos dependen de requisitos mensurables de calidad del aire interior (IAQ) y del impulso de las certificaciones de edificios, particularmente en proyectos WELL y LEED que exigen monitoreo y documentación en lugar de la simple instalación aislada de dispositivos. Este patrón favorece las flotas conectadas, los paneles centralizados y los contratos de mantenimiento, en línea con el desplazamiento hacia las ventas B2B y directas de fabricantes mencionado en el panorama competitivo. También se cruza con los cambios en la cadena de suministro, ya que la relocalización selectiva del ensamblaje y de los medios filtrantes puede reducir los plazos de entrega durante picos de demanda episódicos, como los eventos de humo por incendios forestales, favoreciendo ciclos de reposición más rápidos tanto para dispositivos como para filtros de repuesto.
Desarrollos recientes del sector
- Mayo de 2026: Dyson lanzó el Find+Follow Purifier Cool, que incorpora detección de usuarios basada en visión artificial para rastrear el movimiento y dirigir el flujo de aire hacia donde se encuentran los ocupantes. El lanzamiento eleva el nivel de referencia de funciones en el segmento premium conectado y refuerza la diferenciación liderada por aplicaciones más allá de la detección básica de partículas.
- Marzo de 2026: Coway lanzó el Airmega Mighty2 (AP-1512N) en Estados Unidos con una interfaz de control actualizada y un diseño renovado. El modelo se orienta a la demanda residencial de gran volumen en un punto de precio convencional, intensificando la competencia en torno a formatos compactos y funciones inteligentes orientadas al valor.
- Febrero de 2025: Coway amplió su gama cilíndrica en EE. UU. con el Airmega 350 y el Airmega 450, con filtración HyperVortex. Estas introducciones de mayor capacidad amplían la cobertura de Coway para habitaciones más grandes y ayudan a los minoristas a escalonar a los consumidores desde modelos de entrada hacia niveles premium mediante un posicionamiento centrado en el rendimiento.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados en los Estados Unidos por purificadores de aire inteligentes, es decir, dispositivos de purificación del aire con funciones conectadas (como control mediante aplicación, sensores o Wi-Fi) que se comercializan para uso residencial y comercial.
Exclusiones del alcance: Se excluyen los purificadores de aire no conectados (básicos) y los consumibles de repuesto vendidos por separado de la compra del dispositivo cuando no están incluidos en el paquete.
Descripción General de la Segmentación
- Por tipo de producto
- Colectores de polvo
- Colectores de humos y humo
- Otros
- Por tecnología
- HEPA
- Filtración de carbón activado
- Filtro iónico
- Tecnología ultravioleta
- Otros
- Por tipo de instalación
- Independiente / Portátil
- En conducto / HVAC central
- Por aplicación
- Residencial
- Comercial
- Industrial
- Por canal de distribución
- B2C/Minorista
- Tiendas multimarca
- Puntos de venta exclusivos de marca
- En línea
- Otros canales de distribución
- B2B/Directamente de los fabricantes
- B2C/Minorista
- Por geografía
- Noreste
- Sureste
- Medio oeste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por fundamentar el modelo de dimensionamiento en señales públicas que explican el nivel de demanda existente y los factores que la determinan en EE. UU. Se consultaron fuentes como las actualizaciones de calidad del aire y PM2,5 de la Agencia de Protección Ambiental de EE. UU. (EPA), las estadísticas de salud respiratoria y asma de los Centros para el Control y la Prevención de Enfermedades (CDC), los datos de vivienda y número de hogares del Censo de EE. UU., y los datos comerciales de la Comisión de Comercio Internacional de EE. UU. que ayudan a interpretar la intensidad de importación de dispositivos y la presión sobre los precios. Para la capa de producto, también se revisaron las orientaciones y referencias de pruebas de ENERGY STAR y AHAM que influyen en la interpretación de las prestaciones declaradas por parte de los compradores.
Para traducir estas señales en cifras de mercado, se añaden presentaciones de empresas, notas de resultados y anuncios de productos con el fin de comprender los cambios en la composición, como la adopción de filtros HEPA, las funciones de sensores y la integración con el hogar inteligente, complementados con cobertura de prensa de referencia sobre las temporadas de incendios forestales y la atención a la calidad del aire interior. Se utilizaron suscripciones de pago de forma selectiva para obtener información financiera de empresas y realizar seguimiento de noticias, así como bases de datos de patentes para evaluar el ritmo de innovación en sensores y filtración. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la verificación cruzada y la aclaración durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos de adopción de purificadores conectados y para confirmar los patrones de precios en los canales en línea y fuera de línea. Se consultó con partes interesadas de los ámbitos de fabricación, distribución y compradores comerciales, y el análisis se equilibró entre las distintas regiones de EE. UU. para que las diferencias en exposición a incendios forestales, parque inmobiliario y adopción comercial pudieran reflejarse en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C (CXO): 18% |
| Nivel medio: 52% | Responsables funcionales/de unidad: 36% |
| Actores más pequeños: 20% | Gerentes: 46% |
Dimensionamiento del Mercado y Previsión
La lógica central de dimensionamiento utiliza una construcción descendente que reconstruye el conjunto de demanda de EE. UU. vinculando el número de hogares y establecimientos comerciales con la penetración de purificadores inteligentes y los ciclos de reposición, y luego convierte las unidades en valor utilizando los precios de venta promedio observados. Para mantener los resultados dentro de parámetros realistas, los totales se corroboran con verificaciones ascendentes selectivas, como el seguimiento muestral del surtido en línea, la retroalimentación de socios de canal sobre volúmenes de unidades y la distribución por bandas de precio entre instalaciones independientes e instalaciones vinculadas a sistemas de climatización centrales.
Los factores determinantes en este mercado incluyen la intensidad de PM2,5 y eventos de humo, la composición de hogares urbanos frente a suburbanos, la proporción de compras motivadas por alergias y preocupaciones relacionadas con el asma, el comportamiento de adopción del hogar inteligente que orienta a los compradores hacia modelos conectados, y la prima observada que los compradores pagan por sensores, control mediante aplicación y monitoreo de la vida útil del filtro. Cuando las verificaciones ascendentes muestran brechas, como la cobertura insuficiente de vendedores regionales más pequeños o acuerdos comerciales gestionados por instaladores, se realizan ajustes mediante factores de expansión conservadores validados a través de entrevistas.
Para la previsión, se aplica un análisis de escenarios, dado que la demanda puede variar rápidamente con las temporadas de incendios forestales, los cambios en las orientaciones sobre calidad del aire interior y la sensibilidad del gasto del consumidor. Los escenarios se anclan posteriormente a las expectativas más comunes compartidas por los participantes del sector sobre el crecimiento de la penetración y la evolución de los precios, seguidas de un paso final de suavizado para que los cambios interanuales sean coherentes con los ciclos de compra reales.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación entre señales independientes, incluidos datos públicos de calidad del aire, dirección del comercio y los envíos, y verificaciones de precios en los canales, antes de que las cifras sean definitivas. Se revisan las variaciones por aplicación y tipo de instalación, y se vuelven a verificar los saltos inusuales frente a los supuestos que los originaron, lo que generalmente desencadena preguntas de seguimiento con los entrevistados.
Cada informe pasa por revisiones analíticas en múltiples etapas, con una revisión final centrada en eliminar inconsistencias internas y alinear el análisis narrativo con el modelo. Las actualizaciones se realizan anualmente, y se efectúan revisiones intermedias cuando se producen eventos materiales, como cambios regulatorios importantes, variaciones bruscas de precios o avances tecnológicos significativos que alteran la adopción. Antes de la entrega, el modelo y los principales insumos se verifican nuevamente para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Purificadores de Aire Inteligentes de EE. UU. según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden parecer muy dispares, incluso cuando se refieren al mismo país, porque el término inteligente se interpreta de manera diferente y los límites de los ingresos se mezclan. Algunas estimaciones se basan en envíos o en el gasto general en purificadores de aire, y otras combinan los ingresos por dispositivos con los filtros o productos adyacentes de calidad del aire interior, lo que modifica rápidamente el total.
Las verificaciones de precios en los canales, la profundidad del surtido minorista observada y las tasas de adopción confirmadas mediante entrevistas son la evidencia que mantiene a Mordor Intelligence vinculada exclusivamente a los ingresos por dispositivos conectados, razón por la cual nuestro total suele divergir de las cifras que difuminan las unidades inteligentes frente a las no inteligentes o utilizan puntos de precio más antiguos. Las diferencias también provienen de si las instalaciones vinculadas a sistemas de climatización centrales se contabilizan como ingresos completos por dispositivo, de cómo se temporalizan las compras comerciales y de la frecuencia con que se actualizan los supuestos de divisas y precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,73 mil millones de USD (2025) | |
| Revista Especializada A | 0,95 mil millones de USD (2025) | Utiliza un límite de dispositivos más amplio que probablemente contabiliza purificadores de aire no conectados con complementos similares a aplicaciones y aplica precios combinados más elevados de modelos premium en toda la combinación. |
| Asociación Sectorial B | 0,60 mil millones de USD (2025) | Se centra en una definición más restrictiva de inteligente que excluye algunas unidades independientes habilitadas para Wi-Fi y puede subestimar las ventas impulsadas por el comercio electrónico que no pasan por los informes de los miembros. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como inteligente y cómo se capturan los canales de venta, no por un desacuerdo sobre la existencia de demanda. Cuando el alcance se limita a los ingresos por dispositivos conectados y se verifica con señales de precios y adopción, el tamaño resultante es más rastreable a insumos repetibles que los clientes pueden verificar a lo largo del tiempo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado estadounidense de purificadores de aire inteligentes?
El mercado fue valorado en USD 0,84 mil millones en 2026 y se espera que alcance USD 1,68 mil millones en 2031
¿Qué región lidera las ventas en EE. UU.?
El oeste ostenta una participación de ingresos del 24,60% en 2025 debido al persistente humo de los incendios forestales y a las estrictas regulaciones de California.
¿Qué tecnología domina?
La filtración HEPA mantiene una participación de mercado del 52,40% gracias a su probada eficiencia de eliminación de partículas del 99,97%.
¿Están creciendo las instalaciones comerciales más rápido que las residenciales?
Sí, se proyecta que la demanda comercial registre una CAGR del 15,85% durante 2026-2031, ya que las certificaciones WELL y LEED convierten el monitoreo continuo de la calidad del aire en una prioridad.
¿Qué importancia tiene el comercio electrónico para el crecimiento futuro?
El comercio minorista en línea ya representa una participación de ingresos significativa y seguirá siendo fundamental a medida que las marcas impulsen planes de suscripción de filtros y promociones específicas por región durante las emergencias de calidad del aire.
¿Qué limita una adopción más amplia?
Los altos costos iniciales de los dispositivos, los gastos continuos de filtros y las preocupaciones sobre los subproductos de ozono o UV siguen siendo las principales restricciones a pesar de los programas de reembolso y los diseños más seguros.
Última actualización de la página el:



