
Größe und Marktanteil des US-amerikanischen Heimdienstleistungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 842.04 Milliarden US-Dollar |
| Marktgröße (2031) | 989.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.27 % |
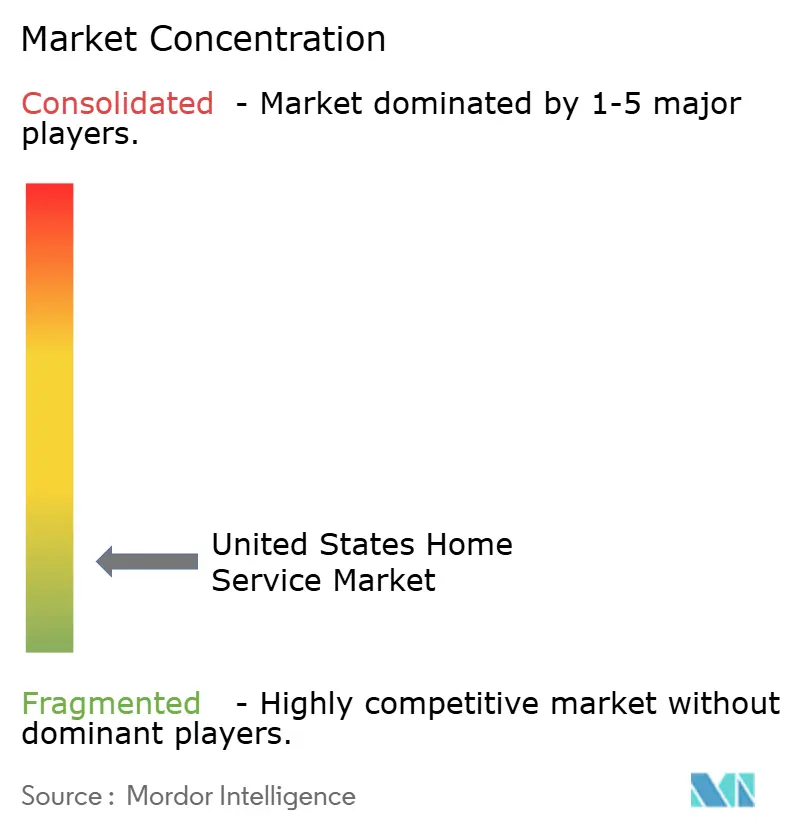
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Heimdienstleistungsmarkts von Mordor Intelligence
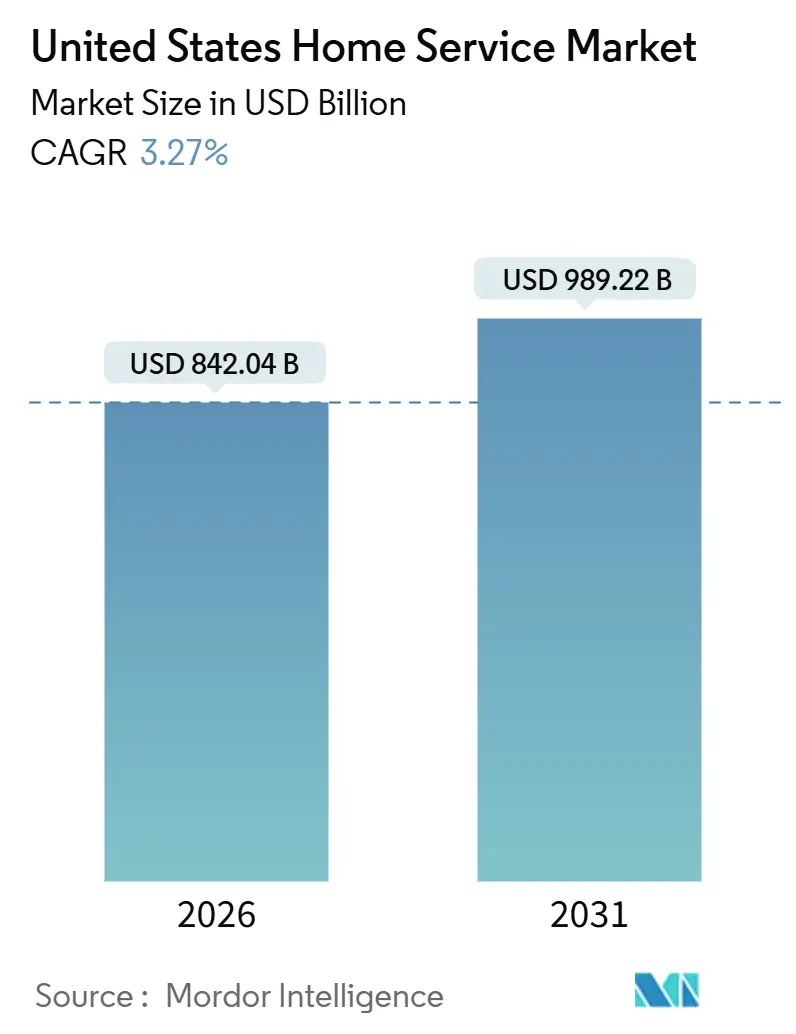
Die Marktgröße für Haushaltsdienstleistungen in den Vereinigten Staaten beträgt im Jahr 2026 842,04 Milliarden USD und wird voraussichtlich bis 2031 989,22 Milliarden USD erreichen, was einem CAGR von 3,27 % über den Prognosezeitraum entspricht. Die Nachfrage wird zunehmend durch den alternden Wohnungsbestand, die Immobilität der Hauseigentümer aufgrund höherer Hypothekenzinsen sowie einen Wandel von reaktiven Reparaturen hin zu KI-gestützten Wartungsplänen geprägt, die wiederkehrende Umsatzbeziehungen für Dienstleister schaffen. Das im Jahr 2024 erworbene durchschnittliche amerikanische Haus war 36 Jahre alt – ein volles Jahrzehnt älter als Häuser, die 2012 gekauft wurden – was die stetige Anhäufung aufgeschobener Instandhaltungsverbindlichkeiten unterstreicht. Erhöhte Hypothekenzinsen, die voraussichtlich bis 2026 zwischen 6 % und 6,5 % verharren werden, haben die Haushaltsmobilität eingefroren und Kapital, das möglicherweise für Umzüge verwendet worden wäre, stattdessen in Renovierungsbudgets umgeleitet[1]. Steuergutschriften für Energiemodernisierungen sowie staatlich verwaltete Rückerstattungen lenken Installationsarbeiten weiterhin in Richtung Wärmepumpen, Wärmedämmung und Zählertafelaufrüstungen, was den Installationsmix stützt, auch wenn kostspielige Umbauten weiterhin zinssensitiv bleiben. Digitale Marktplätze und eingebettete Kassensysteme reduzieren Such- und Buchungsaufwand und verlagern mehr Transaktionen ins Internet, da Plattformen in KI-gestützte Auftragserfassung und Sofortbestätigungen investieren. Anhaltender Arbeitskräftemangel und uneinheitliche kommunale Lizenzierungsanforderungen vergrößern die Kostendispersion zwischen den Regionen und veranlassen Betreiber, Technologie, strukturierte Mitgliedschaften und Routendichtestrategien einzusetzen, um Margen zu schützen.
Wichtigste Erkenntnisse des Berichts
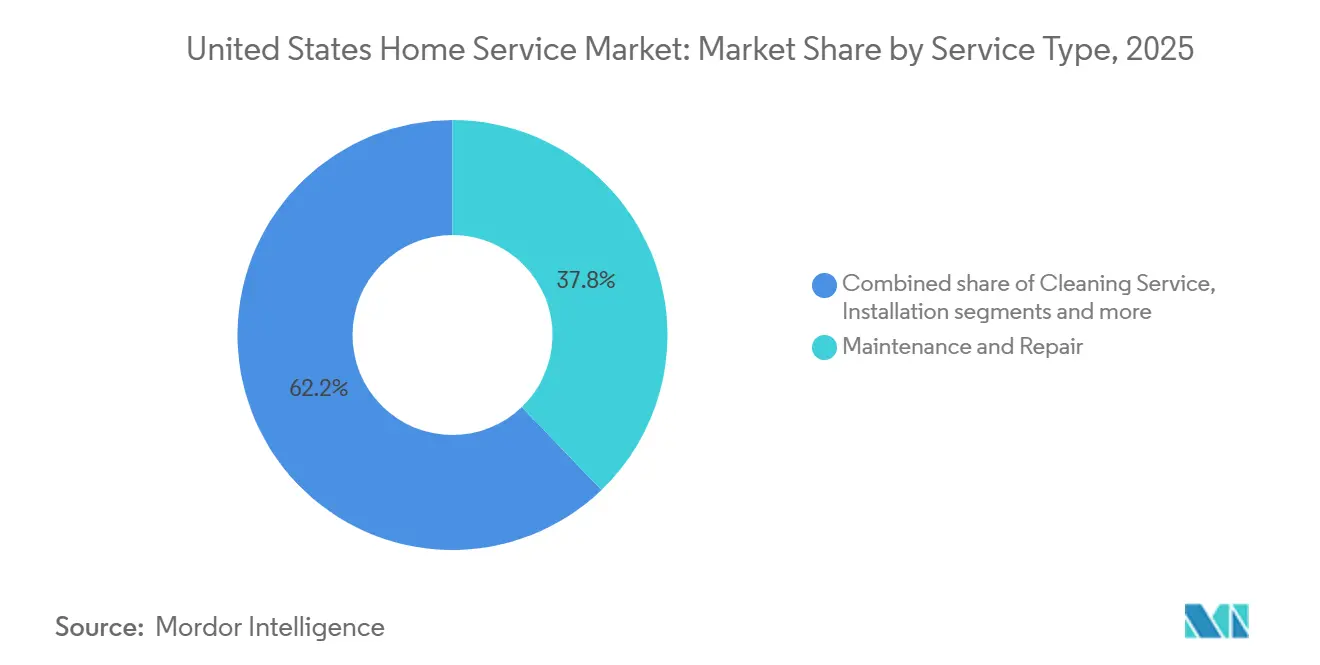
- Nach Dienstleistungsart führte Wartung & Reparatur mit einem Anteil von 37,82 % am Markt für Haushaltsdienstleistungen in den Vereinigten Staaten im Jahr 2025, während Installation & Smart-Home-Integration bis 2031 voraussichtlich mit einer CAGR von 4,34 % wachsen wird.
- Nach Buchungskanal entfiel auf Offline/Traditionell ein Anteil von 65,13 % am Markt für Haushaltsdienstleistungen in den USA im Jahr 2025, während Online-Marktplätze & Apps bis 2031 voraussichtlich mit einer CAGR von 3,56 % wachsen werden.
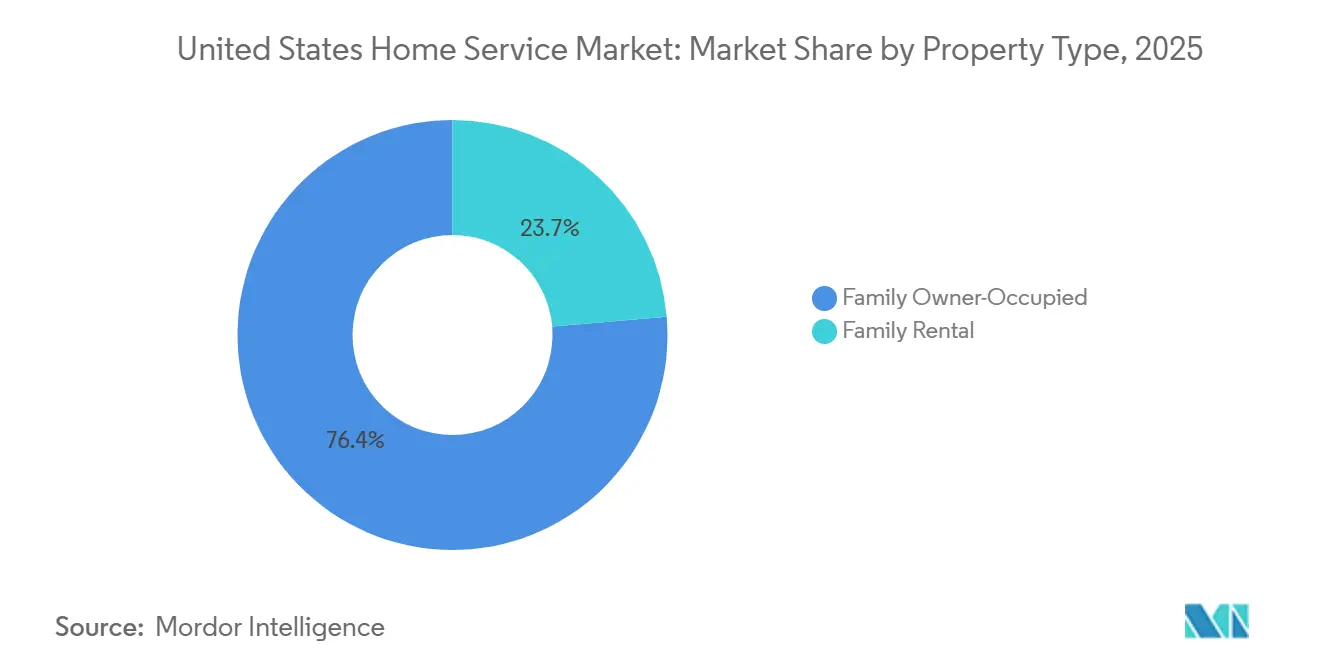
- Nach Immobilientyp hielt das selbstgenutzte Familieneigentum im Jahr 2025 einen Anteil von 76,35 % am Markt für Haushaltsdienstleistungen in den Vereinigten Staaten, während das Segment der Familienmietobjekte mit einer CAGR von 4,13 % bis 2031 wächst.
- Nach Geografie erfasste der Süden im Jahr 2025 einen Anteil von 34,73 % am Markt für Haushaltsdienstleistungen in den Vereinigten Staaten, während der Westen voraussichtlich das schnellste Wachstum mit einer CAGR von 3,92 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Wohnungsbestand steigert die Nachfrage nach Reparaturen | +1.2% | National, besonders ausgeprägt im Nordosten und Mittleren Westen mit dem ältesten Wohnungsbestand | Langfristig (≥ 4 Jahre) |
| Erhöhte Eigenkapitalniveaus bei Wohneigentum unterstützen diskretionäre Projekte | +0.9% | National, mit Konzentration im Mittleren Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Digitale Marktplätze vereinfachen die Suche nach Fachleuten und die Buchung | +0.5% | National, Gebiete mit der höchsten städtischen Dichte | Mittelfristig (2–4 Jahre) |
| Anreize zur Klimaresilienz beschleunigen Nachrüstungsarbeiten | +0.4% | National, mit frühen Gewinnen in Kalifornien und dem Nordostkorridor | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Abonnements für vorausschauende Wartung schaffen wiederkehrende Umsatzpools | +0.3% | National, frühe Akzeptanz in einkommensstarken Küstenmetropolen | Langfristig (≥ 4 Jahre) |
| Wachstum des Mietwohnungsmarkts und Immobilienfluktuation | +0.3% | National, Ausstrahlungseffekte auf wachstumsstarke Sun-Belt-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Wohnungsbestand treibt strukturelle Reparaturnachfrage an
Das Altersprofil der US-amerikanischen Häuser erhöht die Serviceintensität und verlagert die Ausgaben in Richtung wesentlicher Systeme wie Heizung, Lüftung und Klimaanlage (HVAC), Sanitär und Elektrik. Eine aktuelle Analyse der Federal Reserve Bank of Philadelphia zeigt, dass ältere Häuser einen höheren durchschnittlichen Reparaturbedarf aufweisen, wobei strukturelle Eingriffe und mechanische Systeme wesentlich zum Reparaturmix beitragen. Im Jahr 2024 erworbene Häuser hatten ein Medianalter von 36 Jahren, gegenüber 27 Jahren im Jahr 2012, was auf ein begrenztes Neubauangebot und Erschwinglichkeitshürden zurückzuführen ist, die Käufer zu älterem Bestand drängen. Diese demografische Verschiebung schlägt sich direkt in der Serviceintensität nieder: Die Federal Reserve Bank of Philadelphia schätzt, dass vor 1940 gebaute Häuser durchschnittlich 4.820 USD an Reparaturen benötigen, verglichen mit 3.276 USD für nach 2000 errichtete Einheiten, wobei allein strukturelle Arbeiten durchschnittlich 5.179 USD pro Eingriff kosten[2]. Da neue Käufer ältere Bestände übernehmen, werden aufgeschobene Wartungsrückstände weiterhin in gebuchte Aufträge umgewandelt, insbesondere für Notfalldienstleistungen, die im US-amerikanischen Heimdienstleistungsmarkt nicht aufgeschoben werden können.
Erhöhtes Eigenkapital bei Wohneigentum erschließt diskretionäre Ausgaben
Das Eigenkapital der Haushalte bleibt ein bedeutender Puffer für Renovierungsbudgets, auch nach einer leichten Abschwächung im Jahresvergleich im Jahr 2025. Das Joint Center for Housing Studies der Harvard University prognostiziert Ausgaben für Verbesserungen und Reparaturen von Wohneigentum in Höhe von 520 Milliarden USD im Jahr 2026 und verweist auf stabile Ausgaben trotz makroökonomischer Unsicherheit[3]. In diesem Zusammenhang lenkt die Hypothekenbindung, die Umzüge entmutigt, Haushaltsmittel weiterhin in Richtung Modernisierungen, Wartung und mittelgroße Projekte im US-amerikanischen Heimdienstleistungsmarkt um. Der Zugang zu Eigenheimkreditlinien zu Zinssätzen unterhalb ungesicherter Alternativen unterstützt geplante Verbesserungen für qualifizierte Kreditnehmer weiter, was Gewerken mit klaren Renditenarrativen wie Wetterschutzmaßnahmen und Systemeffizienzaufrüstungen im US-amerikanischen Heimdienstleistungsmarkt zugute kommt. Das Eigenkapital ist jedoch bei einkommensstärkeren Eigentümern und älteren Haushalten konzentriert, was die stärksten diskretionären Ausgaben auf bestimmte Metropolregionen und Vorstadtkorridore lenkt. Diese Verteilung erklärt die anhaltende Stärke bei der wesentlichen Wartung neben selektiven Modernisierungen im US-amerikanischen Heimdienstleistungsmarkt.
Digitale Marktplätze reduzieren Such- und Buchungsreibungen
Online-Plattformen entwickeln sich von Verzeichnissen zu integrierten Transaktionsmaschinen, die KI einsetzen, um Aufträge zu erfassen, Aufgaben zu bepreisen und Fachkräfte mit Sofortbestätigung zu sichern. Angi meldet zweistelliges Wachstum bei proprietären Serviceanfragen und Leads, wobei der Großteil des Volumens nun über proprietäre Kanäle abgewickelt wird und KI-Tools die Konversionsrate der Hauseigentümer sowie die Auswahlquoten der Fachkräfte im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten steigern. Thumbtack hat die Produktfunktionen, den Finanzierungszugang und Vertriebspartnerschaften kontinuierlich ausgebaut und gleichzeitig konversationelle Schnittstellen integriert, um Serviceanfragen für Nutzer zu vereinfachen, die Chat-basierte Erlebnisse bevorzugen. TaskRabbit hat seine nationale Präsenz auf alle 50 Bundesstaaten ausgeweitet und den eingebetteten Checkout mit IKEA und anderen Einzelhandelsmarken gestärkt, sodass Kunden Montage oder Installation als Teil des Produktkaufprozesses im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten buchen können. Diese Marktplatz- und eingebetteten Commerce-Dynamiken verkürzen die Suchzeit und reduzieren Retouren, indem sichergestellt wird, dass komplexe Artikel von Anfang an mit professioneller Montage kombiniert werden. Der Weg von der Entdeckung bis zur bestätigten Buchung ist kürzer geworden, was stetige Online-Marktanteilsgewinne in allen Kategorien im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten unterstützt.
KI-gestützte vorausschauende Wartung verändert Umsatzmodelle
Mitgliedschaften und prädiktive Diagnosen wandeln episodische Anrufe in geplante Wartungen und proaktive Maßnahmen um, die Überraschungen für Hauseigentümer reduzieren. Frontdoor meldet starke Umsatz- und Rentabilitätsergebnisse mit hohen Bruttomargen, die durch skalierte Planmitgliedschaften und digitale Fehlerdiagnose gestützt werden, die Technikerfahrten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten überflüssig machen können. American Home Shield hat Planfunktionen wie Video-Chat-Support und erweiterte Deckungslimits ausgebaut und gleichzeitig Installationsservices für Smart-Geräte mit Garantien kombiniert, um gebündelten Mehrwert für Haushalte zu schaffen. Service Experts hebt die Rolle von Maintenance+-Mitgliedschaften hervor, die Wartungen, Prioritätsplanung und Rabatte bündeln, um die Kundenbindung zu verbessern und saisonale Umsätze im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten zu glätten. Porch hat immobilienspezifische Datenprodukte und gebührenbasierte Versicherungsdienstleistungen weiterentwickelt, die auf Inspektionserkenntnissen basieren, und positioniert Daten als Hebel zur Vorhersage von Servicebedarf und Risikomanagement. Da KI-Modelle aus Gerättelemetrie, vergangenen Arbeitsaufträgen und lokalen Wettermustern lernen, können Betreiber Erinnerungen automatisieren, Techniker effizienter einsetzen und einen höheren Lebenszeitwert pro Haushalt im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten erzielen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel treibt Kosten und Vorlaufzeiten in die Höhe | -0.8% | National, ausgeprägt in Rechenzentrum-Baubereichen | Langfristig (≥ 4 Jahre) |
| Zins- und Inflationssensitivität bei kostspieligem Umbau | -0.5% | National, mit höherem Risiko in teuren Küstenmetropolen | Mittelfristig (2–4 Jahre) |
| Uneinheitliche kommunale Lizenzierungsregeln verzögern die Marktexpansion | -0.3% | National, am restriktivsten in Kalifornien, New York und Washington | Langfristig (≥ 4 Jahre) |
| Hohe Fragmentierung und Dominanz unorganisierter Marktteilnehmer | -0.2% | National, besonders in ländlichen und sekundären Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel schränkt Kapazitäten ein und erhöht Kosten
Fachkräfte im Handwerk sind landesweit knapp, was die Vorlaufzeiten verlängert und die Löhne für gefragte Berufe in die Höhe treibt. Das Lohnwachstum im Jahr 2025 übertraf die allgemeine Inflation in mehreren Baukategorien, was sich in höheren Projektkosten für Hauseigentümer niederschlug. Das Home Builders Institute beziffert die wirtschaftlichen Auswirkungen dieses Defizits auf jährlich 10,8 Milliarden USD, bestehend aus höheren Haltekosten und 8,1 Milliarden USD an entgangener Produktion, was 19.000 Häusern entspricht[4]. Große Kapitalinvestitionen, einschließlich Rechenzentren, haben Elektriker und andere Fachkräfte mit Prämiengehältern abgeworben, was das verfügbare Arbeitskräfteangebot in Wohnmärkten im US-amerikanischen Heimdienstleistungsmarkt reduziert. Ausbildungspipelines wachsen durch Gewerkschafts- und Ausbildungsprogramme, aber Qualifikationslücken betreffen nach wie vor Aufsichts- und Projektmanagementrollen, die für die Skalierung der Servicekapazität unerlässlich sind. Die Kombination aus knappem Arbeitskräfteangebot, steigenden Löhnen und Projektauftragsrückstand erhöht den operativen Wert von KI-Planung und Kunden-Self-Service-Funktionen im US-amerikanischen Heimdienstleistungsmarkt.
Zinssensitivität dämpft diskretionären Umbau
Die Kreditkosten bleiben höher als die Tiefststände der Pandemiezeit, was finanzierungsgetriebene Umbauten dämpft, auch wenn die Hypothekenbindung die Reparaturausgaben aufrechterhält. Die Mortgage Bankers Association erwartet, dass sich die Volumina der Einfamilienhypotheken mit einem verbesserten Ausblick für 2026 stabilisieren werden, aber der Zinspfad hält viele Eigentümer bei großen, diskretionären Projekten im US-amerikanischen Heimdienstleistungsmarkt an der Seitenlinie. Die Stimmung der Umbauunternehmen sank Ende 2025, und Auftragnehmer nannten wirtschaftliche und politische Unsicherheit als Gegenwind für das kurzfristige Auftragsbestandswachstum. Der Frühindikator der Harvard University deutet auf ein langsames, aber positives Wachstum bis Mitte 2026 hin, was die wesentliche Wartung unterstützt, aber das Aufwärtspotenzial für diskretionäre Projekte im US-amerikanischen Heimdienstleistungsmarkt begrenzt. Die Variabilität der Inputkosten bleibt ein Faktor für Auftragnehmer, die Aufträge in volatilen Kategorien wie Holz und ausgewählten importierten Materialien bepreisen müssen, was die Margen bei länger gehaltenen Angeboten einengen kann. In diesem Umfeld betonen Dienstleister kleinere, renditestarke Modernisierungen und Wartungspläne, die in die Haushaltsbudgets im US-amerikanischen Heimdienstleistungsmarkt passen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Installation & Smart-Home-Integration übertrifft traditionelle KategorienWartung & Reparatur machte 37,82 % des Umsatzes im Jahr 2025 aus und bleibt die Ankerkategorie, da Haushalte wesentliche Systeme priorisieren, die Häuser im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten sicher und funktionsfähig halten. Der Marktanteil von Wartung & Reparatur im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten spiegelt die Kombination aus alternden Anlagen, Anforderungen zur Einhaltung von Vorschriften und ereignisbedingten Ausfällen wider, die nicht aufgeschoben werden können. Die Analyse der Reparaturkosten zeigt höhere Ausgaben pro Auftrag bei älteren Gebäuden und spezialisierten Systemen, was einen stetigen Arbeitsrhythmus für HLK-, Sanitär- und Elektrogewerke aufrechterhält. Anbieter erweitern zudem ihre Leistungsangebote, um angrenzende Aufgaben zu erfassen, die mit Diagnosen oder saisonalen Wartungsarbeiten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten gebündelt werden können. Da Arbeitskräftemangel die Kapazitäten begrenzt, bevorzugen viele Betreiber wiederkehrende Besuche und Kundenmitgliedschaften, die den Akquisitionsaufwand reduzieren und die Terminplanung stabilisieren.
Installation & Smart-Home-Integration verzeichnet das schnellste prognostizierte Wachstum mit einer CAGR von 4,34 % von 2026 bis 2031, unterstützt durch Anreize, technologische Fortschritte bei Geräten und die breite Akzeptanz vernetzter Geräte. Wärmepumpengutschriften im Rahmen von Bundesprogrammen beeinflussen den Installationsmix, während intelligente Thermostate, Kameras und Schlösser mittlerweile gängige Ergänzungen bei umfassenderen Projekten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten sind. Die Plattform von ADT integriert Sicherheits- und Smart-Home-Funktionen mit Partnern im Geräte-Ökosystem, was dazu beiträgt, verwaltete Erlebnisse für Hausbesitzer zu schaffen, die interoperable Systeme wünschen. American Home Shield und andere Plananbieter haben ihr Angebot auf die Smart-Device-Installation in Verbindung mit Schutzplänen ausgeweitet und damit den Kreislauf zwischen Gerätekauf, Einrichtung und laufendem Support in der Haushaltsdienstleistungsbranche der Vereinigten Staaten geschlossen. Da immer mehr Haushalte auf effiziente Geräte und vernetzte Systeme umsteigen, erlangen Installateure, die sowohl Vorschriftenanforderungen als auch digitale Integrationen beherrschen, einen dauerhaften Vorteil im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten.

Nach Buchungskanal:
Online-Marktplätze gewinnen Marktanteile durch KI und IntegrationOffline/Traditionell macht im Jahr 2025 noch immer 65,13 % des Umsatzes aus, was die Bedeutung vertrauensvoller lokaler Beziehungen und persönlicher Begutachtungen für komplexe Arbeiten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten unterstreicht. Dennoch verschiebt sich die Marktgröße für Haushaltsdienstleistungen in den USA in Richtung Digital, da Online-Marktplätze & Apps bis 2031 voraussichtlich mit 3,56 % wachsen werden, unterstützt durch KI-Funktionen, die Aufträge bepreisen, Fachleute vermitteln und Buchungen sofort bestätigen. Angi berichtet, dass seine proprietären Kanäle mittlerweile den Großteil des Volumens generieren und dass KI-Tools wie der KI-Assistent die Konversionsrate steigern, während Spam-Schutzmaßnahmen Rückerstattungsanfragen im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten reduzieren. Thumbtack hat die Kategorieabdeckung erweitert und neue Buchungsfunktionen integriert, Finanzierungskanäle eröffnet und sich an Konversationsplattformen ausgerichtet, die modernen Nutzerpräferenzen entsprechen. Die Expansion von TaskRabbit auf alle 50 Bundesstaaten und seine integrierten Checkout-Partnerschaften haben gezeigt, dass reibungslose Buchungen am Point of Purchase die Dienstleistungsanbindung fördern und Produktrücksendungen im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten reduzieren.
Abonnements und Servicepläne sind ein wachsender Weg, der Notfallreparaturbeziehungen in planbare Einnahmen umwandelt. Frontdoor hat gezeigt, dass skalierte Mitgliedschaftsmodelle starke Bruttomargen und stabiles Wachstum erzielen können, unterstützt durch digitale Diagnosen, die einige Probleme ohne einen Technikerbesuch im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten lösen. Service Experts bündelt saisonale Wartungsarbeiten, Prioritätsplanung und Rabatte in Maintenance+-Mitgliedschaften, die Kunden das ganze Jahr über einbinden. Da Plattformen die Preisgestaltung standardisieren und sich in Einzelhandels-Produkt-Checkouts integrieren, profitiert die Haushaltsdienstleistungsbranche in den Vereinigten Staaten von niedrigeren Akquisitionskosten und höheren Wiederholungsraten. Diese Modelle schaffen zudem Datenschleifen, die vorausschauende Wartung ermöglichen und proaktive Kontaktaufnahme vor dem Auftreten von Ausfällen erlauben. Im Laufe der Zeit wird der Kanalmix ausgewogener, da digitale Skalierung und Vertrauenssysteme im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten reifen.
Nach Immobilientyp:
Wachstum bei vermieteten Familienimmobilien spiegelt institutionelle Investitionen und Expansion von Hauseigentümergemeinschaften widerEigengenutzte Familienimmobilien generierten 76,35 % der Ausgaben im Jahr 2025 und spiegeln das direkte Interesse der Haushalte an der Instandhaltung von Immobilien und dem Komfort im US-amerikanischen Heimdienstleistungsmarkt wider. Der Marktanteil des US-amerikanischen Heimdienstleistungsmarkts für dieses Segment wird durch alternde Systeme, Anforderungen zur Einhaltung von Bauvorschriften und Energiesparmöglichkeiten gestützt, die wesentliche Servicearbeiten motivieren. Eigenkapitalfinanzierte Projekte und steuerlich geförderte Modernisierungen halten geplante Wartung und mittelgroße Verbesserungen für qualifizierte Eigentümer im Rahmen. Viele Anbieter schichten Mitgliedschaften und Mehrfachsystem-Pflegepläne übereinander, um die Kundenbindung und den Lebenszeitwert bei eigengenutzten Häusern im US-amerikanischen Heimdienstleistungsmarkt zu steigern. Die Stärke bei wesentlichen Dienstleistungen schützt dieses Segment auch vor den vollen Auswirkungen langsamerer kostspieligerer Umbauten.
Vermietete Familienimmobilien sollen bis 2031 mit einer CAGR von 4,13 % wachsen, da institutionelle Manager und Verbände Wartungspläne und Lieferantenmanagement professionalisieren. Die Marktgröße des US-amerikanischen Heimdienstleistungsmarkts für mietbezogene Arbeiten profitiert von standardisierten Übergabedienstleistungen, saisonalen HVAC-Wartungsarbeiten, Landschaftspflege und compliance-getriebenen Aufgaben, die Vermögenswerte und Mieterzufriedenheit schützen. Hauseigentümergemeinschaften zählen nahezu 373.000 und wachsen weiter, was die zentrale Wartungsvergabe ausweitet und die Skalierung für regionale Anbieter unterstützt. Erhöhte Eigentumskosten im Vergleich zur Miete halten Mieter länger an Ort und Stelle, was die anhaltende Nachfrage nach vom Vermieter finanzierten Instandhaltungs- und Übergabevorbereitungsarbeiten im US-amerikanischen Heimdienstleistungsmarkt unterstützt. Da Portfolios in ausgewählten Metropolregionen wachsen, werden Wartungspipelines für Mietobjekte vorhersehbarer und unterstützen geplante Personalbesetzung und Routendichtegewinne.
Geografische Analyse
Der Süden erfasste 34,73 % des Umsatzes im Jahr 2025, was die Bevölkerungsgröße, sturmbedingte Reparaturen und einen großen Bestand älterer Häuser in der Region widerspiegelt. Die Marktgröße für Haushaltsdienstleistungen in den Vereinigten Staaten im Süden wird durch höhere durchschnittliche Reparaturausgaben pro Auftrag und anhaltende Nachfrage nach Kernsystemen gestützt, die die Bewohnbarkeit sichern. Reparaturkosteninflation im Zusammenhang mit der Sturmschadensbehebung erhöhte den Druck auf Budgets für Dächer, Außenbereiche und wasserbeschädigte Systeme, was Rückstände für Spezialunternehmer aufrechterhalten hat. Da sich Versicherungs- und Bauvorschriften weiterentwickeln, stärken Dienstleister, die Schadensprozesse und Vorschrifteneinhaltung navigieren können, ihre Position im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten. Über den Prognosehorizont hinaus unterstützen demografisches Wachstum und wetterbedingte Nachfrage ein stetiges Aktivitätsniveau im Süden.
Der Westen, obwohl kleiner im absoluten Wert, wird voraussichtlich mit 3,92 % bis 2031 am schnellsten wachsen, unterstützt durch Energievorschriften und eine höhere Akzeptanz effizienter Systeme. Kaliforniens Schwerpunkt auf Leistungsstandards fördert Modernisierungen bei Dämmung, Fenstern, Belüftung und HLK-Anlagen, was Premium-Installationsmöglichkeiten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten aufrechterhält. Anbieter, die in Küstenmetropolen tätig sind, sehen sich engeren Arbeitsmärkten und höheren Compliance-Kosten gegenüber, was Prozessdigitalisierung und prädiktive Planung für die Margenerhaltung wertvoll macht. Die Stimmung der Renovierer war Ende 2025 gedämpfter, aber die wesentliche Wartungsnachfrage blieb im Westen aufgrund alternder Systeme und Energieeffizienzziele widerstandsfähig. Im Laufe der Zeit helfen vorschriftengetriebene Modernisierungen und Nachrüstungsanreize, Installationspipelines für qualifizierte Auftragnehmer im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten aufrechtzuerhalten.
Der Nordosten und der Mittlere Westen zeigen stetige Nachfragemuster, die mit älterem Wohnungsbestand, knappen Beständen und einer Konzentration eigenkapitalreicher Hauseigentümer verbunden sind. Der Nordosten profitierte 2025 von höheren Immobilienwerten und einem großen Bestand älterer Objekte, die regelmäßige Instandhaltung erfordern, was die Preissetzungsmacht der Auftragnehmer in Kerngewerken im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten stützt. Der Mittlere Westen verzeichnete bis 2025 in mehreren Metropolregionen ausgeprägte Preissteigerungen, während Erschwinglichkeit und Rentnermigration das Interesse an Wartungs- und bescheidenen Verbesserungsprojekten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten aufrechterhalten haben. Die durchschnittlichen Reparaturkosten in beiden Regionen bleiben bedeutend, wobei Spezialarbeiten an Haustechnik und Gebäudehüllensystemen eine konsistente Nachfragequelle darstellen. Da Eigentümer in diesen Regionen Immobilien aufgrund von Zinsbindung länger halten, werden geplante Modernisierungen und Energiegutschriften voraussichtlich Installations- und Wartungsaktivitäten im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten unterstützen.
Wettbewerbslandschaft
Der Markt bleibt auf der Plattform- und Konsolidierungsebene mäßig konzentriert, während er im lokalen Handwerk nach wie vor stark fragmentiert ist. Angi meldete Fortschritte bei einer KI-zentrierten Strategie mit stärkeren proprietären Kanälen und verbesserter Konversion durch KI-Tools und bereitete sich darauf vor, seinen Technologie-Stack zu vereinheitlichen und native Anwendungen im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten auszubauen. Thumbtack investierte in Funktionserweiterungen, Finanzierungszugang und konversationelle Integrationen, um Matching und Buchung für eine Basis aktiver Fachkräfte zu optimieren. Die eingebetteten Checkout-Partnerschaften von TaskRabbit verdeutlichten den Wert der Serviceverknüpfung am Point of Sale und stärkten Omnichannel-Wachstumswege im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten. Diese digitalen Akteure setzen KI ein, um Akquisitionskosten zu senken und den Lebenszeitwert durch überlegenes Matching und Wiederholungsnutzung zu steigern. Gleichzeitig erweitern routendichte Konsolidierungen und Spezialdistributoren ihre Reichweite durch Akquisitionen und Integration.
Regionale Konsolidatoren demonstrieren Skalenvorteile in Beschaffung, Planung und Back-Office-Betrieb. Rollins schloss 2024 44 Akquisitionen ab und meldete im dritten Quartal 2025 zweistelliges Umsatzwachstum, was die Stärke der Servicerouten im Schädlingsbekämpfungsbereich für den Markt für Haushaltsdienstleistungen in den Vereinigten Staaten unterstreicht. TopBuild erwarb Progressive Roofing sowie Specialty Products & Insulation, um seine Installations- und Spezialdistributionsgeschäfte auszubauen, wobei Integrationssynergien in den nächsten zwei Jahren erwartet werden. Installed Building Products hat weiterhin Fertigungsbetriebe und lokale Installateure hinzugefügt, unterstützt durch Bilanzmaßnahmen, die Schuldenlaufzeiten verlängern und Wachstum im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten finanzieren. HomeServe wuchs durch Versorgungsunternehmen-Partnerschaften und selektive Akquisitionen, was die Reparaturkapazität in Nordamerika erweiterte. Diese Schritte spiegeln die Suche nach Skalierung wider, bei der Routendichte und Kategorienbreite Margen und Servicequalität verbessern können.
Abonnement- und integrierte Servicemodelle differenzieren weiterhin etablierte Anbieter. Frontdoor verzeichnete im dritten Quartal 2025 starke Umsatz- und Ergebnisleistung, unterstützt durch margenstarke Mitgliedschaftsökonomie, während American Home Shield Planfunktionen und die Installation von Smart-Geräten erweiterte, um gebündelten Mehrwert im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten zu schaffen. Porch schwenkte auf ein gebührenbasiertes Versicherungsdienstleistungsmodell um, das auf einer reziproken Austauschstruktur basiert, die das Katastrophenrisiko reduziert und skalierbares Prämienwachstum unterstützt. ADT hob eine Roadmap für intelligente Häuser hervor, die Sicherheit mit Geräteinteroperabilität verbindet, was mit den steigenden Verbrauchererwartungen an einheitliche Smart-Home-Erlebnisse im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten übereinstimmt. Da kommunale Lizenzierungsvorschriften in wichtigen Bundesstaaten wie Kalifornien strenger werden, sind Unternehmen, die Compliance-Präsenz und zertifizierte Arbeitskräfte aufrechterhalten und gleichzeitig KI einsetzen, um Planungs- und Angebotsbottlenecks zu beseitigen, am besten positioniert, um im Markt für Haushaltsdienstleistungen in den Vereinigten Staaten profitabel zu skalieren.
Marktführer der US-amerikanischen Heimdienstleistungsbranche
-
Angi Inc.
-
Frontdoor Inc.
-
Rollins Inc.
-
Chemed Corporation
-
ServiceMaster Brands
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Heimdienstleistungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Angi Inc.
- Frontdoor Inc.
- Rollins Inc.
- Chemed Corporation
- ServiceMaster Brands
- HomeServe PLC
- Porch Group Inc.
- TaskRabbit (INGKA Group)
- Thumbtack Inc.
- Amazon Home Services
- Ace Handyman Services
- ABM Industries Inc.
- FirstService Corp.
- TopBuild Corp.
- Installed Building Products
- ADT Inc.
- Orkin (Subsidiary of Rollins)
- Jani-King International
- Home Depot Services
- Lowe’s Installation Services
Neueste Industrielle Entwicklungen in Markt für Heimdienstleistungen in den Vereinigten Staaten
- Januar 2026: Installed Building Products platzierte vorrangige unbesicherte Schuldverschreibungen im Wert von 500 Millionen USD mit einem Zinssatz von 5,625 %, fällig 2034, zur Refinanzierung bestehender Schuldverschreibungen aus 2028, zur Zahlung von Gebühren und für allgemeine Unternehmenszwecke.
- November 2025: Angi Inc. meldete Ergebnisse für das dritte Quartal 2025 mit einem Umsatz von rund 265,6 Millionen USD, was einen Rückgang im Jahresvergleich widerspiegelt, jedoch mit Wachstum in bestimmten Servicekanälen wie proprietären Serviceanfragen und Leads.
- November 2025: Frontdoor Inc. lieferte starke Ergebnisse für das dritte Quartal 2025 mit einem Umsatz von 618 Millionen USD, was einem Anstieg von 14 % im Jahresvergleich und verbesserten Rentabilitätskennzahlen entspricht.
- Oktober 2025: TopBuild Corp schloss die Übernahme von Specialty Products & Insulation (SPI) für rund 1 Milliarde USD in bar ab und erweiterte damit seine Präsenz im Bereich der mechanischen Dämmungsverteilung.
Berichtsumfang des US-amerikanischen Heimdienstleistungsmarkts
Der US-amerikanische Heimdienstleistungsmarkt umfasst professionelle Dienstleistungen, die darauf ausgerichtet sind, Wohnimmobilien zu warten, zu reparieren, zu verbessern und aufzuwerten, um die funktionalen und lebensstilbezogenen Bedürfnisse von Hauseigentümern und Mietern zu erfüllen. Der Markt ist nach Dienstleistungsart, Buchungskanal, Immobilientyp und Region segmentiert. Nach Dienstleistungsart ist der Markt in Wartung & Reparatur (einschließlich Sanitär, Elektroreparatur, HVAC-Wartung und Gerätereparatur), Reinigungsdienstleistungen (wie Hausreinigung, Teppich- & Polsterreinigung und Fensterreinigung), Verbesserung & Umbau, Installation & Smart-Home-Integration, Außenbereich & Landschaftspflege sowie Sonstiges (einschließlich Schädlingsbekämpfungsdienstleistungen, Sicherheits- & Schutzdienstleistungen sowie Umzugs- & Relokationsdienstleistungen) segmentiert. Nach Buchungskanal ist der Markt in Offline/Traditionell, Online-Marktplätze & Apps sowie Abonnement-/Servicepläne segmentiert. Nach Immobilientyp ist der Markt in eigengenutzte Familienimmobilien und vermietete Familienimmobilien segmentiert. Nach Region ist der Markt in Nordosten, Mittlerer Westen, Süden und Westen segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Wartung & Reparatur | Sanitär |
| Elektroreparatur | |
| HVAC-Wartung | |
| Gerätereparatur | |
| Reinigungsdienstleistungen (Hausreinigung, Teppich- & Polsterreinigung, Fensterreinigung usw.) | |
| Verbesserung & Umbau | |
| Installation & Smart-Home-Integration | |
| Außenbereich & Landschaftspflege | |
| Sonstiges (Schädlingsbekämpfungsdienstleistungen, Sicherheits- & Schutzdienstleistungen, Umzugs- & Relokationsdienstleistungen usw.) |
| Offline / Traditionell |
| Online-Marktplätze & Apps |
| Abonnement- / Servicepläne |
| Eigengenutzte Familienimmobilien |
| Vermietete Familienimmobilien |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Dienstleistungsart | Wartung & Reparatur | Sanitär |
| Elektroreparatur | ||
| HVAC-Wartung | ||
| Gerätereparatur | ||
| Reinigungsdienstleistungen (Hausreinigung, Teppich- & Polsterreinigung, Fensterreinigung usw.) | ||
| Verbesserung & Umbau | ||
| Installation & Smart-Home-Integration | ||
| Außenbereich & Landschaftspflege | ||
| Sonstiges (Schädlingsbekämpfungsdienstleistungen, Sicherheits- & Schutzdienstleistungen, Umzugs- & Relokationsdienstleistungen usw.) | ||
| Nach Buchungskanal | Offline / Traditionell | |
| Online-Marktplätze & Apps | ||
| Abonnement- / Servicepläne | ||
| Nach Immobilientyp | Eigengenutzte Familienimmobilien | |
| Vermietete Familienimmobilien | ||
| Nach Region | Nordosten | |
| Mittlerer Westen | ||
| Süden | ||
| Westen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Heimdienstleistungsmarkt derzeit und wie ist der Wachstumsausblick?
Die Größe des US-amerikanischen Heimdienstleistungsmarkts beträgt im Jahr 2026 842,04 Milliarden USD und soll bis 2031 einen Wert von 989,22 Milliarden USD bei einer CAGR von 3,27 % erreichen. Dieser Ausblick spiegelt alternden Wohnungsbestand, stabile wesentliche Wartung und die zunehmende Nutzung KI-gestützter Servicemodelle wider.
Welche Servicekategorien führen den US-amerikanischen Heimdienstleistungsmarkt an und welche wachsen am schnellsten?
Wartung & Reparatur führt mit 37,82 % des Umsatzes im Jahr 2025, während Installation & Smart-Home-Integration mit einer prognostizierten CAGR von 4,34 % bis 2031 am schnellsten wächst, unterstützt durch Energieeffizienzanreize und die Akzeptanz vernetzter Geräte.
Wie verändern digitale Marktplätze das Verhalten von Hauseigentümern im US-amerikanischen Heimdienstleistungsmarkt?
Plattformen integrieren KI für die Projektplanung, sofortige Buchung und Spam-Kontrolle, was die Konversion erhöht und die Reibung von der Suche bis zum bestätigten Auftrag reduziert. Proprietäre Kanäle treiben nun den Großteil des Volumens für führende Plattformen an, und eingebettete Kassenprozesse im Einzelhandel steigern die Dienstleistungsanbindung.
Welche Anreize gibt es für energieeffiziente Modernisierungen im US-amerikanischen Heimdienstleistungsmarkt?
Bundesgutschriften umfassen bis zu 3.200 USD jährlich für qualifizierende energieeffiziente Hausverbesserungen und eine 30-%-Gutschrift für saubere Energie für förderfähige Systeme wie Solar- und Geothermieanlagen bis 2032, vorbehaltlich der Leitlinien des Steueramts der Vereinigten Staaten und der Geräteanforderungen.
Welche Arbeitskräftedynamiken beeinflussen den US-amerikanischen Heimdienstleistungsmarkt am stärksten?
Der Sektor sieht sich einem Arbeitskräftemangel gegenüber, der Vorlaufzeiten verlängert und Löhne erhöht, wobei der Bedarf für 2025 auf 439.000 zusätzliche Arbeitskräfte geschätzt wird. Dieses Umfeld erhöht den Wert von vorausschauender Planung, Mitgliedschaften und KI-gesteuertem Einsatz.
Welche Regionen sind im US-amerikanischen Heimdienstleistungsmarkt am wichtigsten und welche wachsen am schnellsten?
Der Süden hält mit 34,73 % den größten Umsatzanteil im Jahr 2025, während der Westen aufgrund von Energievorschriften, Effizienzmodernisierungen und einer höheren Akzeptanz vernetzter Systeme mit 3,92 % am schnellsten wachsen soll.