
Größe und Marktanteil des europäischen Sachversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
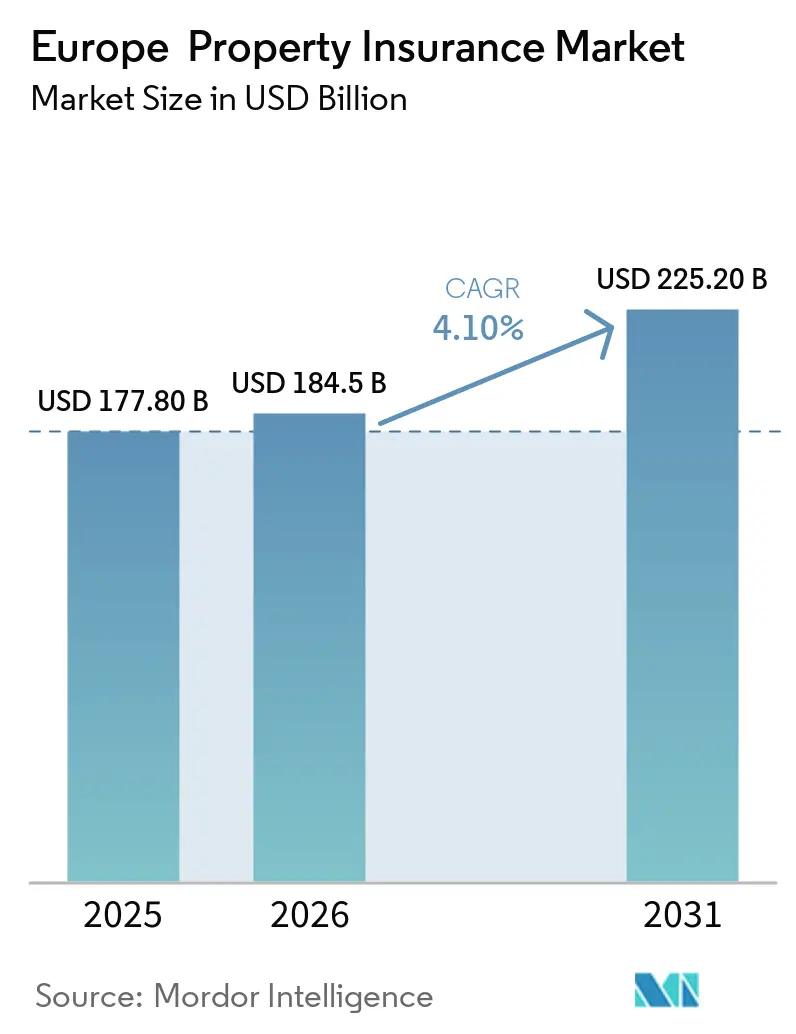
| Marktgröße im Basisjahr (2025) | 177.80 Milliarden US-Dollar |
| Marktgröße (2026) | 184.5 Milliarden US-Dollar |
| Marktgröße (2031) | 225.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.10 % |
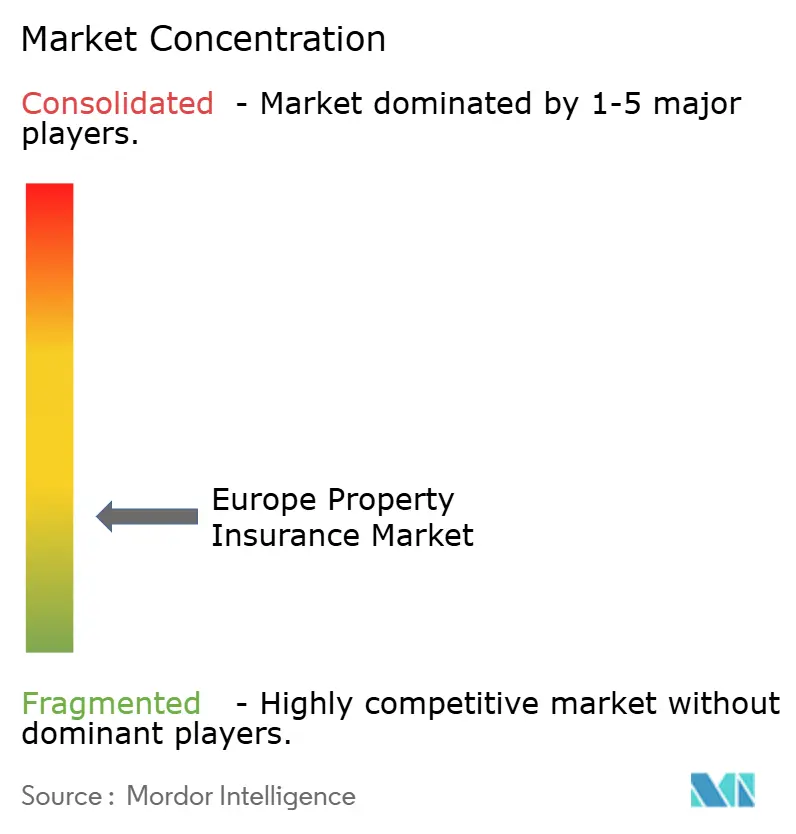
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Sachversicherungsmarktes von Mordor Intelligence
Die Größe des europäischen Sachversicherungsmarktes wird voraussichtlich von 177,80 Milliarden USD im Jahr 2025 auf 184,5 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 225,20 Milliarden USD bei einer CAGR von 4,10 % über den Zeitraum 2026–2031 erreichen.
Naturkatastrophenschäden haben den Bedarf an einem umfassenderen Sachschutz in der gesamten Region erhöht, während ein erheblicher Anteil der Schäden unversichert bleibt. EIOPA berichtete, dass in den vergangenen Jahrzehnten nur 25 % der Naturkatastrophenschäden in der Europäischen Union versichert waren, was eine große Schutzlücke hinterlässt, die Versicherer und Behörden schließen müssen. Das Sachschadensexposure in den modellierten europäischen Ländern stieg von 2021 bis 2025 jährlich um 7 %, da Bautätigkeit und Vermögenswerte zunahmen. Regulatorische Maßnahmen, Risikoverteilungsvereinbarungen und digitaler Vertrieb erweitern den Spielraum für Prämienwachstum im europäischen Sachversicherungsmarkt. Höhere Reparaturkosten, Erschwinglichkeitsbedenken und Unsicherheiten über künftige Klimaschäden begrenzen zudem, wie weit Versicherer den Versicherungsschutz in Hochrisikogebieten ausweiten können.
Wichtigste Erkenntnisse des Berichts
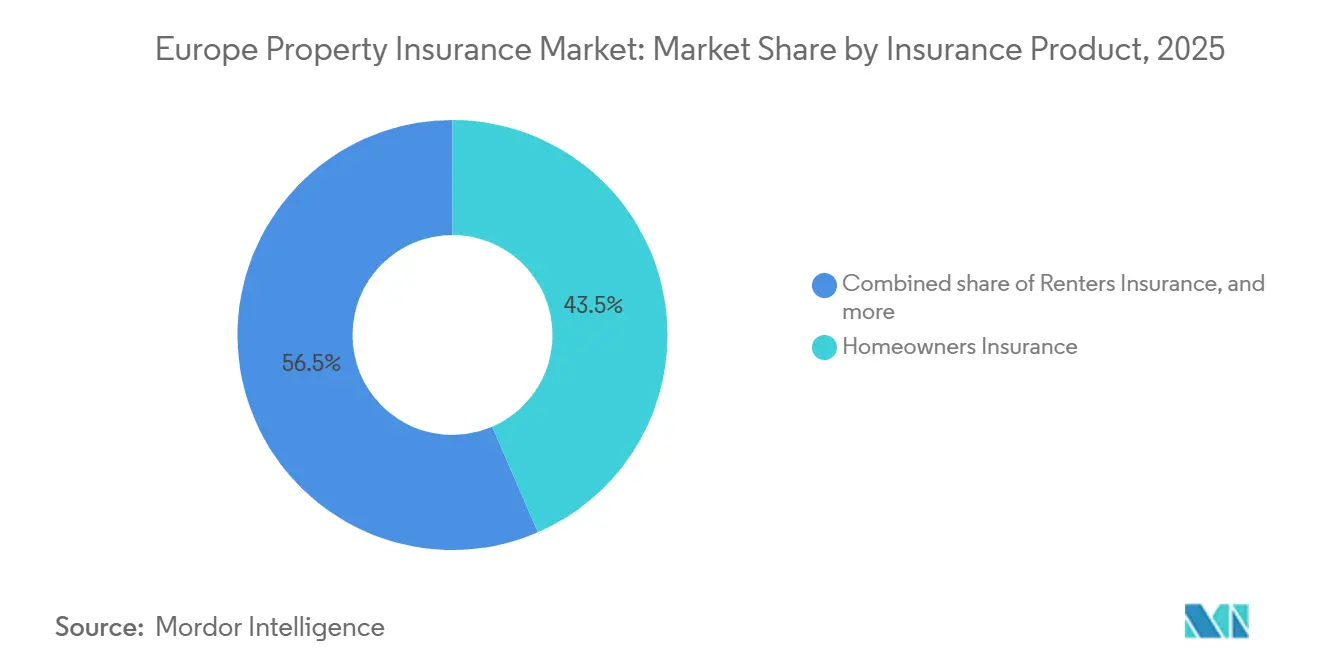
- Nach Versicherungsprodukt entfiel auf die Wohngebäudeversicherung im Jahr 2025 ein Marktanteil von 43,5 % am europäischen Sachversicherungsmarkt, während die Vermieterversicherung bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen wird.
- Nach Deckungsart entfiel auf die Gebäude- und Strukturschadendeckung im Jahr 2025 ein Marktanteil von 60,3 % am europäischen Sachversicherungsmarkt, während die Betriebsunterbrechungs- und Ertragsausfalldeckung bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen wird.
- Nach Immobilientyp entfielen auf Wohnimmobilien im Jahr 2025 56,2 % des europäischen Sachversicherungsmarktes, während Industrie- und Fertigungsimmobilien bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
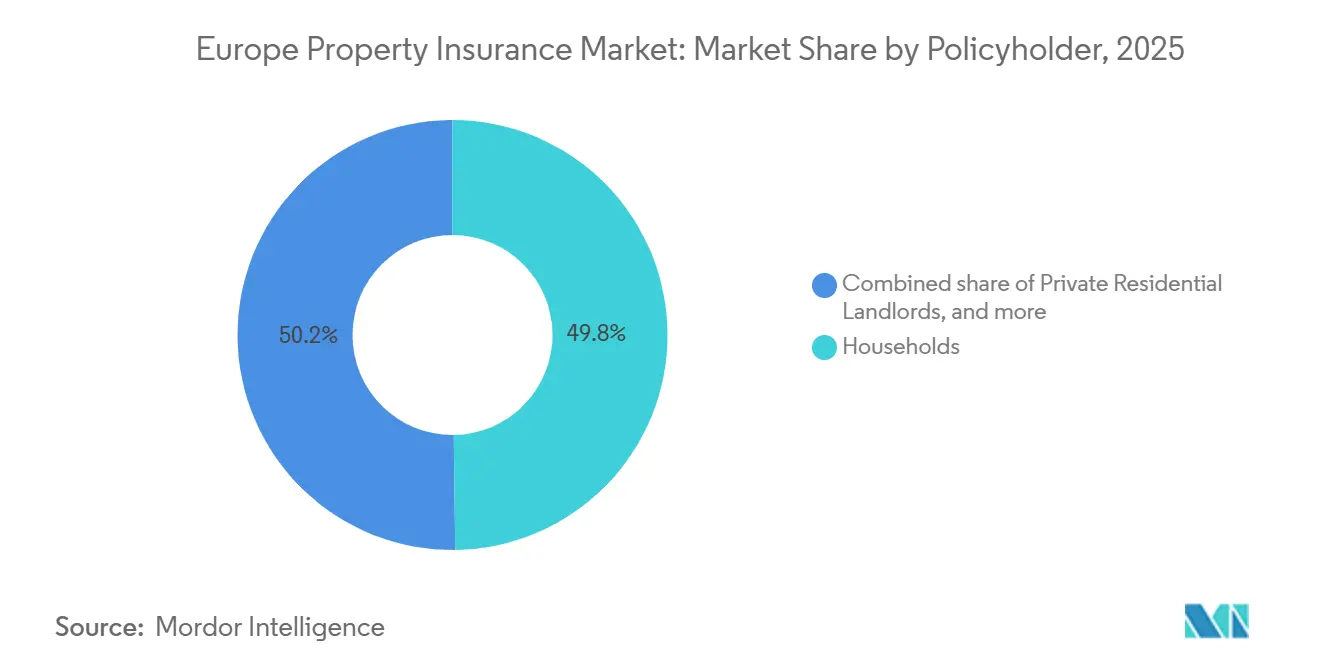
- Nach Versicherungsnehmer entfielen auf Privathaushalte im Jahr 2025 49,8 % des europäischen Sachversicherungsmarktes, während professionelle Immobilieneigentümer bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen werden.
- Nach Vertriebskanal entfielen auf Makler und Agenten im Jahr 2025 67,4 % des europäischen Sachversicherungsmarktes, während eingebettete Kanäle und Affinitätskanäle bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Anteil von 18,4 % am europäischen Sachversicherungsmarkt, während Italien bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Sachversicherungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Häufigere und schwerere klimabedingte Sachschäden | +1.2% | Europa, insbesondere Italien, Spanien, Frankreich, Deutschland und Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Immobilienwerte und Exponierung in Hochrisikogebieten | +0.8% | Nord- und Westeuropa, einschließlich des Vereinigten Königreichs, Deutschlands, der BENELUX-Länder und Frankreichs | Mittelfristig (2–4 Jahre) |
| Höhere Bau-, Reparatur- und Ersatzkosten | +0.7% | Europa, mit Druck im Vereinigten Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Umfassendere Naturkatastrophendeckung und öffentlich-private Risikoverteilung | +0.6% | Italien, Südeuropa, Frankreich, Spanien und Deutschland | Mittelfristig (2–4 Jahre) |
| Datengestützte und parametrische Sachrisikoprodukte | +0.4% | Deutschland, Frankreich, das Vereinigte Königreich, Italien und das übrige Europa | Mittelfristig (2–4 Jahre) |
| Einsatz von Technologien zur Sachschadenprävention | +0.3% | Nordische Länder, das Vereinigte Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Naturkatastrophenhäufigkeit führt zu einer Neubewertung europäischer Sachrisiken
Naturgefahren entwickeln sich für den europäischen Sachversicherungsmarkt zu einem dauerhaften Zeichnungsproblem und nicht mehr zu einem kurzfristigen Schadenereignis. EIOPA stellte fest, dass die 4 Jahre vor 2026 zu Europas 5 kostspieligsten Jahren für klimabedingte Schäden seit 1980 gehörten[1]. Die zunehmende Häufigkeit von Überschwemmungen, Stürmen, Waldbränden und anderen Gefahren erhöht den Wert eines umfassenden Sachschutzes für Privathaushalte und Unternehmen. Sie unterstreicht auch die Bedeutung einer genauen Gefahrenkartierung, präziser Versicherungsbedingungen und eines Rückversicherungsschutzes, wenn Versicherer Neugeschäft kalkulieren. Der europäische Sachversicherungsmarkt kann von der Nachfrage nach Versicherungsschutz profitieren, doch höhere erwartete Schäden können die Zeichnungsmargen verringern, wenn Preisgestaltung und Schutz nicht Schritt halten. Versicherer legen daher neben der Schadenzahlung nach einem Verlust zunehmend Wert auf Prävention und Risikoauswahl.
Steigende Immobilienwerte und urbane Exponierung erhöhen das versicherte Schadenspotenzial
Steigende Gebäudewerte und neue Bauprojekte haben die versicherten Werte, die Sachschäden in ganz Europa ausgesetzt sind, erhöht. Verisk stellte fest, dass das Sachexposure in den modellierten europäischen Ländern zwischen 2021 und 2025 jährlich um 7 % wuchs, getragen von Bautätigkeit und höheren Vermögenswerten. Im Vereinigten Königreich stiegen die Wiederherstellungskosten für Wohngebäude im Jahr bis Januar 2026 um 4,9 %, nach einem Anstieg von 3,8 % im Vorjahr[2]. Höhere Wiederbeschaffungswerte können die gebuchten Prämien im europäischen Sachversicherungsmarkt ausweiten, erhöhen aber auch das Risiko einer Unterversicherung, wenn Policen nicht aktualisiert werden. Gewerbe- und Industriegebäude müssen regelmäßig neu bewertet werden, da ihre Reparaturkosten schneller steigen können als die standardmäßige jährliche Indexierung. Dies macht die Bewertung bei der Erneuerung zu einer wichtigen Zeichnungs- und Schadenminderungspraxis für Versicherer und Makler.
Öffentlich-private Naturkatastrophenregelungen erweitern den Versicherungsschutz und die adressierbaren Prämien
Öffentlich-private Vereinbarungen werden zu einem wichtigen Weg, um den Naturkatastrophenschutz im europäischen Sachversicherungsmarkt auszuweiten. Italiens obligatorisches Naturkatastrophenversicherungsregime für Unternehmen wurde im März 2025 von Großunternehmen auf kleine und mittlere Unternehmen im Januar 2026 ausgeweitet und deckt Erdbeben-, Überschwemmungs-, Erdrutsch- und Überflutungsrisiken für Unternehmensanlagen ab. Der deutsche Versicherungsverband schlug im Dezember 2025 Elementar Re vor, um den Schutz von 400.000 Hochrisikogebäuden durch branchenfinanzierte Risikoverteilung zu unterstützen[3]. EIOPA und der Europäische Stabilitätsmechanismus modellierten einen europäischen Katastrophen-Exzedenten-Pool, der die Sachschutzlücke von 50 % auf 10 % reduzieren könnte. Solche Vereinbarungen könnten es privaten Versicherern ermöglichen, eine Erstschichtdeckung bereitzustellen, während öffentliche Mechanismen schwerere Schäden absorbieren. Dieser Ansatz kann die Verfügbarkeit an Standorten verbessern, an denen eine vollständig private Deckung schwer aufrechtzuerhalten ist.
Parametrische und datengestützte Lösungen gestalten die Innovationsgrenze neu
Parametrische und datengestützte Produkte erweitern die Bandbreite der Risiken, die vom europäischen Sachversicherungsmarkt abgedeckt werden können. AXA XL und AXA Climate nutzen parametrische Strukturen für Risiken wie nicht schadenbedingte Betriebsunterbrechungen durch Hitzewellen oder Dürren, wobei Wetterdaten eine schnellere Schadensregulierung unterstützen. Generali weitete im Juni 2026 die Nutzung der Aquarius-RMA-Plattform von Intermap auf Polen, Ungarn und Slowenien aus, um die Zeichnung von Überschwemmungs- und Naturkatastrophenrisiken zu stärken[4]. Diese Instrumente können eine adressgenaue Preisgestaltung unterstützen, wo historische Daten allein weniger zuverlässig sind. Sie können auch den Schadenbearbeitungsaufwand reduzieren, wenn ein messbares Ereignis eine vorher festgelegte Zahlung auslöst. Im europäischen Sachversicherungsmarkt werden digitale Instrumente sowohl für Zeichnungsentscheidungen als auch für die Risikoprävention vor einem Schadenereignis eingesetzt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglichkeits- einschränkungen durch höhere Sach- und Naturkatastrophenprämien | -0.6% | Italien, Spanien, Griechenland und Hochrisikogebiete in Deutschland und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Klimarisiko, Unsicherheit und Einschränkungen der Versicherbarkeit | -0.5% | Mittelmeerküsten, deutsche Überschwemmungskorridore und Waldbrandgebiete im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Schadenkostenin- flation und Engpässe bei der Reparaturkapazität | -0.4% | Europa, mit akutem Druck im Vereinigten Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Naturkatastrophen-Unterversicherung und Deckungslücken | -0.3% | Osteuropa, Südeuropa und Hochrisikogebiete im ländlichen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Prämienerschwinglichkeit hemmt die Nachfrage dort, wo sie am dringendsten benötigt wird
Die Erschwinglichkeit kann die Nachfrage im europäischen Sachversicherungsmarkt einschränken, selbst wenn der physische Schutzbedarf zunimmt. Die EIOPA-Umfrage von 2025 ergab, dass 17 % der europäischen Befragten über einen Sachversicherungsschutz für Naturkatastrophenschäden verfügten. Die Umfrage identifizierte Einkommensgrenzen, unklare Versicherungsbedingungen und Erwartungen an staatliche Unterstützung als Nachfragehemmnisse. In Deutschland fehlte 2025 bei 41 % der Wohngebäude eine Elementarschadendeckung, und Hochrisikoimmobilien sahen sich jährlichen Prämien von über 2.000 EUR (2.200 USD) gegenüber, verglichen mit 608 EUR (668,80 USD) für eine Standard-Wohngebäudepolice mit Elementarschadendeckung. Steigende Reparaturkosten können den Druck weiter erhöhen, indem sie die Prämien steigern und nach Großschadenereignissen Engpässe bei der Handwerkerkapazität verursachen. Wenn risikoärmere Kunden freiwillige Versicherungspools verlassen, kann der verbleibende Pool stärker exponiert und schwieriger erschwinglich zu kalkulieren sein.
Klimaunsicherheit schränkt die Versicherbarkeit an den Rändern ein
Klimaunsicherheit erschwert es Versicherern, nachhaltige Preise und Deckungsbedingungen in exponierten Gebieten festzulegen. EIOPA und der Europäische Stabilitätsmechanismus schätzten, dass 50 % des europäischen Sachrisikos nach ihrem Katastrophenmodellierungsansatz unversichert blieben. Die Schätzung lag bei 75 % auf Basis historischer Schadendaten, da dieser Ansatz eine breitere wirtschaftliche Schadensbasis abdeckt. Deutschlands Exponierung verschiebt sich von einem sturmbedingten Muster hin zu einem mit stärkerem Überschwemmungsrisiko, da Starkregenprozesse zunehmen. Versicherer benötigen detailliertere Standortdaten und Präventionsmaßnahmen, wenn vergangene Schadentabellen aufkommende Gefahrenmuster nicht vollständig abbilden. Diese Bedingungen können die Kapazität im europäischen Sachversicherungsmarkt einengen, insbesondere in mediterranen Küstenzonen, Überschwemmungskorridoren und ländlichen Gebieten mit anhaltenden Deckungslücken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsprodukt: Wohngebäudeversicherung verankert den Markt, während die Vermieterversicherung an Dynamik gewinnt
Die Wohngebäudeversicherung machte 2025 43,5 % des europäischen Sachversicherungsmarktes aus und blieb die größte Produktkategorie. Ihr Umfang spiegelt die großen Eigennutzer-Bevölkerungen in Westeuropa und die mit Hypotheken verbundenen Kreditgeberanforderungen wider. Wohnimmobilieninvestitionen stützen auch die Nachfrage nach Versicherungsschutz für Gebäude und Haushaltsvermögen. Der Gesamtverband der Britischen Versicherer meldete Senkungsschäden in Höhe von 307 Millionen GBP (414,5 Millionen USD) im Vereinigten Königreich im Jahr 2025. Der durchschnittlich regulierte Senkungsschaden erreichte im ersten Quartal 2026 17.820 GBP (24.057 USD), 9 % mehr als ein Jahr zuvor. Diese Schäden verdeutlichen, warum genaue Wiederherstellungswerte für Wohngebäudepolicen wichtig bleiben. Leitungswasserschäden und Senkungsschäden können das Ergebnis belasten, wenn die versicherten Werte die aktuellen Reparaturkosten nicht widerspiegeln. Die Produktkategorie bleibt zentral für den europäischen Sachversicherungsmarkt, da sie eine breite Kundenbasis mit erheblichen versicherten Vermögenswerten verbindet. Ihre künftige Entwicklung wird von der Preisgestaltung der Versicherer, dem Produktdesign und dem präventiven Risikomanagement abhängen.
Die Vermieterversicherung wird bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen und ist damit das am schnellsten wachsende Versicherungsprodukt. Die Kategorie profitiert von professionellen Kauf-zur-Vermietung-Portfolios und der anhaltenden Nutzung von Kurzzeitvermietungsplattformen. Diese Risiken erfordern spezialisierte Bedingungen, die über den Wortlaut einer Standard-Wohngebäudepolice hinausgehen. Die gewerbliche Sachversicherung ist nach Volumenanteil kleiner, profitiert aber von höheren versicherten Werten in Logistik-, Rechenzentrum- und hochwertigen Büroimmobilien. Die Mieterversicherung ist in Süd- und Osteuropa weniger entwickelt, da sich Produktdesign und Vertrieb historisch auf Eigennutzer konzentriert haben. Die europäische Sachversicherungsbranche passt auch ihren Zeichnungsansatz für Vermieter mit mehreren Immobilien und unterschiedlichen Mieterprofilen an. Die Versicherungsbedingungen müssen Gebäudenutzung, Leerstand, Haftung und Anforderungen an die Immobilieninstandhaltung widerspiegeln. Dies schafft eine besondere Chance für Versicherer, die Sachversicherungsschutz mit Risikodienstleistungen verbinden können. Es erfordert auch eine genaue Beachtung der Schadenhäufigkeit bei professionell verwalteten und Kurzzeitvermietungsimmobilien. Der europäische Sachversicherungsmarkt weist daher unterschiedliche Wachstumstreiber innerhalb der privaten und gewerblichen Produktlinien auf.


Nach Deckungsart: Strukturschadendeckung dominiert, während Betriebsunterbrechungslinien an Dynamik gewinnen
Die Gebäude- und Strukturschadendeckung hielt 2025 einen Anteil von 60,3 % am europäischen Sachversicherungsmarkt. Sie bildet die Grundlage des Schutzes sowohl für private als auch für gewerbliche Sachversicherungspolicen. Die Kategorie deckt die physische Struktur ab, was sie für hypothekenbesicherte Wohngebäude und Geschäftsräume unverzichtbar macht. Ihr großer Anteil spiegelt die hohen Wiederbeschaffungskosten von Gebäuden nach Feuer, Überschwemmung, Sturm und anderen gedeckten Schäden wider. Die Inhalts- und Hausratversicherung ergänzt den Strukturschutz für Haushaltsgüter und Geschäftsausstattung. Smart-Home-Geräte und vernetzte Sensoren können Versicherern helfen, Wasserlecks und Brandgefahren früher zu erkennen. Dies kann die Schadenschwere reduzieren, wenn Kunden Präventionsmittel konsequent einsetzen. Der europäische Sachversicherungsmarkt stützt sich weiterhin auf die Strukturschadendeckung als größte Schutzlinie. Gebäudewerte und Reparaturkosten bleiben wichtige Preisparameter für diese Kategorie. Der Umfang der Strukturschadendeckung schafft auch einen starken Bedarf an aktualisierten Versicherungssummen bei der Erneuerung.
Die Betriebsunterbrechungs- und Ertragsausfalldeckung wird bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen. Gewerbliche Mieter und Vermögenseigentümer suchen Schutz gegen Einkommensunterbrechungen, da der Betrieb zunehmend vom kontinuierlichen Zugang zu Gebäuden und Ausrüstung abhängt. Der Versicherungsvertragswortlaut hat nach Streitigkeiten über die Betriebsunterbrechungsdeckung ebenfalls größere Aufmerksamkeit erhalten. AXA XL identifizierte nicht schadenbedingte Unterbrechungen durch Hitzewellen und Dürren als Prioritätsbereich für parametrische Strukturen. Parametrische Policen können auf einen definierten Wetterauslöser reagieren, ohne dass ein physischer Schaden an einem Gebäude erforderlich ist. Sie können eine schnellere Regulierung und einen geringeren Schadenbearbeitungsaufwand als herkömmliche Entschädigungspolicen bieten. Dies unterstützt die Ausweitung der Unterbrechungsdeckung auf Risiken, die traditionelle Produkte häufig ausgeschlossen haben. Die europäische Sachversicherungsbranche kann diese Strukturen nutzen, um Unternehmen mit Exponierung gegenüber wetterbedingten Unterbrechungen zu bedienen. Versicherer müssen die Auslöser der Police dennoch klar kommunizieren, damit Kunden verstehen, wann eine Zahlung erfolgt. Die breitere Nutzung der Betriebsunterbrechungsdeckung schafft eine Einnahmequelle neben dem konventionellen Gebäudeschutz.
Nach Immobilientyp: Wohnimmobilien bilden die Volumenbasis, während Industrierisiken das Wachstum anführen
Wohnimmobilien machten 2025 56,2 % des europäischen Sachversicherungsmarktes aus. Das Segment wird durch den großen Bestand an selbstgenutzten und vermieteten Wohngebäuden in der Region gestützt. Der Wohngebäudeschutz ist nach wie vor eng mit der Hypothekenvergabe, den Wiederherstellungswerten und dem Schutz von Haushaltsvermögen verknüpft. Wohnimmobilienrisiken erzeugen auch wiederkehrende Schäden durch Leitungswasser, Senkung, Feuer und Wetterereignisse. Das Segment verfügt über ein breites Policenvolumen und eine große Basis versicherter Gebäude. Es ist daher wichtig, dass Versicherer effiziente Vertriebs- und Schadenprozesse aufrechterhalten. Steigende Wiederherstellungskosten erhöhen den Bedarf der Versicherungsnehmer, die deklarierten Werte zu überprüfen. Regionale Unterschiede in der Exponierung gegenüber Überschwemmungen, Waldbränden und Stürmen prägen auch die Produktpreisgestaltung. Wohnimmobilien bilden die Volumenbasis für den europäischen Sachversicherungsmarkt. Ihr Risikoprofil macht Präventionsdienstleistungen und klare Deckungsbedingungen zunehmend relevant.
Industrie- und Fertigungsimmobilien werden bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen. Rechenzentren, Batteriespeicheranlagen und dezentrale Energieanlagen stützen die Nachfrage, da sie hohe Wiederbeschaffungswerte und spezialisierte Risikoprofile aufweisen. Diese Anlagen benötigen möglicherweise Deckungsbedingungen, die über Standard-Sachversicherungspolicen nicht verfügbar sind. Gewerbegebäude profitieren auch von Logistikinvestitionen, gemischter Nutzungsentwicklung und der Erholung der Gastronomie- und Hotellerieaktivität. Öffentliche und institutionelle Gebäude können einer Unterversicherung ausgesetzt sein, da öffentliche Beschaffungsregeln die kommerziellen Wiederherstellungskosten möglicherweise nicht widerspiegeln. Landwirtschaftliche Gebäude bleiben eine kleinere, aber strategisch relevante Kategorie innerhalb des europäischen Sachversicherungsmarktes. Ein parametrischer Dienst, der von CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello und Swiss Re eingeführt wurde, begann seinen europäischen Rollout in Spanien im Jahr 2026. Der Dienst deckt Maschinenausfallzeiten bei extremen Wetterereignissen ab und ist mit Ausrüstungsfinanzierungsvereinbarungen verknüpft. Dieses Beispiel zeigt, wie Versicherungsschutz in anlagenintensive Eigentumsvereinbarungen integriert werden kann. Es zeigt auch die Rolle spezialisierter Produkte bei der Ausweitung des Schutzes auf nicht traditionelle Sachrisiken.
Nach Versicherungsnehmer: Privathaushalte dominieren das Volumen, während professionelle Immobilieneigentümer das Wachstum anführen
Privathaushalte hielten 2025 einen Anteil von 49,8 % am europäischen Sachversicherungsmarkt. Diese Position spiegelt die breite Basis von Eigennutzern und Mietern wider, die in ganz Europa private Sachversicherungen nutzen. Haushaltspolicen kombinieren in der Regel Gebäude-, Inhalts-, Haftpflicht- und zusätzliche Schutzoptionen. Der Deckungsbedarf variiert je nachdem, ob Bewohner Immobilien in Gebieten mit erhöhtem Naturkatastrophenrisiko besitzen, mieten oder bewohnen. Die Preissensitivität bleibt eine wichtige Überlegung für diese Gruppe. Klare Versicherungsbedingungen sind wichtig, da einige Kunden möglicherweise davon ausgehen, dass Standard-Sachversicherungspolicen jedes klimabedingte Risiko abdecken. Versicherer müssen auch Erschwinglichkeit mit angemessenen Versicherungssummen und risikobasierter Preisgestaltung in Einklang bringen. Die Haushaltsnachfrage bietet eine große und stabile Volumenbasis für den europäischen Sachversicherungsmarkt. Digitale Schadendienste und Präventionsgeräte können das Kundenerlebnis für dieses Segment verbessern. Die Kategorie bleibt eng von der Wiederherstellungsinflation und der lokalen Gefahrenexponierung betroffen.
Professionelle Immobilieneigentümer werden bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen. Institutionelles Eigentum durch REITs, Immobilien-Private-Equity und Infrastrukturfonds erhöht den Bedarf an Risikotransferprogrammen auf Portfolioebene. Diese Käufer benötigen häufig maßgeschneiderte Strukturen anstelle von Standardpolicen. Kleine und mittlere Unternehmen als Mieter bleiben in vielen Ländern unterversorgt, da sie möglicherweise nur Feuer- und Diebstahlschutz ohne Überschwemmungs- oder Elementarschadendeckung halten. Italien ist eine Ausnahme, da die Naturkatastrophenpflicht ab Januar 2026 für kleine und mittlere Unternehmen gilt. Großunternehmen nutzen zunehmend Captives, parametrische Schichten, Präventionsanreize und traditionelle Entschädigungsdeckung gemeinsam. Öffentliche und staatliche Nutzer stellen ebenfalls ein besonderes Problem dar, da öffentliche Infrastruktur in EIOPAs Schätzung unversicherter Schäden enthalten ist. Die europäische Sachversicherungsbranche reagiert mit maßgeschneiderten Programmen für Vermögenseigentümer mit konzentrierten Exponierungen. Diese Programme müssen den Immobilienstandort, die Vermögensnutzung und die Fähigkeit des Kunden zur Risikoübernahme berücksichtigen. Professionelle Eigentümer bilden einen schneller wachsenden Teil des europäischen Sachversicherungsmarktes, da ihre Deckungsanforderungen zunehmend komplexer werden.
Nach Vertriebskanal: Makler beherrschen das Volumen, während eingebettete Kanäle die Wachstumsagenda neu definieren
Makler und Agenten hielten 2025 einen Anteil von 67,4 % am europäischen Sachversicherungsmarkt. Ihre Position spiegelt etablierte Kundenbeziehungen und den Beratungsbedarf bei komplexen gewerblichen Sachrisiken wider. Regulatorische Offenlegungsanforderungen unterstützen auch die anhaltende Rolle des vermittelten Vertriebs. Makler können Kunden bei der Bewertung von Wiederbeschaffungswerten, Deckungsausschlüssen und Risikomanagementbedarf unterstützen. Dies ist besonders relevant für Unternehmen mit mehreren Standorten oder Exponierungen gegenüber Überschwemmungs- und Wetterschäden. Der Kanal bietet Versicherern Zugang zu Kunden, die maßgeschneiderte Deckungsstrukturen benötigen. Er unterstützt auch die Policenbetreuung, wenn Schaden- und Erneuerungsanforderungen komplex sind. Makler und Agenten bleiben eine wichtige Vertriebsbasis für den europäischen Sachversicherungsmarkt. Ihre Rolle wird wahrscheinlich auch dann wichtig bleiben, wenn digitale Kanäle an Bedeutung gewinnen. Komplexe Zeichnungsanforderungen begünstigen weiterhin den beratungsorientierten Vertrieb.
Eingebettete Kanäle und Affinitätskanäle werden bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen. ING und bolttech führten 2026 eingebettete Sachversicherungen in den Niederlanden, Italien, Polen und Belgien ein. IKEA und Urban Jungle lancierten im August 2026 im Vereinigten Königreich eine Hausrat- und Gebäudeversicherung am Punkt des Möbelkaufs. Diese Vereinbarungen verknüpfen Versicherungen mit Momenten, in denen Kunden eine Wohnung einrichten, einen Mietvertrag unterzeichnen oder Ausrüstung finanzieren. Direkte Versicherungskanäle investieren in digitale Angebotsreisen und verhaltensbasierte Preisgestaltung. Die Bancassurance bleibt in Frankreich, Deutschland und Italien wichtig, da Hypotheken- und Sparproduktbeziehungen einen natürlichen Vertriebskanal bieten. Der europäische Sachversicherungsmarkt kann eingebetteten Vertrieb nutzen, um das Bewusstsein zu schärfen, wenn Kunden immobilienbezogene Käufe tätigen. Er kann auch die Kundenakquisitionskosten senken und die Risikoauswahl am Verkaufspunkt verbessern. Versicherer müssen klare Offenlegungen sicherstellen, wenn Nicht-Versicherungsmarken Policen vermitteln. Das Wachstum eingebetteter Kanäle verändert den Vertrieb, ohne den Bedarf an konventionellen Intermediären zu beseitigen.
Geografische Analyse
Deutschland hielt 2025 einen Anteil von 18,4 % am europäischen Sachversicherungsmarkt und war damit die größte Marktposition in der Region. Das Land verfügt über eine reife Versicherungsbasis, die von Allianz, R+V Versicherung und der HDI-Einheit von Talanx getragen wird. Deutschlands Naturkatastrophenexponierung verschiebt sich hin zu einer größeren Rolle für Überschwemmungsrisiken und Starkregen. Der Gesamtverband der Deutschen Versicherungswirtschaft meldete versicherte Naturgefahrenschäden im Sachsegment in Höhe von 1,4 Milliarden EUR (1,5 Milliarden USD) im Jahr 2025, darunter 400 Millionen EUR (440 Millionen USD) durch Überschwemmungen und Sturzfluten. Der Koalitionsvertrag der deutschen Bundesregierung unterstützte eine obligatorische Elementarschadendeckung für neue Wohngebäudepolicen. Gothaer Allgemeine lancierte zudem Yardstick Re, eine auf Überschwemmungen ausgerichtete Katastrophenanleihe, die 2026 auf einen 4-jährigen Rückversicherungsschutz von 100 Millionen EUR (110 Millionen USD) abzielte. Das Vereinigte Königreich ist Europas zweitgrößter Sachversicherungsmarkt. Aviva schloss 2025 die Integration von Direct Line ab und sicherte sich eine Führungsposition im britischen Privatkundengeschäft. Die Senkungsschadenzahlungen im Vereinigten Königreich erreichten 2025 307 Millionen GBP (414,5 Millionen USD), während die Baukosten von 2020 bis 2026 um 39,7 % stiegen. Diese Bedingungen erzeugen anhaltenden Unterversicherungsdruck sowohl im privaten als auch im gewerblichen Bereich.
Italien wird bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen und ist das am schnellsten wachsende Land innerhalb des europäischen Sachversicherungsmarktes. Sein Wachstum ist an die schrittweise obligatorische Naturkatastrophenversicherungspflicht für Unternehmen geknüpft. Großunternehmen kamen im März 2025 in den Anwendungsbereich, mittelgroße Unternehmen folgten im Oktober 2025, und kleine und mittlere Unternehmen sowie Kleinstunternehmen folgten im Januar 2026. Die italienische Versicherungsaufsicht kann Strafen verhängen und den Zugang zu öffentlichen Ausschreibungen für Unternehmen einschränken, die nicht compliant sind. Frankreich profitiert von CatNat-Zuschlagserhöhungen, klimabedingtem Produktneudesign, Präventionsdienstleistungen und Aktivitäten zur energetischen Gebäudesanierung. Spanien wird durch den Consorcio de Compensación de Seguros unterstützt, der eine Naturkatastrophenabsicherung für hochriskante Küsten- und waldbrandgefährdete Immobilien bietet. Die Überschwemmungen in Valencia im Oktober 2024 erhöhten die Nachfrage nach umfassenderem Überschwemmungs- und Elementarschutz in Spanien. Italien, Frankreich und Spanien zeigen, wie Regulierung, staatliche Unterstützung und jüngste Wetterereignisse die Nachfrage nach Sachversicherungen beeinflussen. Ihre Erfahrungen zeigen auch, warum länderspezifische Policenstrukturen für den europäischen Sachversicherungsmarkt wichtig bleiben. Die Vereinigten Staaten und der asiatisch-pazifische Raum liegen außerhalb des Rahmens dieser auf Europa ausgerichteten Analyse.
Die BENELUX-Länder weisen eine hohe Versicherungsdurchdringung auf und werden von Versicherern wie Achmea und Ageas in den Niederlanden und Belgien unterstützt. Der eingebettete Versicherungs-Rollout von ING mit Bolttech im Jahr 2026 begann in den Niederlanden und zeigt die wachsende Rolle des digitalen Vertriebs in der Region. Dänemark, Finnland, Norwegen, Schweden und Island bilden die nordische Gruppe, die über reife Sachversicherungsmärkte und eine hohe Durchdringung verfügt. Der Wettbewerb in diesen Ländern konzentriert sich zunehmend auf vernetztes Heim-Monitoring und die Prävention von Wasserschäden. Onics hat sensorbasiertes Monitoring durch Partnerschaften mit großen nordischen Versicherern eingesetzt, um Leitungswasserschäden zu reduzieren. Mittel- und Osteuropa bietet eine längerfristige Chance, da die Versicherungsdurchdringung niedriger ist als in reiferen europäischen Ländern. EIOPA-Daten zeigten, dass einige mittel- und osteuropäische Länder historisch weniger als 5 % der Naturkatastrophenschäden versichert haben. Generali weitete im Juni 2026 die Nutzung der Zeichnungsplattform von Intermap auf Polen, Ungarn und Slowenien aus.
Wettbewerbslandschaft
Der europäische Sachversicherungsmarkt ist fragmentiert, wobei Allianz, AXA, Generali, Aviva, Zurich und Talanx führende regionale Positionen innehaben. Kleinere Gegenseitigkeitsversicherer und Spezialversicherer bedienen weiterhin nationale und Nischenmärkte. Allianz meldete für 2025 einen operativen Gewinn von 17,4 Milliarden EUR (19,1 Milliarden USD) und eine Solvency-II-Quote von 218 %. Diese Finanzposition unterstützt Investitionen in Technologie, Vertrieb und Akquisitionen. AXA erwarb Prima, einen italienischen Direktversicherer, der 2024 Prämien in Höhe von 1,2 Milliarden EUR (1,3 Milliarden USD) meldete. Die Akquisition stärkte AXAs direkten digitalen Vertrieb im europäischen Privatkundenversicherungsgeschäft. Größere Gruppen nutzen Kapitalstärke und etablierten Vertrieb, um ihre Positionen im europäischen Sachversicherungsmarkt zu halten. Ihre Größe unterstützt auch den Zugang zur Rückversicherung und Investitionen in Schadenkapazitäten. Nationale Versicherer bleiben relevant, wo lokale Beziehungen und Policenkenntnisse wichtig sind. Die Marktstruktur lässt Raum für Spezialisten, die bestimmte Kundengruppen oder Gefahrenexponierungen bedienen können.
Fusionen, Akquisitionen und Bancassurance-Vereinbarungen bleiben wichtige Wettbewerbsinstrumente. Zurich vereinbarte im März 2026 die Übernahme der irischen Sach- und Unfallversicherungsaktivitäten von Generali, bekannt als RedClick, für 337 Millionen EUR (369 Millionen USD) in bar. Allianz trat im Juni 2026 in fortgeschrittene Gespräche zur Übernahme des portugiesischen Versicherers Caravela Seguros für 150 Millionen EUR (165 Millionen USD) ein. Allianz bestätigte auch eine Vereinbarung mit der Nationalbank Griechenlands, die eine 30-prozentige Beteiligung an Allianz European Reliance und eine 10-jährige Bancassurance-Vertriebsvereinbarung umfasste. Diese Transaktionen zeigen, wie große Versicherer Länderpositionen aufbauen und Kundenzugang durch Partner sichern. Konsolidierung kann Vertrieb und Kapitalressourcen stärken, kann aber auch den Bedarf erhöhen, Produkte und Servicequalität zu differenzieren. Der europäische Sachversicherungsmarkt bleibt wettbewerbsintensiv, da nationale Anbieter und Spezialversicherer bedeutende lokale Positionen halten. Unternehmen, die etablierte Bestände erwerben, können sofortigen Zugang zu Versicherungsnehmern und lokaler Zeichnungskompetenz gewinnen. Der langfristige Wert dieser Schritte hängt von Integration, Kundenbindung und der Fähigkeit ab, klimabedingte Schäden zu managen. Strategische Partnerschaften sind daher für führende Versicherer ebenso wichtig wie Akquisitionen.
Digitaler Vertrieb und Präventionsdienstleistungen schaffen einen separaten Wettbewerbsbereich innerhalb des europäischen Sachversicherungsmarktes. Der Rollout von ING und bolttech in 4 europäischen Ländern zeigt, wie Banken durch digitale Bankplattformen zu einem Versicherungsvermittlungspunkt werden können. Die Lancierung von IKEA und Urban Jungle im Vereinigten Königreich zeigt, dass auch Einzelhändler Wohngebäudeschutz anbieten können, wenn Kunden immobilienbezogene Waren kaufen. Generalis Plattform-Rollout im Juni 2026 in Polen, Ungarn und Slowenien spiegelt den Einsatz von Geospatial-Tools für die Zeichnung von Überschwemmungs- und Naturkatastrophenrisiken wider. Sampo, durch If P&C, und Tryg nutzen vernetzte Geräte und Schadenpräventionsdaten in nordischen Märkten. Diese Dienste können Kunden helfen, Wasserlecks und andere Risiken zu erkennen, bevor ein Schaden eintritt. Digitale Herausforderer sind am relevantesten im eingebetteten Vertrieb und bei Risikopräventiondiensten. Etablierte Versicherer müssen diese Tools mit zuverlässiger Zeichnung, Schadenunterstützung und regulatorischer Compliance verbinden. Die europäische Sachversicherungsbranche wird nicht nur durch die Prämienpreisgestaltung definiert, da auch Servicedesign und Vertrieb die Kundenbindung beeinflussen. Der Wettbewerb bleibt moderat und nicht hochkonzentriert, da nationale Spezialisten und neue technologiegetriebene Modelle den Kundenzugang weiterhin prägen.
Marktführer in der europäischen Sachversicherungsbranche
-
Assicurazioni Generali S.p.A.
-
Sampo plc
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Allianz Seguros ging eine Partnerschaft mit dem Klimatechnologie-Startup Satellites on Fire ein, um ein KI- und Multi-Satelliten-Waldbranderkennungssystem einzusetzen, das im Sommer 2026 mehr als 50 Millionen Hektar in Spanien überwacht, was einen strategischen Wandel von der Schadensindemnität hin zur proaktiven Risikoprävention auf Vermögensebene für versicherte Hausbesitzer und Unternehmen darstellt.
- August 2026: IKEA und Urban Jungle lancierten ein eingebettetes Wohngebäudeversicherungsprodukt im Vereinigten Königreich, das flexible Inhalts- und Gebäudedeckung am Punkt des Möbelkaufs über die digitale Plattform von Urban Jungle anbietet; die FCA nahm Urban Jungle anschließend in ihre Scale-Up-Einheit auf und stellte einen dedizierten regulatorischen Unterstützungsweg bereit.
- Juni 2026: Generali weitete seine Zusammenarbeit mit Intermap Technologies aus, um die KI-gestützte Aquarius Risk Management & Analytics (RMA)-Plattform in Polen, Ungarn und Slowenien einzusetzen und die Zeichnungsgenauigkeit für Überschwemmungs- und Naturkatastrophenrisiken in 3 mittel- und osteuropäischen Märkten zu verbessern.
- Juni 2026: Allianz trat in fortgeschrittene Übernahmegespräche für den portugiesischen Versicherer Caravela Seguros in einem auf 150 Millionen EUR (165 Millionen USD) bewerteten Deal ein und erweiterte damit seinen südeuropäischen Nicht-Leben-Fußabdruck nach früheren Schritten in Italien und Griechenland.


Berichtsumfang des europäischen Sachversicherungsmarktes
| Wohngebäudeversicherung |
| Mieterversicherung |
| Vermieterversicherung |
| Gewerbliche Sachversicherung |
| Gebäude- und Strukturschadendeckung |
| Inhalts- und gewerbliche Sachversicherungsdeckung |
| Betriebsunterbrechungs- und Ertragsausfalldeckung |
| Wohnimmobilien |
| Gewerbeimmobilien |
| Industrie- und Fertigungsimmobilien |
| Öffentliche und institutionelle Immobilien |
| Landwirtschaftliche Gebäude |
| Privathaushalte (Eigennutzer und Mieter) |
| Private Wohnimmobilienvermieter |
| Kleine und mittlere Unternehmen (KMU) als Mieter |
| Großunternehmen als Mieter |
| Professionelle Immobilieneigentümer |
| Öffentlicher Sektor / Staatseigene Unternehmen |
| Makler und Agenten |
| Direktvertrieb / versicherungseigene Kanäle |
| Bancassurance und andere Finanzinstitutionskanäle |
| Eingebettete Kanäle und Affinitätskanäle |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, die Niederlande und Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Übriges Europa |
| Nach Versicherungsprodukt | Wohngebäudeversicherung |
| Mieterversicherung | |
| Vermieterversicherung | |
| Gewerbliche Sachversicherung | |
| Nach Deckungsart | Gebäude- und Strukturschadendeckung |
| Inhalts- und gewerbliche Sachversicherungsdeckung | |
| Betriebsunterbrechungs- und Ertragsausfalldeckung | |
| Nach Immobilientyp | Wohnimmobilien |
| Gewerbeimmobilien | |
| Industrie- und Fertigungsimmobilien | |
| Öffentliche und institutionelle Immobilien | |
| Landwirtschaftliche Gebäude | |
| Nach Versicherungsnehmer | Privathaushalte (Eigennutzer und Mieter) |
| Private Wohnimmobilienvermieter | |
| Kleine und mittlere Unternehmen (KMU) als Mieter | |
| Großunternehmen als Mieter | |
| Professionelle Immobilieneigentümer | |
| Öffentlicher Sektor / Staatseigene Unternehmen | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktvertrieb / versicherungseigene Kanäle | |
| Bancassurance und andere Finanzinstitutionskanäle | |
| Eingebettete Kanäle und Affinitätskanäle | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, die Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Sachversicherungsmarkt bis 2031 erreichen?
Der europäische Sachversicherungsmarkt wird bis 2031 voraussichtlich einen Wert von 225,2 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,1 % wachsen.
Welche Produktkategorie hat den größten Anteil in der europäischen Sachversicherung?
Die Wohngebäudeversicherung führte 2025 mit einem Anteil von 43,5 %, gestützt durch hypothekengebundene Anforderungen und eine breite Eigennutzernachfrage.
Welcher Vertriebskanal wird in Europa voraussichtlich am schnellsten wachsen?
Eingebettete Kanäle und Affinitätskanäle werden bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen, da Banken, Einzelhändler und digitale Partner Versicherungsschutz am Kaufpunkt anbieten.
Warum wächst Italien schneller als andere europäische Länder?
Italien wird bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen, da die obligatorische Naturkatastrophenversicherungspflicht für Unternehmen 2026 auf kleine und mittlere Unternehmen ausgeweitet wurde.
Wie wirken sich Klimarisiken auf den europäischen Sachversicherungsschutz aus?
Überschwemmungen, Stürme, Waldbrände und andere Gefahren erhöhen die Nachfrage nach Versicherungsschutz, während höhere Schäden und Erschwinglichkeitseinschränkungen die Kapazität in Hochrisikogebieten reduzieren können.
Welche Versicherungsnehmergruppe wird voraussichtlich am schnellsten wachsen?
Professionelle Immobilieneigentümer werden bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen, da institutionelle Immobilienportfolios maßgeschneidertere Risikotransferprogramme erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
