
Marktgröße und Marktanteile für industrielle Pressenmaschinen in Thailand
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.28 Milliarden US-Dollar |
| Marktgröße (2026) | 0.3 Milliarden US-Dollar |
| Marktgröße (2031) | 0.4 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.92 % |
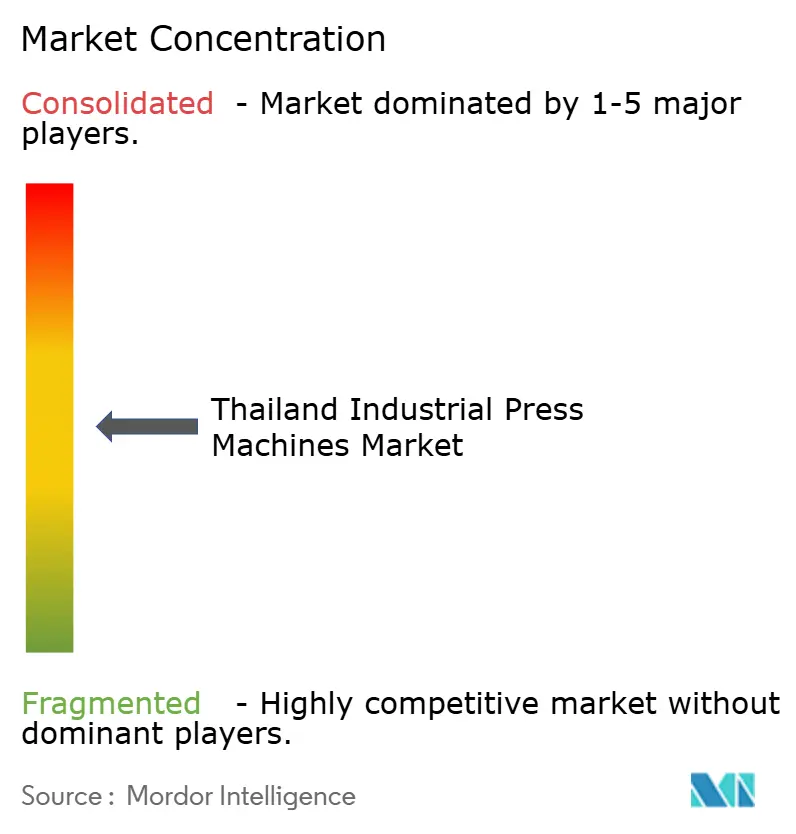
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Pressenmaschinen in Thailand von Mordor Intelligence
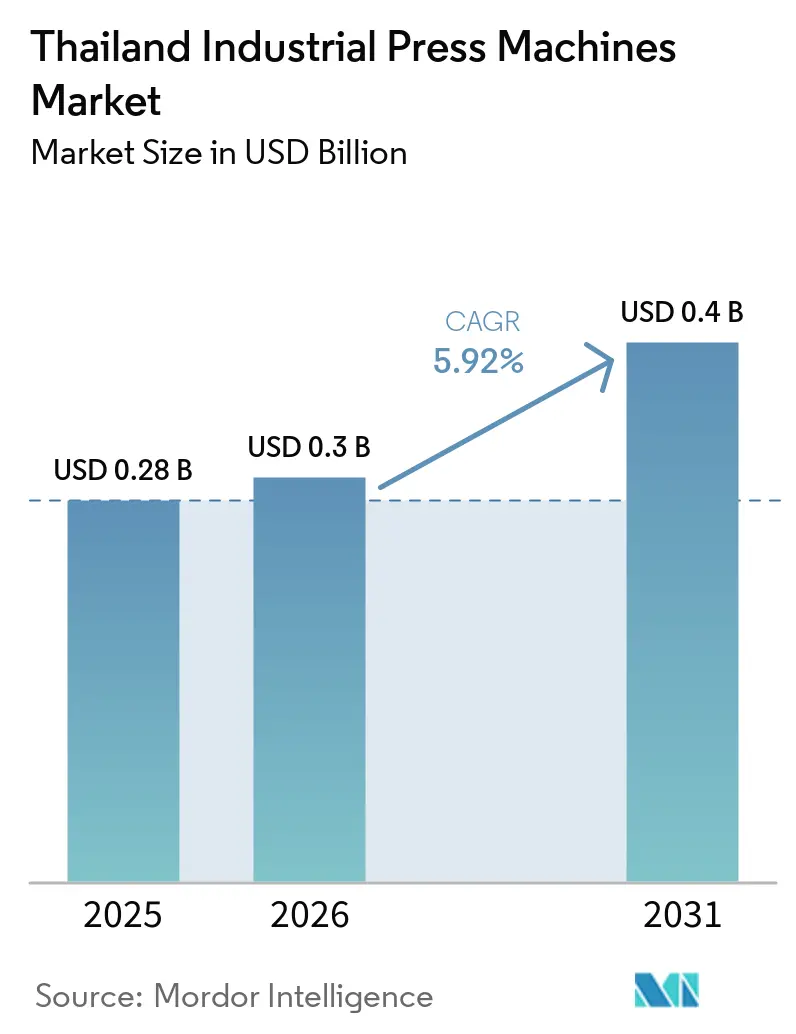
Die Marktgröße für industrielle Pressenmaschinen in Thailand wurde im Jahr 2025 auf 0,28 Milliarden USD geschätzt und wird voraussichtlich von 0,3 Milliarden USD im Jahr 2026 auf 0,4 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,92 % während des Prognosezeitraums (2026–2031).
Die Produktionsdiversifizierung in den Bereichen Elektrofahrzeuge, Batteriezellen, Präzisionselektronik und Medizinprodukte prägt den Markt für industrielle Pressenmaschinen in Thailand. Diese Aktivitäten erfordern Anlagen, die engere Maßtoleranzen, kontrollierte Umformkräfte und reproduzierbare Produktionsbedingungen bewältigen können. Der Östliche Wirtschaftskorridor bleibt der wichtigste Investitionsstandort, während Ayutthaya und Groß-Bangkok die Elektronik-, Leiterplatten- und Komponentenfertigung unterstützen. Lieferanten reagieren mit schnellerem Service, Nachrüstunterstützung, automatisierten Anlagen und auf einzelne Fabriken zugeschnittenen Anwendungen. Kapitalbeschränkungen, die Abhängigkeit von importierten Komponenten und ungleichmäßige Investitionen in Elektrofahrzeuge können Anlagenbestellungen verzögern, obwohl Elektronik, Medizinproduktion und Instandsetzungsarbeiten eine stabilere Nachfragebasis bieten.
Wichtigste Erkenntnisse des Berichts
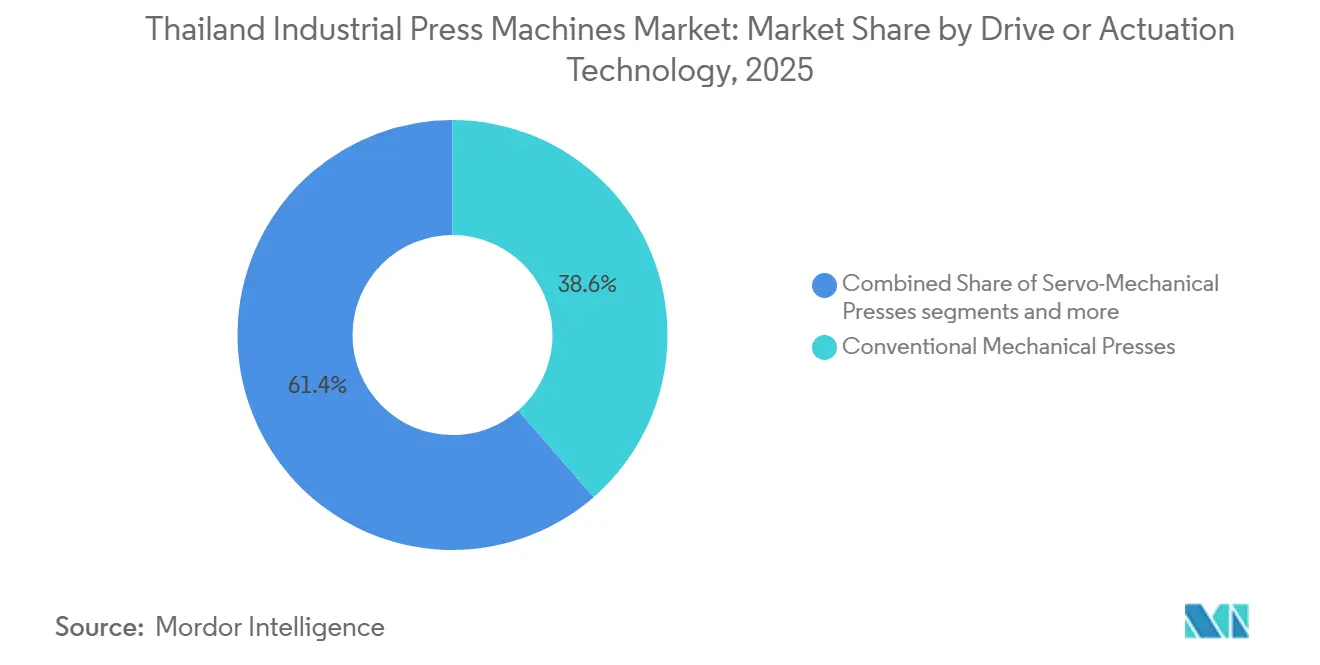
- Nach Antriebs- oder Betätigungstechnologie hielten konventionelle mechanische Pressen im Jahr 2025 einen Marktanteil von 38,6 % am Markt für industrielle Pressenmaschinen in Thailand, während servo-mechanische Pressen bis 2031 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
- Nach Presskraft oder Kapazität entfiel auf den Bereich 101–500 Tonnen im Jahr 2025 ein Anteil von 40,2 % an der Marktgröße für industrielle Pressenmaschinen in Thailand, während der Bereich über 2.000 Tonnen bis 2031 voraussichtlich mit einem CAGR von 6,8 % expandieren wird.
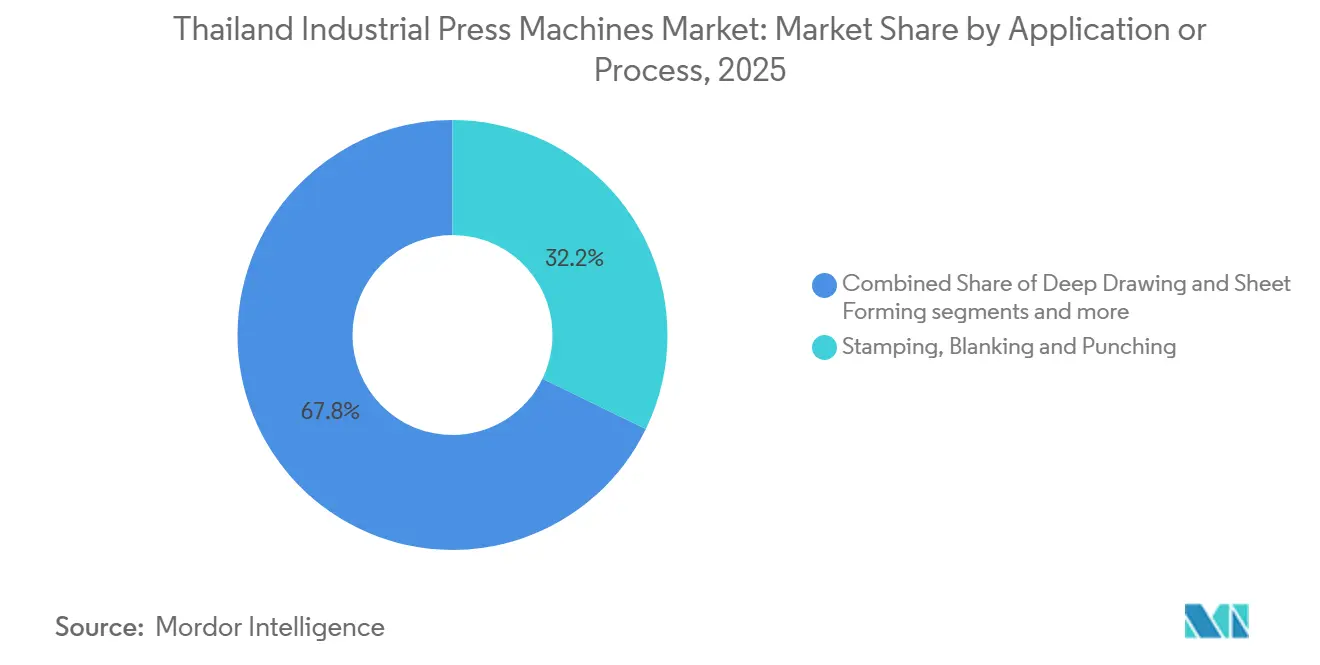
- Nach Anwendung oder Prozess entfielen auf Stanzen, Ausschneiden und Lochen im Jahr 2025 32,2 % des Marktanteils für industrielle Pressenmaschinen in Thailand, während Montage, Einpressen und Fügen bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2025 einen Anteil von 43,8 % der Nachfrage, während Medizin und Präzisionsfertigung bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für industrielle Pressenmaschinen in Thailand
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Fertigung von Elektrofahrzeug- und Batteriekomponenten | +1.6% | EEC-Kerngebiet in Chonburi und Rayong, mit Ausstrahlungseffekten auf Samut Prakan | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Elektronik- und Leiterplattenfertigung | +1.2% | Ayutthaya, Pathum Thani und Chonburi | Kurzfristig (≤ 2 Jahre) |
| Einführung von Automatisierung, Robotik und Industrie 4.0 | +1.0% | Landesweit, mit der höchsten Konzentration im EEC und im Großraum Bangkok | Mittelfristig (2–4 Jahre) |
| Alternde mechanische Pressenbasis und Nachrüstungsbedarf | +0.8% | Landesweit, konzentriert auf die Industriegebiete an der östlichen Küste | Kurzfristig (≤ 2 Jahre) |
| Präzisionsumformbedarf für Leichtbauwerkstoffe | +0.5% | EEC-Automobilcluster, Rayong und Chonburi | Mittelfristig (2–4 Jahre) |
| Lokalisierter Presslinien-Service und Instandsetzung | +0.3% | Landesweit, mit Schwerpunkt auf dem Großraum Bangkok und den EEC-Servicezentren. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Fertigung von Elektrofahrzeug- und Batteriekomponenten
Thailands Elektrofahrzeugpolitik ermutigt Hersteller, die lokale Fahrzeug- und Komponentenproduktion zu steigern. Das thailändische Board of Investment hatte bis Mai 2026 198 EV-bezogene Projekte im Wert von mehr als 4,1 Milliarden USD genehmigt, die Fahrzeuge, Hybridsysteme, Batterien und Komponenten umfassen.[1]Thailand Board of Investment, "EV 3.5 Package," Board of Investment of Thailand, boi.go.th Die im März 2025 erteilte Genehmigung für die Investition von Sunwoda Electronics in die Batteriezellfertigung in Chonburi fügte der EEC-Produktionsbasis ein großangelegtes Zellfabrikationsprojekt hinzu. Das EV-3.5-Programm verpflichtet teilnehmende Hersteller, 2026 für jedes importierte Fahrzeug 2 Fahrzeuge in Thailand zu produzieren, wobei die Anforderung 2027 auf 3 Fahrzeuge steigt. Diese Anforderung unterstützt Bestellungen für Karosseriepanel-, Batteriegehäuse- und Strukturkomponenten-Produktionsanlagen im Markt für industrielle Pressenmaschinen in Thailand. Die Batteriezellfertigung schafft zudem einen separaten Bedarf an Elektroden-Kalandrierungs- und Tiefziehausrüstung, was die Nachfrage über das konventionelle Fahrzeugstanzen hinaus ausweitet.
Investitionen in Elektronik- und Leiterplattenfertigung
Fortgeschrittene Elektronikinvestitionen steigern die Nachfrage nach Präzisionspresssystemen, die bei der Herstellung von Mehrschichtplatinenmaterialien und Verbinderproduktion eingesetzt werden. Neue Anlagen erhöhen den Bedarf an lokalisierter Materialverarbeitung, Verbinderproduktion und kontrollierter Laminierung. Die Leiterplattenlamination erfordert Hydraulikpressen mit enger Temperatur- und Druckregelung und nicht die hochzyklischen mechanischen Anlagen, die für Automobilstanzteile verwendet werden. Panasonic Industry kündigte im September 2025 eine Investition von 17 Milliarden JPY (108,8 Millionen USD) für ein neues Mehrschicht-Leiterplattenmaterialwerk in Ayutthaya an, mit geplantem Betriebsbeginn im November 2027. Das Wachstum der Leiterplattenproduktion in Ayutthaya, Pathum Thani und Chonburi erweitert daher den Markt für industrielle Pressenmaschinen in Thailand über die EEC-Automobilbasis hinaus.
Einführung von Automatisierung, Robotik und Industrie 4.0
Hersteller modernisieren Presslinien, weil automatisiertes Monitoring die Reproduzierbarkeit, Betriebszeit und den Energieverbrauch verbessern kann. Thailand belegte weltweit den 14. Platz bei Industrieroboterinstallationen und den zweiten Platz in der ASEAN nach Singapur, während bis Mai 2025 nur 2 % der thailändischen Hersteller eine vollständige Industrie-4.0-Integration erreicht hatten. Die verbleibende Lücke gibt vielen Fabriken einen Anreiz, Steuerungen, Sensorik und Datenerfassung zu modernisieren, bevor sie zur vollautomatisierten Produktion übergehen. Servopressen sind relevant, weil ihre Bewegung bei jedem Hub programmiert und überwacht werden kann. Thailands Robotik-Roadmap für 2024 bis 2026 unterstützt auch die Einführung von KI- und industriellen Internetwerkzeugen in der Fertigung. Das Programm zur Unterstützung der Anlageneffizienz von 2025 bis 2029 kann bis zu 30 % finanzielle Unterstützung für qualifizierte Anlagenaufrüstungen bieten, wodurch energieeffiziente Systeme zugänglicher werden.[2] Internationale Energieagentur, "Energieeffizienz 2025," Internationale Energieagentur, iea.org
Alternde mechanische Pressenbasis und Nachrüstungsbedarf
Eine große Anzahl mechanischer Pressen, die während Thailands industrieller Expansion installiert wurden, erfordert nun aktualisierte Antriebe, Steuerungen, Schutzvorrichtungen und Wartung. Viele dieser Maschinen sind seit 15 bis 25 Jahren in Betrieb und sehen sich engeren Maßanforderungen aus modernen Fahrzeug-, Elektronik- und Haushaltsgeräteprogrammen gegenüber. Ein vollständiger Anlagenersatz kann schwierig sein, wenn Hersteller mit hohen Devisenkosten und begrenztem langfristigen Kredit konfrontiert sind. Nachrüstpakete ermöglichen es Fabriken, solide Pressenrahmen zu erhalten und gleichzeitig Sicherheit, Steuerung und Zuverlässigkeit zu verbessern. Diese Arbeit unterstützt lokale Dienstleister und hält sie im Kundenkontakt, bis ein vollständiger Ersatz realisierbar wird. Der Markt für industrielle Pressenmaschinen in Thailand profitiert auch davon, weil Wartungsbeziehungen zu späteren Bestellungen für neue Anlagen führen können, wenn sich Produktionsvolumina oder Spezifikationen ändern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und begrenzte KMU-Finanzierung | -1.2% | Landesweit, am stärksten außerhalb der EEC-Provinzen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Anlagen und kritischen Komponenten | -0.9% | Landesweit, einschließlich EEC-Fabriken mit Importexposition | Langfristig (≥ 4 Jahre) |
| Mangel an Spezialisten für Pressenprogrammierung und -wartung | -0.6% | Landesweit, insbesondere in den Industriezonen an der östlichen Küste | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für Automobil- und Elektronikkunden | -0.4% | EEC-Automobil- und Elektronikcluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und begrenzte KMU-Finanzierung
Die Finanzierungsbedingungen bleiben eine direkte Einschränkung für kleinere Lieferanten, die einen Pressenersatz oder ein Automatisierungsprojekt in Betracht ziehen. Die ausstehenden Bankkredite für thailändische KMU sanken im Jahresvergleich um 3,1 % auf 3,08 Billionen THB (97,8 Milliarden USD) zum Ende des Jahres 2024.[3]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Thailand, Finanzierung von KMU und Unternehmern 2026," OECD, oecd.org Die Brutto-Ausfallkreditquote für KMU lag 2024 bei 7,2 %, was ein vorsichtiges Kreditumfeld widerspiegelt. Die notleidenden Kredite für KMU erreichten im zweiten Quartal 2025 7,6 %, während die Stufe-2-Kredite 13 % überstiegen. AMRO berichtete, dass KMU-Kreditrenditen von 8 % bis 10 % unter den Gesamtkosten von 11 % bis 13 % liegen können, was den Anreiz für Banken zur Ausweitung risikoreicherer Kredite begrenzt. Diese Bedingungen können Käufe von Servopressen mit 200–500 Tonnen verzögern, bei denen Sicherheitenanforderungen und Bewertungskosten für kleinere Hersteller schwer zu bewältigen sind.
Abhängigkeit von importierten Anlagen und kritischen Komponenten
Thailand ist bei vielen fortschrittlichen Pressensystemen auf importierte Anlagen und Komponenten angewiesen. Das BOI-Maschinenzollbefreiungsprogramm unterstützt Industrieinvestitionen und spiegelt gleichzeitig das begrenzte lokale Angebot an Kernmaschinen und hochwertigen Teilen wider. Servoantriebe, Präzisionslinearführungen, proportionale Hydraulikventile und computergestützte Pressensteuerungen werden in der Regel von ausländischen Lieferanten bezogen. Chinesische und taiwanesische Elektronikinvestitionen haben Thailands Importe von Zwischenmaschinen und IC-basierten Komponenten erhöht. Das BOI verzeichnete 2024 231.710 Millionen THB (7.357,4 Millionen USD) über 407 Elektronik- und Haushaltsgeräteprojekte, was zeigt, dass die Nachfrage schneller wächst als die lokale Komponentenkapazität. Diese Abhängigkeit kann den Markt für industrielle Pressenmaschinen in Thailand Wechselkursänderungen, Lieferverzögerungen und begrenztem Zugang zu spezialisierten Ersatzteilen aussetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Konventionelle Basis bleibt bestehen, während Servo skaliert
Konventionelle mechanische Pressen hielten 2025 einen Anteil von 38,6 % der Nachfrage, da Thailand eine große installierte Basis für Automobilstanzteile beibehält. Diese Maschinen unterstützen etablierte Anwendungen, bei denen hoher Durchsatz und bewährte Betriebspraktiken wichtig bleiben. Hydraulikpressen werden eingesetzt, wo eine kontrollierte Kraftabgabe wichtiger ist als die Zyklusgeschwindigkeit. Pneumatikpressen unterstützen leichte Montage- und Verbindereinpassarbeiten in Elektronikunternehmen. Andere und hybride Systeme, einschließlich servo-hydraulischer Anlagen, dienen hochwertigen und geringvolumigen Arbeiten in der Luft- und Raumfahrt sowie der medizinischen Umformung.
Servo-mechanische Pressen werden bis 2031 voraussichtlich mit einem CAGR von 8,1 % wachsen, der höchsten Rate unter den Antriebstypen. Der Markt für industrielle Pressenmaschinen in Thailand übernimmt sie für Energiemanagement, programmierbare Bewegung und Produktionsdatenerfassung. Tier-1-Fahrzeuglieferanten verwenden hubinterne Kraftüberwachung und Korrektursteuerungen beim Umformen von EV-Strukturteilen. Diese Funktionen unterstützen engere Spezifikationen für Batteriewannen und Motorgehäuse als konventionelle schwungradgetriebene Maschinen bieten können. Das Effizienzunterstützungsprogramm 2025 bis 2029 stärkt die wirtschaftliche Grundlage für den Wechsel von älteren mechanischen Anlagen zu zertifizierten Servosystemen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft/Kapazität: Nachfrage im mittleren Bereich führend, während schwere Anlagen expandieren
Der Bereich 101–500 Tonnen dominierte 2025 mit 40,2 % der Nachfrage und deckt allgemeine Blechbearbeitung, Automobilstanzteile und Leiterplattenlamination ab. Anlagen bis zu 100 Tonnen werden für elektronische Verbinder, Präzisionshardware und medizinische Komponenten eingesetzt. Die Bereiche 501–1.000 Tonnen und 1.001–2.000 Tonnen unterstützen größere Karosseriepanele und schwere Strukturbaugruppen. Ihre Präsenz spiegelt die Tiefe der etablierten Fahrzeuglieferkette Thailands wider. Der Markt für industrielle Pressenmaschinen in Thailand ist daher durch eine Anlagenbasis im mittleren Bereich verankert, die mehrere Fertigungsaktivitäten bedient.
Der Bereich über 2.000 Tonnen wird bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen, der am schnellsten wachsenden Kapazitätskategorie. Das Tiefziehen von Batteriegehäusen und größere EV-Strukturen können hohe Klemmkräfte und Einzelhuboperationen erfordern. Anlagen in diesem Bereich sind relevant, wenn Fabriken hochfeste Aluminium- oder ultrahochfeste Stahlteile umformen. Der Markt für industrielle Pressenmaschinen in Thailand verzeichnet auch eine Nachfrageverschiebung hin zu größeren Investitionen im EEC, da Batterieprojekte sich auf spätere Produktionshochläufe vorbereiten. Diese Veränderung ersetzt nicht die Nachfrage im mittleren Bereich, fügt aber eine hochwertige Anlageanforderung für ausgewählte Fahrzeug- und Batteriewerke hinzu.
Nach Anwendung/Prozess: Stanzen führend, während Montage und Fügen wachsen
Stanzen, Ausschneiden und Lochen behielten 2025 einen Anteil von 32,2 % der Nachfrage, unterstützt durch die Produktion von Automobilkarosserien, Fahrgestellen, Batterietrennern, Elektroden und Motorlaminierungen. Tiefziehen und Blechumformung dienen Batteriegehäusen, Haushaltsgerätegehäusen und strukturellen Fahrzeugkomponenten. Schmieden, Kompressionspressen und Pulververdichtung adressieren kleinere, aber spezialisierte Luft- und Raumfahrt-, Verteidigungs- und Sinterantriebskettenanwendungen. Richten und allgemeine Umformung unterstützen Lohnfertiger und Auftragswerkstätten. Andere Anwendungen decken vielfältige Bedürfnisse in Thailands diversifizierter Fertigungsbasis ab.
Montage, Einpressen und Fügen werden bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen. Die EV-Modulproduktion erfordert Arbeiten wie Sammelschienenclinchen, Zell-zu-Modul-Fügen und Verbindereinsatz. Die Elektronik-Unterbaugruppe erfordert ebenfalls kontrolliertes Pressen für Verbinder und andere Kleinteile. Thailands etablierte Präzisionsmetallbearbeitungsfähigkeiten in Automobil und Elektronik können auf die medizinische Unterbaugruppe angewendet werden. Dies unterstützt eine breitere Palette von Endanwendungen für den Markt für industrielle Pressenmaschinen in Thailand und reduziert gleichzeitig die Abhängigkeit von großen Fahrzeugstanzprojekten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil führend, während Medizinproduktion an Tempo gewinnt
Automobil und Transport machten 2025 43,8 % der Nachfrage aus, unterstützt durch Thailands Rolle als größter Fahrzeugfertigungsstandort in der ASEAN. Fahrzeuglieferanten passen Stanzlinien aus der Verbrennungsmotorenära an die Anforderungen von EV-Strukturkomponenten an. Hochfestes Aluminium und ultrahochfester Stahl erfordern eine engere Kontrolle von Presskraft und Werkzeugbewegung als Teile aus Weichstahl. Elektro und Elektronik ist die zweitgrößte Endverbrauchsgruppe, da Leiterplatten- und Halbleiterprojekte von der Genehmigung in den Fabrikbetrieb übergehen. Haushaltsgeräte, Konsumgüter, Industriemaschinen, Luft- und Raumfahrt und Verteidigung, Bauwesen, Energie und Metallprodukte liefern zusätzliche Nachfrage im Markt für industrielle Pressenmaschinen in Thailand.
Medizin und Präzisionsfertigung werden bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen. Die Medizingeräteproduktion erfordert eine enge Prozesskontrolle und Qualitätsdokumentation für geformte und montierte Komponenten. Der BOI-Anreiz der Klasse A2 kann bis zu 8 Jahre Körperschaftsteuerbefreiung für qualifizierte Hochleistungs-Medizingeräteproduktion bieten. Die Medizinkomponentenproduktion verwendet Präzisionsumformung und Servopressen unter 100 Tonnen für kleinere, eng spezifizierte Teile. Dieses Segment bietet einen Wachstumspfad für Lieferanten, die Anlagenlieferung mit Validierungs- und technischem Serviceunterstützung kombinieren können.
Geografische Analyse
Der Östliche Wirtschaftskorridor ist das größte Nachfragezentrum im Markt für industrielle Pressenmaschinen in Thailand, da er Automobil-, EV-, Batterie-, Elektronik- und Haushaltsgeräteproduktion vereint. Der Korridor umfasst Chonburi, Rayong und Chachoengsao, die Fertigungsstandorte beherbergen, die Anlagen von kleinen Verbinderpressen bis hin zu großen Karosseriesystemen benötigen. Seine Investitionskonzentration spiegelt das Vorhandensein verknüpfter Produktionsaktivitäten und unterstützender Industriegebiete wider. EEC Phase 2 wurde im März 2026 mit 540 Milliarden THB, entsprechend 15 Milliarden USD, genehmigt, die über 5 Jahre für EV- und Batteriefertigung, Halbleiterverpackung und Biotechnologie bereitgestellt werden. Die Fahrzeug- und Batterieprojekte des EEC unterstützen eine anhaltende Anlagenachfrage, da sie lokale Produktionskapazität, qualifiziertes Werkzeug und reaktionsschnelle Wartungsdienste erfordern.
Groß-Bangkok und die Zentralebene bilden das zweite Hauptcluster für den Markt für industrielle Pressenmaschinen in Thailand. Samut Prakan, Pathum Thani, Nonthaburi und Ayutthaya kombinieren Elektronik, Fahrzeugmontage, Präzisionskomponenten und allgemeine Fertigung. Ayutthaya ist für die Leiterplattenherstellung wichtig geworden, was Hydraulik-Laminatpressen und Präzisions-Mehretagenheißpresssysteme begünstigt. Die Ayutthaya-Expansion von Panasonic Industry zeigt anhaltende vorgelagerte Investitionen in Leiterplattenmaterialien. Diese Anwendungsbasis hat einen anderen Anlagenmix als konventionelles Automobilstanzen, da thermische Kontrolle und Prozesskonsistenz zentrale Anforderungen sind.
Nord- und Nordostthailand unterstützen inländische Hersteller in der Lebensmittelverarbeitung, Landmaschinenherstellung und allgemeinen Fertigung. Diese Gebiete halten die Nachfrage nach konventionellen mechanischen Pressen unter 200 Tonnen aufrecht, obwohl die Nachfragedichte geringer ist als im EEC und in der Zentralebene. Lieferanten benötigen EEC-Serviceabdeckung, schnelle Bangkok-Logistik und technisches Personal, das über japanische, chinesische, koreanische und europäische OEM-Qualitätssysteme hinweg arbeiten kann. Der Markt für industrielle Pressenmaschinen in Thailand belohnt daher Unternehmen, die Unterstützung bei Großprojekten mit praktischer Wartungsabdeckung in provinziellen Fertigungszentren verbinden.
Wettbewerbslandschaft
Der Markt für industrielle Pressenmaschinen in Thailand weist ein mittleres Maß an Marktkonzentration auf. Japanische Hersteller, darunter AIDA Engineering und Komatsu Industries Thailand, haben langjährige Automobilkundenbeziehungen aus früheren japanischen Investitionen in Thailand. Taiwanesische Lieferanten, darunter Chin Fong Machine Industrial und SEYI Machinery, konkurrieren im mittleren Bereich mechanischer Pressen durch wettbewerbsfähige Preisgestaltung und automobilgerechte Anlagen. Europäische Lieferanten wie ANDRITZ Schuler sind bei hochtonnagehaltigen Hydraulik- und Transferpressen relevant, wo komplexe Ingenieursleistungen und lokaler Serviceunterstützung wichtig sind. Chinesische OEMs, darunter Yangli Group und JIER Machine-Tool Group, konkurrieren bei mechanischen und großen Hydraulikpressen durch kürzere Lieferzeiten und Finanzierungsoptionen.
Der Wettbewerb hängt zunehmend von Servicekompetenz, Steuerungssoftware und Automatisierung ab und nicht allein vom Anlagenpreis. Die Serviceaktivität gewinnt zunehmend an Bedeutung, da Kunden ältere installierte Anlagen warten und gleichzeitig größere Kapitalverpflichtungen verzögern. ANDRITZ Schuler entwickelt weiterhin Überwachungssysteme, die Fabriken helfen, Betriebsbedingungen zu verfolgen und Werkzeuge während der Produktion zu schützen. Das Unternehmen entwickelte auch im Januar 2026 gemeinsam mit Feintool aktualisierte HFA-Hydraulik-Feinschneidpressen mit Kapazitäten von 3.200–15.500 kN und bis zu 85 Hüben pro Minute. Diese Produktentwicklung zeigt, wie Lieferanten Anlagentechnik mit anwendungsspezifischer Automatisierung und Prozessunterstützung verbinden.
Lieferanten haben Spielraum, Servo- und Hybridlösungen für thailändische KMU-Teilehersteller, vorausschauende Wartungsdienste und Zertifizierungsprogramme für gebrauchte Anlagen zu entwickeln. Technische Kompetenz in der Nachrüsttechnik ist ebenfalls wichtig, da viele Kunden vorhandene Anlagen verbessern werden, bevor sie in vollständige Ersatzinvestitionen investieren. Die Einhaltung von IEC 60204-1 bleibt für Kunden wichtig, die international zertifizierte Maschinen und elektrische Sicherheitssteuerungen suchen.
Marktführer für industrielle Pressenmaschinen in Thailand
AIDA Engineering, Ltd.
Komatsu Industries (Thailand) Co., Ltd.
AMADA CO., LTD.
Schuler Group
Yangli Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Schuler Group kündigte rund 500 weitere Stellenstreichungen in seiner Schuler-Einheit in Deutschland an und verwies auf schwache Automobilnachfrage und die Einstellung des nicht zum Kerngeschäft gehörenden Werkzeugbaus; das Unternehmen bestätigte seine Umsatzprognose für 2026 von 8,0–8,3 Milliarden EUR, gestützt durch die Bereiche Wasserkraft, Zellstoff & Papier und Metalle.
- Januar 2026: Schuler Inc. und Feintool entwickelten gemeinsam eine neue Generation von HFA-Hydraulik-Feinschneidpressen im Bereich 3.200–15.500 kN mit einer Leistung von bis zu 85 Hüben pro Minute; zwei HFA-Plus-Systeme (jeweils 8.800 kN) wurden in Göppingen, Deutschland, für Feintool in den Vereinigten Staaten fertiggestellt.
- September 2025: Panasonic Industry kündigte eine Investition von rund 17 Milliarden JPY (108,83 Millionen USD) für den Bau eines neuen MEGTRON-Mehrschicht-Leiterplattenmaterialwerks in seiner Anlage in Ayutthaya, Thailand, an, mit dem Ziel, die durch KI-Server getriebene Nachfrage zu bedienen; der geplante Betriebsbeginn ist November 2027.


Berichtsumfang für den Markt für industrielle Pressenmaschinen in Thailand
Der Markt für industrielle Pressenmaschinen in Thailand ist segmentiert nach Antriebstechnologie (konventionelle mechanische Pressen, Hydraulikpressen, Pneumatikpressen und weitere), nach Presskraft (bis zu 100 Tonnen, 101–500 Tonnen, 501–1.000 Tonnen und weitere), nach Anwendung (Schmieden, Pulververdichtung und weitere) sowie nach Endverbrauchsbranche (Luft- und Raumfahrt und Verteidigung, Elektro und Elektronik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Andere und hybride Pressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeine Umformung |
| Kompressionspressen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Andere Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt und Verteidigung |
| Industriemaschinen und -anlagen |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bauwesen und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallprodukte und allgemeine Fertigung |
| Medizin und Präzisionsfertigung |
| Andere Endverbrauchsbranchen |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Andere und hybride Pressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung | |
| Schmieden | |
| Richten und allgemeine Umformung | |
| Kompressionspressen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Andere Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt und Verteidigung | |
| Industriemaschinen und -anlagen | |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bauwesen und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin und Präzisionsfertigung | |
| Andere Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für industrielle Pressenmaschinen in Thailand bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 einen Wert von 0,40 Milliarden USD erreichen wird, ausgehend von 0,30 Milliarden USD im Jahr 2026 bei einem CAGR von 5,9 %. Der Ausblick spiegelt die Nachfrage aus Fahrzeugkomponenten, Batterien, Elektronik, Medizinprodukten und der Modernisierung installierter Anlagen wider. Das Wachstum bleibt Investitionszyklen ausgesetzt, insbesondere innerhalb der EV-Produktion und der damit verbundenen Lieferketten.
Welche Pressentechnologie wächst in Thailand am schnellsten?
Servo-mechanische Pressen werden bis 2031 voraussichtlich mit einem CAGR von 8,1 % wachsen, da Fabriken programmierbare Bewegung, Überwachung und Energieeffizienz anstreben. Sie sind besonders relevant für EV-Strukturkomponenten und andere Produktionsaufgaben, die reproduzierbare Kraft- und Bewegungssteuerung erfordern. Ihre Kompatibilität mit der Datenerfassung unterstützt auch Fabrikautomatisierungsaufrüstungen.
Welcher Kapazitätsbereich führt derzeit die Nachfrage nach Pressenanlagen an?
Der Bereich 101–500 Tonnen führte 2025 mit 40,2 % der Nachfrage, unterstützt durch Automobilstanzen, Leiterplattenlamination und allgemeine Blechbearbeitung. Er ist breit genug, um etablierte Fahrzeuglieferanten und die wachsende Elektronikproduktionsbasis zu bedienen. Der Bereich deckt auch viele allgemeine industrielle Umformanforderungen außerhalb der größten Fahrzeugwerke ab.
Warum ist der Östliche Wirtschaftskorridor für Pressenmaschinenlieferanten wichtig?
Der EEC konzentriert sich auf Automobil-, EV-, Batterie-, Elektronik- und Haushaltsgeräteproduktion und schafft Nachfrage nach Installation, Service, Nachrüstung und Automatisierungsunterstützung. Sein Produktionsmix erfordert auch, dass Lieferanten Anlagen über ein breites Spektrum an Kapazitäten und Anwendungen hinweg unterstützen. EEC-Kunden erfordern auch technischen Service, der schnell auf Produktionslinienanforderungen reagieren kann.
Welcher Endverbrauchsbereich expandiert am schnellsten für industrielle Pressen?
Medizin und Präzisionsfertigung werden bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen, unterstützt durch Medizingeräteinvestitionen und Präzisionskomponentenanforderungen. Lieferanten, die diesen Bereich bedienen, müssen genaue Umformanlagen und reaktionsschnellen technischen Support für kleinere Komponenten bereitstellen. Dies schafft Chancen für Servogeräte mit geringerer Kapazität und kontrollierte Montageanwendungen.
Welche Faktoren können Anlagenkäufe durch thailändische Hersteller einschränken?
Begrenzte KMU-Finanzierung, Abhängigkeit von importierten Komponenten, Fachkräftemangel und lange Kundenqualifizierungszyklen können neue Pressen- und Automatisierungsinvestitionen verzögern. Diese Faktoren können Nachrüstprojekte und stufenweise Aufrüstungen begünstigen, bevor Kunden sich zu einem vollständigen Anlagenersatz verpflichten. Lokalisierte Servicekapazität kann Ausfallzeitrisiken reduzieren, kann jedoch Finanzierungs- oder Importbeschränkungen nicht beseitigen.
Seite zuletzt aktualisiert am:



