
Marktgröße und Marktanteile für Industriepressenmaschinen in Deutschland
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
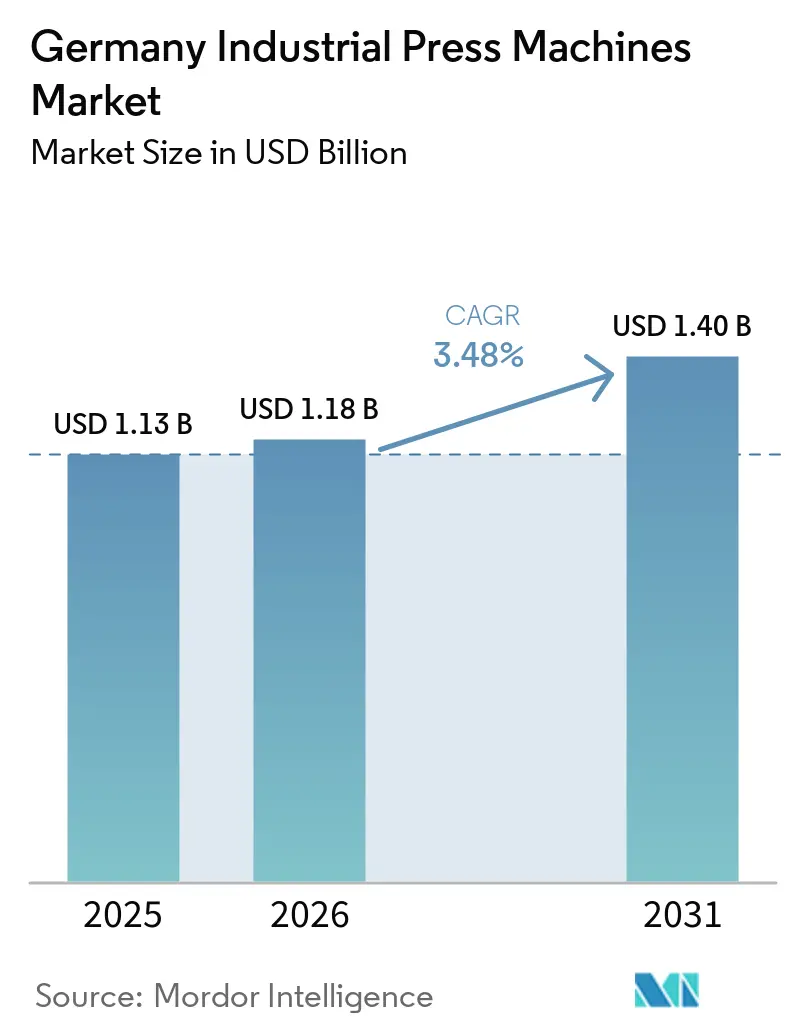
| Marktgröße im Basisjahr (2025) | 1.13 Milliarden US-Dollar |
| Marktgröße (2026) | 1.18 Milliarden US-Dollar |
| Marktgröße (2031) | 1.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.48 % |
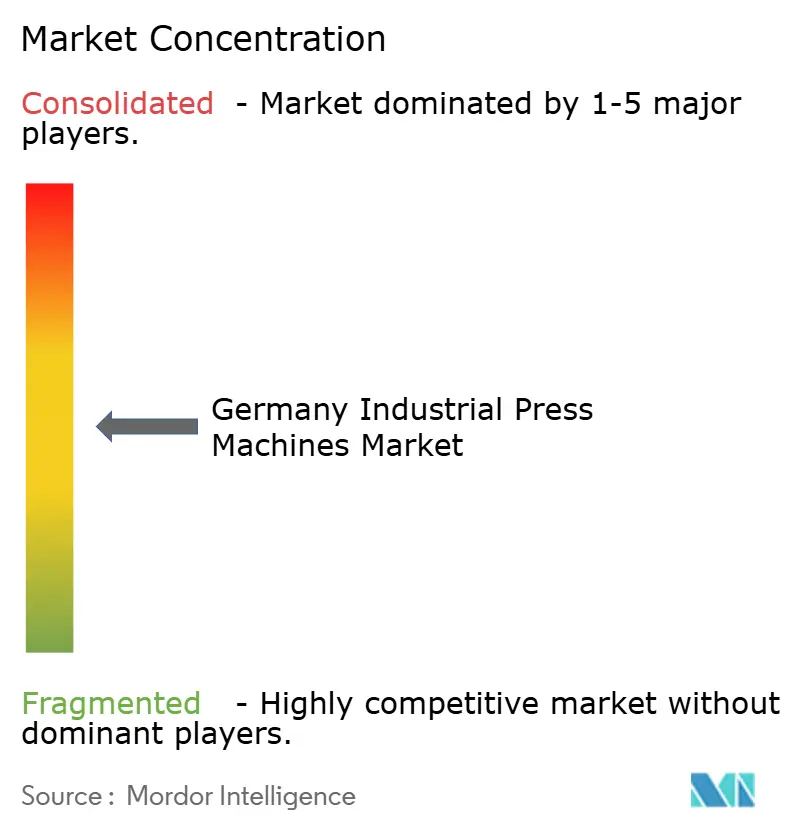
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriepressenmaschinen in Deutschland von Mordor Intelligence
Die Marktgröße des deutschen Marktes für Industriepressenmaschinen wird voraussichtlich von 1,13 Milliarden USD im Jahr 2025 auf 1,18 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,40 Milliarden USD erreichen, mit einem CAGR von 3,48 % über den Zeitraum 2026–2031.
Der deutsche Markt für Industriepressenmaschinen wird durch Ersatzinvestitionen geprägt, da Hersteller veraltete Hydraulik- und Mechanikpressen modernisieren. Eine erhebliche installierte Basis älterer Pressen erzeugt wiederkehrenden Bedarf an Modernisierung, insbesondere dort, wo veraltete Steuerungen, Antriebe und Hydrauliksysteme schwierig oder kostspielig zu warten sind. Die Produktion von Batterie-Elektrofahrzeugen steigert die Nachfrage nach Anlagen, die Aluminiumkarosseriestrukturen, Batteriegehäuse und Motorlamellen mit kontrollierter Bewegung formen können. Leichtbauanforderungen und engere Maßtoleranzen steigern zudem das Interesse an servogetriebenen Pressen, Präzisionsumformung und automatisierten Materialhandhabungssystemen. Beschaffung im Verteidigungsbereich, Produktion von Medizintechnik und Energieinfrastruktur stützen die Nachfrage über konventionelle Automobilprogramme hinaus. Die deutsche Fertigungsbasis in den Bereichen Maschinenbau, Elektrotechnik, erneuerbare Energien und Industriekomponenten bietet weitere Anwendungsfelder für Stanz-, Umform-, Press- und Präzisionsmontageanlagen. Hersteller differenzieren sich durch Servosteuerungen, vernetzte Überwachung und Serviceleistungen statt allein durch Presskapazität. Vorausschauende Wartung, Ferndiagnose, Energieüberwachung und die Integration in die Fabrikautomation werden zu wichtigen Differenzierungsmerkmalen, da Hersteller eine höhere Anlagenauslastung und weniger ungeplante Ausfallzeiten anstreben. Der deutsche Markt für Industriepressenmaschinen sieht sich zudem mit vorsichtigen Inlandsinvestitionen, kostengünstigeren Importen und neuen Compliance-Anforderungen konfrontiert, die den Kaufzeitpunkt beeinflussen. Hohe Energie- und Arbeitskosten können die wirtschaftliche Argumentation für energieeffiziente Anlagen stärken, während hohe Finanzierungskosten und unsichere Industrieaufträge kleinere Hersteller dazu veranlassen können, die Betriebslebensdauer bestehender Pressen zu verlängern, anstatt einen vollständigen Anlagenersatz vorzunehmen.
Wichtigste Erkenntnisse des Berichts
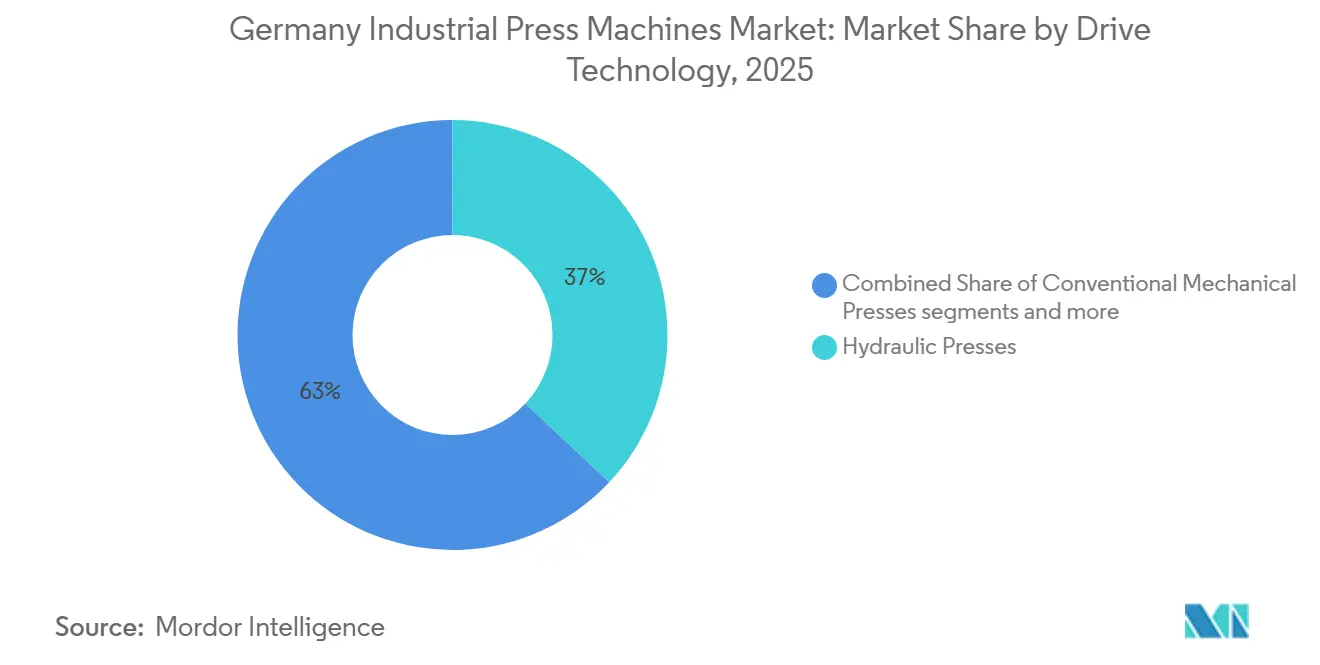
- Nach Antriebs- und Aktuierungstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 37 % am deutschen Markt für Industriepressenmaschinen, während servo-mechanische Pressen bis 2031 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
- Nach Presskraft hielt das Segment 101–500 Tonnen im Jahr 2025 einen Marktanteil von 30,2 % am deutschen Markt für Industriepressenmaschinen, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
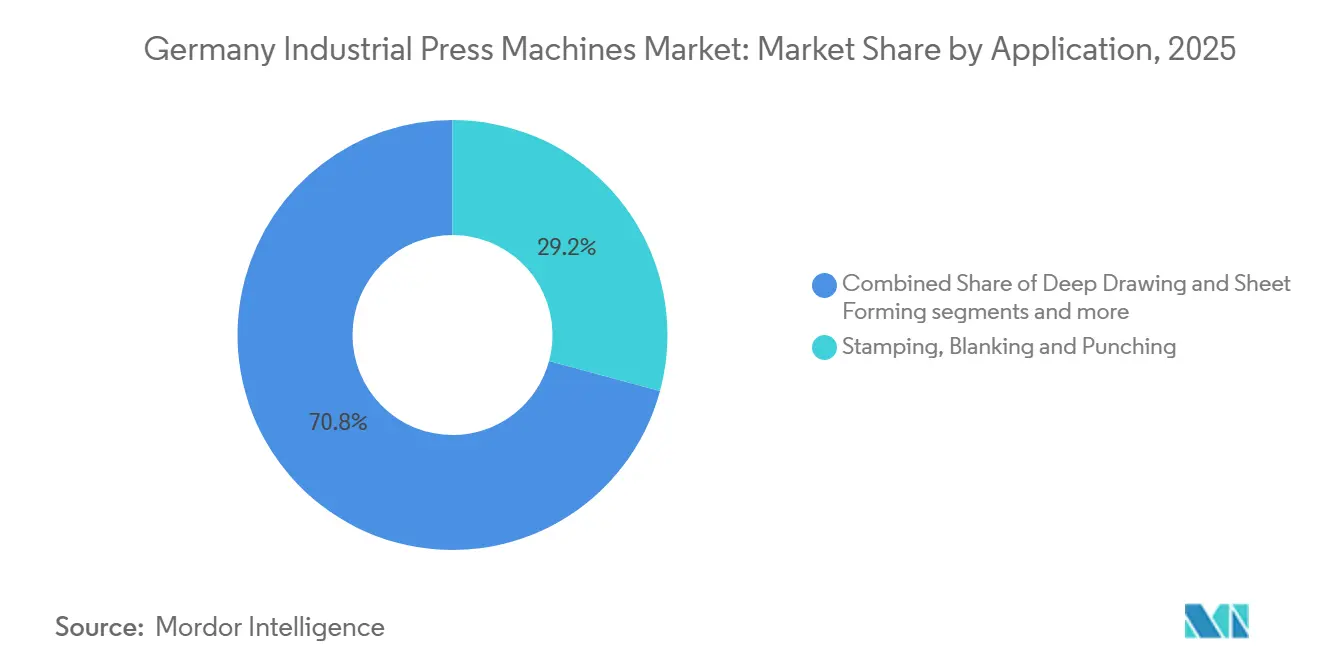
- Nach Anwendung und Prozess entfielen Stanzen, Ausschneiden und Lochen im Jahr 2025 auf 29,2 % der Marktgröße des deutschen Marktes für Industriepressenmaschinen, während Montage, Einpressen und Fügen bis 2031 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Endverbrauchsbranche entfielen Automobil und Transport im Jahr 2025 auf 44,3 % der Marktgröße des deutschen Marktes für Industriepressenmaschinen, während Medizin- und Präzisionsfertigung bis 2031 voraussichtlich mit einem CAGR von 8 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im deutschen Markt für Industriepressenmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobils und Produktion von Leichtbaukomponenten | +1.4% | National, mit der höchsten Konzentration in den Automobilclustern Baden-Württemberg, Bayern und Niedersachsen | Mittelfristig (2–4 Jahre) |
| Modernisierung veralteter deutscher Produktionsanlagen | +1.1% | National, mit starker Aktivität in den Schwerindustriegebieten Nordrhein-Westfalens und den Mittelstandsclustern Bayerns | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Luft- und Raumfahrt-, Verteidigungs-, Medizintechnik- und Elektronikindustrie | +0.7% | National, mit Verteidigungsnachfrage in Bayern und Berlin-Brandenburg, Medizintechnik in Bayern und Baden-Württemberg sowie Luft- und Raumfahrt in Hamburg und Bayern | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienten servo-hydraulischen und elektrisch angetriebenen Pressen | +0.5% | National, beeinflusst durch die Maschinenverordnung und Ökodesign-Anforderungen der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbedarf aus Brownfield-Presslinien und installierter Ausrüstung | +0.3% | National, mit hoher Präsenz von Altstandorten in Nordrhein-Westfalen und dem Saarland | Kurzfristig (≤ 2 Jahre) |
| Inländische Fertigung und Lieferantenlokalisierung | +0.2% | National, konzentriert in den Maschinenbauregionen Bayern, Baden-Württemberg und Nordrhein-Westfalen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobils und Produktion von Leichtbaukomponenten
Der deutsche Markt für Industriepressenmaschinen verändert sich, da Batterie-Elektrofahrzeugplattformen andere Umform- und Montageprozesse erfordern. Aluminiumintensive Karosseriestrukturen, zylindrische Batteriegehäuse und Motorlamellen benötigen programmierbare Stößelbewegungen und geschlossene Lageregelung. Servo-hydraulische und servo-mechanische Anlagen können diese Anforderungen effektiver erfüllen als konventionelle Systeme mit fester Drehzahl. Dünnwandiges hochfestes Aluminium kann den Werkzeugverschleiß erhöhen, wenn es bei fester Stößelgeschwindigkeit umgeformt wird. Kontrollierte Servobewegung kann daher die Teilequalität unterstützen und gleichzeitig den Werkzeugverschleiß begrenzen. Schuler Inc. nahm im Januar 2026 eine Batteriemassen-Formierungslinie mit 1,5 Gigawatt in Süddeutschland in Betrieb, mit mehr als 50.000 Formierungskanälen und einem Track-and-Trace-System, das über 2 Millionen Datenpunkte pro Sekunde erfasst.
Modernisierung veralteter deutscher Produktionsanlagen
Der deutsche Markt für Industriepressenmaschinen profitiert vom Ersatzbedarf älterer Hydraulik- und konventioneller Mechanikpressen. Viele installierte Maschinen erfüllen die aktuellen Anforderungen an Energieleistung, vernetzte Betriebsführung und dokumentierte Prozesskontrolle nicht mehr. Die Europäische Investitionsbank stellte fest, dass im Jahr 2025 fast zwei Drittel der Investitionsbudgets deutscher Unternehmen auf Ersatz und Erneuerung entfielen.[1] Dieses Muster unterstützt die Brownfield-Modernisierung, auch wenn der Neubau von Fabriken verhalten bleibt. Ältere Pressen lassen sich nicht immer wirtschaftlich mit servogesteuerten Antrieben, Digital-Twin-Anbindungen und Predictive-Maintenance-Sensoren nachrüsten. Ersatzentscheidungen können daher eine Kapazitätserneuerung mit dem Wechsel zu Anlagen verbinden, die OEM-Qualitäts- und Rückverfolgbarkeitsanforderungen erfüllen.
Ausbau der Luft- und Raumfahrt-, Verteidigungs-, Medizintechnik- und Elektronikindustrie
Die Verteidigungsbeschaffung schafft Nachfrage nach schweren Umformanlagen für gepanzerte Fahrzeuge, Artilleriekomponenten und Luft- und Raumfahrtstrukturen. Deutschland genehmigte im Jahr 2025 mehr als 33 Milliarden EUR (37,2 Milliarden USD) für 73 große Bundeswehrprojekte, und ein Kabinettsentwurf vom Juli 2025 verlängerte die beschleunigten Verteidigungsbeschaffungsregelungen bis 2035.[2] Diese Programme erfordern Schmiede- und Großtonnen-Stanzkapazitäten für schwere Komponenten. Die Medizintechnik steigert die Nachfrage nach Präzisionspressen, die kalibrierten Krafteinsatz und dokumentierte Prozessaufzeichnungen liefern. SPECTARIS prognostizierte für 2025 einen deutschen Medizintechnikumsatz von 42,6 Milliarden EUR (48,1 Milliarden USD), wobei die Exportaktivität die Produktionsbasis des Sektors stützt. Der deutsche Markt für Industriepressenmaschinen ist folglich Anwendungen ausgesetzt, bei denen Konsistenz und Rückverfolgbarkeit einen höheren Wert haben als hohe Stückzahlen.
Nachfrage nach energieeffizienten servo-hydraulischen und elektrisch angetriebenen Pressen
Der Energieverbrauch ist für deutsche Hersteller zu einem zentralen Kriterium bei der Anlagenauswahl geworden. Servo-hydraulische und elektrisch angetriebene Systeme können den Energieverbrauch senken und gleichzeitig die Kontrolle über den Umformzyklus verbessern. ANDRITZ Schuler stellte im Januar 2026 seine HFA plus+ Feinschneidpressenserie vor und berichtete von einer zweistelligen prozentualen Verbesserung der Energieeffizienz sowie einer Leistung von bis zu 85 Hüben pro Minute. Die EU-Maschinenverordnung 2023/1230 gilt ab dem 20. Januar 2027 und stellt zusätzliche Anforderungen an digitale Dokumentation, funktionale Sicherheit und Cybersicherheit.[3] Hersteller, die ihre Anlagen vor diesem Datum ersetzen, können Energiemodernisierungen mit der Compliance-Vorbereitung verbinden. Dieser Zeitrahmen eröffnet dem deutschen Markt für Industriepressenmaschinen ein definiertes Modernisierungsfenster bis in die späten 2020er Jahre.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwache inländische Kapitalinvestitionen und Exposition gegenüber dem Automobilzyklus | -0.5% | National, mit stärkerer Exposition in den Automobilzulieferclustern Nordrhein-Westfalens und des Saarlandes | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungs-, Installations- und Werkzeugkosten | -0.4% | National, mit größerer Belastung für kleine und mittlere Unternehmen als Käufer | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstigere asiatische Maschinenhersteller | -0.3% | National, mit Auswirkungen auf die Exportmärkte deutscher Hersteller | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Servicebereich und Compliance-Komplexität | -0.2% | National, insbesondere in den Maschinenbaubezirken Bayern und Baden-Württemberg | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache inländische Kapitalinvestitionen und Exposition gegenüber dem Automobilzyklus
Schwache Kapitalausgaben schränken die Fähigkeit des deutschen Marktes für Industriepressenmaschinen ein, sich auf eine inländische Anlagenerweiterung zu stützen. Die deutschen Nettoinvestitionen sanken 2025 auf -0,23 % des Bruttoinlandsprodukts, was darauf hindeutet, dass die Investitionen auf gesamtwirtschaftlicher Ebene die Abschreibungen nicht überstiegen. Die Ausrüstungsinvestitionen gingen 2025 um 2,5 % zurück, während die Hersteller bei neuen Kapazitätsverpflichtungen vorsichtig blieben. Der VDMA meldete, dass der inländische Maschinenauftragseingang im Gesamtjahr um 1 % zurückging, obwohl die Gesamtaufträge im vierten Quartal 2025 um 3 % stiegen. Automobilhersteller müssen die Ausgaben für neue Elektrofahrzeugplattformen gegen den weiteren Betrieb von Verbrennungsfahrzeuglinien abwägen. Dies schafft Unsicherheit hinsichtlich des Zeitpunkts großer Pressenaufträge.
Hohe Anschaffungs-, Installations- und Werkzeugkosten
Mittel- und großtonnige Pressen erfordern erhebliche Investitionen, bevor Werkzeuge, Installation und Inbetriebnahme eingerechnet werden. Diese Kosten sind für kleine und mittlere deutsche Hersteller besonders bedeutsam. Die Europäische Investitionsbank stellte fest, dass im Jahr 2025 fast 9 von 10 deutschen Unternehmen hohe Energiepreise als wesentliches Investitionshemmnis identifizierten. Die Compliance-Vorbereitung kann Engineering- und Dokumentationskosten zu Anlagenkäufen hinzufügen. Deutschlands Umsetzungsgesetz zur Maschinenverordnung trat im Dezember 2025 in Kraft, vor dem vollständigen Anwendungsdatum der europäischen Verordnung. Diese Kosten können Ersatzprojekte verzögern, selbst wenn verbesserte Produktivität und Energieleistung den technischen Fall für eine neue Maschine unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Aktuierungstechnologie: Servoplattformen gewinnen an Boden, während Hydraulik Kernanwendungen behält
Hydraulikpressen hielten im Jahr 2025 einen Marktanteil von 37 % am deutschen Markt für Industriepressenmaschinen und waren damit die führende Antriebstechnologie. Ihre Position spiegelt hohe Kraftdichte und variablen Drucksteuerung beim Tiefziehen, der Großflächenumformung und dem Schwerschmieden wider. Diese Anwendungen erfordern kontrollierten Krafteinsatz auf Niveaus, die andere Systeme bei vergleichbaren Investitionskosten kaum erreichen können. Konventionelle mechanische Pressen blieben für Hochvolumenarbeiten mit wiederholbaren Geometrien wichtig. Sie bedienen die Produktion von Konsumgütern, kleinere Automobilstanzteile und elektrische Komponenten. Pneumatikpressen dienen leichteren Arbeiten wie Montage, Einpressen und Steckverbindereinsetzen. Hybridsysteme und andere Formate adressieren spezialisierte Tätigkeiten, einschließlich Pulververdichtung und Verbundstoffformen. Diese Bandbreite an Anwendungen hilft Hydraulikpressen, eine wesentliche Rolle im deutschen Markt für Industriepressenmaschinen zu behalten.
Servo-mechanische Pressen werden voraussichtlich zwischen 2026 und 2031 einen CAGR von 8,2 % verzeichnen, die höchste Wachstumsrate unter den Antriebstechnologien. Ihre programmierbare Stößelbewegung unterstützt die Batterieträgerformung, das Motorlamellenstanzen und die Produktion von Medizinkomponenten mit engen Toleranzen. Die Echtzeit-Kraftüberwachung unterstützt auch Anwendungen, die eine dokumentierte Qualitätskontrolle erfordern. Die HFA plus+ Serie von ANDRITZ Schuler kombiniert servogesteuerte Hydraulikpumpenantriebe mit vernetzter Prozessüberwachung. Solche Systeme können die Hubrate erhöhen und gleichzeitig den Energieverbrauch senken. Programmierbare Bewegung kann den Werkzeugverschleiß und Ausschuss reduzieren, was die Lebenszykluskosten senkt. Dieser Vorteil ist wichtig, da Hersteller mit einem Mangel an qualifizierten Presseneinrichtern konfrontiert sind. Die deutsche Industriepressenmaschinenindustrie verlagert sich daher hin zu Systemen, die eine wiederholbare Produktion vereinfachen, ohne den Bedarf an hochkräftigen Hydraulikanlagen zu beseitigen.


Nach Presskraft/Kapazität: Mittlere Kapazität bedient breite Nachfrage, während extreme Tonnage schneller wächst
Das Segment 101–500 Tonnen hielt im Jahr 2025 einen Marktanteil von 30,2 % am deutschen Markt für Industriepressenmaschinen. Dieser Kapazitätsbereich unterstützt Automobilkarosserieteile, Getriebekomponenten, Halterungen, Elektrogehäuse und Präzisionsschmiedeteile. Seine installierte Basis ist breit, da er viele Produktionsumgebungen in der deutschen Fertigung abdeckt. Käufer profitieren auch von einer ausgereiften Werkzeugbasis, die die Rüstkosten bei Hochmix-Betrieb reduzieren kann. Die Kategorie bis zu 100 Tonnen bedient leichtes Stanzen, Elektronik und die Montage von Medizinprodukten. Die Bereiche 501–1.000 Tonnen und 1.001–2.000 Tonnen unterstützen strukturelle Fahrzeugkomponenten, schwere Ausrüstungsrahmen und spezialisierte Schmiedearbeiten. Jeder dieser Bereiche erfordert kontrollierte Kraftprofile für unterschiedliche Materialien und Teiledesigns. Die Kategorie 101–500 Tonnen bleibt ein zentrales Volumentier für den deutschen Markt für Industriepressenmaschinen.
Pressen über 2.000 Tonnen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,8 % wachsen. Verteidigungsschmieden, Luft- und Raumfahrtstrukturrahmen und Energieinfrastrukturkomponenten treiben die Nachfrage nach diesen Maschinen an. Die Fähigkeitsanforderungen begünstigen Lieferanten mit nachgewiesener Zuverlässigkeit und Präzision bei Hochkraftanwendungen. Deutschlands Verteidigungsgenehmigungen von 2025 unterstützen das Nachfrageumfeld für gepanzerte Fahrzeuge und Artillerieprodukte. ANDRITZ Schuler lieferte eine 6.500-Tonnen-GLK-Schmiedepresse mit einem kinetischen Energierückgewinnungssystem, das den Strombedarf gegenüber konventionellen Pressen bei äquivalenter Kraft um bis zu 40 % reduzieren kann. Extremtonnagen-Anlagen verbinden hohe technische Anforderungen mit dem Bedarf an Energiemanagement. Dies macht das Segment für den deutschen Markt für Industriepressenmaschinen wichtig, auch wenn seine Stückzahlen begrenzt sind. Es unterstützt auch Lieferanten, die neben der Presse Engineering- und Lebenszyklusdienstleistungen anbieten können.
Nach Anwendung/Prozess: Stanzen führt die aktuelle Nachfrage an, während Montage und Fügen beschleunigen
Stanzen, Ausschneiden und Lochen entfielen im Jahr 2025 auf 29,2 % der Marktgröße des deutschen Marktes für Industriepressenmaschinen. Diese Prozesse bleiben für Fahrzeugkarosseriestrukturen, elektrische Komponenten, Steckverbindergehäuse und die Haushaltsgeräteproduktion unverzichtbar. Die deutsche Automobilproduktion stützt weiterhin die Stanzvolumen für Rohkarosserien sowohl bei Verbrennungs- als auch bei Elektrofahrzeuglinien. Tiefziehen und Blechumformung bedienen Aluminiumverkleidungen, Türpaneele, Batteriegehäusestrukturen und Bodengruppenkomponenten. Schmieden und Pulververdichtung adressieren energie-, luft- und raumfahrt- sowie leistungsorientierte Industrieanwendungen. Pressformen bleibt für Verbund- und Polymerkomponenten in Leichtbaustrukturen relevant. Die Prozessmischung gibt Lieferanten Zugang zu einer breiten Palette von Materialien und Produktionsanforderungen. Stanzen bleibt die breiteste Anwendungsbasis im deutschen Markt für Industriepressenmaschinen.
Montage, Einpressen und Fügen werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 7,2 % wachsen. Die Integration von Batteriemodulen, das Einpressen von Stromschienen und das Fügen von Rotorwellen erfordern kontrollierte Kraftrampen, die konventionelle Anlagen nicht immer konsistent liefern können. Die Unterbaugruppen-Montage von Medizinprodukten erfordert ebenfalls feine Kraftkontrolle und wiederholbare Aufzeichnungen. TRUMPF präsentierte die neue TruPunch 5000 auf der EuroBLECH 2026 mit Verarbeitung für Blech bis zu 8 mm Dicke, 1.600 Hüben pro Minute, KI-gestützter Sortierung und Fernbedienungsfunktionen. Integrierte Stanz-, Füge- und Prüfzellen können die Anzahl der separaten Maschinen in einer Produktionslinie reduzieren. Sie können auch den Wert der verkauften Anlagen steigern. Diese Kombination unterstützt das Wertwachstum im deutschen Markt für Industriepressenmaschinen, auch wenn das Stückzahlwachstum langsamer ist. Sie macht auch die digitale Prozesskoordination für Käufer wichtiger.
Nach Endverbrauchsbranche: Automobil bleibt der größte Käufer, während Medizin- und Präzisionsfertigung am schnellsten wachsen
Automobil und Transport entfielen im Jahr 2025 auf 44,3 % der Marktgröße des deutschen Marktes für Industriepressenmaschinen. Der Sektor bleibt trotz der Unsicherheit beim Übergang zu Elektrofahrzeugen die größte Quelle der Anlagennachfrage. Deutsche OEMs betrieben Verbrennungs- und Elektrofahrzeuglinien bis 2025 parallel. Dies erhielt die Nachfrage nach bestehenden Karosseriepanelpressen aufrecht und unterstützte gleichzeitig Investitionen in neue Servoplattformen. Luft- und Raumfahrt sowie Verteidigung, Industriemaschinenbau und Elektro- und Elektronikbranche werden durch spezialisierte Pressen im Bereich 101–2.000 Tonnen bedient. Haushaltsgeräte, Bauwesen, Energie und Metallverarbeitung fügen Ersatznachfrage aus der breiteren Mittelstandsfertigungsbasis hinzu. Diese Endverbraucher unterhalten eine vielfältige Reihe von Beschaffungszyklen. Automobil verankert dennoch weiterhin den deutschen Markt für Industriepressenmaschinen.
Medizin- und Präzisionsfertigung werden voraussichtlich bis 2031 mit einem CAGR von 8 % wachsen. Das Segment wird durch Deutschlands Medizintechnikproduktionsbasis und anspruchsvollere Anforderungen an die Präzisionsumformung gestützt. Medizinproduktehersteller benötigen kalibrierten Pressdruck, zertifizierte Prozessaufzeichnungen und Rückverfolgbarkeit auf Chargenebene. Diese Anforderungen begünstigen digital vernetzte Anlagen im Bereich 101–500 Tonnen. Das Segment teilt auch technische Anforderungen mit der Elektrofahrzeugproduktion, insbesondere beim Präzisionseinpressen und kontrollierten Fügen. Lieferanten mit Erfahrung in Batteriemodulanschlüssen können ähnliche Kraftsteuerungssysteme auf die Implantatgehäusemontage anwenden. Diese Überschneidung erweitert die adressierbare Anwendungsbasis für die deutsche Industriepressenmaschinenindustrie. Sie reduziert auch die Abhängigkeit von konventionellen Fahrzeugkarosseriepanel-Investitionen allein.
Geografische Analyse
Deutschland ist Europas führender nationaler Markt für Industriepressenmaschinen, gestützt durch Fertigungscluster in Baden-Württemberg, Bayern und Nordrhein-Westfalen. Baden-Württemberg ist Standort von ANDRITZ Schuler in Göppingen, TRUMPF in Ditzingen und dem Stuttgarter Automobilzulieferer-Ökosystem. Die Region unterstützt hochwertige servo-mechanische und Feinschneidanwendungen. Bayern kombiniert BMW- und MAN-Fahrzeugaktivitäten mit einem großen Medizintechnikcluster und Luft- und Raumfahrtproduktion. Nordrhein-Westfalen unterstützt schwere Schmiede- und Hydraulikpressennachfrage aus Stahl-, Energie- und Schwermaschinenbau. Diese regionalen Stärken schaffen Nachfrage nach unterschiedlichen Maschinenspezifikationen im deutschen Markt für Industriepressenmaschinen.
Der deutsche Maschinenbau bedient auch Exportnachfrage, wenn die Inlandsinvestitionen schwach sind. Der VDMA meldete, dass der Auftragseingang aus Euro-Raum-Partnern im Jahr 2025 um 7 % gestiegen ist. Dieser Auftragsfluss unterstützt die Produktion in den Werken deutscher Pressenhersteller. Deutschland sieht sich Preisdruck durch chinesische Exporteure und durch osteuropäische Fertigungsstandorte ausgesetzt, die Standardausrüstung aus Asien beziehen. Deutsche Hersteller behalten einen Vorteil bei Anwendungstechnik, Service und hochspezifizierten Umformsystemen. Der deutsche Markt für Industriepressenmaschinen hat daher eine stärkere Position in anspruchsvollen Anwendungen als in Standardersatzkategorien. Diese Kluft beeinflusst die regionale Verteilung der Fertigungsinvestitionen.
Verteidigungs- und Infrastrukturausgaben bieten weitere Unterstützung für die Nachfrage in Bayern und Nordrhein-Westfalen. Die deutsche Bundesregierung richtete einen Sonderfonds für Infrastruktur und Verteidigung in Höhe von 500 Milliarden EUR ein, der die Kapazitätserweiterung in der Verteidigungs-, Luft- und Raumfahrt- sowie energiebezogenen Produktion unterstützt. Diese Programme sollen die Fertigung gepanzerter Fahrzeuge, die Produktion von Luftfahrtstrukturen und Energieinfrastrukturkomponenten unterstützen. Bayerns Luft- und Raumfahrt- sowie Elektroniksektoren können von diesen Ausgaben profitieren. Nordrhein-Westfalens Schwerschmiede- und Stahlverarbeitungsbasis kann ebenfalls profitieren. Der Nachfrageeffekt wird voraussichtlich mittel- und großtonnige Hydraulik- und Schmiedeanlagen begünstigen. Dies gibt ausgewählten Regionen eine stärkere Wachstumsperspektive im deutschen Markt für Industriepressenmaschinen bis 2031.
Wettbewerbslandschaft
Der deutsche Markt für Industriepressenmaschinen weist eine mittlere Marktkonzentration auf. Schuler Inc. verfügt über ein breites Angebot in den Bereichen Stanzen, Feinschneiden, Schmieden, Transferpressen und Batterieproduktionssysteme. Die Inbetriebnahme der Batteriemassen-Formierungslinie im Januar 2026 erweiterte seine Rolle in der Elektrofahrzeugbatterieproduktion. Das Unternehmen nutzt auch Metris-Überwachungssysteme, um Anlagen mit digitalen Diensten zu verknüpfen. TRUMPF konkurriert im Bereich Stanzen und laserintegrierten Umformen. Die Markteinführung der TruPunch 5000 fügte KI-gestützte Sortierung und Fernbedienungsfähigkeiten zu seinem vernetzten Fabriksortiment hinzu. SMS group bleibt im Bereich der schweren metallurgischen Umformung wichtig. Das Unternehmen erhielt im Januar 2026 die endgültige Abnahme für eine 12,5-MN-Hochgeschwindigkeits-Freiformschmiedepresse für Nakamura Iron Works, ausgelegt für Titan-, Inconel- und Kupferlegierungen.
Eine Gruppe spezialisierter Hersteller bedient engere Anwendungsanforderungen. LASCO, Hatebur, Maschinenfabrik Lauffer, Grabener und Fritz Mueller Pressen GmbH konkurrieren durch Anwendungstechnik und lokalen Service. Ihre Position ist am stärksten, wo Kunden Werkzeugkenntnisse, schnelle Rüstzeiten und enge Unterstützung benötigen. Größere Lieferanten kombinieren zunehmend Hardware mit vorausschauender Wartung, Digital-Twin-Simulation und Serviceverträgen. Dieser Ansatz erhöht die Wechselkosten für Anlagenkäufer und schafft wiederkehrende Serviceeinnahmen. Sowohl Plattformbreite als auch technische Spezialisierung definieren daher den deutschen Markt für Industriepressenmaschinen. Hersteller mit einer starken installierten Basis können vernetzte Dienste nutzen, um Kundenbeziehungen nach dem Erstverkauf aufrechtzuerhalten.
Chancen bestehen im Service für Hydraulikpressen vor 2015, modulare Servozellen für kleinere Hersteller und Batteriekomponenten-Formierungslinien. Systemintegratoren können auch Pressenhardware mit Robotertransfer, Coilzuführung, maschineller Sichtprüfung und Fertigungsausführungsanbindung kombinieren. Die Cybersicherheitsanforderungen der Maschinenverordnung gelten ab Januar 2027 und begünstigen neue Steuerungssysteme, die für diese Anforderungen ausgelegt sind. Kostengünstigere chinesische Lieferanten dringen in das Leichtlast-Ersatzsegment ein, insbesondere dort, wo der Preis das Hauptkaufkriterium ist. Ihre Position bleibt bei anspruchsvollen Umformprozessen schwächer, die zertifizierten Service und Anwendungstechnik erfordern. Der deutsche Markt für Industriepressenmaschinen ist in hochspezifizierten Anwendungen besser verteidigbar als bei Einstiegsanlagen.
Marktführer in der deutschen Industriepressenmaschinenindustrie
-
Schuler Inc
-
Trumpf SE + Co. KG
-
SMS group GmbH
-
Siempelkamp Maschinen- und Anlagenbau GmbH
-
LASCO Umformtechnik GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: TRUMPF SE + Co. KG stellte die neue Generation der TruPunch 5000 auf der EuroBLECH 2026 in Hannover vor, mit 22 Tonnen Stanzkraft, 1.600 Hüben pro Minute und Verarbeitungskapazität für Blech bis zu 8 mm Dicke.
- Januar 2026: Schuler Inc. nahm die HFA plus+ Feinschneidpressenserie in sein Produktportfolio auf und übernahm die vollständige Generalunternehmerverantwortung für schlüsselfertige Feinschneidesysteme, die zuvor über Feintool AG geliefert wurden. Presskräfte reichen von 3.200 bis 15.500 kN bei einer Leistung von bis zu 85 Hüben pro Minute. Servogesteuerte Hydraulikpumpenantriebe liefern eine zweistellige prozentuale Energieeffizienzverbesserung bei gleichzeitiger Erhöhung der Hubrate gegenüber konventionellen Hydrauliksystemen. Industrie-4.0-Steuerungsschnittstellen und integrierte Prozessüberwachung sind Standard.
- Januar 2026: SMS group erhielt das endgültige Abnahmeprotokoll von Nakamura Iron Works in der Präfektur Aichi, Japan, für eine ultraschnelle 12,5-MN-Freiformschmiedepresse mit 205 Hüben pro Minute für Titan-, Inconel- und Kupferlegierungen. Die Presse integriert die hydraulische Kompaktantriebstechnologie von SMS, die einen um 50 % kleineren Installationsflächenbedarf bietet, ForgeBase-Stichplanungssoftware für über 200 Materialien und ein digitales SaaS-Paket über SMS-Metrics, was die Strategie der SMS group demonstriert, digitale Einnahmequellen in Hardwareverträge einzubetten.


Berichtsumfang des deutschen Marktes für Industriepressenmaschinen
Der Markt für Industriepressenmaschinen in Deutschland ist segmentiert nach Antriebstechnologie (konventionelle mechanische Pressen, Hydraulikpressen, Pneumatikpressen und weitere), nach Presskraft (bis zu 100 Tonnen, 101–500 Tonnen, 501–1.000 Tonnen und weitere), nach Anwendung (Schmieden, Pulververdichtung und weitere) sowie nach Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Elektro- und Elektronikbranche und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeine Umformung |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und Ausrüstung |
| Elektro- und Elektronikbranche |
| Haushaltsgeräte und Konsumgüter |
| Bauwesen und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallerzeugnisse und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs-/Aktuierungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung | |
| Schmieden | |
| Richten und allgemeine Umformung | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinenbau und Ausrüstung | |
| Elektro- und Elektronikbranche | |
| Haushaltsgeräte und Konsumgüter | |
| Bauwesen und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Metallerzeugnisse und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für Industriepressenmaschinen in Deutschland bis 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 1,13 Milliarden USD erreichen und von 2026 an mit einem CAGR von 3,48 % wachsen. Die Prognose spiegelt die Nachfrage nach programmierbaren, energieeffizienten Umformsystemen, integrierten Produktionszellen und spezialisierten modernen Fertigungsanlagen wider.
Welche Antriebstechnologie wächst in Deutschland am schnellsten?
Servo-mechanische Pressen werden voraussichtlich bis 2031 mit einem CAGR von 8,2 % wachsen, da sie programmierbare Bewegung, Energieeffizienz und Echtzeit-Kraftüberwachung unterstützen.
Welcher Presskraftbereich hat den größten Marktanteil in Deutschland?
Der Bereich 101–500 Tonnen hielt im Jahr 2025 einen Marktanteil von 30,2 %, da er Automobil-, Elektro-, Präzisionsschmiede- und Gehäuseanwendungen bedient.
Warum benötigen Automobilunternehmen neue Pressanlagen?
Elektrofahrzeugplattformen erfordern kontrolliertes Umformen und Fügen für Aluminiumkarosserieteile, Batteriegehäuse, Motorlamellen und Batteriemodulelemente.
Welcher Endverbrauchssektor wird für Pressanlagen voraussichtlich am schnellsten wachsen?
Medizin- und Präzisionsfertigung werden voraussichtlich bis 2031 mit einem CAGR von 8 % wachsen, gestützt durch Rückverfolgbarkeits- und Kraftsteuerungsanforderungen.
Wie wird die EU-Maschinenverordnung Pressenkäufer beeinflussen?
Die Verordnung gilt ab dem 20. Januar 2027 und erhöht die Anforderungen an Sicherheit, Cybersicherheit und digitale Dokumentation, was Modernisierungsentscheidungen vorziehen kann.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
