
UAE-Cybersicherheitsmarktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.82 Milliarden US-Dollar |
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.66 % |
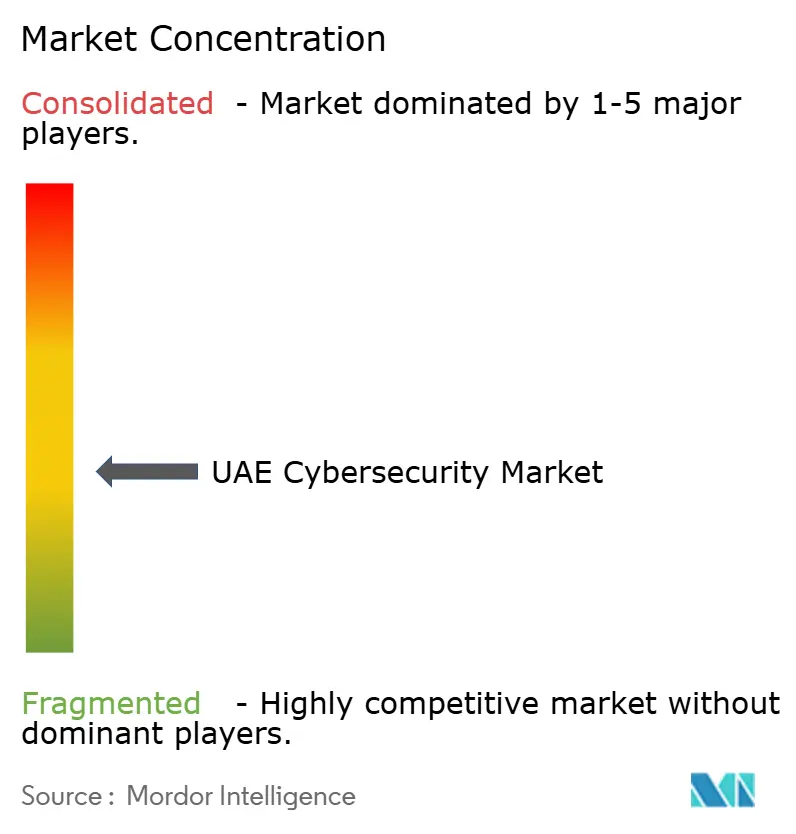
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE-Cybersicherheitsmarktanalyse von Mordor Intelligence
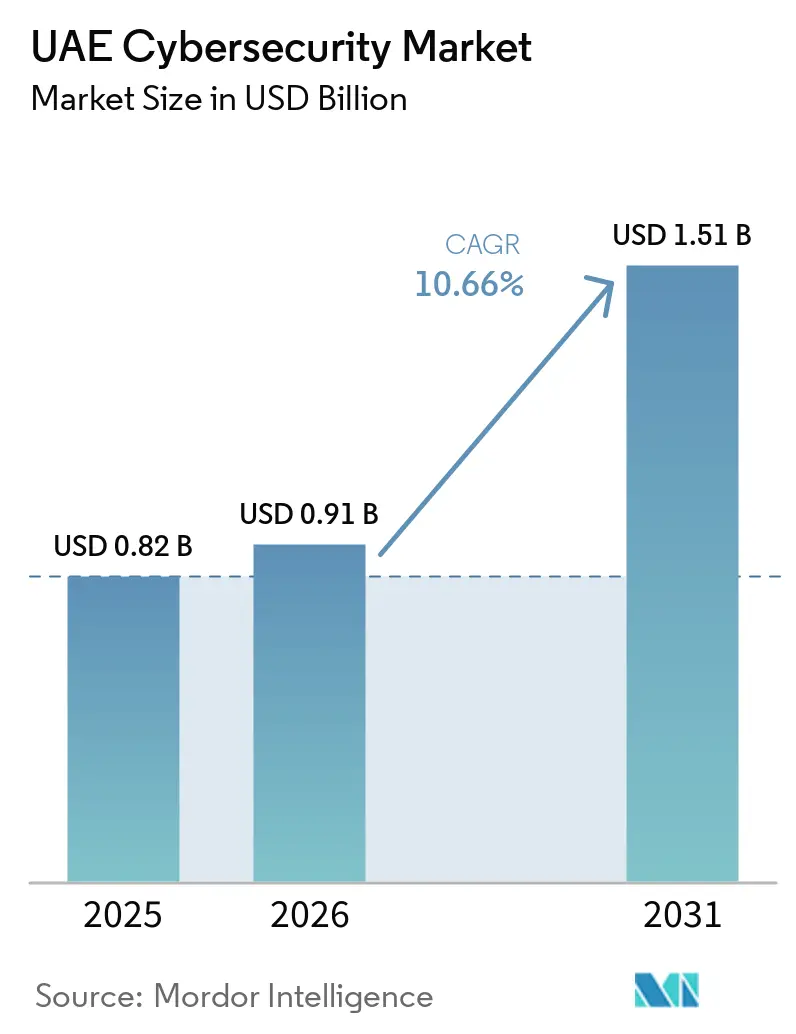
Die Größe des UAE-Cybersicherheitsmarkts wurde im Jahr 2025 auf USD 0,82 Milliarden geschätzt und soll von USD 0,91 Milliarden im Jahr 2026 auf USD 1,51 Milliarden bis 2031 wachsen, bei einer CAGR von 10,66 % während des Prognosezeitraums (2026–2031). Verschärfte Mandate für souveräne Daten, der Ausbau von 5G-Netzen und ein staatlicher Ausgabenplan von USD 2 Milliarden im Rahmen der Nationalen Cybersicherheitsstrategie beschleunigen die Beschaffungszyklen. Inländische Sicherheitsbetriebszentren proliferieren, da Regulierungsbehörden Datenspeicherung im Inland vorschreiben, während Cloud-native Architekturen weiterhin zentral für Fahrpläne zur digitalen Transformation sind. Anbieter, die die Konformität mit Version 2 der UAE-Standards zur Informationssicherung zertifizieren und sich nahtlos in Hyperscale-Clouds integrieren lassen, gewinnen an Boden. Die Wettbewerbsdynamik begünstigt modulare Plattformen, die Endpunkt-, Identitäts- und Cloud-Zugriffskontrollen auf einer einzigen Benutzeroberfläche orchestrieren und so die Qualifikationslücke verringern, die interne Teams weiterhin belastet.
Wichtigste Erkenntnisse des Berichts
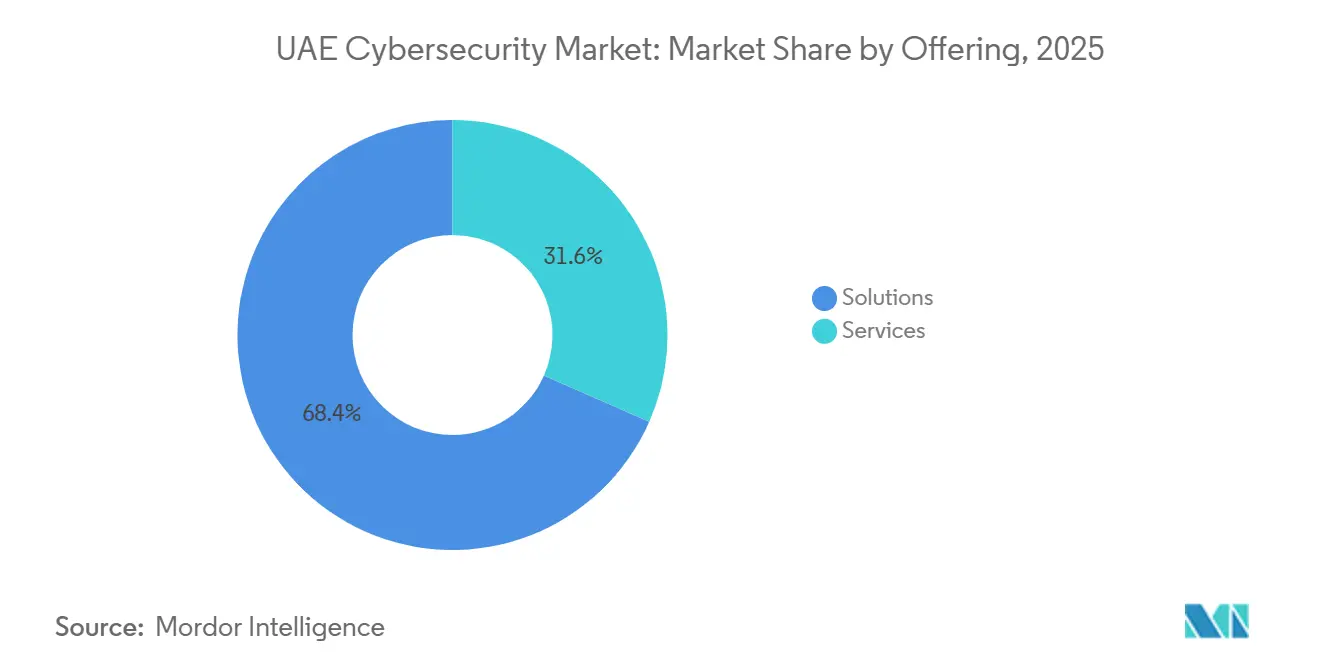
- Nach Angebot entfielen 68,38 % des Umsatzes im VAE-Cybersicherheitsmarkt im Jahr 2025 auf Lösungen, während für Dienstleistungen bis 2031 ein CAGR von 11,23 % prognostiziert wird – das schnellste Wachstum unter allen Angeboten.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 63,12 % des VAE-Cybersicherheitsmarkts auf Cloud und wächst bis 2031 mit einem CAGR von 11,16 %.
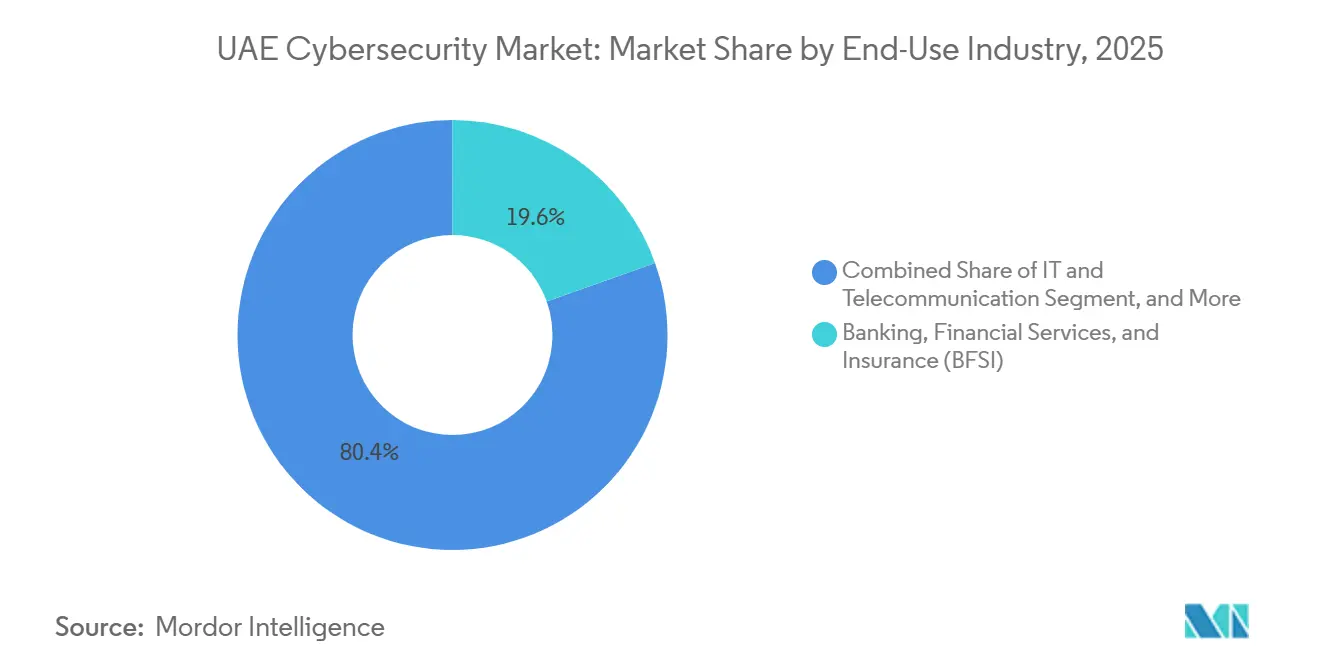
- Nach Endnutzerbranche führte Banken, Finanzdienstleistungen und Versicherungen (BFSI) die Ausgaben an und entfiel im Jahr 2025 auf 19,56 % des VAE-Cybersicherheitsmarkts, während die Gesundheits- und Biowissenschaftsbranche bis 2031 voraussichtlich mit einem CAGR von 12,01 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 67,29 % am VAE-Cybersicherheitsmarkt, während für kleine und mittlere Unternehmen (KMU) bis 2031 ein CAGR von 11,78 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
UAE-Cybersicherheitsmarkt – Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende staatliche Cybersicherheitsausgaben im Rahmen der UAE Vision 2031 | +2.8% | National, mit Schwerpunkt in Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Verbreitung von 5G und IoT treibt die Ausweitung der Angriffsfläche voran | +2.3% | National, beschleunigt in Smart-City-Zonen (Dubai, Abu Dhabi, Schardscha) | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Konformität mit den UAE-Standards zur Informationssicherung | +1.9% | National, strengere Durchsetzung bei Bundesbehörden und kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Zunahme der Cloud-Migration bei kleinen und mittleren Unternehmen | +1.7% | National, mit höherer Akzeptanz in Freizonen und Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von Cyber-Versicherungen bei Unternehmen | +0.9% | National, angeführt von BFSI und multinationalen Tochtergesellschaften | Langfristig (≥ 4 Jahre) |
| Initiativen zur Lokalisierung von Sicherheitsrechenzentren und Sicherheitsbetriebszentren | +1.1% | National, mit Schwerpunkt auf souveränen Zonen in Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende staatliche Cybersicherheitsausgaben im Rahmen der UAE Vision 2031
Bundes- und Emiratsbehörden budgetierten im Jahr 2025 mehr als USD 2 Milliarden und finanzierten damit souveräne Sicherheitsbetriebszentren, Programme zur Personalentwicklung und Infrastruktur für die Reaktion auf Vorfälle. Die obligatorische Migration öffentlicher Arbeitslasten auf IA-konforme Hosting-Lösungen bis Ende 2026 verkürzt die Beschaffungszeiträume und lenkt Verträge auf Anbieter mit vorzertifizierten Lösungen. Für quantenresistente Verschlüsselung, Zero-Trust-Pilotprojekte und KI-gestützte Anomalieerkennung reservierte Mittel schaffen Vorteile für Erstanbieter, die gemeinsam mit staatlichen Käufern Referenzarchitekturen entwickeln. Die regulatorische Verknüpfung zwischen ISO 27001, UAE-IA-Konformität und der Berechtigung zur Teilnahme an öffentlichen Ausschreibungen stärkt Sicherheitsinvestitionen in Nicht-Öl-Sektoren.
Verbreitung von 5G und IoT treibt die Ausweitung der Angriffsfläche voran
Betreiber hatten bis Ende 2025 rund 7.000 5G-Basisstationen errichtet und eine Mobilfunkteilnehmer-Durchdringung von 19,4 % erreicht, was wiederum Network Slicing für industrielle und Smart-City-Anwendungsfälle ermöglichte. Ein Anstieg vernetzter Sensoren, Drohnen und Wearables weitete die Angriffsfläche schneller aus, als Anlageinventare Schritt halten konnten. Check Point zählte im Jahr 2024 mehr als 223.800 exponierte VAE-Assets, darunter ungepatchte Router und industrielle Steuerungen. Anbieter, die ein einheitliches Endpunkt- und IoT-Management mit Verhaltensanalysen anbieten, gewinnen bei Unternehmen an Bedeutung, die Transparenz über IT- und OT-Domänen hinweg anstreben.
Obligatorische Konformität mit den UAE-Standards zur Informationssicherung
Version 2 der IA-Standards, die 2025 veröffentlicht wurde, verschärfte die Anforderungen an das Verschlüsselungsschlüsselmanagement, die Fristen für die Meldung von Vorfällen und die Risikobewertungen von Drittanbietern.[1]Nationale Behörde für elektronische Sicherheit, "Informationssicherungsstandards Version 2," nesa.gov.ae Kritische Sektoren unterziehen sich nun jährlichen Penetrationstests durch NESA-akkreditierte Anbieter und müssen Disaster-Recovery-Workloads innerhalb der nationalen Grenzen lokalisieren, was den Ausbau von Hyperscale-Rechenzentren durch Khazna und vergleichbare Unternehmen unterstützt. Die Anforderungen haben auch Investitionen in Schwachstellenmanagement, Bedrohungserkennung und -reaktion, Datenschutz, Identitäts- und Zugriffsmanagement sowie Governance-, Risiko- und Compliance-Plattformen beschleunigt. Lieferkettenklauseln verpflichten Unternehmen zur Prüfung von Softwareanbietern, was die Nachfrage nach Lösungen antreibt, die Software-Stücklisten erstellen und unveränderliche Prüfpfade pflegen. Da Organisationen daran arbeiten, diese regulatorischen Verpflichtungen zu erfüllen, treibt die Einhaltung der VAE-Informationssicherungsstandards das Wachstum von Cybersicherheitslösungen im Land weiter voran.
Zunahme der Cloud-Migration bei kleinen und mittleren Unternehmen
Staatliche Cloud-First-Mandate verlagerten bis 2025 80 % der Bundesdienstleistungen in die Cloud und schufen Implementierungs-Benchmarks sowie Compliance-Praktiken, die eine breitere Akzeptanz im privaten Sektor der VAE unterstützten.[2]Digitales Regierungsbüro der VAE, "Cloud-First-Richtlinie," u.ae Die Einführung souveräner Regionen von AWS und Microsoft Azure in den Jahren 2024–2025 reduzierte die Latenz auf unter 5 Millisekunden und half Organisationen, Anforderungen an den Datenspeicherort zu erfüllen, wodurch die Cloud-Einführung für KMU, die sensible Kunden-, Finanz- und Betriebsdaten verarbeiten, praktikabler wurde. Als KMU Workloads, Anwendungen und Datenbanken in Cloud-Umgebungen migrierten, waren sie einem höheren Risiko durch Fehlkonfigurationen, identitätsbezogene Risiken, Ransomware und Datenschutzverletzungen ausgesetzt. Dieser Wandel steigerte die Nachfrage nach Cybersicherheitslösungen, insbesondere nach verwalteten Sicherheitsdiensten, die Cloud-Sicherheitslageverwaltung, Bedrohungserkennung, Identitäts- und Zugriffsmanagement, Schwachstellenmanagement und 24/7-Überwachung bündeln. KMU ohne internes Fachwissen übernahmen diese Dienste zunehmend, da Anbieter skalierbare Preismodelle für Organisationen mit weniger als 250 Mitarbeitern anboten, die es ihnen ermöglichten, die Sicherheit zu stärken und gleichzeitig Kosten und regulatorische Verpflichtungen zu managen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an emiratischem Cybersicherheitsfachpersonal | -1.4% | National, akut in spezialisierten Bereichen (Bedrohungsanalyse, Cloud-Sicherheitsarchitektur) | Mittelfristig (2–4 Jahre) |
| Hohe Gesamtbetriebskosten für fortschrittliche Sicherheitslösungen | -1.1% | National, unverhältnismäßig stark kleine und mittlere Unternehmen sowie Kleinstunternehmen betreffend | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Regulierung in Freizonen | -0.7% | Dubai International Financial Centre, Abu Dhabi Global Market und branchenspezifische Freizonen | Langfristig (≥ 4 Jahre) |
| Begrenzte Sensibilisierung bei Kleinstunternehmen | -0.5% | National, konzentriert in Einzel- und Gastgewerbe sowie persönlichen Dienstleistungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an emiratischem Cybersicherheitsfachpersonal
Rund 5.000 emiratische Staatsangehörige traten in den Jahren 2024–2025 in Cybersicherheitsrollen im privaten Sektor ein. Die Nachfrage nach erfahrenen Bedrohungsanalysten überstieg jedoch weiterhin das Angebot, was eine erhebliche Talentlücke im VAE-Cybersicherheitsmarkt schuf.[3]Ministerium für Humanressourcen und Emiratisierung, "Cybersicherheits-Talentinitiativen 2025," mohre.gov.ae Gehaltsinflation und zweijährige Fluktuationszyklen erodierten das institutionelle Wissen und erhöhten die Kosten für den Aufbau und die Bindung interner Sicherheitsteams. Dieser Mangel beeinträchtigte das Wachstum von Cybersicherheitslösungen in den VAE, indem er Bereitstellungszeitpläne verlangsamte, die Fähigkeit der Organisationen zur Bewältigung komplexer Bedrohungsumgebungen einschränkte und die Abhängigkeit von externer Expertise erhöhte. Infolgedessen übernahmen Organisationen zunehmend co-verwaltete SOC-Modelle, bei denen externe Anbieter Tier-2- und Tier-3-Analysten bereitstellten, um erweiterte Anforderungen an Bedrohungserkennung, Vorfallsreaktion und kontinuierliche Überwachung zu unterstützen.
Hohe Gesamtbetriebskosten für fortschrittliche Sicherheitslösungen
Ein vollständiger Sicherheits-Stack kann einen erheblichen Anteil des IT-Budgets eines KMU ausmachen und stellt für viele Unternehmen in den Vereinigten Arabischen Emiraten eine erhebliche finanzielle Hürde dar. Lizenzmodelle, die nach Benutzer, Gerät oder Gigabyte skalieren, zusammen mit Hardware-Appliances, Integrationskosten, Wartungsgebühren und Analystengehältern erhöhen die Gesamtbetriebskosten und schrecken von der Einführung von Next-Generation-Firewalls und XDR-Lösungen ab. Diese Herausforderung ist besonders relevant für kostensensible KMU, die mit begrenzten IT-Budgets arbeiten und häufig Kerninvestitionen in das Geschäft gegenüber fortgeschrittenen Cybersicherheitsbereitstellungen priorisieren. Infolgedessen verzögern viele Organisationen Upgrades, übernehmen nur grundlegende Sicherheitstools oder verlassen sich auf fragmentierte Lösungen, die möglicherweise keinen umfassenden Schutz gegen sich entwickelnde Cyberbedrohungen bieten. Obwohl einheitliche Plattformen mit verbrauchsbasierter Preisgestaltung die Einführung vorantreiben, betrachten viele kostensensible Unternehmen in den Vereinigten Arabischen Emiraten Cybersicherheit nach wie vor in erster Linie als Compliance-Anforderung und nicht als strategische Investition, was das Wachstum von Cybersicherheitslösungen im Land einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Dienstleistungen skalieren mit wachsender Qualifikationslücke
Im VAE-Cybersicherheitsmarkt dominierten Lösungen das Angebotssegment und machten im Jahr 2025 68,38 % des gesamten Marktumsatzes aus. Eine starke Nachfrage nach Netzwerksicherheit, Cloud-Sicherheit, Endpunktschutz, Identitäts- und Zugriffsmanagement sowie Bedrohungsintelligenzplattformen in Sektoren wie Regierung, BFSI, Energie, Telekommunikation und Gesundheitswesen trieb diese Position voran. Der Fokus der VAE auf die Entwicklung intelligenter Städte, digitale Regierungsinitiativen und den Schutz kritischer Infrastrukturen trieb weiterhin Investitionen in fortschrittliche Cybersicherheitslösungen an und half Organisationen, ihre Widerstandsfähigkeit gegen zunehmend ausgefeilte Cyberbedrohungen zu stärken.
Das Dienstleistungssegment wird unterdessen voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 mit einem CAGR von 11,23 % expandieren. Organisationen verlassen sich zunehmend auf verwaltete Sicherheitsdienste, Beratung, Bedrohungsüberwachung, Vorfallsreaktion und Compliance-Unterstützung, um sich entwickelnde Bedrohungslandschaften und Talentmangel im Bereich Cybersicherheit zu bewältigen. Die wachsende Einführung von Cloud-Computing, KI-gesteuerten Sicherheitsoperationen und regulatorischen Compliance-Anforderungen treibt die Nachfrage nach ausgelagertem Fachwissen an und macht Cybersicherheitsdienstleistungen zu einem wesentlichen Bestandteil der Unternehmenssicherheitsstrategien in den gesamten VAE.


Nach Bereitstellungsmodus: Cloud behält Vorrang unter Datenspeicherungsregeln
Das Cloud-Bereitstellungssegment dominierte den VAE-Cybersicherheitsmarkt im Jahr 2025 und entfiel auf 63,12 % des gesamten Marktanteils. Diese bedeutende Marktposition spiegelte den raschen Wandel der VAE-Unternehmen hin zu cloudbasierten Sicherheitslösungen wider, da Organisationen zunehmend kritische Infrastrukturen und Workloads in Cloud-Umgebungen migrierten. Die Cloud-Bereitstellung führte den Markt aufgrund der Skalierbarkeit, Flexibilität und Kosteneffizienz an, die cloudbasierte Cybersicherheitslösungen im Vergleich zu herkömmlichen On-Premises-Bereitstellungen boten. Diese Vorteile sprachen insbesondere die vielfältige Unternehmenslandschaft der VAE an, einschließlich BFSI, Regierung, Gesundheitswesen und Telekommunikation.
Mit Blick auf die Zukunft wird erwartet, dass das Cloud-Segment seinen Wachstumskurs beibehält und bis 2031 eine jährliche Wachstumsrate (CAGR) von 11,16 % verzeichnet. Mehrere Faktoren unterstützen diese starke Wachstumsdynamik, darunter die aggressiven Initiativen zur digitalen Transformation der VAE-Regierung, die zunehmende Einführung hybrider und Multi-Cloud-Architekturen sowie die wachsende Raffinesse cloudnativer Sicherheitsbedrohungen, die fortschrittliche Schutzfähigkeiten erfordern. Da Organisationen weiterhin Cloud-First-Strategien verfolgen und Kapitalausgaben für physische Infrastrukturen reduzieren, wird die Nachfrage nach cloudbasierten Sicherheitsdiensten, einschließlich Sicherheit als Dienstleistung (SECaaS), Cloud-Zugriffssicherheits-Brokern (CASB) und Cloud-Workload-Schutzplattformen, die nachhaltige Expansion dieses dominanten Bereitstellungssegments im gesamten Prognosezeitraum vorantreiben.
Nach Endnutzerbranche: Gesundheitswesen beschleunigt, BFSI konsolidiert
Der Sektor Banken, Finanzdienstleistungen und Versicherungen (BFSI) führte die Cybersicherheitsausgaben in den VAE an und entfiel im Jahr 2025 auf 19,56 % des Gesamtmarkts. Diese führende Position spiegelte die entscheidende Rolle der Cybersicherheit im Finanzsektor wider, wo Organisationen strenge regulatorische Anforderungen von Behörden wie der VAE-Zentralbank erfüllen und sensible Kundendaten, Finanztransaktionen und digitale Bankplattformen vor zunehmend ausgefeilten Cyberbedrohungen schützen mussten. Die erheblichen Cybersicherheitsinvestitionen des BFSI-Sektors umfassten ein breites Spektrum an Lösungen, darunter Betrugserkennungssysteme, Verschlüsselungstechnologien, Identitäts- und Zugriffsmanagement sowie Sicherheitsoperationszentren. Die Notwendigkeit, das Kundenvertrauen zu erhalten und sich entwickelnden Rahmenwerken wie DESC ISR und PDPL zu entsprechen, trieb diese Ausgaben voran.
Während BFSI den größten Anteil hielt, entwickelt sich die Gesundheits- und Biowissenschaftsbranche zum am schnellsten wachsenden Endnutzersegment mit einer prognostizierten jährlichen Wachstumsrate (CAGR) von 12,01 % bis 2031. Die rasche Digitalisierung von Gesundheitsdienstleistungen in den gesamten VAE treibt dieses Wachstum voran, einschließlich der Einführung elektronischer Gesundheitsakten, Telemedizinplattformen und vernetzter medizinischer Geräte, die alle neue Angriffsflächen schaffen, die robuste Sicherheitsmaßnahmen erfordern.[4]Ministerium für Gesundheit und Prävention, "Datenschutz im Gesundheitswesen 2025," mohap.gov.ae Der Sektor erhöht auch die Cybersicherheitsinvestitionen aufgrund der sensiblen Natur von Patientengesundheitsinformationen, regulatorischer Mandate für den Datenschutz und der wachsenden Bedrohung durch Ransomware-Angriffe auf Gesundheitseinrichtungen. Diese Faktoren positionieren Gesundheit und Biowissenschaften als wichtigen Wachstumstreiber für den VAE-Cybersicherheitsmarkt in den kommenden Jahren.

Nach Unternehmensgröße: Kleine und mittlere Unternehmen (KMU) schließen die Lücke
Großunternehmen hielten im Jahr 2025 einen dominanten Anteil von 67,29 % am VAE-Cybersicherheitsmarkt, was ihre erheblichen Investitionen in umfassende Sicherheitsinfrastrukturen und verwaltete Dienste widerspiegelt. Dieser bedeutende Marktanteil wurde auf die komplexen IT-Umgebungen, umfangreichen digitalen Fußabdrücke und die höhere Exposition gegenüber ausgefeilten Cyberbedrohungen bei großen Organisationen in Sektoren wie BFSI, Regierung, Energie und Telekommunikation zurückgeführt. Großunternehmen setzen typischerweise mehrschichtige Sicherheitsarchitekturen ein, darunter fortschrittliche Bedrohungserkennungssysteme, Sicherheitsoperationszentren, Endpunktschutz über Tausende von Geräten und unternehmensweite Identitäts- und Zugriffsmanagementlösungen. Dedizierte Cybersicherheitsteams und Partnerschaften mit führenden MSSPs unterstützten diese Bereitstellungen häufig und gewährleisteten eine kontinuierliche Überwachung und schnelle Vorfallsreaktion.
Für kleine und mittlere Unternehmen (KMU) wird bis 2031 eine jährliche Wachstumsrate (CAGR) von 11,78 % prognostiziert, was sie zum am schnellsten wachsenden Segment nach Unternehmensgröße macht. Wachsendes Bewusstsein für Cyberrisiken bei KMU, regulatorischer Druck, der Compliance-Anforderungen auf kleinere Organisationen ausweitet, sowie die zunehmende Verfügbarkeit kosteneffizienter, skalierbarer Cybersicherheitslösungen, die auf KMU-Budgets und betriebliche Bedürfnisse zugeschnitten sind, treiben dieses beschleunigte Wachstum voran. Da KMU in den VAE zunehmend cloudbasierte Dienste, digitale Zahlungssysteme und Remote-Arbeitstechnologien einsetzen, hat ihre Anfälligkeit für Cyberangriffe zugenommen, was höhere Investitionen in wesentliche Sicherheitsmaßnahmen wie Endpunktschutz, E-Mail-Sicherheit und verwaltete Sicherheitsdienste veranlasst. Das Wachstum dieses Segments spiegelt auch staatliche Initiativen und Branchenprogramme wider, die darauf abzielen, die Cybersicherheitslage im gesamten Unternehmensökosystem zu stärken, nicht nur bei Großunternehmen.
Geografische Analyse
Abu Dhabi und Dubai erwirtschaften den Großteil des Umsatzes im VAE-Cybersicherheitsmarkt, unterstützt durch die kritische Energieinfrastruktur des Landes und wichtige Finanzzentren. Abu Dhabi priorisiert weiterhin die Sicherheit von Betriebstechnologien (OT) in den Öl-, Gas- und Versorgungssektoren angesichts der strategischen Bedeutung dieser Anlagen für die Volkswirtschaft. Dubai hingegen legt stärkeren Wert auf Cloud-Sicherheit zur Unterstützung von Banken, Logistik, Tourismus und anderen digital gestützten Dienstleistungs-Workloads. Schardscha, Adschman, Ras al-Chaima, Umm al-Qaiwain und Fudschaira verzeichnen ebenfalls eine stetige Akzeptanz, da KMU die Digitalisierung beschleunigen und die Ausgaben für grundlegende und fortschrittliche Cybersicherheitslösungen erhhen. Fortinets MOU mit dem Schardscha Cyber Security Center vom April 2025 unterstrich die wachsende regionale Nachfrage nach Cybersicherheitsschulungen, Bedrohungsintelligenz und institutionellem Kapazitätsaufbau.
Die Fragmentierung der Freizonen erschwert weiterhin die Compliance für Unternehmen, die in mehreren Rechtsordnungen tätig sind. Das Dubai International Financial Centre (DIFC) wendet DSGVO-ähnliche Datenschutzgesetze an, während der Abu Dhabi Global Market (ADGM) separate Standards für Finanzdienstleistungen durchsetzt. Infolgedessen bevorzugen Unternehmen mit mehreren Standorten zunehmend Anbieter, die rechtsordnungsspezifische Richtlinienvorlagen, Compliance-Mapping und konfigurierbare Kontrollen bereitstellen, um die regulatorische Komplexität zu reduzieren und die Governance zu verbessern.
Regionale Bedrohungsvektoren bleiben akut. IBMs X-Force-Index platzierte die VAE im Jahr 2024 weltweit auf Rang vier bei Cyberangriffen und entfiel auf 10 % der globalen Ereignisse. Das Land spielt auch eine zentrale Rolle in den Bedrohungsaustauschpakten des Golfkooperationsrats und unterhält bilaterale Cybersicherheitsabkommen mit den Vereinigten Staaten, dem Vereinigten Königreich und Israel. Diese Partnerschaften stärken den Informationsaustausch und positionieren die VAE als Testfeld für Zero-Trust-Architekturen, quantensichere Pilotprojekte und andere fortschrittliche Cybersicherheitsinitiativen.
Wettbewerbslandschaft
Der UAE-Cybersicherheitsmarkt ist mäßig fragmentiert. Lokale Marktführer wie Help AG, Injazat und Etisalat Digital konkurrieren neben globalen Anbietern wie Cisco, Palo Alto Networks, Microsoft, CrowdStrike und Fortinet. Lokale Akteure nutzen ihre Nähe zu staatlichen Entscheidungsträgern, Arabischkenntnisse und Expertise in UAE-Compliance-Rahmenwerken, um Projekte im öffentlichen Sektor und in der kritischen Infrastruktur zu gewinnen, während internationale Anbieter Skalierung, Forschungs- und Entwicklungstiefe sowie globale Bedrohungsinformationsnetzwerke einbringen. Partnerschaftsmodelle sind verbreitet; die Vereinbarung von Help AG mit Etisalat Digital vom Mai 2025 verbindet verwaltete Sicherheitsoperationen mit Carrier-Infrastruktur, um integrierte Überwachung und Reaktion auf Vorfälle bereitzustellen. Fortinets Vereinbarung mit der Dubai Electricity and Water Authority vom Oktober 2025 bettet Firewalls der nächsten Generation und sicheres SD-WAN in OT-Netze von Versorgungsunternehmen ein und veranschaulicht die Konvergenz von IT- und OT-Schutz.
Chancen in weißen Flecken bestehen im Gastgewerbe, Bauwesen und in persönlichen Dienstleistungen, wo die digitale Akzeptanz steigt, die Sicherheitsbudgets jedoch hinter anderen Sektoren zurückbleiben. Disruptoren zielen auf diese Segmente mit Cloud-basierten Plattformen ab, die On-Premises-Hardware minimieren und verbrauchsbasierte Preisgestaltung nutzen. Die KI-gestützte Automatisierung der Bedrohungserkennung und Reaktion auf Vorfälle gewinnt an Bedeutung, doch Ciscos Bereitschaftsindex 2025 zeigte, dass nur 4 % der VAE-Organisationen in den Bereichen Identität, Netzwerk und Anwendung vollständig ausgereift sind, was darauf hindeutet, dass die meisten Unternehmen noch grundlegende Kontrollen aufbauen. Anbieter, die Reduzierungen der mittleren Erkennungs- und Reaktionszeit durch geprüfte Fallstudien nachweisen, rücken auf Shortlists vor.
Die Lokalisierung von Rechenzentren ist zu einem entscheidenden Ausschreibungsfaktor geworden, da die IA-Standards grenzüberschreitende Telemetrie für staatliche und kritische Infrastrukturarbeitslasten untersagen. Sophos aktivierte im Jahr 2025 einen VAE-Telemetrie-Hub auf AWS-Infrastruktur, und Cisco platzierte Duo-MFA-Server 2024 im Inland, was beiden Anbietern Latenz- und Compliance-Vorteile gegenüber Wettbewerbern verschafft, die Daten noch nach Europa oder in die Vereinigten Staaten zurückleiten. Fusionen und Minderheitsbeteiligungen gestalten das Feld ebenfalls um; Microsofts Investition von USD 1,5 Milliarden in G42 im Jahr 2024 vertiefte die Zusammenarbeit bei souveräner Cloud-Infrastruktur und Sicherheitsforschung. Die Wettbewerbspositionierung hängt nun davon ab, Governance-Tools, Bedrohungsinformationen und verwaltete Erkennung in KMU-freundliche Abonnements zu bündeln, ohne die fortschrittliche Analytik zu opfern, die große Banken und Energiekonzerne fordern. Anbieter, die globale Skalierung mit lokaler Nuancierung in Einklang bringen, sind gut positioniert, um inkrementellen UAE-Cybersicherheitsmarktanteil zu gewinnen.
Marktführer im UAE-Cybersicherheitsbereich
DarkMatter LLC
Injazat Data Systems LLC
Etisalat Digital
Emirates Integrated Telecommunications Company PJSC (du)
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Emirates Integrated Telecommunications Company PJSC (du) unterzeichnete ein Memorandum of Understanding (MoU) mit Open Innovation AI in Zusammenarbeit mit dem VAE-Rat für Cybersicherheit, um die Einführung souveräner agentischer KI durch die Integration des CSC-zertifizierten nationalen Hyperclouds von du Tech mit der GPU-Orchestrierungsplattform von Open Innovation AI zu beschleunigen.
- Juni 2026: Emirates Integrated Telecommunications Company PJSC (du) trat der Initiative „KMU in einer Box” des Departements für Wirtschaft und Tourismus Dubai als Telekommunikationspartner bei und bietet maßgeschneiderte Konnektivitäts- und digitale Lösungen zur Unterstützung von Start-ups und KMU.
- April 2026: IBM kündigte neue Cybersicherheitsmaßnahmen an, um Organisationen dabei zu helfen, einer neuen Generation von Cyberbedrohungen entgegenzuwirken, da Angreifer beginnen, Frontier-KI-Modelle zu weaponisieren. Angreifer nutzen diese Modelle bereits, um jede Phase des Angriffslebenszyklus zu beschleunigen. Frontier-KI-Modelle stellen einen Quantensprung in der offensiven Fähigkeit dar und reduzieren erheblich den Zeit-, Kosten- und Fachkenntnisaufwand für die Durchführung ausgefeilter Angriffe, während sie das Risiko kontinuierlicher Geschäftsunterbrechungen erhöhen.
- März 2026: Broadcom Inc., ein globaler Technologieführer, der Halbleiter- und Infrastruktur-Softwarelösungen entwirft, entwickelt und liefert, kündigte Symantec CBX (Carbon Black XDR) an, eine cloudbasierte Plattform, die Symantec- und Carbon Black-Technologien in einer intuitiven Lösung vereint. CBX adressiert die Bedürfnisse eines der größten und historisch unterversorgten Märkte der Branche: Organisationen, denen die Ressourcen und Schulungen fehlen, um komplexe Sicherheitslösungen zu implementieren, die jedoch denselben formidablen Angreifern und Bedrohungen ausgesetzt sind.


Berichtsumfang des UAE-Cybersicherheitsmarkts
Der VAE-Cybersicherheitsmarkt umfasst Technologien, Lösungen und Dienstleistungen, die digitale Infrastrukturen, Netzwerke, Anwendungen und Daten in Sektoren wie Regierung, BFSI, Energie, Gesundheitswesen, Telekommunikation und Einzelhandel schützen. Die starke Agenda zur digitalen Transformation der VAE, Initiativen für intelligente Städte, Cloud-Einführung und nationale Cybersicherheitsstrategien treiben den Markt an, da diese Bemühungen darauf abzielen, kritische Infrastrukturen und sensible Informationen zu schützen. Wachsende Cyberbedrohungen, zunehmende Abhängigkeit von digitalen Diensten und regulatorische Anforderungen beschleunigen die Nachfrage nach Lösungen wie Netzwerksicherheit, Cloud-Sicherheit, Identitäts- und Zugriffsmanagement, Endpunktschutz und verwalteten Sicherheitsdiensten und positionieren die VAE als einen der fortschrittlichsten Cybersicherheitsmärkte im Nahen Osten.
Der Bericht über den VAE-Cybersicherheitsmarkt ist segmentiert nach Angeboten (Lösungen [Anwendungssicherheit, Cloud-Sicherheit, Datensicherheit, Identitäts- und Zugriffsmanagement, Infrastrukturschutz, integriertes Risikomanagement, Netzwerksicherheit und Endpunktsicherheit] sowie Dienstleistungen [professionelle Dienste und verwaltete Dienste]), Bereitstellung (On-Premises und Cloud), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzel- und E-Commerce, Energie und Versorgung, Transport und Logistik sowie weitere Endnutzerbranchen) und Unternehmensgröße (kleine und mittlere Unternehmen (KMU) und Großunternehmen). Die Marktprognosen werden in Werten (USD) angegeben.
| Lösungen | Anwendungssicherheit |
| Cloud-Sicherheit | |
| Datensicherheit | |
| Identitäts- und Zugriffsmanagement | |
| Infrastrukturschutz | |
| Integriertes Risikomanagement | |
| Netzwerksicherheit | |
| Endpunktsicherheit | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Verwaltete Dienstleistungen |
| On-Premises |
| Cloud |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgung |
| Luft- und Raumfahrt, Militär und Verteidigung |
| Sonstige Endnutzerbranchen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nach Angebot | Lösungen | Anwendungssicherheit |
| Cloud-Sicherheit | ||
| Datensicherheit | ||
| Identitäts- und Zugriffsmanagement | ||
| Infrastrukturschutz | ||
| Integriertes Risikomanagement | ||
| Netzwerksicherheit | ||
| Endpunktsicherheit | ||
| Dienstleistungen | Professionelle Dienstleistungen | |
| Verwaltete Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgung | ||
| Luft- und Raumfahrt, Militär und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Unternehmensgröße der Endnutzer | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der VAE-Cybersicherheitsmarkt derzeit?
Der VAE-Cybersicherheitsmarkt wurde im Jahr 2025 auf 0,82 Milliarden USD geschätzt und wird voraussichtlich von 0,91 Milliarden USD im Jahr 2026 auf 1,51 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,66 % während des Prognosezeitraums (2026–2031).
Welcher Sektor weist das höchste Budget auf?
Banken, Finanzdienstleistungen und Versicherungen (BFSI) trugen im Jahr 2025 mit 19,56 % den größten Anteil der Ausgaben unter allen Endnutzersektoren bei.
Warum gewinnen verwaltete Sicherheitsdienste an Beliebtheit?
Ein Mangel an erfahrenem emiratischem Cybersicherheitsfachpersonal und die Komplexität der IA-Standards-Compliance veranlassen Unternehmen, 24/7-Überwachung und Reaktion auf Vorfälle auszulagern.
Was treibt die Nachfrage nach Cloud-Sicherheit in den Emiraten an?
Staatliche Cloud-First-Mandate, souveräne Regionen von AWS und Azure sowie Datenspeicherungsklauseln in den IA-Standards beschleunigen die Einführung von Cloud-Sicherheit.
Welche Emirate verzeichnen die höchsten Cybersicherheitsinvestitionen?
Abu Dhabi betont den Schutz von Betriebstechnologie für Energieinfrastruktur, während Dubai die Ausgaben für Cloud-Sicherheit in den Bereichen Finanzen, Logistik und Tourismus anführt.
Wie beeinflusst die Regulierung die Anbieterauswahl?
Die Konformität mit Version 2 der UAE-Standards zur Informationssicherung und die Datenverarbeitung im Inland sind nun Grundvoraussetzungen für den Gewinn von Verträgen mit staatlichen und kritischen Infrastruktureinrichtungen.
Seite zuletzt aktualisiert am:


