
Tamaño y Participación del Mercado de Ciberseguridad de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
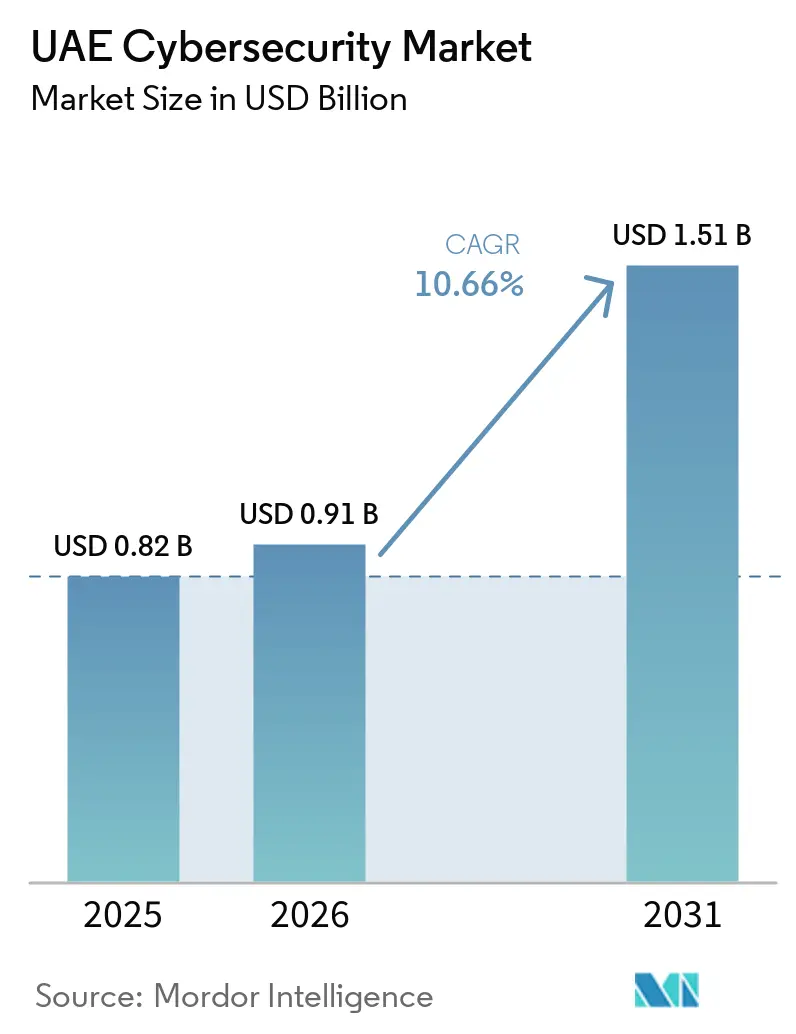
| Tamaño del mercado en el año base (2025) | 0.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.66 % |
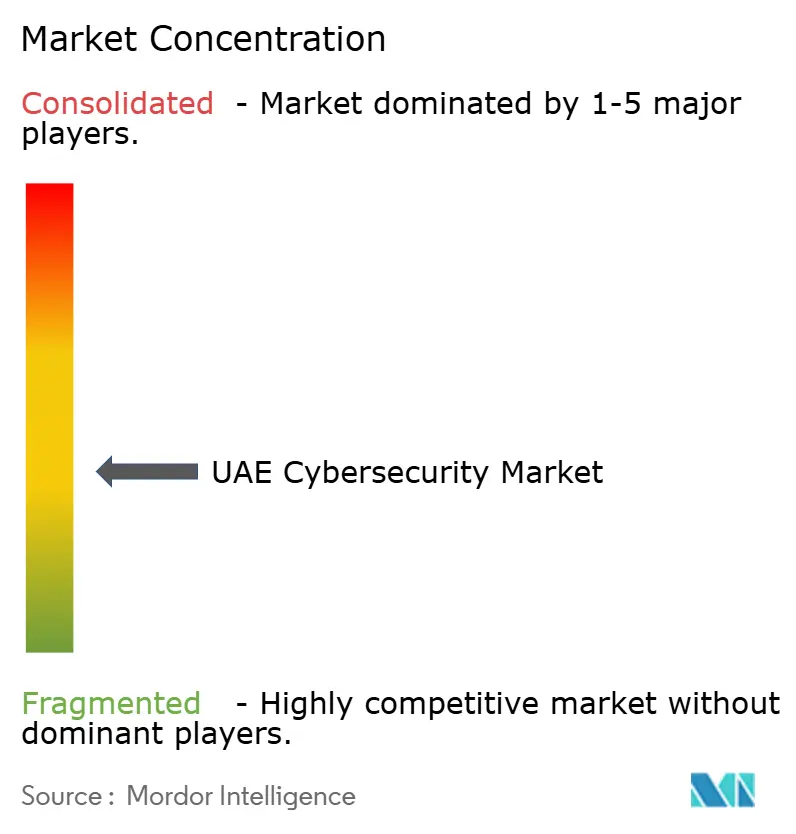
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ciberseguridad de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del Mercado de Ciberseguridad de los Emiratos Árabes Unidos fue valorado en USD 0,82 mil millones en 2025 y se estima que crecerá desde USD 0,91 mil millones en 2026 hasta alcanzar USD 1,51 mil millones en 2031, a una CAGR del 10,66% durante el período de previsión (2026-2031). Los mandatos reforzados de datos soberanos, el despliegue de redes 5G y un desembolso gubernamental de USD 2 mil millones en el marco de la Estrategia Nacional de Ciberseguridad están acelerando los ciclos de adquisición. Los centros de operaciones de seguridad nacionales proliferan a medida que los reguladores exigen la residencia de datos, mientras que las arquitecturas nativas en la nube siguen siendo centrales en las hojas de ruta de transformación digital. Los proveedores que pueden certificar el cumplimiento de la Versión 2 de los Estándares de Garantía de Información de los Emiratos Árabes Unidos e integrarse sin problemas con nubes de hiperescala están ganando terreno. La dinámica competitiva favorece las plataformas modulares que orquestan controles de punto final, identidad y acceso a la nube en un único panel de control, aliviando la brecha de habilidades que continúa presionando a los equipos internos.
Conclusiones Clave del Informe
- Por oferta, las soluciones captaron el 68,38% de los ingresos del mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025, mientras que se prevé que los servicios registren un CAGR del 11,23% hasta 2031, el ritmo más rápido entre las ofertas.
- Por modo de implementación, la nube representó el 63,12% de la cuota del mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025 y avanza a un CAGR del 11,16% hasta 2031.
- Por industria de usuario final, la banca, los servicios financieros y los seguros (BFSI) lideraron el gasto, representando el 19,56% del mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que la industria de salud y ciencias de la vida crezca a un CAGR del 12,01% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron el 67,29% del mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025, mientras que se prevé que las pequeñas y medianas empresas (pymes) crezcan a un CAGR del 11,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Ciberseguridad de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Gasto Gubernamental en Ciberseguridad bajo la Visión 2031 de los Emiratos Árabes Unidos | +2.8% | Nacional, con concentración en Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Proliferación de 5G e IoT que Impulsa la Expansión de la Superficie de Amenaza | +2.3% | Nacional, acelerado en zonas de ciudades inteligentes (Dubái, Abu Dabi, Sharjah) | Corto plazo (≤ 2 años) |
| Cumplimiento Obligatorio de los Estándares de Garantía de Información de los Emiratos Árabes Unidos | +1.9% | Nacional, aplicación más estricta en entidades federales e infraestructura crítica | Mediano plazo (2-4 años) |
| Auge de la Migración a la Nube entre las Pequeñas y Medianas Empresas | +1.7% | Nacional, con mayor adopción en zonas francas y centros tecnológicos | Corto plazo (≤ 2 años) |
| Creciente Adopción de Ciberseguros entre las Empresas | +0.9% | Nacional, liderado por BFSI y filiales multinacionales | Largo plazo (≥ 4 años) |
| Iniciativas para Localizar Centros de Datos de Seguridad y Centros de Operaciones de Seguridad | +1.1% | Nacional, con énfasis en las zonas soberanas de Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto Gubernamental en Ciberseguridad bajo la Visión 2031 de los Emiratos Árabes Unidos
Las agencias federales y de los emiratos presupuestaron más de USD 2 mil millones en 2025, financiando centros de operaciones de seguridad soberanos, programas de desarrollo de la fuerza laboral e infraestructura de respuesta a incidentes. La migración obligatoria de cargas de trabajo públicas a alojamiento conforme con los Estándares de Garantía de Información para finales de 2026 está comprimiendo los plazos de adquisición, orientando los contratos hacia proveedores con soluciones precertificadas. Los fondos destinados a la encriptación resistente a la computación cuántica, los proyectos piloto de confianza cero y la detección de anomalías impulsada por inteligencia artificial crean ventajas de primer movimiento para los proveedores que codesarrollan arquitecturas de referencia con compradores gubernamentales. El vínculo regulatorio entre ISO 27001, la conformidad con los Estándares de Garantía de Información de los Emiratos Árabes Unidos y la elegibilidad para licitaciones públicas está reforzando las inversiones en seguridad en los sectores no petroleros.
Proliferación de 5G e IoT que Impulsa la Expansión de la Superficie de Amenaza
Los operadores habían desplegado aproximadamente 7.000 estaciones base 5G a finales de 2025, alcanzando una penetración del 19,4% entre los suscriptores móviles, lo que a su vez habilitó la segmentación de red para casos de uso industrial y de ciudades inteligentes. Un aumento en sensores conectados, drones y dispositivos portátiles amplió la superficie de ataque más rápido de lo que los inventarios de activos podían seguir el ritmo. Check Point contabilizó más de 223.800 activos de los Emiratos Árabes Unidos expuestos en 2024, abarcando enrutadores sin parches y controladores industriales. Los proveedores que ofrecen gestión unificada de puntos finales e IoT, con análisis de comportamiento incluido, están ganando terreno entre las empresas que buscan visibilidad en los dominios de TI y tecnología operativa.
Cumplimiento Obligatorio de los Estándares de Garantía de Información de los Emiratos Árabes Unidos
La Versión 2 de las Normas de Garantía de la Información, publicada en 2025, reforzó los requisitos para la gestión de claves de cifrado, los plazos de notificación de incidentes y las evaluaciones de riesgos de terceros.[1]Autoridad Nacional de Seguridad Electrónica, "Normas de Garantía de la Información Versión 2," nesa.gov.ae Los sectores críticos ahora se someten a pruebas de penetración anuales realizadas por proveedores acreditados por la NESA y deben localizar las cargas de trabajo de recuperación ante desastres dentro de las fronteras nacionales, lo que respalda la construcción de centros de datos de hiperescala por parte de Khazna y sus pares. Los requisitos también han acelerado las inversiones en gestión de vulnerabilidades, detección y respuesta a amenazas, protección de datos, gestión de identidades y accesos, y plataformas de gobernanza, riesgo y cumplimiento. Las cláusulas de cadena de suministro exigen que las empresas auditen a los proveedores de software, impulsando la demanda de soluciones que generen listas de materiales de software y mantengan registros de auditoría inmutables. A medida que las organizaciones trabajan para cumplir con estas obligaciones regulatorias, el cumplimiento de las Normas de Garantía de la Información de los Emiratos Árabes Unidos continúa impulsando el crecimiento de las soluciones de ciberseguridad en el país.
Auge de la Migración a la Nube entre las Pequeñas y Medianas Empresas
Los mandatos gubernamentales de prioridad a la nube trasladaron el 80% de los servicios federales a la nube para 2025, creando puntos de referencia de implementación y prácticas de cumplimiento que respaldaron una adopción más amplia en el sector privado de los Emiratos Árabes Unidos.[2]Oficina Digital del Gobierno de los Emiratos Árabes Unidos, "Política de Prioridad a la Nube," u.ae El lanzamiento de las regiones soberanas de AWS y Microsoft Azure en 2024-2025 redujo la latencia a menos de 5 milisegundos y ayudó a las organizaciones a cumplir con los requisitos de residencia de datos, haciendo que la adopción de la nube sea más viable para las pymes que manejan datos sensibles de clientes, financieros y operativos. A medida que las pymes migraron cargas de trabajo, aplicaciones y bases de datos a entornos en la nube, se enfrentaron a una mayor exposición a configuraciones incorrectas, riesgos relacionados con la identidad, ransomware y filtraciones de datos. Este cambio incrementó la demanda de soluciones de ciberseguridad, en particular servicios de seguridad gestionados que agrupan la gestión de la postura de seguridad en la nube, la detección de amenazas, la gestión de identidades y accesos, la gestión de vulnerabilidades y la supervisión las 24 horas del día, los 7 días de la semana. Las pymes sin experiencia interna adoptaron cada vez más estos servicios porque los proveedores ofrecían precios escalables diseñados para organizaciones con menos de 250 empleados, lo que les permitía reforzar la seguridad mientras gestionaban los costos y las obligaciones regulatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento Emiratí en Ciberseguridad | -1.4% | Nacional, aguda en dominios especializados (inteligencia de amenazas, arquitectura de seguridad en la nube) | Mediano plazo (2-4 años) |
| Alto Costo Total de Propiedad de las Soluciones de Seguridad Avanzadas | -1.1% | Nacional, que afecta desproporcionadamente a las pequeñas, medianas y microempresas | Corto plazo (≤ 2 años) |
| Regulación Fragmentada en las Zonas Francas | -0.7% | Centro Financiero Internacional de Dubái, Mercado Global de Abu Dabi y zonas francas específicas por sector | Largo plazo (≥ 4 años) |
| Concienciación Limitada entre las Microempresas | -0.5% | Nacional, concentrada en comercio minorista, hostelería y servicios personales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Emiratí en Ciberseguridad
Aproximadamente 5.000 nacionales emiratíes ingresaron a roles de ciberseguridad en el sector privado durante 2024-2025. Sin embargo, la demanda de analistas de amenazas de nivel superior continuó superando la oferta, creando una brecha de talento significativa en el mercado de ciberseguridad de los Emiratos Árabes Unidos.[3]Ministerio de Recursos Humanos y Emiratización, "Iniciativas de Talento en Ciberseguridad 2025," mohre.gov.ae La inflación salarial y los ciclos de rotación de dos años erosionaron el conocimiento institucional y aumentaron el costo de construir y retener equipos de seguridad internos. Esta escasez desafió el crecimiento de las soluciones de ciberseguridad en los Emiratos Árabes Unidos al ralentizar los plazos de implementación, limitar la capacidad de las organizaciones para gestionar entornos de amenazas complejos y aumentar la dependencia de la experiencia externa. Como resultado, las organizaciones adoptaron cada vez más modelos de SOC cogestionados, en los que los proveedores externos suministraban analistas de nivel 2 y nivel 3 para respaldar la detección avanzada de amenazas, la respuesta a incidentes y los requisitos de supervisión continua.
Alto Costo Total de Propiedad de las Soluciones de Seguridad Avanzadas
Una pila de seguridad completa puede representar una parte sustancial del presupuesto de TI de una pyme, creando una barrera financiera significativa para muchas empresas en los Emiratos Árabes Unidos. Los modelos de licencias que escalan por usuario, dispositivo o gigabyte, junto con los dispositivos de hardware, los costos de integración, las tarifas de mantenimiento y los salarios de los analistas, aumentan el costo total de propiedad y desincentivan la adopción de firewalls de próxima generación y soluciones XDR. Este desafío es particularmente relevante para las pymes sensibles a los costos que operan con presupuestos de TI limitados y que a menudo priorizan las inversiones en el negocio principal sobre las implementaciones avanzadas de ciberseguridad. Como resultado, muchas organizaciones retrasan las actualizaciones, adoptan solo herramientas de seguridad básicas o dependen de soluciones fragmentadas que pueden no proporcionar una protección integral contra las ciberamenazas en evolución. Aunque las plataformas unificadas con precios basados en el consumo están impulsando la adopción, muchas empresas sensibles a los costos en los Emiratos Árabes Unidos aún consideran la ciberseguridad principalmente como un requisito de cumplimiento en lugar de una inversión estratégica, lo que limita el crecimiento de las soluciones de ciberseguridad en el país.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Servicios Escalan a Medida que se Amplía la Brecha de Habilidades
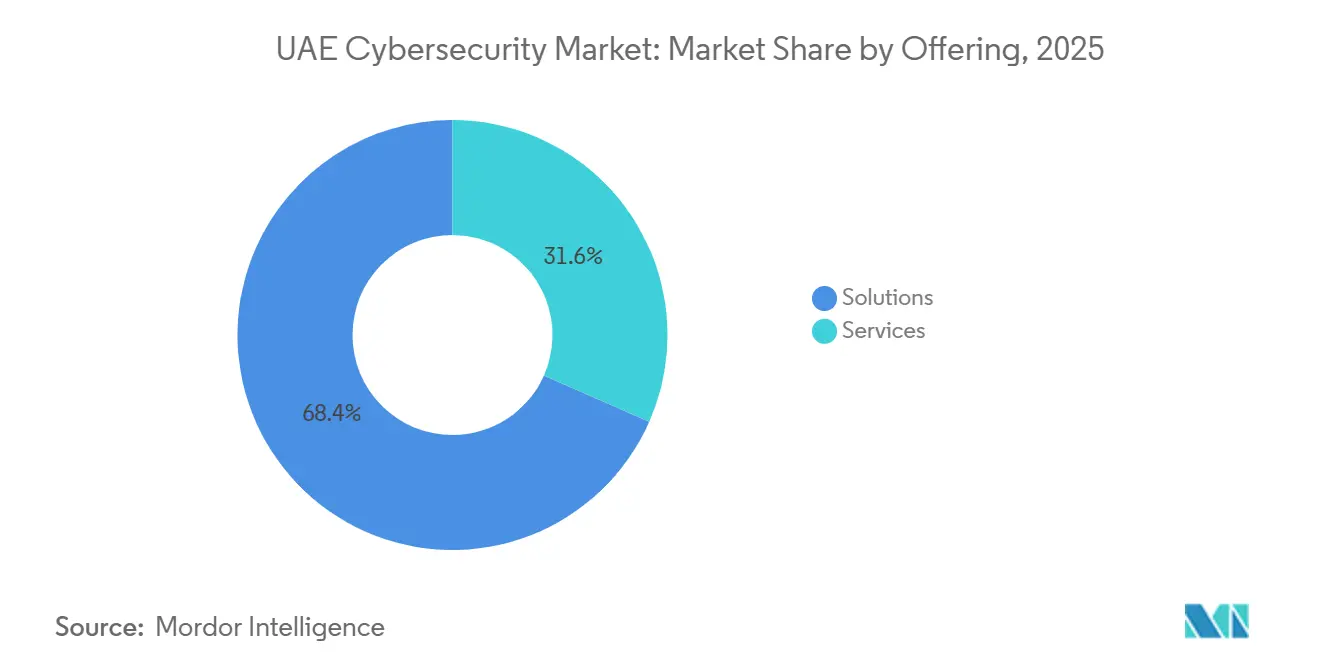
En el mercado de ciberseguridad de los Emiratos Árabes Unidos, las soluciones dominaron el segmento de oferta, representando el 68,38% de los ingresos totales del mercado en 2025. La fuerte demanda de plataformas de seguridad de redes, seguridad en la nube, protección de endpoints, gestión de identidades y accesos e inteligencia de amenazas en sectores como el gobierno, BFSI, energía, telecomunicaciones y salud impulsó esta posición. El enfoque de los Emiratos Árabes Unidos en el desarrollo de ciudades inteligentes, las iniciativas de gobierno digital y la protección de infraestructuras críticas continuó impulsando las inversiones en soluciones avanzadas de ciberseguridad, ayudando a las organizaciones a fortalecer la resiliencia frente a ciberamenazas cada vez más sofisticadas.
Mientras tanto, se espera que el segmento de servicios registre el crecimiento más rápido, expandiéndose a un CAGR del 11,23% hasta 2031. Las organizaciones dependen cada vez más de los servicios de seguridad gestionados, la consultoría, la supervisión de amenazas, la respuesta a incidentes y el soporte de cumplimiento para hacer frente a los panoramas de amenazas en evolución y a la escasez de talento en ciberseguridad. La creciente adopción de la computación en la nube, las operaciones de seguridad impulsadas por inteligencia artificial y los requisitos de cumplimiento normativo están impulsando la demanda de experiencia externalizada, convirtiendo los servicios de ciberseguridad en un componente esencial de las estrategias de seguridad empresarial en los Emiratos Árabes Unidos.


Por Modo de Implementación: La Nube Mantiene su Primacía bajo las Normas de Residencia de Datos
El segmento de implementación en la nube dominó el mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025, representando el 63,12% de la cuota total del mercado. Esta significativa posición en el mercado reflejó el rápido desplazamiento de las empresas emiratíes hacia soluciones de seguridad basadas en la nube, a medida que las organizaciones migraban cada vez más infraestructuras críticas y cargas de trabajo a entornos en la nube. La implementación en la nube lideró el mercado debido a la escalabilidad, flexibilidad y rentabilidad que ofrecían las soluciones de ciberseguridad basadas en la nube en comparación con las implementaciones locales tradicionales. Estos beneficios resultaron especialmente atractivos para el diverso panorama empresarial de los Emiratos Árabes Unidos, que incluye BFSI, gobierno, salud y telecomunicaciones.
De cara al futuro, se proyecta que el segmento en la nube mantenga su impulso de crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 11,16% hasta 2031. Varios factores respaldan esta sólida trayectoria de crecimiento, incluidas las agresivas iniciativas de transformación digital del gobierno de los Emiratos Árabes Unidos, la creciente adopción de arquitecturas híbridas y multinube, y la creciente sofisticación de las amenazas de seguridad nativas de la nube que requieren capacidades de protección avanzadas. A medida que las organizaciones continúan adoptando estrategias de prioridad a la nube y reducen el gasto de capital en infraestructura física, se espera que la demanda de servicios de seguridad basados en la nube, incluida la Seguridad como Servicio (SECaaS), los intermediarios de seguridad de acceso a la nube (CASB) y las plataformas de protección de cargas de trabajo en la nube, impulse la expansión sostenida de este segmento de implementación dominante a lo largo del período de previsión.
Por Industria de Uso Final: La Salud se Acelera, el BFSI se Consolida
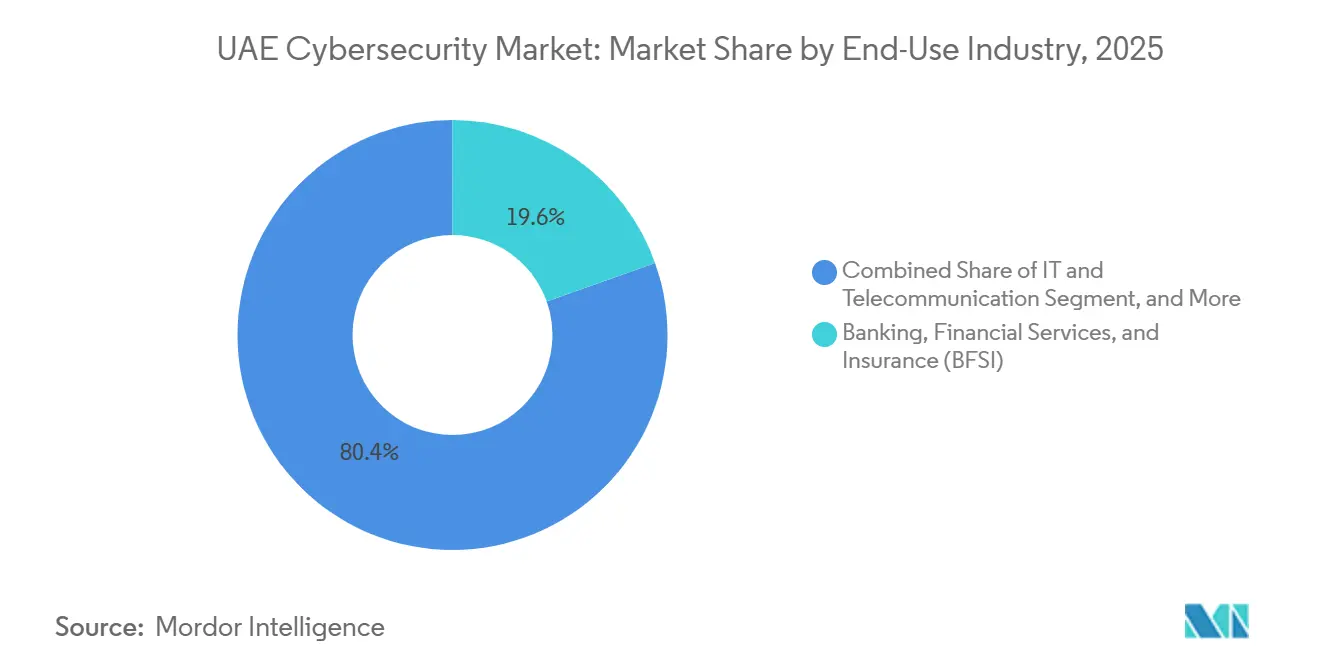
El sector de banca, servicios financieros y seguros (BFSI) lideró el gasto en ciberseguridad en los Emiratos Árabes Unidos, representando el 19,56% del mercado total en 2025. Esta posición de liderazgo reflejó el papel crítico de la ciberseguridad en el sector financiero, donde las organizaciones debían cumplir con estrictos requisitos regulatorios de autoridades como el Banco Central de los Emiratos Árabes Unidos y proteger los datos sensibles de los clientes, las transacciones financieras y las plataformas de banca digital frente a ciberamenazas cada vez más sofisticadas. Las significativas inversiones en ciberseguridad del sector BFSI abarcaron una amplia gama de soluciones, incluidos sistemas de detección de fraude, tecnologías de cifrado, gestión de identidades y accesos, y centros de operaciones de seguridad. La necesidad de mantener la confianza de los clientes y cumplir con marcos en evolución, como DESC ISR y PDPL, impulsó este gasto.
Si bien BFSI mantuvo la mayor cuota, la industria de salud y ciencias de la vida está emergiendo como el segmento de usuario final de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12,01% hasta 2031. La rápida digitalización de los servicios de salud en los Emiratos Árabes Unidos está impulsando este crecimiento, incluida la adopción de registros de salud electrónicos, plataformas de telemedicina y dispositivos médicos conectados, todos los cuales crean nuevas superficies de ataque que requieren medidas de seguridad sólidas.[4]Ministerio de Salud y Prevención, "Protección de Datos en Salud 2025," mohap.gov.ae El sector también está aumentando las inversiones en ciberseguridad debido a la naturaleza sensible de la información de salud de los pacientes, los mandatos regulatorios para la protección de datos y la creciente amenaza de ataques de ransomware dirigidos a instituciones de salud. Estos factores posicionan a la salud y las ciencias de la vida como un motor de crecimiento clave para el mercado de ciberseguridad de los Emiratos Árabes Unidos en los próximos años.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Pequeñas y Medianas Empresas (Pymes) Reducen la Brecha
Las grandes empresas mantuvieron una cuota dominante del 67,29% del mercado de ciberseguridad de los Emiratos Árabes Unidos en 2025, lo que refleja sus sustanciales inversiones en infraestructura de seguridad integral y servicios gestionados. Esta significativa cuota de mercado se atribuyó a los complejos entornos de TI, las amplias huellas digitales y la mayor exposición a ciberamenazas sofisticadas entre las grandes organizaciones de sectores como BFSI, gobierno, energía y telecomunicaciones. Las grandes empresas suelen implementar arquitecturas de seguridad multicapa, que incluyen sistemas avanzados de detección de amenazas, centros de operaciones de seguridad, protección de endpoints en miles de dispositivos y soluciones de gestión de identidades y accesos de nivel empresarial. Los equipos de ciberseguridad dedicados y las asociaciones con los principales proveedores de servicios de seguridad gestionados (MSSP) a menudo respaldaron estas implementaciones, garantizando una supervisión continua y una respuesta rápida a los incidentes.
Se prevé que las pequeñas y medianas empresas (pymes) registren una tasa de crecimiento anual compuesta (CAGR) del 11,78% hasta 2031, convirtiéndolas en el segmento de más rápido crecimiento por tamaño de organización. La creciente conciencia sobre los riesgos cibernéticos entre las pymes, las presiones regulatorias que extienden los requisitos de cumplimiento a las organizaciones más pequeñas, y la creciente disponibilidad de soluciones de ciberseguridad rentables y escalables adaptadas a los presupuestos y necesidades operativas de las pymes están impulsando este crecimiento acelerado. A medida que las pymes en los Emiratos Árabes Unidos adoptan cada vez más servicios basados en la nube, sistemas de pago digital y tecnologías de trabajo remoto, su vulnerabilidad a los ciberataques ha aumentado, lo que impulsa mayores inversiones en medidas de seguridad esenciales como la protección de endpoints, la seguridad del correo electrónico y los servicios de seguridad gestionados. El crecimiento de este segmento también refleja iniciativas gubernamentales y programas industriales destinados a fortalecer la postura de ciberseguridad en todo el ecosistema empresarial, no solo en las grandes corporaciones.
Análisis Geográfico
Abu Dabi y Dubái generan la mayor parte de los ingresos en el mercado de ciberseguridad de los Emiratos Árabes Unidos, respaldados por la infraestructura energética crítica del país y los principales centros financieros. Abu Dabi continúa priorizando la seguridad de la tecnología operativa (OT) en los sectores de petróleo, gas y servicios públicos, dada la importancia estratégica de estos activos para la economía nacional. Dubái, en cambio, pone mayor énfasis en la seguridad en la nube para respaldar las cargas de trabajo de servicios habilitados digitalmente en banca, logística, turismo y otros sectores. Sharjah, Ajmán, Ras Al Jaima, Umm Al Quwain y Fujairah también registran una adopción constante a medida que las pymes aceleran la digitalización y aumentan el gasto en soluciones de ciberseguridad básicas y avanzadas. El memorando de entendimiento (MoU) firmado por Fortinet en abril de 2025 con el Centro de Ciberseguridad de Sharjah subrayó la creciente demanda regional de formación en ciberseguridad, inteligencia de amenazas y desarrollo de capacidades institucionales.
La fragmentación de las zonas francas continúa complicando el cumplimiento para las empresas que operan en múltiples jurisdicciones. El Centro Financiero Internacional de Dubái (DIFC) aplica leyes de protección de datos al estilo del RGPD, mientras que el Mercado Global de Abu Dabi (ADGM) aplica normas separadas de servicios financieros. Como resultado, las empresas multijurisdiccionales favorecen cada vez más a los proveedores que ofrecen plantillas de políticas específicas por jurisdicción, mapeo de cumplimiento y controles configurables para reducir la complejidad regulatoria y mejorar la gobernanza.
Los vectores de amenazas regionales siguen siendo agudos. El índice X-Force de IBM situó a los Emiratos Árabes Unidos en el cuarto lugar a nivel mundial en ciberataques en 2024, representando el 10% de los eventos globales. El país también desempeña un papel central en los pactos de intercambio de amenazas del Consejo de Cooperación del Golfo y mantiene acuerdos bilaterales de ciberseguridad con los Estados Unidos, el Reino Unido e Israel. Estas asociaciones fortalecen el intercambio de inteligencia y posicionan a los Emiratos Árabes Unidos como un campo de pruebas para arquitecturas de confianza cero, pilotos de seguridad cuántica y otras iniciativas avanzadas de ciberseguridad.
Panorama Competitivo
El mercado de ciberseguridad de los Emiratos Árabes Unidos está moderadamente fragmentado. Los campeones locales como Help AG, Injazat y Etisalat Digital compiten junto a proveedores globales como Cisco, Palo Alto Networks, Microsoft, CrowdStrike y Fortinet. Los actores locales aprovechan la proximidad a los responsables de la toma de decisiones gubernamentales, el dominio del árabe y la experiencia en los marcos de cumplimiento de los Emiratos Árabes Unidos para ganar proyectos del sector público e infraestructura crítica, mientras que los proveedores internacionales aportan escala, profundidad en investigación y desarrollo y redes globales de inteligencia de amenazas. Los modelos de asociación son comunes; el acuerdo de mayo de 2025 de Help AG con Etisalat Digital fusiona las operaciones de seguridad gestionadas con la infraestructura de operador para ofrecer monitorización integrada y respuesta a incidentes. El acuerdo de octubre de 2025 de Fortinet con la Autoridad de Electricidad y Agua de Dubái integra firewalls de próxima generación y SD-WAN segura en las redes de tecnología operativa de la empresa de servicios públicos, ilustrando la convergencia de la protección de TI y tecnología operativa.
Las oportunidades de espacio en blanco persisten en hostelería, construcción y servicios personales, donde la adopción digital está aumentando pero los presupuestos de seguridad se quedan atrás de otros sectores. Los disruptores están apuntando a estos segmentos con plataformas entregadas en la nube que minimizan el hardware local y utilizan precios basados en el consumo. La automatización de la detección de amenazas y la respuesta a incidentes mediante inteligencia artificial está ganando favor, aunque el índice de preparación de Cisco de 2025 mostró que solo el 4% de las organizaciones de los Emiratos Árabes Unidos son completamente maduras en los dominios de identidad, red y aplicaciones, lo que sugiere que la mayoría de las empresas aún están construyendo controles fundamentales. Los proveedores que demuestran reducciones en el tiempo medio de detección y respuesta a través de estudios de caso auditados están ascendiendo en las listas de preselección.
La localización de los centros de datos se ha convertido en un factor decisivo en las licitaciones, porque los Estándares de Garantía de Información prohíben la telemetría transfronteriza para las cargas de trabajo gubernamentales y de infraestructura crítica. Sophos activó un centro de telemetría en los Emiratos Árabes Unidos sobre infraestructura de AWS en 2025, y Cisco instaló servidores de autenticación multifactor Duo en el país en 2024, otorgando a ambos proveedores ventajas de latencia y cumplimiento sobre los rivales que aún envían datos a Europa o los Estados Unidos. Las fusiones y las participaciones minoritarias también están reconfigurando el campo; la inversión de USD 1.500 millones de Microsoft en G42 en 2024 profundizó la colaboración en infraestructura de nube soberana e investigación de seguridad. El posicionamiento competitivo ahora depende de agrupar herramientas de gobernanza, inteligencia de amenazas y detección gestionada en suscripciones amigables para las pequeñas y medianas empresas sin sacrificar el análisis avanzado que exigen los grandes bancos y las empresas energéticas. Los proveedores que equilibran la escala global con el matiz local están preparados para capturar participación incremental en el mercado de ciberseguridad de los Emiratos Árabes Unidos.
Líderes de la Industria de Ciberseguridad de los Emiratos Árabes Unidos
DarkMatter LLC
Injazat Data Systems LLC
Etisalat Digital
Emirates Integrated Telecommunications Company PJSC (du)
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Emirates Integrated Telecommunications Company PJSC (du) firmó un memorando de entendimiento (MoU) con Open Innovation AI, en colaboración con el Consejo de Ciberseguridad de los Emiratos Árabes Unidos, para acelerar la adopción de la Inteligencia Artificial Agéntica soberana mediante la integración de la Nube Nacional Hiperescala certificada por CSC de du Tech con la plataforma de orquestación de GPU de Open Innovation AI.
- Junio de 2026: Emirates Integrated Telecommunications Company PJSC (du) se unió a la iniciativa «Pyme en una Caja» del Departamento de Economía y Turismo de Dubái como socio de telecomunicaciones, proporcionando soluciones de conectividad y digitales a medida para apoyar a las startups y pymes.
- Abril de 2026: IBM anunció nuevas medidas de ciberseguridad para ayudar a las organizaciones a contrarrestar una nueva generación de ciberamenazas, a medida que los atacantes comienzan a utilizar como arma los modelos de inteligencia artificial de frontera. Los atacantes ya están utilizando estos modelos para acelerar cada fase del ciclo de vida del ataque. Los modelos de inteligencia artificial de frontera representan un cambio significativo en la capacidad ofensiva, reduciendo considerablemente el tiempo, el costo y la experiencia necesarios para llevar a cabo ataques sofisticados y aumentando el riesgo de interrupción continua del negocio.
- Marzo de 2026: Broadcom Inc., líder tecnológico global que diseña, desarrolla y suministra soluciones de software de semiconductores e infraestructura, anunció Symantec CBX (Carbon Black XDR), una plataforma basada en la nube que combina las tecnologías de Symantec y Carbon Black en una solución intuitiva. CBX aborda las necesidades de uno de los mercados más grandes e históricamente desatendidos de la industria: las organizaciones que carecen de los recursos y la formación para implementar soluciones de seguridad complejas, pero que se enfrentan a los mismos formidables atacantes y amenazas.


Alcance del Informe del Mercado de Ciberseguridad de los Emiratos Árabes Unidos
El mercado de ciberseguridad de los Emiratos Árabes Unidos comprende tecnologías, soluciones y servicios que protegen la infraestructura digital, las redes, las aplicaciones y los datos en sectores como el gobierno, BFSI, energía, salud, telecomunicaciones y comercio minorista. La sólida agenda de transformación digital de los Emiratos Árabes Unidos, las iniciativas de ciudades inteligentes, la adopción de la nube y las estrategias nacionales de ciberseguridad impulsan el mercado, ya que estos esfuerzos tienen como objetivo salvaguardar la infraestructura crítica y la información sensible. El aumento de las ciberamenazas, la creciente dependencia de los servicios digitales y los requisitos regulatorios están acelerando la demanda de soluciones como la seguridad de redes, la seguridad en la nube, la gestión de identidades y accesos, la protección de endpoints y los servicios de seguridad gestionados, posicionando a los Emiratos Árabes Unidos como uno de los mercados de ciberseguridad más avanzados de Oriente Medio.
El Informe del Mercado de Ciberseguridad de los Emiratos Árabes Unidos está segmentado por Oferta (Soluciones [Seguridad de Aplicaciones, Seguridad en la Nube, Seguridad de Datos, Gestión de Identidades y Accesos, Protección de Infraestructuras, Gestión Integrada de Riesgos, Seguridad de Redes y Seguridad de Endpoints], y Servicios [Servicios Profesionales y Servicios Gestionados]), Implementación (Local y en la Nube), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, TI y Telecomunicaciones, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Transporte y Logística, y Otras Industrias de Usuario Final), y Tamaño de Organización (Pequeñas y Medianas Empresas (Pymes) y Grandes Empresas). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | |
| Seguridad de Datos | |
| Gestión de Identidad y Acceso | |
| Protección de Infraestructura | |
| Gestión Integrada de Riesgos | |
| Seguridad de Red | |
| Seguridad de Punto Final | |
| Servicios | Servicios Profesionales |
| Servicios Gestionados |
| Local |
| Nube |
| TI y Telecomunicaciones |
| BFSI |
| Salud |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Aeroespacial, Militar y Defensa |
| Otras Industrias de Uso Final |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Por Oferta | Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | ||
| Seguridad de Datos | ||
| Gestión de Identidad y Acceso | ||
| Protección de Infraestructura | ||
| Gestión Integrada de Riesgos | ||
| Seguridad de Red | ||
| Seguridad de Punto Final | ||
| Servicios | Servicios Profesionales | |
| Servicios Gestionados | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Por Industria de Uso Final | TI y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Aeroespacial, Militar y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Tamaño de Empresa del Usuario Final | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ciberseguridad de los Emiratos Árabes Unidos?
El tamaño del Mercado de Ciberseguridad de los Emiratos Árabes Unidos se valoró en 0,82 mil millones de USD en 2025 y se estima que crecerá desde 0,91 mil millones de USD en 2026 hasta alcanzar 1,51 mil millones de USD en 2031, a un CAGR del 10,66% durante el período de previsión (2026-2031).
¿Qué sector vertical asigna el mayor presupuesto?
La banca, los servicios financieros y los seguros (BFSI) contribuyeron con el 19,56% del gasto de 2025, la mayor cuota entre los sectores de uso final.
¿Por qué los servicios de seguridad gestionados están ganando popularidad?
La escasez de talento emiratí senior en ciberseguridad y la complejidad del cumplimiento de los estándares de garantía de información están llevando a las empresas a externalizar la monitorización 24/7 y la respuesta a incidentes.
¿Qué impulsa la demanda de seguridad en la nube en los Emiratos?
Los mandatos gubernamentales de prioridad a la nube, las regiones soberanas de AWS y Azure, y las cláusulas de residencia de datos en los Estándares de Garantía de Información están acelerando la adopción de la seguridad en la nube.
¿Qué emiratos registran la mayor inversión en ciberseguridad?
Abu Dabi enfatiza la protección de la tecnología operativa para la infraestructura energética, mientras que Dubái lidera el gasto en seguridad en la nube para finanzas, logística y turismo.
¿Cómo influye la regulación en la selección de proveedores?
El cumplimiento de la Versión 2 de los Estándares de Garantía de Información de los Emiratos Árabes Unidos y el procesamiento de datos en el país son ahora requisitos básicos para ganar contratos gubernamentales y de infraestructura crítica.
Última actualización de la página el:


