
Taille et part du marché de la cybersécurité aux Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.82 Milliards de dollars |
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.66 % |
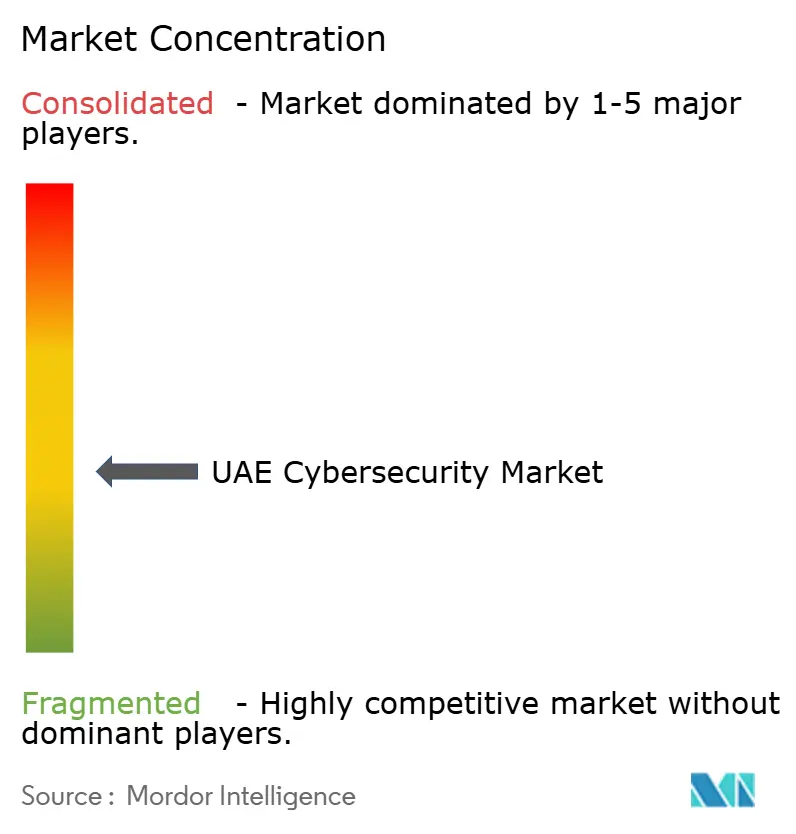
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cybersécurité aux Émirats arabes unis par Mordor Intelligence
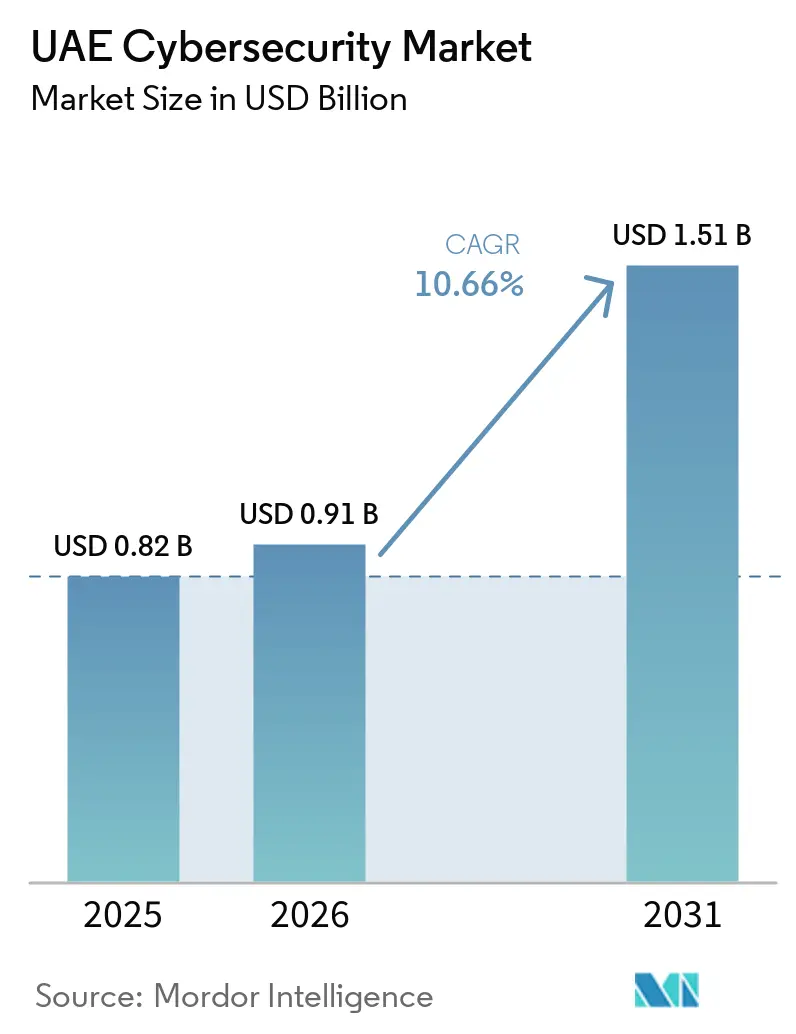
La taille du marché de la cybersécurité aux Émirats arabes unis était évaluée à 0,82 milliard USD en 2025 et devrait croître de 0,91 milliard USD en 2026 pour atteindre 1,51 milliard USD d'ici 2031, à un CAGR de 10,66 % durant la période de prévision (2026-2031). Le renforcement des mandats relatifs aux données souveraines, le déploiement des réseaux 5G et une enveloppe gouvernementale de 2 milliards USD dans le cadre de la Stratégie nationale de cybersécurité accélèrent les cycles d'approvisionnement. Les centres d'opérations de sécurité nationaux se multiplient à mesure que les régulateurs imposent la résidence des données, tandis que les architectures natives du cloud restent au cœur des feuilles de route de transformation numérique. Les fournisseurs capables de certifier leur conformité à la version 2 des normes d'assurance de l'information des Émirats arabes unis et de s'intégrer de manière transparente aux clouds hyperscale gagnent du terrain. La dynamique concurrentielle favorise les plateformes modulaires qui orchestrent les contrôles des points de terminaison, des identités et des accès au cloud sur un tableau de bord unique, réduisant ainsi le déficit de compétences qui continue de peser sur les équipes internes.
Principaux enseignements du rapport
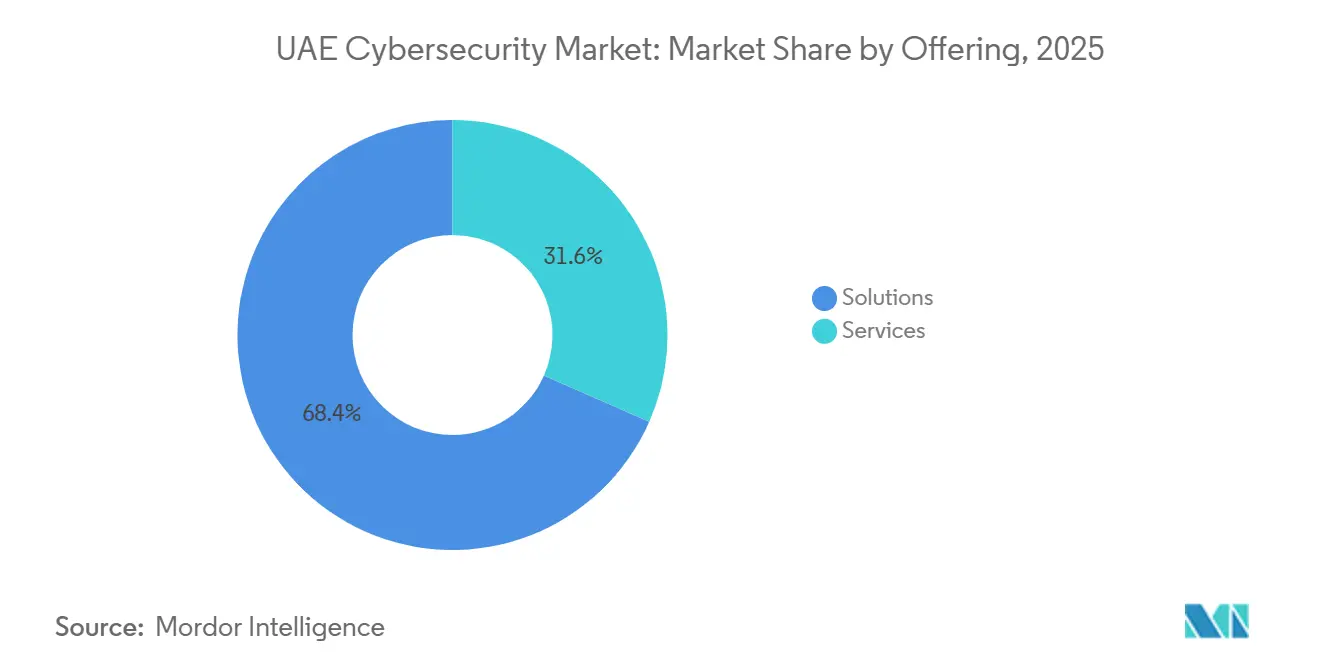
- Par offre, les solutions ont capté 68,38 % du chiffre d'affaires du marché de la cybersécurité aux Émirats arabes unis en 2025, tandis que les services devraient afficher un CAGR de 11,23 % jusqu'en 2031, soit le rythme le plus rapide parmi les offres.
- Par mode de déploiement, le cloud a représenté 63,12 % de la part de marché de la cybersécurité aux Émirats arabes unis en 2025 et progresse à un CAGR de 11,16 % jusqu'en 2031.
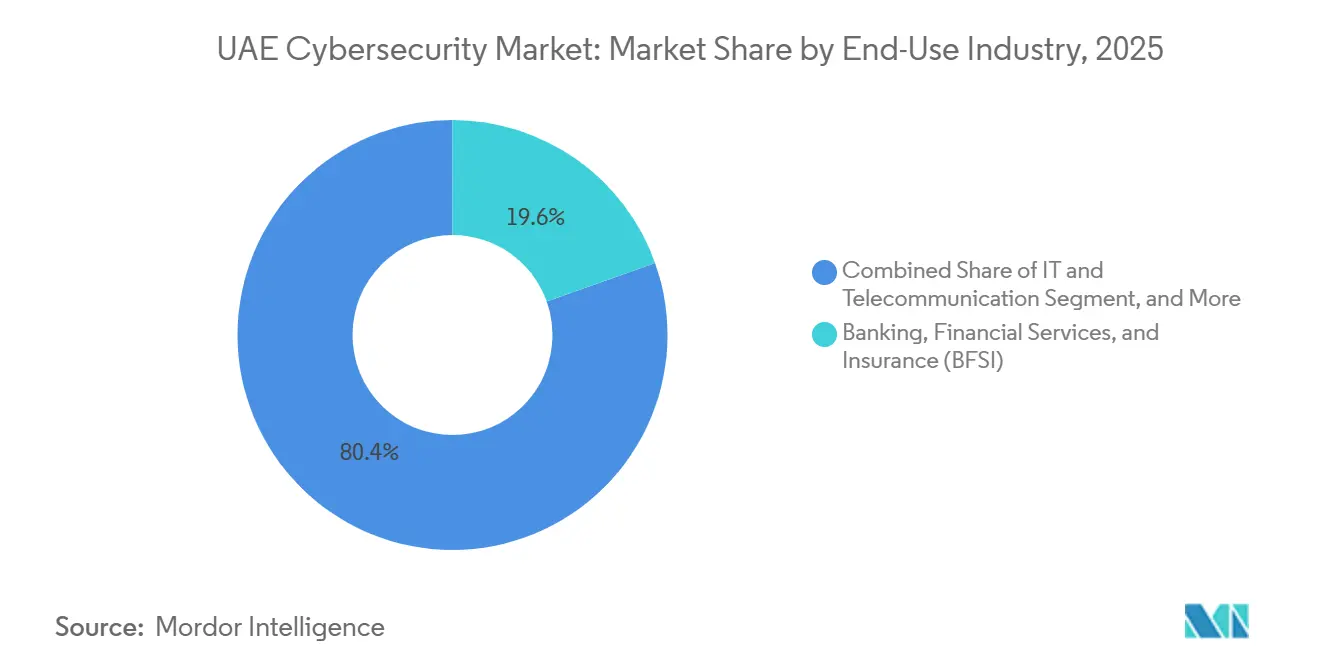
- Par secteur d'utilisation finale, la banque, les services financiers et l'assurance (BFSI) ont dominé les dépenses, représentant 19,56 % du marché de la cybersécurité aux Émirats arabes unis en 2025, tandis que le secteur de la santé et des sciences de la vie devrait croître à un CAGR de 12,01 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont détenu 67,29 % du marché de la cybersécurité aux Émirats arabes unis en 2025, tandis que les petites et moyennes entreprises (PME) devraient croître à un CAGR de 11,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la cybersécurité aux Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des dépenses gouvernementales en cybersécurité dans le cadre de la Vision 2031 des Émirats arabes unis | +2.8% | National, avec concentration à Abou Dhabi et Dubaï | Moyen terme (2 à 4 ans) |
| Prolifération de la 5G et de l'IoT entraînant une expansion de la surface d'attaque | +2.3% | National, accéléré dans les zones de villes intelligentes (Dubaï, Abou Dhabi, Charjah) | Court terme (≤ 2 ans) |
| Conformité obligatoire aux normes d'assurance de l'information des Émirats arabes unis | +1.9% | National, application plus stricte dans les entités fédérales et les infrastructures critiques | Moyen terme (2 à 4 ans) |
| Essor de la migration vers le cloud parmi les PME | +1.7% | National, avec une adoption plus élevée dans les zones franches et les pôles technologiques | Court terme (≤ 2 ans) |
| Adoption croissante de la cyberassurance parmi les entreprises | +0.9% | National, porté par les BFSI et les filiales multinationales | Long terme (≥ 4 ans) |
| Initiatives de localisation des centres de données de sécurité et des SOC | +1.1% | National, avec un accent sur les zones souveraines d'Abou Dhabi et de Dubaï | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses gouvernementales en cybersécurité dans le cadre de la Vision 2031 des Émirats arabes unis
Les agences fédérales et émirates ont budgétisé plus de 2 milliards USD en 2025, finançant des centres d'opérations de sécurité souverains, des programmes de développement des compétences et des infrastructures de réponse aux incidents. La migration obligatoire des charges de travail publiques vers un hébergement conforme aux normes d'assurance de l'information d'ici fin 2026 comprime les délais d'approvisionnement, orientant les contrats vers des fournisseurs disposant de solutions pré-certifiées. Les fonds réservés au chiffrement résistant aux technologies quantiques, aux projets pilotes de confiance zéro et à la détection d'anomalies pilotée par l'IA créent des avantages de premier entrant pour les fournisseurs qui co-développent des architectures de référence avec les acheteurs gouvernementaux. Le lien réglementaire entre la norme ISO 27001, la conformité aux normes d'assurance de l'information des Émirats arabes unis et l'éligibilité aux appels d'offres publics renforce les investissements en sécurité dans les secteurs non pétroliers.
Prolifération de la 5G et de l'IoT entraînant une expansion de la surface d'attaque
Les opérateurs avaient déployé environ 7 000 stations de base 5G fin 2025, atteignant une pénétration de 19,4 % des abonnés mobiles, ce qui a permis le découpage de réseau pour les cas d'usage industriels et de villes intelligentes. Une augmentation des capteurs connectés, des drones et des appareils portables a élargi la surface d'attaque plus rapidement que les inventaires d'actifs ne pouvaient suivre. Check Point a recensé plus de 223 800 actifs des Émirats arabes unis exposés en 2024, comprenant des routeurs non corrigés et des contrôleurs industriels. Les fournisseurs proposant une gestion unifiée des points de terminaison et de l'IoT, avec des analyses comportementales, gagnent du terrain auprès des entreprises cherchant une visibilité sur les domaines informatiques et opérationnels.
Conformité obligatoire aux normes d'assurance de l'information des Émirats arabes unis
La version 2 des normes d'assurance de l'information, publiée en 2025, a renforcé les exigences en matière de gestion des clés de chiffrement, de délais de signalement des incidents et d'évaluations des risques liés aux tiers.[1]Autorité nationale de sécurité électronique, "Normes d'assurance de l'information version 2," nesa.gov.ae Les secteurs critiques font désormais l'objet de tests de pénétration annuels réalisés par des prestataires accrédités par la NESA et doivent localiser les charges de travail de reprise après sinistre à l'intérieur des frontières nationales, soutenant ainsi les constructions de centres de données hyperscale par Khazna et ses homologues. Les exigences ont également accéléré les investissements dans la gestion des vulnérabilités, la détection et la réponse aux menaces, la protection des données, la gestion des identités et des accès, ainsi que les plateformes de gouvernance, de risque et de conformité. Les clauses relatives à la chaîne d'approvisionnement obligent les entreprises à auditer leurs fournisseurs de logiciels, stimulant ainsi la demande de solutions générant des nomenclatures logicielles et maintenant des pistes d'audit immuables. À mesure que les organisations s'efforcent de respecter ces obligations réglementaires, la conformité aux normes d'assurance de l'information des Émirats arabes unis continue de stimuler la croissance des solutions de cybersécurité dans le pays.
Essor de la migration vers le cloud parmi les PME
Les mandats gouvernementaux de priorité au cloud ont transféré 80 % des services fédéraux vers le cloud d'ici 2025, créant des références de mise en œuvre et des pratiques de conformité qui ont soutenu une adoption plus large dans le secteur privé aux Émirats arabes unis.[2]Bureau numérique du gouvernement des Émirats arabes unis, "Politique de priorité au cloud," u.ae Le lancement des régions souveraines d'AWS et de Microsoft Azure en 2024-2025 a réduit la latence à moins de 5 millisecondes et a aidé les organisations à satisfaire aux exigences de résidence des données, rendant l'adoption du cloud plus viable pour les PME traitant des données clients, financières et opérationnelles sensibles. À mesure que les PME migraient leurs charges de travail, applications et bases de données vers des environnements cloud, elles ont été exposées à des risques accrus liés aux mauvaises configurations, aux risques liés aux identités, aux rançongiciels et aux violations de données. Ce changement a accru la demande de solutions de cybersécurité, notamment les services de sécurité gérés qui regroupent la gestion de la posture de sécurité cloud, la détection des menaces, la gestion des identités et des accès, la gestion des vulnérabilités et la surveillance 24h/24 et 7j/7. Les PME sans expertise interne ont de plus en plus adopté ces services, car les prestataires proposaient une tarification évolutive conçue pour les organisations de moins de 250 employés, leur permettant de renforcer leur sécurité tout en gérant les coûts et les obligations réglementaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents émiratis en cybersécurité | -1.4% | National, aiguë dans les domaines spécialisés (renseignement sur les menaces, architecture de sécurité cloud) | Moyen terme (2 à 4 ans) |
| Coût total de possession élevé pour les solutions de sécurité avancées | -1.1% | National, affectant de manière disproportionnée les PME et les micro-entreprises | Court terme (≤ 2 ans) |
| Réglementation fragmentée dans les zones franches | -0.7% | Centre financier international de Dubaï, Marché mondial d'Abou Dhabi et zones franches sectorielles | Long terme (≥ 4 ans) |
| Sensibilisation limitée parmi les micro-entreprises | -0.5% | National, concentré dans le commerce de détail, l'hôtellerie et les services personnels | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents émiratis en cybersécurité
Environ 5 000 ressortissants émiratis ont intégré des postes de cybersécurité dans le secteur privé au cours de la période 2024-2025. Cependant, la demande d'analystes de menaces seniors a continué de dépasser l'offre, créant un déficit de compétences significatif sur le marché de la cybersécurité aux Émirats arabes unis.[3]Ministère des ressources humaines et de l'Émiratisation, "Initiatives en matière de talents en cybersécurité 2025," mohre.gov.ae L'inflation salariale et les cycles d'attrition de deux ans ont érodé les connaissances institutionnelles et augmenté le coût de la constitution et de la fidélisation des équipes de sécurité internes. Cette pénurie a freiné la croissance des solutions de cybersécurité aux Émirats arabes unis en ralentissant les délais de déploiement, en limitant la capacité des organisations à gérer des environnements de menaces complexes et en accroissant la dépendance à l'expertise externe. En conséquence, les organisations ont de plus en plus adopté des modèles de centre des opérations de sécurité cogérés, dans lesquels des prestataires externes fournissaient des analystes de niveau 2 et de niveau 3 pour soutenir la détection avancée des menaces, la réponse aux incidents et les exigences de surveillance continue.
Coût total de possession élevé pour les solutions de sécurité avancées
Une pile de sécurité complète peut représenter une part substantielle du budget informatique d'une PME, constituant un obstacle financier important pour de nombreuses entreprises aux Émirats arabes unis. Les modèles de licence qui s'adaptent par utilisateur, appareil ou gigaoctet, ainsi que les appliances matérielles, les coûts d'intégration, les frais de maintenance et les salaires des analystes, augmentent le coût total de possession et découragent l'adoption de pare-feux de nouvelle génération et de solutions XDR. Ce défi est particulièrement pertinent pour les PME sensibles aux coûts opérant avec des budgets informatiques limités et privilégiant souvent les investissements dans les activités principales plutôt que dans les déploiements avancés de cybersécurité. En conséquence, de nombreuses organisations retardent les mises à niveau, n'adoptent que des outils de sécurité de base ou s'appuient sur des solutions fragmentées qui peuvent ne pas offrir une protection complète contre l'évolution des cybermenaces. Bien que les plateformes unifiées avec une tarification basée sur la consommation stimulent l'adoption, de nombreuses entreprises sensibles aux coûts aux Émirats arabes unis considèrent encore la cybersécurité principalement comme une exigence de conformité plutôt que comme un investissement stratégique, freinant ainsi la croissance des solutions de cybersécurité dans le pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les services se développent à mesure que le déficit de compétences se creuse
Sur le marché de la cybersécurité aux Émirats arabes unis, les solutions ont dominé le segment des offres, représentant 68,38 % du chiffre d'affaires total du marché en 2025. La forte demande de plateformes de sécurité réseau, de sécurité cloud, de protection des points de terminaison, de gestion des identités et des accès, et de renseignement sur les menaces dans des secteurs tels que le gouvernement, le BFSI, l'énergie, les télécommunications et la santé a soutenu cette position. L'accent mis par les Émirats arabes unis sur le développement des villes intelligentes, les initiatives de gouvernement numérique et la protection des infrastructures critiques a continué de stimuler les investissements dans des solutions de cybersécurité avancées, aidant les organisations à renforcer leur résilience face à des cybermenaces de plus en plus sophistiquées.
Parallèlement, le segment des services devrait enregistrer la croissance la plus rapide, avec un CAGR de 11,23 % jusqu'en 2031. Les organisations s'appuient de plus en plus sur les services de sécurité gérés, le conseil, la surveillance des menaces, la réponse aux incidents et le soutien à la conformité pour faire face à l'évolution des paysages de menaces et aux pénuries de talents en cybersécurité. L'adoption croissante de l'informatique en nuage, des opérations de sécurité pilotées par l'IA et des exigences de conformité réglementaire stimule la demande d'expertise externalisée, faisant des services de cybersécurité un composant essentiel des stratégies de sécurité des entreprises à travers les Émirats arabes unis.


Par mode de déploiement : le cloud conserve sa primauté sous les règles de résidence des données
Le segment de déploiement cloud a dominé le marché de la cybersécurité aux Émirats arabes unis en 2025, représentant 63,12 % de la part de marché totale. Cette position significative sur le marché reflétait le passage rapide des entreprises émiraties vers des solutions de sécurité basées sur le cloud, à mesure que les organisations migraient de plus en plus leurs infrastructures critiques et leurs charges de travail vers des environnements cloud. Le déploiement cloud a dominé le marché en raison de l'évolutivité, de la flexibilité et de la rentabilité que les solutions de cybersécurité basées sur le cloud offraient par rapport aux déploiements traditionnels sur site. Ces avantages ont particulièrement séduit le paysage d'entreprises diversifié des Émirats arabes unis, notamment le BFSI, le gouvernement, la santé et les télécommunications.
Pour l'avenir, le segment cloud devrait maintenir son élan de croissance, enregistrant un taux de croissance annuel composé (CAGR) de 11,16 % jusqu'en 2031. Plusieurs facteurs soutiennent cette forte trajectoire de croissance, notamment les initiatives agressives de transformation numérique du gouvernement des Émirats arabes unis, l'adoption croissante d'architectures hybrides et multi-cloud, et la sophistication croissante des menaces de sécurité natives du cloud qui nécessitent des capacités de protection avancées. À mesure que les organisations continuent d'adopter des stratégies de priorité au cloud et de réduire les dépenses d'investissement dans les infrastructures physiques, la demande de services de sécurité basés sur le cloud, notamment la sécurité en tant que service (SECaaS), les courtiers de sécurité d'accès au cloud (CASB) et les plateformes de protection des charges de travail cloud, devrait stimuler l'expansion soutenue de ce segment de déploiement dominant tout au long de la période de prévision.
Par secteur d'utilisation finale : la santé s'accélère, les BFSI se consolident
Le secteur de la banque, des services financiers et de l'assurance (BFSI) a dominé les dépenses de cybersécurité aux Émirats arabes unis, représentant 19,56 % du marché total en 2025. Cette position de leader reflétait le rôle critique de la cybersécurité dans le secteur financier, où les organisations devaient satisfaire à des exigences réglementaires strictes imposées par des autorités telles que la Banque centrale des Émirats arabes unis et protéger les données sensibles des clients, les transactions financières et les plateformes bancaires numériques contre des cybermenaces de plus en plus sophistiquées. Les investissements significatifs du secteur BFSI en matière de cybersécurité couvraient un large éventail de solutions, notamment les systèmes de détection des fraudes, les technologies de chiffrement, la gestion des identités et des accès, et les centres des opérations de sécurité. La nécessité de maintenir la confiance des clients et de se conformer à des cadres en évolution, tels que DESC ISR et PDPL, a stimulé ces dépenses.
Bien que le BFSI ait détenu la plus grande part, le secteur de la santé et des sciences de la vie émerge comme le segment d'utilisation finale à la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) projeté de 12,01 % jusqu'en 2031. La numérisation rapide des services de santé à travers les Émirats arabes unis stimule cette croissance, notamment l'adoption des dossiers de santé électroniques, des plateformes de télémédecine et des dispositifs médicaux connectés, qui créent tous de nouvelles surfaces d'attaque nécessitant des mesures de sécurité robustes.[4]Ministère de la santé et de la prévention, "Protection des données dans le secteur de la santé 2025," mohap.gov.ae Le secteur augmente également ses investissements en cybersécurité en raison de la nature sensible des informations de santé des patients, des mandats réglementaires en matière de protection des données et de la menace croissante des attaques par rançongiciel ciblant les établissements de santé. Ces facteurs positionnent la santé et les sciences de la vie comme un moteur de croissance clé pour le marché de la cybersécurité aux Émirats arabes unis au cours des prochaines années.

Par taille d'organisation : les petites et moyennes entreprises (PME) comblent l'écart
Les grandes entreprises ont détenu une part dominante de 67,29 % du marché de la cybersécurité aux Émirats arabes unis en 2025, reflétant leurs investissements substantiels dans des infrastructures de sécurité complètes et des services gérés. Cette part de marché significative était attribuée aux environnements informatiques complexes, aux empreintes numériques étendues et à la plus grande exposition aux cybermenaces sophistiquées parmi les grandes organisations des secteurs tels que le BFSI, le gouvernement, l'énergie et les télécommunications. Les grandes entreprises déploient généralement des architectures de sécurité multicouches, notamment des systèmes avancés de détection des menaces, des centres des opérations de sécurité, une protection des points de terminaison sur des milliers d'appareils et des solutions de gestion des identités et des accès de niveau entreprise. Des équipes de cybersécurité dédiées et des partenariats avec des fournisseurs de services de sécurité gérés leaders ont souvent soutenu ces déploiements, assurant une surveillance continue et une réponse rapide aux incidents.
Les petites et moyennes entreprises (PME) devraient enregistrer un taux de croissance annuel composé (CAGR) de 11,78 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide par taille d'organisation. La sensibilisation croissante aux cyberrisques parmi les PME, les pressions réglementaires qui étendent les exigences de conformité aux organisations plus petites, et la disponibilité croissante de solutions de cybersécurité rentables et évolutives adaptées aux budgets et aux besoins opérationnels des PME stimulent cette croissance accélérée. À mesure que les PME aux Émirats arabes unis adoptent de plus en plus les services basés sur le cloud, les systèmes de paiement numérique et les technologies de travail à distance, leur vulnérabilité aux cyberattaques a augmenté, incitant à des investissements plus importants dans des mesures de sécurité essentielles telles que la protection des points de terminaison, la sécurité des e-mails et les services de sécurité gérés. La croissance de ce segment reflète également les initiatives gouvernementales et les programmes sectoriels visant à renforcer la posture de cybersécurité dans l'ensemble de l'écosystème des entreprises, et pas seulement dans les grandes sociétés.
Analyse géographique
Abou Dhabi et Dubaï génèrent la majeure partie des revenus du marché de la cybersécurité aux Émirats arabes unis, soutenues par les infrastructures énergétiques critiques du pays et les principaux centres financiers. Abou Dhabi continue de donner la priorité à la sécurité des technologies opérationnelles (OT) dans les secteurs du pétrole, du gaz et des services publics, compte tenu de l'importance stratégique de ces actifs pour l'économie nationale. Dubaï, en revanche, met davantage l'accent sur la sécurité cloud pour soutenir les charges de travail de services numériquement activés dans les secteurs de la banque, de la logistique, du tourisme et d'autres secteurs. Charjah, Ajman, Ras Al Khaïmah, Oumm Al Qaïwaïn et Fujaïrah enregistrent également une adoption régulière à mesure que les PME accélèrent leur numérisation et augmentent leurs dépenses en solutions de cybersécurité de base et avancées. Le protocole d'accord signé par Fortinet en avril 2025 avec le Centre de cybersécurité de Charjah a souligné la demande régionale croissante en matière de formation à la cybersécurité, de renseignement sur les menaces et de renforcement des capacités institutionnelles.
La fragmentation des zones franches continue de compliquer la conformité pour les entreprises opérant dans plusieurs juridictions. Le Centre financier international de Dubaï (DIFC) applique des lois de protection des données de style RGPD, tandis que le Marché mondial d'Abou Dhabi (ADGM) applique des normes distinctes pour les services financiers. En conséquence, les entreprises multizones favorisent de plus en plus les fournisseurs qui proposent des modèles de politique spécifiques à chaque juridiction, une cartographie de la conformité et des contrôles configurables pour réduire la complexité réglementaire et améliorer la gouvernance.
Les vecteurs de menaces régionaux restent aigus. L'indice X-Force d'IBM a classé les Émirats arabes unis au quatrième rang mondial pour les cyberattaques en 2024, représentant 10 % des événements mondiaux. Le pays joue également un rôle central dans les pactes de partage des menaces du Conseil de coopération du Golfe et maintient des accords bilatéraux de cybersécurité avec les États-Unis, le Royaume-Uni et Israël. Ces partenariats renforcent l'échange de renseignements et positionnent les Émirats arabes unis comme un terrain d'essai pour les architectures de confiance zéro, les pilotes à sécurité quantique et d'autres initiatives avancées de cybersécurité.
Paysage concurrentiel
Le marché de la cybersécurité aux Émirats arabes unis est modérément fragmenté. Des champions locaux tels que Help AG, Injazat et Etisalat Digital sont en concurrence avec des fournisseurs mondiaux dont Cisco, Palo Alto Networks, Microsoft, CrowdStrike et Fortinet. Les acteurs locaux tirent parti de leur proximité avec les décideurs gouvernementaux, de leur maîtrise de l'arabe et de leur expertise des cadres de conformité des Émirats arabes unis pour remporter des projets dans le secteur public et les infrastructures critiques, tandis que les fournisseurs internationaux apportent leur envergure, leur profondeur en R&D et leurs réseaux mondiaux de renseignement sur les menaces. Les modèles de partenariat sont courants ; l'accord de mai 2025 entre Help AG et Etisalat Digital fusionne les opérations de sécurité gérées avec l'infrastructure des opérateurs pour offrir une surveillance intégrée et une réponse aux incidents. L'accord d'octobre 2025 entre Fortinet et l'Autorité de l'électricité et de l'eau de Dubaï intègre des pare-feux de nouvelle génération et un SD-WAN sécurisé dans les réseaux de technologies opérationnelles des services publics, illustrant la convergence de la protection informatique et opérationnelle.
Des opportunités d'espaces blancs persistent dans l'hôtellerie, la construction et les services personnels, où l'adoption numérique est en hausse mais où les budgets de sécurité sont à la traîne par rapport aux autres secteurs. Les perturbateurs ciblent ces segments avec des plateformes délivrées par le cloud qui minimisent le matériel sur site et utilisent une tarification à la consommation. L'automatisation par intelligence artificielle de la détection des menaces et de la réponse aux incidents gagne en faveur, mais l'indice de préparation 2025 de Cisco a montré que seulement 4 % des organisations des Émirats arabes unis sont pleinement matures dans les domaines de l'identité, du réseau et des applications, ce qui suggère que la plupart des entreprises construisent encore des contrôles fondamentaux. Les fournisseurs qui prouvent des réductions du temps moyen de détection et de réponse grâce à des études de cas auditées progressent dans les listes de présélection.
La localisation des centres de données est devenue un facteur décisif dans les appels d'offres, car les normes d'assurance de l'information interdisent la télémétrie transfrontalière pour les charges de travail gouvernementales et d'infrastructures critiques. Sophos a activé un hub de télémétrie aux Émirats arabes unis sur l'infrastructure AWS en 2025, et Cisco a installé des serveurs Duo MFA sur le territoire national en 2024, offrant aux deux fournisseurs des avantages en termes de latence et de conformité par rapport aux concurrents qui continuent d'acheminer les données vers l'Europe ou les États-Unis. Les fusions et les prises de participations minoritaires remodèlent également le secteur ; l'investissement de 1,5 milliard USD de Microsoft dans G42 en 2024 a approfondi la collaboration sur l'infrastructure cloud souveraine et la recherche en sécurité. Le positionnement concurrentiel repose désormais sur le regroupement des outils de gouvernance, du renseignement sur les menaces et de la détection gérée dans des abonnements adaptés aux PME, sans sacrifier les analyses avancées exigées par les grandes banques et les majors de l'énergie. Les fournisseurs qui équilibrent envergure mondiale et nuance locale sont bien positionnés pour capter une part incrémentielle du marché de la cybersécurité aux Émirats arabes unis.
Leaders du secteur de la cybersécurité aux Émirats arabes unis
DarkMatter LLC
Injazat Data Systems LLC
Etisalat Digital
Emirates Integrated Telecommunications Company PJSC (du)
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Emirates Integrated Telecommunications Company PJSC (du) a signé un protocole d'accord (MoU) avec Open Innovation AI, en collaboration avec le Conseil de cybersécurité des Émirats arabes unis, pour accélérer l'adoption de l'IA agentique souveraine en intégrant le Hypercloud national certifié CSC de du Tech avec la plateforme d'orchestration GPU d'Open Innovation AI.
- Juin 2026 : Emirates Integrated Telecommunications Company PJSC (du) a rejoint l'initiative « PME en boîte » du Département de l'économie et du tourisme de Dubaï en tant que partenaire télécom, fournissant des solutions de connectivité et des solutions numériques adaptées pour soutenir les startups et les PME.
- Avril 2026 : IBM a annoncé de nouvelles mesures de cybersécurité pour aider les organisations à contrer une nouvelle génération de cybermenaces, alors que les attaquants commencent à militariser les modèles d'IA de frontière. Les attaquants utilisent déjà ces modèles pour accélérer chaque phase du cycle de vie des attaques. Les modèles d'IA de frontière représentent un changement de niveau dans les capacités offensives, réduisant considérablement le temps, le coût et l'expertise nécessaires pour mener des attaques sophistiquées et augmentant le risque de perturbation continue des activités.
- Mars 2026 : Broadcom Inc., un leader technologique mondial qui conçoit, développe et fournit des solutions logicielles pour semi-conducteurs et infrastructures, a annoncé Symantec CBX (Carbon Black XDR), une plateforme basée sur le cloud qui combine les technologies Symantec et Carbon Black en une solution intuitive. CBX répond aux besoins de l'un des marchés les plus importants et historiquement mal desservis du secteur : les organisations qui manquent des ressources et de la formation nécessaires pour mettre en œuvre des solutions de sécurité complexes, mais qui font face aux mêmes attaquants et menaces redoutables.


Périmètre du rapport sur le marché de la cybersécurité aux Émirats arabes unis
Le marché de la cybersécurité aux Émirats arabes unis comprend les technologies, solutions et services qui protègent les infrastructures numériques, les réseaux, les applications et les données dans des secteurs tels que le gouvernement, le BFSI, l'énergie, la santé, les télécommunications et le commerce de détail. Le programme de transformation numérique ambitieux des Émirats arabes unis, les initiatives de villes intelligentes, l'adoption du cloud et les stratégies nationales de cybersécurité stimulent le marché, car ces efforts visent à protéger les infrastructures critiques et les informations sensibles. La montée des cybermenaces, la dépendance croissante aux services numériques et les exigences réglementaires accélèrent la demande de solutions telles que la sécurité réseau, la sécurité cloud, la gestion des identités et des accès, la protection des points de terminaison et les services de sécurité gérés, positionnant les Émirats arabes unis comme l'un des marchés de cybersécurité les plus avancés au Moyen-Orient.
Le rapport sur le marché de la cybersécurité aux Émirats arabes unis est segmenté par offres (solutions [sécurité des applications, sécurité cloud, sécurité des données, gestion des identités et des accès, protection des infrastructures, gestion intégrée des risques, sécurité réseau et sécurité des points de terminaison] et services [services professionnels et services gérés]), déploiement (sur site et cloud), secteur d'utilisation finale (banque, services financiers et assurance (BFSI), santé et sciences de la vie, technologies de l'information et télécommunications, gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, énergie et services publics, transport et logistique, et autres secteurs d'utilisation finale), et taille d'organisation (petites et moyennes entreprises (PME) et grandes entreprises). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions | Sécurité des applications |
| Sécurité cloud | |
| Sécurité des données | |
| Gestion des identités et des accès | |
| Protection des infrastructures | |
| Gestion intégrée des risques | |
| Sécurité réseau | |
| Sécurité des points de terminaison | |
| Services | Services professionnels |
| Services gérés |
| Sur site |
| Cloud |
| Informatique et télécommunications |
| BFSI |
| Santé |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Aérospatiale, armée et défense |
| Autres secteurs d'utilisation finale |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Par offre | Solutions | Sécurité des applications |
| Sécurité cloud | ||
| Sécurité des données | ||
| Gestion des identités et des accès | ||
| Protection des infrastructures | ||
| Gestion intégrée des risques | ||
| Sécurité réseau | ||
| Sécurité des points de terminaison | ||
| Services | Services professionnels | |
| Services gérés | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par secteur d'utilisation finale | Informatique et télécommunications | |
| BFSI | ||
| Santé | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Aérospatiale, armée et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par taille d'entreprise utilisatrice finale | Grandes entreprises | |
| Petites et moyennes entreprises (PME) | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la cybersécurité aux Émirats arabes unis ?
La taille du marché de la cybersécurité aux Émirats arabes unis était évaluée à 0,82 milliard USD en 2025 et devrait croître de 0,91 milliard USD en 2026 pour atteindre 1,51 milliard USD d'ici 2031, à un CAGR de 10,66 % au cours de la période de prévision (2026-2031).
Quel secteur vertical alloue le plus de budget ?
La banque, les services financiers et l'assurance (BFSI) ont contribué à hauteur de 19,56 % des dépenses de 2025, soit la plus grande part parmi les secteurs d'utilisation finale.
Pourquoi les services de sécurité gérés gagnent-ils en popularité ?
La pénurie de talents émiratis seniors en cybersécurité et la complexité de la conformité aux normes d'assurance de l'information incitent les entreprises à externaliser la surveillance 24h/24 et 7j/7 et la réponse aux incidents.
Qu'est-ce qui stimule la demande de sécurité cloud aux Émirats arabes unis ?
Les mandats gouvernementaux axés sur le cloud, les régions souveraines AWS et Azure, et les clauses de résidence des données dans les normes d'assurance de l'information accélèrent l'adoption de la sécurité cloud.
Quels émirats enregistrent les investissements en cybersécurité les plus élevés ?
Abou Dhabi met l'accent sur la protection des technologies opérationnelles pour les infrastructures énergétiques, tandis que Dubaï mène les dépenses en sécurité cloud pour la finance, la logistique et le tourisme.
Comment la réglementation influence-t-elle la sélection des fournisseurs ?
La conformité à la version 2 des normes d'assurance de l'information des Émirats arabes unis et le traitement des données sur le territoire national sont désormais des exigences de base pour remporter des contrats gouvernementaux et d'infrastructures critiques.
Dernière mise à jour de la page le:


