
Tamanho e Participação do Mercado de Cibersegurança dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.66 % |
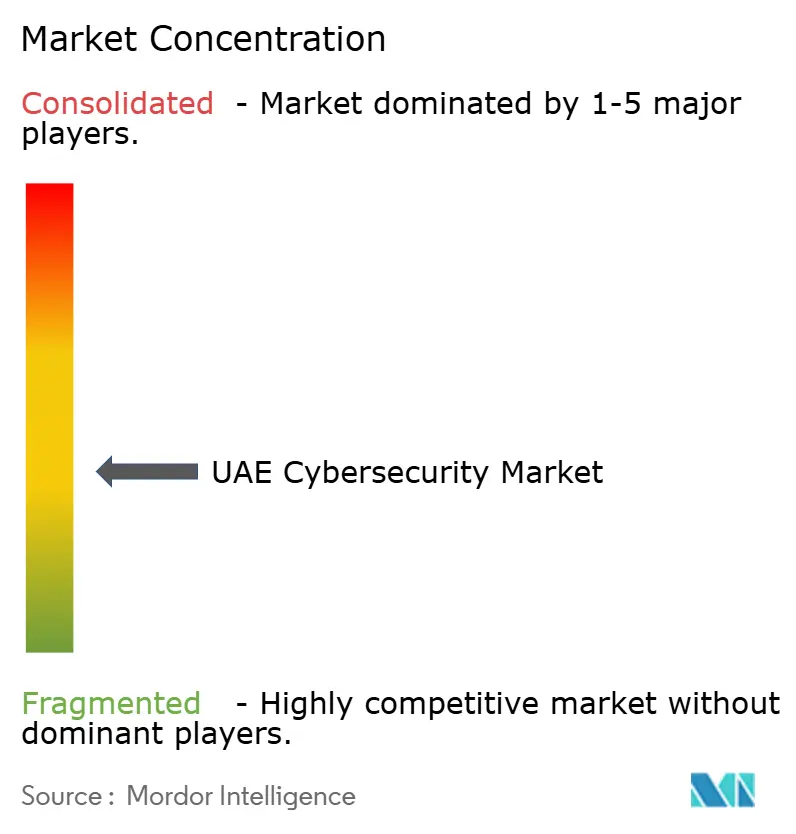
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Cibersegurança dos Emirados Árabes Unidos por Mordor Intelligence
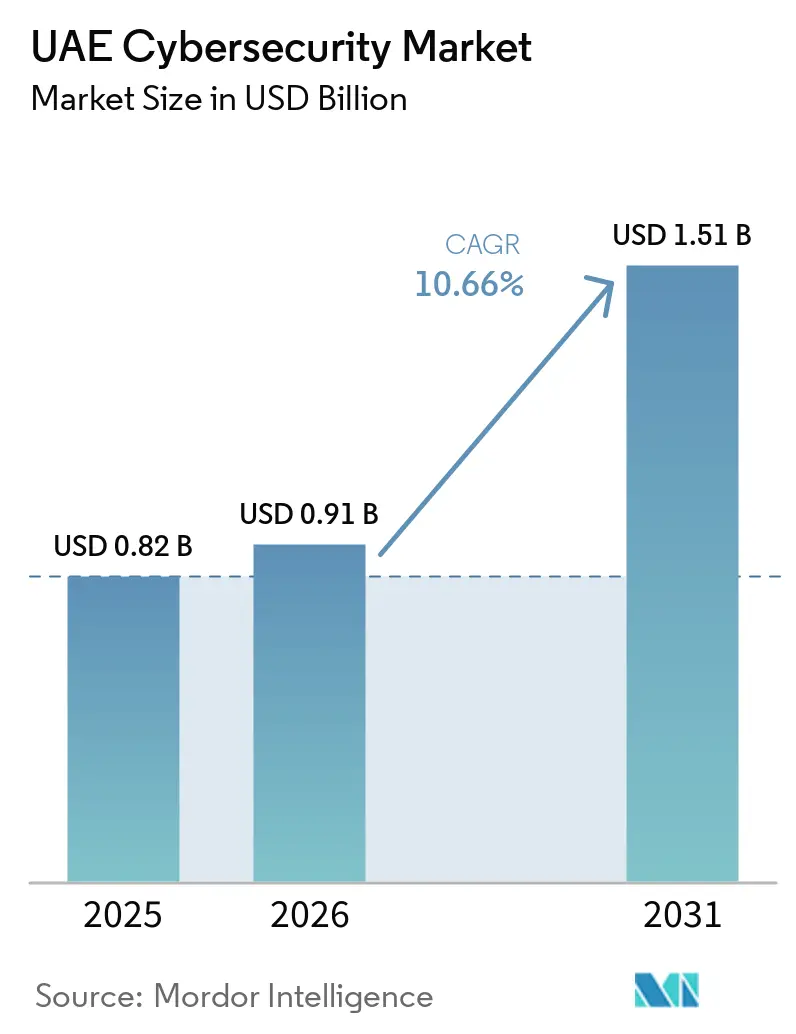
O tamanho do Mercado de Cibersegurança dos Emirados Árabes Unidos foi avaliado em USD 0,82 bilhão em 2025 e estima-se que cresça de USD 0,91 bilhão em 2026 para atingir USD 1,51 bilhão até 2031, a uma CAGR de 10,66% durante o período de previsão (2026-2031). Mandatos elevados de dados soberanos, a implantação de redes 5G e um investimento governamental de USD 2 bilhões no âmbito da Estratégia Nacional de Cibersegurança estão acelerando os ciclos de aquisição. Os centros de operações de segurança domésticos estão se proliferando à medida que os reguladores exigem residência de dados, enquanto as arquiteturas nativas em nuvem permanecem centrais nos roteiros de transformação digital. Os fornecedores capazes de certificar conformidade com a Versão 2 dos Padrões de Garantia de Informação dos Emirados Árabes Unidos e integrar-se perfeitamente com nuvens de hiperescala estão ganhando terreno. A dinâmica competitiva favorece plataformas modulares que orquestram controles de endpoint, identidade e acesso à nuvem em um único painel de controle, aliviando a lacuna de competências que continua a sobrecarregar as equipes internas.
Principais Conclusões do Relatório
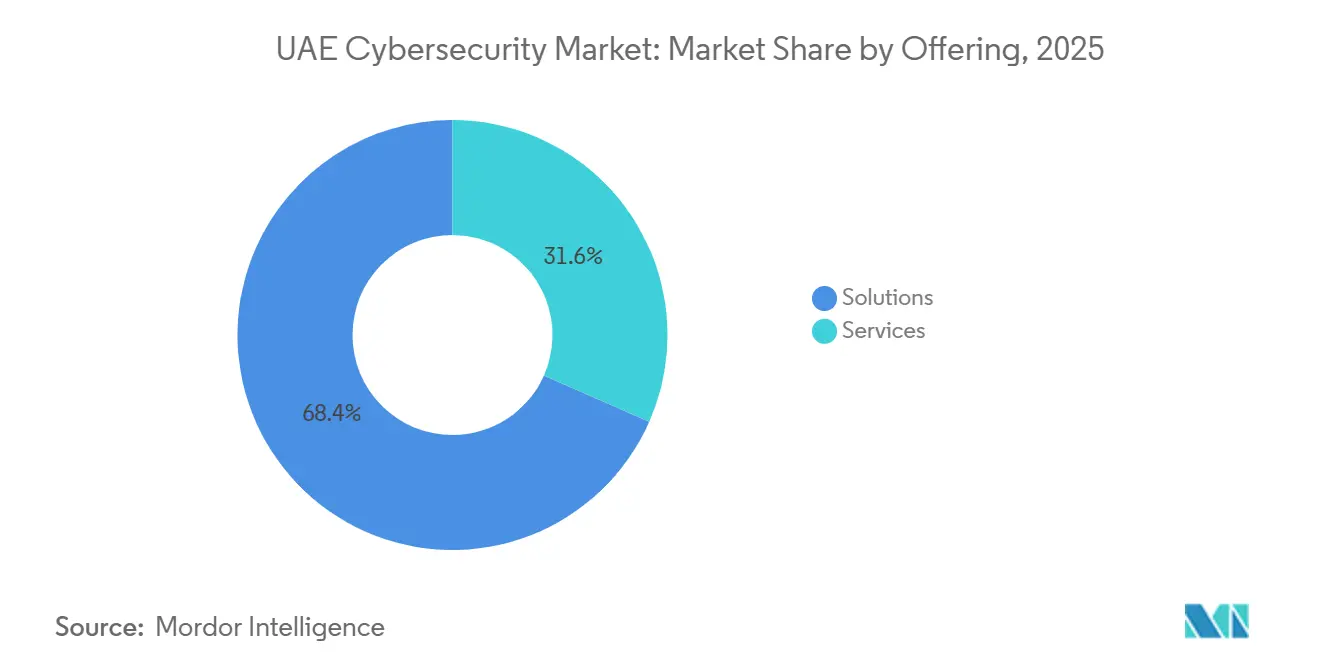
- Por oferta, as soluções capturaram 68,38% da receita do mercado de cibersegurança dos EAU em 2025, enquanto os serviços têm previsão de registrar um CAGR de 11,23% até 2031, o ritmo mais rápido entre as ofertas.
- Por modo de implantação, a nuvem respondeu por 63,12% da participação do mercado de cibersegurança dos EAU em 2025 e avança a um CAGR de 11,16% até 2031.
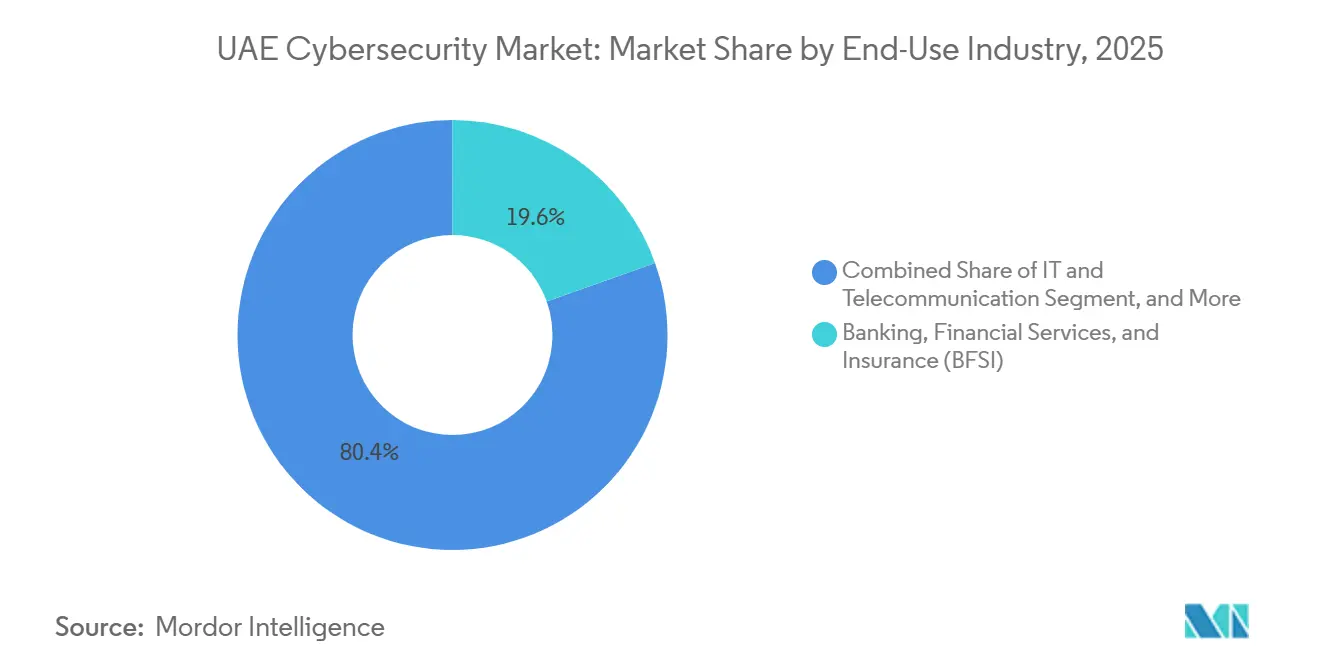
- Por setor do usuário final, os serviços bancários, financeiros e de seguros (BFSI) lideraram os gastos, respondendo por 19,56% do mercado de cibersegurança dos EAU em 2025, enquanto o setor de saúde e ciências da vida tem projeção de crescimento a um CAGR de 12,01% até 2031.
- Por porte organizacional, as grandes empresas detinham 67,29% do mercado de cibersegurança dos EAU em 2025, enquanto as pequenas e médias empresas (PMEs) têm previsão de crescimento a um CAGR de 11,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Cibersegurança dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Gastos Governamentais em Cibersegurança no Âmbito da Visão dos Emirados Árabes Unidos 2031 | +2.8% | Nacional, com concentração em Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Proliferação de 5G e IoT Impulsionando a Expansão da Superfície de Ameaças | +2.3% | Nacional, acelerado em zonas de cidades inteligentes (Dubai, Abu Dhabi, Sharjah) | Curto prazo (≤ 2 anos) |
| Conformidade Obrigatória com os Padrões de Garantia de Informação dos Emirados Árabes Unidos | +1.9% | Nacional, com fiscalização mais rigorosa em entidades federais e infraestrutura crítica | Médio prazo (2-4 anos) |
| Aumento da Migração para a Nuvem entre PMEs | +1.7% | Nacional, com maior adoção em zonas francas e polos tecnológicos | Curto prazo (≤ 2 anos) |
| Crescente Adoção de Seguro Cibernético entre Empresas | +0.9% | Nacional, liderado por BFSI e subsidiárias multinacionais | Longo prazo (≥ 4 anos) |
| Iniciativas para Localizar Centros de Dados de Segurança e SOCs | +1.1% | Nacional, com ênfase nas zonas soberanas de Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos Governamentais em Cibersegurança no Âmbito da Visão dos Emirados Árabes Unidos 2031
As agências federais e dos emirados orçaram mais de USD 2 bilhões em 2025, financiando centros de operações de segurança soberanos, programas de desenvolvimento de força de trabalho e infraestrutura de resposta a incidentes. A migração obrigatória de cargas de trabalho públicas para hospedagem em conformidade com os Padrões de Garantia de Informação até o final de 2026 está comprimindo os prazos de aquisição, direcionando contratos para fornecedores com soluções pré-certificadas. Os recursos reservados para criptografia resistente a computação quântica, projetos-piloto de confiança zero e detecção de anomalias baseada em IA criam vantagens de pioneirismo para fornecedores que co-desenvolvem arquiteturas de referência com compradores governamentais. A vinculação regulatória entre a ISO 27001, a conformidade com os Padrões de Garantia de Informação dos Emirados Árabes Unidos e a elegibilidade para licitações públicas está reforçando os investimentos em segurança nos setores não petrolíferos.
Proliferação de 5G e IoT Impulsionando a Expansão da Superfície de Ameaças
As operadoras haviam implantado aproximadamente 7.000 estações-base 5G até o final de 2025, atingindo 19,4% de penetração entre assinantes móveis, o que por sua vez viabilizou o fatiamento de rede para casos de uso industriais e de cidades inteligentes. Um aumento em sensores conectados, drones e dispositivos vestíveis ampliou a superfície de ataque mais rapidamente do que os inventários de ativos conseguiam acompanhar. A Check Point contabilizou mais de 223.800 ativos expostos dos Emirados Árabes Unidos em 2024, abrangendo roteadores sem patches e controladores industriais. Os fornecedores que oferecem gerenciamento unificado de endpoints e IoT, com análise comportamental integrada, estão ganhando tração entre empresas que buscam visibilidade nos domínios de TI e OT.
Conformidade Obrigatória com os Padrões de Garantia de Informação dos Emirados Árabes Unidos
A Versão 2 dos Padrões de Garantia da Informação, lançada em 2025, reforçou os requisitos para gestão de chaves de criptografia, prazos de notificação de incidentes e avaliações de risco de terceiros.[1]Autoridade Nacional de Segurança Eletrônica, "Padrões de Garantia da Informação Versão 2," nesa.gov.ae Os setores críticos agora passam por testes de penetração anuais realizados por provedores credenciados pela NESA e devem localizar cargas de trabalho de recuperação de desastres dentro das fronteiras nacionais, apoiando a construção de data centers de hiperescala pela Khazna e seus pares. Os requisitos também aceleraram os investimentos em gestão de vulnerabilidades, detecção e resposta a ameaças, proteção de dados, gestão de identidade e acesso, e plataformas de governança, risco e conformidade. As cláusulas de cadeia de suprimentos exigem que as empresas auditem fornecedores de software, impulsionando a demanda por soluções que geram listas de materiais de software e mantêm trilhas de auditoria imutáveis. À medida que as organizações trabalham para cumprir essas obrigações regulatórias, a conformidade com os Padrões de Garantia da Informação dos EAU continua a impulsionar o crescimento das soluções de cibersegurança no país.
Aumento da Migração para a Nuvem entre PMEs
Os mandatos governamentais de prioridade à nuvem transferiram 80% dos serviços federais para a nuvem até 2025, criando referências de implementação e práticas de conformidade que apoiaram uma adoção mais ampla pelo setor privado nos EAU.[2]Escritório Digital do Governo dos EAU, "Política de Prioridade à Nuvem," u.ae O lançamento das regiões soberanas da AWS e do Microsoft Azure em 2024-2025 reduziu a latência para menos de 5 milissegundos e ajudou as organizações a cumprir os requisitos de residência de dados, tornando a adoção da nuvem mais viável para PMEs que lidam com dados sensíveis de clientes, financeiros e operacionais. À medida que as PMEs migraram cargas de trabalho, aplicações e bancos de dados para ambientes de nuvem, enfrentaram maior exposição a configurações incorretas, riscos relacionados à identidade, ransomware e violações de dados. Essa mudança aumentou a demanda por soluções de cibersegurança, particularmente serviços de segurança gerenciados que agrupam gestão de postura de segurança em nuvem, detecção de ameaças, gestão de identidade e acesso, gestão de vulnerabilidades e monitoramento 24/7. PMEs sem expertise interna adotaram cada vez mais esses serviços porque os provedores ofereciam preços escaláveis projetados para organizações com menos de 250 funcionários, permitindo-lhes fortalecer a segurança enquanto gerenciam custos e obrigações regulatórias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos Emiradenses em Cibersegurança | -1.4% | Nacional, aguda em domínios especializados (inteligência de ameaças, arquitetura de segurança em nuvem) | Médio prazo (2-4 anos) |
| Alto Custo Total de Propriedade para Soluções de Segurança Avançadas | -1.1% | Nacional, afetando desproporcionalmente PMEs e microempresas | Curto prazo (≤ 2 anos) |
| Regulamentação Fragmentada nas Zonas Francas | -0.7% | Centro Financeiro Internacional de Dubai, Mercado Global de Abu Dhabi e zonas francas setoriais específicas | Longo prazo (≥ 4 anos) |
| Consciência Limitada entre Microempresas | -0.5% | Nacional, concentrada no varejo, hotelaria e serviços pessoais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Emiradenses em Cibersegurança
Aproximadamente 5.000 cidadãos emiradenses ingressaram em funções de cibersegurança no setor privado durante 2024-2025. No entanto, a demanda por analistas sênior de ameaças continuou a superar a oferta, criando uma lacuna significativa de talentos no mercado de cibersegurança dos EAU.[3]Ministério de Recursos Humanos e Emiratização, "Iniciativas de Talentos em Cibersegurança 2025," mohre.gov.ae A inflação salarial e os ciclos de rotatividade de dois anos corroeram o conhecimento institucional e aumentaram o custo de construção e retenção de equipes de segurança internas. Essa escassez desafiou o crescimento das soluções de cibersegurança nos EAU ao retardar os cronogramas de implantação, limitar a capacidade das organizações de gerenciar ambientes de ameaças complexos e aumentar a dependência de expertise externa. Como resultado, as organizações adotaram cada vez mais modelos de SOC co-gerenciados, nos quais provedores externos forneciam analistas de nível 2 e nível 3 para apoiar a detecção avançada de ameaças, a resposta a incidentes e os requisitos de monitoramento contínuo.
Alto Custo Total de Propriedade para Soluções de Segurança Avançadas
Uma pilha de segurança completa pode representar uma parcela substancial do orçamento de TI de uma PME, criando uma barreira financeira significativa para muitas empresas nos Emirados Árabes Unidos. Modelos de licenciamento que escalam por usuário, dispositivo ou gigabyte, juntamente com appliances de hardware, custos de integração, taxas de manutenção e salários de analistas, aumentam o custo total de propriedade e desestimulam a adoção de firewalls de próxima geração e soluções XDR. Esse desafio é particularmente relevante para PMEs sensíveis a custos que operam com orçamentos de TI limitados e frequentemente priorizam investimentos no negócio principal em detrimento de implantaçes avançadas de cibersegurança. Como resultado, muitas organizações adiam atualizações, adotam apenas ferramentas básicas de segurança ou dependem de soluções fragmentadas que podem não fornecer proteção abrangente contra ameaças cibernéticas em evolução. Embora plataformas unificadas com preços baseados em consumo estejam impulsionando a adoção, muitas empresas sensíveis a custos nos Emirados Árabes Unidos ainda veem a cibersegurança principalmente como um requisito de conformidade, e não como um investimento estratégico, restringindo assim o crescimento das soluções de cibersegurança no país.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Os Serviços Crescem à Medida que a Lacuna de Competências se Amplia
No mercado de cibersegurança dos EAU, as soluções dominaram o segmento de ofertas, respondendo por 68,38% da receita total do mercado em 2025. A forte demanda por plataformas de segurança de rede, segurança em nuvem, proteção de endpoints, gestão de identidade e acesso, e inteligência de ameaças em setores como governo, BFSI, energia, telecomunicações e saúde impulsionou essa posição. O foco dos EAU no desenvolvimento de cidades inteligentes, iniciativas de governo digital e proteção de infraestrutura crítica continuou a impulsionar investimentos em soluções avançadas de cibersegurança, ajudando as organizações a fortalecer a resiliência contra ameaças cibernéticas cada vez mais sofisticadas.
Enquanto isso, o segmento de serviços deve registrar o crescimento mais rápido, expandindo-se a um CAGR de 11,23% até 2031. As organizações dependem cada vez mais de serviços de segurança gerenciados, consultoria, monitoramento de ameaças, resposta a incidentes e suporte à conformidade para enfrentar os cenários de ameaças em evolução e a escassez de talentos em cibersegurança. A crescente adoção de computação em nuvem, operações de segurança orientadas por IA e requisitos de conformidade regulatória está alimentando a demanda por expertise terceirizada, tornando os serviços de cibersegurança um componente essencial das estratégias de segurança empresarial em todo os EAU.


Por Modo de Implantação: A Nuvem Mantém a Primazia sob as Regras de Residência de Dados
O segmento de implantação em nuvem dominou o mercado de cibersegurança dos EAU em 2025, respondendo por 63,12% da participação total do mercado. Essa posição significativa no mercado refletiu a rápida migração das empresas dos EAU para soluções de segurança baseadas em nuvem, à medida que as organizações migravam cada vez mais infraestruturas críticas e cargas de trabalho para ambientes de nuvem. A implantação em nuvem liderou o mercado devido à escalabilidade, flexibilidade e custo-efetividade que as soluções de cibersegurança baseadas em nuvem ofereciam em comparação com as implantações locais tradicionais. Esses benefícios atraíram particularmente o diversificado cenário empresarial dos EAU, incluindo BFSI, governo, saúde e telecomunicações.
Olhando para o futuro, o segmento de nuvem tem projeção de manter seu impulso de crescimento, registrando uma taxa de crescimento anual composta (CAGR) de 11,16% até 2031. Vários fatores sustentam essa forte trajetória de crescimento, incluindo as agressivas iniciativas de transformação digital do governo dos EAU, a crescente adoção de arquiteturas híbridas e multinuvem, e a crescente sofisticação das ameaças nativas da nuvem que exigem capacidades avançadas de proteção. À medida que as organizações continuam a adotar estratégias de prioridade à nuvem e reduzem as despesas de capital em infraestrutura física, espera-se que a demanda por serviços de segurança baseados em nuvem, incluindo Segurança como Serviço (SECaaS), corretores de segurança de acesso à nuvem (CASB) e plataformas de proteção de cargas de trabalho em nuvem, impulsione a expansão sustentada deste segmento de implantação dominante ao longo do período de previsão.
Por Setor de Uso Final: A Saúde Acelera, o BFSI se Consolida
O setor de serviços bancários, financeiros e de seguros (BFSI) liderou os gastos com cibersegurança nos EAU, respondendo por 19,56% do mercado total em 2025. Essa posição de liderança refletiu o papel crítico da cibersegurança no setor financeiro, onde as organizações precisavam cumprir requisitos regulatórios rigorosos de autoridades como o Banco Central dos EAU e proteger dados sensíveis de clientes, transações financeiras e plataformas de banco digital contra ameaças cibernéticas cada vez mais sofisticadas. Os significativos investimentos em cibersegurança do setor BFSI abrangeram uma ampla gama de soluções, incluindo sistemas de detecção de fraudes, tecnologias de criptografia, gestão de identidade e acesso, e centros de operações de segurança. A necessidade de manter a confiança dos clientes e cumprir estruturas em evolução, como DESC ISR e PDPL, impulsionou esses gastos.
Embora o BFSI detivesse a maior participação, o setor de saúde e ciências da vida está emergindo como o segmento de usuário final de crescimento mais rápido, com uma taxa de crescimento anual composta (CAGR) projetada de 12,01% até 2031. A rápida digitalização dos serviços de saúde em todo os EAU está impulsionando esse crescimento, incluindo a adoção de registros eletrônicos de saúde, plataformas de telemedicina e dispositivos médicos conectados, todos os quais criam novas superfícies de ataque que exigem medidas de segurança robustas.[4]Ministério da Saúde e Prevenção, "Proteção de Dados na Saúde 2025," mohap.gov.ae O setor também está aumentando os investimentos em cibersegurança devido à natureza sensível das informações de saúde dos pacientes, aos mandatos regulatórios de proteção de dados e à crescente ameaça de ataques de ransomware direcionados a instituições de saúde. Esses fatores posicionam a saúde e as ciências da vida como um motor de crescimento fundamental para o mercado de cibersegurança dos EAU nos próximos anos.

Por Porte Organizacional: Pequenas e Médias Empresas (PMEs) Reduzem a Diferença
As grandes empresas detinham uma participação dominante de 67,29% do mercado de cibersegurança dos EAU em 2025, refletindo seus investimentos substanciais em infraestrutura de segurança abrangente e serviços gerenciados. Essa participação significativa no mercado foi atribuída aos complexos ambientes de TI, às extensas pegadas digitais e à maior exposição a ameaças cibernéticas sofisticadas entre grandes organizações de setores como BFSI, governo, energia e telecomunicações. As grandes empresas normalmente implantam arquiteturas de segurança em múltiplas camadas, incluindo sistemas avançados de detecção de ameaças, centros de operações de segurança, proteção de endpoints em milhares de dispositivos e soluções de gestão de identidade e acesso de nível empresarial. Equipes dedicadas de cibersegurança e parcerias com os principais MSSPs frequentemente apoiavam essas implantações, garantindo monitoramento contínuo e resposta rápida a incidentes.
As pequenas e médias empresas (PMEs) têm previsão de registrar uma taxa de crescimento anual composta (CAGR) de 11,78% até 2031, tornando-as o segmento de crescimento mais rápido por porte organizacional. O aumento da conscientização sobre riscos cibernéticos entre as PMEs, as pressões regulatórias que estendem os requisitos de conformidade a organizações menores e a crescente disponibilidade de soluções de cibersegurança escaláveis e custo-efetivas adaptadas aos orçamentos e necessidades operacionais das PMEs estão impulsionando esse crescimento acelerado. À medida que as PMEs nos EAU adotam cada vez mais serviços baseados em nuvem, sistemas de pagamento digital e tecnologias de trabalho remoto, sua vulnerabilidade a ataques cibernéticos aumentou, levando a maiores investimentos em medidas de segurança essenciais, como proteção de endpoints, segurança de e-mail e serviços de segurança gerenciados. O crescimento deste segmento também reflete iniciativas governamentais e programas do setor voltados para o fortalecimento da postura de cibersegurança em todo o ecossistema empresarial, não apenas nas grandes corporações.
Análise Geográfica
Abu Dhabi e Dubai geram a maior parte da receita no mercado de cibersegurança dos EAU, apoiadas pela infraestrutura energética crítica do país e pelos principais centros financeiros. Abu Dhabi continua a priorizar a segurança de tecnologia operacional (OT) nos setores de petróleo, gás e serviços públicos, dada a importância estratégica desses ativos para a economia nacional. Dubai, em contraste, coloca maior ênfase na segurança em nuvem para apoiar cargas de trabalho de serviços digitalmente habilitados em bancos, logística, turismo e outros setores. Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain e Fujairah também registram adoção constante à medida que as PMEs aceleram a digitalização e aumentam os gastos em soluções básicas e avançadas de cibersegurança. O MOU da Fortinet de abril de 2025 com o Centro de Cibersegurança de Sharjah destacou a crescente demanda regional por treinamento em cibersegurança, inteligência de ameaças e desenvolvimento de capacidade institucional.
A fragmentação das zonas francas continua a complicar a conformidade para empresas que operam em múltiplas jurisdições. O Centro Financeiro Internacional de Dubai (DIFC) aplica leis de proteção de dados no estilo GDPR, enquanto o Mercado Global de Abu Dhabi (ADGM) aplica padrões separados de serviços financeiros. Como resultado, as empresas multijurisdicionais favorecem cada vez mais fornecedores que oferecem modelos de política específicos por jurisdição, mapeamento de conformidade e controles configuráveis para reduzir a complexidade regulatória e melhorar a governança.
Os vetores de ameaças regionais permanecem agudos. O índice X-Force da IBM classificou os EAU em quarto lugar globalmente em ataques cibernéticos em 2024, respondendo por 10% dos eventos globais. O país também desempenha um papel central nos pactos de compartilhamento de ameaças do Conselho de Cooperação do Golfo e mantém acordos bilaterais de cibersegurança com os Estados Unidos, o Reino Unido e Israel. Essas parcerias fortalecem o intercâmbio de inteligência e posicionam os EAU como um campo de prova para arquiteturas de confiança zero, pilotos de segurança quântica e outras iniciativas avançadas de cibersegurança.
Cenário Competitivo
O mercado de cibersegurança dos Emirados Árabes Unidos é moderadamente fragmentado. Campeões locais como Help AG, Injazat e Etisalat Digital competem ao lado de fornecedores globais, incluindo Cisco, Palo Alto Networks, Microsoft, CrowdStrike e Fortinet. Os players locais aproveitam a proximidade com os tomadores de decisão governamentais, a fluência em árabe e a expertise nas estruturas de conformidade dos Emirados Árabes Unidos para conquistar projetos do setor público e de infraestrutura crítica, enquanto os fornecedores internacionais contribuem com escala, profundidade em pesquisa e desenvolvimento e redes globais de inteligência de ameaças. Os modelos de parceria são comuns; o acordo da Help AG de maio de 2025 com a Etisalat Digital funde operações de segurança gerenciadas com infraestrutura de operadora para fornecer monitoramento integrado e resposta a incidentes. O acordo da Fortinet de outubro de 2025 com a Autoridade de Eletricidade e Água de Dubai incorpora firewalls de próxima geração e SD-WAN seguro nas redes de OT de serviços públicos, ilustrando a convergência da proteção de TI e OT.
Oportunidades de espaço em branco persistem em hotelaria, construção e serviços pessoais, onde a adoção digital está crescendo, mas os orçamentos de segurança ficam atrás de outros setores. Os disruptores estão mirando nesses segmentos com plataformas entregues em nuvem que minimizam o hardware local e utilizam precificação baseada em consumo. A automação por inteligência artificial da detecção de ameaças e da resposta a incidentes está ganhando favor, mas o índice de prontidão da Cisco de 2025 mostrou que apenas 4% das organizações dos Emirados Árabes Unidos estão totalmente maduras nos domínios de identidade, rede e aplicação, sugerindo que a maioria das empresas ainda está construindo controles fundamentais. Os fornecedores que comprovam reduções no tempo médio de detecção e resposta por meio de estudos de caso auditados estão subindo nas listas de seleção.
A localização de data centers tornou-se um fator decisivo em licitações, pois os Padrões de Garantia de Informação proíbem a telemetria transfronteiriça para cargas de trabalho governamentais e de infraestrutura crítica. A Sophos ativou um hub de telemetria nos Emirados Árabes Unidos na infraestrutura da AWS em 2025, e a Cisco instalou servidores de MFA Duo em território nacional em 2024, conferindo a ambos os fornecedores vantagens de latência e conformidade sobre concorrentes que ainda encaminham dados para a Europa ou os Estados Unidos. Fusões e participações minoritárias também estão remodelando o campo; o investimento de USD 1,5 bilhão da Microsoft na G42 em 2024 aprofundou a colaboração em infraestrutura de nuvem soberana e pesquisa de segurança. O posicionamento competitivo agora depende de agrupar ferramentas de governança, inteligência de ameaças e detecção gerenciada em assinaturas acessíveis para PMEs, sem sacrificar a análise avançada exigida por grandes bancos e empresas de energia. Os fornecedores que equilibram escala global com nuances locais estão posicionados para capturar participação incremental no mercado de cibersegurança dos Emirados Árabes Unidos.
Líderes do Setor de Cibersegurança dos Emirados Árabes Unidos
-
DarkMatter LLC
-
Injazat Data Systems LLC
-
Etisalat Digital
-
Emirates Integrated Telecommunications Company PJSC (du)
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Emirates Integrated Telecommunications Company PJSC (du) assinou um memorando de entendimento (MoU) com a Open Innovation AI, em colaboração com o Conselho de Cibersegurança dos EAU, para acelerar a adoção de IA Agêntica soberana integrando a Nuvem Nacional Hiperescala certificada pela CSC da du Tech com a plataforma de orquestração de GPU da Open Innovation AI.
- Junho de 2026: Emirates Integrated Telecommunications Company PJSC (du) aderiu à iniciativa "PME em uma Caixa" do Departamento de Economia e Turismo de Dubai como parceira de telecomunicações, fornecendo soluções de conectividade e digitais personalizadas para apoiar startups e PMEs.
- Abril de 2026: A IBM anunciou novas medidas de cibersegurança para ajudar as organizações a combater uma nova geração de ameaças cibernéticas, à medida que os atacantes começam a usar modelos de IA de fronteira como arma. Os atacantes já estão usando esses modelos para acelerar cada fase do ciclo de vida do ataque. Os modelos de IA de fronteira representam uma mudança de patamar na capacidade ofensiva, reduzindo significativamente o tempo, o custo e a expertise necessários para realizar ataques sofisticados e aumentando o risco de interrupção contínua dos negócios.
- Março de 2026: A Broadcom Inc., líder global em tecnologia que projeta, desenvolve e fornece soluções de software para semicondutores e infraestrutura, anunciou o Symantec CBX (Carbon Black XDR), uma plataforma baseada em nuvem que combina as tecnologias Symantec e Carbon Black em uma solução intuitiva. O CBX atende às necessidades de um dos maiores mercados historicamente mal atendidos do setor: organizações que carecem de recursos e treinamento para implementar soluções de segurança complexas, mas enfrentam os mesmos atacantes e ameaças formidáveis.


Escopo do Relatório do Mercado de Cibersegurança dos Emirados Árabes Unidos
O mercado de cibersegurança dos EAU compreende tecnologias, soluções e serviços que protegem infraestrutura digital, redes, aplicações e dados em setores como governo, BFSI, energia, saúde, telecomunicações e varejo. A forte agenda de transformação digital dos EAU, as iniciativas de cidades inteligentes, a adoção da nuvem e as estratégias nacionais de cibersegurança impulsionam o mercado, pois esses esforços visam proteger infraestruturas críticas e informações sensíveis. O aumento das ameaças cibernéticas, a crescente dependência de serviços digitais e os requisitos regulatórios estão acelerando a demanda por soluções como segurança de rede, segurança em nuvem, gestão de identidade e acesso, proteção de endpoints e serviços de segurança gerenciados, posicionando os EAU como um dos mercados de cibersegurança mais avançados do Oriente Médio.
O Relatório do Mercado de Cibersegurança dos EAU é Segmentado por Ofertas (Soluções [Segurança de Aplicações, Segurança em Nuvem, Segurança de Dados, Gestão de Identidade e Acesso, Proteção de Infraestrutura, Gestão Integrada de Riscos, Segurança de Rede e Segurança de Endpoints], e Serviços [Serviços Profissionais e Serviços Gerenciados]), Implantação (Local e Nuvem), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos, Transporte e Logística, e Outros Setores do Usuário Final), e Porte Organizacional (Pequenas e Médias Empresas (PMEs) e Grandes Empresas). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções | Segurança de Aplicações |
| Segurança em Nuvem | |
| Segurança de Dados | |
| Gerenciamento de Identidade e Acesso | |
| Proteção de Infraestrutura | |
| Gerenciamento Integrado de Riscos | |
| Segurança de Rede | |
| Segurança de Endpoint | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados |
| Local |
| Nuvem |
| TI e Telecomunicações |
| BFSI |
| Saúde |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Aeroespacial, Militar e Defesa |
| Outros Setores de Uso Final |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Por Oferta | Soluções | Segurança de Aplicações |
| Segurança em Nuvem | ||
| Segurança de Dados | ||
| Gerenciamento de Identidade e Acesso | ||
| Proteção de Infraestrutura | ||
| Gerenciamento Integrado de Riscos | ||
| Segurança de Rede | ||
| Segurança de Endpoint | ||
| Serviços | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Por Setor de Uso Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Aeroespacial, Militar e Defesa | ||
| Outros Setores de Uso Final | ||
| Por Tamanho da Empresa do Usuário Final | Grandes Empresas | |
| Pequenas e Médias Empresas (PMEs) | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de cibersegurança dos EAU?
O tamanho do Mercado de Cibersegurança dos EAU foi avaliado em 0,82 bilhões de USD em 2025 e estima-se que cresça de 0,91 bilhões de USD em 2026 para atingir 1,51 bilhões de USD até 2031, a um CAGR de 10,66% durante o período de previsão (2026-2031).
Qual segmento vertical aloca o maior orçamento?
Os serviços bancários, financeiros e de seguros (BFSI) contribuíram com 19,56% dos gastos de 2025, a maior participação entre os setores do usuário final.
Por que os serviços de segurança gerenciados estão ganhando popularidade?
A escassez de talentos sênior emiradenses em cibersegurança e a complexidade da conformidade com os Padrões de Garantia de Informação estão levando as empresas a terceirizar o monitoramento 24/7 e a resposta a incidentes.
O que impulsiona a demanda por segurança em nuvem nos Emirados?
Os mandatos governamentais de nuvem em primeiro lugar, as regiões soberanas da AWS e do Azure e as cláusulas de residência de dados nos Padrões de Garantia de Informação estão acelerando a adoção de segurança em nuvem.
Quais emirados registram o maior investimento em cibersegurança?
Abu Dhabi enfatiza a proteção de tecnologia operacional para infraestrutura energética, enquanto Dubai lidera os gastos em segurança em nuvem para finanças, logística e turismo.
Como a regulamentação influencia a seleção de fornecedores?
A conformidade com a Versão 2 dos Padrões de Garantia de Informação dos Emirados Árabes Unidos e o processamento de dados em território nacional são agora requisitos básicos para conquistar contratos governamentais e de infraestrutura crítica.
Página atualizada pela última vez em:


