
Spray-Pyrolyse-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 266.31 Millionen US-Dollar |
| Marktgröße (2032) | 374.56 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spray-Pyrolyse-Marktanalyse von Mordor Intelligence
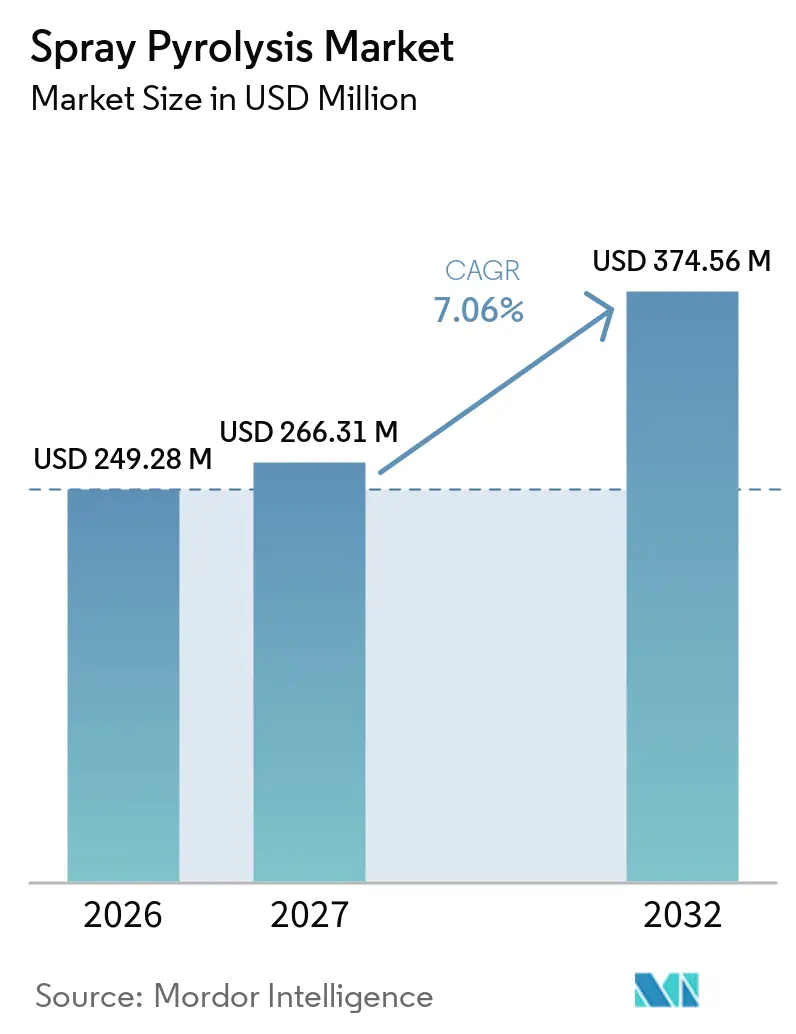
Die Größe des Spray-Pyrolyse-Marktes wurde im Jahr 2026 auf 249,28 Millionen USD geschätzt und soll von 266,31 Millionen USD im Jahr 2027 auf 374,56 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,06 % während des Prognosezeitraums (2027–2032). Der Spray-Pyrolyse-Markt wird durch die Nachfrage nach skalierbarer Dünnschicht- und Pulverproduktion ohne die Vakuumkammern gestützt, die bei vielen konkurrierenden Verfahren eingesetzt werden. Dieses Betriebsmodell kann die Ausrüstungs- und Betriebskosten senken, wenn Hersteller von der Laborarbeit zur Pilotproduktion übergehen. Perowskit-Solarzellen, nickelreiche Batteriekathoden und transparente leitfähige Oxidschichten erweitern das Anwendungsspektrum der Technologie. Der Spray-Pyrolyse-Markt stößt auch in fortgeschrittenen Halbleiteranwendungen an Grenzen, wo Chemische Gasphasenabscheidung (CVD) und Atomlagenabscheidung (ALD) bei sehr kleinen Strukturen Leistungsvorteile behalten. Öffentliche Programme zur Förderung inländischer Materialkapazitäten können frühe Ausrüstungsmöglichkeiten schaffen, insbesondere dort, wo Beschichtungs- und Abscheideinfrastruktur finanziert wird.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Ultraschall-Spray-Pyrolyse-Systeme im Jahr 2026 einen Marktanteil von 40,53 % am Spray-Pyrolyse-Markt und sollen bis 2032 mit einer CAGR von 7,93 % wachsen.
- Nach Anwendung hielt die Nanopartikel-Synthese im Jahr 2026 einen Marktanteil von 32,78 % am Spray-Pyrolyse-Markt, während Dünn- und Dickschichtabscheidung bis 2032 mit einer CAGR von 8,06 % wachsen sollen.
- Nach Endverbrauchsbranche hielt Elektronik und Halbleiter im Jahr 2026 einen Marktanteil von 38,01 % am Spray-Pyrolyse-Markt, während Energie und Versorgung bis 2032 mit einer CAGR von 8,24 % wachsen sollen.
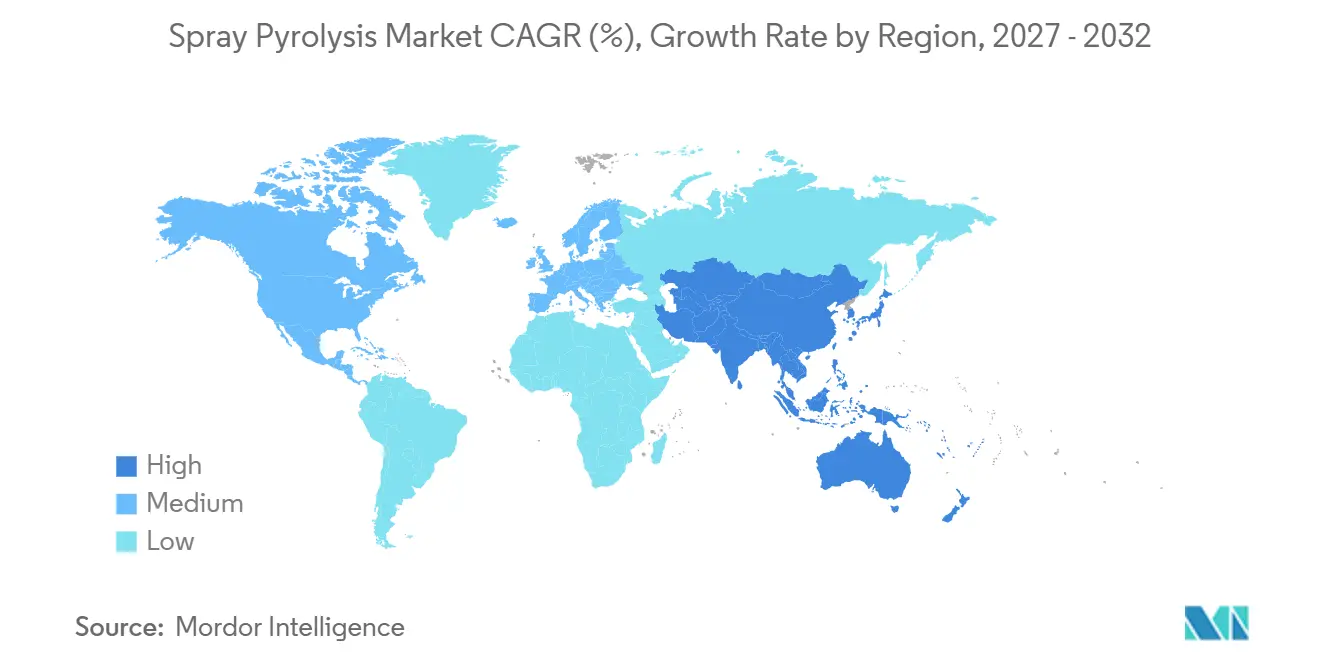
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 35,17 % am Spray-Pyrolyse-Markt und soll bis 2032 mit einer CAGR von 8,12 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Dünnschicht-Solar- und Perowskit-Fertigung | +2.0% | Global, angeführt von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Skalierung von Batteriematerialien und Nachfrage nach EV-Energiespeicherung | +1.6% | Global, Kerngewinne in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Komplexität von Halbleiter- und optoelektronischen Beschichtungen | +1.2% | Kern Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Förderung für inländische Kapazitäten im Bereich fortschrittlicher Materialien | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Modulare Skalierung vom Labor zur Pilotproduktion | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Dünnschicht-Solar- und Perowskit-Fertigung
Die Perowskit-Photovoltaikproduktion entwickelt sich von Forschungsprojekten hin zu kommerziellen Fertigungskandidaten. Der Spray-Pyrolyse-Markt profitiert davon, weil die Abscheidung an der offenen Luft Vakuumschritte entfernen kann, die den Moduldurchsatz einschränken. Eine Studie aus dem Jahr 2025 in Matter ergab, dass der Ersatz der thermischen Vakuumverdampfung für Elektronentransportschichten durch offene Ultraschall-Spray-Abscheidung die Herstellungskosten in einer 100-MW-Inline-Perowskit-Modulanlage um 26 % senkte. Dieselbe Studie berichtete von einer Spitzen-Leistungsumwandlungseffizienz von 20,3 % in invertierten Gerätestrukturen. Auf der IEEE Photovoltaic Specialists Conference 2025 vorgestellte Forschungsergebnisse prognostizierten einen Stromgestehungspreis von unter 0,03 USD/kWh für spray-gefertigte Perowskit-Module bei einer Modullebensdauer von 10–15 Jahren. Frühe Pilotlinienqualifizierungen können daher Lieferanten begünstigen, die stabile Rezepturen nachweisen, bevor Anlagendesigns festgelegt werden.
Skalierung von Batteriematerialien und Nachfrage nach EV-Energiespeicherung
Der Spray-Pyrolyse-Markt gewinnt an Relevanz bei der Herstellung von nickelreichen Kathodenmaterialien. Spray-Pyrolyse kann einen kontinuierlichen Weg für Einkristall-Kathodenpulver bieten und einige mehrstufige, lösungsmittelintensive Vorläuferarbeiten vermeiden. Eine Studie vom Juni 2025 berichtete, dass durch Spray-Pyrolyse synthetisiertes NCM90 eine anfängliche Entladekapazität von 225,7 mAh g⁻¹ erreichte und nach 50 Zyklen 84,5 % der Kapazität beibehielt. Die Tianjin-Universität veröffentlichte im August 2025 ein dediziertes Systemdesign für die Herstellung nickelreicher Kathoden, was auf eine Verlagerung hin zu auf Batteriefertigungsbedingungen zugeschnittenen Geräten hindeutet. Die Flammensprühverarbeitung unterstützt auch Arbeiten an Li-Mn-reichen und Li-überschüssigen ungeordneten Steinsalzkathoden für größere stationäre Speicheranwendungen. Dies verschafft dem Spray-Pyrolyse-Markt Zugang zur Nachfrage sowohl nach Elektrofahrzeugen als auch nach Batterien im Versorgungsmaßstab.
Komplexität von Halbleiter- und optoelektronischen Beschichtungen
Komplexere Halbleiter- und Displaystrukturen schaffen definierte Beschichtungsanwendungen für Lösungsrouten. Spray-Pyrolyse kann relevant sein, wo Vakuumverfahren zu hohem Materialabfall oder hohen Kosten führen. Ein Artikel in Materials Letters aus dem Jahr 2025 berichtete über die In-situ-Kristallisation von InGaZnO-Dünnschichten durch Spray-Pyrolyse ohne separates Nachbearbeitungsglühen. Auf der Society for Information Display vorgestellte Forschungsergebnisse berichteten über High-k-AlOx-Dielektrika, die durch Spray-Pyrolyse für Niedertemperatur-Polysilizium- und Oxid-Dünnschichttransistoren hergestellt wurden. Der Spray-Pyrolyse-Markt kann profitieren, wenn die In-situ-Kristallisation Verarbeitungsschritte reduziert und die Bandbreite der verwendbaren Substrate erweitert. Die Arbeit von Sono-Tek Corporation zur Unterstützung von 300-mm-Wafern zeigt auch die Aufmerksamkeit der Lieferanten für größere Halbleiterformate.
Staatliche Förderung für inländische Kapazitäten im Bereich fortschrittlicher Materialien
Staatliche Programme lenken mehr Kapital in inländische Materialien- und Beschichtungskapazitäten. Der Spray-Pyrolyse-Markt kann davon profitieren, weil atmosphärische Geräte die Kosten- und Platzanforderungen lokaler Produktionsanlagen erfüllen können. Die US-amerikanische Economic Development Administration vergab im Januar 2025 48 Millionen USD an den American Aerospace Materials Manufacturing Tech Hub, um Lieferketten für fortschrittliche Verbundwerkstoffe in der Luft- und Raumfahrt zu stärken. Kanada kooperierte im März 2025 mit MDS Coating Technologies Corporation, um Nanobeschichtungen für Verdichterschaufeln von Flugzeugtriebwerken voranzutreiben[1]. Die New York State Microelectronics Innovation Challenge unterstützte auch die Anpassung von Ultraschall-Spray-Beschichtung für 300-mm-Siliziumwafer. Diese Programme reduzieren einen Teil des Risikos, das mit Gerätetests und Prozessqualifizierungen verbunden ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch CVD-, ALD-, Sputtering- und Sol-Gel-Verfahren | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Empfindlichkeit der Prozesskontrolle und Reproduzierbarkeitsrisiko | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kapital-, Fachkräfte- und Abscheidemanforderungen | -0.8% | Schwellenmärkte und KMU weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch CVD-, ALD-, Sputtering- und Sol-Gel-Verfahren
Der Spray-Pyrolyse-Markt operiert neben etablierten CVD-, ALD-, Sputtering- und Sol-Gel-Verfahren. Diese Methoden behalten klare Vorteile bei Halbleiteranwendungen, die konforme Beschichtungen auf Strukturen mit hohem Aspektverhältnis erfordern. ALD ist besonders wichtig für Strukturen, die auf atomskalige Dickenkontrolle und konsistente Stufenabdeckung angewiesen sind. Qualifizierte Produktionsprozesse sind schwer zu ersetzen, da eine Änderung des Abscheideverfahrens Zeit, Tests und neue Validierungen erfordert. Diese Qualifizierungsbelastung kann erwartete Kosteneinsparungen überwiegen, selbst wenn Spray-Pyrolyse technisch geeignet ist. Die Technologie wird daher eher etablierte Methoden in ausgewählten Anwendungen ergänzen als sie in der fortgeschrittenen Chipfertigung vollständig ersetzen.
Empfindlichkeit der Prozesskontrolle und Reproduzierbarkeitsrisiko
Spray-Pyrolyse hängt von konsistenter Substrattemperatur, Vorläuferkonzentration, Trägergas-Durchfluss, Düsenabstand und Umgebungsluftfeuchtigkeit ab. Änderungen dieser Variablen können die Schichtstöchiometrie, Morphologie und Schichtdickengleichmäßigkeit beeinflussen. Eine Studie aus dem Jahr 2025 zu SnO₂-Schichten verwendete ein 2³-Vollfaktordesign und stellte fest, dass Konzentration und Variableninteraktionen für die Prozessergebnisse wichtig waren. Der Spray-Pyrolyse-Markt sieht sich in pharmazeutischen und biotechnologischen Anwendungen mit erhöhten Validierungsanforderungen konfrontiert, wo die Beschichtungsgleichmäßigkeit die Leistung regulierter Produkte beeinflussen kann. Die Skalierung von kleinen Substraten auf Pilotsysteme kann eine erhebliche Neuoptimierung erfordern. Dies erhöht das Risiko verzögerter Qualifizierungen und geringerer Ausbeuten, bevor ein Prozess stabilisiert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
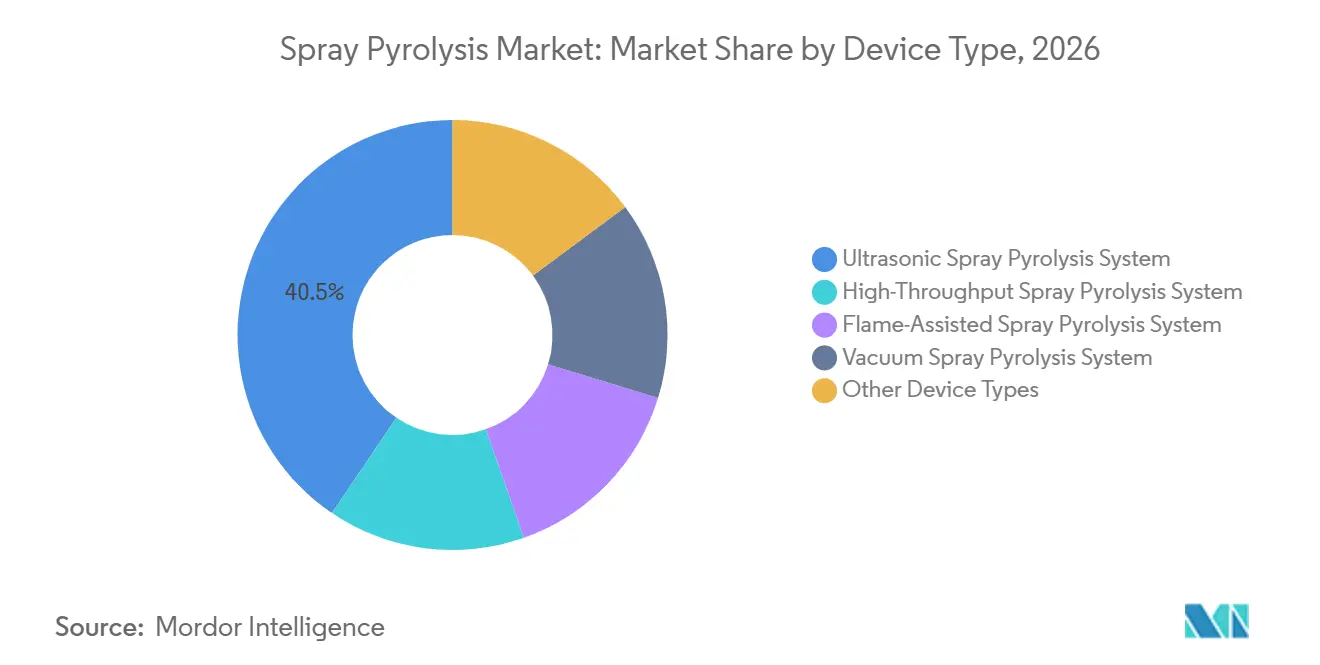
Ultraschall-Spray-Pyrolyse-System führt bei Marktanteil und WachstumUltraschall-Spray-Pyrolyse-Systeme hielten im Jahr 2026 40,53 % der Spray-Pyrolyse-Marktgröße und sollen bis 2032 mit einer CAGR von 7,93 % wachsen. Die Kombination aus führendem Marktanteil und führendem Wachstum deutet auf eine breitere Nachfrage nach Ultraschallsystemen hin, anstatt auf eine Substitution durch einen anderen Gerätetyp. Hochfrequenz-Transducer erzeugen engere Tröpfchenverteilungen, was die Schichtgleichmäßigkeit unterstützen und den Vorläuferverlust verringern kann. Gemeldete Tröpfchengrößen liegen zwischen 18 und 80 µm und bieten die für Beschichtungsprozesse erforderliche Kontrolle. Eine Studie aus dem Jahr 2025 zeigte, dass die Bayes'sche Optimierung die experimentellen Zyklen zur Verfeinerung von Ultraschall-Spray-Parametern reduzieren kann.
Hochdurchsatz-Spray-Pyrolyse-Systeme verwenden Mehrdüsenanordnungen für größere Substratformate und können die Skalierung von Perowskit- und Batteriematerialien unterstützen. Flammenunterstützte Spray-Pyrolyse-Systeme dienen der kontinuierlichen Pulver- und Nanopartikelproduktion, einschließlich Katalysator- und Kathodenmaterialarbeiten. Vakuum-Spray-Pyrolyse-Systeme adressieren Anwendungen, bei denen atmosphärische Kontamination ungeeignet ist, aber eine vollständige CVD-Installation nicht erforderlich ist. Weitere Konfigurationen umfassen hybride und kundenspezifische Geräte, die auf nicht standardmäßige Substratgeometrien oder Temperaturprofile ausgelegt sind. Die Spray-Pyrolyse-Branche umfasst Lieferanten, die sich durch Atomisierungskontrolle, Automatisierung, Wärmemanagement und Anwendungstechnik differenzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Nanopartikel-Synthese hält Marktanteil, während Dünn- und Dickschichtabscheidung beschleunigtDie Nanopartikel-Synthese hielt im Jahr 2026 32,78 % der Spray-Pyrolyse-Marktgröße. Die Nachfrage kommt aus der Katalysator-, pharmazeutischen Hilfsstoff- und Funktionsmaterialproduktion, die eine kontrollierte Partikelmorphologie und -zusammensetzung benötigt. Dünn- und Dickschichtabscheidung sollen bis 2032 mit einer CAGR von 8,06 % wachsen, da Photovoltaik-, Display- und Halbleiteranwender großflächige Schichten suchen. Diese Anwendung nutzt atmosphärische Abscheidung zur Herstellung von kompositionell abgestuften und funktionalen Schichten. Im Jahr 2025 veröffentlichte Arbeiten ergaben, dass strukturelle Maßnahmen wie die Röntgenbeugungsspitzenintensität die Prozesskontrolle für SnO₂-Schichten unterstützen können.
Die Pulverproduktion unterstützt chemische Verarbeiter, die Metalloxidpulver mit spezifizierten Partikelgrößenverteilungen benötigen. Eine an der ETH Zürich entwickelte robotergestützte Flammensprüh-Pyrolyse-Plattform reduzierte den Bedienungsaufwand um das 2- bis 3-Fache und erreichte eine Zusammensetzungsgenauigkeit von ±5 % über 2 Größenordnungen. Industrielle und funktionale Beschichtungen werden bei der Abschirmung elektromagnetischer Interferenzen und energieeffizienten Fensteranwendungen eingesetzt. Gemeldete transparente leitfähige Oxidbeschichtungen umfassen Zinkoxid, Zinnoxid und Indiumzinnoxid. Weitere Anwendungen umfassen Photokatalyse, Gassensorik und Elektrodenbeschichtungen für die Wasserstofferzeugung.
Nach Endverbrauchsbranche:
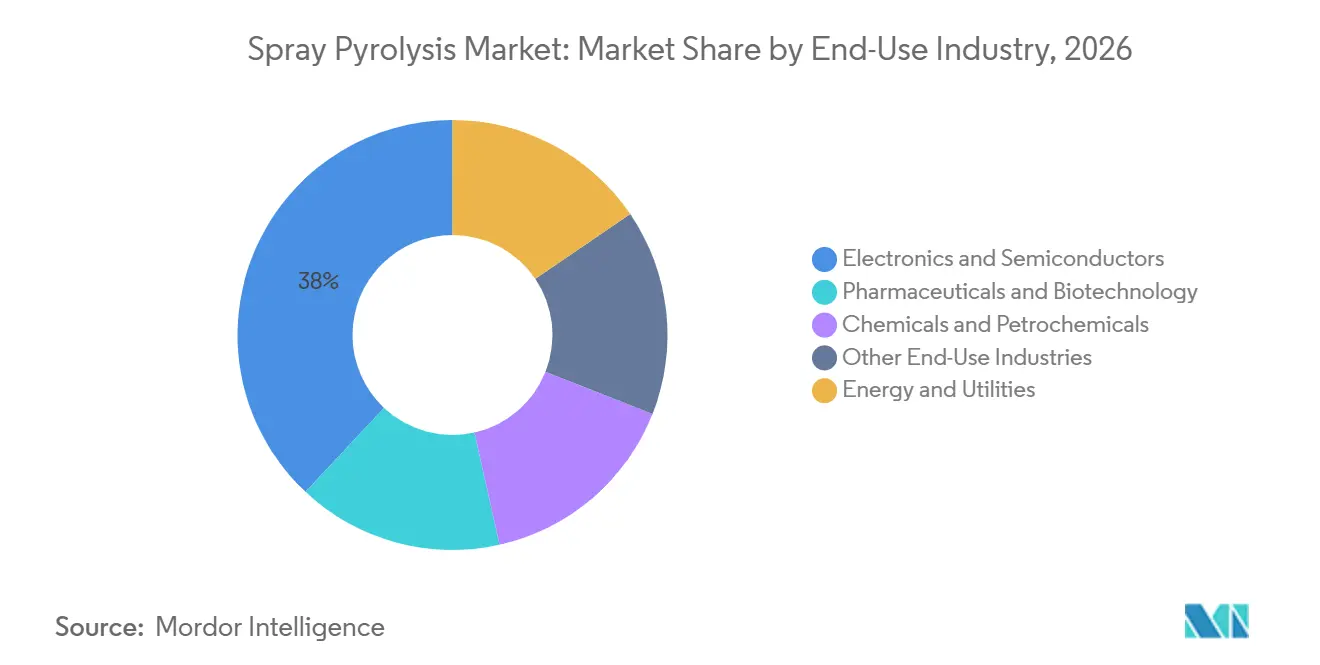
Elektronik und Halbleiter verankern die Nachfrage, während Energie und Versorgung an Bedeutung gewinnenElektronik und Halbleiter hielten im Jahr 2026 38,01 % der Spray-Pyrolyse-Marktgröße. Das Segment nutzt transparente leitfähige Oxide, dielektrische Schichten, Fotolackabscheidung in mikroelektromechanischen Systemen (MEMS) und Abschirmung elektromagnetischer Interferenzen. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten über 25-nm-Al₂O₃-Gate-Dielektrika, die durch Ultraschall-Spray-Pyrolyse für Galliumnitrid (GaN)-Leistungstransistoren abgeschieden wurden. Energie und Versorgung sollen bis 2032 mit einer CAGR von 8,24 % wachsen. Die Nachfrage ist an Festoxid-Elektrolysezellen, Perowskit-Photovoltaik und die Herstellung von Lithium-Ionen-Kathoden geknüpft.
Pharmazeutika und Biotechnologie erfordern Systeme, die Beschichtungsvalidierungsanforderungen vor dem Produktionseinsatz erfüllen. Sono-Tek Corporation sicherte sich im September 2025 Aufträge über 5 Millionen USD für MediCoat-Produktionssysteme, mit Lieferungen bis 2026. Chemikalien und Petrochemikalien nutzen Spray-Pyrolyse zur Herstellung von Katalysatorpartikeln, deren Morphologie das Reaktionsverhalten beeinflussen kann. Luft- und Raumfahrt, Verteidigung und Forschungsinstitute kaufen ebenfalls Systeme für spezialisierte Beschichtungen und Materialentwicklung. Diese Endanwendungen sorgen für Nachfrage sowohl nach standardisierten als auch nach kundenspezifischen Geräteformaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Spray-Pyrolyse-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,17 % am Spray-Pyrolyse-Markt und wird voraussichtlich bis 2032 mit einem CAGR von 8,12 % wachsen. Chinas Expansion in der Batterie- und Solarzellenproduktion unterstützt die Nachfrage nach Anlagen für Kathodenmaterialien und Dünnschichten. Die Arbeit der Tianjin-Universität an einem dedizierten System für nickelreiche Kathoden spiegelt den regionalen Fokus auf produktionsorientierte Anlagenentwicklung wider. Südkorea und Japan verfügen über Ökosysteme in der Elektronik- und Displayfertigung, die funktionale Beschichtungsverfahren benötigen. Indien baut Kapazitäten im Bereich wissenschaftlicher Instrumente und Dünnschichtanlagen auf, wobei Holmarc Opto-Mechatronics Ltd. und Navson Technologies Pvt. Ltd. in der inländischen Lieferkette aktiv sind.
Spray-Pyrolyse-Markt Nordamerika und Europa
Nordamerika wird durch die Halbleiter-, Sauberenergie-, Pharma- und Hochleistungswerkstoffproduktion gestützt. Die New York State Microelectronics Innovation Challenge verknüpfte Arbeiten zur Ultraschall-Sprühbeschichtung mit Anwendungen auf 300-mm-Siliziumwafern. Staatliche Fördermittel für die Luft- und Raumfahrtmaterialfertigung können ebenfalls die zugehörige Beschichtungs- und Abscheideinfrastruktur unterstützen. Kanada erschließt einen Spezialkanal durch seine Nanobeschichtungspartnerschaft mit MDS Coating Technologies Corporation. Europa wird durch die Perowskit-Entwicklung und die expandierende inländische Batteriezellenproduktion im Rahmen der Verordnung (EU) 2023/1542 gestützt.
Spray-Pyrolyse-Markt Südamerika und MEA
Südamerika konzentriert sich weiterhin auf die Beschaffung durch akademische Einrichtungen und Forschungsinstitute, wobei Brasilien und Argentinien als identifizierte Nachfragestandorte gelten. Saudi-Arabien und Südafrika stützen die Nachfrage im Nahen Osten und Afrika durch Energiediversifizierungsprogramme und Initiativen zur Fertigung erneuerbarer Energien. Diese Regionen beschaffen in erster Linie Labor- und Pilotanlagen anstelle von Hochdurchsatzplattformen. Der Spray-Pyrolyse-Markt bietet langfristige Chancen, wenn sich die lokalen Fertigungskapazitäten und Projektpipelines weiterentwickeln.
Wettbewerbslandschaft
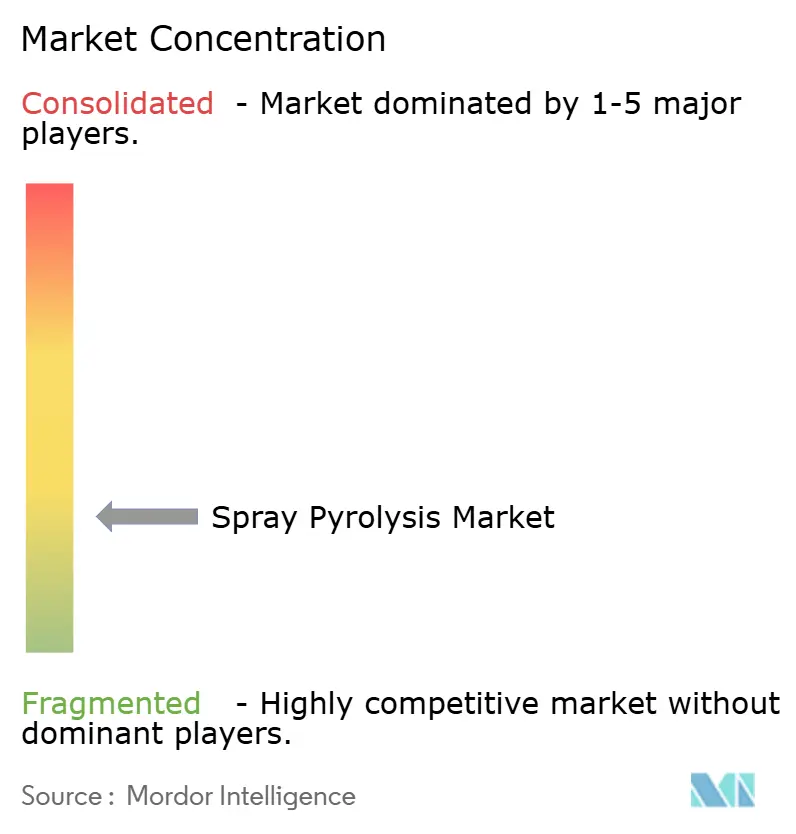
Der Spray-Pyrolyse-Markt ist stark fragmentiert, wobei die fünf größten Akteure Sono-Tek Corporation, MTI Corporation, Holmarc Opto-Mechatronics Ltd., Siansonic und Acmefil Engineering Systems Pvt. Ltd. umfassen. Spezialisierte Hersteller konkurrieren durch Individualisierung, regionalen Zugang und Preisgestaltung, während breitere Dünnschichtlieferanten durch Automatisierung und Produktionskapazitäten konkurrieren. Der Spray-Pyrolyse-Markt kombiniert daher lokale Spezialisten mit etablierten Gerätelieferanten, die über breitere Abscheideportfolios verfügen.
Sono-Tek Corporation bewegt sich hin zu höherwertigen Produktionssystemen, die mehrachsige Robotik und auf speicherprogrammierbaren Steuerungen (SPS) basierende Automatisierung integrieren. Das Unternehmen präsentierte auch sein SPT200-Fotolack-Beschichtungssystem mit Wafer-Handhabung auf der SEMICON West 2025 und kündigte erweiterte Unterstützung für 300-mm-Wafer an[2]. Das Unternehmen erhielt im Juni 2025 einen Auftrag über 1,12 Millionen USD für eine Hochvolumen-Ultraschall-Beschichtungsplattform von einem globalen Hersteller medizinischer Diagnostika.
Prozesssteuerungssoftware, modulare Inline-Werkzeuge und Reaktoren für Kathodenvorläufer mit hohem Feststoffgehalt sind wichtige Bereiche für die Differenzierung von Lieferanten. Automatisierte Prozessoptimierung kann die Rezepturentwicklung verkürzen, während Rolle-zu-Rolle-Systeme größere Perowskit-Modullinien bedienen können. Batteriekathodenreaktoren erfordern thermische und Zuführungskontrolle für anspruchsvolle Vorläuferchemien. Qualitätsmanagement nach ISO 9001 und Gerätesicherheitspraktiken nach SEMI S2 können für Käufer in Nordamerika und Europa wichtig sein. Der Spray-Pyrolyse-Markt belohnt Lieferanten, die neben der Geräteleistung auch Wiederholbarkeit und Prüfbarkeit dokumentieren können.
Führende Unternehmen der Spray-Pyrolyse-Branche
-
Sono-Tek Corporation
-
MTI Corporation
-
Holmarc Opto-Mechatronics Ltd.
-
Siansonic
-
Acmefil Engineering Systems Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spray-Pyrolyse-Markt Unternehmen in diesem Bericht
- Acmefil Engineering Systems Pvt. Ltd.
- Beneq
- Cheersonic Ultrasonic Equipments Co., Ltd.
- HANSUN ELECTRIC TECHNOLOGY CO., LIMITED
- Hielscher Ultrasonics GmbH
- Holmarc Opto-Mechatronics Ltd.
- Kurt J. Lesker Company
- MTI Corporation
- Navson Technologies Pvt. Ltd.
- Plasma-Therm LLC
- Shanghai Huashuo Intelligent Equipment Co., Ltd.
- Siansonic
- Sono-Tek Corporation
- ULVAC, Inc.
- Zhengzhou CY Scientific Instrument Co., Ltd.
Neueste Industrielle Entwicklungen in Spray-Pyrolyse-Markt
- Oktober 2025: Das Labor für Funktionsmaterialien der ETH Zürich veröffentlichte AutoFSP, eine automatisierte robotergestützte Flammensprüh-Pyrolyse-Plattform, in Digital Discovery, und demonstrierte eine 2- bis 3-fache Reduzierung des Bedienungsaufwands, maschinenlesbare Dokumentation von Syntheseschritten und eine Zusammensetzungsgenauigkeit von ±5 % über zwei Größenordnungen. Die Entwicklung unterstützt den Spray-Pyrolyse-Markt durch verbesserte Automatisierung, Reproduzierbarkeit und Durchsatz bei der Materialsynthese für Batteriematerialien, Katalysatoren und Chromophore.
- September 2025: Sono-Tek Corporation präsentierte sein SPT200-Fotolack-Beschichtungssystem mit integrierter Wafer-Handhabungsautomatisierung auf der SEMICON West 2025 und kündigte Pläne zur Erweiterung der Unterstützung auf 300-mm-(12-Zoll-)Wafer an. Die Demonstration unterstützt den Spray-Pyrolyse-Markt, indem sie präzise Ultraschall-Spray-Beschichtungsfähigkeiten für die Halbleiterwafer-Verarbeitung und fortschrittliche Chip-Verpackung hervorhebt, einschließlich Anwendungen, die eine gleichmäßige Dünnschichtabscheidung erfordern.
Globaler Spray-Pyrolyse-Marktberichtsumfang
Spray-Pyrolyse ist eine Materialverarbeitungstechnik, die aerosolartige Vorläuferlösungen verwendet, um Dünnschichten, Pulver und funktionale Materialien durch kontrollierte thermische Zersetzung herzustellen. Das Verfahren ermöglicht die Bildung von Materialien mit maßgeschneiderter Zusammensetzung und Eigenschaften für Forschung und industrielle Fertigung.
Der Spray-Pyrolyse-Markt ist nach Gerätetyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Gerätetyp ist der Markt in Ultraschall-Spray-Pyrolyse-Systeme, Hochdurchsatz-Spray-Pyrolyse-Systeme, flammenunterstützte Spray-Pyrolyse-Systeme, Vakuum-Spray-Pyrolyse-Systeme und sonstige unterteilt. Nach Anwendung ist der Markt in Dünn- und Dickschichtabscheidung, Nanopartikel-Synthese, Pulverproduktion, industrielle und funktionale Beschichtungen sowie sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Elektronik und Halbleiter, Energie und Versorgung, Pharmazeutika und Biotechnologie, Chemikalien und Petrochemikalien sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Spray-Pyrolyse in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Ultraschall-Spray-Pyrolyse-System |
| Hochdurchsatz-Spray-Pyrolyse-System |
| Flammenunterstütztes Spray-Pyrolyse-System |
| Vakuum-Spray-Pyrolyse-System |
| Sonstige Gerätetypen |
| Dünn- und Dickschichtabscheidung |
| Nanopartikel-Synthese |
| Pulverproduktion |
| Industrielle und funktionale Beschichtungen |
| Sonstige Anwendungen |
| Elektronik und Halbleiter |
| Energie und Versorgung |
| Pharmazeutika und Biotechnologie |
| Chemikalien und Petrochemikalien |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Gerätetyp | Ultraschall-Spray-Pyrolyse-System | |
| Hochdurchsatz-Spray-Pyrolyse-System | ||
| Flammenunterstütztes Spray-Pyrolyse-System | ||
| Vakuum-Spray-Pyrolyse-System | ||
| Sonstige Gerätetypen | ||
| Nach Anwendung | Dünn- und Dickschichtabscheidung | |
| Nanopartikel-Synthese | ||
| Pulverproduktion | ||
| Industrielle und funktionale Beschichtungen | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Elektronik und Halbleiter | |
| Energie und Versorgung | ||
| Pharmazeutika und Biotechnologie | ||
| Chemikalien und Petrochemikalien | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spray-Pyrolyse-Markt?
Die Größe des Spray-Pyrolyse-Marktes wurde im Jahr 2026 auf 249,28 Millionen USD geschätzt und soll von 266,31 Millionen USD im Jahr 2027 auf 374,56 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,06 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Spray-Pyrolyse-Geräten an?
Dünnschicht-Solarproduktion, Skalierung von Batteriematerialien, komplexere Halbleiterbeschichtungen, staatliche Förderung für inländische Materialien und modulare Pilotproduktion unterstützen die Nachfrage.
Welcher Gerätetyp hielt im Jahr 2026 den größten Marktanteil?
Ultraschall-Spray-Pyrolyse-Systeme hielten im Jahr 2026 einen Anteil von 40,53 %.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Dünn- und Dickschichtabscheidung sollen bis 2032 mit einer CAGR von 8,06 % wachsen, unterstützt durch Photovoltaik-, Display- und Halbleiterbeschichtungsanwendungen.